
Taille et part du marché de la livraison du dernier kilomètre au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 1.03 Milliards de dollars |
| Taille du Marché (2027) | 1.11 Milliards de dollars |
| Taille du Marché (2032) | 1.63 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.90 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la livraison du dernier kilomètre au Vietnam par Mordor Intelligence
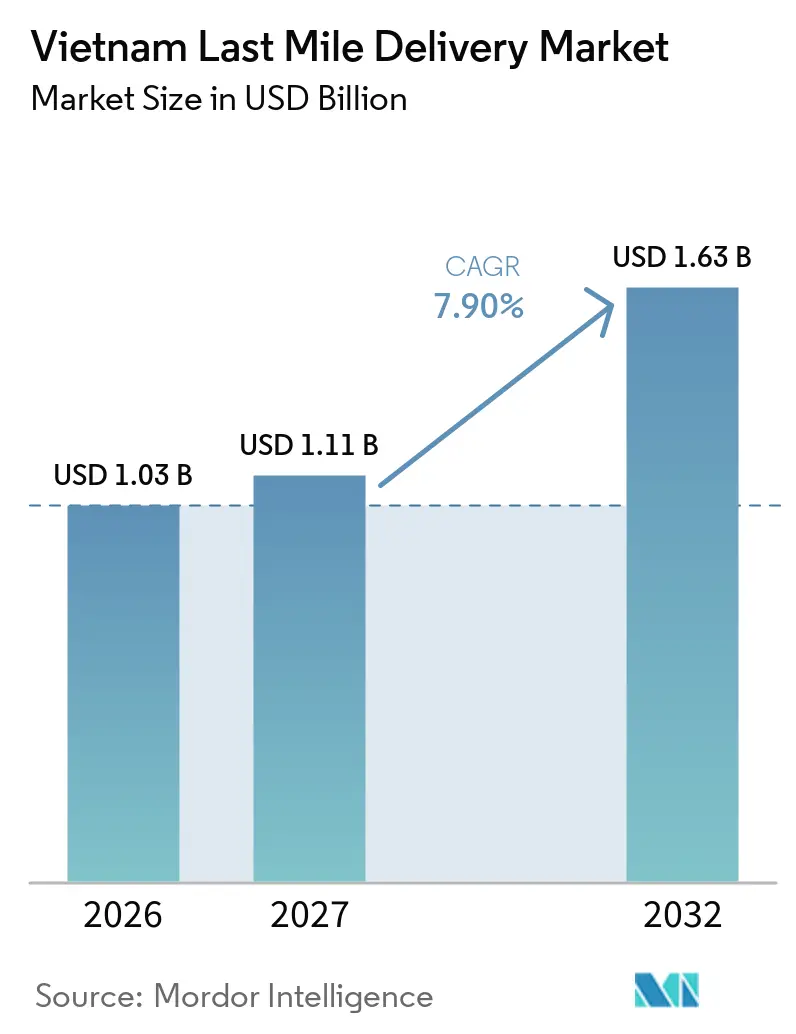
Le marché de la livraison du dernier kilomètre au Vietnam était évalué à 1,03 milliard USD en 2026 et devrait atteindre 1,11 milliard USD en 2027 et 1,63 milliard USD d'ici 2032, enregistrant un CAGR de 7,90 % durant la période 2027–2032.
La demande est soutenue par le transfert continu des transactions de détail vers les canaux en ligne, ce qui maintient les volumes de colis même lorsque les tarifs de livraison restent compétitifs. Les réseaux de livraison s'adaptent à des commandes plus petites et plus fréquentes, notamment à mesure que le commerce social et les promotions sur les places de marché encouragent des cycles d'achat plus courts. Les options de livraison plus rapides deviennent plus importantes pour les marchands dans les grandes villes, ce qui accroît le besoin de réseaux locaux denses et d'une capacité efficace de livraison du dernier kilomètre. Les paiements numériques peuvent réduire les risques opérationnels liés à la collecte d'espèces, en particulier pour les opérateurs qui intègrent la confirmation de paiement aux flux de travail de livraison. Le marché est également soumis à la pression des frais de livraison moyens plus faibles, de la congestion routière, du taux de rotation de la main-d'œuvre et des exigences d'investissement pour les flottes électriques et les consignes à colis.
Points clés du rapport
- Par service, la livraison standard représentait 56,28 % de la part du marché de la livraison du dernier kilomètre au Vietnam en 2026, tandis que la livraison le jour même devrait enregistrer un CAGR de 9,46 % durant la période 2026–2031.
- Par activité, le B2C représentait 61,47 % de la taille du marché de la livraison du dernier kilomètre au Vietnam en 2026, tandis que le C2C devrait enregistrer un CAGR de 8,68 % durant la période 2026–2031.
- Par type de livraison, la livraison à domicile ou au pas de porte représentait 84,37 % de la part du marché de la livraison du dernier kilomètre au Vietnam en 2026, tandis que la livraison hors domicile devrait enregistrer un CAGR de 9,89 % durant la période 2026–2031.
- Par secteur d'utilisation final, le commerce électronique et la vente au détail représentaient 40,36 % de la taille du marché de la livraison du dernier kilomètre au Vietnam en 2026, tandis que les soins de santé et les fournitures médicales devraient enregistrer un CAGR de 10,46 % durant la période 2026–2031.
- Par géographie, le sud du Vietnam représentait 45,28 % de la part du marché de la livraison du dernier kilomètre au Vietnam en 2026, tandis que le centre du Vietnam devrait enregistrer un CAGR de 8,83 % durant la période 2026–2031.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la livraison du dernier kilomètre au Vietnam
Analyse de l'impact des facteurs moteurs*
| Facteur moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance des colis liée au commerce électronique et au commerce social | +2.5% | National, concentré à Hô-Chi-Minh-Ville et Hanoï | Court terme (≤ 2 ans) |
| Demande croissante des consommateurs pour des livraisons plus rapides | +1.5% | Centres urbains, Hô-Chi-Minh-Ville, Hanoï et Da Nang | Court terme (≤ 2 ans) |
| Utilisation croissante des deux-roues pour les livraisons urbaines | +1.2% | Principaux corridors urbains, zones centrales de Hô-Chi-Minh-Ville et Hanoï | Moyen terme (2–4 ans) |
| Expansion de la logistique intégrée aux plateformes et des paiements numériques | +1.0% | National, plus fort dans les villes de rang 1 et de rang 2 | Moyen terme (2–4 ans) |
| Augmentation des volumes d'exécution des commandes provinciales et transfrontalières | +0.8% | Provinces émergentes, le delta du Mékong et la côte centre-nord | Long terme (≥ 4 ans) |
| Électrification des flottes soutenant la réduction des coûts opérationnels de livraison | +0.6% | Hô-Chi-Minh-Ville, Hanoï et les pôles provinciaux | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Croissance des colis liée au commerce électronique et au commerce social
L'activité de vente au détail en ligne constitue une source substantielle de demande de colis pour le marché de la livraison du dernier kilomètre au Vietnam. Les transactions sur les places de marché génèrent des expéditions fréquentes de petits colis, augmentant les exigences en matière d'arrêts de livraison même lorsque la valeur de chaque expédition est relativement faible. Les transactions de commerce social accroissent également l'importance de la remise rapide des colis, du suivi fiable et de la preuve de livraison. Ces exigences favorisent les opérateurs disposant de réseaux de livraison denses, de systèmes d'expédition efficaces et d'outils marchands intégrés. Le Plan directeur national de développement du commerce électronique du Vietnam pour 2026–2030 fournit un contexte politique plus large pour le développement du commerce électronique et la numérisation de la logistique. Les transporteurs qui connectent les plateformes en ligne à des réseaux de livraison évolutifs sont mieux positionnés pour servir les marchands dans les grandes villes et les marchés provinciaux.
Demande croissante des consommateurs pour des livraisons plus rapides
Shopee a introduit son niveau Hoa Toc Uu Tien, ou Express Prioritaire, début 2026, à la suite du déploiement d'options de livraison en quatre heures et le jour même en 2025. Ce développement souligne l'importance croissante de la rapidité de livraison dans le commerce électronique urbain. Une exécution plus rapide influence la sélection des marchands et l'expérience client, en particulier pour les commandes passées via les places de marché en ligne. Les transporteurs sans capacité d'exécution à proximité, sans systèmes d'expédition en temps réel ou sans disponibilité suffisante de livreurs peuvent avoir du mal à respecter des délais de livraison plus courts. Les opérateurs sont donc encouragés à améliorer le positionnement des stocks locaux, l'allocation des livreurs et la planification de la capacité en période de pointe. Ces exigences favorisent les prestataires disposant d'une densité de commandes et d'une échelle opérationnelle suffisantes pour maintenir la fiabilité du service dans les zones de livraison urbaines très fréquentées.
Utilisation croissante des deux-roues pour les livraisons urbaines
Les motos restent au cœur de la livraison de colis au Vietnam car elles peuvent naviguer dans les rues étroites et les zones résidentielles denses que les véhicules plus grands ont du mal à desservir efficacement. Le système de transport à base de motos bien établi dans le pays soutient les arrêts fréquents et le routage flexible dans les quartiers urbains. Les restrictions sur les motos à essence dans le centre de Hanoï augmentent également la nécessité pour les opérateurs de livraison d'évaluer des alternatives électriques. En juin 2025, Ahamove s'est associé à Selex Motors pour déployer 1 000 motos électriques Selex Camel, le déploiement initial soutenant l'adoption des véhicules électriques dans les opérations de livraison[1]. Les systèmes d'échange de batteries peuvent réduire les temps d'arrêt pour la recharge et aider les véhicules à reprendre le service plus rapidement. Les avantages commerciaux des deux-roues électriques dépendront de la disponibilité des batteries, des arrangements de maintenance, de l'autonomie opérationnelle et de l'adoption par les livreurs.
Expansion de la logistique intégrée aux plateformes et des paiements numériques
La logistique intégrée aux plateformes connecte les commandes des places de marché, les informations de paiement, le suivi des expéditions et la confirmation de livraison au sein d'un système d'exploitation coordonné. Au cours de l'exercice 2025, J&T Express a déclaré un volume de colis en Asie du Sud-Est de 7,66 milliards, soit une augmentation de 67,8 % d'une année sur l'autre, soulignant l'ampleur de l'activité régionale de colis[2]. Par ailleurs, l'utilisation croissante des paiements sans espèces au Vietnam crée des opportunités pour réduire les exigences de gestion des espèces et améliorer la réconciliation entre les marchands et les opérateurs de livraison. La confirmation de paiement numérique peut aider à réduire les erreurs liées à la collecte et à offrir une meilleure visibilité sur le statut des expéditions. L'intégration entre les plateformes marchandes et les systèmes des transporteurs peut également soutenir la planification des itinéraires, la gestion des exceptions et les notifications de livraison. Ces capacités sont de plus en plus pertinentes à mesure que les opérateurs de commerce électronique cherchent à améliorer la fiabilité du service et à gérer le coût par colis.
Analyse de l'impact des facteurs de frein*
| Facteur de frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence intense sur les prix et pression sur les marges | -1.8% | National, plus aigu à Hô-Chi-Minh-Ville et Hanoï | Court terme (≤ 2 ans) |
| Congestion urbaine et incertitude sur les délais de livraison | -1.0% | Hô-Chi-Minh-Ville, Hanoï, Da Nang et Haïphong | Moyen terme (2–4 ans) |
| Taux de rotation élevé des livreurs et difficultés de fidélisation de la main-d'œuvre | -0.9% | National, plus aigu dans le sud du Vietnam | Moyen terme (2–4 ans) |
| Infrastructure de recharge limitée et préparation insuffisante des flottes électriques | -0.7% | Corridors provinciaux et villes de rang 2 | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Concurrence intense sur les prix et pression sur les marges
Le marché de la livraison du dernier kilomètre au Vietnam est soumis à une pression tarifaire alors que les transporteurs se disputent les commandes des places de marché et les contrats marchands. Les opérateurs affiliés aux plateformes peuvent utiliser des tarifs de livraison promotionnels et des services intégrés pour attirer des volumes de colis, rendant difficile pour les petits prestataires indépendants de récupérer les coûts technologiques, de tri, de livreurs et d'intégration. En septembre 2025, Ninja Van a cessé ses opérations de livraison express B2B et B2C au Vietnam, invoquant une restructuration et des pressions concurrentielles[3]. Ce retrait illustre les défis qui peuvent survenir lorsqu'un opérateur ne peut pas maintenir sa position sur un marché sensible aux prix. Les prestataires doivent améliorer la densité des itinéraires, l'efficacité du traitement et la différenciation des services pour protéger leurs marges. L'investissement dans les systèmes de tri et les réseaux de points de livraison peut aider à réduire les coûts unitaires, bien que ces initiatives nécessitent des capitaux.
Taux de rotation élevé des livreurs et difficultés de fidélisation de la main-d'œuvre
Le taux de rotation de la main-d'œuvre peut perturber la cohérence des livraisons et augmenter les coûts de formation et des opérations quotidiennes. Les nouveaux livreurs ont besoin de temps pour apprendre les itinéraires de livraison, les procédures marchandes, les exigences d'accès aux bâtiments et les préférences des clients. Le remplacement fréquent du personnel peut donc augmenter les délais de livraison, les remises ratées et les coûts opérationnels. Le secteur logistique vietnamien est également confronté à des défis plus larges dans le développement d'une main-d'œuvre dotée de compétences logistiques spécialisées. Une meilleure allocation des itinéraires, des incitations à la performance claires et des arrangements de travail plus prévisibles peuvent aider les opérateurs à fidéliser les livreurs expérimentés. La gestion de la main-d'œuvre reste importante car la fiabilité des livraisons et la satisfaction des clients dépendent fortement de la disponibilité des livreurs et de leur exécution au point de livraison final.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par service : la livraison standard ancre les volumes tandis que la livraison le jour même remodèle l'économie des transporteurs
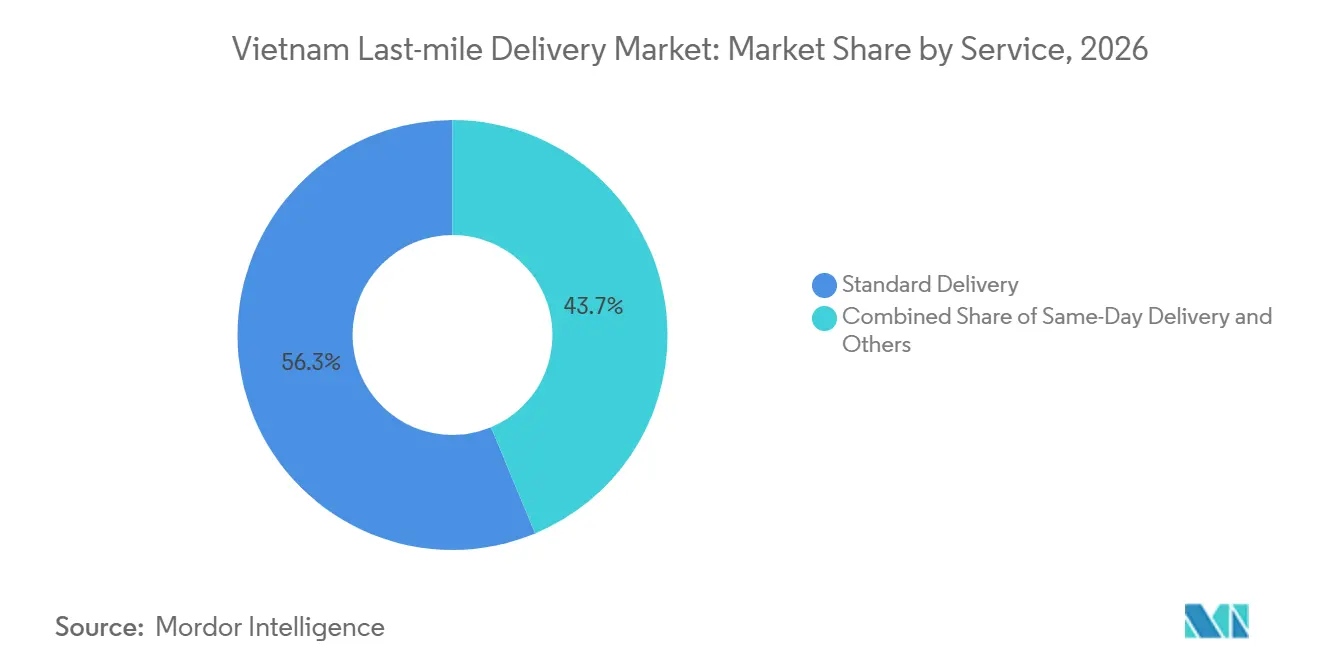
La livraison standard représentait 56,28 % de la part du marché de la livraison du dernier kilomètre au Vietnam en 2026, reflétant l'importance des commandes sensibles aux prix sur les places de marché et des expéditions non urgentes aux consommateurs. La livraison standard offre aux transporteurs des volumes de colis récurrents et soutient une couverture géographique plus large. Cependant, la tarification compétitive limite la capacité à absorber les itinéraires inefficaces, les tentatives de livraison échouées et la faible densité de colis. Les opérateurs ont besoin d'un tri rigoureux, d'informations d'adresse précises et d'une planification efficace des livreurs pour protéger l'économie unitaire. La livraison standard restera probablement importante pour les marchands cherchant une expédition abordable et une large portée client.
La livraison le jour même devrait enregistrer un CAGR de 9,46 % durant la période 2026–2031. La demande est soutenue par les niveaux de service des plateformes, les exigences d'exécution urbaine et les attentes des clients en matière de réception plus rapide des achats. Les opérations de livraison le jour même nécessitent des délais de commande courts, des stocks à proximité et une disponibilité suffisante des livreurs autour des clusters de demande. La livraison express répond également à des exigences connexes, notamment le réapprovisionnement urgent, les expéditions commerciales et les marchandises sensibles au temps. La viabilité commerciale d'une livraison plus rapide dépend de la capacité des transporteurs à respecter des fenêtres de service plus strictes sans laisser les coûts par colis augmenter de manière disproportionnée.

Par activité : le B2C domine le marché tandis que le C2C se développe
Le B2C représentait 61,47 % de la taille du marché de la livraison du dernier kilomètre au Vietnam en 2026, soutenu par les flux de colis des marchands organisés et des places de marché en ligne vers les consommateurs individuels. Le segment bénéficie de volumes de commandes récurrents et d'une large participation des vendeurs, bien que les promotions et les offres de livraison gratuite puissent intensifier la concurrence par les prix. Les transporteurs doivent répondre aux exigences de service des marchands tout en gérant les livraisons échouées, les retours et la collecte d'espèces, le cas échéant. L'intégration aux plateformes peut améliorer le traitement des commandes en connectant les étiquettes d'expédition, le suivi, le statut de paiement et la confirmation de livraison. La densité du réseau et l'exécution fiable restent des facteurs importants pour maintenir la qualité du service.
Le C2C devrait enregistrer un CAGR de 8,68 % durant la période 2026–2031. Les vendeurs individuels utilisant le commerce social, la diffusion en direct et les canaux de revente en ligne peuvent générer des expéditions fréquentes de petits colis. Ces transactions créent des opportunités pour les transporteurs qui offrent une réservation accessible, une tarification transparente et des services de collecte pratiques. Cependant, les faibles volumes d'expédition par vendeur peuvent rendre la consolidation des itinéraires et le contrôle des coûts plus difficiles. Le regroupement dynamique, l'expédition précise et les arrangements de collecte flexibles peuvent aider les transporteurs à servir ce segment efficacement. La livraison B2B diffère car elle implique généralement des envois commerciaux, des calendriers de livraison planifiés et des arrangements de facturation plus structurés.
Par type de livraison : la livraison au pas de porte est en tête tandis que les options hors domicile se développent
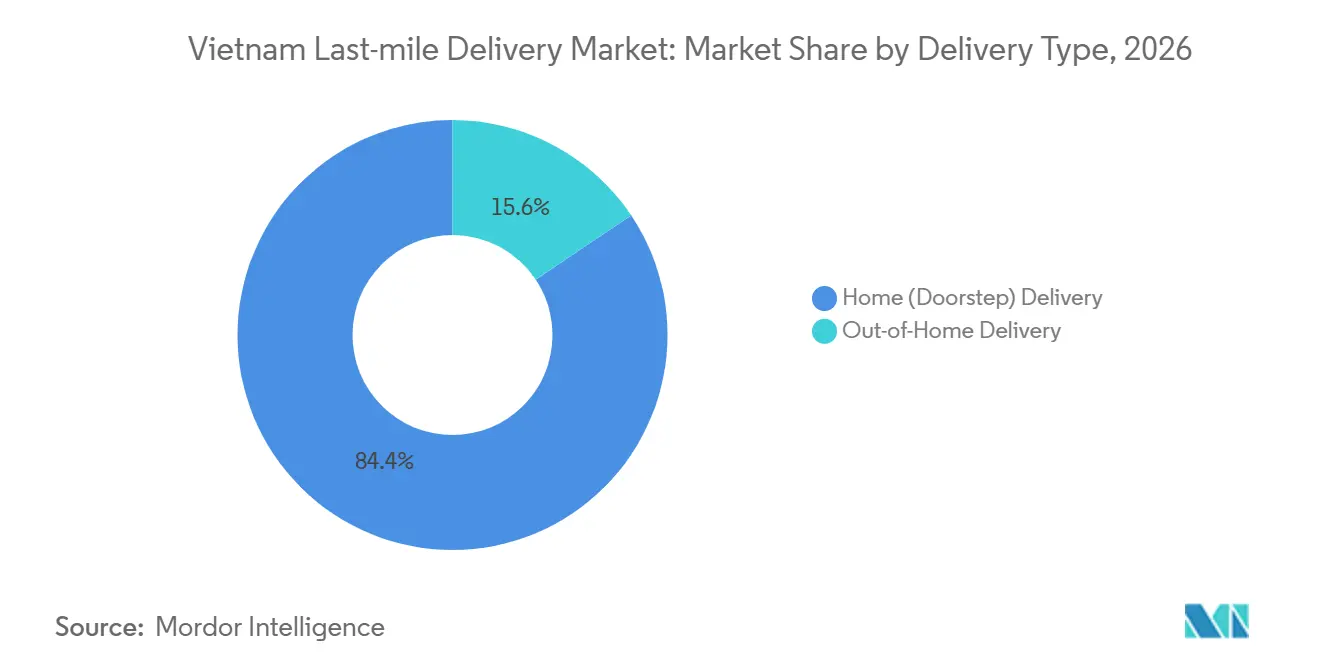
La livraison à domicile ou au pas de porte représentait 84,37 % de la part du marché de la livraison du dernier kilomètre au Vietnam en 2026. Le segment bénéficie des pratiques de livraison à moto bien établies et de la familiarité des consommateurs avec la réception de colis directement à leur domicile ou sur leur lieu de travail. La livraison au pas de porte reste utile pour les commandes nécessitant une remise directe et pour les transactions impliquant le paiement à la livraison. Cependant, les tentatives de livraison infructueuses, le temps d'attente, les restrictions d'accès et la congestion peuvent augmenter les coûts opérationnels. Des notifications de livraison claires, un meilleur séquençage des itinéraires et des arrangements de remise flexibles peuvent aider les opérateurs à améliorer les performances de livraison à la première tentative.
La livraison hors domicile devrait enregistrer un CAGR de 9,89 % durant la période 2026–2031. Les consignes à colis et les points de collecte peuvent permettre aux transporteurs de regrouper plusieurs expéditions en un seul endroit et de réduire le besoin de tentatives de livraison répétées. Ces modèles sont particulièrement pertinents pour les complexes d'appartements, les quartiers de bureaux, les campus et autres lieux à forte demande de colis concentrée. Leur efficacité dépend d'un emplacement pratique, de l'adoption par les clients, des horaires de collecte et d'une gestion fiable des colis. La livraison au pas de porte continuera à représenter une part substantielle des expéditions, tandis que les points de retrait et les consignes peuvent améliorer l'efficacité du réseau dans les zones urbaines denses.
Par secteur d'utilisation final : le commerce électronique est en tête tandis que la livraison de soins de santé se développe
Le commerce électronique et la vente au détail représentaient 40,36 % de la part du marché de la livraison du dernier kilomètre au Vietnam en 2026. Les places de marché en ligne et les sites de vente au détail génèrent des flux de colis récurrents et des pics de demande périodiques lors des campagnes promotionnelles. Les transporteurs desservant ces marchands ont besoin d'une capacité de tri flexible, d'un suivi fiable et d'une communication client réactive. La gestion des retours est également importante pour des catégories telles que la mode, la beauté, les soins personnels et l'électronique grand public. L'intégration aux systèmes marchands et un réseau de livraison dense peuvent aider les opérateurs à gérer des volumes élevés tout en maintenant la qualité du service.
Les soins de santé et les fournitures médicales devraient enregistrer un CAGR de 10,46 % durant la période 2026–2031, le taux le plus élevé parmi les segments d'utilisation finale. La demande est soutenue par la nécessité de distribuer des médicaments, des fournitures médicales et d'autres produits de santé de manière fiable à travers les canaux de vente au détail et institutionnels. Ces expéditions peuvent nécessiter une traçabilité, une manipulation sécurisée, des fenêtres de livraison définies et des contrôles de température pour les produits sensibles. Les transporteurs disposant de procédures opérationnelles appropriées et de capacités de chaîne du froid peuvent être mieux positionnés pour répondre aux exigences spécialisées en matière de soins de santé. La croissance dépendra des besoins de distribution des soins de santé, de la conformité réglementaire et de la capacité des prestataires logistiques à maintenir un service fiable dans les zones urbaines et provinciales.
Analyse géographique
Le sud du Vietnam représentait 45,28 % du marché de la livraison du dernier kilomètre au Vietnam en 2026. Hô-Chi-Minh-Ville offre une base de consommateurs dense et une concentration majeure d'activité de vente au détail en ligne. Les provinces voisines, notamment Binh Duong et Dong Nai, contribuent à l'activité industrielle et à la demande d'expéditions interentreprises. En octobre 2025, SPX Express et Frasers Property Vietnam ont posé la première pierre d'un centre de tri automatisé de 170 000 m² dans la province de Hung Yen, un développement pertinent pour le réseau nord plutôt que pour le sud du Vietnam[4]. Les opérateurs du sud continuent néanmoins de faire face à la congestion et à une forte densité de livraison, ce qui rend les installations de tri locales, les points de retrait et la planification efficace des itinéraires importants pour la performance du service.
Le nord du Vietnam est un autre pôle de livraison majeur, centré sur Hanoï et soutenu par des investissements logistiques dans la province de Hung Yen. Le 14 janvier 2026, GHN a inauguré son centre de transit de Hung Yen, qui couvrirait 85 500 m² et traiterait jusqu'à 165 000 commandes par heure. Le projet représentait un investissement de 1 000 milliards VND (40 millions USD). SPX Express a également posé la première pierre d'un centre de tri automatisé de 170 000 m² à Hung Yen en octobre 2025, avec une mise en service prévue pour 2027. Ces investissements visent à étendre la capacité de traitement des colis et à renforcer les connexions entre Hanoï et les marchés environnants. La congestion à Hanoï reste un défi opérationnel, soulignant l'importance d'une expédition coordonnée, d'une capacité de livraison locale et d'un routage flexible.
Le centre du Vietnam devrait enregistrer un CAGR de 8,83 % durant la période 2026–2031. Da Nang et d'autres centres urbains constituent une base pour la distribution régionale, tandis que les petites villes et les marchés provinciaux offrent des opportunités d'étendre la couverture de livraison. Par rapport aux plus grandes zones métropolitaines du pays, la faible densité de colis dans certains endroits peut augmenter le coût de service des clients dispersés. Les transporteurs peuvent relever ce défi grâce à une capacité de tri régionale, des services de transport de ligne coordonnés, des partenaires de livraison locaux et des points de collecte. Le commerce électronique transfrontalier et une meilleure connectivité commerciale peuvent également créer des opportunités pour les vendeurs régionaux d'accéder à des marchés plus larges. Le rythme de croissance dépendra des volumes de commandes, des investissements en infrastructure et de la capacité des opérateurs à étendre leur couverture sans augmenter significativement le coût par livraison.
Paysage concurrentiel
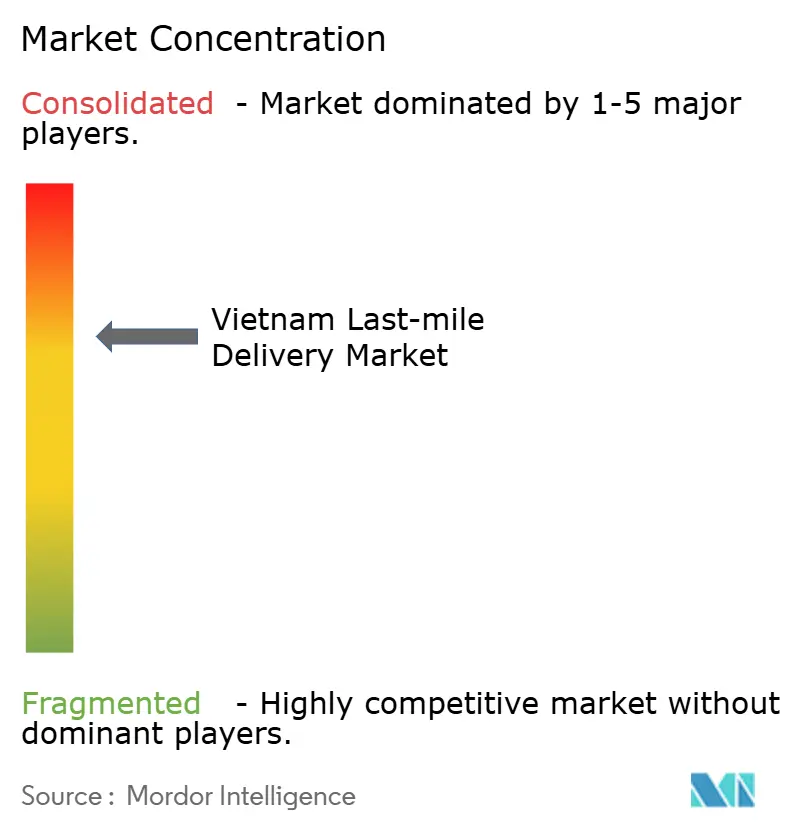
Le marché de la livraison du dernier kilomètre au Vietnam est consolidé, comprenant des opérateurs nationaux, des transporteurs affiliés aux plateformes et des prestataires logistiques internationaux. Viettel Post, GHN, GHTK et SPX Express figurent parmi les principaux acteurs de la livraison de colis nationaux, tandis que J&T Express bénéficie d'un réseau plus large en Asie du Sud-Est. La concurrence est particulièrement forte dans la livraison de colis standard, où la tarification, la couverture du réseau et la fiabilité du service influencent la sélection des marchands. Les opérateurs cherchent à renforcer leurs positions grâce au tri automatisé, à la gestion numérique des expéditions, à une couverture plus large des points de service et à des opérations de livraison plus efficaces. La structure concurrentielle du marché continue de favoriser les prestataires capables de combiner l'échelle avec le contrôle des coûts et une exécution de service fiable.
L'investissement en infrastructure est un outil concurrentiel important car le tri automatisé et les installations de livraison bien positionnées peuvent améliorer le débit des colis et réduire les coûts de manutention. Le centre de transit de Hung Yen de GHN, inauguré en janvier 2026, ajoute une capacité de traitement à son réseau nord. SPX Express et Frasers Property Vietnam ont commencé à développer un grand centre de tri automatisé à Hung Yen en octobre 2025, avec une mise en service prévue pour 2027. SPX a également signalé des investissements dans son réseau de points de service et ses partenariats de livraison. Ces initiatives reflètent l'importance de combiner de grands centres de traitement avec des options de collecte et de livraison locales pratiques. Cependant, les dépenses en capital et le risque d'utilisation restent des considérations importantes pour les opérateurs qui se développent en anticipation de la demande.
Les prestataires logistiques internationaux et les réseaux intégrés se concentrent sur la livraison transfrontalière, les services spécialisés et les améliorations opérationnelles. Le 26 avril 2026, Viettel Post est devenu le prestataire de réseau national de FedEx au Vietnam dans le cadre d'un partenariat stratégique visant à renforcer la logistique transfrontalière. GEODIS a également annoncé le déploiement de véhicules électriques VinFast EC Van pour la livraison urbaine B2B et B2C à Hô-Chi-Minh-Ville en 2026. Ces développements mettent en évidence les opportunités dans l'exécution transfrontalière et la livraison urbaine à faibles émissions. La distribution de soins de santé et d'autres services spécialisés peuvent également offrir une différenciation là où la fiabilité et les exigences de manutention comptent plus que le prix de livraison le plus bas. La performance concurrentielle dépendra de l'intégration du réseau, du service client, de la densité de livraison et de la capacité à maintenir une économie unitaire durable.
Leaders du secteur de la livraison du dernier kilomètre au Vietnam
-
Viettel Post Joint Stock Corporation
-
Giao Hang Nhanh (GHN)
-
J&T Express Vietnam
-
SPX Express
-
DHL Express Vietnam
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mars 2026 : Vietnam Post Corporation et DHL Express ont renouvelé leur accord de coentreprise en mars 2026, afin d'approfondir leur coopération dans la livraison express internationale et le service VNQuick Post.
- Janvier 2026 : GHN a inauguré son centre de transit de Hung Yen de 85 500 m² le 14 janvier 2026, avec une capacité de traitement déclarée de 165 000 commandes par heure et un investissement de 1 000 milliards VND (40 millions USD).
- Octobre 2025 : SPX Express et Frasers Property Vietnam ont posé la première pierre d'un centre de tri automatisé de 170 000 m² dans la province de Hung Yen, avec une mise en service prévue pour 2027 et une capacité de conception déclarée de 7 millions de colis par jour.
- Septembre 2025 : Ninja Van a cessé ses opérations de livraison express B2B et B2C au Vietnam le 30 septembre 2025, dans un contexte de restructuration et de pressions concurrentielles.
Périmètre du rapport sur le marché de la livraison du dernier kilomètre au Vietnam
| Livraison le jour même |
| Livraison express |
| Livraison standard |
| B2B (entreprise à entreprise) |
| B2C (entreprise à consommateur) |
| C2C (consommateur à consommateur) |
| Livraison à domicile (au pas de porte) |
| Livraison hors domicile |
| Mode et style de vie |
| Beauté, bien-être et soins personnels |
| Électronique et équipements électriques |
| Alimentation, épicerie et boissons |
| Soins de santé et produits pharmaceutiques |
| Services bancaires et financiers |
| Meubles, produits pour la maison et le bureau |
| Biens industriels |
| Autres secteurs d'utilisation final |
| Nord du Vietnam |
| Centre du Vietnam |
| Sud du Vietnam |
| Par service | Livraison le jour même |
| Livraison express | |
| Livraison standard | |
| Par activité | B2B (entreprise à entreprise) |
| B2C (entreprise à consommateur) | |
| C2C (consommateur à consommateur) | |
| Par type de livraison | Livraison à domicile (au pas de porte) |
| Livraison hors domicile | |
| Par secteur d'utilisation final | Mode et style de vie |
| Beauté, bien-être et soins personnels | |
| Électronique et équipements électriques | |
| Alimentation, épicerie et boissons | |
| Soins de santé et produits pharmaceutiques | |
| Services bancaires et financiers | |
| Meubles, produits pour la maison et le bureau | |
| Biens industriels | |
| Autres secteurs d'utilisation final | |
| Par région | Nord du Vietnam |
| Centre du Vietnam | |
| Sud du Vietnam |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour le marché de la livraison du dernier kilomètre au Vietnam ?
Le marché devrait enregistrer un CAGR de 7,90 % de 2027 à 2032, pour atteindre 1,63 milliard USD d'ici 2032.
Quel segment de service connaît la croissance la plus rapide ?
La livraison le jour même devrait enregistrer un CAGR de 9,46 % durant la période 2026–2031.
Pourquoi la livraison hors domicile gagne-t-elle du terrain ?
La livraison hors domicile devrait enregistrer un CAGR de 9,89 % durant la période 2026–2031, les consignes à colis et les points de retrait offrant des alternatives aux remises individuelles au pas de porte.
Quel segment d'utilisation finale présente les prévisions de croissance les plus solides ?
Les soins de santé et les fournitures médicales devraient enregistrer un CAGR de 10,46 % durant la période 2026–2031.
Quelle région représente le plus grand marché de livraison au Vietnam ?
Le sud du Vietnam représentait 45,28 % du marché en 2026, soutenu par la demande de Hô-Chi-Minh-Ville et des provinces industrielles voisines.
Comment les entreprises de livraison répondent-elles à la pression sur les prix ?
Les opérateurs investissent dans le tri automatisé, la gestion numérique des livraisons, l'expansion des réseaux de points de service et les services spécialisés afin d'améliorer l'efficacité opérationnelle et de différencier leurs offres.