
Tamaño y Participación del Mercado de Entrega de Última Milla en Vietnam
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
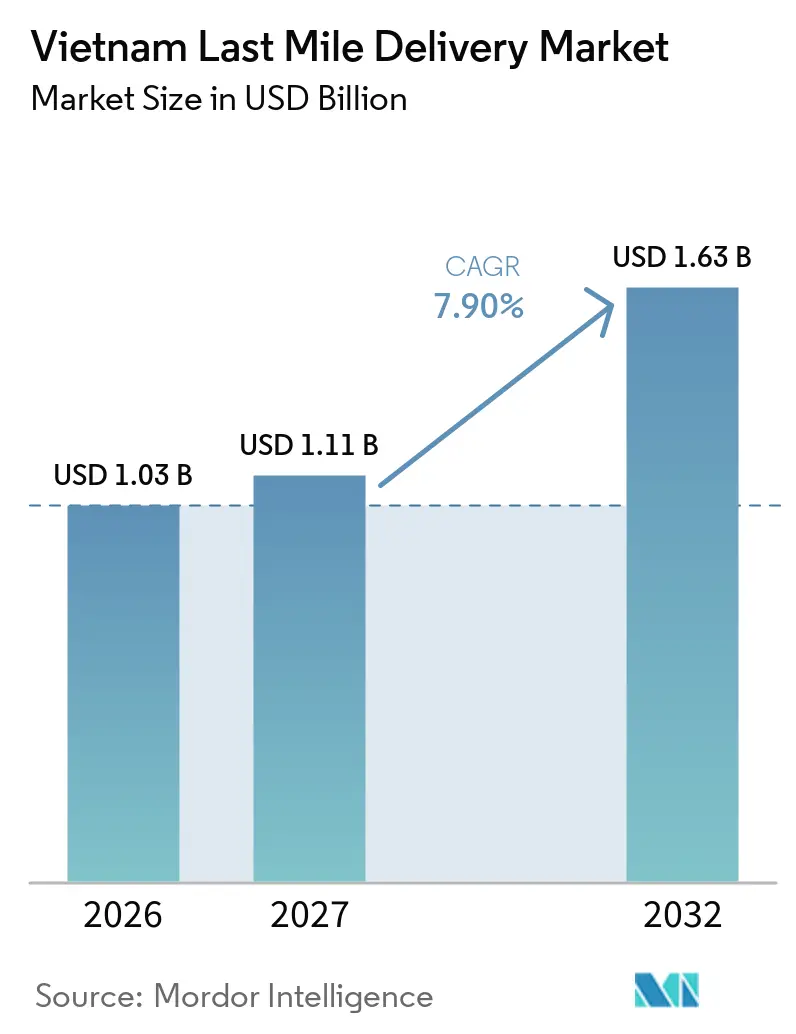
| Tamaño del mercado en el año base (2026) | 1.03 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.63 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.90 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Entrega de Última Milla en Vietnam por Mordor Intelligence
El mercado de entrega de última milla en Vietnam fue valorado en 1,03 mil millones de USD en 2026 y se estima que alcanzará 1,11 mil millones de USD en 2027 y 1,63 mil millones de USD en 2032, registrando una CAGR del 7,90% durante 2027–2032.
La demanda está respaldada por el continuo desplazamiento de las transacciones minoristas hacia los canales en línea, lo que sostiene los volúmenes de paquetes incluso cuando los precios de entrega siguen siendo competitivos. Las redes de entrega se están adaptando a pedidos más pequeños y frecuentes, en particular a medida que el comercio social y las promociones en plataformas de mercado fomentan ciclos de compra más cortos. Las opciones de entrega más rápidas son cada vez más importantes para los comerciantes en las grandes ciudades, lo que aumenta la necesidad de redes locales densas y una capacidad eficiente de última milla. Los pagos digitales pueden reducir los riesgos operativos asociados con la cobranza en efectivo, especialmente para los operadores que integran la confirmación de pago con los flujos de trabajo de entrega. El mercado también enfrenta presión por las tarifas de entrega promedio más bajas, la congestión vial, la rotación de personal y los requisitos de inversión para flotas eléctricas y casilleros de paquetes.
Conclusiones Clave del Informe
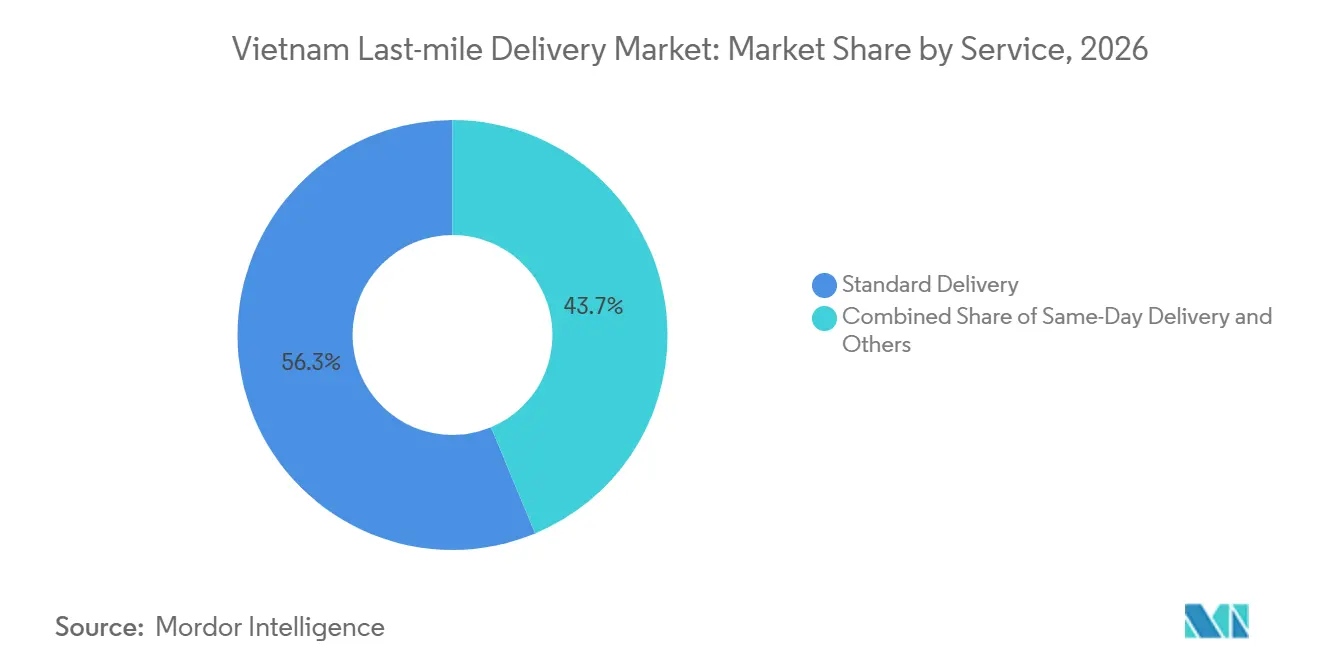
- Por servicio, la entrega estándar representó el 56,28% de la participación del mercado de entrega de última milla en Vietnam en 2026, mientras que se prevé que la entrega en el mismo día registre una CAGR del 9,46% durante 2026–2031.
- Por negocio, B2C representó el 61,47% del tamaño del mercado de entrega de última milla en Vietnam en 2026, mientras que se prevé que C2C registre una CAGR del 8,68% durante 2026–2031.
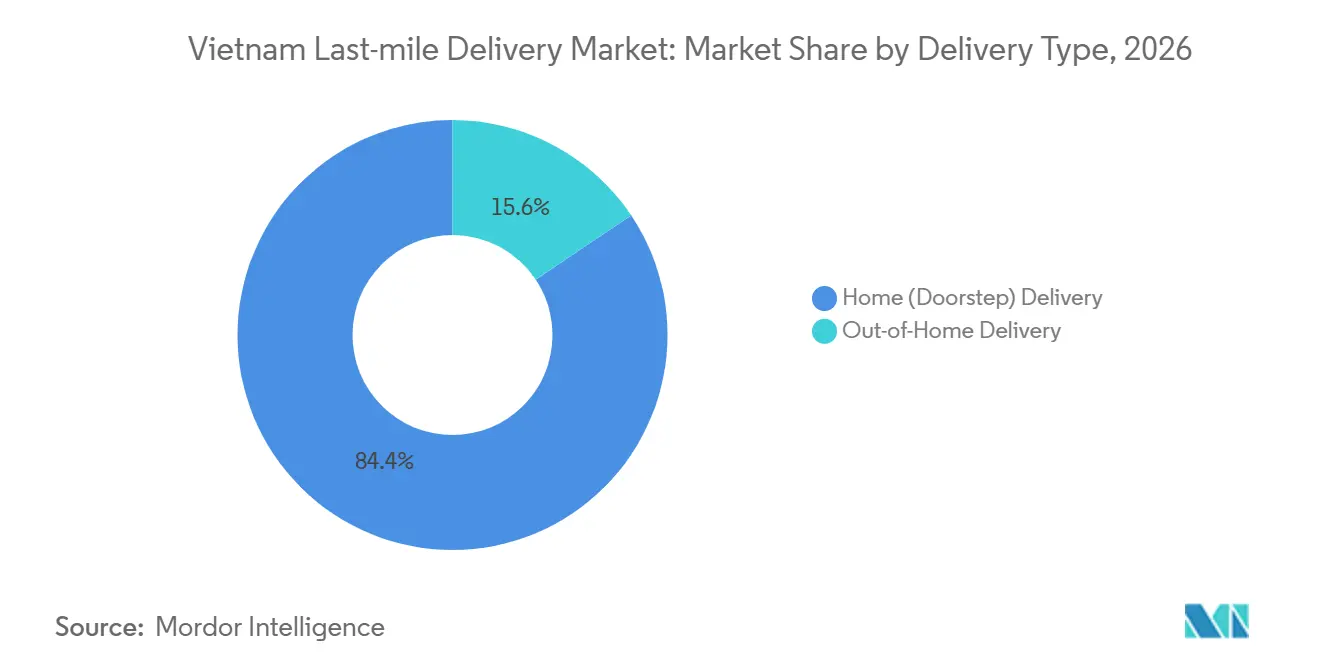
- Por tipo de entrega, la entrega a domicilio o en la puerta representó el 84,37% de la participación del mercado de entrega de última milla en Vietnam en 2026, mientras que se prevé que la entrega fuera del domicilio registre una CAGR del 9,89% durante 2026–2031.
- Por industria de usuario final, el comercio electrónico y el comercio minorista representaron el 40,36% del tamaño del mercado de entrega de última milla en Vietnam en 2026, mientras que se prevé que los suministros sanitarios y médicos registren una CAGR del 10,46% durante 2026–2031.
- Por geografía, el sur de Vietnam representó el 45,28% de la participación del mercado de entrega de última milla en Vietnam en 2026, mientras que se prevé que el centro de Vietnam registre una CAGR del 8,83% durante 2026–2031.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Entrega de Última Milla en Vietnam
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de Paquetes en Comercio Electrónico y Comercio Social | +2.5% | Nacional, concentrado en Ciudad Ho Chi Minh y Hanói | Corto plazo (≤ 2 años) |
| Aumento de la Demanda de los Consumidores por Entregas más Rápidas | +1.5% | Centros urbanos, Ciudad Ho Chi Minh, Hanói y Da Nang | Corto plazo (≤ 2 años) |
| Uso Creciente de Motocicletas para Entregas Urbanas | +1.2% | Principales corredores urbanos, zonas centrales de Ciudad Ho Chi Minh y Hanói | Mediano plazo (2–4 años) |
| Expansión de la Logística Integrada en Plataformas y los Pagos Digitales | +1.0% | Nacional, más fuerte en ciudades de Nivel 1 y Nivel 2 | Mediano plazo (2–4 años) |
| Aumento del Cumplimiento Provincial y los Volúmenes de Pedidos Transfronterizos | +0.8% | Provincias emergentes, el Delta del Mekong y la Costa Centro-Norte | Largo plazo (≥ 4 años) |
| Electrificación de Flotas que Apoya la Reducción de los Costos Operativos de Entrega | +0.6% | Ciudad Ho Chi Minh, Hanói y centros provinciales | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de Paquetes en Comercio Electrónico y Comercio Social
La actividad minorista en línea proporciona una fuente sustancial de demanda de paquetes para el mercado de entrega de última milla en Vietnam. Las transacciones en plataformas de mercado generan envíos frecuentes de paquetes pequeños, lo que aumenta los requisitos de paradas de entrega incluso cuando el valor de cada envío es relativamente bajo. Las transacciones de comercio social también aumentan la importancia de las entregas puntuales de paquetes, el seguimiento confiable y la prueba de entrega. Estos requisitos favorecen a los operadores con redes de entrega densas, sistemas de despacho eficientes y herramientas integradas para comerciantes. El Plan Maestro Nacional de Desarrollo del Comercio Electrónico de Vietnam para 2026–2030 proporciona un contexto de política más amplio para el desarrollo del comercio electrónico y la digitalización de la logística. Los transportistas que conectan las plataformas en línea con redes de entrega escalables están mejor posicionados para atender a los comerciantes en las principales ciudades y mercados provinciales.
Aumento de la Demanda de los Consumidores por Entregas más Rápidas
Shopee introdujo su nivel Hoa Toc Uu Tien, o Urgente Prioritario, a principios de 2026 tras el lanzamiento de opciones de entrega en cuatro horas y en el mismo día en 2025. El desarrollo pone de relieve la creciente importancia de la velocidad de entrega en el comercio electrónico urbano. El cumplimiento más rápido influye en la selección de comerciantes y en la experiencia del cliente, en particular para los pedidos realizados a través de plataformas de mercado en línea. Los transportistas sin capacidad de cumplimiento cercana, sistemas de despacho en tiempo real o disponibilidad suficiente de repartidores pueden tener dificultades para cumplir con ventanas de entrega más cortas. Por lo tanto, se alienta a los operadores a mejorar el posicionamiento del inventario local, la asignación de repartidores y la planificación de la capacidad en períodos de mayor demanda. Estos requisitos favorecen a los proveedores con suficiente densidad de pedidos y escala operativa para mantener la confiabilidad del servicio en las concurridas zonas de entrega urbana.
Uso Creciente de Motocicletas para Entregas Urbanas
Las motocicletas siguen siendo fundamentales para la entrega de paquetes en Vietnam porque pueden circular por calles estrechas y zonas residenciales densas que son difíciles de atender eficientemente con vehículos más grandes. El sistema de transporte establecido en el país basado en motocicletas admite paradas frecuentes y rutas flexibles en los barrios urbanos. Las restricciones a las motocicletas de gasolina en el centro de Hanói también están aumentando la necesidad de que los operadores de entrega evalúen alternativas eléctricas. En junio de 2025, Ahamove se asoció con Selex Motors para desplegar 1.000 motocicletas eléctricas Selex Camel, con el lanzamiento inicial apoyando la adopción de vehículos eléctricos en las operaciones de entrega[1]. Los sistemas de intercambio de baterías pueden reducir el tiempo de inactividad por carga y ayudar a los vehículos a volver al servicio más rápidamente. Los beneficios comerciales de los vehículos eléctricos de dos ruedas dependerán de la disponibilidad de baterías, los acuerdos de mantenimiento, la autonomía operativa y la adopción por parte de los repartidores.
Expansión de la Logística Integrada en Plataformas y los Pagos Digitales
La logística integrada en plataformas conecta los pedidos del mercado, la información de pago, el seguimiento de envíos y la confirmación de entrega dentro de un sistema operativo coordinado. En el ejercicio fiscal 2025, J&T Express reportó un volumen de paquetes en el Sudeste Asiático de 7,66 mil millones, un aumento del 67,8% interanual, lo que pone de relieve la escala de la actividad regional de paquetes[2]. Por otro lado, el uso creciente de pagos sin efectivo en Vietnam crea oportunidades para reducir los requisitos de manejo de efectivo y mejorar la conciliación entre comerciantes y operadores de entrega. La confirmación de pago digital puede ayudar a reducir los errores relacionados con la cobranza y proporcionar una mejor visibilidad del estado del envío. La integración entre las plataformas de comerciantes y los sistemas de transportistas también puede apoyar la planificación de rutas, la gestión de excepciones y las notificaciones de entrega. Estas capacidades son cada vez más relevantes a medida que los operadores de comercio electrónico buscan mejorar la confiabilidad del servicio y gestionar el costo por paquete.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensa Competencia de Precios y Presión sobre los Márgenes | -1.8% | Nacional, más aguda en Ciudad Ho Chi Minh y Hanói | Corto plazo (≤ 2 años) |
| Congestión Urbana e Incertidumbre en los Tiempos de Entrega | -1.0% | Ciudad Ho Chi Minh, Hanói, Da Nang y Hai Phong | Mediano plazo (2–4 años) |
| Alta Rotación de Repartidores y Desafíos de Retención de Personal | -0.9% | Nacional, más aguda en el sur de Vietnam | Mediano plazo (2–4 años) |
| Infraestructura de Carga Limitada y Preparación para Flotas Eléctricas | -0.7% | Corredores provinciales y ciudades de Nivel 2 | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Intensa Competencia de Precios y Presión sobre los Márgenes
El mercado de entrega de última milla en Vietnam enfrenta presión de precios a medida que los transportistas compiten por pedidos de plataformas de mercado y contratos con comerciantes. Los operadores afiliados a plataformas pueden utilizar tarifas de entrega promocionales y servicios integrados para atraer volúmenes de paquetes, lo que dificulta que los proveedores independientes más pequeños recuperen los costos de tecnología, clasificación, repartidores e incorporación. En septiembre de 2025, Ninja Van cesó sus operaciones de entrega urgente B2B y B2C en Vietnam, citando reestructuración y presiones competitivas[3]. La salida ilustra los desafíos que pueden surgir cuando un operador no puede mantener su posición en un mercado sensible al precio. Los proveedores necesitan mejorar la densidad de rutas, la eficiencia de procesamiento y la diferenciación del servicio para proteger los márgenes. La inversión en sistemas de clasificación y redes de puntos de entrega puede ayudar a reducir los costos unitarios, aunque estas iniciativas requieren capital.
Alta Rotación de Repartidores y Desafíos de Retención de Personal
La rotación de personal puede interrumpir la consistencia de las entregas y aumentar el costo de la capacitación y las operaciones diarias. Los nuevos repartidores necesitan tiempo para aprender las rutas de entrega, los procedimientos de los comerciantes, los requisitos de acceso a los edificios y las preferencias de los clientes. La sustitución frecuente de personal puede, por lo tanto, aumentar los tiempos de entrega, las entregas fallidas y los costos operativos. El sector logístico de Vietnam también enfrenta desafíos más amplios para desarrollar una fuerza laboral con habilidades logísticas especializadas. Una mejor asignación de rutas, incentivos de desempeño claros y acuerdos laborales más predecibles pueden ayudar a los operadores a retener a los repartidores experimentados. La gestión de la fuerza laboral sigue siendo importante porque la confiabilidad de las entregas y la satisfacción del cliente dependen en gran medida de la disponibilidad y la ejecución del repartidor en el punto de entrega final.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Servicio: La Entrega Estándar Ancla el Volumen mientras la Entrega en el Mismo Día Remodela la Economía de los Transportistas
La entrega estándar representó el 56,28% de la participación del mercado de entrega de última milla en Vietnam en 2026, lo que refleja la importancia de los pedidos de plataformas de mercado sensibles al precio y los envíos de consumidores no urgentes. La entrega estándar proporciona a los transportistas volúmenes recurrentes de paquetes y apoya una cobertura geográfica más amplia. Sin embargo, los precios competitivos limitan la capacidad de absorber rutas ineficientes, intentos de entrega fallidos y baja densidad de paquetes. Los operadores necesitan una clasificación disciplinada, información de dirección precisa y una programación eficaz de repartidores para proteger la economía unitaria. Es probable que la entrega estándar siga siendo importante para los comerciantes que buscan envíos asequibles y un amplio alcance de clientes.
Se prevé que la entrega en el mismo día registre una CAGR del 9,46% durante 2026–2031. La demanda está respaldada por los niveles de servicio de las plataformas, los requisitos de cumplimiento urbano y las expectativas de los clientes de recibir sus compras más rápidamente. Las operaciones de entrega en el mismo día requieren tiempos de corte de pedidos cortos, inventario cercano y suficiente disponibilidad de repartidores en torno a los grupos de demanda. La entrega urgente también atiende requisitos relacionados, incluida la reposición urgente, los envíos comerciales y los bienes sensibles al tiempo. La viabilidad comercial de la entrega más rápida depende de si los transportistas pueden cumplir con ventanas de servicio más estrictas sin permitir que los costos por paquete aumenten de manera desproporcionada.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Negocio: B2C Domina el Mercado mientras C2C se Expande
B2C representó el 61,47% del tamaño del mercado de entrega de última milla en Vietnam en 2026, respaldado por los flujos de paquetes de comerciantes organizados y plataformas de mercado en línea hacia consumidores individuales. El segmento se beneficia de volúmenes de pedidos recurrentes y una amplia participación de vendedores, aunque las promociones y las ofertas de envío gratuito pueden intensificar la competencia de precios. Los transportistas deben cumplir con los requisitos de servicio de los comerciantes mientras gestionan las entregas fallidas, las devoluciones y la cobranza en efectivo, cuando corresponda. La integración en plataformas puede mejorar el procesamiento de pedidos al conectar etiquetas de envío, seguimiento, estado de pago y confirmación de entrega. La densidad de la red y el cumplimiento confiable siguen siendo factores importantes para mantener la calidad del servicio.
Se prevé que C2C registre una CAGR del 8,68% durante 2026–2031. Los vendedores individuales que utilizan el comercio social, las transmisiones en vivo y los canales de reventa en línea pueden generar envíos frecuentes de paquetes pequeños. Estas transacciones crean oportunidades para los transportistas que ofrecen reservas accesibles, precios transparentes y servicios de recogida convenientes. Sin embargo, los pequeños volúmenes de envíos por vendedor pueden hacer que la consolidación de rutas y el control de costos sean más difíciles. La agrupación dinámica, el despacho preciso y los acuerdos de recogida flexibles pueden ayudar a los transportistas a atender este segmento de manera eficiente. La entrega B2B difiere porque generalmente implica consignaciones comerciales, calendarios de entrega planificados y acuerdos de facturación más estructurados.
Por Tipo de Entrega: La Entrega a Domicilio Lidera mientras las Opciones Fuera del Domicilio se Expanden
La entrega a domicilio o en la puerta representó el 84,37% de la participación del mercado de entrega de última milla en Vietnam en 2026. El segmento se beneficia de las prácticas establecidas de entrega en motocicleta y de la familiaridad de los consumidores con la recepción de paquetes directamente en sus hogares o lugares de trabajo. La entrega a domicilio sigue siendo útil para los pedidos que requieren entrega directa y para las transacciones que implican pago contra reembolso. Sin embargo, los intentos de entrega fallidos, el tiempo de espera, las restricciones de acceso y la congestión pueden aumentar los costos operativos. Las notificaciones de entrega claras, una mejor secuenciación de rutas y acuerdos de entrega flexibles pueden ayudar a los operadores a mejorar el rendimiento de la entrega en el primer intento.
Se prevé que la entrega fuera del domicilio registre una CAGR del 9,89% durante 2026–2031. Los casilleros de paquetes y los puntos de recogida pueden permitir a los transportistas consolidar múltiples envíos en un solo lugar y reducir la necesidad de intentos de entrega repetidos. Estos modelos son particularmente relevantes para complejos de apartamentos, distritos de oficinas, campus y otras ubicaciones con demanda concentrada de paquetes. Su eficacia depende de una ubicación conveniente, la adopción por parte de los clientes, los horarios de recogida y una gestión confiable de los paquetes. La entrega a domicilio seguirá atendiendo una parte sustancial de los envíos, mientras que los puntos de recogida y los casilleros pueden mejorar la eficiencia de la red en las zonas urbanas densas.
Por Industria de Usuario Final: El Comercio Electrónico Lidera mientras la Entrega de Productos Sanitarios se Expande
El comercio electrónico y el comercio minorista representaron el 40,36% de la participación del mercado de entrega de última milla en Vietnam en 2026. Las plataformas de mercado en línea y los sitios web minoristas generan flujos recurrentes de paquetes y picos de demanda periódicos durante las campañas promocionales. Los transportistas que atienden a estos comerciantes necesitan capacidad de clasificación flexible, seguimiento confiable y comunicación receptiva con los clientes. La gestión de devoluciones también es importante para categorías como moda, belleza, cuidado personal y electrónica de consumo. La integración con los sistemas de los comerciantes y una red de entrega densa pueden ayudar a los operadores a gestionar grandes volúmenes mientras mantienen la calidad del servicio.
Se prevé que los suministros sanitarios y médicos registren una CAGR del 10,46% durante 2026–2031, la tasa más rápida entre los segmentos de usuarios finales. La demanda está respaldada por la necesidad de distribuir medicamentos, suministros médicos y otros productos sanitarios de manera confiable a través de canales minoristas e institucionales. Estos envíos pueden requerir trazabilidad, manejo seguro, ventanas de entrega definidas y controles de temperatura para productos sensibles. Los transportistas con procedimientos operativos adecuados y capacidades de cadena de frío pueden estar mejor posicionados para atender los requisitos especializados del sector sanitario. El crecimiento dependerá de las necesidades de distribución sanitaria, el cumplimiento normativo y la capacidad de los proveedores de logística para mantener un servicio confiable en ubicaciones urbanas y provinciales.
Análisis Geográfico
El sur de Vietnam representó el 45,28% del mercado de entrega de última milla en Vietnam en 2026. Ciudad Ho Chi Minh proporciona una base de consumidores densa y una importante concentración de actividad minorista en línea. Las provincias cercanas, incluidas Binh Duong y Dong Nai, contribuyen a la actividad industrial y a la demanda de envíos entre empresas. En octubre de 2025, SPX Express y Frasers Property Vietnam iniciaron la construcción de un centro de clasificación automatizado de 170.000 m² en la provincia de Hung Yen, un desarrollo relevante para la red del norte más que para el sur de Vietnam[4]. Sin embargo, los operadores del sur continúan enfrentando congestión y alta densidad de entregas, lo que hace que las instalaciones de clasificación local, los puntos de recogida y la planificación eficiente de rutas sean importantes para el rendimiento del servicio.
El norte de Vietnam es otro importante centro de distribución, centrado en Hanói y respaldado por inversiones logísticas en la provincia de Hung Yen. El 14 de enero de 2026, GHN inauguró su Centro de Tránsito de Hung Yen, que según se informó cubre 85.500 m² y procesa hasta 165.000 pedidos por hora. El proyecto representó una inversión de 1.000 mil millones de VND (40 millones de USD). SPX Express también inició la construcción de un centro de clasificación automatizado de 170.000 m² en Hung Yen en octubre de 2025, con puesta en marcha prevista para 2027. Estas inversiones tienen como objetivo ampliar la capacidad de procesamiento de paquetes y fortalecer las conexiones entre Hanói y los mercados circundantes. La congestión en Hanói sigue siendo un desafío operativo, lo que aumenta la importancia del despacho coordinado, la capacidad de entrega local y el enrutamiento flexible.
Se prevé que el centro de Vietnam registre una CAGR del 8,83% durante 2026–2031. Da Nang y otros centros urbanos proporcionan una base para la distribución regional, mientras que las ciudades más pequeñas y los mercados provinciales ofrecen oportunidades para ampliar la cobertura de entrega. En comparación con las áreas metropolitanas más grandes del país, la menor densidad de paquetes en algunas ubicaciones puede aumentar el costo de atender a clientes dispersos. Los transportistas pueden abordar este desafío mediante capacidad de clasificación regional, servicios de transporte de línea coordinados, socios de entrega locales y puntos de recogida. El comercio electrónico transfronterizo y una mejor conectividad comercial también pueden crear oportunidades para que los vendedores regionales accedan a mercados más amplios. El ritmo de crecimiento dependerá de los volúmenes de pedidos, la inversión en infraestructura y la capacidad de los operadores para ampliar la cobertura sin aumentar significativamente el costo por entrega.
Panorama Competitivo
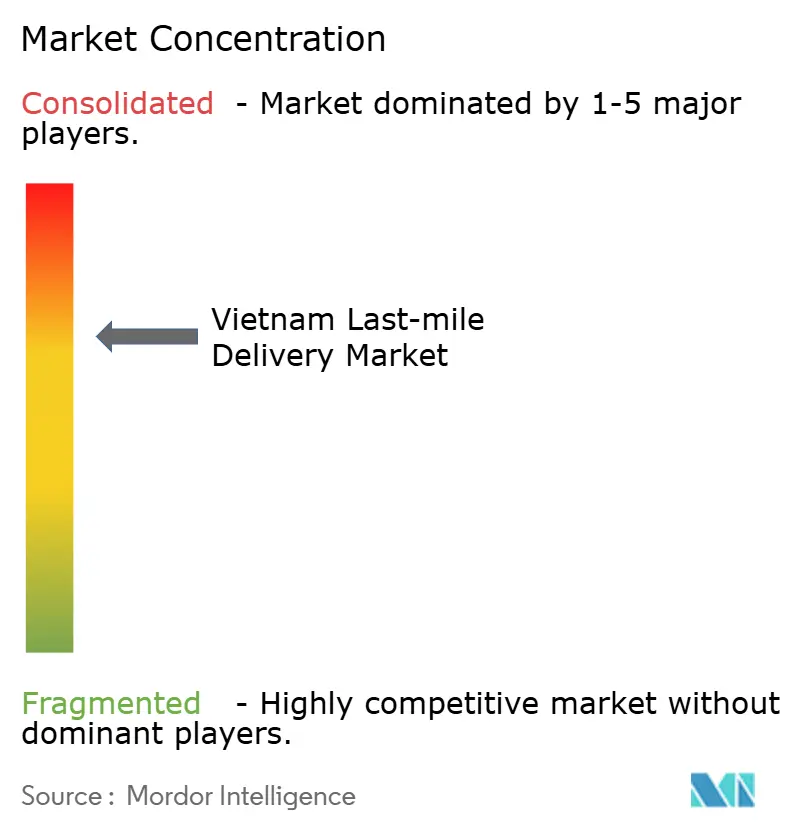
El mercado de entrega de última milla en Vietnam está consolidado, e incluye operadores nacionales, transportistas afiliados a plataformas y proveedores de logística internacionales. Viettel Post, GHN, GHTK y SPX Express se encuentran entre los principales participantes en la entrega nacional de paquetes, mientras que J&T Express se beneficia de una red más amplia en el Sudeste Asiático. La competencia es particularmente intensa en la entrega estándar de paquetes, donde los precios, la cobertura de la red y la confiabilidad del servicio influyen en la selección de los comerciantes. Los operadores buscan fortalecer sus posiciones mediante la clasificación automatizada, la gestión digital de envíos, una cobertura más amplia de puntos de servicio y operaciones de entrega más eficientes. La estructura competitiva del mercado sigue favoreciendo a los proveedores que pueden combinar escala con control de costos y una ejecución de servicio confiable.
La inversión en infraestructura es una herramienta competitiva importante porque la clasificación automatizada y las instalaciones de entrega bien posicionadas pueden mejorar el rendimiento de los paquetes y reducir los costos de manejo. El Centro de Tránsito de Hung Yen de GHN, inaugurado en enero de 2026, añade capacidad de procesamiento a su red del norte. SPX Express y Frasers Property Vietnam comenzaron a desarrollar un gran centro de clasificación automatizado en Hung Yen en octubre de 2025, con puesta en marcha prevista para 2027. SPX también ha informado sobre inversiones en su red de puntos de servicio y asociaciones de entrega. Estas iniciativas reflejan la importancia de combinar grandes centros de procesamiento con opciones convenientes de recogida y entrega local. Sin embargo, el gasto de capital y el riesgo de utilización siguen siendo consideraciones importantes para los operadores que se expanden antes de la demanda.
Los proveedores de logística internacional y las redes integradas se están enfocando en la entrega transfronteriza, los servicios especializados y las mejoras operativas. El 26 de abril de 2026, Viettel Post se convirtió en el Proveedor de Red Nacional de FedEx en Vietnam bajo una asociación estratégica destinada a fortalecer la logística transfronteriza. GEODIS también anunció el despliegue de vehículos eléctricos VinFast EC Van para la entrega urbana B2B y B2C en Ciudad Ho Chi Minh durante 2026. Estos desarrollos destacan las oportunidades en el cumplimiento transfronterizo y la entrega urbana de menores emisiones. La distribución sanitaria y otros servicios especializados también pueden proporcionar diferenciación donde la confiabilidad y los requisitos de manejo importan más que el precio de entrega más bajo. El rendimiento competitivo dependerá de la integración de la red, el servicio al cliente, la densidad de entregas y la capacidad de mantener una economía unitaria sostenible.
Líderes de la Industria de Entrega de Última Milla en Vietnam
-
Viettel Post Joint Stock Corporation
-
Giao Hang Nhanh (GHN)
-
J&T Express Vietnam
-
SPX Express
-
DHL Express Vietnam
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Marzo de 2026: Vietnam Post Corporation y DHL Express renovaron su acuerdo de empresa conjunta en marzo de 2026 para profundizar la cooperación en la entrega urgente internacional y el servicio VNQuick Post.
- Enero de 2026: GHN inauguró su Centro de Tránsito de Hung Yen de 85.500 m² el 14 de enero de 2026, con una capacidad de procesamiento reportada de 165.000 pedidos por hora y una inversión de 1.000 mil millones de VND (40 millones de USD).
- Octubre de 2025: SPX Express y Frasers Property Vietnam iniciaron la construcción de un centro de clasificación automatizado de 170.000 m² en la provincia de Hung Yen, con puesta en marcha prevista para 2027 y una capacidad de diseño reportada de 7 millones de paquetes por día.
- Septiembre de 2025: Ninja Van cesó las operaciones de entrega urgente B2B y B2C en Vietnam el 30 de septiembre de 2025, en medio de una reestructuración y presiones competitivas.
Alcance del Informe del Mercado de Entrega de Última Milla en Vietnam
| Entrega en el Mismo Día |
| Entrega Urgente |
| Entrega Estándar |
| B2B (Empresa a Empresa) |
| B2C (Empresa a Consumidor) |
| C2C (Consumidor a Consumidor) |
| Entrega a Domicilio (en la Puerta) |
| Entrega Fuera del Domicilio |
| Moda y Estilo de Vida |
| Belleza, Bienestar y Cuidado Personal |
| Electrónica y Equipos Eléctricos |
| Alimentación, Comestibles y Bebidas |
| Salud y Productos Farmacéuticos |
| Servicios Bancarios y Financieros |
| Muebles, Productos para el Hogar y la Oficina |
| Bienes Industriales |
| Otras Industrias de Usuarios Finales |
| Norte de Vietnam |
| Centro de Vietnam |
| Sur de Vietnam |
| Por Servicio | Entrega en el Mismo Día |
| Entrega Urgente | |
| Entrega Estándar | |
| Por Negocio | B2B (Empresa a Empresa) |
| B2C (Empresa a Consumidor) | |
| C2C (Consumidor a Consumidor) | |
| Por Tipo de Entrega | Entrega a Domicilio (en la Puerta) |
| Entrega Fuera del Domicilio | |
| Por Industria de Usuario Final | Moda y Estilo de Vida |
| Belleza, Bienestar y Cuidado Personal | |
| Electrónica y Equipos Eléctricos | |
| Alimentación, Comestibles y Bebidas | |
| Salud y Productos Farmacéuticos | |
| Servicios Bancarios y Financieros | |
| Muebles, Productos para el Hogar y la Oficina | |
| Bienes Industriales | |
| Otras Industrias de Usuarios Finales | |
| Por Región | Norte de Vietnam |
| Centro de Vietnam | |
| Sur de Vietnam |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el mercado de entrega de última milla en Vietnam?
Se prevé que el mercado registre una CAGR del 7,90% de 2027 a 2032, alcanzando 1,63 mil millones de USD en 2032.
¿Qué segmento de servicio está creciendo más rápido?
Se prevé que la entrega en el mismo día registre una CAGR del 9,46% durante 2026–2031.
¿Por qué está ganando terreno la entrega fuera del domicilio?
Se prevé que la entrega fuera del domicilio registre una CAGR del 9,89% durante 2026–2031, ya que los casilleros de paquetes y los puntos de recogida ofrecen alternativas a las entregas individuales en la puerta.
¿Qué segmento de usuario final tiene el mayor crecimiento previsto?
Se prevé que los suministros sanitarios y médicos registren una CAGR del 10,46% durante 2026–2031.
¿Qué región es el mayor mercado de entrega en Vietnam?
El sur de Vietnam representó el 45,28% del mercado en 2026, respaldado por la demanda de Ciudad Ho Chi Minh y las provincias industriales vecinas.
¿Cómo están respondiendo las empresas de entrega a la presión de precios?
Los operadores están invirtiendo en clasificación automatizada, gestión digital de entregas, redes ampliadas de puntos de servicio y servicios especializados para mejorar la eficiencia operativa y diferenciar sus ofertas.