
Marktgröße und Marktanteile der letzten Meile in Vietnam
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
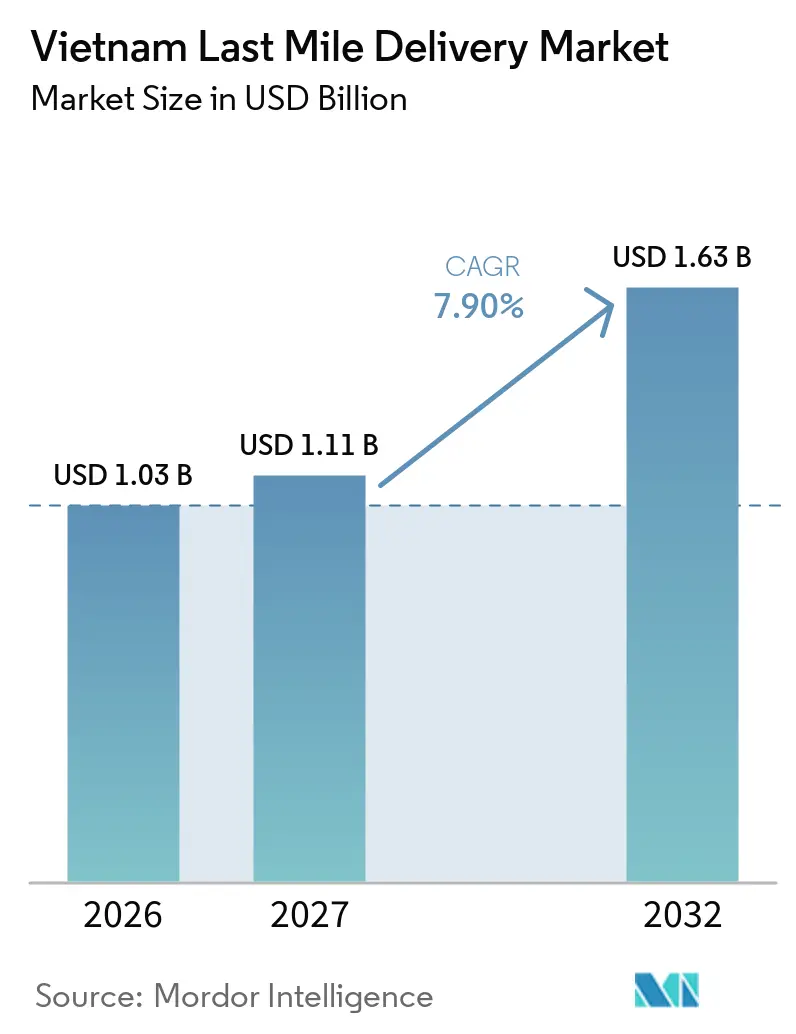
| Marktgröße im Basisjahr (2026) | 1.03 Milliarden US-Dollar |
| Marktgröße (2027) | 1.11 Milliarden US-Dollar |
| Marktgröße (2032) | 1.63 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.90 % |
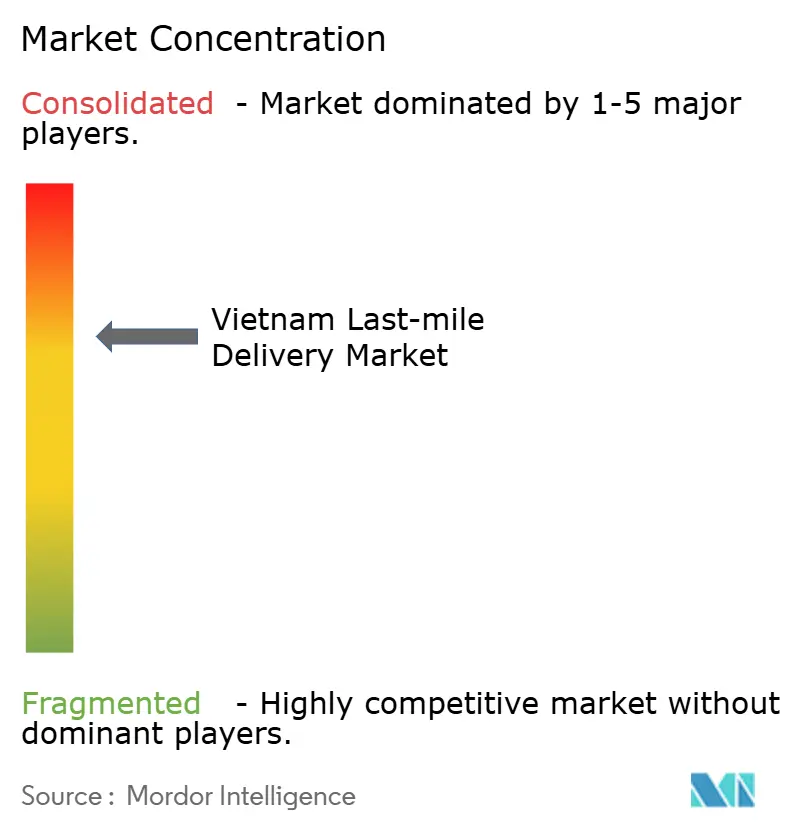
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der letzten Meile in Vietnam von Mordor Intelligence
Der Markt für die letzte Meile in Vietnam wurde im Jahr 2026 auf 1,03 Milliarden USD geschätzt und wird voraussichtlich 2027 1,11 Milliarden USD und bis 2032 1,63 Milliarden USD erreichen, was einem CAGR von 7,90 % im Zeitraum 2027–2032 entspricht.
Die Nachfrage wird durch die anhaltende Verlagerung von Einzelhandelstransaktionen auf Online-Kanäle gestützt, die das Paketvolumen auch dann aufrechterhalten, wenn die Lieferpreise wettbewerbsfähig bleiben. Liefernetzwerke passen sich kleineren und häufigeren Bestellungen an, insbesondere da Social-Commerce und Marktplatzaktionen kürzere Kaufzyklen fördern. Schnellere Lieferoptionen werden für Händler in Großstädten immer wichtiger, was den Bedarf an dichten lokalen Netzwerken und effizienter Kapazität auf der letzten Meile erhöht. Digitale Zahlungen können die operativen Risiken im Zusammenhang mit der Bargeldabwicklung verringern, insbesondere für Betreiber, die die Zahlungsbestätigung in Lieferabläufe integrieren. Der Markt steht auch unter dem Druck niedrigerer durchschnittlicher Liefergebühren, Straßenstaus, Mitarbeiterfluktuation sowie Investitionsanforderungen für Elektrofahrzeugflotten und Paketschließfächer.
Wichtigste Erkenntnisse des Berichts
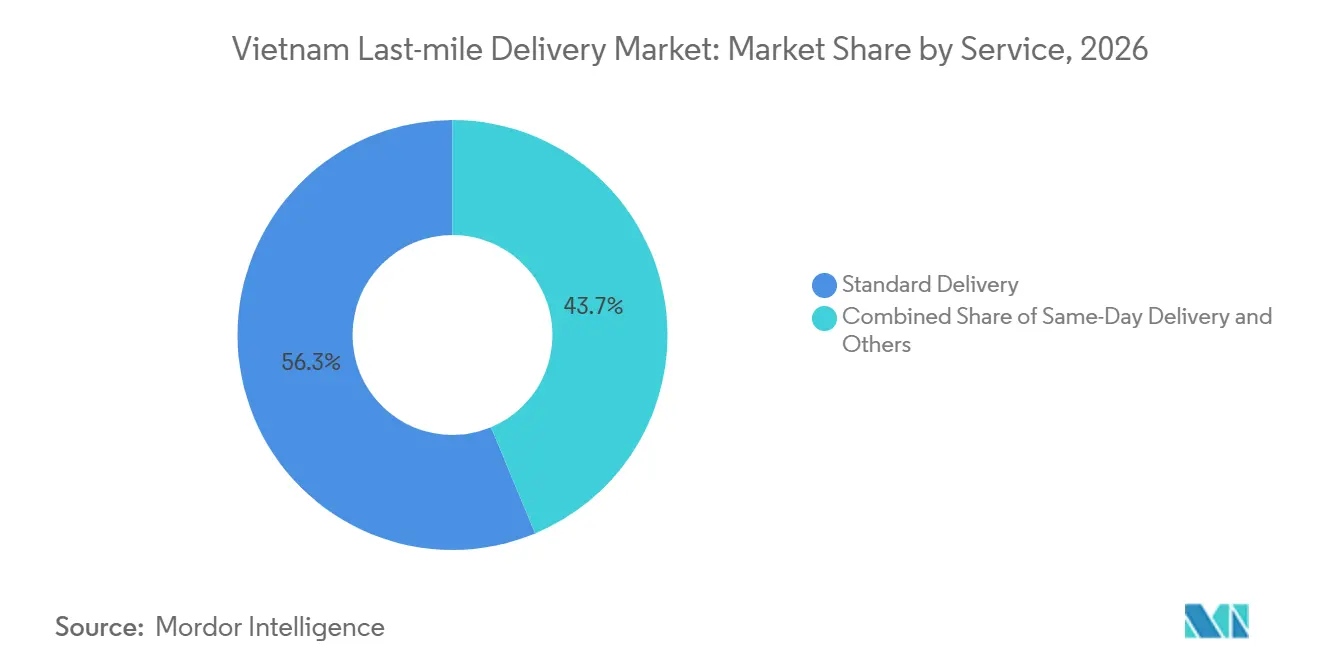
- Nach Dienstleistung entfiel im Jahr 2026 ein Anteil von 56,28 % am Markt für die letzte Meile in Vietnam auf die Standardlieferung, während für die Gleichtag-Lieferung ein CAGR von 9,46 % im Zeitraum 2026–2031 prognostiziert wird.
- Nach Geschäftsbereich entfiel im Jahr 2026 ein Anteil von 61,47 % an der Marktgröße der letzten Meile in Vietnam auf B2C, während für C2C ein CAGR von 8,68 % im Zeitraum 2026–2031 prognostiziert wird.
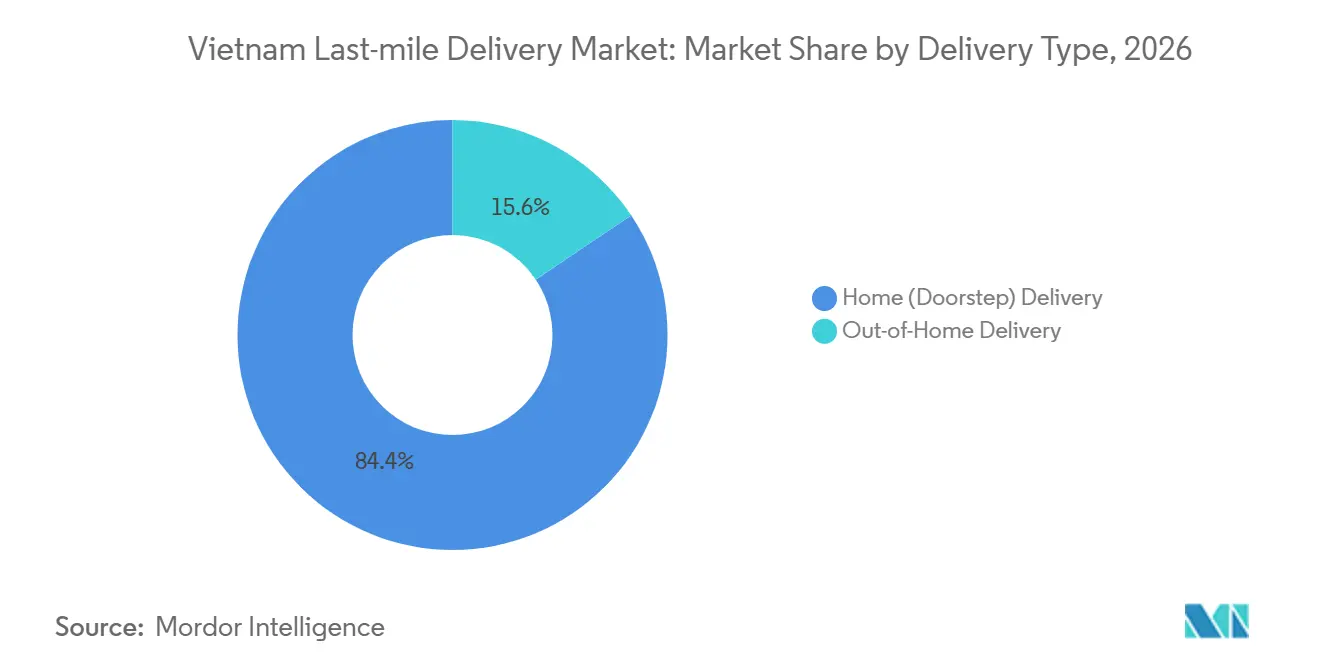
- Nach Lieferart entfiel im Jahr 2026 ein Anteil von 84,37 % am Markt für die letzte Meile in Vietnam auf die Haus- oder Türzustellung, während für die Abhollieferung außerhalb des Hauses ein CAGR von 9,89 % im Zeitraum 2026–2031 prognostiziert wird.
- Nach Endverbraucherbranche entfiel im Jahr 2026 ein Anteil von 40,36 % an der Marktgröße der letzten Meile in Vietnam auf E-Commerce und Einzelhandel, während für Gesundheitswesen und medizinische Versorgungsgüter ein CAGR von 10,46 % im Zeitraum 2026–2031 prognostiziert wird.
- Nach Geografie entfiel im Jahr 2026 ein Anteil von 45,28 % am Markt für die letzte Meile in Vietnam auf Südvietnam, während für Zentralvietnam ein CAGR von 8,83 % im Zeitraum 2026–2031 prognostiziert wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Erkenntnisse zur letzten Meile in Vietnam
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Pakete im E-Commerce und Social-Commerce | +2.5% | National, konzentriert in Ho-Chi-Minh-Stadt und Hanoi | Kurzfristig (≤ 2 Jahre) |
| Steigende Verbrauchernachfrage nach schnelleren Lieferungen | +1.5% | Städtische Zentren, Ho-Chi-Minh-Stadt, Hanoi und Da Nang | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung von Zweirädern für städtische Lieferungen | +1.2% | Wichtige städtische Korridore, Ho-Chi-Minh-Stadt und Kernzonen Hanois | Mittelfristig (2–4 Jahre) |
| Ausbau plattformintegrierter Logistik und digitaler Zahlungen | +1.0% | National, am stärksten in Städten der Klasse 1 und Klasse 2 | Mittelfristig (2–4 Jahre) |
| Zunehmende Auftragserfüllung in Provinzen und steigende grenzüberschreitende Bestellvolumina | +0.8% | Aufstrebende Provinzen, das Mekong-Delta und die nördliche Zentralküste | Langfristig (≥ 4 Jahre) |
| Elektrifizierung der Flotte zur Senkung der Betriebskosten bei der Lieferung | +0.6% | Ho-Chi-Minh-Stadt, Hanoi und Provinzzentren | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Pakete im E-Commerce und Social-Commerce
Der Online-Einzelhandel stellt eine wesentliche Quelle der Paketnachfrage für den Markt für die letzte Meile in Vietnam dar. Marktplatztransaktionen erzeugen häufige Kleinsendungen und erhöhen die Anforderungen an Lieferstopps, auch wenn der Wert jeder Sendung relativ gering ist. Social-Commerce-Transaktionen erhöhen zudem die Bedeutung pünktlicher Paketübergaben, zuverlässiger Sendungsverfolgung und Liefernachweise. Diese Anforderungen begünstigen Betreiber mit dichten Liefernetzwerken, effizienten Dispositionssystemen und integrierten Händler-Tools. Vietnams nationaler Masterplan zur Entwicklung des E-Commerce für 2026–2030 bietet einen breiteren politischen Rahmen für die Entwicklung des E-Commerce und die Digitalisierung der Logistik. Spediteure, die Online-Plattformen mit skalierbaren Liefernetzwerken verbinden, sind besser positioniert, um Händler in Großstädten und Provinzmärkten zu bedienen.
Steigende Verbrauchernachfrage nach schnelleren Lieferungen
Shopee führte Anfang 2026 seine Stufe Hoa Toc Uu Tien, oder Priority Express, ein, nachdem 2025 Vier-Stunden- und Gleichtag-Lieferoptionen eingeführt worden waren. Diese Entwicklung unterstreicht die zunehmende Bedeutung der Liefergeschwindigkeit im städtischen E-Commerce. Eine schnellere Auftragserfüllung beeinflusst die Händlerauswahl und das Kundenerlebnis, insbesondere bei Bestellungen über Online-Marktplätze. Spediteure ohne nahegelegene Erfüllungskapazitäten, Echtzeit-Dispositionssysteme oder ausreichende Fahrerverfügbarkeit könnten Schwierigkeiten haben, kürzere Lieferfenster einzuhalten. Betreiber werden daher ermutigt, die lokale Bestandspositionierung, die Fahrerzuteilung und die Kapazitätsplanung für Spitzenzeiten zu verbessern. Diese Anforderungen begünstigen Anbieter mit ausreichender Bestelldichte und operativer Größe, um die Zuverlässigkeit des Dienstes in stark frequentierten städtischen Lieferzonen aufrechtzuerhalten.
Zunehmende Nutzung von Zweirädern für städtische Lieferungen
Motorräder bleiben für die Paketzustellung in Vietnam von zentraler Bedeutung, da sie enge Straßen und dichte Wohngebiete befahren können, die für größere Fahrzeuge schwer effizient zu bedienen sind. Das etablierte motorradbasierte Transportsystem des Landes unterstützt häufige Stopps und flexible Routenführung in städtischen Vierteln. Beschränkungen für benzinbetriebene Motorräder in der Innenstadt von Hanoi erhöhen zudem den Bedarf für Lieferbetreiber, elektrische Alternativen zu prüfen. Im Juni 2025 kooperierte Ahamove mit Selex Motors, um 1.000 elektrische Selex-Camel-Motorräder einzusetzen, wobei der erste Rollout die Einführung von Elektrofahrzeugen im Lieferbetrieb unterstützte[1]. Batteriewechselsysteme können Ladeausfallzeiten reduzieren und dazu beitragen, dass Fahrzeuge schneller wieder in Betrieb genommen werden können. Die wirtschaftlichen Vorteile elektrischer Zweiräder hängen von der Batterieverfügbarkeit, Wartungsvereinbarungen, der Betriebsreichweite und der Akzeptanz durch die Fahrer ab.
Ausbau plattformintegrierter Logistik und digitaler Zahlungen
Plattformintegrierte Logistik verbindet Marktplatzbestellungen, Zahlungsinformationen, Sendungsverfolgung und Lieferbestätigung innerhalb eines koordinierten Betriebssystems. Im Geschäftsjahr 2025 meldete J&T Express ein Paketvolumen in Südostasien von 7,66 Milliarden, ein Anstieg von 67,8 % im Jahresvergleich, was das Ausmaß der regionalen Paketaktivität verdeutlicht[2]. Darüber hinaus schafft Vietnams zunehmende Nutzung bargeldloser Zahlungen Möglichkeiten, den Bargeldabwicklungsbedarf zu reduzieren und die Abstimmung zwischen Händlern und Lieferbetreibern zu verbessern. Die digitale Zahlungsbestätigung kann dazu beitragen, abwicklungsbezogene Fehler zu reduzieren und eine bessere Transparenz über den Sendungsstatus zu bieten. Die Integration zwischen Händlerplattformen und Spediteursystemen kann auch die Routenplanung, das Ausnahmemanagement und Lieferbenachrichtigungen unterstützen. Diese Fähigkeiten werden zunehmend relevant, da E-Commerce-Betreiber die Zuverlässigkeit des Dienstes verbessern und die Kosten pro Paket steuern möchten.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Intensiver Preiswettbewerb und Margendruck | -1.8% | National, am stärksten ausgeprägt in Ho-Chi-Minh-Stadt und Hanoi | Kurzfristig (≤ 2 Jahre) |
| Städtische Staus und Unsicherheit bei Lieferzeiten | -1.0% | Ho-Chi-Minh-Stadt, Hanoi, Da Nang und Hai Phong | Mittelfristig (2–4 Jahre) |
| Hohe Fahrerfluktuation und Herausforderungen bei der Mitarbeiterbindung | -0.9% | National, am stärksten ausgeprägt in Südvietnam | Mittelfristig (2–4 Jahre) |
| Begrenzte Ladeinfrastruktur und Bereitschaft zur Elektroflotte | -0.7% | Provinzkorridore und Städte der Klasse 2 | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Intensiver Preiswettbewerb und Margendruck
Der Markt für die letzte Meile in Vietnam steht unter Preisdruck, da Spediteure um Marktplatzbestellungen und Händlerverträge konkurrieren. Plattformgebundene Betreiber können Sonderlieferpreise und integrierte Dienstleistungen nutzen, um Paketvolumina anzuziehen, was es kleineren unabhängigen Anbietern erschwert, Technologie-, Sortier-, Fahrer- und Onboarding-Kosten zu decken. Im September 2025 stellte Ninja Van seinen B2B- und B2C-Expresslieferbetrieb in Vietnam ein und verwies auf Umstrukturierungen und Wettbewerbsdruck[3]. Der Rückzug veranschaulicht die Herausforderungen, die entstehen können, wenn ein Betreiber seine Position in einem preissensiblen Markt nicht aufrechterhalten kann. Anbieter müssen die Routendichte, die Verarbeitungseffizienz und die Servicedifferenzierung verbessern, um die Margen zu schützen. Investitionen in Sortiersysteme und Lieferpunktnetzwerke können dazu beitragen, die Stückkosten zu senken, obwohl diese Initiativen Kapital erfordern.
Hohe Fahrerfluktuation und Herausforderungen bei der Mitarbeiterbindung
Mitarbeiterfluktuation kann die Lieferkonsistenz stören und die Kosten für Schulungen und den täglichen Betrieb erhöhen. Neue Fahrer benötigen Zeit, um Lieferrouten, Händlerverfahren, Gebäudezugangsanforderungen und Kundenpräferenzen zu erlernen. Häufiger Personalwechsel kann daher die Lieferzeiten, fehlgeschlagene Übergaben und Betriebskosten erhöhen. Der Logistiksektor Vietnams steht auch vor umfassenderen Herausforderungen bei der Entwicklung einer Belegschaft mit spezialisierten Logistikkenntnissen. Eine bessere Routenzuteilung, klare Leistungsanreize und vorhersehbarere Arbeitsbedingungen können Betreibern helfen, erfahrene Fahrer zu halten. Das Personalmanagement bleibt wichtig, da Lieferzuverlässigkeit und Kundenzufriedenheit stark von der Fahrerverfügbarkeit und der Ausführung am letzten Lieferpunkt abhängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistung: Standardlieferung sichert das Volumen, während die Gleichtag-Lieferung die Spediteurswirtschaft neu gestaltet
Die Standardlieferung entfiel im Jahr 2026 auf 56,28 % des Marktanteils der letzten Meile in Vietnam, was die Bedeutung preissensibler Marktplatzbestellungen und nicht dringlicher Verbrauchersendungen widerspiegelt. Die Standardlieferung bietet Spediteuren wiederkehrende Paketvolumina und unterstützt eine breitere geografische Abdeckung. Wettbewerbsfähige Preise schränken jedoch die Fähigkeit ein, ineffiziente Routen, fehlgeschlagene Lieferversuche und geringe Paketdichte zu absorbieren. Betreiber benötigen diszipliniertes Sortieren, genaue Adressinformationen und eine effektive Fahrereinsatzplanung, um die Stückwirtschaft zu schützen. Die Standardlieferung wird voraussichtlich für Händler, die erschwinglichen Versand und eine breite Kundenreichweite anstreben, wichtig bleiben.
Für die Gleichtag-Lieferung wird ein CAGR von 9,46 % im Zeitraum 2026–2031 prognostiziert. Die Nachfrage wird durch Plattform-Servicestufen, städtische Erfüllungsanforderungen und Kundenerwartungen an einen schnelleren Erhalt von Einkäufen gestützt. Gleichtag-Operationen erfordern kurze Bestellannahmeschlusszeiten, nahegelegene Bestände und ausreichende Fahrerverfügbarkeit rund um Nachfragecluster. Die Expresslieferung bedient auch verwandte Anforderungen, einschließlich dringender Nachschublieferungen, Geschäftssendungen und zeitkritischer Waren. Die wirtschaftliche Tragfähigkeit schnellerer Lieferungen hängt davon ab, ob Spediteure engere Servicefenster einhalten können, ohne die Kosten pro Paket unverhältnismäßig stark steigen zu lassen.

Nach Geschäftsbereich: B2C dominiert den Markt, während C2C expandiert
B2C entfiel im Jahr 2026 auf 61,47 % der Marktgröße der letzten Meile in Vietnam, gestützt durch Paketströme von organisierten Händlern und Online-Marktplätzen an einzelne Verbraucher. Das Segment profitiert von wiederkehrenden Bestellvolumina und breiter Händlerbeteiligung, obwohl Aktionen und kostenlose Versandangebote den Preiswettbewerb verschärfen können. Spediteure müssen die Serviceanforderungen der Händler erfüllen und gleichzeitig fehlgeschlagene Lieferungen, Retouren und Bargeldabwicklung, wo zutreffend, verwalten. Die Plattformintegration kann die Auftragsabwicklung verbessern, indem Versandetiketten, Sendungsverfolgung, Zahlungsstatus und Lieferbestätigung verbunden werden. Netzwerkdichte und zuverlässige Auftragserfüllung bleiben wichtige Faktoren für die Aufrechterhaltung der Servicequalität.
Für C2C wird ein CAGR von 8,68 % im Zeitraum 2026–2031 prognostiziert. Einzelne Verkäufer, die Social-Commerce, Livestreaming und Online-Wiederverkaufskanäle nutzen, können häufige Kleinsendungen generieren. Diese Transaktionen schaffen Möglichkeiten für Spediteure, die zugängliche Buchung, transparente Preisgestaltung und bequeme Abholservices anbieten. Geringe Sendungsvolumina pro Verkäufer können jedoch die Routenkonsolidierung und Kostenkontrolle erschweren. Dynamische Bündelung, genaue Disposition und flexible Abholvereinbarungen können Spediteuren helfen, dieses Segment effizient zu bedienen. Die B2B-Lieferung unterscheidet sich, da sie im Allgemeinen Geschäftssendungen, geplante Lieferpläne und strukturiertere Rechnungsstellungsvereinbarungen umfasst.
Nach Lieferart: Türzustellung führt, während Abholoptionen außerhalb des Hauses expandieren
Die Haus- oder Türzustellung entfiel im Jahr 2026 auf 84,37 % des Marktanteils der letzten Meile in Vietnam. Das Segment profitiert von etablierten Motorrad-Lieferpraktiken und der Vertrautheit der Verbraucher mit dem direkten Empfang von Paketen zu Hause oder am Arbeitsplatz. Die Türzustellung bleibt nützlich für Bestellungen, die eine direkte Übergabe erfordern, und für Transaktionen mit Nachnahme. Erfolglose Lieferversuche, Wartezeiten, Zugangsbeschränkungen und Staus können jedoch die Betriebskosten erhöhen. Klare Lieferbenachrichtigungen, verbesserte Routensequenzierung und flexible Übergabevereinbarungen können Betreibern helfen, die Lieferleistung beim ersten Versuch zu verbessern.
Für die Abhollieferung außerhalb des Hauses wird ein CAGR von 9,89 % im Zeitraum 2026–2031 prognostiziert. Paketschließfächer und Abholpunkte können es Spediteuren ermöglichen, mehrere Sendungen an einem einzigen Standort zu konsolidieren und den Bedarf an wiederholten Lieferversuchen zu reduzieren. Diese Modelle sind besonders relevant für Apartmentkomplexe, Büroviertel, Campusse und andere Standorte mit konzentrierter Paketnachfrage. Ihre Wirksamkeit hängt von einer günstigen Platzierung, der Akzeptanz durch die Kunden, den Abholzeiten und einem zuverlässigen Paketmanagement ab. Die Türzustellung wird weiterhin einen erheblichen Anteil der Sendungen bedienen, während Abholpunkte und Schließfächer die Netzwerkeffizienz in dichten städtischen Gebieten verbessern können.
Nach Endverbraucherbranche: E-Commerce führt, während die Gesundheitslieferung expandiert
E-Commerce und Einzelhandel entfielen im Jahr 2026 auf 40,36 % des Marktanteils der letzten Meile in Vietnam. Online-Marktplätze und Einzelhandelswebsites erzeugen wiederkehrende Paketströme und periodische Nachfragespitzen während Werbekampagnen. Spediteure, die diese Händler bedienen, benötigen flexible Sortierkapazitäten, zuverlässige Sendungsverfolgung und reaktionsschnelle Kundenkommunikation. Das Retourenmanagement ist auch für Kategorien wie Mode, Schönheit, Körperpflege und Unterhaltungselektronik wichtig. Die Integration mit Händlersystemen und ein dichtes Liefernetzwerk können Betreibern helfen, hohe Volumina bei gleichbleibender Servicequalität zu bewältigen.
Für Gesundheitswesen und medizinische Versorgungsgüter wird ein CAGR von 10,46 % im Zeitraum 2026–2031 prognostiziert, die schnellste Rate unter den Endverbrauchersegmenten. Die Nachfrage wird durch den Bedarf gestützt, Medikamente, medizinische Versorgungsgüter und andere Gesundheitsprodukte zuverlässig über Einzel- und institutionelle Kanäle zu verteilen. Diese Sendungen können Rückverfolgbarkeit, sichere Handhabung, definierte Lieferfenster und Temperaturkontrollen für empfindliche Produkte erfordern. Spediteure mit geeigneten Betriebsverfahren und Kühlkettenkapazitäten sind möglicherweise besser positioniert, um spezialisierte Gesundheitsanforderungen zu erfüllen. Das Wachstum wird von den Vertriebsbedürfnissen im Gesundheitswesen, der Einhaltung gesetzlicher Vorschriften und der Fähigkeit der Logistikdienstleister abhängen, einen zuverlässigen Service in städtischen und provinziellen Standorten aufrechtzuerhalten.
Geografische Analyse
Südvietnam entfiel im Jahr 2026 auf 45,28 % des Marktes für die letzte Meile in Vietnam. Ho-Chi-Minh-Stadt bietet eine dichte Verbraucherbasis und eine wichtige Konzentration von Online-Einzelhandelsaktivitäten. Benachbarte Provinzen, darunter Binh Duong und Dong Nai, tragen zur Industrieaktivität und zur Nachfrage nach Geschäftssendungen bei. Im Oktober 2025 begannen SPX Express und Frasers Property Vietnam mit dem Bau eines 170.000 m² großen automatisierten Sortierzentrums in der Provinz Hung Yen, eine Entwicklung, die eher für das nördliche Netzwerk als für Südvietnam relevant ist[4]. Südliche Betreiber sehen sich dennoch weiterhin mit Staus und hoher Lieferdichte konfrontiert, was lokale Sortieranlagen, Abholpunkte und eine effiziente Routenplanung für die Serviceleistung wichtig macht.
Nordvietnam ist ein weiterer wichtiger Lieferknotenpunkt, der auf Hanoi ausgerichtet ist und durch Logistikinvestitionen in der Provinz Hung Yen unterstützt wird. Am 14. Januar 2026 eröffnete GHN sein Hung-Yen-Transitcenter, das Berichten zufolge 85.500 m² umfasst und bis zu 165.000 Bestellungen pro Stunde verarbeiten kann. Das Projekt stellte eine Investition von 1.000 Milliarden VND (40 Millionen USD) dar. SPX Express begann im Oktober 2025 ebenfalls mit dem Bau eines 170.000 m² großen automatisierten Sortierzentrums in Hung Yen, mit geplanter Inbetriebnahme im Jahr 2027. Diese Investitionen sollen die Paketverarbeitungskapazität erweitern und die Verbindungen zwischen Hanoi und den umliegenden Märkten stärken. Staus in Hanoi bleiben eine betriebliche Herausforderung und erhöhen die Bedeutung einer koordinierten Disposition, lokaler Lieferkapazitäten und flexibler Routenführung.
Für Zentralvietnam wird ein CAGR von 8,83 % im Zeitraum 2026–2031 prognostiziert. Da Nang und andere städtische Zentren bieten eine Basis für die regionale Distribution, während kleinere Städte und Provinzmärkte Möglichkeiten zur Erweiterung der Lieferabdeckung bieten. Im Vergleich zu den größten Ballungsräumen des Landes kann eine geringere Paketdichte an einigen Standorten die Kosten für die Bedienung verstreuter Kunden erhöhen. Spediteure können dieser Herausforderung durch regionale Sortierkapazitäten, koordinierte Fernverkehrsdienstleistungen, lokale Lieferpartner und Abholpunkte begegnen. Grenzüberschreitender E-Commerce und verbesserte Handelsverbindungen können auch Möglichkeiten für regionale Verkäufer schaffen, auf breitere Märkte zuzugreifen. Das Wachstumstempo wird von den Bestellvolumina, Infrastrukturinvestitionen und der Fähigkeit der Betreiber abhängen, die Abdeckung zu erweitern, ohne die Kosten pro Lieferung wesentlich zu erhöhen.
Wettbewerbslandschaft
Der Markt für die letzte Meile in Vietnam ist konsolidiert und umfasst inländische Betreiber, plattformgebundene Spediteure und internationale Logistikdienstleister. Viettel Post, GHN, GHTK und SPX Express gehören zu den wichtigsten Teilnehmern im inländischen Paketliefergeschäft, während J&T Express von einem breiteren südostasiatischen Netzwerk profitiert. Der Wettbewerb ist besonders stark bei der Standard-Paketlieferung, wo Preisgestaltung, Netzwerkabdeckung und Servicezuverlässigkeit die Händlerauswahl beeinflussen. Betreiber versuchen, ihre Positionen durch automatisiertes Sortieren, digitales Sendungsmanagement, eine breitere Servicepunktabdeckung und effizientere Lieferbetriebe zu stärken. Die Wettbewerbsstruktur des Marktes begünstigt weiterhin Anbieter, die Größe mit Kostenkontrolle und zuverlässiger Serviceausführung verbinden können.
Infrastrukturinvestitionen sind ein wichtiges Wettbewerbsinstrument, da automatisiertes Sortieren und gut positionierte Lieferanlagen den Paketdurchsatz verbessern und die Handhabungskosten senken können. Das Hung-Yen-Transitcenter von GHN, das im Januar 2026 eröffnet wurde, fügt seinem nördlichen Netzwerk Verarbeitungskapazität hinzu. SPX Express und Frasers Property Vietnam begannen im Oktober 2025 mit der Entwicklung eines großen automatisierten Sortierzentrums in Hung Yen, mit geplanter Inbetriebnahme im Jahr 2027. SPX hat auch über Investitionen in sein Servicepunktnetzwerk und Lieferpartnerschaften berichtet. Diese Initiativen spiegeln die Bedeutung der Kombination großer Verarbeitungszentren mit bequemen lokalen Abholungs- und Lieferoptionen wider. Kapitalausgaben und Auslastungsrisiken bleiben jedoch wichtige Überlegungen für Betreiber, die vor der Nachfrage expandieren.
Internationale Logistikdienstleister und integrierte Netzwerke konzentrieren sich auf grenzüberschreitende Lieferungen, spezialisierte Dienstleistungen und betriebliche Verbesserungen. Am 26. April 2026 wurde Viettel Post im Rahmen einer strategischen Partnerschaft, die die grenzüberschreitende Logistik stärken soll, zum nationalen Netzwerkanbieter von FedEx in Vietnam. GEODIS kündigte auch den Einsatz elektrischer VinFast-EC-Van-Fahrzeuge für die städtische B2B- und B2C-Lieferung in Ho-Chi-Minh-Stadt im Jahr 2026 an. Solche Entwicklungen heben Möglichkeiten bei der grenzüberschreitenden Auftragserfüllung und emissionsärmeren städtischen Lieferungen hervor. Gesundheitsvertrieb und andere spezialisierte Dienstleistungen können auch Differenzierung bieten, wo Zuverlässigkeit und Handhabungsanforderungen wichtiger sind als der niedrigste Lieferpreis. Die Wettbewerbsleistung wird von der Netzwerkintegration, dem Kundenservice, der Lieferdichte und der Fähigkeit abhängen, nachhaltige Stückwirtschaft aufrechtzuerhalten.
Branchenführer der letzten Meile in Vietnam
-
Viettel Post Joint Stock Corporation
-
Giao Hang Nhanh (GHN)
-
J&T Express Vietnam
-
SPX Express
-
DHL Express Vietnam
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- März 2026: Die Post Corporation und DHL Express erneuerten im März 2026 ihre Joint-Venture-Vereinbarung, um die Zusammenarbeit im internationalen Expressliefergeschäft und beim VNQuick-Post-Service zu vertiefen.
- Januar 2026: GHN eröffnete am 14. Januar 2026 sein 85.500 m² großes Hung-Yen-Transitcenter mit einer gemeldeten Verarbeitungskapazität von 165.000 Bestellungen pro Stunde und einer Investition von 1.000 Milliarden VND (40 Millionen USD).
- Oktober 2025: SPX Express und Frasers Property Vietnam begannen mit dem Bau eines 170.000 m² großen automatisierten Sortierzentrums in der Provinz Hung Yen, mit geplanter Inbetriebnahme im Jahr 2027 und einer gemeldeten Designkapazität von 7 Millionen Paketen pro Tag.
- September 2025: Ninja Van stellte am 30. September 2025 den B2B- und B2C-Expresslieferbetrieb in Vietnam inmitten von Umstrukturierungen und Wettbewerbsdruck ein.
Berichtsumfang des Marktes für die letzte Meile in Vietnam
| Gleichtag-Lieferung |
| Expresslieferung |
| Standardlieferung |
| B2B (Business-to-Business) |
| B2C (Business-to-Consumer) |
| C2C (Customer-to-Customer) |
| Hauszustellung (Türzustellung) |
| Abhollieferung außerhalb des Hauses |
| Mode und Lifestyle |
| Schönheit, Wellness und Körperpflege |
| Elektronik und Elektrogeräte |
| Lebensmittel, Lebensmitteleinzelhandel und Getränke |
| Gesundheitswesen und Pharmazeutika |
| Bank- und Finanzdienstleistungen |
| Möbel, Heim- und Büroartikel |
| Industriegüter |
| Sonstige Endverbraucherbranchen |
| Nordvietnam |
| Zentralvietnam |
| Südvietnam |
| Nach Dienstleistung | Gleichtag-Lieferung |
| Expresslieferung | |
| Standardlieferung | |
| Nach Geschäftsbereich | B2B (Business-to-Business) |
| B2C (Business-to-Consumer) | |
| C2C (Customer-to-Customer) | |
| Nach Lieferart | Hauszustellung (Türzustellung) |
| Abhollieferung außerhalb des Hauses | |
| Nach Endverbraucherbranche | Mode und Lifestyle |
| Schönheit, Wellness und Körperpflege | |
| Elektronik und Elektrogeräte | |
| Lebensmittel, Lebensmitteleinzelhandel und Getränke | |
| Gesundheitswesen und Pharmazeutika | |
| Bank- und Finanzdienstleistungen | |
| Möbel, Heim- und Büroartikel | |
| Industriegüter | |
| Sonstige Endverbraucherbranchen | |
| Nach Region | Nordvietnam |
| Zentralvietnam | |
| Südvietnam |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate des Marktes für die letzte Meile in Vietnam?
Der Markt wird voraussichtlich von 2027 bis 2032 einen CAGR von 7,90 % verzeichnen und bis 2032 1,63 Milliarden USD erreichen.
Welches Dienstleistungssegment wächst am schnellsten?
Für die Gleichtag-Lieferung wird ein CAGR von 9,46 % im Zeitraum 2026–2031 prognostiziert.
Warum gewinnt die Abhollieferung außerhalb des Hauses an Bedeutung?
Für die Abhollieferung außerhalb des Hauses wird ein CAGR von 9,89 % im Zeitraum 2026–2031 prognostiziert, da Paketschließfächer und Abholpunkte Alternativen zur individuellen Türzustellung bieten.
Welches Endverbrauchersegment hat das stärkste prognostizierte Wachstum?
Für Gesundheitswesen und medizinische Versorgungsgüter wird ein CAGR von 10,46 % im Zeitraum 2026–2031 prognostiziert.
Welche Region ist der größte Liefermarkt in Vietnam?
Südvietnam entfiel im Jahr 2026 auf 45,28 % des Marktes, gestützt durch die Nachfrage aus Ho-Chi-Minh-Stadt und benachbarten Industrieprovinzen.
Wie reagieren Lieferunternehmen auf den Preisdruck?
Betreiber investieren in automatisiertes Sortieren, digitales Liefermanagement, erweiterte Servicepunktnetzwerke und spezialisierte Dienstleistungen, um die betriebliche Effizienz zu verbessern und ihr Angebot zu differenzieren.