
ベトナム積合せ輸送(LTL)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 5.14 十億米ドル |
| 市場規模 (2027) | 5.54 十億米ドル |
| 市場規模 (2032) | 7.90 十億米ドル |
| 成長率 (2027 - 2032) | 7.35 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
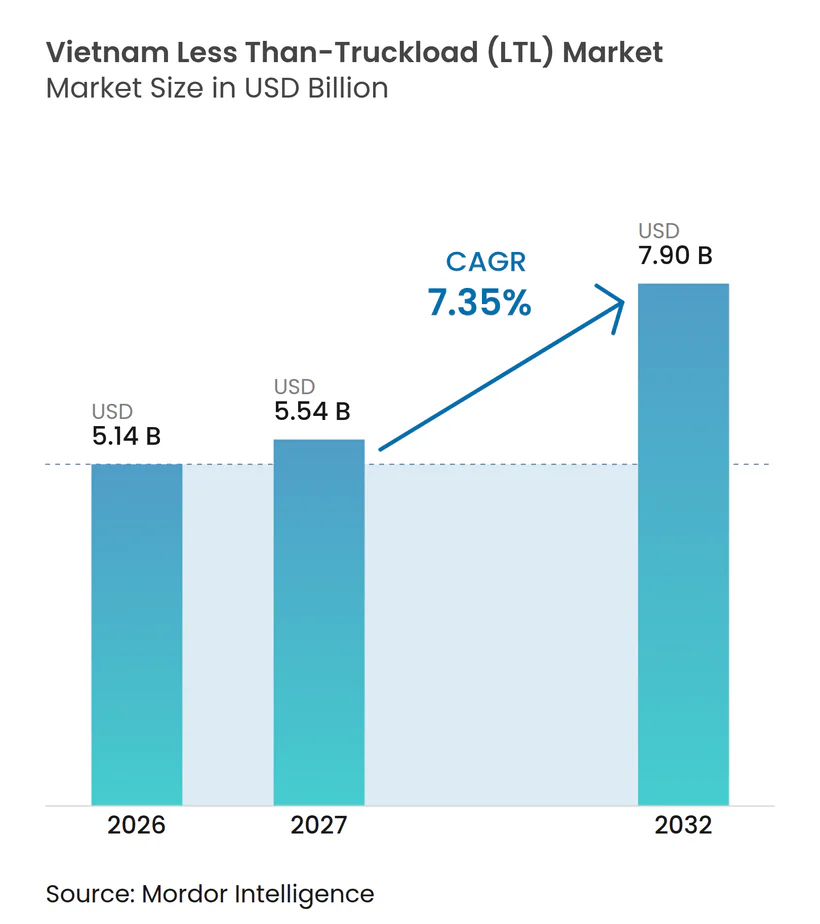
Mordor Intelligenceによるベトナム積合せ輸送(LTL)市場分析
ベトナム積合せ輸送(LTL)市場規模は2026年に5.14 ビリオン 米ドルと評価されており、2027年の5.54 ビリオン 米ドルから2032年には7.90 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 7.35%で成長する見込みです。
製造業の調達、Eコマースの注文細分化、および現代的な小売業の拡大により、長距離国内輸送回廊全体で小口貨物を混載する必要性が高まっています。ベトナムの輸出入総額は2025年に9,300 億 米ドルを超え、工場・物流センター・港湾間のフレート流動を支えました。ベトナム積合せ輸送(LTL)市場は、荷主が可視性、文書化された取り扱い、および予測可能な配送時間枠を求めるにつれて、より正式なサービスモデルへと移行しつつあります。大手事業者はハブへの投資、車両の追加、合弁事業、および倉庫容量の拡大で対応する一方、中小運送業者はコンプライアンスおよび運営要件の高まりに直面しています。したがって、ベトナム積合せ輸送(LTL)市場は、片道トラック輸送に依存することなく、ルート密度、クロスドッキング能力、およびデジタル配車を組み合わせられる事業者に成長の余地を提供しています。
レポートの主要ポイント
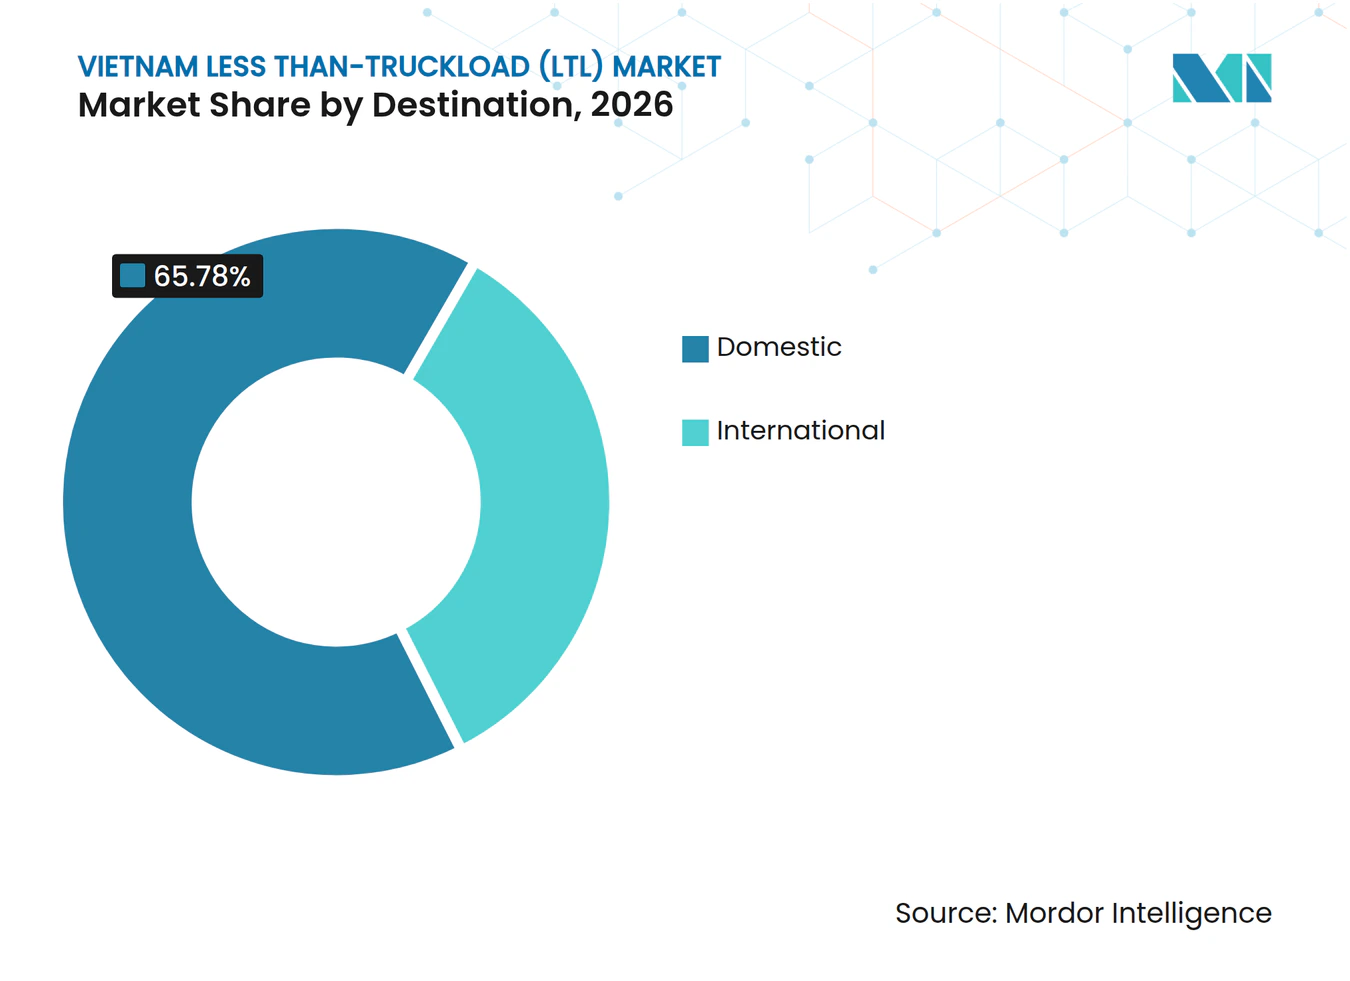
- 仕向地別では、国内輸送が2026年のベトナム積合せ輸送(LTL)市場シェアの65.78%を占め、国際LTLは2032年までに9.39%のCAGRを記録すると予測されています。
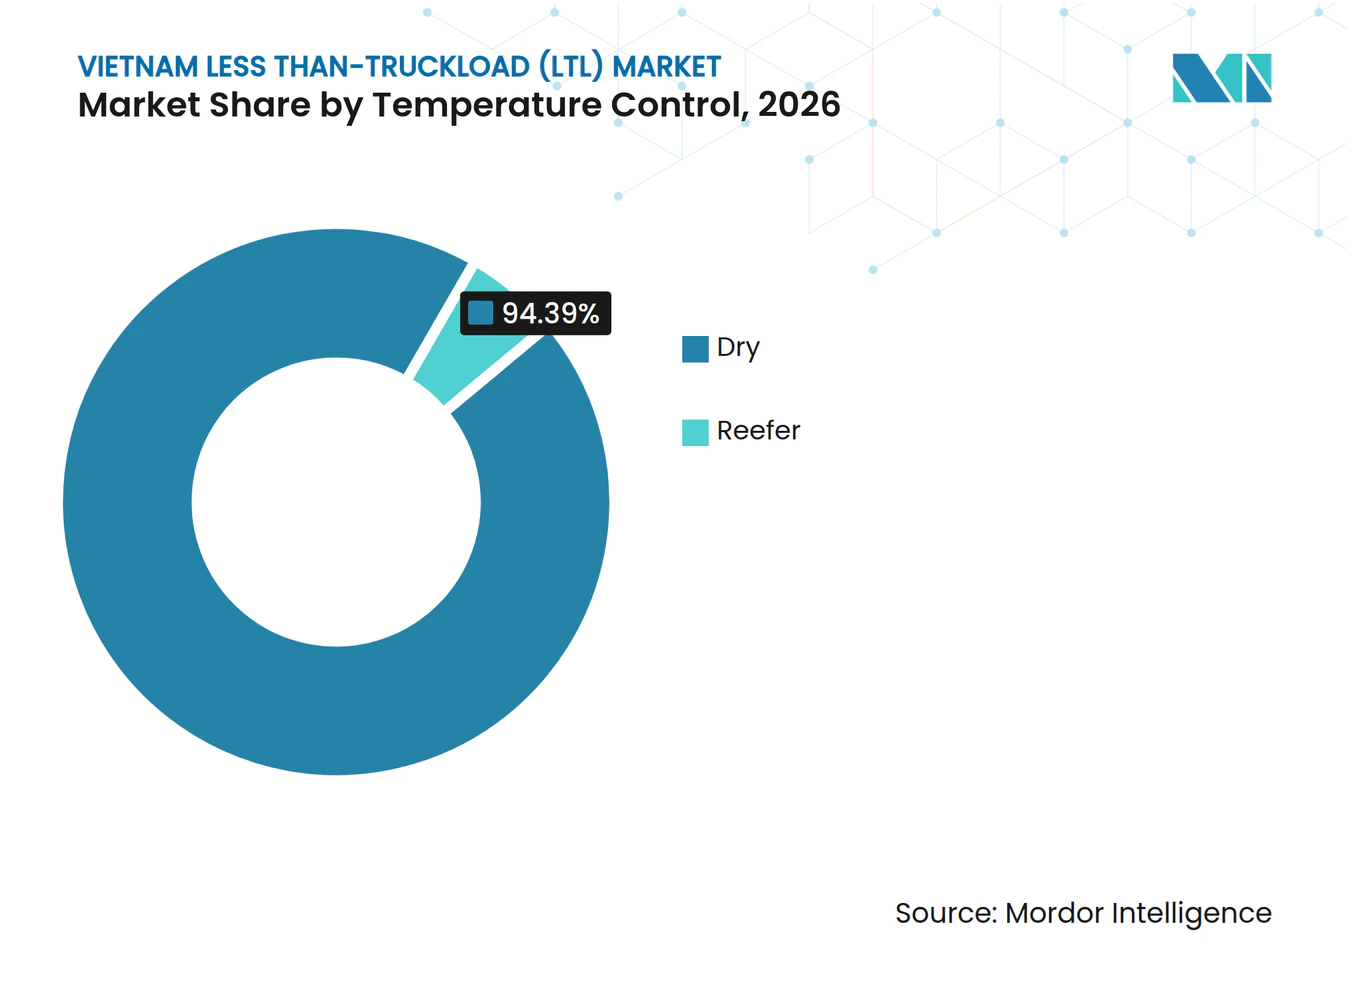
- 温度管理別では、ドライフレートが2026年のベトナム積合せ輸送(LTL)市場規模の94.39%を占め、リーファーは2032年までに10.56%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、製造業が2026年のベトナム積合せ輸送(LTL)市場シェアの35.83%を占め、卸売・小売業は2032年までに8.97%のCAGRを記録すると予測されています。
- 地域別では、ベトナム南部が2026年のベトナム積合せ輸送(LTL)市場規模の43.62%を占め、ベトナム中部は2032年までに9.24%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ベトナム積合せ輸送(LTL)市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースの成長と貨物混載 | +1.8% | 全国規模、ハノイ・ホーチミン市・ダナンに集中 | 中期(2〜4年) |
| 工業団地の拡大と流通需要 | +1.5% | ベトナム北部よびベトナム南部 | 長期(4年以上) |
| 現代的小売業と補充需要 | +1.2% | ベトナム南部および北部、中部・農村部へ拡大 | 中期(2〜4年) |
| 農業輸出と混載フレート需要 | +0.9% | ベトナム中部および南部 | 中期(2〜4年) |
| デジタルフレートマッチングとバックホール活用 | +0.8% | 全国規模、ホーチミン市〜ハノイ回廊が主導 | 短期(2年以内) |
| ネットワークの専門化とサービス信頼性 | +0.6% | 全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースの成長による小口貨物混載需要の増加
ベトナム積合せ輸送(LTL)市場は、ライブコマースおよびオンライン小売が地域のフルフィルメント拠点からの集荷・混載を必要とする小口・高頻度注文を生み出すことで恩恵を受けています。小口貨物は、輸送タイミングと仕向地パターンが日中に変動するため、専用トラックルートには適していません。ベトナムの2026年Eコマース規制は、プラットフォームのコンプライアンスおよび税務透明性要件を引き上げており、文書化されたサービス基準を満たせる物流事業者に有利に働いています。大手マーケットプレイスも3PLパートナーに対してより一貫した配送要件を設定できます。この組み合わせにより、Eコマース回廊におけるLTLサービスの広範な正式化が促進されます。
工業団地の拡大による地域流通需要の強化
ベトナム積合せ輸送(LTL)市場は、工場と倉庫間での部品・包装材・完成品・保守用品の移動から恩恵を受けています。VSIPの合弁事業は2026年に、ハイフォン、ゲアン、フエ、ハナム、ホーチミン市にまたがる5つの工業団地の承認を受けました。ベトナムは2025年に登録外国直接投資(FDI)38.4 ビリオン 米ドルを記録し、製造業が最大のシェアを受け取りました。これらの施設は、フルトラック積載量を正当化しないことが多い多方向のフレート流動を生み出します。工業クラスターはまた、ターミナル事業者がルート密度と定期集荷サービスを構築するための明確な基盤を提供します。
現代的小売業の拡大による高頻度補充輸送の増加
ベトナムの小売・消費者サービス収益は2025年に2,690 億 米ドルに達し、うち570 億 米ドルが現代的小売業によるものでした。ベトナム積合せ輸送(LTL)市場は、スーパーマーケット・ミニマート・コンビニエンスストアが少量での高頻度補充を必要とする際に支えられます。マサンは2026年末までにWinMartおよびWiNネットワークを6,100店舗に拡大する計画を立て、追加店舗の70%を農村部および都市近郊に向けました。セントラルリテールは2027年までに14 億 米ドルを投資し、イオンベトナムはベトナムの流通ネットワークに10年間で15 億 米ドルを投資することを約束しました。最大都市以外の店舗ネットワークは、パレット未満の量で週3〜5回の配送を必要とすることが多くあります。これらのパターンは、専用フルトラック配送ではなく、計画的なマルチストップサービスを支持します。
農業輸出の成長による混載フレート需要の増加
農業・林業・水産物の輸出は2025年に初めて700 億 米ドルを超え、政府は2030年に向けて1,000 億 米ドルの目標を設定しています。ベトナム積合せ輸送(LTL)市場は、農場からの集荷、集積、および加工施設や港湾への輸送に関連しています。メコンデルタ、中部高原、および沿岸省の生産者は、一般的に単一トラック積載量を下回る量を生産します。物流コストは農産物価値の20〜25%を消費しており、混載を改善する強いインセンティブが生まれています。決定第5223/QĐ-BNNMT号は、重要な生産地帯における冷蔵物流センターの拡充を求めています。この政策の方向性は、より多くの温度管理された集荷・流通能力を支援します[1]。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 零細オーナーオペレーターとサービスの一貫性 | -1.0% | 全国規模、南北長距離ルートで最も深刻 | 中期(2〜4年) |
| 空車回送の不均衡とネットワーク効率 | -0.8% | 全国規模、ホーチミン市〜ハノイ間の北行きルートで最も深刻 | 長期(4年以上) |
| 都市渋滞と配送信頼性 | -0.6% | ホーチミン市、ハノイ、ダナン | 短期(2年以内) |
| コールドチェーンのコンプライアンスと運営コスト | -0.5% | 全国規模、農業輸出回廊および医薬品ハブに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
零細オーナーオペレーターによる輸送能力とサービスの一貫性の制限
2025年には、ベトナムのトラックの84%が10台未満の車両を運行するオーナーオペレーターに属していると報告されています[2]。この構造は、ベトナム積合せ輸送(LTL)市場が大規模に車両技術と配車業務を標準化する能力を制限しています。政令168/2024/ND-CPは、2025年道路交通法に基づくコンプライアンス要件を強化しました。中小運送業者は、正式な配車システムなしに休憩時間を計画し、配送時間枠を守ることが困難な場合があります。このギャップは、小規模オーナーが共有輸送能力にアクセスできる車両共有およびハブアンドスポーク構造の機会を生み出しています。また、機関荷主に対して文書化された予測可能なサービスを提供できる事業者の価値を高めています。
空車回送の不均衡による長距離ネットワーク効率の低下
ホーチミン市〜ハノイ間ルートの北行き便の相当数が空車で戻っており、持続的なバックホール不均衡が浮き彫りになっています。この不均衡は資産稼働率を低下させ、積載率の高い南行き便の価格に圧力をかける可能性があります。ベトナム積合せ輸送(LTL)市場は、小口の帰り荷を共有ルートに組み合わせることでこの問題の一部に対処しています。ただし、ルートの混載には十分なターミナル密度と安定した荷主の参加が必要です。デジタルスポットマッチングだけでは、密度の低い北部ルートで十分な定期的な量を生み出せない可能性があります。セイノーITLロジスティクスとDHLサプライチェーンはフンイェンにハブ容量を確保しており、より体系的な北行き混載を支援できる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
仕向地別:国内輸送が基盤を形成し、越境フローが加速
国内輸送は2026年のベトナム積合せ輸送(LTL)市場シェアの65.78%を占めています。国内ネットワークは、北部・中部・南部の製造業リンクと全国の現代的小売業補充ルートを支えています。ベトナムの行政・生産地理は、部品・消費財・包装材の定期的な省間フローを生み出しています。これらのカーゴ移動は、専用トラック積載量を下回ることが多くあります。ベトナムLTL産業は、地域ハブで互換性のある積荷を組み合わせることでトラック稼働率を向上させることができます。国内ルート密度はまた、事業者が固定スケジュール、定期集荷、および配送コミットメントの基盤を構築するための土台を提供します。ルートの一貫性が高まることで、工場や小売業者にとって小口貨物がより実用的になります。
国際LTLは2027年から2032年にかけて9.39%のCAGRで成長すると予測されています。カンボジア、ラオス、および中国南西部が主要な越境エリアです。ASEAN通関通過システムは、6つのASEAN加盟国にわたる手続きを段階的に簡素化しています。越境フレートは、国内ルートよりも強固な通関・書類・サービス管理を必要とします。セイノーITLロジスティクスは、ITLの全国的なフットプリントを活用しながら、地域間国内サービスの開発を計画していました。このアプローチは、国内集荷密度と対外混載機会を結びつけます。したがって、国際成長は規律ある国内ハブ運営と国境接続性の両方に依存しています。



温度管別:ドライフレートが市場を支え、リーファーが投資を集める
ドライフレートは2026年のベトナム積合せ輸送(LTL)市場規模の94.39%を占めています。製造品・衣料品・電子部品がこのトラフィックの大部分を占め、一般的に国内輸送中に温度管理を必要としません。ドライフレートの規模は、定期的なLTL集荷および幹線ルートのコアとなる量の基盤を提供します。また、複数の荷主からの貨物を組み合わせる幅広い機会を事業者に与えます。ドライフレートのベトナム積合せ輸送(LTL)市場規模は、主要工業地帯における工場から港湾および工場間の移動によって支えられました。サービス品質は、信頼性の高い取り扱い、積載計画、および配送書類に依存しています。ドライフレートは、高付加価値の温度管理輸送がより速く成長する中でも不可欠であり続けます。
リーファー輸送は2027年から2032年にかけて10.56%のCAGRで成長すると予測されています。農業輸出要件と医薬品取り扱いニーズが、監視された温度管理レーンへの需要を高めています。ベトナムの農産物のうち温度管理条件下で保管されていたのはわずか20〜21%でした。このギャップが共有コールドチェーン能力への投資を支援しています。LOTTEグローバルロジスティクスは2025年初頭にドンナイにコールドチェーン施設の建設を開始し、340 万 米ドルを投資しました。マルチストップのリーファー積荷は、慎重な温度監視とタイミング管理を必要とします。これらの管理を維持できる事業者は、専用冷蔵車両を必要としない小規模荷主にサービスを提供できます。

エンドユーザー産業別:製造業が需要を支え、現代的小売業が増分成長を牽引
製造業は2026年のベトナム積合せ輸送(LTL)市場シェアの35.83%を占めています。同セクターは部品・包装材の入荷フローと完成品の出荷移動を生み出しています。その工場は、サプライヤー・組立工場・倉庫・港湾間の定期的なサービスを必要とすることが多くあります。ベトナム積合せ輸送(LTL)市場は、多くの積荷がフルトラック量を下回るため、この生産ネットワークと密接に結びついています。登録FDIは2025年に38.4 ビリオン 米ドルに達し、製造業が最大のシェアを受け取りました。この投資基盤は、定期的・計画的なフレートサービスへの需要を持続させます。また、貨物の可視性と予測可能な受け取り時間枠の重要性を高めています。
卸売・小売業は2027年から2032年にかけて8.97%のCAGRで成長すると予測されています。食料品チェーンおよびその他の現代的な業態は、郊外・農村部への高頻度配送を必要としています。ベトナムLTL産業は、複数の店舗にわたるパレット未満の注文を組み合わせることでこのニーズに応えています。農業・漁業・林業は、通常単一荷主のトラック積載量には小さすぎる農場から集積地へのフレートを加えます。建設・石油・ガス・鉱業・採石業は、分散した現場へのよりプロジェクト型のフローを生み出します。その他のカテゴリーには、医薬品流通・電子機器アフターセールスフレート・Eコマース返品が含まれます。これらのユースケースは、多様な貨物プロファイルに対応する混載の役割を強化しています。
地域分析
ベトナム南部は2026年のベトナム積合せ輸送(LTL)市場シェアの43.62%を占めています。需要はホーチミン市〜ビンズオン〜ドンナイの製造業トライアングルに集中しています。この地域は、密集した小売活動・工場生産・倉庫・港湾アクセスを組み合わせています。この組み合わせにより、輸出向けフレートの主要な供給エリアとなっています。ジェマデプトはCMA CGMとともにカイメップ〜チーバイにジェマリンク深海港フェーズ2を開発しており、2027年第4四半期までに年間125万TEUの能力を追加する見込みの2億5,000万 米ドルの投資です。マサン・セントラルリテール・イオンベトナムによる小売ネットワークの拡大も高頻度補充積荷を支援しています。ベトナム南部の積合せ輸送(LTL)市場は、この密度とホーチミン市の渋滞・配送制限のバランスを取る必要があります。
ベトナム北部は、新たな物流・工業投資の主要拠点です。ベトナム北部は2026年から2029年にかけて5,050ヘクタールの工業用地と100万m²超のレディービルト工場スペースを追加する見込みです。電子機器工場・保税倉庫・ラックフェン港が、混載輸送に適した定期的なフローを生み出しています。DHLサプライチェーンは2026年7月にフンイェンに6,300万ユーロ(7,388万 米ドル)の北部ロジスティクスキャンパスの着工式を行いました。ベトナム積合せ輸送(LTL)市場は、これらの施設が予測可能な集荷・流通ノードとして機能できるため恩恵を受けます。セイノーITLのフンイェンハブは、クロスドッキングと24時間365日の大型トラックアクセスを備えた専用トランシップ拠点を追加します。北部ルートは、サービス書類と通関調整が整備されれば、中国向けの越境道路フレートも支援できます。
ベトナム中部は2032年までに9.24%という最速の地域CAGRを記録すると予測されています。ダナン・ゲアン・フエ・ハティンは工業・物流関連プロジェクトを受け入れています[3]。ダナンにおける自由貿易開発の提案には、VSIPの計画に支援された276ヘクタールのエリアが含まれています。クアロとドンホイの港湾整備は、将来的に代替ゲートウェイの選択肢を提供する可能性があります。この地域はベトナム南部ほど密度が高くないため、事業者はルートを拡大する前に規律あるターミナル配置と荷主のコミットメントが必要です。ベトナム積合せ輸送(LTL)市場は、この地域がより競争的になる前に混載サービスを確立する機会を持っています。二次的な中心地でのフレート成長は、定期集荷および幹線サービスの経済性を改善するのに役立ちます。
競争環境
市場集中度
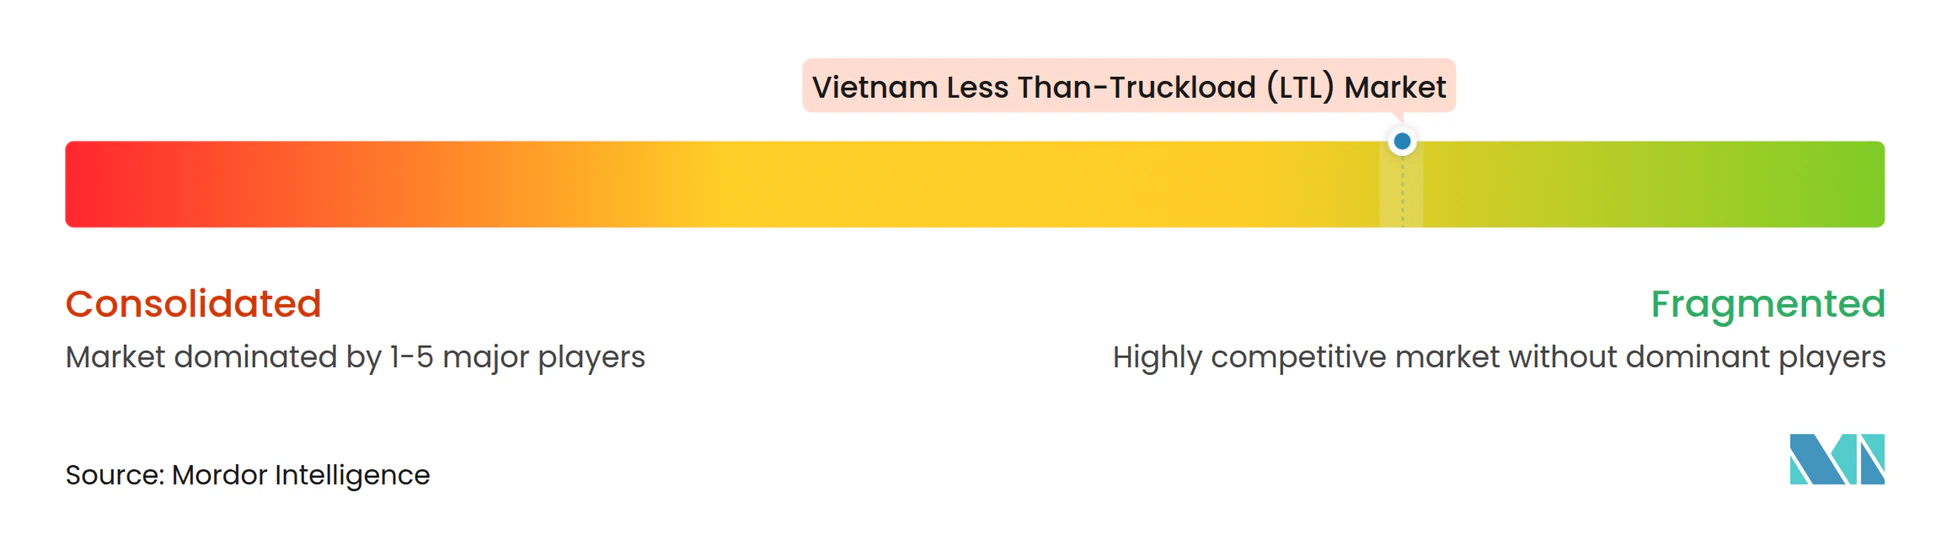
ベトナム積合せ輸送(LTL)市場は依然として分散しています。この構造は、大手3PLがサービス基準を正式化する中でも、運送業者の資産集中を制限しています。ITLコーポレーションとトランシメックスは全国的な物流ネットワークを持ち、セイノITLはより特化したLTL運営モデルをベトナムに持ち込んでいます。ITLコーポレーションとセイノーホールディングスは2025年8月に合弁事業を立ち上げ、40拠点の国内ネットワークとセイノーの90年のLTL経験を組み合わせました。セイノーITLは2026年8月にフンイェンハブを開設し、クロスドッキング・工業団地アクセス・長距離接続を支援しています。同社はまた、長距離トラック輸送能力を35%超拡大する計画を立てていました。これらの動きは、サービス標準化とターミナル投資が機関フレートにおいてより強固なポジションを生み出す方法を示しています。
多国籍事業者はベトナムの物理的ネットワークを強化しています。DHLサプライチェーンはフンイェンキャンパスに6,300万ユーロ(7,388万 米ドル)を投資しており、4棟のグレードAビルにわたる82,500m²をカバーする予定です[4]。マースクはナムディンブー工業団地に初の保税倉庫を開設しました。DSVは2025年4月30日に143億ユーロ(167.7 億 米ドル)でDBシェンカーの買収を完了し、シェンカーの顧客関係と道路物流カバレッジをそのプラットフォームに加えました。これらの資産コミットメントは、非公式な輸送能力のみに依存する事業者の競争参入障壁を引き上げています。
CJロジスティクスは2026年4月にCJジェマデプトロジスティクスホールディングの残り49.1%の株式を取得し、ベトナムの3PL合弁事業の完全所有権を取得しました。ジェマデプトとCJロジスティクスはその後2026年3月に戦略的協力協定を正式化し、ジェマデプトが港湾・海運に集中し、CJロジスティクスが3PL活動を管理することになりました。ベトナム積合せ輸送(LTL)市場は、主要事業者が完全なハブアンドスポークシステムを確立していないため、ベトナム中部にまだ開拓余地があります。決定第2229/QĐ-TTg号は、主要ハブにおける文書化されたテクノロジー対応の物流サービスを支持しています。追跡・報告・車両管理・クロスドッキング能力を持つ事業者は、より正式なフレート契約を競争で獲得できる立場にあります。競争構造は、大手物流グループによる投資増加にもかかわらず、運送業者レベルでは依然として分散しています。
ベトナム積合せ輸送(LTL)産業リーダー
-
Indo Trans Logistics Corporation (ITL)
-
Linfox
-
Saigon Newport Corporation
-
DHL Group
-
Transimex Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:セイノーITLロジスティクスは、フンイェン省イエンミー社ダオケー村にフンイェンハブを開設しました。これは24時間365日の大型トラックアクセス、クロスドッキング能力、および国道39Aへの直接接続を備えた専用LTLトランシップ施設であり、イエンミーおよびフォーノイA工業団地にサービスを提供しています。
- 2026年7月:ベトナムポストロジスティクスとDSVコントラクトロジスティクス(ベトナム)は3年間の主要契約更新に署名し、継的なB2Bサプライチェーンパートナーシップを正式化しました。この協定は、ベトナムポストロジスティクスの国内流通リーチと、90カ国以上にまたがるDSVのグローバルネットワークを組み合わせ、B2B顧客に統合サプライチェーンソリューションを提供します。
- 2026年4月:CJロジスティクス(韓国)はCJジェマデプトロジスティクスホールディングの残り49.1%の株式を取得し、ジェマデプトコーポレーションと共同所有していたベトナム3PL合弁事業の100%所有権を達成しました。同時に、ジェマデプトはCJの海運合弁事業における49%の株式を取得し、各社がコアビジネスに集中できるようにするとともに、TESロジスティクスリサーチインスティテュートの技術を活用したベトナム物流センターへのCJロジスティクスの投資を加速させました。
- 2026年3月:ジェマデプトコーポレーションとCJロジスティクスは新たな戦略的協力協定を正式化し、ジェマデプトが港湾運営と海運に集中し、CJロジスティクスがすべての3PL物流活動を管理することになりました。
ベトナム積合せ輸送(LTL)市場レポートの調査範囲
| 国内 |
| 国際 |
| ドライ |
| リーファー |
| 農業・漁業・林業 |
| 建設 |
| 製造業 |
| 石油・ガス、鉱業・採石業 |
| 卸売・小売業 |
| その他 |
| ベトナム北部 |
| ベトナム中部 |
| ベトナム南部 |
| 仕向地別 | 国内 |
| 国際 | |
| 温度管理別 | ドライ |
| リーファー | |
| エンドユーザー産業別 | 農業・漁業・林業 |
| 建設 | |
| 製造業 | |
| 石油・ガス、鉱業・採石業 | |
| 卸売・小売業 | |
| その他 | |
| 地域別 | ベトナム北部 |
| ベトナム中部 | |
| ベトナム南部 |
レポートで回答される主要な質問
2032年までにベトナムのLTLセクターの予測値はいくらですか?
ベトナムのLTLセクターは2032年までに7.90 ビリオン 米ドルに達し、7.35%のCAGRで成長すると予測されています。
ベトナムで需要をリードする輸送仕向地はどこですか?
国内輸送は2026年に65.78%のシェアで需要をリードし、製造業回廊と小売補充によって支えられています。
最も速く成長している温度管理サービスはどれですか?
リーファーサービスは、農業および医薬品の取り扱い要件の増加により、2032年までに10.56%のCAGRを記録すると予測されています。
ベトナムで最も多くのLTL需要を生み出すエンドユーザーグループはどれですか?
製造業は、工場が部品および完成品の定期的な移動を必要とするため、2026年の需要の35.83%を占めています。
最も速いLTL成長が期待されるベトナムの地域はどこですか?
ベトナム中部は、工業・物流投資の拡大により、2032年までに9.24%のCAGRを記録すると予測されています。
ベトナムのトラック輸送事業者はどの程度分散していますか?
2025年には、ベトナムのトラックの84%が10台未満の車両を所有する事業者によって所有されており、ネットワークの標準化が制限されていました。