
ベトナム3PL倉庫市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
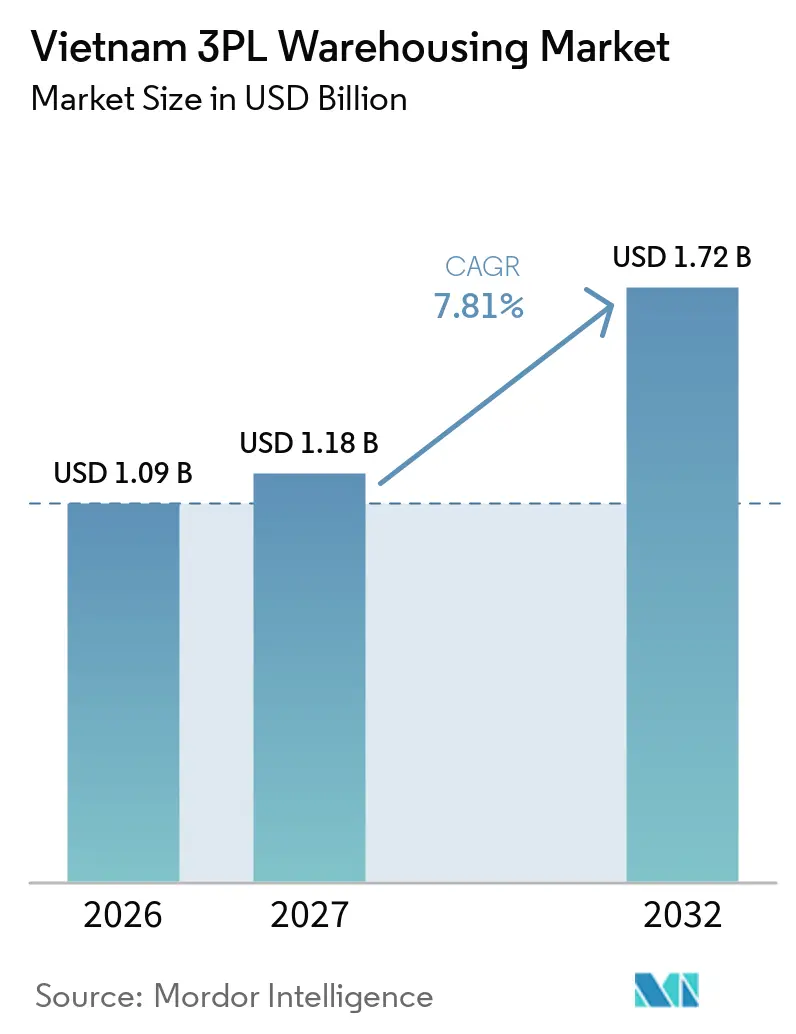
| 基準年の市場規模 (2026) | 1.09 十億米ドル |
| 市場規模 (2027) | 1.18 十億米ドル |
| 市場規模 (2032) | 1.72 十億米ドル |
| 成長率 (2027 - 2032) | 7.81 % |
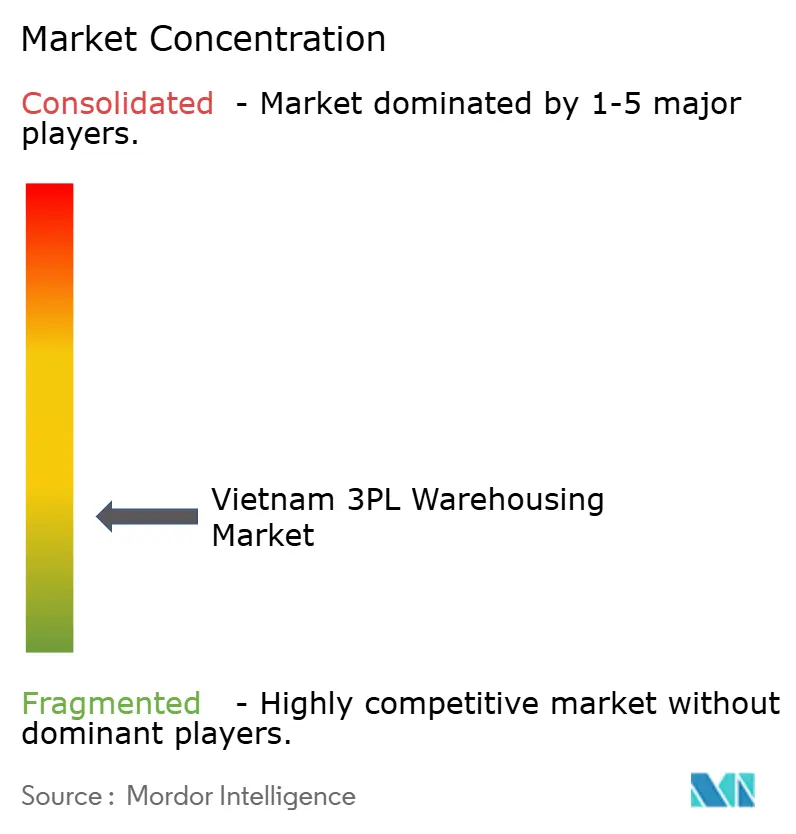
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム3PL倉庫市場分析
ベトナム3PL倉庫市場規模は2026年に1.09 ビリオン 米ドルと評価され、2027年の1.18 ビリオン 米ドルから2031年までに1.72 ビリオン 米ドルへと成長し、予測期間(2027年~2032年)のCAGRは7.81%と推定されます。
輸出志向型製造業は、工業団地や海港近辺における保税保管、クロスドッキング、在庫管理、および流通サービスへの需要を支えています。Eコマースは、注文処理、ラベリング、梱包、および返品管理を組み合わせた施設への需要を高めています。物流プロバイダーは現代的な倉庫容量への投資を進めている一方、土地の確保、開発コスト、および経験豊富な倉庫人材の不足が拡大を制約する可能性があります。2025年10月に承認されたベトナムの国家物流戦略も、現代的な物流インフラ、地域間連携、デジタルトランスフォーメーション、および高付加価値物流ービスを重視しています。
レポートの主要ポイント
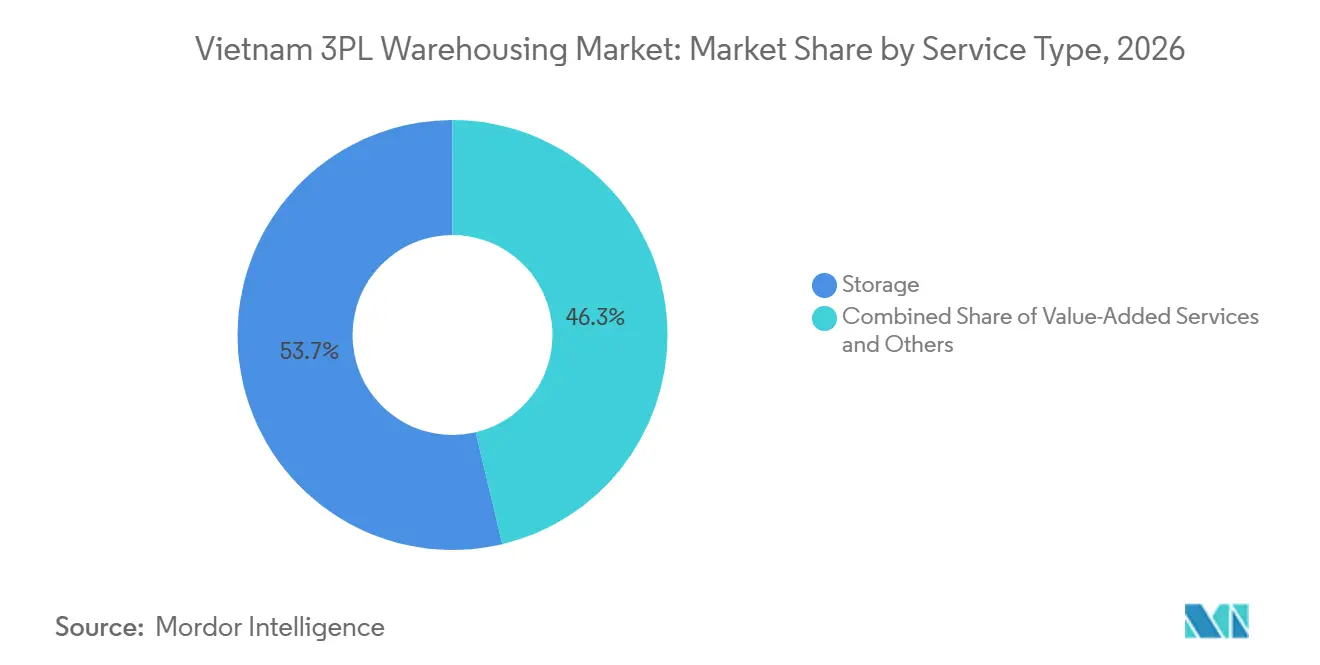
- サービスタイプ別では、保管が2026年のベトナム3PL倉庫市場シェアの53.72%を占め、付加価値サービスおよびその他は2027年~2032年にCAGR 10.26%を記録する見込みです。
- 倉庫タイプ別では、一般共有・マルチクライアント倉庫が2026年のベトナム3PL倉庫市場規模の55.29%を占め、保税倉庫は2027年~2032年にCAGR 9.27%を記録する見込みです。
- 温度管理別では、非温度管理倉庫が2026年のベトナム3PL倉庫市場シェアの82.34%を占め、温度管理倉庫は2027年~2032年にCAGR 10.39%を記録する見込みです。
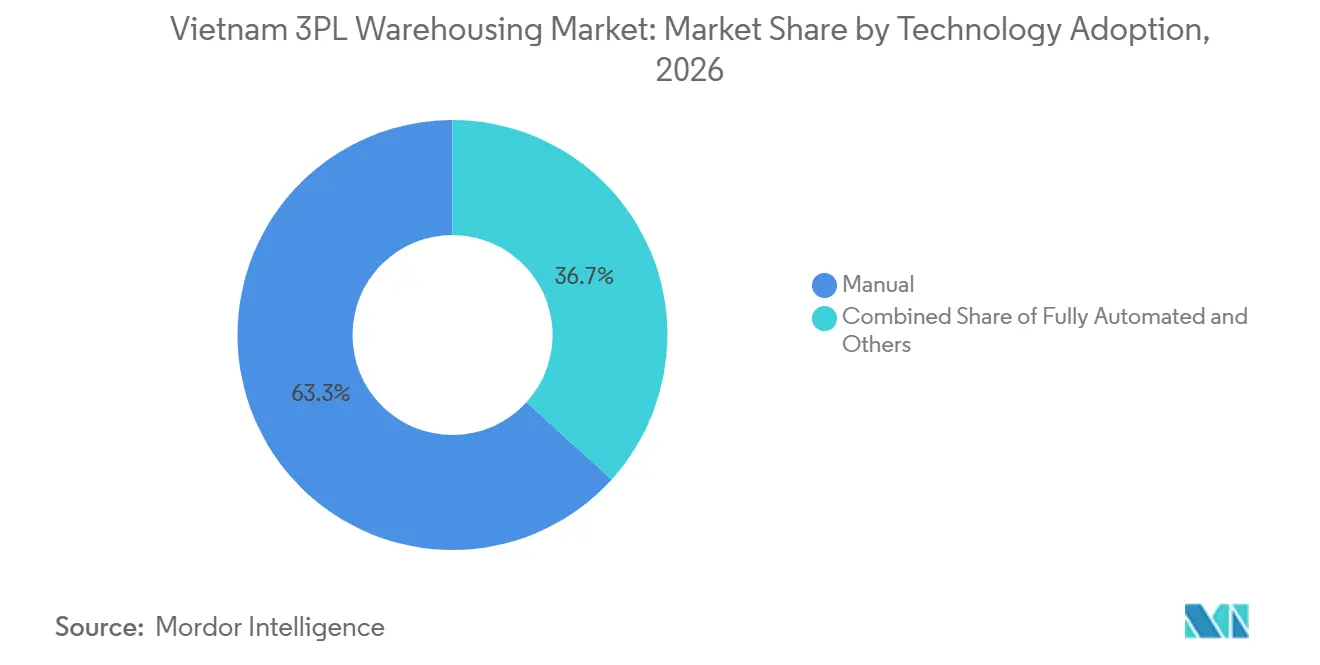
- 技術導入別では、手動オペレーションが2026年のベトナム3PL倉庫市場規模の63.28%を占め、完全自動化倉庫は2027年~2032年にCAGR 11.43%を記録する見込みです。
- エンドユーザー産業別では、製造業が2026年のベトナム3PL倉庫市場シェアの34.87%を占め、小売・Eコマースは2027年~2032年にCAGR 9.11%を記録する見込みです。
- 地域別では、南部ベトナムが2026年のベトナム3PL倉庫市場規模の55.32%を占め、中部ベトナムは2027年~2032年にCAGR 9.34%を記録する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
ベトナム3PL倉庫市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸出製造業の成長による倉庫需要の増加 | +2.1% | 北部ベトナム、南部ベトナム | 中期(2〜4年) |
| Eコマースの拡大によるフルフィルメントスペース需要の加速 | +1.8% | 南部ベトナム、北部ベトナム、中部ベトナム | 短期(2年以内) |
| 物流ハブへの投資による現代的倉庫開発の支援 | +1.1% | 北部ベトナム中部ベトナム | 中期(2〜4年) |
| コールドチェーン需要による特殊保管容量の拡大 | +0.9% | 南部ベトナム、中部ベトナム、全国 | 長期(4年以上) |
| アウトソーシングの増加による統合倉庫サービス採用の拡大 | +0.7% | 全国 | 中期(2〜4年) |
| 自動化投資による倉庫生産性と精度の向上 | +0.6% | 南部ベトナム、北部ベトナム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸出製造業の成長による倉庫需要の増加
ベトナムの製造業は、輸入生産投入物、完成品、および輸出流通を支援する倉庫への需要を生み出しています。製造業者は、保管、在庫管理、クロスドッキング、および生産施設と輸送ネットワーク間の調整を必要としています。北部および南部ベトナムの工業活動は、工業団地、幹線道路、および海港近辺の施設への需要を支えています。サードパーティ物流プロバイダーは、共有倉庫、専用契約物流、および付加価値サービスを通じてこれらの要件に対応でき、特に製造クラスターと主要貿易ゲートウェイを結ぶ工業回廊において有効です。
Eコマースの拡大によるフルフィルメントスペース需要の加速
Eコマースは注文ピッキング、梱包、仕分け、返品処理、および出荷を支援する倉庫への需要を高めています。これらのオペレーションには、効率的なレイアウト、在庫の可視性、および短いターンアラウンドタイム内で大量の注文を処理する能力が求められます。物流プロバイダーは、小売業者やオンラインマーケットプレイスを支援するために、バルク保管とフルフィルメント・流通活動を組み合わせることができます。自動仕分けインフラへの投資は、特に北部および南部ベトナムにおいて、スループットと注文処理効率の重要性をさらに際立たせています。
物流ハブへの投資による現代的倉庫開発の支援
現代的な物流施設への投資により、工業・輸送回廊近辺の倉庫容量が増加しています。2026年7月、DHL Supply Chainはフンイェン省にDHL北部物流キャンパスの起工式を行い、1.9 トリリオン ベトナムドン(7,600万 米ドル)の投資と82,500 m²を超えるキャンパスが計画されています[1]。フェーズ1では2027年上半期に約41,180 m²の倉庫スペースを提供する計画です。この開発は製造業、自動車、小売、消費財、ヘルスケア、ライフサイエンス分野の顧客に対応することを目的としています。オペレーション能力への貢献は、プロジェクトの完成と稼働開始に依存します。
コールドチェーン需要による特殊保管容量の拡大
医薬品、水産物、および生鮮食品は、温度管理された保管、モニタリング、および特殊な取り扱いを必要とします。2025年3月、Lotte Global Logisticsはドンナイ省において医薬品および食品業界の顧客を対象としたコールドチェーン物流ハブプロジェクトを発表しました。2025年12月、Igarashi Vietnamはロンハウ工業団地において、最初のフェーズに6,210億ベトナムドン(2,484万 米ドル)以上を投じ、21,000パレットの計画容量を持つハイテク冷蔵・ドライ倉庫複合施設の起工式を行ました[2]。これらの開発は特殊保管への投資を示していますが、利用可能な容量への貢献はプロジェクトの完成と稼働開始に依存します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 土地不足による工業倉庫占有コストの上昇 | -1.2% | 南部ベトナム、北部ベトナム | 短期(2年以内) |
| 接続性のギャップによる効率的な地域流通ネットワークの制限 | -0.8% | 中部ベトナム、地方省 | 中期(2〜4年) |
| 熟練労働者不足による倉庫技術導入の制約 | -0.6% | 全国 | 長期(4年以上) |
| 標準の断片化による地域間サービス一貫性の制限 | -0.4% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
土地不足による工業倉庫占有コストの上昇
主要工業地域、消費中心地、および輸送回廊近辺での適切な土地へのアクセスが、倉庫開発を制約する可能性があります。高い土地・建設コストは、現代的な施設の開発に必要な資本を増加させ、テナントの占有コストを引き上げる可能性があります。中小規模の物流プロバイダーは、立地、床面積、および輸送アクセスに関する顧客要件を満たすサイトを確保することが困難な場合があります。マルチクライアント施設、長期顧客契約、および効率的なスペース活用により、プロバイダーはこれらの制約を管理できます。
接続性のギャップによる効率的な地域流通ネットワークの制限
倉庫ネットワークの効率性は、工業団地、港湾、幹線道路、空港、および消費市場間の接続に依存します。インフラ品質と物流サービスの利用可能性の差異は、二次市場にサービスを提供する施設の輸送コストを増加させる可能性があります。プロバイダーは倉庫の立地を選定する際に、地域需要、輸送の信頼性、および顧客との近接性を考慮する必要があります。地域間接続性の改善は、インフラプロジェクトの実行と輸送・工業・物流開発間の調整に依存します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:付加価値サービスが保管と並行して拡大
保管は2026年のベトナム3PL倉庫市場シェアの53.72%を占めました。在庫保有容量を必要とする製造業者、小売業者、輸入業者、および流通業者にとって、引き続きコアサービスとなっています。共有・マルチクライアントオペレーションにより、プロバイダーは同一施設から異なる量プロファイルを持つ顧客にサービスを提供でき、専用倉庫スペースを必要としない企業に柔軟性を提供します。
キッティングやラベリングを含む付加価値サービスおよびその他は、2027年~2032年にCAGR 10.26%を記録する見込みです。梱包、製品準備、返品処理、およびその他の倉庫ベースの活動への需要が、これらのサービスの拡大を支えています。プロバイダーは保管と注文フルフィルメントおよび在庫管理を組み合わせることで、顧客のより広範なサプライチェーン要件を満たし、流通オペレーションとの統合を強化できます。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
倉庫タイプ別:保税施設が国境を越えたサプライチェーンを支援
一般共有・マルチクライアント倉庫は2026年のベトナム3PL倉庫市場規模の55.29%を占めました。これらの施設は、各顧客が専用サイトを運営することなく、保管および関連サービスへのアクセスを提供します。このモデルは、在庫量とサービス要件が異なる顧客に対応でき、倉庫オペレーターが共通施設から複数の企業にサービスを提供することを可能にします。
保税倉庫は2027年~2032年にCAGR 9.27%を記録する見込みです。保税施設は、該当する通関手続きを完了する前に適格な貨物を税関監督下で保管する必要がある輸入業者、輸出業者、および製造業者を支援できます。MaerskはハイフォンのSLPパーク(ナムディンブー工業団地)において、北部ベトナムで初の自社ライセンス保税倉庫を開設しました[3]。この施設は倉庫業務と幅広い物流サービスを連携させ、輸出入オペレーションの在庫管理を支援しています。
温度管理別:特殊容量が製品要件に対応
非温度管理倉庫は2026年のベトナム3PL倉庫市場シェアの82.34%を占めました。これらの施設は、特殊な温度管理を必要としない製造投入物、完成品、消費財、および一般商品に対応します。工業・商業セクター全体への幅広い適用性が、市場における大きなシェアを支えています。
温度管理倉庫は2027年~2032年にCAGR 10.39%を記録する見込みです。需要は、医薬品、水産物、および生鮮食品を含む管理された保管条件を必要とする製品によって支えられています。2025年3月にドンナイで発表されたLotte Global Logisticsプロジェクト、および2025年12月に着工したIgarashi Vietnamの冷蔵保管開発は、特殊施設への投資を示しています。利用可能な容量への貢献はプロジェクトの完成と稼働準備に依存します。
技術導入別:自動化が低い基盤から成長
手動オペレーションは2026年のベトナム3PL倉庫市場シェアの63.28%を占めました。倉庫の量、オペレーション要件、または投資能力が大規模な自動化を正当化しない場合、手動プロセスは引き続き有効です。これらの施設は幅広い保管・取り扱い活動を支援できますが、その生産性と精度はスタッフの能力、オペレーション手順、および在庫管理に依存します。
完全自動化倉庫は2027年~2032年にCAGR 11.43%を記録する見込みです。自動仕分け・保管・取り出しシステム、およびデジタル倉庫管理システムは、適切なオペレーションにおいてスループットと在庫精度を向上させることができます。2025年10月、Frasers Property VietnamはフンイェンにおいてSPX Expressの計画された自動仕分けセンターの起工式を行い、稼働後は1日最大700万個の荷物を処理できるよう設計されています。従来型倉庫全体での導入は、投資コスト、オペレーション量、顧客要件、および技術的能力に依存ます。
エンドユーザー産業別:製造業が最大の需要基盤を維持
製造業は2026年のベトナム3PL倉庫市場規模の34.87%を占めました。製造業者はサードパーティ倉庫を利用して、生産投入物、完成品、輸入材料、および輸出注文を管理しています。需要は、特に主要港湾や貿易回廊に接続された工業地域において、在庫を工場オペレーションおよび輸送ネットワークと調整する必要性によって支えられています。
小売・Eコマースは2027年~2032年にCAGR 9.11%を記録する見込みです。小売業者やオンラインマーケットプレイスは、保管、注文フルフィルメント、返品管理、および流通サポートを必要としています。より迅速な注文処理と在庫可視性への需要の高まりは、倉庫業務を梱包、仕分け、および輸送と統合するプロバイダーに機会をもたらします。需要は注文量、在庫回転率、および個々の顧客のサービス要件によって異なります。
地域分析
南部ベトナムは2026年の市場の55.32%を占めました。ホーチミン市およびドンナイ、ビンズオン、その他南部省の周辺工業地域は、製造業、小売、輸入、および輸出の要件に対応しています。工業団地、海港、および主要消費市場へのアクセスが、保管・流通サービスへの需要を支えています。大型施設はバルク在庫と地域流通を処理でき、都市型物流サイトはより短い配送サイクルを支援します。ドンナイで発表されたLotte Global Logisticsプロジェクトおよびロンハウ工業団地でのIgarashi Vietnam開発は、コールドチェーンインフラへの投資を示していますが、追加的な稼働容量はプロジェクトの完成に依存します。
北部ベトナムは、その製造基盤、工業団地、ハイフォン港およびノイバイ国際空港へのアクセスにより、重要な倉庫拠点となっています。ハノイ、ハイフォン、フンイェン、および周辺工業地域は、保管、保税倉庫、および流通サービスへの需要を支えています。2026年7月、DHL Supply ChainはフンイェンにおいてDHL北部物流キャンパスの起工式を行い、フェーズ1では2027年上半期に約41,180 m²の倉庫スペースを提供する計画です。2025年10月、Frasers Property VietnamもフンイェンにおいてSPX Expressの計画された自動仕分けセンターの起工式を行いました[4]。これらのプロジェクトは現代的な物流インフラのパイプラインを拡大しており、オペレーションへの貢献は完成と稼働開始に依存します。
中部ベトナムは2027年~2032年にCAGR 9.34%を記録する見込みであり、市場予測において最も成長の速い地域となっています。ダナンおよび周辺地域は、地域の製造業、貿易、および流通の要件に対応できます。投資機会は輸送接続、工業活動、および適切な倉庫サイトの利用可能性の発展に依存します。2025年10月に承認された国家物流戦略は、現代的な物流インフラの開発と地域間接続性の強化を支援しています。中部ベトナムが追加的な倉庫投資を誘致できるかどうかは、顧客需要、輸送リンク、および地域要件に適した施設の開発に依存します。
競合環境
ベトナム3PL倉庫市場は断片化されており、国際的な物流インテグレーター、地域オペレーター、および国内プロバイダーが含まれています。競争は施設の立地、倉庫品質、サービス統合、技術、および業界固有の要件に対応する能力によって形成されています。国際的なプロバイダーは確立されたネットワークと標準化されたオペレーションシステムを活用できる一方、国内企業はローカル市場知識、顧客関係、および地域流通能力によって競争できます。顧客は倉庫業務を在庫管理、通関サポート、および流通サービスと組み合わせられるプロバイダーをますます必要としています。
現代的な施設への投資は、プロバイダーが競争力を強化する方法の一つです。DHL Supply Chainは2026年7月にフンイェンでDHL北部物流キャンパスの起工式を行い、Yusen Logisticsは同月にフンイェン物流センターを開設しました。Yusenの施設には約18,600 m²の倉庫床面積と約21,600パレットポジションが含まれています。ハイフォンにおけるMaerskの保税倉庫も、保管と貿易関連物流サービスの統合を示しています。これらの開発は、立地、容量、および特定の取り扱いと通関要件を持つ顧客へのサービス提供能力をめぐる競争を支えています。
プロバイダーはまた、特殊倉庫、自動化、および戦略的協力を通じて競争しています。計画されたSPX Express仕分けセンターは大量小包取り扱いへの投資を示し、Igarashi Vietnamプロジェクトは温度管理保管への投資を示しています。2026年3月、CJ LogisticsとGemadeptは戦略的協力の最適化を発表しました。この取り決めは、GemadeptのサードパーティロジスティクスビジネスのGemadeptによる完全買収ではなく、戦略的協力の再構築として説明されるべきです。市場全体において、差別化はプロバイダーが倉庫能力を顧客要件に合致させ、在庫精度を維持し、地域流通ネットワーク全体で信頼性の高いサービスを提供する能力に依存しています。
ベトナム3PL倉庫業界のリーダー企業
-
CJ Logistics Corporation
-
DHL Group
-
Transimex Corporation
-
ITL Corporation
-
U&I Logistics Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:Yusen Logisticsはフンイェン物流センターを開設し、ベトナムにおける7番目の物流センターとなりました。この施設には約18,600 m²の倉庫床面積と約21,600パレットポジションが含まれており、一般保管、保税保管、および空調保管が含まれます。
- 2026年7月:DHL Supply ChainはフンイェンにおいてDHL北部物流キャンパスの起工式を行いました。このプロジェクトには1.9 トリリオン ベトナムドン(7,600万 米ドル)の投資と82,500 m²を超えるキャンパスが含まれます。フェーズ1では2027年上半期に約41,180 m²の倉庫スペースを提供する計画です。
- 2026年3月:CJ LogisticsとGemadeptは物流・海運協力の最適化を発表しました。改訂された取り決めは、両社それぞれの海運・物流活動を強化し、さらなる物流開発を支援することを目的としています。この発表は戦略的再構築に関するものであり、GemadeptのサードパーティロジスティクスビネスのGemadeptによる完全買収として説明されるべきではありません。
- 2025年12月:Igarashi Vietnamはロンハウ工業団地においてハイテク冷蔵・ドライ倉庫複合施設の起工式を行いました。最初のフェーズには6,210億ベトナムドン(2,484万 米ドル)以上が投じられ、21,000パレットの計画容量と部分的なロボット自動化が含まれます。
ベトナム3PL倉庫市場レポートの調査範囲
| 保管 |
| 流通および在庫管理 |
| 付加価値サービスおよびその他(キッティング、ラベリング) |
| 一般共有・マルチクライアント倉庫 |
| 専用契約倉庫 |
| 保税倉庫 |
| 非温度管理 |
| 温度管理 |
| 手動 |
| 半自動 |
| 完全自動化 |
| 製造業 |
| 消費財 |
| 食品・飲料 |
| 小売・Eコマース |
| ヘルスケア・医薬品 |
| その他のエンドユーザー産業 |
| 北部ベトナム |
| 中部ベトナム |
| 南部ベトナム |
| サービスタイプ別 | 保管 |
| 流通および在庫管理 | |
| 付加価値サービスおよびその他(キッティング、ラベリング) | |
| 倉庫タイプ別 | 一般共有・マルチクライアント倉庫 |
| 専用契約倉庫 | |
| 保税倉庫 | |
| 温度管理別 | 非温度管理 |
| 温度管理 | |
| 技術導入別 | 手動 |
| 半自動 | |
| 完全自動化 | |
| エンドユーザー産業別 | 製造業 |
| 消費財 | |
| 食品・飲料 | |
| 小売・Eコマース | |
| ヘルスケア・医薬品 | |
| その他のエンドユーザー産業 | |
| 地域別 | 北部ベトナム |
| 中部ベトナム | |
| 南部ベトナム |
レポートで回答される主要な質問
ベトナムの3PL倉庫の予測成長率はどのくらいですか?
ベトナム3PL倉庫市場は2027年から2032年にかけてCAGR 7.81%を記録する見込みです。
ベトナム3PL倉庫において最も成長が速いサービスはどれですか?
キッティングやラベリングを含む付加価値サービスおよびその他は、2027年~2032年にCAGR 10.26%を記録する見込みです。
キッティングやラベリングを含む付加価値サービスおよびその他は、2027年~2032年にCAGR 10.26%を記録する見込みです。
保税倉庫は、該当する通関手続きを完了する前に適格な貨物を税関監督下で保管する必要がある輸入業者、輸出業者、および製造業者を支援します。
ベトナムにおけるコールドチェーン倉庫投資を促進しているものは何ですか?
医薬品、水産物、および生鮮食品は、温度管理された保管、モニタリング、および特殊な取り扱いを必要とします。これらの要件がコールドチェーン施設への投資を支えています。
ベトナムにおける3PL倉庫需要をリードしている地域はどこですか?
南部ベトナムは2026年の市場の55.32%を占め、製造活動、消費中心地、工業団地、および輸送インフラへのアクセスによって支えられています。
ベトナムの物流プロバイダーはどのように自動化を活用していますか?
プロバイダーはデジタル倉庫システム、自動仕分け、およびその他の技術を採用し、在庫精度、スループット、およびフルフィルメント効率を向上させています。導入は倉庫の量、顧客要件、投資コスト、および技術的能力によって異なります。