
Tamaño y Participación del Mercado de Almacenamiento 3PL de Vietnam
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
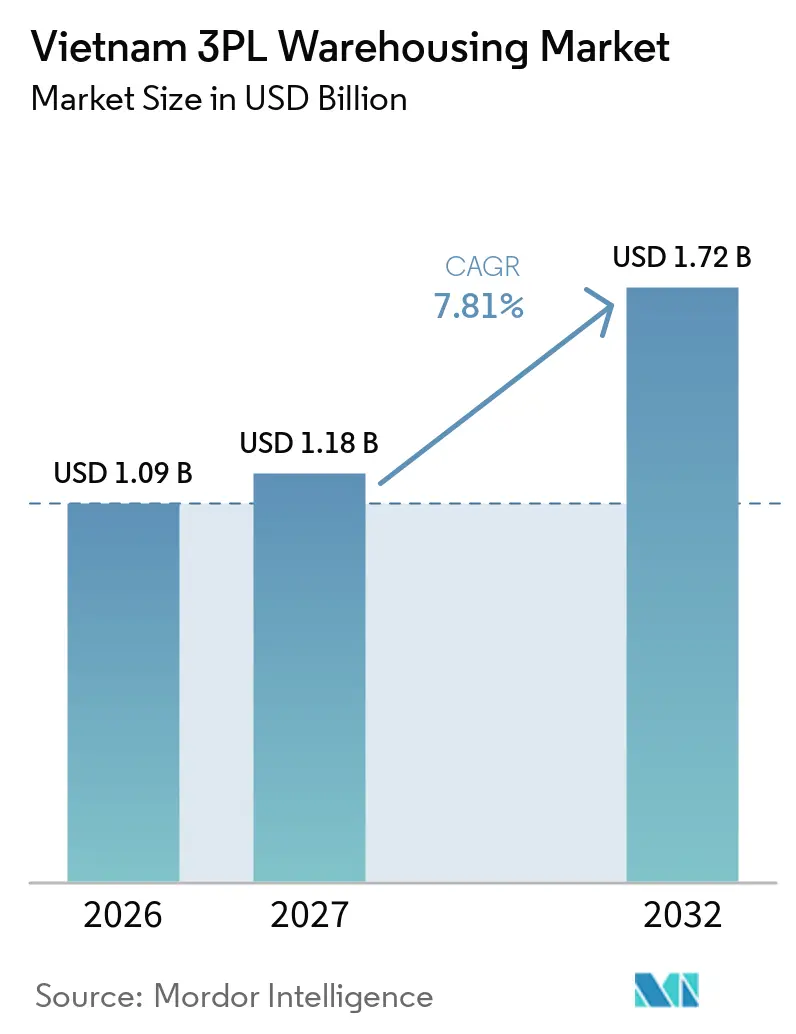
| Tamaño del mercado en el año base (2026) | 1.09 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.18 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.72 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.81 % |
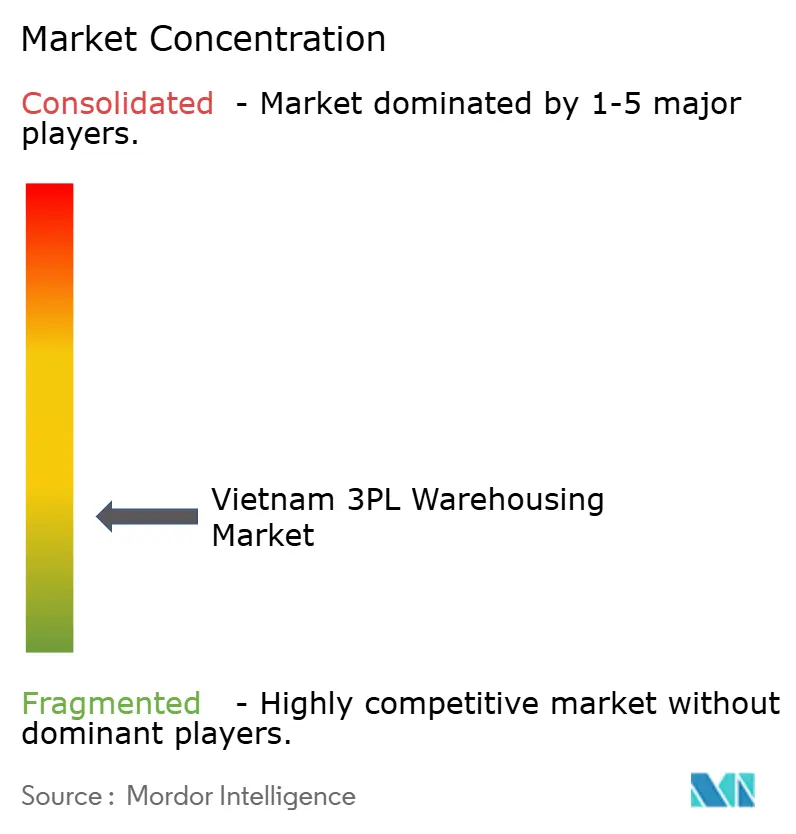
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Almacenamiento 3PL de Vietnam por Mordor Intelligence
El tamaño del mercado de almacenamiento 3PL de Vietnam fue valorado en 1,09 mil millones de USD en 2026, y se estima que crecerá desde 1,18 mil millones de USD en 2027 hasta alcanzar 1,72 mil millones de USD en 2031, a una CAGR del 7,81% durante el período de pronóstico (2027-2032).
La manufactura orientada a la exportación impulsa la demanda de almacenamiento en depósito aduanero, cross-docking, gestión de inventario y servicios de distribución cerca de parques industriales y puertos marítimos. El comercio electrónico está incrementando la demanda de instalaciones que combinen procesamiento de pedidos, etiquetado, empaque y gestión de devoluciones. Los proveedores de logística están invirtiendo en capacidad moderna de almacenamiento, mientras que la disponibilidad de terrenos, los costos de desarrollo y la escasez de personal de almacén experimentado pueden limitar la expansión. La estrategia nacional de logística de Vietnam, aprobada en octubre de 2025, también enfatiza la infraestructura logística moderna, la conectividad regional, la transformación digital y los servicios logísticos de mayor valor agregado.
Conclusiones Clave del Informe
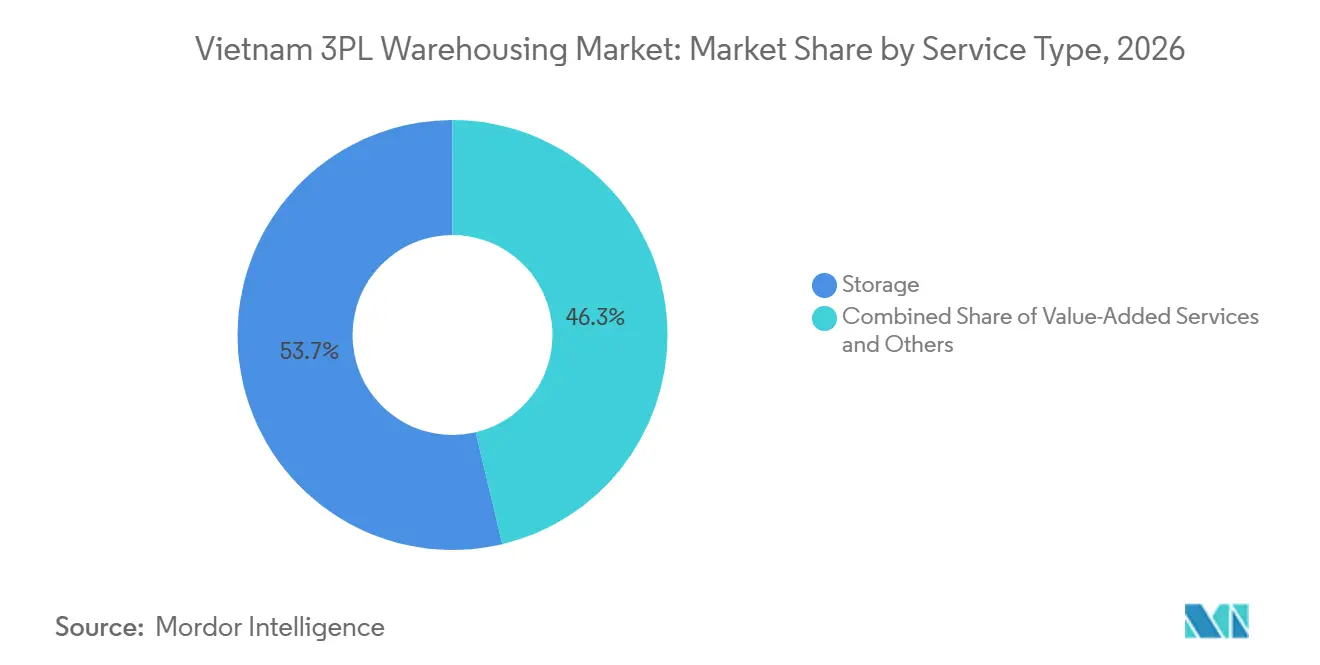
- Por tipo de servicio, el almacenamiento representó el 53,72% de la participación del mercado de almacenamiento 3PL de Vietnam en 2026, mientras que se proyecta que los servicios de valor agregado y otros registren una CAGR del 10,26% durante 2027–2032.
- Por tipo de almacén, el almacenamiento general compartido / multicliente representó el 55,29% del tamaño del mercado de almacenamiento 3PL de Vietnam en 2026, mientras que se proyecta que el almacenamiento en depósito aduanero registre una CAGR del 9,27% durante 2027–2032.
- Por control de temperatura, el almacenamiento sin control de temperatura representó el 82,34% de la participación del mercado de almacenamiento 3PL de Vietnam en 2026, mientras que se proyecta que el almacenamiento con control de temperatura registre una CAGR del 10,39% durante 2027–2032.
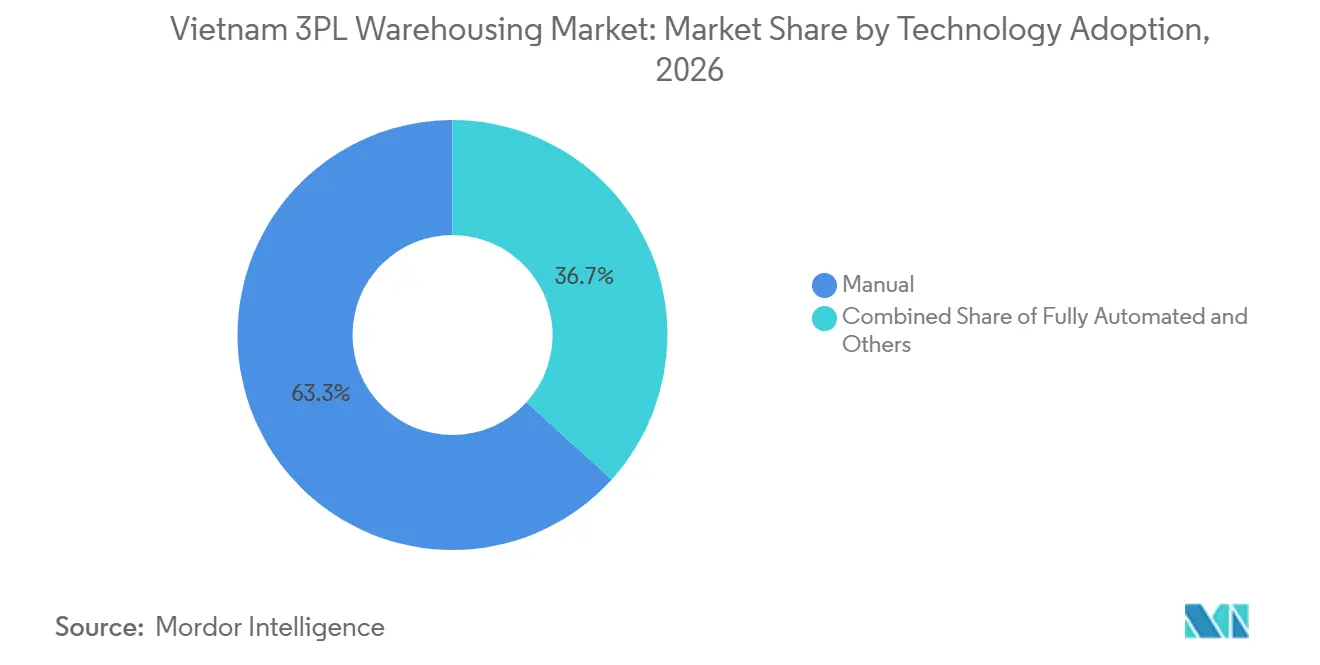
- Por adopción tecnológica, las operaciones manuales representaron el 63,28% del tamaño del mercado de almacenamiento 3PL de Vietnam en 2026, mientras que se proyecta que el almacenamiento totalmente automatizado registre una CAGR del 11,43% durante 2027–2032.
- Por industria de usuario final, la manufactura representó el 34,87% de la participación del mercado de almacenamiento 3PL de Vietnam en 2026, mientras que se proyecta que el comercio minorista y el comercio electrónico registren una CAGR del 9,11% durante 2027–2032.
- Por región, Vietnam del Sur representó el 55,32% del tamaño del mercado de almacenamiento 3PL de Vietnam en 2026, mientras que se proyecta que Vietnam Central registre una CAGR del 9,34% durante 2027–2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado de Almacenamiento 3PL de Vietnam
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Manufactura Exportadora que Incrementa la Demanda de Almacenamiento | +2.1% | Vietnam del Norte, Vietnam del Sur | Mediano plazo (2-4 años) |
| Expansión del Comercio Electrónico que Acelera los Requisitos de Espacio para Cumplimiento de Pedidos | +1.8% | Vietnam del Sur, Vietnam del Norte, Vietnam Central | Corto plazo (≤ 2 años) |
| Inversión en Centros Logísticos que Apoya el Desarrollo de Almacenes Modernos | +1.1% | Vietnam del Norte, Vietnam Central | Mediano plazo (2-4 años) |
| Demanda de Cadena de Frío que Amplía la Capacidad de Almacenamiento Especializado | +0.9% | Vietnam del Sur, Vietnam Central, nacional | Largo plazo (≥ 4 años) |
| Aumento de la Externalización que Incrementa la Adopción de Servicios Integrados de Almacenamiento | +0.7% | Nacional | Mediano plazo (2-4 años) |
| Inversión en Automatización que Mejora la Productividad y Precisión del Almacén | +0.6% | Vietnam del Sur, Vietnam del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Manufactura Exportadora que Incrementa la Demanda de Almacenamiento
El sector manufacturero de Vietnam genera demanda de almacenamiento que apoya los insumos de producción importados, los bienes terminados y la distribución de exportaciones. Los fabricantes requieren almacenamiento, control de inventario, cross-docking y coordinación entre instalaciones de producción y redes de transporte. La actividad industrial en el norte y el sur de Vietnam impulsa la demanda de instalaciones cercanas a parques industriales, autopistas y puertos marítimos. Los proveedores de logística de terceros pueden atender estos requisitos a través de almacenamiento compartido, logística de contrato dedicado y servicios de valor agregado, particularmente en corredores industriales que conectan clústeres manufactureros con las principales puertas de entrada al comercio.
Expansión del Comercio Electrónico que Acelera los Requisitos de Espacio para Cumplimiento de Pedidos
El comercio electrónico está incrementando la demanda de almacenes que apoyen la preparación de pedidos, el empaque, la clasificación, el procesamiento de devoluciones y el despacho. Estas operaciones requieren diseños eficientes, visibilidad del inventario y la capacidad de procesar grandes volúmenes de pedidos en tiempos de respuesta cortos. Los proveedores de logística pueden combinar el almacenamiento a granel con actividades de cumplimiento y distribución para apoyar a minoristas y mercados en línea. La inversión en infraestructura de clasificación automatizada subraya aún más la importancia del rendimiento y la eficiencia en el procesamiento de pedidos, particularmente en el norte y el sur de Vietnam.
Inversión en Centros Logísticos que Apoya el Desarrollo de Almacenes Modernos
La inversión en instalaciones logísticas modernas está aumentando la capacidad de almacenamiento cerca de corredores industriales y de transporte. En julio de 2026, DHL Supply Chain inició la construcción del Campus Logístico Norte de DHL en la Provincia de Hung Yen, con una inversión de VND 1,9 billones (76 millones de USD) y un campus que abarca más de 82.500 m²[1]. La Fase 1 está planificada para proporcionar aproximadamente 41.180 m² de espacio de almacén en el primer semestre de 2027. El desarrollo está destinado a atender a clientes de los sectores de manufactura, automotriz, comercio minorista, bienes de consumo, salud y ciencias de la vida. Su contribución a la capacidad operativa dependerá de la finalización y puesta en marcha del proyecto.
Demanda de Cadena de Frío que Amplía la Capacidad de Almacenamiento Especializado
Los productos farmacéuticos, los mariscos y los alimentos frescos requieren almacenamiento con control de temperatura, monitoreo y manejo especializado. En marzo de 2025, Lotte Global Logistics anunció un proyecto de centro logístico de cadena de frío en la Provincia de Dong Nai dirigido a clientes de las industrias farmacéutica y alimentaria. En diciembre de 2025, Igarashi Vietnam inició la construcción de un complejo de almacenamiento en frío de alta tecnología y almacén seco en el Parque Industrial Long Hau, con su primera fase que involucra más de VND 621 mil millones (24,84 millones de USD) y una capacidad planificada de 21.000 palés[2]. Estos desarrollos indican inversión en almacenamiento especializado, aunque su contribución a la capacidad disponible depende de la finalización y puesta en marcha.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Terrenos que Incrementa los Costos de Ocupación de Almacenes Industriales | -1.2% | Vietnam del Sur, Vietnam del Norte | Corto plazo (≤ 2 años) |
| Brechas de Conectividad que Limitan las Redes de Distribución Regional Eficientes | -0.8% | Vietnam Central, provincias rurales | Mediano plazo (2-4 años) |
| Escasez de Mano de Obra Calificada que Limita la Adopción de Tecnología en Almacenes | -0.6% | Nacional | Largo plazo (≥ 4 años) |
| Estándares Fragmentados que Limitan la Consistencia del Servicio entre Regiones | -0.4% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Terrenos que Incrementa los Costos de Ocupación de Almacenes Industriales
El acceso a terrenos adecuados puede limitar el desarrollo de almacenes cerca de las principales áreas industriales, centros de consumo y corredores de transporte. Los altos costos de terrenos y construcción pueden incrementar el capital necesario para desarrollar instalaciones modernas y elevar los costos de ocupación para los inquilinos. Los proveedores de logística más pequeños pueden encontrar dificultades para asegurar sitios que cumplan con los requisitos de los clientes en cuanto a ubicación, espacio en planta y acceso al transporte. Las instalaciones multicliente, los contratos a largo plazo con clientes y la utilización eficiente del espacio pueden ayudar a los proveedores a gestionar estas limitaciones.
Brechas de Conectividad que Limitan las Redes de Distribución Regional Eficientes
La eficiencia de las redes de almacenamiento depende de las conexiones entre parques industriales, puertos, autopistas, aeropuertos y mercados de consumo. Las diferencias en la calidad de la infraestructura y la disponibilidad de servicios logísticos pueden incrementar los costos de transporte para las instalaciones que atienden mercados secundarios. Los proveedores deben considerar la demanda regional, la confiabilidad del transporte y la proximidad al cliente al seleccionar ubicaciones de almacenes. Las mejoras en la conectividad regional dependerán de la ejecución de proyectos de infraestructura y la coordinación entre los desarrollos de transporte, industriales y logísticos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Servicios de Valor Agregado se Expanden junto con el Almacenamiento
El almacenamiento representó el 53,72% de la participación del mercado de almacenamiento 3PL de Vietnam en 2026. Sigue siendo un servicio fundamental para fabricantes, minoristas, importadores y distribuidores que requieren capacidad de retención de inventario. Las operaciones compartidas y multicliente permiten a los proveedores atender a clientes con diferentes perfiles de volumen desde la misma instalación, ofreciendo flexibilidad a las empresas que no requieren espacio de almacén dedicado.
Se proyecta que los servicios de valor agregado y otros, incluidos el ensamblaje de kits y el etiquetado, registren una CAGR del 10,26% durante 2027–2032. La demanda de empaque, preparación de productos, procesamiento de devoluciones y otras actividades basadas en almacén apoya la expansión de estos servicios. Los proveedores pueden combinar el almacenamiento con el cumplimiento de pedidos y la gestión de inventario para satisfacer los requisitos más amplios de la cadena de suministro de los clientes y fortalecer la integración con las operaciones de distribución.

Por Tipo de Almacén: Las Instalaciones de Depósito Aduanero Apoyan las Cadenas de Suministro Transfronterizas
El almacenamiento general compartido / multicliente representó el 55,29% del tamaño del mercado de almacenamiento 3PL de Vietnam en 2026. Estas instalaciones proporcionan acceso a almacenamiento y servicios relacionados sin requerir que cada cliente opere un sitio dedicado. El modelo puede acomodar a clientes con volúmenes de inventario y requisitos de servicio variables, al tiempo que permite a los operadores de almacenes atender a múltiples empresas desde una instalación común.
Se proyecta que el almacenamiento en depósito aduanero registre una CAGR del 9,27% durante 2027–2032. Las instalaciones de depósito aduanero pueden apoyar a importadores, exportadores y fabricantes que necesitan almacenar mercancías elegibles bajo supervisión aduanera antes de completar los procedimientos aduaneros aplicables. Maersk abrió su primer almacén de depósito aduanero con licencia propia en el norte de Vietnam en SLP Park en el Parque Industrial Nam Dinh Vu, Hai Phong[3]. La instalación conecta el almacenamiento con servicios logísticos más amplios y apoya la gestión de inventario para operaciones de importación y exportación.
Por Control de Temperatura: La Capacidad Especializada Atiende los Requisitos del Producto
El almacenamiento sin control de temperatura representó el 82,34% de la participación del mercado de almacenamiento 3PL de Vietnam en 2026. Estas instalaciones atienden insumos de manufactura, bienes terminados, productos de consumo y mercancía general que no requieren gestión especializada de temperatura. Su amplia aplicabilidad en los sectores industrial y comercial apoya su participación sustancial en el mercado.
Se proyecta que el almacenamiento con control de temperatura registre una CAGR del 10,39% durante 2027–2032. La demanda está respaldada por productos que requieren condiciones de almacenamiento controladas, incluidos productos farmacéuticos, mariscos y alimentos frescos. El proyecto de Lotte Global Logistics anunciado en Dong Nai en marzo de 2025, y el desarrollo de almacenamiento en frío de Igarashi Vietnam iniciado en diciembre de 2025, ilustran la inversión en instalaciones especializadas. Su contribución a la capacidad disponible depende de la finalización del proyecto y la preparación operativa.
Por Adopción Tecnológica: La Automatización Crece desde una Base Reducida
Las operaciones manuales representaron el 63,28% de la participación del mercado de almacenamiento 3PL de Vietnam en 2026. Los procesos manuales siguen siendo relevantes donde los volúmenes de almacén, los requisitos operativos o la capacidad de inversión no justifican una automatización extensa. Estas instalaciones pueden apoyar una amplia gama de actividades de almacenamiento y manejo, aunque su productividad y precisión dependen de las capacidades del personal, los procedimientos operativos y los controles de inventario.
Se proyecta que el almacenamiento totalmente automatizado registre una CAGR del 11,43% durante 2027–2032. Los sistemas automatizados de clasificación, almacenamiento y recuperación, y los controles digitales de almacén pueden mejorar el rendimiento y la precisión del inventario en operaciones adecuadas. En octubre de 2025, Frasers Property Vietnam inició la construcción de un centro de clasificación automatizado planificado para SPX Express en la Provincia de Hung Yen, diseñado para procesar hasta 7 millones de paquetes por día una vez operativo. La adopción en almacenes convencionales dependerá de los costos de inversión, los volúmenes operativos, los requisitos de los clientes y las capacidades técnicas.
Por Industria de Usuario Final: La Manufactura Sigue Siendo la Mayor Base de Demanda
La manufactura representó el 34,87% del tamaño del mercado de almacenamiento 3PL de Vietnam en 2026. Los fabricantes utilizan almacenes de terceros para gestionar insumos de producción, bienes terminados, materiales importados y pedidos de exportación. La demanda está respaldada por la necesidad de coordinar el inventario con las operaciones de fábrica y las redes de transporte, particularmente en áreas industriales conectadas a los principales puertos y corredores comerciales.
Se proyecta que el comercio minorista y el comercio electrónico registren una CAGR del 9,11% durante 2027–2032. Los minoristas y los mercados en línea requieren almacenamiento, cumplimiento de pedidos, gestión de devoluciones y apoyo de distribución. La creciente demanda de procesamiento de pedidos más rápido y visibilidad del inventario crea oportunidades para los proveedores que integran el almacenamiento con el empaque, la clasificación y el transporte. La demanda variará según los volúmenes de pedidos, la rotación de inventario y los requisitos de servicio de los clientes individuales.
Análisis Geográfico
Vietnam del Sur representó el 55,32% del mercado en 2026. Ho Chi Minh City y las áreas industriales circundantes en Dong Nai, Binh Duong y otras provincias del sur atienden requisitos de manufactura, comercio minorista, importación y exportación. El acceso a parques industriales, puertos marítimos y los principales mercados de consumo apoya la demanda de servicios de almacenamiento y distribución. Las grandes instalaciones pueden manejar inventario a granel y distribución regional, mientras que los sitios logísticos urbanos apoyan ciclos de entrega más cortos. El anunciado proyecto de Lotte Global Logistics en Dong Nai y el desarrollo de Igarashi Vietnam en el Parque Industrial Long Hau ilustran la inversión en infraestructura de cadena de frío, aunque la capacidad operativa adicional depende de la finalización del proyecto.
Vietnam del Norte es una ubicación importante de almacenamiento debido a su base manufacturera, parques industriales y acceso al Puerto de Hai Phong y al Aeropuerto Internacional Noi Bai. Hanoi, Hai Phong, Hung Yen y las áreas industriales circundantes apoyan la demanda de almacenamiento, almacenamiento en depósito aduanero y servicios de distribución. En julio de 2026, DHL Supply Chain inició la construcción de su Campus Logístico Norte en Hung Yen, con la Fase 1 planificada para proporcionar aproximadamente 41.180 m² de espacio de almacén en el primer semestre de 2027. En octubre de 2025, Frasers Property Vietnam también inició la construcción del centro de clasificación automatizado planificado de SPX Express en Hung Yen[4]. Estos proyectos amplían el conjunto de infraestructura logística moderna, con contribuciones operativas dependientes de la finalización y puesta en marcha.
Se proyecta que Vietnam Central registre una CAGR del 9,34% durante 2027–2032, convirtiéndola en la región de más rápido crecimiento en el pronóstico. Da Nang y las áreas circundantes pueden atender requisitos regionales de manufactura, comercio y distribución. Las oportunidades de inversión dependen del desarrollo de conexiones de transporte, la actividad industrial y la disponibilidad de sitios de almacén adecuados. La estrategia nacional de logística aprobada en octubre de 2025 apoya el desarrollo de infraestructura logística moderna y una conectividad regional más sólida. La capacidad de Vietnam Central para atraer inversión adicional en almacenamiento dependerá de la demanda de los clientes, los enlaces de transporte y el desarrollo de instalaciones adecuadas a los requisitos regionales.
Panorama Competitivo
El mercado de almacenamiento 3PL de Vietnam está fragmentado e incluye integradores logísticos internacionales, operadores regionales y proveedores nacionales. La competencia está determinada por la ubicación de las instalaciones, la calidad del almacén, la integración de servicios, la tecnología y la capacidad de atender requisitos específicos de la industria. Los proveedores internacionales pueden aprovechar redes establecidas y sistemas operativos estandarizados, mientras que las empresas nacionales pueden competir a través del conocimiento del mercado local, las relaciones con los clientes y las capacidades de distribución regional. Los clientes necesitan cada vez más proveedores que puedan combinar el almacenamiento con la gestión de inventario, el apoyo aduanero y los servicios de distribución.
La inversión en instalaciones modernas es una forma en que los proveedores están fortaleciendo sus posiciones competitivas. DHL Supply Chain inició la construcción de su Campus Logístico Norte en Hung Yen en julio de 2026, mientras que Yusen Logistics abrió su Centro Logístico de Hung Yen en el mismo mes. La instalación de Yusen incluye aproximadamente 18.600 m² de espacio de planta de almacén y alrededor de 21.600 posiciones de palés. El almacén de depósito aduanero de Maersk en Hai Phong también ilustra la integración del almacenamiento con servicios logísticos relacionados con el comercio. Estos desarrollos apoyan la competencia en torno a la ubicación, la capacidad y la capacidad de atender a clientes con requisitos específicos de manejo y aduanas.
Los proveedores también compiten a través del almacenamiento especializado, la automatización y la cooperación estratégica. El centro de clasificación planificado de SPX Express destaca la inversión en el manejo de paquetes de alto volumen, mientras que el proyecto de Igarashi Vietnam demuestra la inversión en almacenamiento con control de temperatura. En marzo de 2026, CJ Logistics y Gemadept anunciaron una optimización de su cooperación estratégica. El acuerdo debe describirse como una reestructuración de la colaboración estratégica en lugar de una adquisición completa del negocio 3PL de Gemadept. En todo el mercado, la diferenciación depende de la capacidad de los proveedores para adaptar las capacidades del almacén a los requisitos del cliente, mantener la precisión del inventario y ofrecer servicios confiables en las redes de distribución regional.
Líderes de la Industria de Almacenamiento 3PL de Vietnam
-
CJ Logistics Corporation
-
DHL Group
-
Transimex Corporation
-
ITL Corporation
-
U&I Logistics Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: Yusen Logistics abrió su Centro Logístico de Hung Yen, su séptimo centro logístico en Vietnam. La instalación incluye aproximadamente 18.600 m² de espacio de planta de almacén y alrededor de 21.600 posiciones de palés, incluido almacenamiento general, en depósito aduanero y climatizado.
- Julio de 2026: DHL Supply Chain inició la construcción del Campus Logístico Norte de DHL en la Provincia de Hung Yen. El proyecto involucra VND 1,9 billones (76 millones de USD) en inversión y un campus que supera los 82.500 m². La Fase 1 está planificada para proporcionar aproximadamente 41.180 m² de espacio de almacén en el primer semestre de 2027.
- Marzo de 2026: CJ Logistics y Gemadept anunciaron una optimización de su cooperación logística y de transporte marítimo. El acuerdo revisado tiene como objetivo fortalecer las respectivas actividades de transporte marítimo y logística de las empresas y apoyar un mayor desarrollo logístico. El anuncio se refiere a una reestructuración estratégica y no debe describirse como una adquisición completa del negocio 3PL de Gemadept.
- Diciembre de 2025: Igarashi Vietnam inició la construcción de un complejo de almacenamiento en frío de alta tecnología y almacén seco en el Parque Industrial Long Hau. La primera fase involucra más de VND 621 mil millones (24,84 millones de USD), con una capacidad planificada de 21.000 palés y automatización robótica parcial.
Alcance del Informe del Mercado de Almacenamiento 3PL de Vietnam
| Almacenamiento |
| Distribución y Gestión de Inventario |
| Servicios de Valor Agregado y Otros (Ensamblaje de Kits, Etiquetado) |
| Almacenamiento General Compartido / Multicliente |
| Almacenamiento de Contrato Dedicado |
| Almacenamiento en Depósito Aduanero |
| Sin Control de Temperatura |
| Con Control de Temperatura |
| Manual |
| Semiautomatizado |
| Totalmente Automatizado |
| Manufactura |
| Bienes de Consumo |
| Alimentos y Bebidas |
| Comercio Minorista y Comercio Electrónico |
| Salud y Farmacia |
| Otras Industrias de Usuario Final |
| Vietnam del Norte |
| Vietnam Central |
| Vietnam del Sur |
| Por Tipo de Servicio | Almacenamiento |
| Distribución y Gestión de Inventario | |
| Servicios de Valor Agregado y Otros (Ensamblaje de Kits, Etiquetado) | |
| Por Tipo de Almacén | Almacenamiento General Compartido / Multicliente |
| Almacenamiento de Contrato Dedicado | |
| Almacenamiento en Depósito Aduanero | |
| Por Control de Temperatura | Sin Control de Temperatura |
| Con Control de Temperatura | |
| Por Adopción Tecnológica | Manual |
| Semiautomatizado | |
| Totalmente Automatizado | |
| Por Industria de Usuario Final | Manufactura |
| Bienes de Consumo | |
| Alimentos y Bebidas | |
| Comercio Minorista y Comercio Electrónico | |
| Salud y Farmacia | |
| Otras Industrias de Usuario Final | |
| Por Región | Vietnam del Norte |
| Vietnam Central | |
| Vietnam del Sur |
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para el almacenamiento 3PL de Vietnam?
Se proyecta que el mercado de almacenamiento 3PL de Vietnam registre una CAGR del 7,81% de 2027 a 2032.
¿Qué servicio está creciendo más rápido en el almacenamiento 3PL de Vietnam?
Se proyecta que los servicios de valor agregado y otros, incluidos el ensamblaje de kits y el etiquetado, registren una CAGR del 10,26% durante 2027–2032.
Se proyecta que los servicios de valor agregado y otros, incluidos el ensamblaje de kits y el etiquetado, registren una CAGR del 10,26% durante 2027–2032.
El almacenamiento en depósito aduanero apoya a importadores, exportadores y fabricantes que necesitan almacenar mercancías elegibles bajo supervisión aduanera antes de completar los procedimientos aduaneros aplicables.
¿Qué está impulsando la inversión en almacenes de cadena de frío en Vietnam?
Los productos farmacéuticos, los mariscos y los alimentos frescos requieren almacenamiento con control de temperatura, monitoreo y manejo especializado. Estos requisitos apoyan la inversión en instalaciones de cadena de frío.
¿Qué región lidera la demanda de almacenamiento 3PL en Vietnam?
Vietnam del Sur representó el 55,32% del mercado en 2026, respaldado por la actividad manufacturera, los centros de consumo, los parques industriales y el acceso a la infraestructura de transporte.
¿Cómo están utilizando la automatización los proveedores de logística en Vietnam?
Los proveedores están adoptando sistemas digitales de gestión de almacenes, clasificación automatizada y otras tecnologías para mejorar la precisión del inventario, el rendimiento y la eficiencia del cumplimiento de pedidos. La adopción varía según los volúmenes del almacén, los requisitos de los clientes, los costos de inversión y las capacidades técnicas.