
Taille et part du marché de la logistique 3PL et de l'entreposage au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
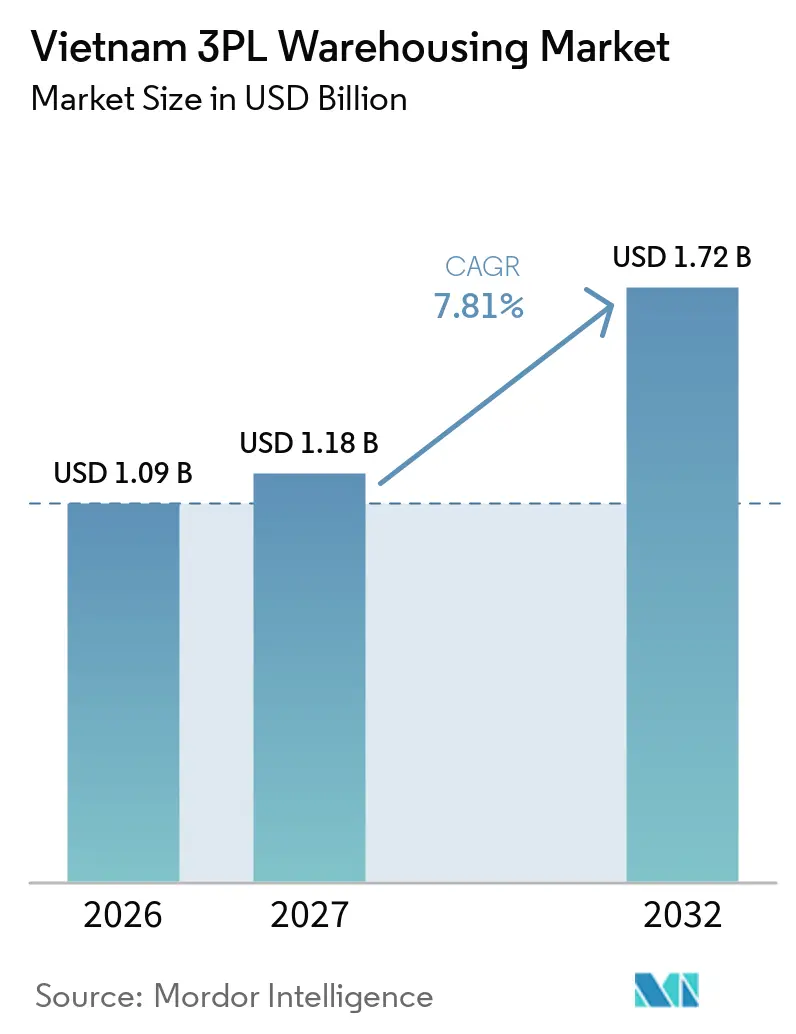
| Taille du marché de l'année de base (2026) | 1.09 Milliards de dollars |
| Taille du Marché (2027) | 1.18 Milliards de dollars |
| Taille du Marché (2032) | 1.72 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.81 % |
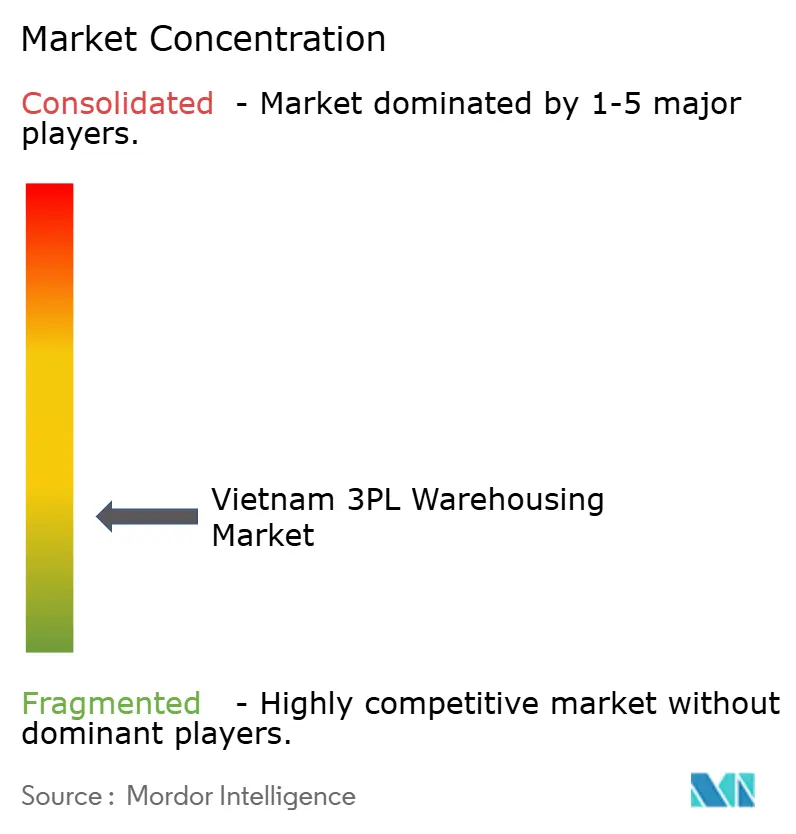
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique 3PL et de l'entreposage au Vietnam par Mordor Intelligence
La taille du marché de la logistique 3PL et de l'entreposage au Vietnam était évaluée à 1,09 milliard USD en 2026, et devrait progresser de 1,18 milliard USD en 2027 pour atteindre 1,72 milliard USD d'ici 2031, à un CAGR de 7,81 % durant la période de prévision (2027-2032).
L'industrie manufacturière orientée vers l'exportation soutient la demande de stockage sous douane, de transbordement, de gestion des stocks et de services de distribution à proximité des parcs industriels et des ports maritimes. Le commerce électronique accroît la demande d'installations combinant traitement des commandes, étiquetage, emballage et gestion des retours. Les prestataires logistiques investissent dans des capacités d'entreposage modernes, tandis que la disponibilité des terrains, les coûts de développement et les pénuries de personnel d'entrepôt expérimenté peuvent freiner l'expansion. La stratégie nationale logistique du Vietnam, approuvée en octobre 2025, met également l'accent sur les infrastructures logistiques modernes, la connectivité régionale, la transformation numérique et les services logistiques à plus haute valeur ajoutée.
Principaux enseignements du rapport
- Par type de service, le stockage représentait 53,72 % de la part du marché de la logistique 3PL et de l'entreposage au Vietnam en 2026, tandis que les services à valeur ajoutée et autres devraient enregistrer un CAGR de 10,26 % durant la période 2027–2032.
- Par type d'entrepôt, l'entreposage mutualisé général / multi-clients représentait 55,29 % de la taille du marché de la logistique 3PL et de l'entreposage au Vietnam en 2026, tandis que l'entreposage sous douane devrait enregistrer un CAGR de 9,27 % durant la période 2027–2032.
- Par contrôle de la température, l'entreposage sans contrôle de température représentait 82,34 % de la part du marché de la logistique 3PL et de l'entreposage au Vietnam en 2026, tandis que l'entreposage avec contrôle de température devrait enregistrer un CAGR de 10,39 % durant la période 2027–2032.
- Par adoption technologique, les opérations manuelles représentaient 63,28 % de la taille du marché de la logistique 3PL et de l'entreposage au Vietnam en 2026, tandis que l'entreposage entièrement automatisé devrait enregistrer un CAGR de 11,43 % durant la période 2027–2032.
- Par secteur d'utilisateur final, l'industrie manufacturière représentait 34,87 % de la part du marché de la logistique 3PL et de l'entreposage au Vietnam en 2026, tandis que le commerce de détail et le commerce électronique devraient enregistrer un CAGR de 9,11 % durant la période 2027–2032.
- Par région, le Sud du Vietnam représentait 55,32 % de la taille du marché de la logistique 3PL et de l'entreposage au Vietnam en 2026, tandis que le Centre du Vietnam devrait enregistrer un CAGR de 9,34 % durant la période 2027–2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché de la logistique 3PL et de l'entreposage au Vietnam
Analyse de l'impact des facteurs de croissance*
| Facteur de croissance | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de l'industrie manufacturière exportatrice stimulant la demande d'entreposage | +2.1% | Nord du Vietnam, Sud du Vietnam | Moyen terme (2-4 ans) |
| Expansion du commerce électronique accélérant les besoins en espaces de préparation des commandes | +1.8% | Sud du Vietnam, Nord du Vietnam, Centre du Vietnam | Court terme (≤ 2 ans) |
| Investissement dans les plateformes logistiques soutenant le développement d'entrepôts modernes | +1.1% | Nord du Vietnam, Centre du Vietnam | Moyen terme (2-4 ans) |
| Demande en chaîne du froid élargissant les capacités de stockage spécialisé | +0.9% | Sud du Vietnam, Centre du Vietnam, national | Long terme (≥ 4 ans) |
| Hausse de l'externalisation, adoption croissante de services d'entreposage intégrés | +0.7% | National | Moyen terme (2-4 ans) |
| Investissement dans l'automatisation améliorant la productivité et la précision des entrepôts | +0.6% | Sud du Vietnam, Nord du Vietnam | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de l'industrie manufacturière exportatrice stimulant la demande d'entreposage
Le secteur manufacturier vietnamien génère une demande d'entreposage pour soutenir les intrants de production importés, les produits finis et la distribution à l'exportation. Les fabricants ont besoin de stockage, de contrôle des stocks, de transbordement et de coordination entre les sites de production et les réseaux de transport. L'activité industrielle dans le nord et le sud du Vietnam soutient la demande d'installations à proximité des parcs industriels, des autoroutes et des ports maritimes. Les prestataires logistiques tiers peuvent répondre à ces besoins par le biais d'un entreposage mutualisé, d'une logistique contractuelle dédiée et de services à valeur ajoutée, notamment dans les corridors industriels reliant les pôles manufacturiers aux principales portes d'entrée commerciales.
Expansion du commerce électronique accélérant les besoins en espaces de préparation des commandes
Le commerce électronique accroît la demande d'entrepôts prenant en charge la préparation des commandes, l'emballage, le tri, le traitement des retours et l'expédition. Ces opérations nécessitent des agencements efficaces, une visibilité sur les stocks et la capacité à traiter des volumes de commandes élevés dans des délais courts. Les prestataires logistiques peuvent combiner le stockage en vrac avec des activités de préparation et de distribution pour soutenir les détaillants et les places de marché en ligne. L'investissement dans des infrastructures de tri automatisé souligne davantage l'importance du débit et de l'efficacité du traitement des commandes, notamment dans le nord et le sud du Vietnam.
Investissement dans les plateformes logistiques soutenant le développement d'entrepôts modernes
L'investissement dans des installations logistiques modernes accroît la capacité d'entreposage à proximité des corridors industriels et de transport. En juillet 2026, DHL Supply Chain a posé la première pierre du DHL North Logistics Campus dans la province de Hung Yen, impliquant un investissement de 1,9 trillion VND (76 millions USD) et un campus s'étendant sur plus de 82 500 m²[1]. La phase 1 est prévue pour fournir environ 41 180 m² d'espace d'entreposage au premier semestre 2027. Le développement est destiné à servir les clients des secteurs de l'industrie manufacturière, de l'automobile, du commerce de détail, des biens de consommation, de la santé et des sciences de la vie. Sa contribution à la capacité opérationnelle dépendra de l'achèvement et de la mise en service du projet.
Demande en chaîne du froid élargissant les capacités de stockage spécialisé
Les produits pharmaceutiques, les fruits de mer et les denrées alimentaires fraîches nécessitent un stockage à température contrôlée, une surveillance et une manutention spécialisée. En mars 2025, Lotte Global Logistics a annoncé un projet de plateforme logistique en chaîne du froid dans la province de Dong Nai, ciblant les clients des secteurs pharmaceutique et alimentaire. En décembre 2025, Igarashi Vietnam a posé la première pierre d'un complexe de stockage frigorifique haute technologie et d'entrepôt sec au parc industriel de Long Hau, dont la première phase implique plus de 621 milliards VND (24,84 millions USD) et une capacité prévue de 21 000 palettes[2]. Ces développements témoignent d'un investissement dans le stockage spécialisé, bien que leur contribution à la capacité disponible dépende de l'achèvement et de la mise en service des projets.
Analyse de l'impact des facteurs de contrainte*
| Facteur de contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rareté des terrains augmentant les coûts d'occupation des entrepôts industriels | -1.2% | Sud du Vietnam, Nord du Vietnam | Court terme (≤ 2 ans) |
| Lacunes en matière de connectivité limitant l'efficacité des réseaux de distribution régionaux | -0.8% | Centre du Vietnam, provinces rurales | Moyen terme (2-4 ans) |
| Pénuries de main-d'œuvre qualifiée freinant l'adoption des technologies d'entreposage | -0.6% | National | Long terme (≥ 4 ans) |
| Normes fragmentées limitant la cohérence des services entre les régions | -0.4% | National | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Rareté des terrains augmentant les coûts d'occupation des entrepôts industriels
L'accès à des terrains adaptés peut contraindre le développement d'entrepôts à proximité des principales zones industrielles, des centres de consommation et des corridors de transport. Des coûts élevés de terrain et de construction peuvent augmenter le capital nécessaire au développement d'installations modernes et alourdir les coûts d'occupation pour les locataires. Les prestataires logistiques de plus petite taille peuvent avoir du mal à trouver des sites répondant aux exigences des clients en matière d'emplacement, de surface au sol et d'accès aux transports. Les installations multi-clients, les contrats clients à long terme et une utilisation efficace de l'espace peuvent aider les prestataires à gérer ces contraintes.
Lacunes en matière de connectivité limitant l'efficacité des réseaux de distribution régionaux
L'efficacité des réseaux d'entreposage dépend des connexions entre les parcs industriels, les ports, les autoroutes, les aéroports et les marchés de consommation. Les différences de qualité des infrastructures et de disponibilité des services logistiques peuvent augmenter les coûts de transport pour les installations desservant des marchés secondaires. Les prestataires doivent tenir compte de la demande régionale, de la fiabilité des transports et de la proximité des clients lors du choix des emplacements d'entrepôts. Les améliorations de la connectivité régionale dépendront de l'exécution des projets d'infrastructure et de la coordination entre les développements dans les domaines du transport, de l'industrie et de la logistique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les services à valeur ajoutée se développent parallèlement au stockage
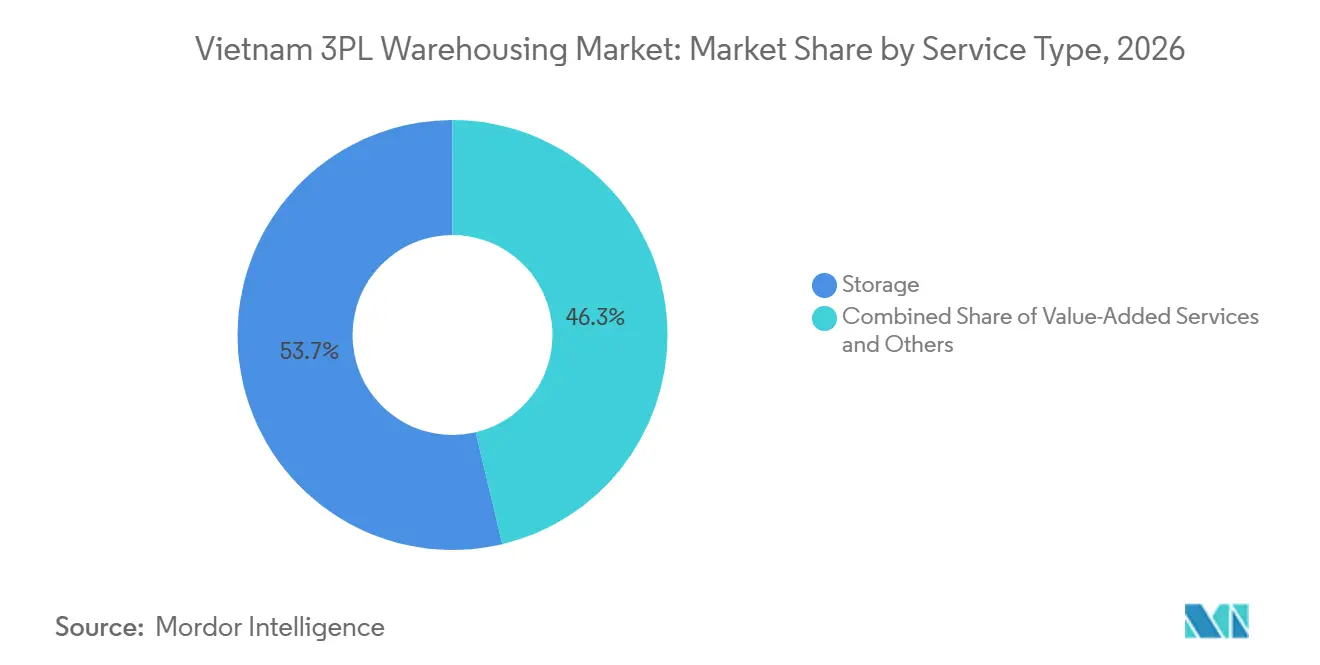
Le stockage représentait 53,72 % de la part du marché de la logistique 3PL et de l'entreposage au Vietnam en 2026. Il demeure un service essentiel pour les fabricants, les détaillants, les importateurs et les distributeurs qui ont besoin de capacités de stockage des stocks. Les opérations mutualisées et multi-clients permettent aux prestataires de servir des clients aux profils de volumes différents depuis la même installation, offrant ainsi une flexibilité aux entreprises qui n'ont pas besoin d'un espace d'entrepôt dédié.
Les services à valeur ajoutée et autres, notamment le kitting et l'étiquetage, devraient enregistrer un CAGR de 10,26 % durant la période 2027–2032. La demande de conditionnement, de préparation des produits, de traitement des retours et d'autres activités basées en entrepôt soutient l'expansion de ces services. Les prestataires peuvent combiner le stockage avec la préparation des commandes et la gestion des stocks pour répondre aux besoins plus larges des clients en matière de chaîne d'approvisionnement et renforcer l'intégration avec les opérations de distribution.

Par type d'entrepôt : les installations sous douane soutiennent les chaînes d'approvisionnement transfrontalières
L'entreposage mutualisé général / multi-clients représentait 55,29 % de la taille du marché de la logistique 3PL et de l'entreposage au Vietnam en 2026. Ces installations offrent un accès au stockage et aux services connexes sans que chaque client ait à exploiter un site dédié. Le modèle peut accueillir des clients aux volumes de stocks et aux exigences de service variables, tout en permettant aux exploitants d'entrepôts de servir plusieurs entreprises depuis une installation commune.
L'entreposage sous douane devrait enregistrer un CAGR de 9,27 % durant la période 2027–2032. Les installations sous douane peuvent soutenir les importateurs, les exportateurs et les fabricants qui ont besoin de stocker des marchandises éligibles sous surveillance douanière avant d'accomplir les formalités douanières applicables. Maersk a ouvert son premier entrepôt sous douane en propre dans le nord du Vietnam au SLP Park du parc industriel de Nam Dinh Vu, à Hai Phong[3]. L'installation relie l'entreposage à des services logistiques plus larges et soutient la gestion des stocks pour les opérations d'importation et d'exportation.
Par contrôle de la température : les capacités spécialisées répondent aux exigences des produits
L'entreposage sans contrôle de température représentait 82,34 % de la part du marché de la logistique 3PL et de l'entreposage au Vietnam en 2026. Ces installations servent les intrants de production, les produits finis, les biens de consommation et les marchandises générales qui ne nécessitent pas de gestion spécialisée de la température. Leur large applicabilité dans les secteurs industriels et commerciaux soutient leur part substantielle du marché.
L'entreposage avec contrôle de température devrait enregistrer un CAGR de 10,39 % durant la période 2027–2032. La demande est soutenue par des produits nécessitant des conditions de stockage contrôlées, notamment les produits pharmaceutiques, les fruits de mer et les denrées alimentaires fraîches. Le projet Lotte Global Logistics annoncé à Dong Nai en mars 2025 et le développement de stockage frigorifique d'Igarashi Vietnam lancé en décembre 2025 illustrent l'investissement dans des installations spécialisées. Leur contribution à la capacité disponible dépend de l'achèvement des projets et de leur mise en exploitation.
Par adoption technologique : l'automatisation progresse à partir d'une base faible
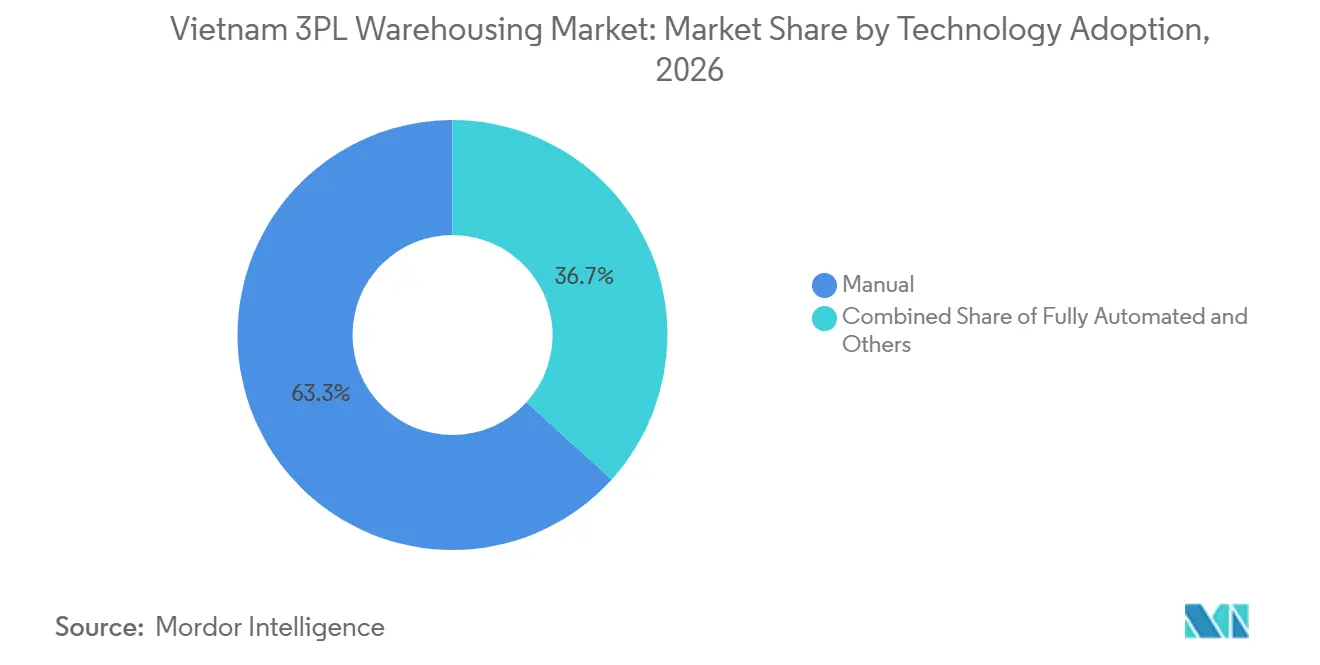
Les opérations manuelles représentaient 63,28 % de la part du marché de la logistique 3PL et de l'entreposage au Vietnam en 2026. Les processus manuels restent pertinents lorsque les volumes d'entrepôt, les exigences opérationnelles ou la capacité d'investissement ne justifient pas une automatisation poussée. Ces installations peuvent prendre en charge un large éventail d'activités de stockage et de manutention, bien que leur productivité et leur précision dépendent des compétences du personnel, des procédures opérationnelles et des contrôles des stocks.
L'entreposage entièrement automatisé devrait enregistrer un CAGR de 11,43 % durant la période 2027–2032. Les systèmes automatisés de tri, de stockage et de récupération, ainsi que les contrôles numériques des entrepôts, peuvent améliorer le débit et la précision des stocks dans les opérations adaptées. En octobre 2025, Frasers Property Vietnam a posé la première pierre d'un centre de tri automatisé prévu pour SPX Express dans la province de Hung Yen, conçu pour traiter jusqu'à 7 millions de colis par jour une fois opérationnel. L'adoption dans les entrepôts conventionnels dépendra des coûts d'investissement, des volumes opérationnels, des exigences des clients et des capacités techniques.
Par secteur d'utilisateur final : l'industrie manufacturière reste la principale base de demande
L'industrie manufacturière représentait 34,87 % de la taille du marché de la logistique 3PL et de l'entreposage au Vietnam en 2026. Les fabricants utilisent des entrepôts tiers pour gérer les intrants de production, les produits finis, les matériaux importés et les commandes à l'exportation. La demande est soutenue par la nécessité de coordonner les stocks avec les opérations d'usine et les réseaux de transport, notamment dans les zones industrielles connectées aux principaux ports et corridors commerciaux.
Le commerce de détail et le commerce électronique devraient enregistrer un CAGR de 9,11 % durant la période 2027–2032. Les détaillants et les places de marché en ligne ont besoin de stockage, de préparation des commandes, de gestion des retours et d'un soutien à la distribution. La demande croissante de traitement plus rapide des commandes et de visibilité sur les stocks crée des opportunités pour les prestataires qui intègrent l'entreposage avec l'emballage, le tri et le transport. La demande variera en fonction des volumes de commandes, de la rotation des stocks et des exigences de service des clients individuels.
Analyse géographique
Le Sud du Vietnam représentait 55,32 % du marché en 2026. Hô-Chi-Minh-Ville et les zones industrielles environnantes de Dong Nai, Binh Duong et d'autres provinces du sud répondent aux besoins de l'industrie manufacturière, du commerce de détail, des importations et des exportations. L'accès aux parcs industriels, aux ports maritimes et aux principaux marchés de consommation soutient la demande de services de stockage et de distribution. Les grandes installations peuvent gérer les stocks en vrac et la distribution régionale, tandis que les sites logistiques urbains soutiennent des cycles de livraison plus courts. Le projet annoncé de Lotte Global Logistics à Dong Nai et le développement d'Igarashi Vietnam au parc industriel de Long Hau illustrent l'investissement dans les infrastructures de chaîne du froid, bien que la capacité opérationnelle supplémentaire dépende de l'achèvement des projets.
Le Nord du Vietnam est un important site d'entreposage en raison de sa base manufacturière, de ses parcs industriels et de son accès au port de Hai Phong et à l'aéroport international de Noi Bai. Hanoi, Hai Phong, Hung Yen et les zones industrielles environnantes soutiennent la demande de stockage, d'entreposage sous douane et de services de distribution. En juillet 2026, DHL Supply Chain a posé la première pierre de son North Logistics Campus à Hung Yen, dont la phase 1 est prévue pour fournir environ 41 180 m² d'espace d'entreposage au premier semestre 2027. En octobre 2025, Frasers Property Vietnam a également posé la première pierre du centre de tri automatisé prévu de SPX Express à Hung Yen[4]. Ces projets élargissent le pipeline d'infrastructures logistiques modernes, les contributions opérationnelles étant tributaires de l'achèvement et de la mise en service.
Le Centre du Vietnam devrait enregistrer un CAGR de 9,34 % durant la période 2027–2032, ce qui en fait la région à la croissance la plus rapide dans les prévisions ME. Da Nang et les zones environnantes peuvent répondre aux besoins régionaux en matière d'industrie manufacturière, de commerce et de distribution. Les opportunités d'investissement dépendent du développement des liaisons de transport, de l'activité industrielle et de la disponibilité de sites d'entrepôts adaptés. La stratégie nationale logistique approuvée en octobre 2025 soutient le développement d'infrastructures logistiques modernes et une connectivité régionale renforcée. La capacité du Centre du Vietnam à attirer des investissements supplémentaires dans l'entreposage dépendra de la demande des clients, des liaisons de transport et du développement d'installations adaptées aux besoins régionaux.
Paysage concurrentiel
Le marché de la logistique 3PL et de l'entreposage au Vietnam est fragmenté et comprend des intégrateurs logistiques internationaux, des opérateurs régionaux et des prestataires nationaux. La concurrence est façonnée par l'emplacement des installations, la qualité des entrepôts, l'intégration des services, la technologie et la capacité à répondre aux exigences spécifiques à chaque secteur. Les prestataires internationaux peuvent s'appuyer sur des réseaux établis et des systèmes d'exploitation standardisés, tandis que les entreprises nationales peuvent se démarquer grâce à leur connaissance du marché local, leurs relations clients et leurs capacités de distribution régionale. Les clients ont de plus en plus besoin de prestataires capables de combiner l'entreposage avec la gestion des stocks, le soutien douanier et les services de distribution.
L'investissement dans des installations modernes est l'un des moyens par lesquels les prestataires renforcent leurs positions concurrentielles. DHL Supply Chain a posé la première pierre de son North Logistics Campus à Hung Yen en juillet 2026, tandis que Yusen Logistics a ouvert son centre logistique de Hung Yen le même mois. L'installation de Yusen comprend environ 18 600 m² de surface d'entrepôt et environ 21 600 positions de palettes. L'entrepôt sous douane de Maersk à Hai Phong illustre également l'intégration du stockage avec les services logistiques liés au commerce. Ces développements soutiennent la concurrence autour de l'emplacement, de la capacité et de la capacité à servir des clients ayant des exigences spécifiques en matière de manutention et de douane.
Les prestataires se démarquent également par l'entreposage spécialisé, l'automatisation et la coopération stratégique. Le centre de tri SPX Express prévu met en évidence l'investissement dans la manutention de colis à haut volume, tandis que le projet Igarashi Vietnam démontre l'investissement dans le stockage à température contrôlée. En mars 2026, CJ Logistics et Gemadept ont annoncé une optimisation de leur coopération stratégique. Cet arrangement doit être décrit comme une restructuration de la collaboration stratégique plutôt que comme une acquisition complète de l'activité 3PL de Gemadept. Sur l'ensemble du marché, la différenciation dépend de la capacité des prestataires à faire correspondre les capacités d'entreposage aux exigences des clients, à maintenir la précision des stocks et à fournir des services fiables dans les réseaux de distribution régionaux.
Leaders du secteur de la logistique 3PL et de l'entreposage au Vietnam
-
CJ Logistics Corporation
-
DHL Group
-
Transimex Corporation
-
ITL Corporation
-
U&I Logistics Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Juillet 2026 : Yusen Logistics a ouvert son centre logistique de Hung Yen, son septième centre logistique au Vietnam. L'installation comprend environ 18 600 m² de surface d'entrepôt et environ 21 600 positions de palettes, incluant un stockage général, sous douane et climatisé.
- Juillet 2026 : DHL Supply Chain a posé la première pierre du DHL North Logistics Campus dans la province de Hung Yen. Le projet implique un investissement de 1,9 trillion VND (76 millions USD) et un campus dépassant 82 500 m². La phase 1 est prévue pour fournir environ 41 180 m² d'espace d'entreposage au premier semestre 2027.
- Mars 2026 : CJ Logistics et Gemadept ont annoncé une optimisation de leur coopération en matière de logistique et de transport maritime. L'arrangement révisé vise à renforcer les activités respectives de transport maritime et de logistique des deux entreprises et à soutenir le développement logistique ultérieur. L'annonce concerne une restructuration stratégique et ne doit pas être décrite comme une acquisition complète de l'activité 3PL de Gemadept.
- Décembre 2025 : Igarashi Vietnam a posé la première pierre d'un complexe de stockage frigorifique haute technologie et d'entrepôt sec au parc industriel de Long Hau. La première phase implique plus de 621 milliards VND (24,84 millions USD), avec une capacité prévue de 21 000 palettes et une automatisation robotique partielle.
Périmètre du rapport sur le marché de la logistique 3PL et de l'entreposage au Vietnam
| Stockage |
| Distribution et gestion des stocks |
| Services à valeur ajoutée et autres (kitting, étiquetage) |
| Entreposage mutualisé général / multi-clients |
| Entreposage contractuel dédié |
| Entreposage sous douane |
| Sans contrôle de température |
| Avec contrôle de température |
| Manuel |
| Semi-automatisé |
| Entièrement automatisé |
| Industrie manufacturière |
| Biens de consommation |
| Alimentation et boissons |
| Commerce de détail et commerce électronique |
| Santé et pharmacie |
| Autres secteurs d'utilisateurs finaux |
| Nord du Vietnam |
| Centre du Vietnam |
| Sud du Vietnam |
| Par type de service | Stockage |
| Distribution et gestion des stocks | |
| Services à valeur ajoutée et autres (kitting, étiquetage) | |
| Par type d'entrepôt | Entreposage mutualisé général / multi-clients |
| Entreposage contractuel dédié | |
| Entreposage sous douane | |
| Par contrôle de la température | Sans contrôle de température |
| Avec contrôle de température | |
| Par adoption technologique | Manuel |
| Semi-automatisé | |
| Entièrement automatisé | |
| Par secteur d'utilisateur final | Industrie manufacturière |
| Biens de consommation | |
| Alimentation et boissons | |
| Commerce de détail et commerce électronique | |
| Santé et pharmacie | |
| Autres secteurs d'utilisateurs finaux | |
| Par région | Nord du Vietnam |
| Centre du Vietnam | |
| Sud du Vietnam |
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour la logistique 3PL et l'entreposage au Vietnam ?
Le marché de la logistique 3PL et de l'entreposage au Vietnam devrait enregistrer un CAGR de 7,81 % de 2027 à 2032.
Quel service connaît la croissance la plus rapide dans la logistique 3PL et l'entreposage au Vietnam ?
Les services à valeur ajoutée et autres, notamment le kitting et l'étiquetage, devraient enregistrer un CAGR de 10,26 % durant la période 2027–2032.
Les services à valeur ajoutée et autres, notamment le kitting et l'étiquetage, devraient enregistrer un CAGR de 10,26 % durant la période 2027–2032.
L'entreposage sous douane soutient les importateurs, les exportateurs et les fabricants qui ont besoin de stocker des marchandises éligibles sous surveillance douanière avant d'accomplir les formalités douanières applicables.
Qu'est-ce qui stimule l'investissement dans les entrepôts frigorifiques au Vietnam ?
Les produits pharmaceutiques, les fruits de mer et les denrées alimentaires fraîches nécessitent un stockage à température contrôlée, une surveillance et une manutention spécialisée. Ces exigences soutiennent l'investissement dans les installations de chaîne du froid.
Quelle région est en tête de la demande d'entreposage 3PL au Vietnam ?
Le Sud du Vietnam représentait 55,32 % du marché en 2026, soutenu par l'activité manufacturière, les centres de consommation, les parcs industriels et l'accès aux infrastructures de transport.
Comment les prestataires logistiques utilisent-ils l'automatisation au Vietnam ?
Les prestataires adoptent des systèmes numériques de gestion d'entrepôt, le tri automatisé et d'autres technologies pour améliorer la précision des stocks, le débit et l'efficacité de la préparation des commandes. L'adoption varie en fonction des volumes d'entrepôt, des exigences des clients, des coûts d'investissement et des capacités techniques.