
Vietnam 3PL Lagermarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
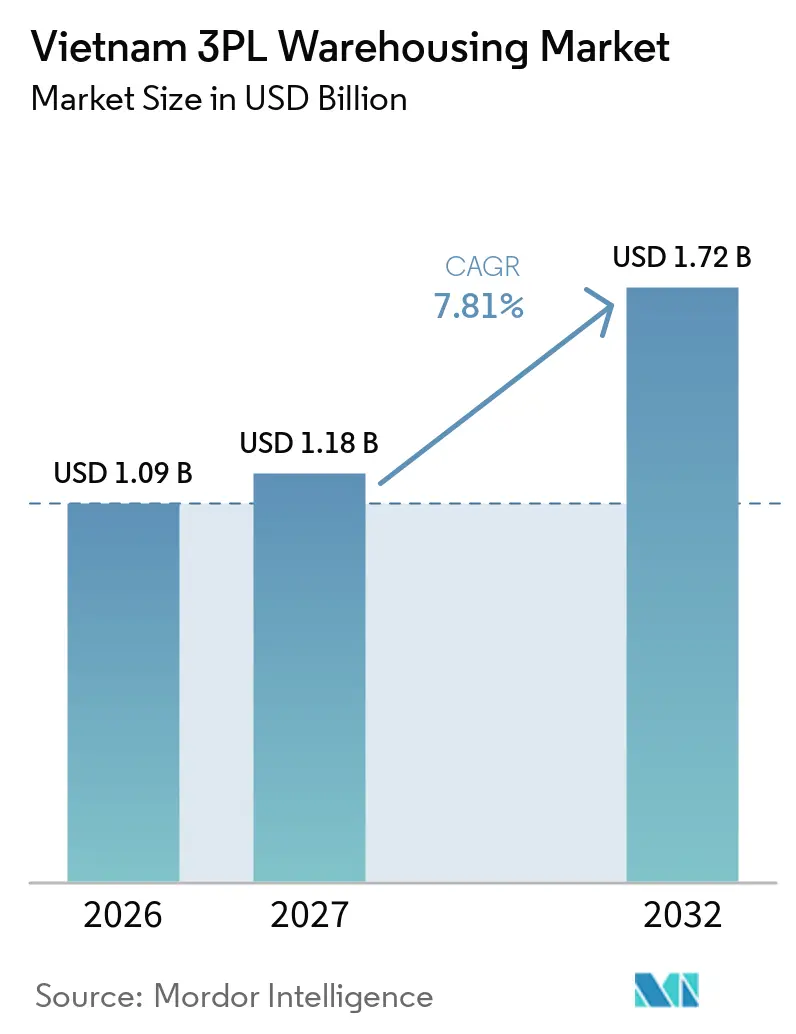
| Marktgröße im Basisjahr (2026) | 1.09 Milliarden US-Dollar |
| Marktgröße (2027) | 1.18 Milliarden US-Dollar |
| Marktgröße (2032) | 1.72 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.81 % |
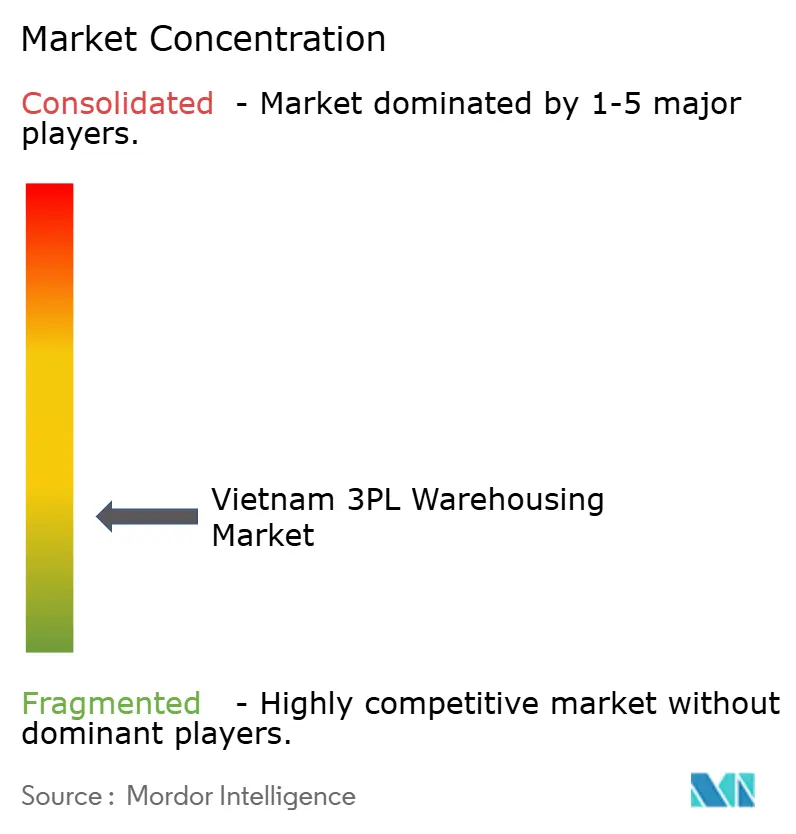
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Vietnam 3PL Lagermarkt Analyse von Mordor Intelligence
Die Größe des Vietnam 3PL Lagermarkts wurde im Jahr 2026 auf 1,09 Milliarden USD geschätzt und soll von 1,18 Milliarden USD im Jahr 2027 auf 1,72 Milliarden USD bis 2031 wachsen, bei einem CAGR von 7,81 % während des Prognosezeitraums (2027–2032).
Die exportorientierte Fertigung unterstützt die Nachfrage nach Zolllagern, Cross-Docking, Bestandsmanagement und Distributionsdienstleistungen in der Nähe von Industrieparks und Seehäfen. Der E-Commerce steigert die Nachfrage nach Einrichtungen, die Auftragsabwicklung, Etikettierung, Verpackung und Retourenmanagement kombinieren. Logistikdienstleister investieren in moderne Lagerkapazitäten, während Landverfügbarkeit, Entwicklungskosten und Mangel an erfahrenem Lagerpersonal die Expansion einschränken können. Vietnams nationale Logistikstrategie, die im Oktober 2025 genehmigt wurde, betont ebenfalls moderne Logistikinfrastruktur, regionale Konnektivität, digitale Transformation und höherwertige Logistikdienstleistungen.
Wichtigste Erkenntnisse des Berichts
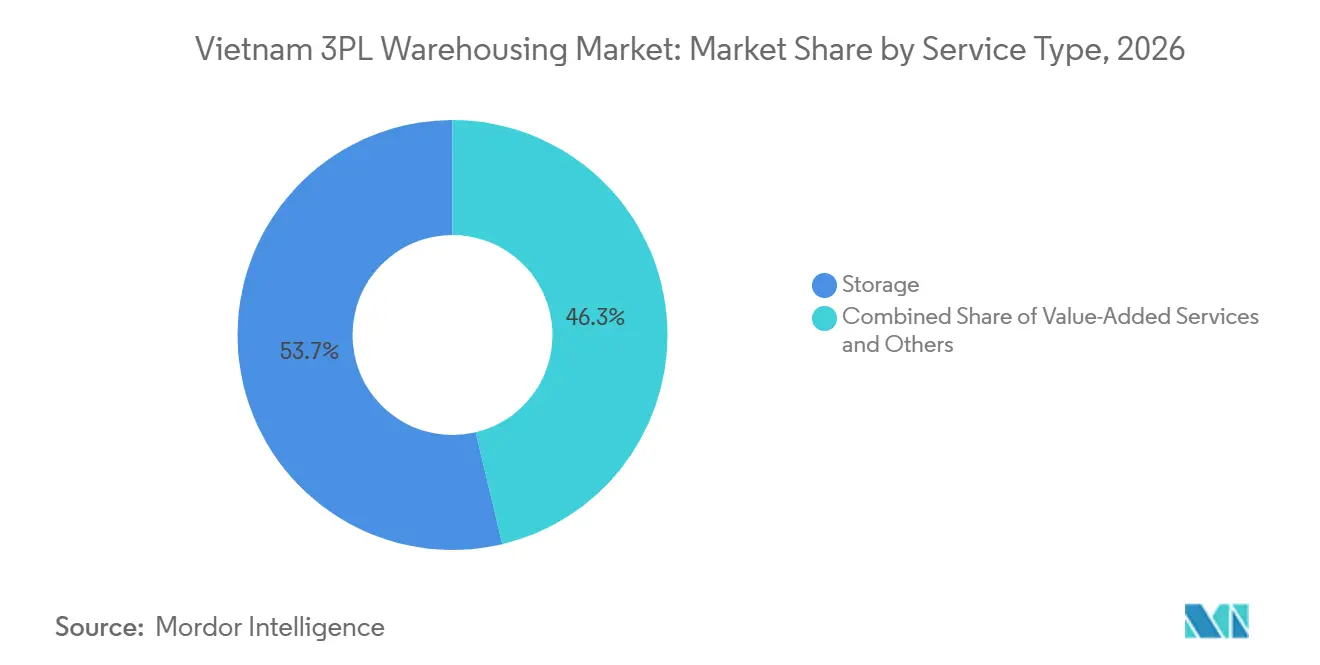
- Nach Servicetyp entfiel auf die Lagerung im Jahr 2026 ein Anteil von 53,72 % am Vietnam 3PL Lagermarkt, während Mehrwertdienste und Sonstige im Zeitraum 2027–2032 voraussichtlich einen CAGR von 10,26 % verzeichnen werden.
- Nach Lagertyp entfiel auf das allgemeine geteilte / Multi-Client-Lager im Jahr 2026 ein Anteil von 55,29 % an der Größe des Vietnam 3PL Lagermarkts, während Zolllager im Zeitraum 2027–2032 voraussichtlich einen CAGR von 9,27 % verzeichnen werden.
- Nach Temperaturkontrolle entfiel auf nicht temperaturgeführte Lager im Jahr 2026 ein Anteil von 82,34 % am Vietnam 3PL Lagermarkt, während temperaturgeführte Lager im Zeitraum 2027–2032 voraussichtlich einen CAGR von 10,39 % verzeichnen werden.
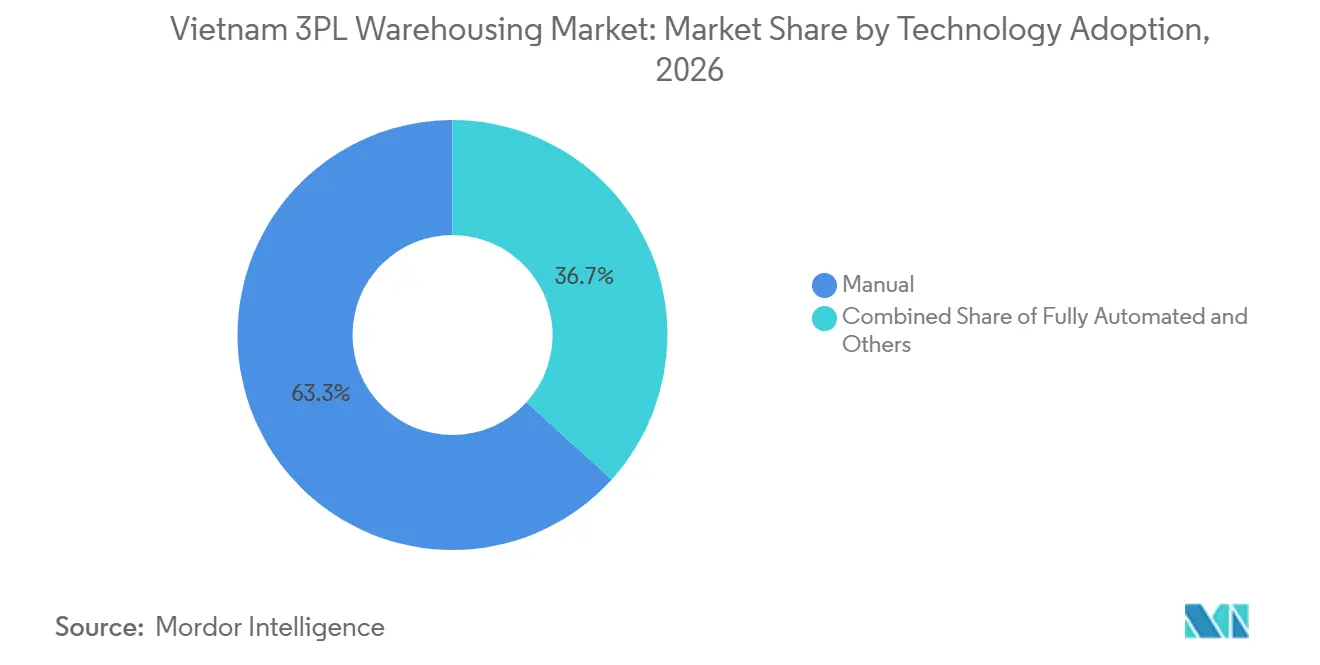
- Nach Technologieeinsatz entfiel auf manuelle Betriebe im Jahr 2026 ein Anteil von 63,28 % an der Größe des Vietnam 3PL Lagermarkts, während vollautomatisierte Lager im Zeitraum 2027–2032 voraussichtlich einen CAGR von 11,43 % verzeichnen werden.
- Nach Endnutzerbranche entfiel auf die Fertigung im Jahr 2026 ein Anteil von 34,87 % am Vietnam 3PL Lagermarkt, während Einzelhandel und E-Commerce im Zeitraum 2027–2032 voraussichtlich einen CAGR von 9,11 % verzeichnen werden.
- Nach Region entfiel auf Südvietnam im Jahr 2026 ein Anteil von 55,32 % an der Größe des Vietnam 3PL Lagermarkts, während Zentralvietnam im Zeitraum 2027–2032 voraussichtlich einen CAGR von 9,34 % verzeichnen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Vietnam 3PL Lagermarkt Trends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Exportfertigung steigert die Lagernachfrage | +2.1% | Nordvietnam, Südvietnam | Mittelfristig (2–4 Jahre) |
| E-Commerce-Expansion beschleunigt den Bedarf an Fulfillment-Flächen | +1.8% | Südvietnam, Nordvietnam, Zentralvietnam | Kurzfristig (≤ 2 Jahre) |
| Investitionen in Logistikzentren unterstützen die Entwicklung moderner Lager | +1.1% | Nordvietnam, Zentralvietnam | Mittelfristig (2–4 Jahre) |
| Kühlkettennachfrage erweitert spezialisierte Lagerkapazitäten | +0.9% | Südvietnam, Zentralvietnam, national | Langfristig (≥ 4 Jahre) |
| Zunehmende Auslagerung steigert die Nutzung integrierter Lagerdienste | +0.7% | National | Mittelfristig (2–4 Jahre) |
| Automatisierungsinvestitionen verbessern Lagerproduktivität und -genauigkeit | +0.6% | Südvietnam, Nordvietnam | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Exportfertigung steigert die Lagernachfrage
Vietnams Fertigungssektor erzeugt Nachfrage nach Lagerhaltung, die importierte Produktionsmittel, Fertigwaren und Exportdistribution unterstützt. Hersteller benötigen Lagerung, Bestandskontrolle, Cross-Docking und Koordination zwischen Produktionsstätten und Transportnetzwerken. Industrielle Aktivitäten in Nord- und Südvietnam unterstützen die Nachfrage nach Einrichtungen in der Nähe von Industrieparks, Autobahnen und Seehäfen. Drittanbieter-Logistikdienstleister können diese Anforderungen durch geteilte Lagerhaltung, dedizierte Vertragslogistik und Mehrwertdienste erfüllen, insbesondere in Industriekorridoren, die Fertigungscluster mit wichtigen Handelsgateway verbinden.
E-Commerce-Expansion beschleunigt den Bedarf an Fulfillment-Flächen
Der E-Commerce steigert die Nachfrage nach Lagern, die Kommissionierung, Verpackung, Sortierung, Retourenabwicklung und Versand unterstützen. Diese Abläufe erfordern effiziente Layouts, Bestandstransparenz und die Fähigkeit, hohe Auftragsvolumina innerhalb kurzer Durchlaufzeiten zu verarbeiten. Logistikdienstleister können Massenlagerung mit Fulfillment- und Distributionsaktivitäten kombinieren, um Einzelhändler und Online-Marktplätze zu unterstützen. Investitionen in automatisierte Sortierinfrastruktur unterstreichen die Bedeutung von Durchsatz und Auftragsabwicklungseffizienz, insbesondere in Nord- und Südvietnam.
Investitionen in Logistikzentren unterstützen die Entwicklung moderner Lager
Investitionen in moderne Logistikeinrichtungen erhöhen die Lagerkapazität in der Nähe von Industrie- und Transportkorridoren. Im Juli 2026 legte DHL Supply Chain den Grundstein für den DHL North Logistics Campus in der Provinz Hung Yen, mit einer Investition von 1,9 Billionen VND (76 Millionen USD) und einem Campus von mehr als 82.500 m²[1]. Phase 1 soll in der ersten Hälfte des Jahres 2027 rund 41.180 m² Lagerfläche bereitstellen. Die Entwicklung soll Kunden aus den Bereichen Fertigung, Automobil, Einzelhandel, Konsumgüter, Gesundheitswesen und Biowissenschaften bedienen. Ihr Beitrag zur Betriebskapazität hängt von der Fertigstellung und Inbetriebnahme des Projekts ab.
Kühlkettennachfrage erweitert spezialisierte Lagerkapazitäten
Pharmazeutika, Meeresfrüchte und Frischlebensmittel erfordern temperaturgeführte Lagerung, Überwachung und spezialisierte Handhabung. Im März 2025 kündigte Lotte Global Logistics ein Kühlketten-Logistikzentrum-Projekt in der Provinz Dong Nai an, das auf Kunden aus der Pharma- und Lebensmittelbranche abzielt. Im Dezember 2025 legte Igarashi Vietnam den Grundstein für einen hochtechnologischen Kalt- und Trockenlager-Komplex im Long Hau Industriepark, wobei die erste Phase mehr als 621 Milliarden VND (24,84 Millionen USD) umfasst und eine geplante Kapazität von 21.000 Paletten vorsieht[2]. Diese Entwicklungen zeigen Investitionen in spezialisierte Lagerung, obwohl ihr Beitrag zur verfügbaren Kapazität von der Fertigstellung und Inbetriebnahme abhängt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Landknappheit erhöht die Belegungskosten für Industrielager | -1.2% | Südvietnam, Nordvietnam | Kurzfristig (≤ 2 Jahre) |
| Konnektivitätslücken begrenzen effiziente regionale Distributionsnetzwerke | -0.8% | Zentralvietnam, ländliche Provinzen | Mittelfristig (2–4 Jahre) |
| Fachkräftemangel schränkt die Einführung von Lagertechnologien ein | -0.6% | National | Langfristig (≥ 4 Jahre) |
| Fragmentierte Standards begrenzen die Dienstleistungskonsistenz über Regionen hinweg | -0.4% | National | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Landknappheit erhöht die Belegungskosten für Industrielager
Der Zugang zu geeignetem Land kann die Lagerentwicklung in der Nähe wichtiger Industriegebiete, Verbrauchszentren und Transportkorridore einschränken. Hohe Grund- und Baukosten können den Kapitalbedarf für die Entwicklung moderner Einrichtungen erhöhen und die Belegungskosten für Mieter steigern. Kleinere Logistikdienstleister können Schwierigkeiten haben, Standorte zu sichern, die den Kundenanforderungen hinsichtlich Lage, Nutzfläche und Transportanbindung entsprechen. Multi-Client-Einrichtungen, langfristige Kundenverträge und eine effiziente Flächennutzung können Anbietern helfen, diese Einschränkungen zu bewältigen.
Konnektivitätslücken begrenzen effiziente regionale Distributionsnetzwerke
Die Effizienz von Lagernetzwerken hängt von den Verbindungen zwischen Industrieparks, Häfen, Autobahnen, Flughäfen und Verbrauchermärkten ab. Unterschiede in der Infrastrukturqualität und der Verfügbarkeit von Logistikdienstleistungen können die Transportkosten für Einrichtungen erhöhen, die Sekundärmärkte bedienen. Anbieter müssen bei der Auswahl von Lagerstandorten die regionale Nachfrage, die Transportzuverlässigkeit und die Kundennähe berücksichtigen. Verbesserungen der regionalen Konnektivität hängen von der Durchführung von Infrastrukturprojekten und der Koordination zwischen Transport-, Industrie- und Logistikentwicklungen ab.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Mehrwertdienste expandieren neben der Lagerung
Die Lagerung entfiel im Jahr 2026 auf 53,72 % des Vietnam 3PL Lagermarktanteils. Sie bleibt ein Kerndienst für Hersteller, Einzelhändler, Importeure und Distributoren, die Bestandshaltekapazitäten benötigen. Geteilte und Multi-Client-Betriebe ermöglichen es Anbietern, Kunden mit unterschiedlichen Volumenprofilen aus derselben Einrichtung zu bedienen und bieten Flexibilität für Unternehmen, die keinen dedizierten Lagerraum benötigen.
Mehrwertdienste und Sonstige, einschließlich Kitting und Etikettierung, sollen im Zeitraum 2027–2032 einen CAGR von 10,26 % verzeichnen. Die Nachfrage nach Verpackung, Produktvorbereitung, Retourenabwicklung und anderen lagerbasierten Aktivitäten unterstützt die Expansion dieser Dienste. Anbieter können Lagerung mit Auftragsabwicklung und Bestandsmanagement kombinieren, um die umfassenderen Lieferkettenanforderungen der Kunden zu erfüllen und die Integration mit Distributionsabläufen zu stärken.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Lagertyp: Zolllager unterstützen grenzüberschreitende Lieferketten
Das allgemeine geteilte / Multi-Client-Lager entfiel im Jahr 2026 auf 55,29 % der Größe des Vietnam 3PL Lagermarkts. Diese Einrichtungen bieten Zugang zu Lagerung und verwandten Dienstleistungen, ohne dass jeder Kunde einen dedizierten Standort betreiben muss. Das Modell kann Kunden mit unterschiedlichen Bestandsvolumina und Serviceanforderungen aufnehmen und gleichzeitig Lagerbetreibern ermöglichen, mehrere Unternehmen aus einer gemeinsamen Einrichtung zu bedienen.
Zolllager sollen im Zeitraum 2027–2032 einen CAGR von 9,27 % verzeichnen. Zolleinrichtungen können Importeure, Exporteure und Hersteller unterstützen, die berechtigte Waren unter Zollaufsicht lagern müssen, bevor sie die geltenden Zollverfahren abschließen. Maersk eröffnete sein erstes eigenlizenziertes Zolllager in Nordvietnam im SLP Park im Nam Dinh Vu Industriepark, Hai Phong[3]. Die Einrichtung verbindet Lagerhaltung mit umfassenderen Logistikdienstleistungen und unterstützt das Bestandsmanagement für Import- und Exportoperationen.
Nach Temperaturkontrolle: Spezialisierte Kapazitäten erfüllen Produktanforderungen
Nicht temperaturgeführte Lager entfielen im Jahr 2026 auf 82,34 % des Vietnam 3PL Lagermarktanteils. Diese Einrichtungen bedienen Fertigungsmittel, Fertigwaren, Konsumgüter und allgemeine Waren, die keine spezielle Temperatursteuerung erfordern. Ihre breite Anwendbarkeit in Industrie- und Handelssektoren unterstützt ihren erheblichen Marktanteil.
Temperaturgeführte Lager sollen im Zeitraum 2027–2032 einen CAGR von 10,39 % verzeichnen. Die Nachfrage wird durch Produkte unterstützt, die kontrollierte Lagerbedingungen erfordern, darunter Pharmazeutika, Meeresfrüchte und Frischlebensmittel. Das im März 2025 in Dong Nai angekündigte Lotte Global Logistics-Projekt und die im Dezember 2025 initiierte Igarashi Vietnam Kaltlagerentwicklung veranschaulichen Investitionen in spezialisierte Einrichtungen. Ihr Beitrag zur verfügbaren Kapazität hängt von der Projektfertigstellung und der Betriebsbereitschaft ab.
Nach Technologieeinsatz: Automatisierung wächst von einer niedrigen Basis
Manuelle Betriebe entfielen im Jahr 2026 auf 63,28 % des Vietnam 3PL Lagermarktanteils. Manuelle Prozesse bleiben relevant, wenn Lagervolumina, Betriebsanforderungen oder Investitionskapazitäten eine umfangreiche Automatisierung nicht rechtfertigen. Diese Einrichtungen können ein breites Spektrum an Lager- und Handhabungsaktivitäten unterstützen, obwohl ihre Produktivität und Genauigkeit von den Mitarbeiterfähigkeiten, Betriebsverfahren und Bestandskontrollen abhängen.
Vollautomatisierte Lager sollen im Zeitraum 2027–2032 einen CAGR von 11,43 % verzeichnen. Automatisierte Sortier-, Lager- und Abrufsysteme sowie digitale Lagersteuerungen können den Durchsatz und die Bestandsgenauigkeit in geeigneten Betrieben verbessern. Im Oktober 2025 legte Frasers Property Vietnam den Grundstein für ein geplantes automatisiertes Sortiercenter für SPX Express in der Provinz Hung Yen, das nach der Inbetriebnahme bis zu 7 Millionen Pakete pro Tag verarbeiten soll. Die Einführung in konventionellen Lagern wird von Investitionskosten, Betriebsvolumina, Kundenanforderungen und technischen Fähigkeiten abhängen.
Nach Endnutzerbranche: Fertigung bleibt die größte Nachfragebasis
Die Fertigung entfiel im Jahr 2026 auf 34,87 % der Größe des Vietnam 3PL Lagermarkts. Hersteller nutzen Drittanbieter-Lager zur Verwaltung von Produktionsmitteln, Fertigwaren, importierten Materialien und Exportaufträgen. Die Nachfrage wird durch den Bedarf gestützt, Bestände mit Fabrikbetrieben und Transportnetzwerken zu koordinieren, insbesondere in Industriegebieten, die mit wichtigen Häfen und Handelskorridoren verbunden sind.
Einzelhandel und E-Commerce sollen im Zeitraum 2027–2032 einen CAGR von 9,11 % verzeichnen. Einzelhändler und Online-Marktplätze benötigen Lagerung, Auftragsabwicklung, Retourenmanagement und Distributionsunterstützung. Die wachsende Nachfrage nach schnellerer Auftragsabwicklung und Bestandstransparenz schafft Chancen für Anbieter, die Lagerhaltung mit Verpackung, Sortierung und Transport integrieren. Die Nachfrage wird je nach Auftragsvolumina, Bestandsumschlag und den Serviceanforderungen einzelner Kunden variieren.
Geografische Analyse
Südvietnam entfiel im Jahr 2026 auf 55,32 % des Marktes. Ho-Chi-Minh-Stadt und die umliegenden Industriegebiete in Dong Nai, Binh Duong und anderen südlichen Provinzen bedienen Fertigungs-, Einzelhandels-, Import- und Exportanforderungen. Der Zugang zu Industrieparks, Seehäfen und wichtigen Verbrauchermärkten unterstützt die Nachfrage nach Lager- und Distributionsdienstleistungen. Große Einrichtungen können Massenbestände und regionale Distribution abwickeln, während städtische Logistikstandorte kürzere Lieferzyklen unterstützen. Das angekündigte Lotte Global Logistics-Projekt in Dong Nai und die Igarashi Vietnam-Entwicklung im Long Hau Industriepark veranschaulichen Investitionen in Kühlketteninfrastruktur, obwohl zusätzliche Betriebskapazitäten von der Projektfertigstellung abhängen.
Nordvietnam ist ein wichtiger Lagerstandort aufgrund seiner Fertigungsbasis, Industrieparks und des Zugangs zum Hafen Hai Phong und dem internationalen Flughafen Noi Bai. Hanoi, Hai Phong, Hung Yen und umliegende Industriegebiete unterstützen die Nachfrage nach Lagerung, Zolllagerung und Distributionsdienstleistungen. Im Juli 2026 legte DHL Supply Chain den Grundstein für seinen North Logistics Campus in Hung Yen, wobei Phase 1 in der ersten Hälfte des Jahres 2027 rund 41.180 m² Lagerfläche bereitstellen soll. Im Oktober 2025 legte Frasers Property Vietnam ebenfalls den Grundstein für das geplante automatisierte Sortiercenter von SPX Express in Hung Yen[4]. Diese Projekte erweitern die Pipeline moderner Logistikinfrastruktur, wobei die Betriebsbeiträge von der Fertigstellung und Inbetriebnahme abhängen.
Zentralvietnam soll im Zeitraum 2027–2032 einen CAGR von 9,34 % verzeichnen und ist damit die am schnellsten wachsende Region in der Prognose. Da Nang und umliegende Gebiete können regionale Fertigungs-, Handels- und Distributionsanforderungen bedienen. Investitionsmöglichkeiten hängen von der Entwicklung von Transportverbindungen, industrieller Aktivität und der Verfügbarkeit geeigneter Lagerstandorte ab. Die im Oktober 2025 genehmigte nationale Logistikstrategie unterstützt die Entwicklung moderner Logistikinfrastruktur und stärkerer regionaler Konnektivität. Zentralvietnams Fähigkeit, zusätzliche Lagerinvestitionen anzuziehen, wird von der Kundennachfrage, Transportverbindungen und der Entwicklung von Einrichtungen abhängen, die den regionalen Anforderungen entsprechen.
Wettbewerbslandschaft
Der Vietnam 3PL Lagermarkt ist fragmentiert und umfasst internationale Logistikintegratoren, regionale Betreiber und inländische Anbieter. Der Wettbewerb wird durch Einrichtungsstandort, Lagerqualität, Serviceintegration, Technologie und die Fähigkeit geprägt, branchenspezifische Anforderungen zu erfüllen. Internationale Anbieter können etablierte Netzwerke und standardisierte Betriebssysteme nutzen, während inländische Unternehmen durch lokales Marktwissen, Kundenbeziehungen und regionale Distributionsfähigkeiten konkurrieren können. Kunden benötigen zunehmend Anbieter, die Lagerhaltung mit Bestandsmanagement, Zollunterstützung und Distributionsdienstleistungen kombinieren können.
Investitionen in moderne Einrichtungen sind eine Möglichkeit, mit der Anbieter ihre Wettbewerbspositionen stärken. DHL Supply Chain legte im Juli 2026 den Grundstein für seinen North Logistics Campus in Hung Yen, während Yusen Logistics im selben Monat sein Hung Yen Logistics Centre eröffnete. Yusens Einrichtung umfasst rund 18.600 m² Lagernutzfläche und etwa 21.600 Palettenstellplätze. Maersks Zolllager in Hai Phong veranschaulicht ebenfalls die Integration von Lagerung mit handelsbezogenen Logistikdienstleistungen. Diese Entwicklungen unterstützen den Wettbewerb um Standort, Kapazität und die Fähigkeit, Kunden mit spezifischen Handhabungs- und Zollanforderungen zu bedienen.
Anbieter konkurrieren auch durch spezialisierte Lagerhaltung, Automatisierung und strategische Zusammenarbeit. Das geplante SPX Express Sortiercenter unterstreicht Investitionen in die Abwicklung hoher Paketvolumina, während das Igarashi Vietnam-Projekt Investitionen in temperaturgeführte Lagerung demonstriert. Im März 2026 kündigten CJ Logistics und Gemadept eine Optimierung ihrer strategischen Zusammenarbeit an. Die Vereinbarung sollte als Umstrukturierung der strategischen Zusammenarbeit und nicht als vollständige Übernahme des 3PL-Geschäfts von Gemadept beschrieben werden. Im gesamten Markt hängt die Differenzierung von der Fähigkeit der Anbieter ab, Lagerkapazitäten mit Kundenanforderungen abzustimmen, Bestandsgenauigkeit aufrechtzuerhalten und zuverlässige Dienstleistungen über regionale Distributionsnetzwerke hinweg zu erbringen.
Vietnam 3PL Lagerbranche Marktführer
-
CJ Logistics Corporation
-
DHL Group
-
Transimex Corporation
-
ITL Corporation
-
U&I Logistics Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Juli 2026: Yusen Logistics eröffnete sein Hung Yen Logistics Centre, sein siebtes Logistikzentrum in Vietnam. Die Einrichtung umfasst rund 18.600 m² Lagernutzfläche und etwa 21.600 Palettenstellplätze, einschließlich allgemeiner, Zoll- und klimatisierter Lagerung.
- Juli 2026: DHL Supply Chain legte den Grundstein für den DHL North Logistics Campus in der Provinz Hung Yen. Das Projekt umfasst eine Investition von 1,9 Billionen VND (76 Millionen USD) und einen Campus von mehr als 82.500 m². Phase 1 soll in der ersten Hälfte des Jahres 2027 rund 41.180 m² Lagerfläche bereitstellen.
- März 2026: CJ Logistics und Gemadept kündigten eine Optimierung ihrer Logistik- und Schifffahrtskooperation an. Die überarbeitete Vereinbarung soll die jeweiligen Schifffahrts- und Logistikaktivitäten der Unternehmen stärken und die weitere Logistikentwicklung unterstützen. Die Ankündigung betrifft eine strategische Umstrukturierung und sollte nicht als vollständige Übernahme des 3PL-Geschäfts von Gemadept beschrieben werden.
- Dezember 2025: Igarashi Vietnam legte den Grundstein für einen hochtechnologischen Kalt- und Trockenlager-Komplex im Long Hau Industriepark. Die erste Phase umfasst mehr als 621 Milliarden VND (24,84 Millionen USD), mit einer geplanten Kapazität von 21.000 Paletten und teilweiser Roboterautomatisierung.
Vietnam 3PL Lagermarkt Berichtsumfang
| Lagerung |
| Distribution und Bestandsmanagement |
| Mehrwertdienste und Sonstige (Kitting, Etikettierung) |
| Allgemeines geteiltes / Multi-Client-Lager |
| Dediziertes Vertragslager |
| Zolllager |
| Nicht temperaturgeführt |
| Temperaturgeführt |
| Manuell |
| Teilautomatisiert |
| Vollautomatisiert |
| Fertigung |
| Konsumgüter |
| Lebensmittel und Getränke |
| Einzelhandel und E-Commerce |
| Gesundheitswesen und Pharma |
| Sonstige Endnutzerbranchen |
| Nordvietnam |
| Zentralvietnam |
| Südvietnam |
| Nach Servicetyp | Lagerung |
| Distribution und Bestandsmanagement | |
| Mehrwertdienste und Sonstige (Kitting, Etikettierung) | |
| Nach Lagertyp | Allgemeines geteiltes / Multi-Client-Lager |
| Dediziertes Vertragslager | |
| Zolllager | |
| Nach Temperaturkontrolle | Nicht temperaturgeführt |
| Temperaturgeführt | |
| Nach Technologieeinsatz | Manuell |
| Teilautomatisiert | |
| Vollautomatisiert | |
| Nach Endnutzerbranche | Fertigung |
| Konsumgüter | |
| Lebensmittel und Getränke | |
| Einzelhandel und E-Commerce | |
| Gesundheitswesen und Pharma | |
| Sonstige Endnutzerbranchen | |
| Nach Region | Nordvietnam |
| Zentralvietnam | |
| Südvietnam |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Vietnams 3PL Lagermarkt?
Der Vietnam 3PL Lagermarkt soll im Zeitraum 2027 bis 2032 einen CAGR von 7,81 % verzeichnen.
Welcher Dienst wächst im Vietnam 3PL Lagermarkt am schnellsten?
Mehrwertdienste und Sonstige, einschließlich Kitting und Etikettierung, sollen im Zeitraum 2027–2032 einen CAGR von 10,26 % verzeichnen.
Mehrwertdienste und Sonstige, einschließlich Kitting und Etikettierung, sollen im Zeitraum 2027–2032 einen CAGR von 10,26 % verzeichnen.
Zolllager unterstützen Importeure, Exporteure und Hersteller, die berechtigte Waren unter Zollaufsicht lagern müssen, bevor sie die geltenden Zollverfahren abschließen.
Was treibt Investitionen in Kühllager in Vietnam an?
Pharmazeutika, Meeresfrüchte und Frischlebensmittel erfordern temperaturgeführte Lagerung, Überwachung und spezialisierte Handhabung. Diese Anforderungen unterstützen Investitionen in Kühlketteneinrichtungen.
Welche Region führt die 3PL Lagernachfrage in Vietnam an?
Südvietnam entfiel im Jahr 2026 auf 55,32 % des Marktes, unterstützt durch Fertigungsaktivitäten, Verbrauchszentren, Industrieparks und Zugang zur Transportinfrastruktur.
Wie nutzen Logistikdienstleister Automatisierung in Vietnam?
Anbieter setzen digitale Lagersysteme, automatisierte Sortierung und andere Technologien ein, um Bestandsgenauigkeit, Durchsatz und Fulfillment-Effizienz zu verbessern. Die Einführung variiert je nach Lagervolumina, Kundenanforderungen, Investitionskosten und technischen Fähigkeiten.