
Tamanho e Participação do Mercado de Máquinas de Lavar dos Estados Unidos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 10.55 Bilhões de dólares |
| Tamanho do Mercado (2026) | 10.77 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.92 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.06 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Máquinas de Lavar dos Estados Unidos por Mordor Intelligence
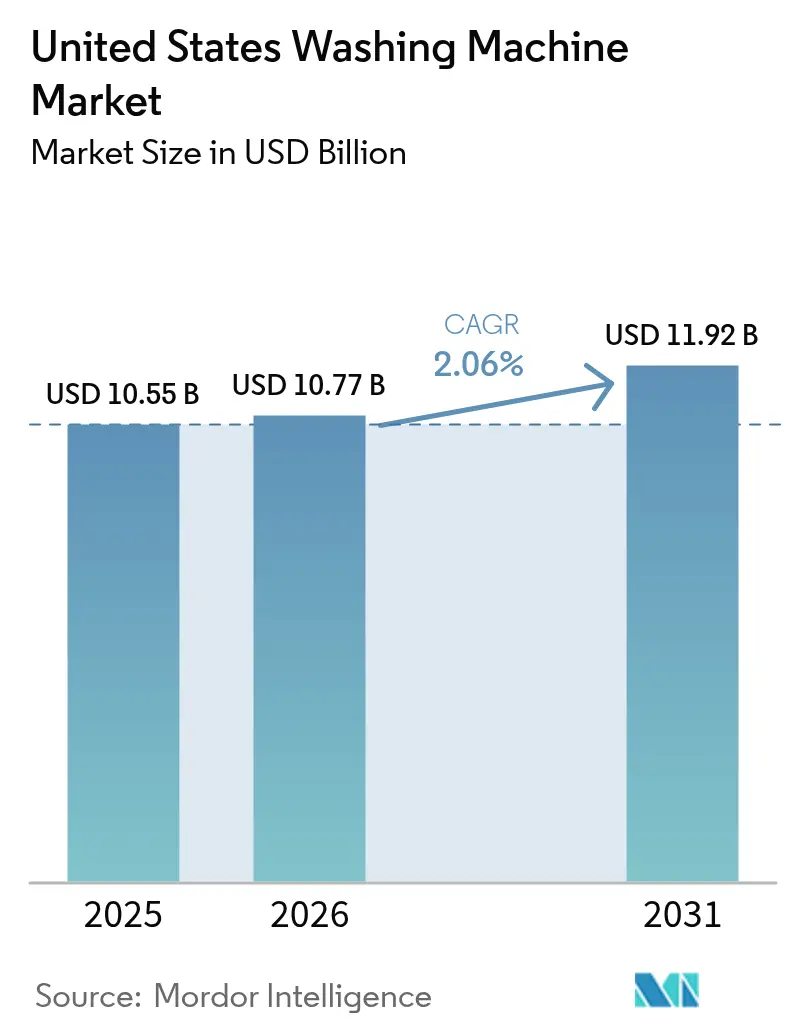
O tamanho do mercado de máquinas de lavar dos Estados Unidos em 2026 é estimado em USD 10,77 bilhões, crescendo a partir do valor de 2025 de USD 10,55 bilhões, com projeções para 2031 indicando USD 11,92 bilhões, crescendo a uma CAGR de 2,06% entre 2026 e 2031. As compras de reposição dominam a demanda, uma vez que a penetração domiciliar já está próxima de 85%, levando os fabricantes a atrair consumidores com recursos premium e economia de energia, em vez de preços de entrada. Aumentos de custos de matérias-primas impulsionados por tarifas elevaram os preços médios de varejo em 18,8% em relação ao ano anterior, mas os consumidores aceitaram o aumento quando acompanhado de funções inteligentes e eficiência em conformidade com os regulamentos [1]Departamento de Energia dos EUA, "DOE Finaliza Normas de Energia para Lavadoras Residenciais," energy.gov.. A intensidade competitiva deslocou-se para a diferenciação em tecnologia e serviços, como evidenciado pelo Sistema de Ventilação FreshFlow™ da Whirlpool e pelos ciclos de lavagem com inteligência artificial da Samsung. O crescimento regional é mais expressivo no Sul e no Oeste, impulsionado pela migração populacional, pelo início de novas construções habitacionais e por programas estaduais de incentivo que recompensam modelos com certificação ENERGY STAR. Os canais online estão remodelando a distribuição, crescendo mais de cinco vezes mais rápido do que as vendas em lojas físicas, à medida que os consumidores gravitam em direção a portais direto ao consumidor e plataformas de marketplace.
Principais Conclusões do Relatório
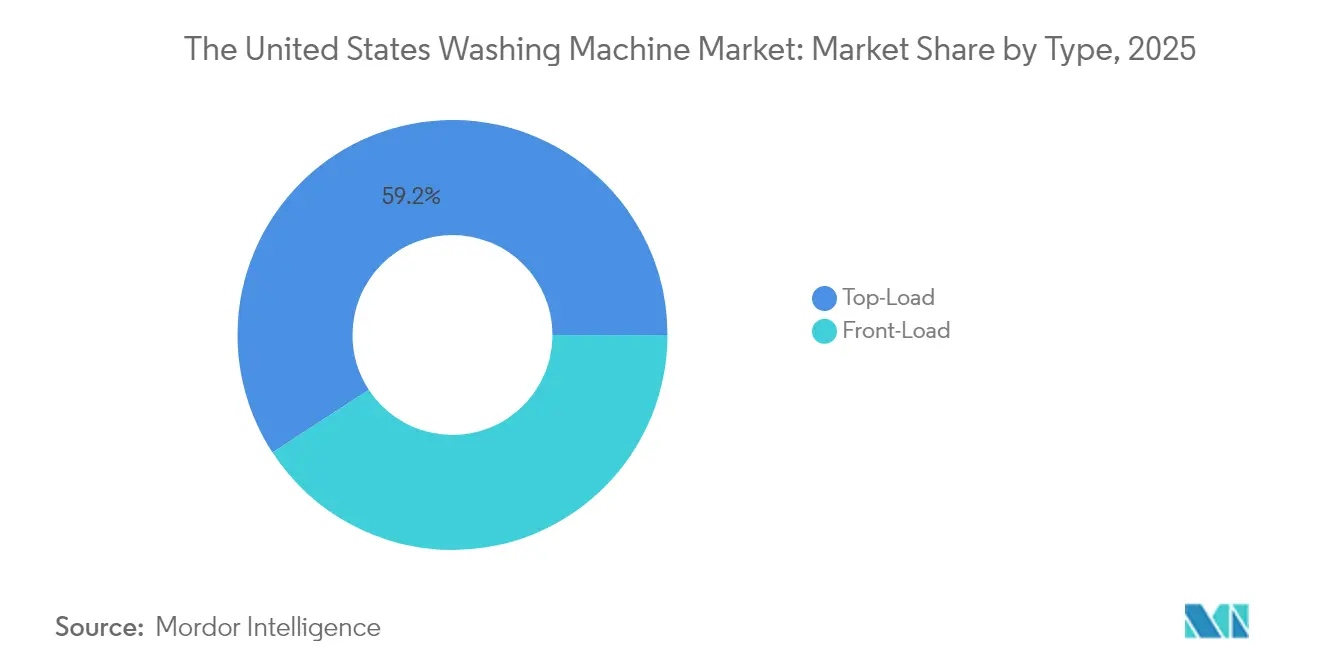
- Por tipo de produto, as máquinas de carga superior lideraram com 59,21% da participação no mercado de máquinas de lavar dos Estados Unidos em 2025, enquanto as máquinas de carga frontal estão projetadas para crescer a uma CAGR de 6,62% até 2031.
- Por tecnologia, as máquinas totalmente automáticas responderam por 94,22% do tamanho do mercado de máquinas de lavar dos Estados Unidos em 2025; elas também avançam a uma CAGR de 5,55% até 2031.
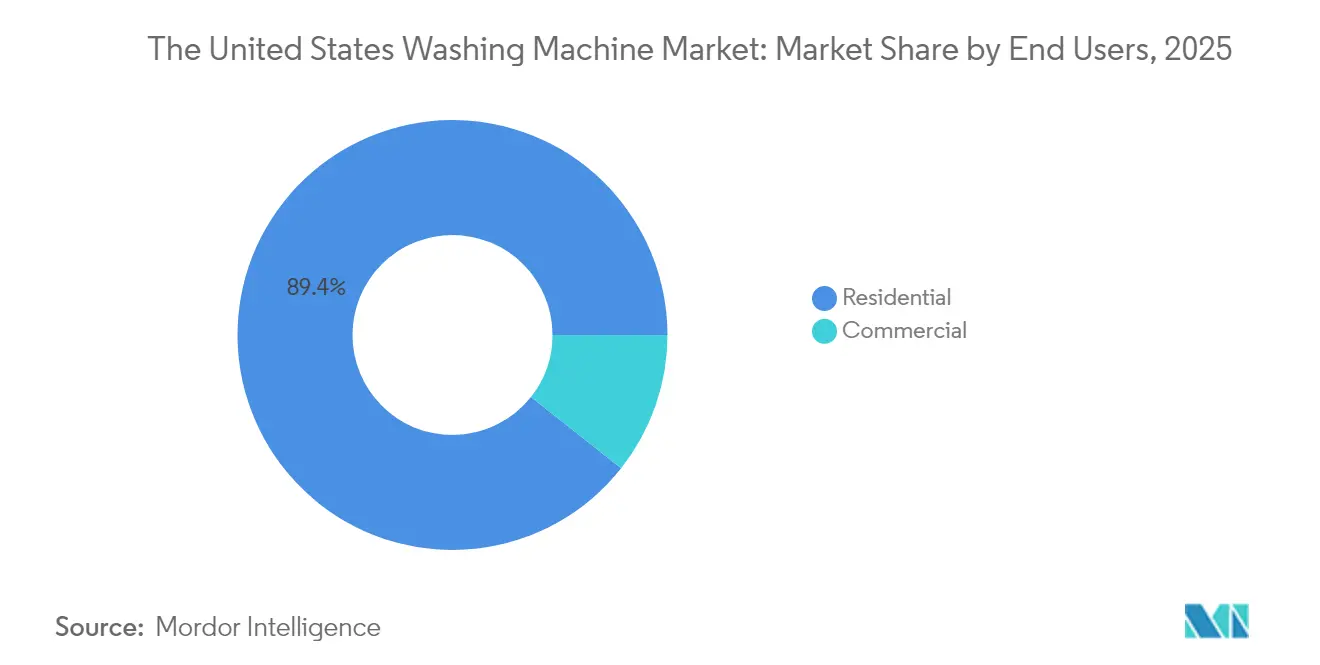
- Por usuário final, o segmento residencial dominou com 89,35% da participação no mercado de máquinas de lavar dos Estados Unidos em 2025, enquanto o segmento comercial tem previsão de registrar uma CAGR de 4,82% até 2031.
- Por canal de distribuição, as lojas multimarcas capturaram 40,86% da participação no mercado de máquinas de lavar dos Estados Unidos em 2025, enquanto as vendas online estão a caminho de uma CAGR de 10,95% até 2031.
- Por região, o Sul deteve a maior participação de 33,62% em 2025; o Oeste é a área de crescimento mais rápido, projetado a uma CAGR de 5,18% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Máquinas de Lavar dos Estados Unidos
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda de reposição proveniente de base instalada envelhecida | +0.8% | Nordeste e Centro-Oeste | Médio prazo (2 a 4 anos) |
| Normas de eficiência energética e incentivos | +0.6% | Nacional; mais forte na CA, NY, TX | Longo prazo (≥4 anos) |
| Crescente adoção de máquinas de lavar inteligentes e conectadas | +0.4% | Mercados urbanos da Costa Oeste | Médio prazo (2 a 4 anos) |
| Expansão de domicílios unipessoais | +0.2% | Centros urbanos em todo o país | Longo prazo (≥4 anos) |
| Crescimento em empreendimentos habitacionais multifamiliares | +0.3% | Áreas urbanas e suburbanas | Médio prazo (2 a 4 anos) |
| Maior foco dos consumidores nas tendências de sustentabilidade | +0.5% | Estados costeiros e progressistas (ex.: CA, WA, MA) | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Demanda de Reposição Proveniente de Base Instalada Envelhecida
Mais de 40 milhões de unidades fabricadas entre 2008 e 2015 estão chegando ao fim de sua vida útil, e aproximadamente 61% das compras de lavadoras em 2025 substituem uma máquina existente. Os ciclos de reposição são mais intensos no Nordeste e no Centro-Oeste, onde o parque habitacional mais antigo e os invernos mais rigorosos encurtam a vida útil dos eletrodomésticos. Os consumidores que adotam modelos da geração 2025 reduzem o consumo de energia em 25–30% em comparação com equipamentos de uma década atrás, atendendo tanto às necessidades de economia de custos quanto às futuras normas federais. A última teleconferência de resultados da Whirlpool sinalizou uma inclinação em direção a modelos orientados ao valor, mas a marca está agrupando garantias estendidas e diagnósticos via aplicativo para preservar as margens. Os varejistas relatam que os clientes que inicialmente buscam preços baixos frequentemente optam por produtos superiores ao verificarem as economias de longa prazo na conta de serviços públicos. O fluxo constante de unidades envelhecidas ancora, portanto, o mercado de máquinas de lavar dos Estados Unidos, evitando declínios de volume mais acentuados mesmo com a desaceleração geral da formação de novos domicílios.
Normas de Eficiência Energética e Programas de Incentivo
A norma final do Departamento de Energia, com vigência em março de 2028, obriga as máquinas de carga superior a atenderem a um teto de energia 10% mais restrito, enquanto os limites para carga frontal também aumentam. Cerca de 15% dos SKUs atuais não cumprirão a conformidade, pressionando as marcas a reprojetar suas linhas ou sair de nichos de menor volume. Estados como Califórnia e Nova York complementam as ações federais com incentivos de até USD 840 para modelos qualificados, efetivamente reduzindo a diferença de preço entre as ofertas básicas e premium. Os fabricantes com escala e capacidade de P&D — como LG e BSH — ganham vantagem, pois podem amortizar os custos de conformidade em volumes globais. Estima-se que os custos unitários iniciais aumentem entre USD 50 e USD 80, mas as economias de serviços públicos ao longo da vida útil compensam o prêmio em até quatro anos para a maioria dos domicílios. Os revendedores veem uma oportunidade de oferecer upsell de máquinas de carga frontal com alta rotação de centrifugação, que já superam os limites propostos, acelerando a transição para recursos premium e estabilizando os preços médios de venda.
Crescente Adoção de Máquinas de Lavar Inteligentes e Conectadas
As máquinas de lavar conectadas representam cerca de 35% das novas unidades vendidas em 2025 e carregam prêmios de USD 200–400 [2]GE Appliances, "Expansão da Linha UltraFresh," geappliances.com.. O Bespoke AI da Samsung e o Intelligent Wash da Whirlpool habilitam ciclos específicos para cada tipo de tecido, comandos de voz e atualizações remotas, que elevam as métricas de satisfação do cliente. Os alertas de manutenção preditiva estão reduzindo as chamadas de serviço para os primeiros adotantes, diminuindo o custo total de propriedade e reforçando modelos de assinatura como o programa de lavanderia por uso da LG. Os profissionais urbanos nos estados do Pacífico e das Montanhas são os primeiros adotantes, pois já possuem termostatos e sistemas de iluminação inteligentes. As preocupações com privacidade permanecem uma barreira para os compradores rurais, mas a interoperabilidade pelo padrão Matter está amenizando as preocupações em torno do bloqueio a fornecedores específicos. À medida que a cobertura de banda larga e 5G avança, a conectividade provavelmente se tornará um requisito básico em vez de um diferencial premium, segmentando ainda mais o mercado de máquinas de lavar dos Estados Unidos em ecossistemas de serviço diferenciados.
Crescimento de Domicílios Unipessoais Impulsionando Máquinas de Lavar Compactas
Os domicílios unipessoais chegaram a 28% de todos os lares dos Estados Unidos em 2025, e os apartamentos urbanos frequentemente carecem de espaço para eletrodomésticos de tamanho completo [3]Administração de Informações de Energia dos EUA, "Uso Final de Eletricidade Residencial em 2020," eia.gov.. Os modelos compactos da Danby e da GE, com capacidade de tambor de 2,0–2,5 pés³, atendem a restrições rigorosas de espaço enquanto oferecem tecnologia de bomba de calor hídrica que elimina a ventilação externa. Os incorporadores de unidades multifamiliares especificam cada vez mais máquinas compactas durante a construção, deslocando as vendas para canais de projetos B2B. Embora as unidades compactas custem 20–30% mais do que as máquinas de carga superior padrão, os locatários valorizam o design integrado e as contas de serviços públicos mais baixas. A incerteza regulatória em torno das propostas do Departamento de Energia para máquinas compactas desacelerou os roteiros de produto, mas os fornecedores permanecem comprometidos porque a tendência demográfica é inegável. As máquinas de lavar compactas premium podem, portanto, exigir margens mais elevadas, amortecendo o crescimento mais lento do mercado em geral.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Taxas de penetração domiciliar saturadas | -0.5% | Mercados suburbanos | Longo prazo (≥4 anos) |
| Volatilidade nos preços do aço e da resina | -0.3% | Parque industrial nacional | Curto prazo (≤2 anos) |
| Interrupções na cadeia de suprimentos e atrasos nas importações | -0.4% | Portos e principais centros de distribuição | Curto prazo (≤2 anos) |
| Altos custos de reparo e manutenção que desincentivam atualizações | -0.2% | Regiões com parque habitacional antigo (ex.: Nordeste, Centro-Oeste) | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de Penetração Domiciliar Saturadas
A penetração estabilizou em torno de 85% dos domicílios, e os ganhos de durabilidade estendem os ciclos de reposição para 12–15 anos. Nas densas áreas metropolitanas, praticamente todos os lares já possuem uma máquina de lavar, de modo que o volume deve provir de reposições, de novas construções ou da formação de domicílios impulsionada pela imigração. As áreas rurais oferecem alguma margem residual, mas as barreiras logísticas e as soluções alternativas de lavagem, como instalações compartilhadas, limitam a adoção. Os fabricantes estão respondendo ao monetizar a base instalada por meio de garantias estendidas, diagnósticos remotos e assinaturas de peças. Para os investidores, a trajetória plana de unidades eleva a importância da receita de serviços e da eficiência de custos, uma vez que a expansão da receita bruta por volume é cada vez mais difícil de alcançar. Os incumbentes de mercado desfrutam de vantagens de escala, intensificando assim as barreiras para os entrantes que buscam conquistar participação em um ambiente de reposição estagnado.
Volatilidade nos Preços do Aço e da Resina
O aço representa até 30% do custo do custo de materiais, e a imposição, em junho de 2025, de uma tarifa de 50% sobre o aço importado distorceu os orçamentos da noite para o dia [4]Rádio Pública Nacional, "Eletrodomésticos Enfrentam Tarifas de Aço," npr.org.. A LG divulgou um impacto de 46,6% no lucro operacional no segundo trimestre de 2025 atribuído aos custos inflacionados pelas tarifas, enquanto a Samsung anunciou a diversificação de compras para minimizar a exposição. Em resposta, a GE está investindo USD 490 milhões em uma planta no Kentucky que internalizará a produção de 15 modelos até 2027. Os fabricantes recorreram a contratos de fornecimento de longo prazo, acumulação de estoques e aumentos seletivos de preços com média de 18,8%. A análise de elasticidade no varejo sugere que os consumidores toleram aumentos inferiores a 20% quando acompanhados de propostas de valor em eficiência ou em casa inteligente. No entanto, caso a inflação de commodities persista, os SKUs de entrada podem sofrer erosão de demanda, prejudicando as perspectivas gerais do mercado de máquinas de lavar dos Estados Unidos, apesar da resiliência no segmento premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Modelos de Carga Frontal Ganham Espaço em Meio à Pressão por Eficiência
As máquinas de carga frontal detinham 40,79% de participação em 2025, enquanto as de carga superior permaneciam dominantes com 59,21%. No entanto, a CAGR superior de 6,62% das máquinas de carga frontal ressalta uma clara inclinação em direção a designs que reduzem o consumo de água em até 40% e a energia em 15–20%. Os limites do Departamento de Energia para 2028 favorecem a tecnologia de carga frontal, pois a extração por centrifugação de alta rotação reduz a energia do tempo de secagem. As preocupações com a seca na Costa Oeste e os preços de serviços públicos no Nordeste reforçam a mudança, tornando as máquinas de carga frontal a escolha aspiracional em CEPs de alta renda. A inovação resolve pontos problemáticos históricos: o sistema FreshFlow™ da Whirlpool elimina odores, e o UltraFresh da GE dissipa a umidade, abordando os medos de mofo que anteriormente afastavam os compradores. A complexidade de fabricação eleva o MSRP em 30–50%, mas as margens brutas mais altas compensam. À medida que os incentivos estreitam a diferença de preço líquido, o posicionamento premium das máquinas de carga frontal se alinha à crescente disposição dos consumidores em pagar por durabilidade e menores custos ao longo da vida útil ao substituírem máquinas de carga superior mais antigas.
As máquinas de carga superior padrão permanecem indispensáveis, especialmente no Sul e no Centro-Oeste, onde domicílios maiores valorizam ciclos de lavagem mais rápidos e ergonomia familiar. Os fabricantes agrupam cada vez mais versões de alta eficiência sem agitador para manter a conformidade e reduzir o consumo de água, garantindo que o segmento permaneça relevante. Embora o volume de carga superior permaneça acima de 50% até 2030, a narrativa de valor muda cada vez mais para as máquinas de carga frontal, especialmente entre os millennials e os domicílios da Geração Z com consciência ambiental. Consequentemente, as empresas que equilibram ambos os segmentos em seu portfólio asseguram volume proveniente de compradores sensíveis a preços, ao mesmo tempo em que capturam margem de compradores orientados à tecnologia, estabilizando a receita apesar do crescimento moderado de unidades.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório


Por Tecnologia: Sistemas Totalmente Automáticos Dominam com Complementos Inteligentes
Os designs totalmente automáticos representaram 94,22% das remessas de 2025, refletindo a ampla preferência do consumidor pela operação com um único botão. O conjunto de recursos agora abrange a otimização de ciclos por inteligência artificial, integração com smartphones e habilitação de assistentes de voz, sustentando uma CAGR de 5,55% mesmo em um mercado maduro. As marcas se diferenciam por software em vez de hardware, oferecendo atualizações remotas que prolongam a relevância da máquina e fomentam a fidelidade à marca. O modelo de assinatura da LG ressalta essa mudança, monetizando análise de dados e serviços preditivos em vez de apenas a receita de hardware.
As máquinas semiautomáticas persistem em determinados nichos comerciais — como serviços de lavanderia que exigem controle manual ou casos de uso em situações de alívio a desastres onde a pressão da água é irregular. No entanto, à medida que as eficiências da cadeia de suprimentos reduzem a diferença de custo entre as plataformas semiautomáticas e totalmente automáticas, os OEMs estão eliminando gradualmente os SKUs semiautomáticos do varejo convencional. Com o tempo, a automação se tornará ubíqua, e a diferenciação dependerá dos serviços de ecossistema, direcionando o mercado de máquinas de lavar dos Estados Unidos para um paradigma de software mais hardware semelhante ao setor de smartphones.
Por Usuários Finais: Núcleo Residencial com Potencial de Crescimento Comercial
Os compradores residenciais continuaram a representar 89,35% do volume de unidades em 2025, confirmando a natureza centrada no domicílio da categoria. Dentro dos lares, os pacotes de recursos estão se bifurcando: os modelos de entrada focam na acessibilidade, enquanto as unidades premium ostentam inteligência artificial e eficiência energética para mitigar as tarifas mais elevadas. Os moradores de apartamentos pressionam os proprietários a instalar máquinas nas unidades, impulsionando as vendas B2B para incorporadores multifamiliares.
A demanda comercial está acelerando a uma CAGR de 4,82%, liderada por hotéis que renovam lavanderias internas, lavanderias a serviço expandindo a funcionalidade de pagamento via aplicativo e universidades atualizando para atender às metas de ESG. A marca Speed Queen da Alliance Laundry alavanca componentes robustos e painéis centralizados de gerenciamento, oferecendo aos proprietários alertas de serviço preditivo que reduzem o tempo de inatividade. Embora o segmento comercial represente apenas 10,65% do volume, os preços mais elevados e os contratos de serviço ampliam sua contribuição de receita, tornando-o uma alavanca estratégica de crescimento à medida que o crescimento residencial se estabiliza.
Nota: As participações de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Canal de Distribuição: A Disrupção Digital Redesenha o Caminho para o Mercado
As lojas multimarcas ainda detêm 40,86% da receita de 2025, com Home Depot e Lowe's controlando mais da metade desse total. Os consumidores apreciam o atendimento presencial, as opções de retirada do produto antigo e a instalação incluída. No entanto, as compras online estão crescendo a uma CAGR de 10,95%, à medida que os hábitos de compra da era pandêmica persistem. Os gigantes dos marketplaces integram ferramentas de visualização em realidade aumentada e entrega no dia seguinte, reduzindo o risco percebido de comprar grandes eletrodomésticos sem vê-los pessoalmente.
Os fabricantes estão ampliando os portais direto ao consumidor, capturando dados e melhorando as margens ao contornar as taxas dos varejistas. Os valores médios de cesta de comércio eletrônico ficam USD 50 abaixo das compras em lojas, indicando que os compradores sensíveis a preços gravitam para o online. Os prestadores de serviços logísticos estão ampliando os serviços de entrega especializada que incluem conexão e retirada da unidade antiga, reduzindo ainda mais as barreiras. As lojas exclusivas da marca atendem a compradores de alto padrão que precisam de experiências diferenciadas, enquanto os clubes de armazenagem capturam domicílios com compras em grande volume. Em última análise, as estratégias omnicanal que combinam experiências em showroom com pedidos digitais definirão o sucesso competitivo no mercado de máquinas de lavar dos Estados Unidos.
Análise Geográfica
O Sul gerou 33,62% da receita de 2025, impulsionado pela migração populacional, pela habitação acessível e pelos climas fiscais favoráveis. A Flórida e o Texas sustentam o volume, pois as conclusões de novas residências exigem pacotes de eletrodomésticos. Os incentivos patrocinados por concessionárias de energia no Texas aceleram os ciclos de reposição, impulsionando a adoção de carga frontal em áreas com estresse hídrico. Apesar da volatilidade das taxas de juros, a robusta criação de empregos sustenta a construção multifamiliar, apoiando uma CAGR projetada de 5,01% até 2031.
O Oeste garantiu 28,14% de participação em 2025, mas lidera o crescimento com uma CAGR de 5,18%, impulsionado pelas rigorosas regulamentações hídricas da Califórnia e pela renda disponível mais elevada. As condições de seca reforçam a preferência do consumidor por máquinas de carga frontal eficientes em água, enquanto as populações tecnologicamente sofisticadas em Seattle e São Francisco definem o ritmo para a adoção de eletrodomésticos inteligentes. Os incentivos estaduais encurtam ainda mais os períodos de retorno, efetivamente estreitando a lacuna entre os SKUs básicos e premium.
O Centro-Oeste detinha 22,76% em 2025, refletindo seu legado industrial e clima mais frio, que envelhece as máquinas mais rapidamente. As lavanderias industriais e os clientes institucionais, incluindo hospitais, impulsionam as vendas comerciais. Ainda assim, o crescimento populacional mais lento mantém a expansão geral em uma CAGR de 4,63%. Os custos de energia relacionados ao inverno levam os domicílios a atualizar para modelos com certificação ENERGY STAR que reduzem as contas de serviços públicos, sustentando uma rotatividade de unidades constante, porém modesta.
O Nordeste capturou 15,48% de participação em 2025 com uma perspectiva de CAGR de 4,41%. A habitação urbana densa e os altos custos imobiliários estendem os ciclos de reposição, mas os programas estaduais de incentivo — liderados pelo esquema pioneiro de compras em loja de Nova York — amplificam a conversão para unidades de alta eficiência. As máquinas de lavar compactas ganham espaço à medida que os moradores de apartamentos buscam soluções que economizam espaço, oferecendo aos fabricantes um nicho rentável.
Panorama regulatório
O mercado de máquinas de lavar dos Estados Unidos opera sob o Programa de Conservação de Energia do Departamento de Energia (DOE) para lavadoras residenciais de roupas, nos termos da EPCA. O DOE emitiu padrões de conservação de energia alterados por meio de uma regra final direta com vigência em 15 de julho de 2024, com conformidade obrigatória a partir de 1º de março de 2028. Os requisitos atualizados tornam mais rigorosa a eficiência tanto para as classes de produtos de carga superior quanto de carga frontal e já estão moldando roteiros de racionalização de SKUs e de redesign.
No âmbito da fiscalização comercial, o Departamento de Comércio dos EUA e a Comissão de Comércio Internacional dos EUA mantiveram a ordem de direitos antidumping sobre lavadoras residenciais de grande porte provenientes do México, com vigência a partir de 9 de outubro de 2024, com a Alfândega e Proteção de Fronteiras dos EUA coletando depósitos em espécie sobre as importações cobertas. O DOE também confirmou a retirada das classes de produtos de ciclo curto, mantendo a flexibilidade dos fabricantes para oferecer ciclos de carga completa em 60 minutos ou menos, ao mesmo tempo em que atendem à estrutura atualizada de testes e eficiência.
Análise da cadeia de valor
A cadeia de valor vai desde insumos upstream de aço e resina, passando por fornecedores de componentes como motores, placas de controle e sensores, até o design e montagem por parte do OEM, distribuição e o atendimento por varejistas ou venda direta ao consumidor, que inclui serviços de instalação e remoção de equipamentos usados. A volatilidade dos custos de insumos e as ações comerciais elevaram o padrão exigido para resiliência de fornecimento e logística, levando os OEMs a diversificar as compras, firmar contratos de longo prazo e manter estoques domésticos mais elevados para proteger os cronogramas de produção e a disponibilidade no varejo.
A fabricação e a montagem final também estão sendo reposicionadas mais próximas da demanda para reduzir a exposição a atritos de importação e riscos de prazo de entrega. A GE Appliances anunciou um investimento de 490 milhões de dólares em sua sede em Louisville, Kentucky, para construir uma fábrica avançada de lavadoras e transferir a produção de mais de 15 modelos de lavadoras de carga frontal da China para os Estados Unidos. A Whirlpool também reforçou sua capacidade doméstica, afirmando que cerca de 80% de seus grandes eletrodomésticos vendidos nos Estados Unidos são produzidos internamente em 10 fábricas americanas, e posteriormente anunciou um investimento de 300 milhões de dólares em suas operações de lavanderia em Clyde e Marion, Ohio, para aumentar a produção de lavadoras e secadoras de próxima geração.
Cenário Competitivo
Os principais players incluem Whirlpool, LG, Samsung, GE Appliances e Electrolux, que dominam o mercado, evidenciando uma estrutura setorial altamente consolidada que se beneficia de economias de escala. A Whirlpool ocupa a posição de liderança, sustentada por um portfólio diversificado de produtos que atende tanto ao segmento de massa quanto ao premium. A LG e a Samsung investem pesadamente em plataformas de inteligência artificial e nuvem que ampliam o valor além da máquina física. A planta de USD 490 milhões da GE no Kentucky internalizará a capacidade até 2027, isolando sua cadeia de suprimentos contra as tarifas de importação de aço e reduzindo os prazos de entrega.
A intensidade de P&D diferencia os concorrentes: a BSH investe 5,5% da receita em inovação, enquanto a Samsung aloca capital substancial para a integração do ecossistema Bespoke AI. A resiliência da cadeia de suprimentos tornou-se um pilar estratégico, com marcas diversificando as fontes de aço laminado e resina para mitigar choques de insumos. Os modelos de assinatura e as garantias estendidas criam fluxos de receita recorrente, deslocando o foco das vendas únicas para o valor do ciclo de vida do cliente. Os fornecedores de nicho, como a Danby, exploram lacunas em eletrodomésticos compactos negligenciadas pelos gigantes, mas as barreiras à escala permanecem formidáveis dado os custos de conformidade regulatória e o domínio dos canais pelas marcas estabelecidas.
Líderes do Setor de Máquinas de Lavar dos Estados Unidos
Whirlpool Corporation
LG Electronics
Samsung Electronics
GE Appliances (Haier)
Electrolux AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica


Oportunidades de mercado e perspectivas futuras
O prazo de conformidade do DOE de 1º de março de 2028 para os padrões alterados de lavadoras residenciais de roupas cria uma janela plurianual definida para a premiumização por meio de redesigns orientados pela conformidade, particularmente para arquiteturas de produtos que já se alinham a requisitos mais rigorosos de desempenho energético e hídrico. Esse ciclo regulatório é reforçado pelo próprio processo de regulamentação, incluindo a influência de um Acordo Conjunto envolvendo fabricantes, concessionárias, grupos de consumidores e defensores de energia e meio ambiente, que ajudou a esclarecer sinais de planejamento para transições de portfólio e para varejistas que comercializam modelos de maior eficiência.
Duas áreas de espaço em branco de curto prazo se destacam no comportamento de compra atual: monetização orientada a serviços e participação no mercado secundário. Com lavadoras conectadas já representando uma parcela significativa das novas unidades vendidas, diagnósticos baseados em aplicativos, manutenção por assinatura, garantias estendidas e pacotes de serviço preditivo apoiam o crescimento de receita por unidade instalada em um mercado impulsionado por reposição. Ao mesmo tempo, programas de recondicionamento e de usados certificados podem captar demanda de consumidores reagindo aos preços de varejo elevados, apoiados pela disponibilidade de peças dos OEMs, software de diagnóstico e recursos de benchmarking padronizados, como os Relatórios de Expedição de Fábrica da AHAM, usados para planejamento de expedições e capacidade.
Desenvolvimentos recentes do setor
- Junho de 2026: a LG Electronics lançou o LG Comfort Kit nos Estados Unidos, adicionando acessórios sem ferramentas focados em acessibilidade, como alças e botões de fácil aderência para eletrodomésticos de lavanderia. A oferta amplia a demanda endereçável ao atender necessidades de design inclusivo, ao mesmo tempo em que apoia a diferenciação em portfólios de varejo premium.
- Outubro de 2025: a Whirlpool Corporation anunciou um investimento de 300 milhões de dólares em suas operações de lavanderia nos EUA, em Clyde e Marion, Ohio, para aumentar a produção de lavadoras e secadoras de próxima geração e criar de 400 a 600 novos empregos. O investimento fortalece o fornecimento doméstico e encurta os ciclos de reabastecimento, à medida que os OEMs reequilibram suas fontes de suprimento em meio à volatilidade de tarifas e custos de insumos.
- Setembro de 2024: a marca Whirlpool lançou o sistema de ventilação FreshFlow(TM) em novas lavadoras inteligentes de carga frontal. Ao resolver os problemas de odor e umidade que historicamente restringiram a adoção de carga frontal, o lançamento apoia upgrades de carga frontal com maior margem, alinhados às exigências crescentes de eficiência.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange as receitas obtidas com a venda de máquinas de lavar nos Estados Unidos, entre compradores residenciais e comerciais, independentemente de onde as unidades são fabricadas. Tratamos o valor de mercado como o valor de venda das lavadoras no país durante o ano.
Exclusões de escopo: excluímos secadoras, lava-louças, combinações de lavadora-secadora, peças de reposição, garantias estendidas, serviços de instalação e compras de detergente para roupas.
Visão geral da segmentação
- Por Tipo
- Carga Frontal
- Carga Superior
- Por Tecnologia
- Totalmente Automática
- Semiautomática
- Por Usuários Finais
- Residencial
- Comercial
- Por Canal de Distribuição
- Lojas Multimarcas
- Lojas Exclusivas
- Lojas Online
- Outros Canais de Distribuição
- Por Geografia
- Nordeste
- Centro-Oeste
- Sul
- Oeste
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental ajudou a definir os limites do mercado e a construir um panorama prático de demanda e preços antes do início das entrevistas. Consultamos fontes públicas, como estatísticas de habitação e domicílios do U.S. Census Bureau, séries de preços e indicadores de gastos do consumidor do Bureau of Labor Statistics, dados comerciais de eletrodomésticos da Comissão de Comércio Internacional dos EUA, e documentação do DOE e do ENERGY STAR relacionada a regras de eficiência e procedimentos de teste.
Também revisamos relatórios anuais de empresas, transcrições de teleconferências de resultados, apresentações a investidores e coberturas de imprensa confiáveis para acompanhar lançamentos de produtos, movimentos de preços e mudanças de canal. Quando necessário, utilizamos assinaturas pagas para dados financeiros e notícias de empresas, além de uma base de dados de expedições de importação e exportação em nível de embarque para verificar a consistência dos fluxos comerciais relacionados a lavadoras e componentes correlatos. As fontes mencionadas aqui são ilustrativas e não exaustivas, e recorremos a referências adicionais para coletar dados, validar premissas e esclarecer pontos pendentes.
Entrevistas e Pesquisas Primárias
O trabalho primário foi utilizado para testar volumes, preços e mix de canais quando os dados públicos não separavam claramente as lavadoras de agrupamentos mais amplos de eletrodomésticos. Conversamos com um conjunto equilibrado de partes interessadas, incluindo marcas e distribuidores, participantes de canais de varejo, instaladores e parceiros de serviço, e compradores de lavanderias comerciais. Depois disso, revisamos premissas-chave nas principais regiões dos EUA para que o modelo refletisse as diferenças no comportamento de reposição e na intensidade promocional.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | Diretores executivos (CXOs): 16% |
| Nível médio: 55% | Líderes funcionais/de unidade: 32% |
| Empresas menores: 20% | Gerentes: 52% |
Dimensionamento e Previsão de Mercado
O modelo central utiliza uma construção top-down, na qual os pools de demanda residencial e comercial dos EUA são reconstruídos por meio do estoque e rotatividade de moradias, dos ciclos de reposição de equipamentos de lavanderia e da parcela de domicílios com capacidade de lavanderia em casa, que é então convertida em demanda anual por unidades. Essa demanda é precificada usando uma curva de preço médio de venda que reflete mudanças de mix entre carga superior e carga frontal, a penetração de unidades totalmente automáticas e o efeito do calendário promocional observado em grandes períodos de varejo.
Para manter os totais realistas, corroboramos o resultado utilizando verificações seletivas bottom-up, incluindo pontos de preço amostrados de varejistas, verificações de canal sobre unidades vendidas por formato principal e verificações de sanidade de receita em nível de fornecedor, quando havia divulgações disponíveis. No processo, lacunas como atividades de canal regional pequenas e não reportadas foram tratadas utilizando premissas de mix de distribuição validadas em entrevistas, aplicadas consistentemente em todo o modelo.
Para as previsões, utilizamos análise de cenários apoiada por insumos de especialistas, já que a demanda é moldada mais pelo ciclo de habitação e reposição do que por uma única linha de tendência suave. A visão prospectiva reflete as conclusões de moradias esperadas e a atividade de reforma, a inflação de preços de eletrodomésticos e a premiumização impulsionada por recursos, os impactos das regras de eficiência energética e o ritmo de crescimento da participação online. Após feedback primário sobre o caminho de cenário-base mais provável, ajustamos a trajetória da previsão de acordo.
Validação de Dados e Ciclo de Atualização
Antes de finalizar os números, triangulamos os totais de mercado com sinais independentes, como índices de preços de eletrodomésticos, direção do movimento comercial e indicadores de formação de moradias e domicílios, e então verificamos se os volumes de unidades e os preços médios de venda implícitos pareciam razoáveis para o ano. Quando surgiam valores atípicos, revisamos os fatores subjacentes, reavaliamos as premissas e recontatamos respondentes selecionados para que a narrativa final e os números estivessem alinhados.
Uma revisão interna em várias etapas é seguida para garantir que os cálculos, definições e mapeamentos de ano sejam consistentes em todo o conjunto de dados. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais, como mudanças tarifárias abruptas, atualizações importantes de regras de eficiência ou grandes redefinições de preços. Antes da entrega, um analista realiza uma nova revisão para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Máquinas de Lavar dos Estados Unidos segundo a Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para máquinas de lavar nos EUA podem variar muito, mesmo quando os títulos parecem semelhantes, porque o limite do produto e o valor sendo contabilizado nem sempre são os mesmos. As diferenças também surgem de como a precificação é modelada, se a demanda residencial e comercial são ambas incluídas, e de quão recentemente as premissas foram atualizadas.
Em termos práticos, as lacunas geralmente aparecem quando uma estimativa mistura lavadoras com eletrodomésticos de lavanderia adjacentes, aplica uma curva de preços com recursos premium mais elevada, ou usa um cenário agressivo para o crescimento de unidades vinculado à habitação. O momento cambial não é um grande fator aqui, já que a geografia é um único país, mas o ano utilizado, as premissas promocionais e o mix de canais (online versus liderado por loja) ainda podem alterar o valor final.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 10,55 bilhões de dólares (2025) | |
| Publicação Setorial A | 6,35 bilhões de dólares (2024) | Utiliza um ano-base anterior e normalmente reflete uma captura de valor mais restrita, apenas de lavadoras, que pode se aproximar mais das receitas relatadas por varejistas e marcas selecionadas, sem os mesmos ajustes explícitos para mix de canal e demanda residencial mais comercial. |
| Resumo Setorial B | 12,80 bilhões de dólares (2026) | Frequentemente apresentado como um pool de receita mais amplo de eletrodomésticos de lavanderia e combinado com premissas de expansão de valor mais rápidas, o que pode ocorrer quando gastos adjacentes a secadoras, complementos de serviço ou um aumento mais acentuado do preço médio de venda decorrente de recursos premium são incorporados à linha de receita de lavadoras. |
A tabela mostra uma ampla dispersão entre anos e definições, e no modelo da Mordor Intelligence o valor é limitado às receitas de lavadoras nos Estados Unidos, com a demanda residencial e comercial ambas contabilizadas e os preços médios de venda vinculados ao mix observado entre tipos de carregamento e canais. Uma vez alinhado o escopo e comparado o mesmo ano, a variância remanescente geralmente é explicada pela intensidade com que se presume que os preços e os volumes de reposição se movam.


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de máquinas de lavar dos Estados Unidos em 2026?
Está avaliado em USD 10,77 bilhões, com projeções indicando USD 11,92 bilhões até 2031.
Qual tipo de produto está ganhando participação mais rapidamente?
As máquinas de carga frontal avançam a uma CAGR de 6,62% devido ao desempenho superior em consumo de água e energia.
Por que os preços de varejo das máquinas de lavar estão aumentando em 2025?
Uma tarifa de 50% sobre o aço importado e a volatilidade dos custos de resina aumentaram as despesas de produção, elevando os preços de varejo em 18,8%.
Onde a demanda regional é mais forte?
O Sul lidera em volume, enquanto o Oeste registra o crescimento mais rápido devido a rigorosos mandatos de eficiência hídrica e rendas mais elevadas.
Qual é o papel dos recursos inteligentes nas decisões de compra?
Aproximadamente 35% das novas unidades vendidas em 2025 incluem conectividade, e os consumidores aceitam prêmios de USD 200–400 pela conveniência impulsionada por inteligência artificial e pela manutenção preditiva.
Como as normas do Departamento de Energia para 2028 afetarão os fabricantes?
Cerca de 15% dos modelos atuais serão descontinuados ou reprojetados, favorecendo marcas com forte capacidade de P&D e potencialmente consolidando o cenário competitivo.
Página atualizada pela última vez em:



