
米国制酸剤市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
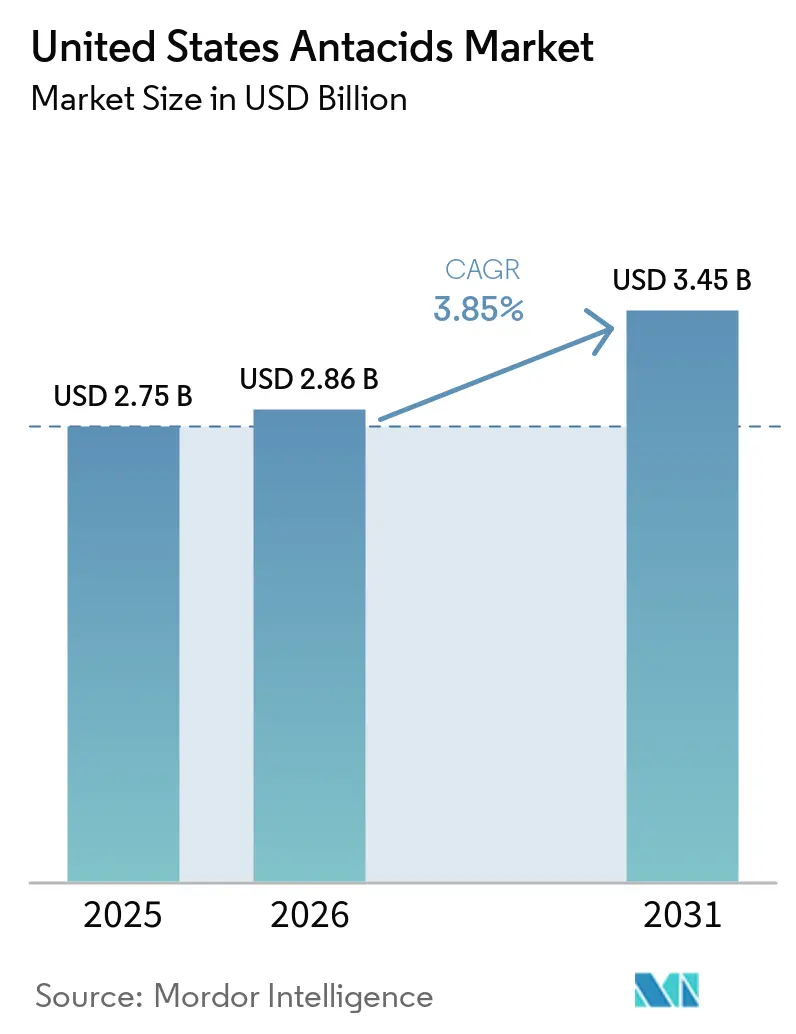
| 基準年の市場規模 (2025) | 2.75 十億米ドル |
| 市場規模 (2026) | 2.86 十億米ドル |
| 市場規模 (2031) | 3.45 十億米ドル |
| 成長率 (2026 - 2031) | 3.85 % |
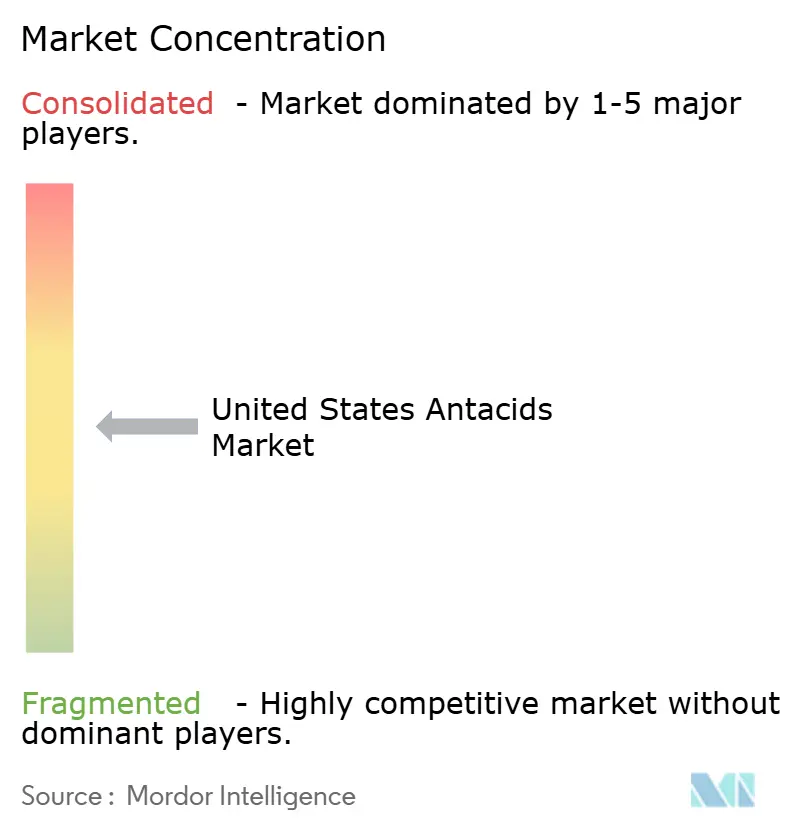
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国制酸剤市場分析
米国制酸剤市場規模は、2025年の27.5億米ドルおよび2026年の28.6億米ドルから2031年までに34.5億米ドルへと拡大し、2026年から2031年にかけてCAGR 3.85%を記録する見込みです。
米国の制酸剤市場は、高齢化する人口から安定した需要を引き続き集めています。2030年までにすべてのベビーブーマーが65歳以上となり、高齢者は若年層に比べて逆流症状を著しく高い割合で経験します。食生活もこれを後押しする第二の要因となっており、2021年から2023年にかけて米国の成人は1日のカロリーの53%を超加工食品から摂取しており、これが幅広い消費者層における慢性的な胸やけや酸による不快感を持続させています。胸やけの緩和は低価格かつ必需品的な購買であるため、消費者支出がより選択的になった場合でも、これらの状況は米国制酸剤市場の基礎需要を底堅く保ちます。同時に、米国制酸剤市場は錠剤などの確立された剤形と、グミ、アルギン酸塩製剤、Eコマースなどの新たな成長領域に二極化しており、メーカーは数量の安定と製品刷新を並行して管理することが求められています。競争環境は激しいというよりも中程度であり、ブランドリーダーが棚スペースを守り、プライベートブランドのサプライヤーが価格重視の需要を吸収し、治療的代替と安全性に関するメッセージングが企業の製品ポジショニングとチャネル投資の方向性を形成しています。
主要レポートのポイント
- 剤形タイプ別では、錠剤が2025年の米国制酸剤市場シェアの42.31%を占め、グミおよびチュアブルソフジェルは2031年にかけてCAGR 6.38%で拡大する見込みです。
- 有効成分タイプ別では、炭酸カルシウムが2025年の売上シェアの35.24%を占め、アルギン酸塩系製品は2031年にかけてCAGR 7.52%で成長すると予測されています。
- 適応症別では、胸やけが2025年の売上の46.52%を占め、機能性消化不良は2031年にかけてCAGR 7.25%で拡大する見込みです。
- 流通チャネル別では、小売薬局およびドラッグストアが2025年の米国制酸剤市場規模の38.24%のシェアを占め、Eコマースは2031年にかけてCAGR 7.83%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
米国制酸剤市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化人口と持続的な胸やけ有病率 | +1.2% | 全国的、南部および中西部州で特に高い影響 | 長期(4年以上) |
| 不健康な食生活と断続的な逆流誘発因子 | +0.8% | 全国的、南部および中部で最も高い | 中期(2〜4年) |
| OTCアクセシビリティとセルフメディケーション行動 | +0.7% | 全国的、郊外および地方市場で加速 | 中期(2〜4年) |
| 小売薬局とEコマースの拡大 | +0.5% | 全国的、都市部ハブおよびEコマース集積市場で加速 | 短期(2年以内) |
| クリーンラベルの挑戦者ブランドがカテゴリーの訴求力を拡大 | +0.3% | 太平洋岸西部、北東部、主要都市圏市場 | 中期(2〜4年) |
| 利便性主導のルート・トゥ・マーケット拡大 | +0.2% | 全国的、郊外および外出先消費者セグメントで早期の成果 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高齢化人口と持続的な胸やけ有病率
米国制酸剤市場は、高齢者人口の規模だけでなく、人口高齢化のスピードによっても支えられています。2030年までにすべてのベビーブーマーが65歳以上となるため、米国制酸剤市場は逆流や慢性的な消化器不快感への暴露が高い年齢層からの需要を引き続き取り込むことになります。人口研究では、北米における胃食道逆流症(GERD)の有病率は18.1%から27.8%とされており、逆流性食道炎の発症率は60歳から70歳の間にピークを迎えます。高齢ユーザーはより定期に再購入する傾向があるため、米国制酸剤市場はより裁量的な消費者カテゴリーで見られる変動にさらされにくい、信頼性の高い需要の底を持つことになります。若年層のクリーンラベル購買者に過度に焦点を当てるブランドは、使い慣れた緩和剤形、低ナトリウムオプション、飲み込みやすい製品を依然として重視する忠実な高齢顧客層を見逃すリスクがあります。
不健康な食生活と断続的な逆流誘発因子
米国制酸剤市場はまた、所得層や年齢層を問わず断続的な逆流を活発に保つ食生活パターンからも恩恵を受けています。2021年から2023年にかけて米国の成人は1日のカロリーの53%を超加工食品から摂取しており、これは体重増加、腹腔内圧の上昇、および酸逆流誘発因子の頻度増加と関連しています。CDCは2025年12月に、すべての州および準州で成人肥満率が少なくとも25%に達しており、中西部では35.8%、南部では34.6%であると報告しました[1]。USDAおよびHHSの食事ガイダンスも、超加工食品パターンに関連する健康上の負担を引き続き強調しており、これは不健康な食習慣の一時的な急増ではなく、逆流を誘発する食生活の持続性を強化するものです。これにより、米国制酸剤市場は、時折の胸やけからより頻繁なセルフトリートメントへと移行する消費者からの繰り返し需要を取り込み続けます。
OTCアクセシビリティとセルフメディケーション行動
制酸剤製品はFDAのOTCモノグラフの枠組みに含まれており、通常の購入に処方箋を必要としないため、米国制酸剤市場は引き続きアクセスしやすい状態にあります。これにより消費者の意思決定経路は短くなり、胸やけの緩和は医師の診察、事前承認、または払い戻しプロセスなしに小売店で直接購入できます。その結果、セルフメディケーション行動が安定した数量を支え、ブランド選択は棚、小売業者のアプリ、または繰り返しの購買習慣によって行われることが多い市場となってます。このパターンは、OTCアクセスが症状と正式な臨床評価の間のギャップを埋めることが多い郊外および地方地域の米国制酸剤市場において特に有効です。メーカーにとっては、消費者が症状認識から製品選択まで購買サイクル全体をコントロールすることが多いため、可視性、品揃え、シンプルなコミュニケーションが引き続き中心的なレバーとなります。
小売薬局とEコマースの拡大
流通の変化は、米国制酸剤市場における最も明確な構造的変化の一つとなっています。Eコマースは米国制酸剤市場で最も成長の速いチャネルであり、2031年にかけてCAGR 7.83%を記録する一方、小売薬局は依然として最大の売上シェアを持ち、衝動買いや補充購入の中心的存在であり続けています。2025年10月の残存するRite Aid全店舗の閉鎖により、OTC棚スペースの大部分がCVS、Walgreens、Kroger、Albertsonsへと再配分され、カテゴリー配置に対する大手薬局・食品小売チェーンの影響力が増大しました。この変化は、大規模なプライベートブランドプログラムを持つ小売業者の立場を強化し、ブランドプレーヤーに対して物理的・デジタル両方の棚での配置、価格設定、可視性を守るためのより大きなプレッシャーをかけています。したがって米国制酸剤市場は二重チャネルの現実に直面しており、店舗での存在感が即時購買を形成し続ける一方で、Eコマースは計画的な補充、定期購入注文、および幅広い品揃えの発見において重要性を増しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| PPIおよびH2ブロッカーへの切り替え | -0.6% | 全国的、45歳以上の慢性GERD患者に集中 | 長期(4年以上) |
| 慢性的な制酸剤使用に関する安全性への懸念 | -0.4% | 全国的、FDAが義務付けるラベル開示によって増幅 | 中期(2〜4年) |
| プライベートブランドの価格透明性とマージン圧力 | -0.3% | 全国的、マスリテールおよびクラブストアチャネルで最も顕著 | 短期(2年以内) |
| 着色料および添加物に対する成分透明性の精査 | -0.2% | 太平洋岸西部、北東部、健康意識の高い都市市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
PPIおよびH2ブロッカーへの切り替え
治療的代替は、慢性的な胸やけ患者が標準的な制酸剤が提供するよりも長続きする酸抑制を求めることが多いため、米国制酸剤市場に対する主要な抑制要因であり続けています。PPIは24時間抑制を中心に位置づけられ、H2ブロッカーは制酸剤よりも長い緩和時間を中心に位置づけられているため、頻繁に症状が出る患者は症状がより定期的になると治療の段階を上げることがあります。これは米国制酸剤市場にとって、特に毎週数回胸やけを経験し、持続時間よりも速効性を重視しなくなる消費者の間で、真の維持課題を生み出します。同時に、PPI使用に関する臨床的議論はより活発になっており、継続的な高強度抑制を必要としない適切な患者に対するステップダウン治療は引き続き議論の一部となっています。これは米国制酸剤市場が他の治療法への一方通行の出口に直面しているわけではないことを意味しますが、ブランドは時間をかけてユーザーを維持したいのであれば、より広い症状管理経路の中で制酸剤がどこに位置するかを説明する必要があります。
慢性的な制酸剤使用に関する安全性への懸念
安全性に関するメッセージングは、特に過度に頻繁に使される製品や最大ラベル用量で使用される製品に対して、米国制酸剤市場に対する2番目の重要な抑制要因です。OTC制酸剤の枠組みにおけるFDAのラベリングは、消費者が医師の監督なしに最大用量を2週間以上使用すべきではないと述べています。これは炭酸カルシウム製品に特に関連しており、炭酸カルシウム製品はカテゴリーをリードしながらも、高用量での慢性使用時の高カルシウム血症およびミルクアルカリ症候群に関する臨床的懸念を抱えています[2]。この警告表示は、ラベルがこれらの製品を長期的な日常使用ではなく短期的な症状緩和として明確に位置づけているため、米国制酸剤市場が日常的なウェルネスポジションへと拡張することを難しくしています。また、非カルシウムおよび差別化された製剤が異なる安全性の議論を中心にポジショニングする機会を与えており、カテゴリー全体が同じ規制上の基準の下で運営されているとしても同様です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
剤形タイプ別:錠剤がリード、グミが剤形の計算を再構築
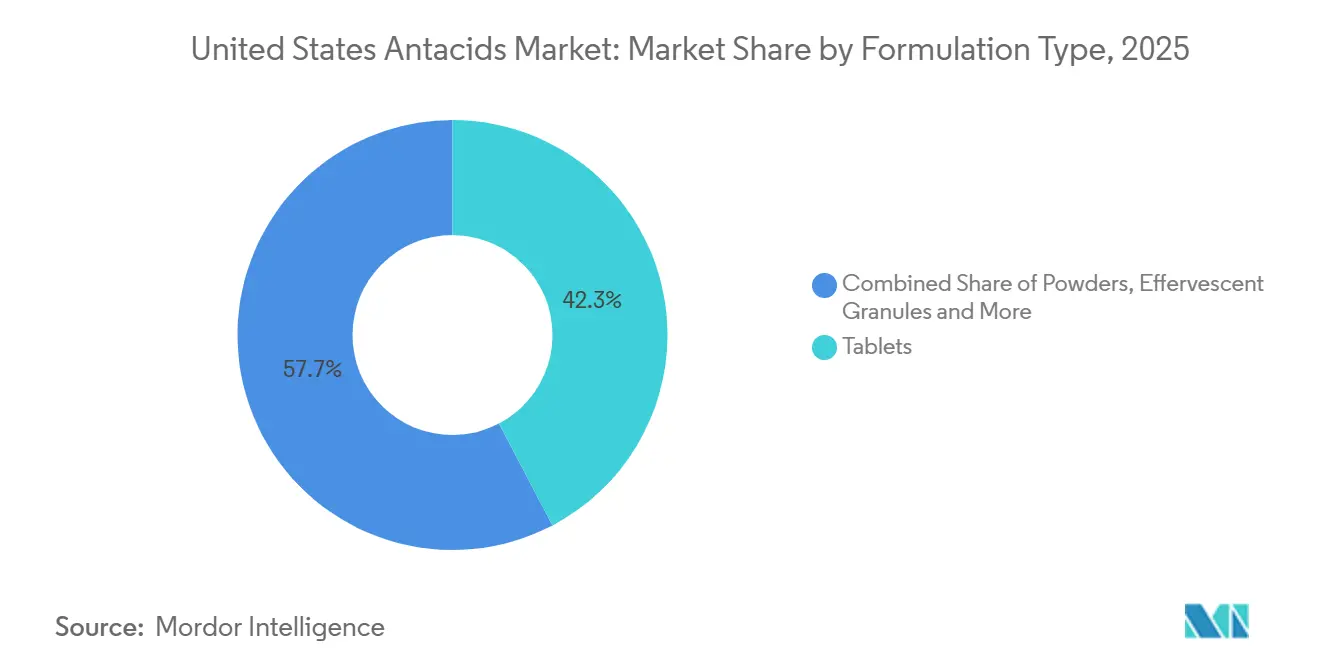
錠剤は2025年の米国制酸剤市場シェアの42.31%を占め、そのリードは長年にわたる消費者の親しみやすさ、広範な棚配置、および競争力のある価格設定を支える製造規模から生まれました。確立されたブランドのチュアブル錠製品は薬局のプラノグラムとマスリテールの通路に定着しており、計画的購買と衝動買いの両方において剤形の視認性を高く保っています。液剤および懸濁剤は、固形剤形が優勢であるにもかかわらず、高齢者や嚥下困難のある消費者に引き続き対応しており、安定した役割を果たしています。粉末剤および発泡性顆粒は、携帯性や素早い溶解を求めるユーザーのより小さな利便性志向のニーズに引き続き対応しています。
グミおよびチュアブルソフトジェルは最も成長の速い剤形セグメントであり、2031年にかけてCAGR 6.38%が見込まれています。その台頭は、ビタミンやプリメントをすでに再構築した広範な剤形シフトを反映しており、消費者はより食べやすい味のプロファイルとより親しみやすい投与形態をますます好むようになっています。特に18歳から45歳の若年成人は、従来の制酸剤錠剤に関連するチョーキーな食感を軽減するため、グミスタイルの製品に対してより高い試用率を示しています。Quest Productsは2026年5月にOraHealth Antacid Meltsを発売することでその方向性を強化しました。これは夜間の胸やけ緩和のための貼り付け型製品であり、米国制酸剤市場を長年確立された錠剤および液剤の剤形セットを超えて拡大させるものです。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
有効成分タイプ別:炭酸カルシウムが数量を支え、アルギン酸塩が臨床的関心を獲得
炭酸カルシウムは2025年の有効成分売上の35.24%を占め、低い製造コスト、ラベル使用下での馴染みのある安全性プロファイル、および確立されたモノグラフ準拠により、米国制酸剤産業の中心に位置し続けました。マグネシウム系製品は次に重要なポジションを占め、高用量での消化効果に対する消費者の認知に支えられています。アルミニウム化合物は、耐容性と認識に関する長年の懸念が消費者の支持を弱めたため、根本的な議論が依然として争われているとしても、あまり好れない状態が続いています。炭酸カルシウムと水酸化マグネシウムの配合剤などの組み合わせ製品は、より広い緩衝プロファイルから引き続き恩恵を受けていますが、アルギン酸塩系製品は2031年にかけてCAGR 7.52%で最も成長の速いグループとして際立っています。
アルギン酸塩製品は、酸を中和するだけでなく、胃内容物の上に物理的なラフトバリアを形成するため、注目を集めています。2025年のScientific Reports誌の研究では、PPI抵抗性GERD患者においてジェネリックと先発品のアルギン酸塩製剤の間で同等の有効性が見出され、米国制酸剤産業に差別化されたポジショニングのためのより強固な臨床的根拠を与えています。この区別は、ブランドがOTCチャネルを離れることなく、また処方箋のステップを必要とせずに、異なる作用機序について語ることができるため重要です。HaleonはTUMSとGavisconの両方へのグローバルな露出を通じて米国制酸剤市場のこの部分で有利な立場にありますが、大手プレーヤーが展開において慎重な姿勢を保つ場合、国内の機会はスペシャリストやダイレクト・トゥ・コンシューマーブランドが先行するのに十分なほど開かれています[3]。
適応症別:胸やけが優勢、機能性消化不良が数量のフロンティアとして台頭
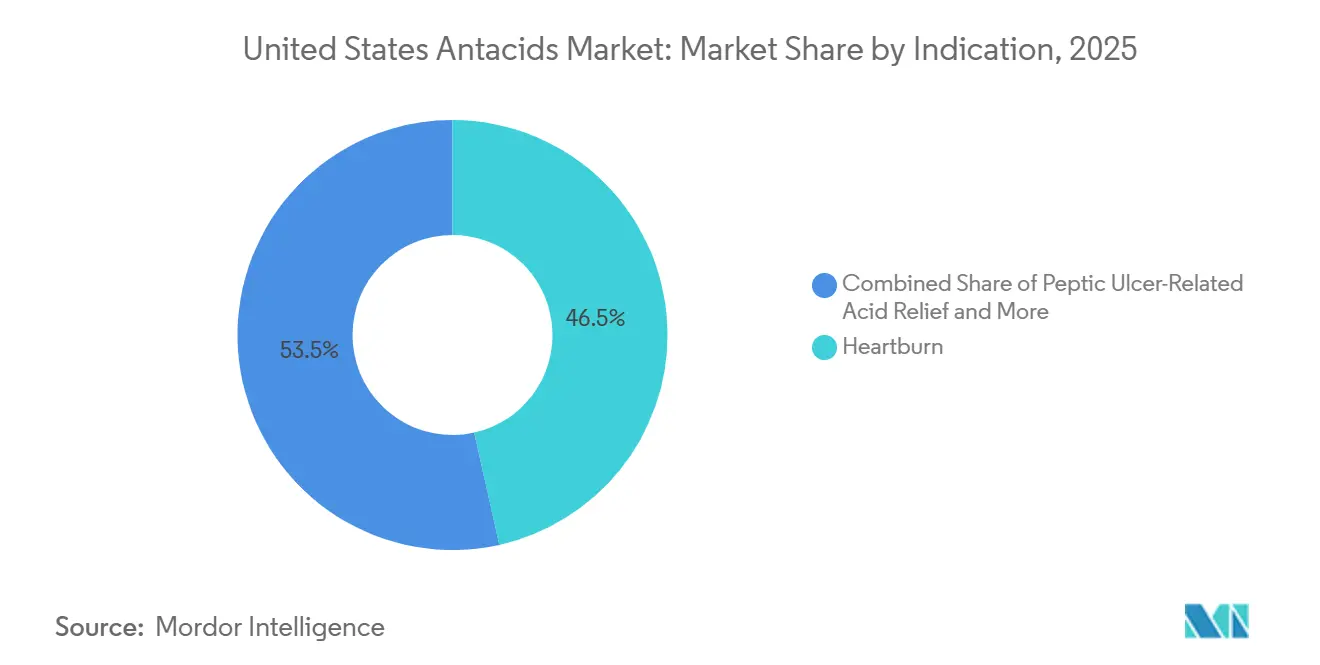
胸やけは2025年の売上の46.52%を占め、米国制酸剤市場が依然として食後または誘発因子に関連した不快感への速効性緩和に根ざしていることを確認しています。GERDは次に重要な適応症ですが、症状がより重篤または頻繁になるにつれて多くの慢性患者が長期持続型治療へと移行するため、完全に取り込むことはより困難です。これにより、特に症状への最初の反応がしばしば医師の診察ではなくセルフトリートメントであるOTCチャネルにおいて、時折および断続的なユーザーが中核的な数量エンジンとなります。しかし機能性消化不良は、2031年にかけてCAGR 7.25%が見込まれる米国制酸剤市場で最も成長の速い適応症として台頭しています。
機能性消化不良の商業的魅力は、症状の有病率と同様に診断不足からも生まれています。The Lancet Gastroenterology & Hepatology誌に掲載された人口研究では、米国の成人の10%から12%がRome IV症状基準を満たす機能性消化不良であることが判明しました。これらの消費者の多くは正式な診断を受けずにセルフメディケーションを行っており、これにより購買行動は処方箋経路ではなくデフォルトで制酸剤へと向かいます。米国制酸剤市場にはまた、GLP-1受容体作動薬の使用に関連した胃の不快感に結びついた小さな新興ポケットもあり、この需要はほとんどの適応症フレームワークでまだ正式に切り出されていませんが、消費者がOTCの酸緩和剤に手を伸ばす機会のセットを広げています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:小売薬局がリード、Eコマースが購買ジャーニーを再構築
小売薬局およびドラッグストアは2025年の米国制酸剤市場規模の38.24%のシェアを占め、カテゴリーの最大の流通経路であり続けました。その強みは、高い来店頻度、医療志向の店舗における信頼性の高い配置、および処方箋や他のOTC製品と一緒に消化器系緩和剤を手に取る習慣から生まれています。病院薬局は、特に入院患者の酸関連ケアおよび関連する併存疾患に使用される液剤を中心に、安定した施設的役割を引き続き果たしています。2025年10月のRite Aidの残存店舗からの撤退により、カテゴリー数量がCVS、Walgreens、Kroger、Albertsonsへとシフトし、小売業者のレバレッジが増大し、米国制酸剤市場におけるプライベートブランドのポジショニングが強化されました。
Eコマースは最も成長の速い流通チャネルであり、2031年にかけてCAGR 7.83%が見込まれています。このパターンは制酸剤の購買方法に合致しており、症状が始まった後に注文されるものもあれば、旅行前、既知の誘発食品、または定期的な補充サイクルを見越して事前に注文されるものもあります。定期購入および自動補充モデルは、使い慣た緩和製品を切らしたくない消費者がいる計画的需要の側面に特に適しています。Amazon Basic Careおよびその他のストアブランドのリスティングも価格比較を激化させ、ブランド製品がかつて物理的な棚の視認性だけから享受していた優位性を低下させています。実際の結果として、米国制酸剤市場はデジタルストアフロントを実店舗流通の二次的な延長ではなく、繰り返し需要への主要な経路として扱うようになっています。
地理的分析
米国制酸剤市場は単一の国をカバーしていますが、消費パターンは米国内の地域によって意味のある差異があります。南部と中西部は、CDCの2025年12月のマップで成人肥満率が南部で34.6%、中西部で35.8%に達したことから、最も強い基礎需要条件のいくつかを支えています。これらの地域は錠剤と液剤を好む傾向があり、価格重視の小売チャネルにサービスを提供するPerrigo および契約メーカーが供給するプライベートブランド製品の重要な需要ゾーンであり続けています。北東部は異なるプロファイルを示しており、より高い世帯収入、より強いブランドロイヤルティおよび米国制酸剤市場内でのプレミアム錠剤およびグミ製品に対するより高い支払い意欲があります。
米国西部、特にカリフォルニア州、ワシントン州、オレゴン州は、米国制酸剤市場における成分透明性とクリーンラベルポジショニングに対するより強い需要を持っています。この消費者スタンスは、超加工食品摂取を制限することへの継続的な政策的焦点と、ラベルの読み取りが購買決定においてより大きな役割を果たす小売環境と一致しています。カリフォルニア州はプロポジション65の警告要件とより積極的な規制環境により、着色料、二酸化チタン、タルク、およびその他の添加物に対する感度を高めるという別の層を加えています。Wonderbellyのフォーミュレーションスタイルはこのリージョナルな背景に合致しており、その後のProcter & Gambleによる買収により、大手企業がこの市場部分への明確な経路を得ることになります。山岳西部および南西部は、より若い人口プロファイルと継続的な人口増加により、グミや貼り付け型メルトなどの利便性主導の製品のための余地も開いています。
中西部と南部の農村部は、製品使用量が多い一方でEコマースの採用が購買経路の中心にはなっていないため、米国制酸剤市場にとって別の機会セットを提示しています。これらの地域では、特に価格帯ブランドや使い慣れた錠剤にとって、精巧なデジタルマーチャンダイジングよりも薬局の棚での存在感が依然として重要です。Rite Aidの消滅は一部のコミュニティで目に見える実店舗オプションを取り除き、チェーンがより強い足跡を維持していた地域でのローカルOTCアクセスを一時的に変化させました。処方箋ファイルと店舗トラフィックがCVS、Walgreens、独立系薬局、ダラーストアへとシフトするにつれて、米国制酸剤市場は代替棚スペースを迅速に確保できるプライベートブランドおよび低価格ブランドにとって型破りな開口部を得ています。
競争環境
米国制酸剤市場はブランド製品において中程度の集中度を示し、プライベートブランド層においてははるかに広い断片化を示しています。HaleonはTUMSを通じて最も強いブランドポジションを保持し、OTC逆流ケアにおけるNexium 24HRからも恩恵を受けおり、消化器系の健康は2025年のHaleonのグローバル売上の17.7%を占めました。Procter & GambleはPepto-Bismol、Rolaids、Prilosec OTCにわたって広範な消化器系健康プレゼンスを構築しており、2026年1月にクリーンラベル制酸剤ブランドのWonderbellyを買収することでそのリーチを拡大しました。MylantaのInfirst Healthcare、Alka-SeltzerのBayer、ストアブランド供給のPerrigo はすべて重要な役割を担っており、Perrigoはより広いカテゴリー需要が軟化した2025年においてもストアブランドのシェア拡大を報告しました。
米国制酸剤市場では、臨床的信頼性と成分透明性が交わる部分に明確なギャップが残っています。アルギン酸塩製品は多くの消費者が認識しているよりも強い臨床的ストーリーを持っており、PPI抵抗性GERDにおける有効性に関する2025年のScientific Reports誌のエビデンスは、米国ではまだ未開発のままの差別化された成長レーンを示唆しています。これにより、ダイレクト・トゥ・コンシューマーおよびデジタルネイティブブランドが作用機序とラベルのシンプルさで同時に競争する余地が生まれます。また、剤形、成分メセージング、デジタルリピートオーダーが米国制酸剤市場の成長配分においてますます重要になっているため、確立されたプレーヤーがブランドの歴史だけに頼ることはできないことも意味します。
戦略的活動はすでにこの分野を再構築しています。Procter & GambleのWonderbelly買収は、すでに広範な消化器系健康ポートフォリオにクリーンラベルプラットフォームを追加し、Quest Productsの2026年5月のOraHealth Antacid Meltsの発売は、差別化された配送剤形が米国制酸剤市場において新たな使用機会を開くことができることを示しました。Kimberly-ClarkによるKenvueの計画的買収は2026年下半期に完了する見込みであり、隣接するブランドおよびカテゴリーにわたる消化器系健康投資の優先順位付けを変える可能性もあります。同時に、FDAモノグラフ準拠はすべての競合他社にとって共通の運営基準であり続けます。添加物の透明性とクリーンな製剤において早期に動く企業は、規制上の期待が厳しくなった場合に製剤変更の摩擦が少なくなる可能性が高く、価格だけに依存し続けるブランドは小売業者の力とプライベートブランドの競争に対して脆弱なままとなります。
米国制酸剤産業のリーダー企業
-
Haleon plc
-
Bayer AG
-
Perrigo Company plc
-
Procter & Gamble Co.
-
Infirst Healthcare USA
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:Quest Productsは、独自のスティックオンメルト技術を使用した夜間の胸やけ緩和のための初の貼り付け型制酸剤であるOraHealth Antacid Meltsを発売しました。この製品は2026年5月18日のリセット時に40カウントパックでCVSに導入され、従来の錠剤および液剤の剤形を超えた制酸剤の剤形イノベーションを拡大し、未開拓の夜間胸やけの機会をターゲットにしています。
- 2026年1月:Procter & Gambleは、テキサス州オースティンで設立されたクリーンラベルOTC制酸剤ブランドであるWonderbellyの買収を非公開の金額で完了しました。この取引により、着色料不使用、タルク不使用、非GMOの制酸剤プラットフォームがPepto-Bismol、Rolaids、Prilosec OTCと並んでP&Gの消化器系健康ポートフォリオに追加され、成分意識の高い消費者セグメントへの同社のリーチが加速されした。
米国制酸剤市場レポートの範囲
レポートの範囲として、制酸剤とは胃酸を中和する物質であり、消化不良、胸やけ、および酸逆流の症状を緩和するのに役立ちます。これらは胃の酸性度を直接打ち消すことで不快感からの緩和を提供します。
米国制酸剤市場は、剤形タイプ、有効成分タイプ、適応症、および流通チャネルによってセグメント化されています。剤形タイプ別では、市場には錠剤、液剤/懸濁剤、粉末剤、グミ/チュアブルソフトジェル、発泡性顆粒、およびその他の剤形が含まれます。有効成分タイプ別では、セグメンテーションは炭酸カルシウム、マグネシウム化合物、アルミニウム化合物、炭酸水素ナトリウム、アルギン酸塩系、および配合製剤をカバーしています。適応症別では、市場は胸やけ、胃食道逆流症(GERD)、消化性潰瘍関連酸緩和、機能性消化不良、およびその他の適応症に分類されています。流通チャネル別では、セグメンテーションには小売薬局およびドラッグストア、Eコマース、病院薬局、およびその他流通チャネルが含まれます。各セグメントについて、市場規模と予測が金額(米ドル)で提供されます。
| 錠剤 |
| 液剤/懸濁剤 |
| 粉末剤 |
| グミ/チュアブルソフトジェル |
| 発泡性顆粒 |
| その他の剤形 |
| 炭酸カルシウム |
| マグネシウム化合物 |
| アルミニウム化合物 |
| 炭酸水素ナトリウム |
| アルギン酸塩系 |
| 配合製剤 |
| 胸やけ |
| 胃食道逆流症(GERD) |
| 消化性潰瘍関連酸緩和 |
| 機能性消化不良 |
| その他の適応症 |
| 小売薬局およびドラッグストア |
| Eコマース |
| 病院薬局 |
| その他の流通チャネル |
| 剤形タイプ別 | 錠剤 |
| 液剤/懸濁剤 | |
| 粉末剤 | |
| グミ/チュアブルソフトジェル | |
| 発泡性顆粒 | |
| その他の剤形 | |
| 有効成分タイプ別 | 炭酸カルシウム |
| マグネシウム化合物 | |
| アルミニウム化合物 | |
| 炭酸水素ナトリウム | |
| アルギン酸塩系 | |
| 配合製剤 | |
| 適応症別 | 胸やけ |
| 胃食道逆流症(GERD) | |
| 消化性潰瘍関連酸緩和 | |
| 機能性消化不良 | |
| その他の適応症 | |
| 流通チャネル別 | 小売薬局およびドラッグストア |
| Eコマース | |
| 病院薬局 | |
| その他の流通チャネル |
レポートで回答される主要な質問
米国における制酸剤製品の需要を促進しているものは何ですか?
需要は、逆流と胸やけを一般的に保つ人口高齢化と食生活パターンによって支えられています。市場は2025年に27.5億米ドルと評価され、CAGR 3.85%で2031年までに34.5億米ドルに達すると予測されています。
米国で販売をリードしている剤形はどれですか?
錠剤は2025年の売上の42.31%でリードしており、薬局およびマスリテールチャネル全体で使い慣れており、広く在庫され、価格競争力があるためです。
最も速く成長している製品剤形はどれですか?
グミおよびチュアブルソフトジェルは、より良い味の受容性と若年成人の間での幅広い試用に助けられ、2031年にかけてCAGR 6.38%で成長すると予測されています。
アルギン酸塩系製品が注目を集めているのはなぜですか?
アルギン酸塩系製品は、胃内容物の上に物理的なバリアを形成するという異なる作用機序を提供するため、2031年にかけてCAGR 7.52%で拡大すると予測されています。
最も多くの売上を生み出している適応症はどれですか?
胸やけは2025年の売上の46.52%で最大の適応症であり続け機能性消化不良は2031年にかけてCAGR 7.25%でより速く成長するポケットです。
制酸剤ブランドの流通はどのように変化していますか?
小売薬局およびドラッグストアは2025年の売上の38.24%で依然としてリードしていますが、消費者が計画的な補充と定期購入モデルをますます利用するようになるにつれて、Eコマースは2031年にかけてCAGR 7.83%でより速く成長しています。