
アラブ首長国連邦コンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 541.02 百万米ドル |
| 市場規模 (2026) | 563.35 百万米ドル |
| 市場規模 (2031) | 685.91 百万米ドル |
| 成長率 (2026 - 2031) | 4.02 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアラブ首長国連邦コンテナボード市場分析
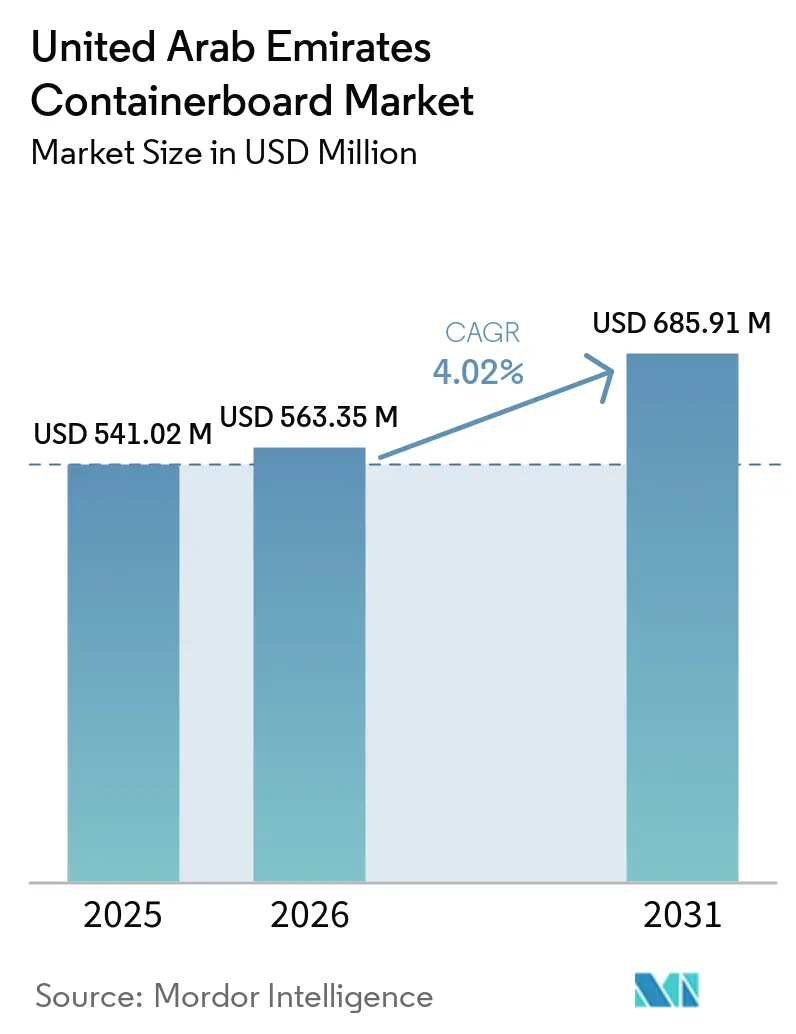
アラブ首長国連邦コンテナボード市場規模は2025年に5億4,102万米ドルと評価され、2026年の5億6,335万米ドルから2031年には6億8,591万米ドルに達すると推定されており、予測期間2026年~2031年においてCAGR 4.02%で成長する見込みです。同市場はガルフ地域の包装基材において有利な位置を占めており、国内の旺盛な消費と、サハラ以南のアフリカ、南アジア、および中東全域を結ぶ再輸出拠点としての役割を兼ね備えています。成長は3つの連動した変化によって支えられています。すなわち、2026年1月からの使い捨てプラスチック禁止の完全施行、オンライン小売に連動した小包量の着実な拡大、そしてKEZADにおける5,400万米ドル規模のリサイクルコンテナボード工場の稼働開始による輸入コルゲーティングメディアへの依存低減です。需要はアブダビ・ドバイ回廊に沿ってより集中する傾向にあり、製紙工場、コンバーター、物流資産、フルフィルメントハブが集積することで、製紙生産と箱の加工の間の輸送上の摩擦が軽減されています。競争環境は統合化が進んでいるというよりも活発な状態にあります。これは、複数の段ボールプレイヤーがジェベル・アリおよびその他の物流拠点に連動した貿易フローに対応しており、国内バイヤーのみを対象としているわけではないためです。同時に、UAE コンテナボード市場はOCC価格の変動や海上輸送ルートの混乱によるコスト圧力に直面しており、製紙工場やコンバーターは国内繊維調達、内陸物流、供給の安定性をより重視するようになっています。
主要レポートのポイント
- 素材別では、リサイクルファイバーが2025年のアラブ首長国連邦コンテナボード市場シェアの62.16%を占めました。
- 製品タイプ別では、UAEコンテナボード市場におけるクラフトライナーセグメントの市場規模は、2031年までにCAGR 4.48%で拡大する見込みです。
- エンドユーザー産業別では、食品・飲料が2025年のUAEコンテナボード市場シェアの39.46%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アラブ首長国連邦コンテナボード市場のトレンドとインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品・飲料における再利用可能な輸送包装への需要増加 | +0.9% | UAE全域、特にドバイの低温輸送チェーンおよびアブダビの農産物輸出ハブで顕著 | 短期(2年以内) |
| Eコマースおよびクイックコマースの小包成長 | +1.2% | UAE全域、ドバイサウス、アル・クォズ、アブダビ工業地帯に集中 | 短期(2年以内)から中期(2~4年) |
| 包装EPRおよび使い捨てプラスチックの代替 | +0.8% | アブダビおよびドバイでの初期展開、2026年後半に全国規模へ | 短期(2年以内)から中期(2~4年) |
| KEZADにおける新規国内リサイクルコンテナボード生産能力 | +0.5% | アブダビ中心、北部首長国のコンバーターへの供給波及あり | 中期(2~4年) |
| ジェベル・アリ再輸出・フルフィルメントハブの拡張 | +0.4% | ドバイ中心、シャルジャおよび北部首長国の物流ゾーンへの波及あり | 中期(2~4年) |
| デジタル印刷および適正サイズ箱の採用 | +0.3% | UAE全域、ドバイのEコマースおよびFMCGセクターでの早期採用 | 中期(2~4年)から長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースおよびクイックコマースの小包成長
アラブ首長国連邦コンテナボード市場は、オンライン小売活動の増加から恩恵を受けています。UAEのEコマースは2024年に323億アラブ首長国連邦ディルハム(87億9,000万米ドル)に達し、2029年までに506億アラブ首長国連邦ディルハム(137億米ドル)を超えると予測されており、小売カテゴリー全体にわたって持続的な小包生成が見込まれます。2025年末時点で、国内のオンライン小売総額は570億アラブ首長国連邦ディルハム(155億米ドル)と評価され、普及率は17%を超えており、小包ベースの流通がニッチなチャネルではなく、より標準的な市場参入ルートになりつつあることを示しています。クイックコマースは、小さなバスケットが複数品目の混載便ではなく個別注文として発送されることが多いため、標準的なEコマースよりも包装集約度が高く、販売商品単位当たりの段ボール使用量が増加します。Noon.com、Amazon.ae、カルフールUAEの即時配送サービスなどのプラットフォームは、各営業シフト中に段ボールSKUの頻繁な補充を必要とし、リードタイムや品揃えに迅速に対応できる地元コンバーターに有利に働きます。この需要パターンは、Bフルートおよびテストライナー構造のEフルートに基づく小型メーラーを特に後押しするものであり、これらのグレードは大量輸送フォーマットよりも高速移動の小包用途に適しています。その結果、デジタル小売普及率の向上は、商品価値の成長だけから予想されるよりも、UAEコンテナボード市場に対してより定期的かつ高頻度の受注をもたらしています。
食品・飲料における再利用可な輸送包装への需要増加
アラブ首長国連邦コンテナボード市場は、国内の食料品販売を超えて輸出物流、低温輸送チェーン出荷、フードサービス加工にまで広がる食品・飲料包装需要によっても支えられています。同セクターは約1,000万人の居住者と年間1,700万人以上の訪問者経済に対応しており、小売、ホスピタリティ、港湾連動型食品流通チャネルを通じて移動する包装負荷を拡大させています。ジェベル・アリの低温輸送施設を経由して輸送される生鮮・腐敗しやすい輸出品は、急激な湿度・温度変化の中でも形状を維持できる耐湿性・高強度の段ボール輸送包装を必要とします。2026年1月以降、スチロール製食品容器の禁止を受けて、リサイクルファイバーとバリアコーティングを使用した段ボールトレイが生鮮農産物物流においてEPS(発泡スチロール)フォーマットに取って代わっています。国家食料安全保障戦略2051は、水耕栽培や養殖の産出物が標準的な茶色箱フォーマットとは異なるブランディングおよびハンドリング要件を持つ専用の段ボール生産を必要とするため、需要のさらなる層加えています。これにより、食品関連のコンテナボード需要は、より広い物流システム全体で一般貨物量が循環的になる場合でも、比較的安定した基盤を維持しています。[1]
包装EPRおよび使い捨てプラスチックの代替
UAEコンテナボード市場は、MOCCAEとタドウィール・グループが2025年7月にアブダビおよびドバイ全域で包装、電子機器、電池を対象とした国内初のEPRパイロットを開始するための覚書に署名したことにより、政策変更から恩恵を受けています。このパイロットには26社の企業がEPR誓約の署名者として参加しており、狭い自治体の取り組みよりも広い基盤で、引き取り義務、報告、リサイクル含有量要件への移行を支えています。この変化はコンバーターにとって重要です。なぜら、バイヤーは短期的な価格よりも認定リサイクル可能グレードとライフサイクル文書化をより重視する可能性が高いからです。2026年に予定されている全国展開は、繊維ベースのサプライヤーよりもプラスチック包装の輸入業者に対してより大きな圧力をかける可能性があり、フードサービス、小売、物流用途における代替を後押しします。同時に、段階的なプラスチック禁止は2024年1月のレジ袋から2026年1月のカップ、カトラリー、蓋、皿、ストロー、マドラー、食品容器へと拡大しており、フードサービスチャネル全体の調達選択をすでに変えています。[2] 規制上の圧力と製品代替のこの組み合わせが、アラブ首長国連邦コンテナボード市場全体で段ボールおよびモールドファイバーフォーマットを優先する素材ミックスを再形成してます。
KEZADにおける新規国内リサイクルコンテナボード生産能力
UAEコンテナボード市場は、Star Paper MillのKEZADにおける2億アラブ首長国連邦ディルハム(5,400万米ドル)規模のリサイクルコンテナボード工場が2026年5月7日に正式に開所したことで、供給面での大きな後押しを受けました。同施設は9万平方メートルの敷地面積を有し、年間生産能力は13万5,000トンで、試験生産は2026年4月11日に開始されました。製品ラインナップにはテストライナー、フルーティング、クラフトトップライナー、リサイクル袋用紙が含まれており、主流の段ボール需要とコンバーター向けの隣接する紙包装ニーズの両方に対応しています。同工場は原料の最大80%を国内廃紙から調達しており、近年コンバーターのマージンを不安定にしてきた輸入OCC変動へのエクスポージャーを低減するのに役立っています。この追加により、国内6つのリサイクルコンテナボード工場の合計生産量は年間約67万5,000メトリックトンに達し、GCC域内の包装材サプライヤーとしてのUAEの役割を強化しています。実際の効果として、アブダビ、ドバイ、北部首長国のコンバーターは、海上輸送条件や輸入繊維価格が不安定になった際に、より強固な国内調達オプションを持つことになります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入クラフトライナーおよびOCC価格の変動 | -0.8% | グローバル、特に米国および欧州のOCCに依存するUAEの輸入業者および製紙工場に最も顕著 | 短期(2年以内)から中期(2~4年) |
| ホルムズ海峡および紅海ルートの混乱リスク | -0.9% | ジェベル・アリ、コール・ファッカン、フジャイラを含むUAEのガルフ港、GCC全域への波及あり | 短期(2年以内) |
| 国内回収ストリームにおける繊維品質の不均一性 | -0.4% | UAE全域、OCC回収ネットワークが薄い北部首長国でより深刻 | 中期(2~4年)から長期(4年以上) |
| 生鮮農産物物流における再利用可能なプラスチックコンテナ | -0.3% | UAEの生鮮農産物サプライチェーンハブ、特にアブダビおよびドバイの卸売市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
輸入クラフトライナーおよびOCC価格の変動
アラブ首長国連邦コンテナボード市場は、世界の回紙市場全体でOCC価格が急激に変動することによるマージン圧力に引き続き直面しています。米国のOCC価格は2023年2月のトン当たり33米ドルから2024年8月のトン当たり106米ドルへと上昇し、その後2025年11月にはトン当たり44米ドルへと下落しており、グローバルサイクルに組み込まれたコンバーターにとって原料条件がいかに急速に逆転し得るかを示しています。電子機器や消費財輸出向けのプレミアム段ボールグレードに使用されるバージンクラフトライナーのUAEバイヤーにとって、これらの変動は不安定な価格設定と契約マージンの視認性低下につながります。段ボール需要とOCC回収量の不均衡は構造的な問題であり、国内回収の改善だけではシステムから変動性を排除することは難しいでしょう。インドのコンテナボード輸出業者は2026年初頭にUAEバイヤーに対して地元工場に近い価格で素材を提供していた一方、バイヤーは品質の不均一性も報告しており、国内サプライヤーが価格規律を維持することをより困難にしています。廃棄物管理改革の下でリサイクル含有量規則がより重要になるにつれ、同じ回収紙プールをめぐる競争がさらに激化し、UAEコンテナボード市場全体のコスト管理がより困難になる可能性があります。
ホルムズ海峡および紅海ルートの混乱リスク
UAEコンテナボード市場は、繊維輸入、完成紙の移動、輸出連動型段ボール需要の大部分がガルフの海上航路に依存しているため、海上輸送の混乱にもさらされています。2026年2月下旬からのホルムズ海峡の部分閉鎖により、40フィートコンテナ1本当たり3,000~3,500米ドルの戦争割増料金が発生し、主要キャリアはジェベル・アリを迂回してジェッダや小規模なUAE港へと転換しました。これらの変化は遅延と通関コストの増加をもたらし、輸出志向の顧客が混乱期間中に自社の発注スケジュールを削減したため、コルゲーター需要が弱まりました。2026年5月初旬にブレント原油がバレル当たり約109米ドルに達したことで、製紙工場にさらなるコスト圧力が加わりました。エネルギーエクスポージャーは貨物エクスポージャーとは異なり、両者が同時に上昇していたためです。サプライチェーンの追跡データも、世界のコンテナ船隊の約10%が同地域で制約を受けていたことを示しており、喜望峰経由の迂回は輸送時間を最大2週間延長する可能性があり、在庫を少なく保って操業している製紙工場にとっては困難な状況です。それ以前の紅海危機はすでにこれらの回廊ショックがいかに深刻であるかを示しており、世界銀行は2024年のバブ・エル・マンデブ海峡における船舶通行量が75%減少したことを記録しています。[3]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバーがリードを維持しながらバージングレードがプレミアム用途で伸長
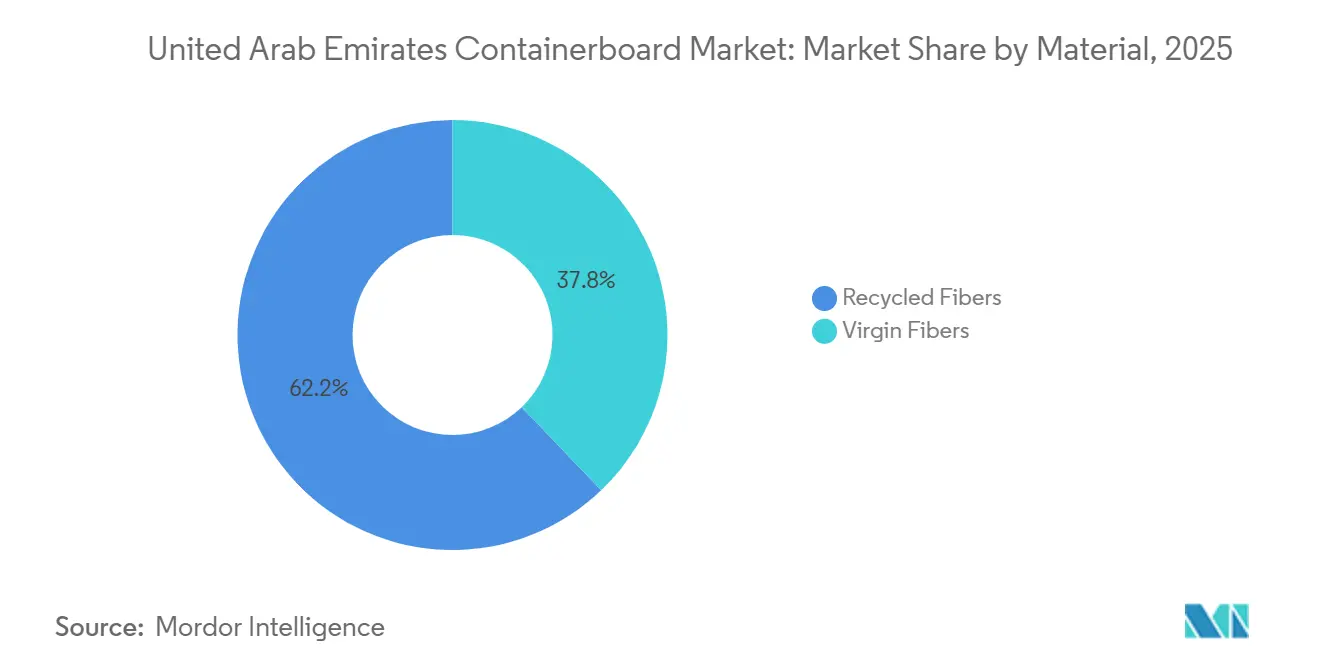
リサイクルファイバーは2025年のアラブ首長国連邦コンテナボード市場シェアの62.16%を占めており、これは地元の廃紙回収の強さ、設置済みのRCCM基盤、およびコスト競争力のある国内供給に対するコンバーターの選好を反映しています国内には6つの稼働中のリサイクルコンテナボード工場があり、それらが合わさって主流の箱需要においてリサイクルグレードを中心的な位置に保つ産業的基盤を提供していました。Star Paper MillがKEZAD施設の13万5,000トン規模の操業を開始し、国内原料調達率が最大80%に達したことで、輸入回収紙への物流エクスポージャーが低減され、この地位はさらに強化されました。リサイクルグレードはまた、EPRの発展と廃棄物管理改革が包装調達における追跡可能な回収ストリームとより高いリサイクル含有量をより重視するようになっているため、政策の方向性とも一致しています。これにより、リサイクルセグメントはUAEコンテナボード産業の構造的な柱となっており、特に最高の紙性能を必要としない食品流通、一般貨物、大量Eコマースフォーマットにおいて重要です。国内のリサイクル供給はまた、ガルフ港での貨物条件が急速に変化する際に、コンバーターが運転資本とリードタイムを管理する余地を与えています。
バージンファイバーは引き続き小さい方の素材セグメントでしたが、2031年までにCAGR 4.39%成長すると予測されており、市場全体を上回るペースで、特定の用途における着実なプレミアム化を示しています。需要は、現在の国内リサイクルストリームが常に提供できるよりも優れた破裂強度、清潔な外観、より一貫した印刷面を必要とする電子機器、ヘルスケア、高級食品カテゴリーのブランドオーナーから来ています。2026年のホルムズ海峡混乱は、輸入バージンクラフトライナーへの依存が供給とコストの両方のリスクを生み出すことを浮き彫りにし、コンバーターが地元の品質向上とレジリエンス計画をより注意深く検討するよう促す可能性があります。それでも、EPRフレームワークの下でリサイクル含有量への期待が高まる可能性が高いため、中期的にはリサイクルファイバーのリード地位が維持されるはずです。その結果として生じるパターンは、UAEコンテナボード産業における明確な二層構造であり、リサイクルグレードが数量を支配する一方、バージングレードは品質に敏感なエンドユーザーにおいてプレミアムな役割を維持しています。
製品タイプ別:テストライナーが数量基盤を維持しクラフトライナーが最も強い成長を記録
テストライナーは2025年のアラブ首長国連邦コンテナボード市場の42.53%を占め、リサイクルファイバー経済と幅広い段ボール箱需要に支えられた市場において最大の製品タイプとなりました。そのリードは、国内のRCCM工場基盤との適合性と、フードサービス、小包流通、一般貨物輸送向けの汎用輸送ケースへの広範な使用を反映しています。コストはテストライナーにとってバージンクラフトライナーに対する大きな優位性であり続けており、改善されたトップコーティングにより、プレミアム紙グレードに完全に移行することなく、より良い印刷外観が必要な場合にも使用範囲が広がっています。これにより、テストライナーはオンライン小売と食品流通に連動したドバイおよびアブダビの多くの段ボール生産において標準仕様であり続けています。実際には、製品の規模な地位は、小包量、食品輸送ニーズ、コンバーターのスケジューリングの変化が、UAEコンテナボード産業全体でまずテストライナー需要に流れ込むことを意味しています。
クラフトライナーは2031年までにCAGR 4.48%で成長すると予測されており、市場平均を上回り、プレミアム、輸出志向、印刷に敏感な包装フォーマットからのより強い需要を示しています。その高い破裂強度により、構造的な性能がコスト最小化よりも重要な重工業ハンドリングや冷蔵輸出出荷により適しています。また、小売および直接消費者向けチャネルを通じてより良いプレゼンテーションを求める化粧品、電子機器、ファッションラベルにサービスを提供する段ボール工場における高精細デジタル印刷ラインの普及とも一致しています。フルーティングは内側の段ボールメディアとして、全体的な箱生産量とより密接に連動して動くと予想されますが、KEZAD工場の稼働開始によりフルーティングとテストライナーの両方の国内供給が改善されるでしょう。もう一つの製品レベルの変化は、適正サイズ箱システムから来ており、EフルートやFフルートなどの薄いフルートオプションが外寸が縮小しても小型小包フォーマットでのフルーティング集約度を高める可能性があります。これは、UAEコンテナボード産業が数量グレードから離れているのではなく、価値主導と性能主導の仕様の間でより差別化されつつあることを意味しています。
エンドユーザー産業別:食品・飲料が現在の需要をリードし消費財が最も強い増分成長を加える
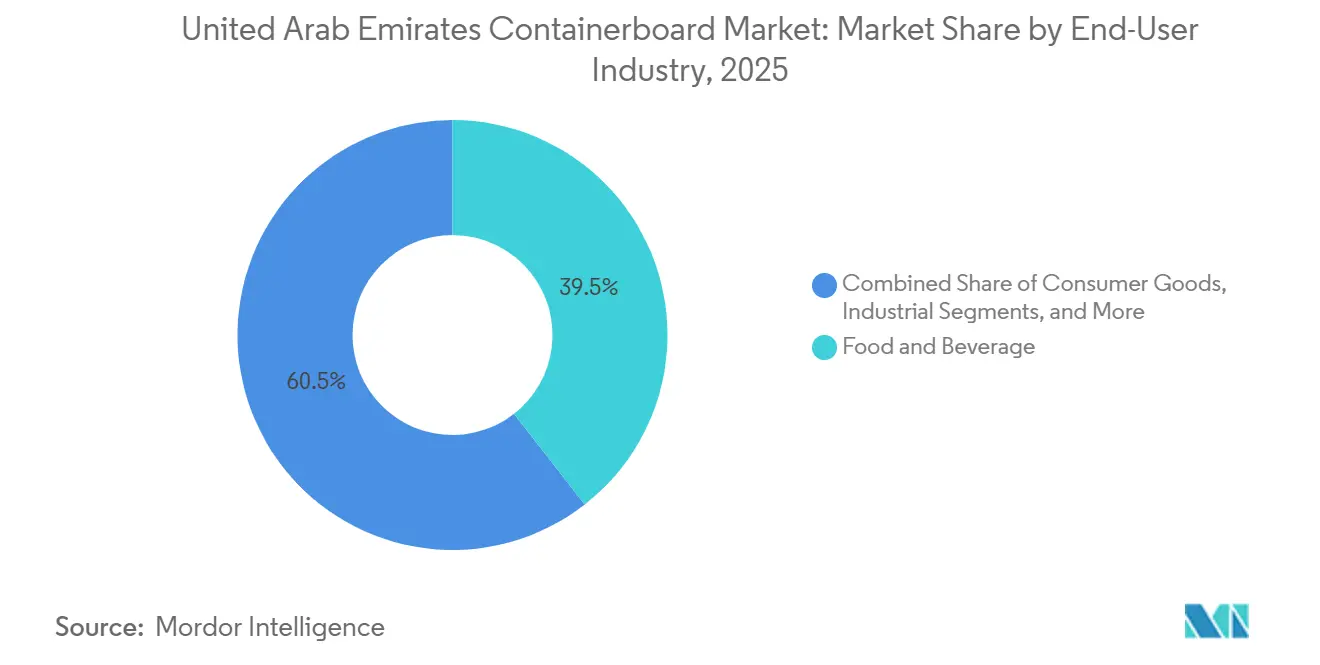
食品・飲料は2025年のアラブ首長国連邦コンテナボード市場の39.46%を占め、国内のFMCG流通と輸出志向の生鮮農産物輸送を組み合わせた最大のエンドユーザーセグメントとなりました。セグメントの規模は、多くの在庫管理単位にわたって耐久性のある段ボールケースとトレイを必要とする高スループットの小売フロー、ホスピタリティ需要、温度管理物流に結びついています。2026年1月のスチロール製食品容器、カップ、蓋、関連品目へのプラスチック禁止の拡大は、標準的な輸送包装を超えてフードサービスチャネルにおける繊維ベースの代替を拡大しています。したがって、段ボールトレイフォーマットは、以前は発泡スチロールやその他のプラスチック主体のオプションに依存していた用途において関連性を高めています。食品・飲料セグメントはまた、冷蔵チェーン輸出が貨物条件が軟化した際に容易に延期できない包装性能を必要とするという事実から恩恵を受けており、これにより一部の裁量的カテゴリーよりも耐久性のある需要フロアが与えられています。[4]
消費財は2031年までにCAGR 4.56%で成長すると予測されており、ドバイのフリーゾーンが化粧品、アパレル、電子機器の流通における地域ハブを引き続き誘致していることから、エンドユーザーの中で最も速いペースとなっています。これらのカテゴリーはより高品質の印刷済み段ボール箱を必要とし、包装がプレゼンテーション、ンドリング、ブランドの一貫性もサポートするため、プレーンなコモディティフォーマットへの依存を好みません。産業用包装は、オペレーション300ビリオンの下で製造業が拡大するにつれて戦略的に重要であり続けており、石油化学、医薬品、先端材料の輸出業者は国際輸送要件を満たす保護段ボール包装を必要としています。小売、ホスピタリティ、専門Eコマースを含むその他のエンドユーザーも、プラスチックから繊維への代替が以前は硬質または軟質プラスチックにより依存していたカテゴリーに拡大するにつれて成長しています。これにより、アラブ首長国連邦コンテナボード産業は、食品・飲料が規模を供給する一方、消費財がよりプレミアムで成長の速いミックスシフトをもたらす幅広い需要基盤を持つことになります。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地理的分析
UAEコンテナボード市場は、ほとんどの製紙工場、コルゲーター、コンバーター、フルフィルメント資産が集積する2つの連結した首長国回廊、すなわちアブダビ・KEZADとドバイ・シャルジャの製造・物流ベルトに集中しています。ドバイは引き続き中心的な役割を果たしており、ジェベル・アリは2025年に過去最高の1,650万TEUを取り扱い、DP Worldも起点・終点貨物とブレークバルク量の力強い成長を報告しており、これが輸入紙の供給と輸出段ボール貿易の両方を支えています。これにより、ドバイはバージンクラフトライナーとOCCの輸入ゲートウェイとして、また東アフリカ、南アジア、レバントに向けた国内生産段ボール包装の輸出プラットフォームとしての二重の役割を担っています。この貿易連携により、UAEのコンバーター需要は国内消費のみに連動して動くのではなく、再輸出活動の増減によっても変動し得ます。2026年2月からのホルムズ海峡の部分閉鎖は、輸出フローが鈍化しコルゲーター受注が弱まった際に、国内需要がより安定していたにもかかわらず、このことを明らかにしました。
アブダビはオペレーション300ビリオンとKEZADのインセンティブが地元の製紙生産とコンバーターの共同立地を促進するにつれて、バリューチェーンの上流側でより重要になっています。新しいStar Paper Mill施設は、テストライナー、フルーティング、関連グレードにおいて首長国により強い供給役割を与え、インド、トルコ、欧州からの輸入材料への依存を低減しています。シャルジャはホスピタリティおよび小売包装にサービスを提供する中規模コンバーターの基盤を通じて引き続き関連性を持ち、ラス・アル・ハイマはセラミックス、建設資材、食品加工に連動した包装を通じて産業エクスポージャーを加えています。北部首長国のプレイヤーは依然としてOCC回収ネットワークが薄く、これが繊維の一貫性に影響を与え、アブダビおよびドバイのコンバーターよりも輸入原料条件にさらされやすい状態に置いています。
アラブ首長国連邦コンテナボード市場はまた、南アジア、東アフリカ、中東全域の約20億人の消費者から航空または海上で4時間以内の地域貿易ポジションから恩恵を受けており、再輸出モデルの耐久性を支えています。ジェベル・アリの鉄道ターミナルは現在年間80万TEUで稼働しており、160万TEUへの拡張が進められており、海上ルートが混乱した際の内陸の柔軟性が向上するはずです。インドの輸出業者からの競争が主な外部圧力であり続けており、彼らはUAEに地元工場に近い価格で到達できますが、バイヤーはそれらの輸入品の品質の不均一性も指摘しています。オマーンやバーレーンなどの小規模なガルフ市場は、ジェベル・アリの流通リーチとKEZADの保税物流を活用して近隣需要に対応できるUAEの段ボールメーカーにとって有用な輸出先であり続けています。
競争環境
UAEコンテナボード市場には約20の活発なメーカーとコンバーターがあり、フリーゾーンと港湾インフラを通じた貿易連動型包装需要の重要性を反映して、国内消費に対して高い数を誇っています。主要企業にはArabian Packaging Co. LLC、Union Paper Mills LLC、Star Paper Mill Paper and Tissue Industries. LLC、Hotpack Packaging LLCが含まれており、多くの小規模コンバーターがニッチな印刷生産、専門顧客グループ、サブリージョナルサプライレーンで引き続き活動しています。これにより、確立された企業が規模を固定する一方、中間市場が特定の産業と受注プロファイルにサービスを提供する多くのオペレーターに分かれているため、緊密に管理された構造ではなく中程度の集中度が生まれています。ビジネスモデルは2つの大きなグループに分かれます。製紙機械資産を持つ統合型生産者と、印刷品質、適正サイズ能力、配送対応力で競争するコンバーター中心の企業です。この構造はバイヤーに選択肢を与えますが、すべてのプレイヤーが同じ調達の深さや営業レバレッジを持っているわけではないため、UAEコンテナボード市場を貨物、原料、貿易ルートの変化に敏感にしています。
Star Paper Millは2026年に最も明確な戦略的動きを示し、KEZADのリサイクルコンテナボード施設を開所して年間13万5,000トンの生産能力を追加し、国内の上流供給を強化しました。同社すでにHeinzel SalesおよびEkmanとの流通契約に署名しており、GCC、中東、アフリカ、南米全域で6万8,000トンのリサイクル紙輸出を目標としており、一部のUAEメーカーが国内需要を超えて地域貿易に拡大していることを示しています。Hotpack Globalは2026年5月にGIIによる少数株式投資の完了を発表し、資本は長期顧客供給契約の下での地域製造フットプリントの拡大に充てられるという重要な動きを行いました。これらの行動は、規模、供給保証、地域リーチが、アラブ首長国連邦コンテナボード市場において価格だけよりも重要な競争ツールになりつつあることを示唆しています。
最も明確な空白スペースは、湿気に敏感な食品および医薬品輸出向けのバリアコーティングコンテナボードと、短納期Eコマース向けのデジタル印刷可能な段ボールラインです。バリアコーティングのニーズの多くは依然として輸入によって満たされており、食料安全保障と輸出プログラムが拡大するにつれて国内製紙工場が製品能力を高める余地を残しています。短納期デジタル印刷段ボールも、多くのコンバーターがマイクロブランドやサブスクリプション型包装需要には長すぎる生産ロット長のフレキソ印刷設備に依然として依存しているため、普及が進んでいません。EPRパイロットへの準拠と2022年閣僚決議第380号の地域施行は、認定リサイクル可能グレードとライフサイクル文書化を調達決定においてより関連性の高いものにしており、トレーサビリティと顧客報告をサポートできるサプライヤーを優遇しています。段ボールファンフォールド材料をデジタルカットして組み立てる適正サイズ箱システムが地域の流通業務に導入され始めており、UAEのフルフィルメントセンターでの広範な使用はEフルートテストライナーへの需要をより多く支援しながら、標準的な既製箱在庫への依存を低減するでしょう。
アラブ首長国連邦コンテナボード産業リーダー
-
Arabian Packaging Co. LLC
-
Star Paper Mill Paper & Tissue Ind. LLC
-
RAK Packaging Company Ltd.
-
ZamZam Packaging Mat. Ind. L.L.C.
-
Unipack Containers & Carton Products LLC
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:UAEの産業・先端技術大臣であるスルタン・アフマド・アル・ジャベル閣下が、アブダビで開催された「メイク・イット・イン・ザ・エミレーツ2026」フォーラムにおいて、KEZADにあるStar Paper Millの2億アラブ首長国連邦ディルハム(5,400万米ドル)規模のリサイクルコンテナボード製造施設を正式に開所しました。9万平方メートルの敷地に年間13万5,000トンのテストライナー、フルーティング、クラフトトップライナーの生産能力を持つ同工場は、原料の最大80%を国内廃紙から調達しており、UAEの輸入コンテナボードグレードへの依存を直接低減しています。
- 2026年5月:Hotpack Global Holding Ltd.は、GII(ガルフ・イスラミック・インベストメンツ)による少数株式投資の完了を発表しました。この資本は、長期顧客供給契約の下、サウジアラビアのアル・ハルジュにある新施設の稼働開始を含む、Hotpackの地域製造フットプリントの拡大に充てられており、同施設はサウジアラビア最大級の専門食品包装工場の一つとして説明されています。
- 2026年4月:Star Paper Millは、2026年4月11日にKEZADアブダビ施設において新しいPM1製紙機械の試験生産を開始しました。年間13万4,000トンの定格生産能力でテストライナー、フルーティング、ラフト、袋用紙グレードを生産します。この稼働開始は、ホルムズ海峡の混乱が下流の輸出受注を抑制したことによるUAEコルゲーター需要の軟化と時期が重なりました。
- 2026年3月:イランのIRGCによるホルムズ海峡の部分閉鎖(2026年2月28日発効)により、ガルフ港を通過する出荷に対して40フィートコンテナ1本当たり3,000~3,500米ドルの戦争割増料金が発生しました。ジェベル・アリは主要キャリアに事実上迂回され、PIXテストライナーGCCは2.44%上昇してトン当たり494.23米ドルに、PIXフルーティングGCCは2.70%上昇してトン当たり469.67米ドルに達しました(2026年5月5日までの4週間)。
アラブ首長国連邦コンテナボード市場レポートの範囲
アラブ首長国連邦コンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産、流通、消費を包含しています。バージンおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これらの材料は主に、食品・飲料、消費財、産業用、医薬品、農業を含む様々なエンドユーザー産業にわたる保護および輸送包装用途に使用されています。持続可能で軽量かつ耐久性のある包装ソリューションへの需要の増加が市場を牽引しています。
アラブ首長国連邦コンテナボード市場レポートは、素材別(バージンファイバーおよびリサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
UAEコンテナボード市場の2026年の規模はいくらで、2031年までにどの程度の規模になりますか?
UAEコンテナボード市場は2026年に5億6,335万米ドルと推定され、2026年~2031年にかけてCAGR 4.02%で成長し、2031年までに6億8,591万米ドルに達すると予測されています。
UAEでコンテナボード需要をリードしている素材タイプはどれですか?
リサイクルファイバーが2025年に62.16%のシェアで需要をリードしており、地元のOCC回収、6つの稼働中のリサイクル工場、およびより高いリサイクル含有量包装に対する政策支援によって支えられています。
UAEコンテナボードで最も速く成長している製品タイプはどれですか?
クラフトライナーは2031年までにCAGR 4.48%で最も速い成長を記録すると予測されており、プレミアム消費財、冷蔵輸出、より優れた印刷性能からの需要に支えられています。
UAEでコンテナボードへの最大の需要を生み出しているエンドユーザーセクターはどれですか?
食品・飲料は2025年に39.46%のシェアで最大のエンドユーザーセグメントであり続けており、国内のFMCG流通、フードサービス加工、輸出志向の生鮮農産物物流を組み合わせているためです。
アブダビのKEZADがコンテナボード供給において重要になっているのはなぜですか?
KEZADは現在、年間13万5,000トンの生産能力を持つStar Paper Millの新しいリサイクルコンテナボード施設を擁しており、輸入依存を低減し、地元コンバーターのサプライラインを短縮しています。
UAEコンテナボードの需要とマージンに影響を与える主なリスクは何ですか?
最大のリスクはOCCとクラフトライナーの価格変動、およびホルムズ海峡と紅海ルートを通じた海上輸送の混乱であり、いずれもコストを引き上げ、輸出連動型の箱需要を弱める可能性があります。