
カタール コンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
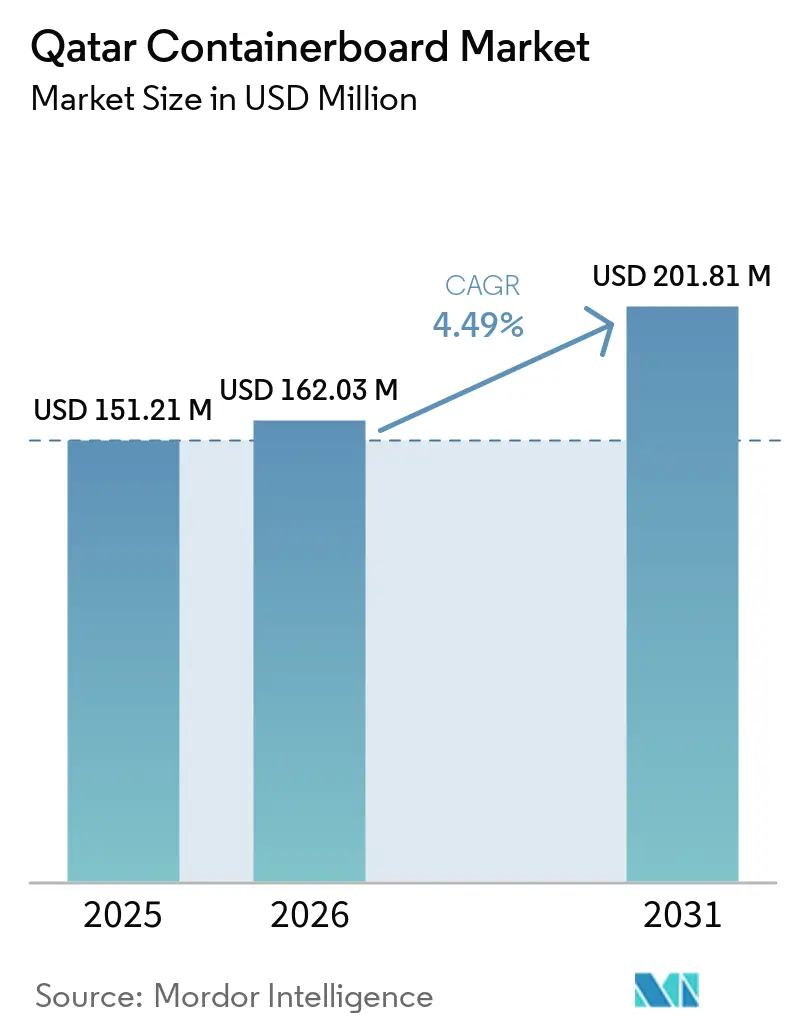
| 基準年の市場規模 (2025) | 151.21 百万米ドル |
| 市場規模 (2026) | 162.03 百万米ドル |
| 市場規模 (2031) | 201.81 百万米ドル |
| 成長率 (2026 - 2031) | 4.49 % |
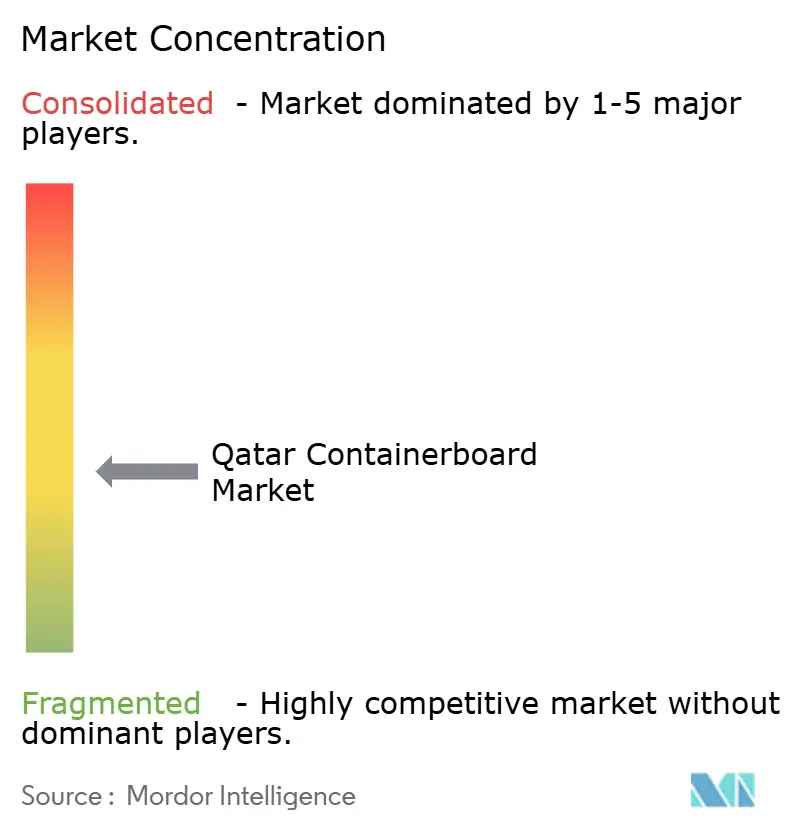
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカタール コンテナボード市場分析
カタール コンテナボード市場規模は、2025年の1億5,121万米ドル、2026年の1億6,203万米ドルから、2031年までに2億181万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 4.49%を記録すると予測されています。カタール コンテナボード市場の成長は、短期的な出荷量の変動ではなく、eコマース、食品製造、および輸入連動型貿易フローからの構造的な包装需要によって形成されています。ドーハおよび近隣都市部における迅速なフルフィルメントモデルの普及により、1注文あたりの段ボール箱使用量が増加しており、国内食品生産の安定した成長が主要カテゴリー全体の二次包装に対する継続的な需要を支えています。プラスチック袋の段階的廃止により、小売・輸送包装における紙ベースフォーマットの役割も拡大しており、予測期間を通じてカタール コンテナボード市場の需要可視性が強化されています。カタールの中継貿易ハブとしての役割は、再輸出貨物が国内小売販売を超えた箱の消費を促進することで、包装需要に別の層を加えています。輸入依存はカタール コンテナボード市場の主要な特徴であり続けており、UAEおよびサウジアラビアにおける地域的な生産能力の増強が、中期的に価格、供給可能性、およびコンバーターのマージンに影響を与える可能性があります。
主要レポートのポイント
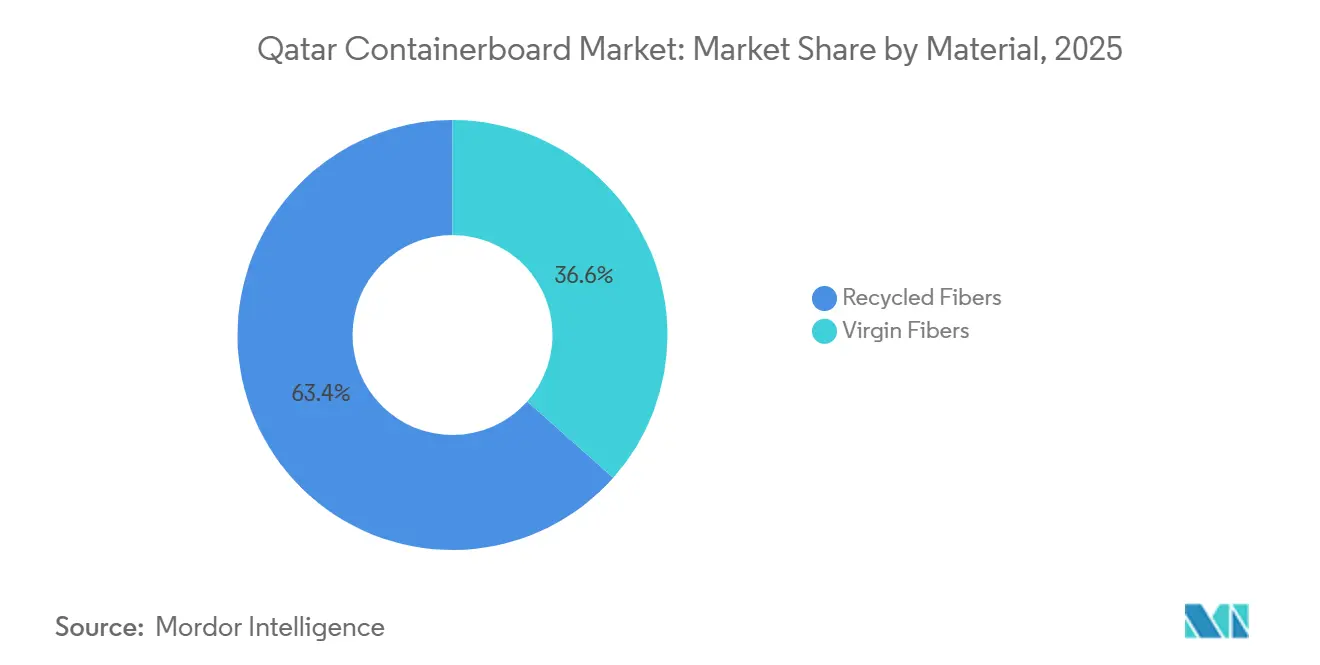
- 素材別は、リサイクルファイバーが2025年のカタール コンテナボード市場シェアの63.44%を占めました。
- 製品タイプ別では、クラフトライナーセグメントのカタール コンテナボード市場規模は2031年にかけてCAGR 4.94%で拡大する見込みです。
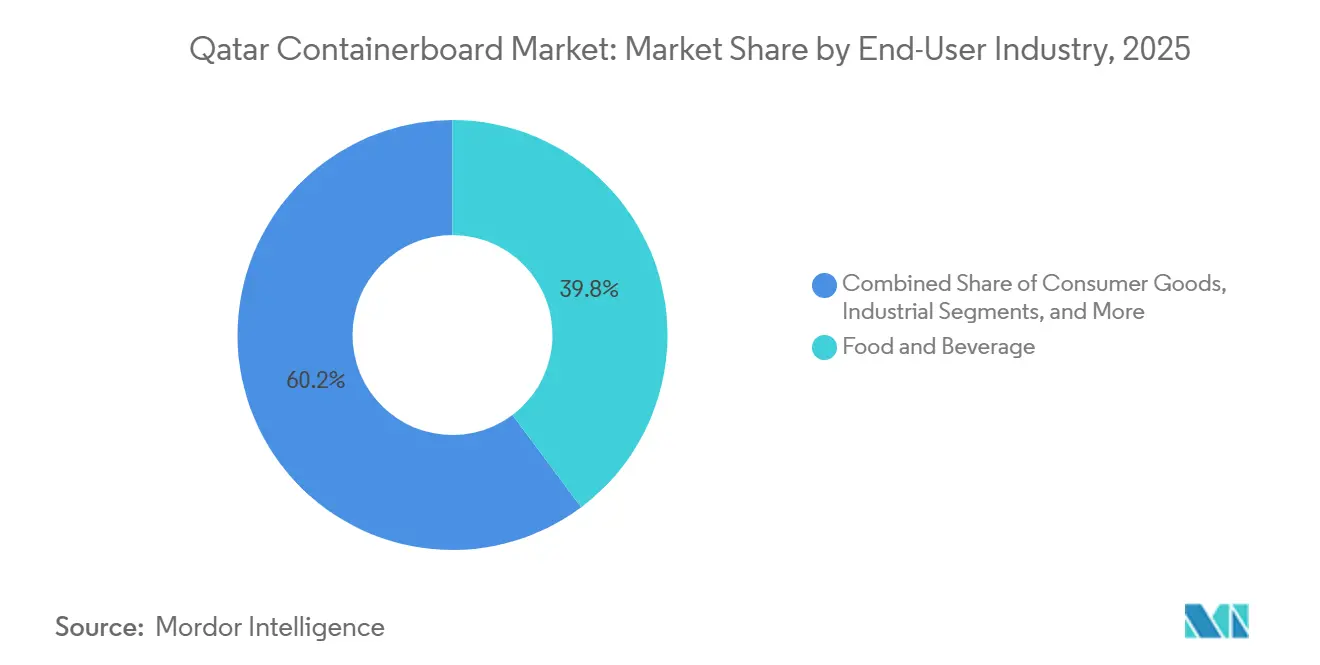
- エンドユーザー産業別では、食品・飲料が2025年のカタール コンテナボード市場シェアの39.78%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
カタール コンテナボード市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eコマースおよびクイックコマースの出荷密度の上昇 | +1.2% | カタール、ドーハ・ルサイル・アル・ライヤン都市圏に集中 | 短期(2年以内) |
| 食品製造および配送包装需要の拡大 | +0.9% | カタール、メサイード及びドーハ工業地区を中心とした生産活動 | 中期(2〜4年) |
| プラスチック代替および紙対応小売コンプライアンス | +0.7% | カタール、大臣決定第143/2022号に基づく全国展開 | 中期(2〜4年) |
| 産業生産高の成長と国内製品販売の拡大 | +0.5% | カタール、メサイード工業都市およびラス・ラファン工都市が主導 | 中期(2〜4年) |
| 再輸出および港湾連動型二次包装需要の増加 | +0.4% | カタール、ハマド港を中心に中継輸送回廊へ波及 | 短期(2年以内) |
| 廃棄物分別の改善と回収ファイバーの循環利用向上 | +0.2% | カタール、ドーハを初期パイロットゾーンとして2026年までにアル・ダーイェンおよびアル・コールへ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
eコマースおよびクイックコマースの出荷密度の上昇
カタールのeコマースセクターは2025年に45億4,000万米ドルに達し、2026年には49億6,000万米ドルに達すると予測されており、2031年にかけてCAGR 9.34%で成長しています。カタール中央銀行のデータによると、eコマース取引は2025年6月に前年比15%増加し、取引額は42億8,000万カタール・リヤルに達しており、1注文あたりの箱およびメーラー需要の直接的な増加が示唆されています。ドーハ、ルサイル、アル・ライヤンのコンパクトな都市レイアウトは当日・翌日配送モデルを支援しており、より頻繁な出荷に使用される軽量シングルウォール段ボールグレードへとカタール コンテナボード市場を誘導しています。この変化は重要す。なぜなら、小型の小包サイズでも包装の完全性が求められるため、コンバーターは高速製箱向けの軽量テストライナーおよびフルーティンググレードの安定供給を必要とするからです。したがって、カタール コンテナボード市場は、オンライン支出の増加だけでなく、モバイル主導の購買行動に伴う出荷密度の増大からも恩恵を受けています。
食品製造および配送包装需要の拡大
カタールの食品製造基盤は、2026年初頭に乳製品、食肉加工、ベーカリー、穀物、ジュース、食用油をカバーする138以上の国内工場がフル稼働で操業しています。製造業セクターは2025年上半期にGDPへ268億4,000万カタール・リヤル(73億6,000万米ドル)を貢献しており、食品はその拡大の主要な貢献者の一つです。国内食品生産量の増加はいずれも、段ボール輸送箱、食品グレードの内側ライナー、小売対応ディスプレイカートンへの継続的な需要を生み出し、カタール コンテナボード市場を国内生産計画と密接に結びつけています。ミールキット、調理済み食品、チルド製品はしばしばより高い性能要件を持つ段ボールォーマットを必要とするため、配送包装がさらなる層を加えています。食品・飲料セクターは、工場出荷と都市配送チャネルの両方を支えることで、カタール コンテナボード市場の安定化要因であり続けています。
プラスチック代替および紙対応小売コンプライアンス
2022年大臣決定第143号は、カタール国内の施設における使い捨てプラスチック袋を禁止し、紙、生分解性、または再利用可能な代替品の使用を義務付けました。[1] 施行活動は2025年を通じて継続され、全国的なキャンペーンにより小売業者と消費者への移行が可視化されました。この政策はプラスチックをコンテナボードに一対一で置き換えるものではありませんが、紙フォーマットを小売業務、棚対応包装、製品保護においてより深く透させるものです。アル・メーラの2025年7月のアル・ライヤン銀行とのキャンペーンは、コンプライアンスが法的要件を超え、小売業者のブランディングと顧客コミュニケーションの一部となったことを示しました。カタール コンテナボード市場にとって、これは重要です。なぜなら、小売業者や食品生産者からの長期的な紙へのコミットメントが、コンバーターにより安定した中期的な需要可視性を与えるからです。
産業生産高の成長と国内製品販売の拡大
カタールの産業投資額は2026年第1四半期に2,700億カタール・リヤル(742億米ドル)に達し、同期間中に17の新工場が生産を開始しました。工業生産指数は2026年1月に107.4ポイントに上昇し、前月比6.3%増となり、製造業および関連産業ラインにわたる活動の強化が反映されました。[2] 稼働工場数も2025年に1,000以上に増加し、国内生産製品は1,815品目以上に増加しており、より多くの商品が国内流通チャネルを通じて移動していることを示しています。このトレンドはカタール コンテナボード市場を支援します。なぜなら、新しい製品ラインはいずれも保管、輸送、卸売移動のための外装包装を必要とするからです。機械、建設資材、化学品、産業用品に使用される重量段ボールグレードも、より多くの国内生産物が国内サプライチェーンを通じて移動するにつれて恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入ファイバーおよびライナーボード価格の変動 | -0.8% | グローバル、カタールのコンバーターベース全体にわたる輸入コストエクスポージャーの集中 | 短期(2年以内) |
| 国内市場の小規模性と製紙工場規模の限界 | -0.6% | カタール、全国的に、サウジアラビアやUAEの同業他社に匹敵する規模の経済を達成できない | 長期(4年以上) |
| 国内OCC回収の深度の限界 | -0.5% | カタール、特にドーハおよ周辺自治体における初期回収体制の構築段階 | 中期(2〜4年) |
| 紅海およびガルフ海運の混乱リスク | -0.4% | GCC全域、カタールの輸入依存型コンテナボード供給への直接的な運営上の影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
輸入ファイバーおよびライナーボード価格の変動
カタール コンテナボード市場は、国内製紙工場が商業規模でコンバーターセクターが必要とするライナーボードおよびフルーティンググレードの全範囲を生産していないため、輸入原材料価格に対するエクスポージャーが続いています。したがって、コンバーターはリサイクルテストライナー、段ボール中芯、バージンクラフトライナーを地域および国際製紙工場に依存しており、陸揚げコストが運賃条件とベンチマーク紙価格に連動しています。2026年初頭のガルフ貿易ルートにおける海運の混乱は、地域物流に圧力を加え、輸入依存の買い手の脆弱性をさらに露呈させました。実際には、コンバーターが食品、FMCG、産業顧客にコスト増加を常に転嫁できるわけではないため、これは需要の即時低下よりもマージン圧縮につながることが多いです。したがって、カタール コンテナボード市場は、原材料価格が急激に動く際に収益性の圧力に直面しながらも、数量ベースでは成長を続けることができます。
国内市場の小規模性と製紙工場規模の限界
2026年に1億6,203万米ドルであるカタールのコンテナボードの対応可能市場は、最大のGCC包装市場と比較すると依然として小規模であり、大型専用抄紙機の導入根拠を制限しています。Al Suwaidi Groupの製紙事業は重要な地域的一歩を示しましたが、そのボード生産能力は地域の箱市場に対応するコンバーターが必要とするコンテナボードグレードの全セットよりも狭い範囲にとどまっています。[3] これは、下流のコンバージョン需要が拡大しても、カタール コンテナボード市場が予測期間を通じて輸入供給に構造的に依存し続けることを意味します。同じ規模の制限は新規投資決定にも影響します。なぜなら、新しい製紙工場は効率的に操業するために輸出量を必要とする可能性が高く、それによりサウジアラビア、クウェート、UAEの確立したサプライヤーと直接競合することになるからです。その結果、カタール コンテナボード市場の地域コンバーターは、上流のファイバー統合よりも、サービス、カスタマイズ、配送で競争する可能性が依然として高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルグレードがバリューチェーンを支える
リサイクルファイバーは2025年のカタール コンテナボード市場の63.44%を占め、OCC系テストライナーおよびフルーティングが国内段ボールサプライチェーンの中核原料となっています。このミックスはカタール コンテナボード産業の基本構造を反映しており、コンバーターは完全統合型の国内製紙基盤ではなく、クウェート、サウジアラビア、UAEからのリサイクル含有ボードの地域輸入に依存しています。ブラウンテストライナーおよび段ボール中芯は、コスト、入手可能性、機能的性能のバランスが取れているため、多くの食品サービス、小売、産業用途において実用的な選択肢であり続けています。これにより、プレミアム包装ニーズがより可視化されてきた中でも、リサイクルグレードはカタール コンテナボード市場の中心に位置し続けています。
カタールの廃棄物分別プログラムも2025年にこのトレンドを支援しました。ドーハにおける家庭のコンプライアンスが85%を超え、地方自治省が市内に10,858以上のリサイクルコンテナを配布しました。同プログラムはほぼ2,183トンのリサイクル可能材料を回収し、時間をかけて地域の循環利用を支援できる回収古紙プールが徐々に改善されていることを示しています。バージンファイバーは最も成長の速いサブセグメントであり、このティアのカタール コンテナボード市場規模は2031年にかけてCAGR 4.86%で拡大すると予測されています。成長見通しは、水分抵抗性、破裂強度、視覚的品質が最低コストのリサイクルボードよりも重要な、生鮮食品、輸出包装、ブランド小売用途におけるプレミアムクラフトライナーボード需要に結びついています。
製品タイプ別:テストライナーが主導、クラフトライナーが勢いを増す
テストライナーは2025年のカタール コンテナボード市場シェアの42.17%を占め、リサイクル含有ライナーボードが小売、eコマース、食品配送向け箱生産の主力であることを確認しました。その地位は数量経済性と、多くの日常的な包装用途がバージンクラフトライナーボードの高い性能を必要としないという事実によって支えられています。同時に、クラフトライナーは最も成長の速い製品タイプであり、輸出向け包装および産業出荷がより強力な外側面材を必要とするにつれて、2031年にかけてCAGR 4.94%を記録する見込みです。ここでカタール コンテナボード市場は、広範な用途向けのコスト主導グレードと、重量物、湿気に敏感な、または高付加価値商品向けの性能主導グレードとの間でより明確な分裂を示しています。
地域の供給変化が今後数年間でこの製品ミックスに影響を与える可能性があります。Star Paper Millは2026年4月にKEZADのリサイクルコンテナボード施設での生産を開始し、年間13万5,000トンのテストライナーおよび段ボール中芯を地域基盤に追加しました。ジェッダのMEPCOのPM5ラインも、GCCにおける軽量テストライナーニーズに直接対応する製品ミックスで、2027年第4四半期までに年間45万トンの高品質リサイクルコンテナボードを追加する予定です。[4] カタール コンテナボード市場において、これらの増強は軽量リサイクルグレードへのアクセスを徐々に改善し、より遠い市場からニッチな低坪量ボードを調達する必要性を低減させる可能性があります。これにより、以前の期間に見られた輸入プレミアムを負担することなく、高密度都市小包出荷の包装プロファイルに合わせようとするコンバーターを支援することになります。
エンドユーザー産業別:食品・飲料が主導、消費財が勢いを増す
食品・飲料は2025年のタール コンテナボード市場の39.78%を占め、明確な差をつけて最大のエンドユーザーセグメントとなっています。この基盤はカタールの食料安全保障アジェンダと、乳製品、食肉、ベーカリー、穀物、ジュース、食用油にわたる国内加工能力の着実な拡大に密接に結びついています。段ボール二次包装は、温度管理および高回転チャネルを通じて移動しなければならない商品の卸売移動と小売展示の両方を支えるため、このセグメントでは不可欠です。しかし、消費財セグメントは2031年にかけてCAGR 5.02%で成長すると予測されており、カタール コンテナボード市場で最も成長の速い需要ポケットとなっています。
その成長は、より広範なFMCG製造、家庭用品流通の強化、およびオンライン小売チャネルが生み出す包装ニーズに結びついています。ブランドオーナーも仕様に影響を与えており、特に持続可能性要件が認証済み板紙と消費者向け輸送パックのより良い印刷品質を優先する場合に顕著です。産業セグメントは食品・飲料セグメントよりも小規模ですが、機械、化学品、建設関連商品に重量ダブルウォールおよびトリプルウォールフォーマットが使用されるメサイードおよびラス・ラファンの増加する工場基盤から恩恵を受けています。医薬品、小売、物流を含むその他のエンドユーザーカテゴリーも、医療インフラおよび医薬品流通要件の成長に伴い拡大しています。カタール コンテナボード産業のその部分は、包装完全性基準がより厳格であるため、より高い仕様のカートンを好み、コンバーターをより強力なバージン外側ライナーへと誘導することが多いです。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です
地理的分析
ハマド港は2025年にほぼ146万TEUを取り扱い、中継輸送貨物がスループットの約50%を占めており、港湾集積地が貿易および再輸出活動に連動した包装の最も強い地理的需要ノードとなっています。カタール コンテナボード市場は、それ以外では3つの明確なゾーンに集中しています:ドーハとその周辺都市地区、メサイード工業都市回廊、およびラス・ラファン工業都市回廊です。ドーハ、ルサイル、アル・ライヤン、ウェスト・ベイは、主要な小売活動、フルフィルメントハブ、および食品配送トラフィックの大部分を擁しているため、最も密度の高い消費者包装需要を生み出しています。この都市集中は重要です。なぜなら、注文頻度の高さが平均出荷重量が控えめであっても段ボールの単位需要を押し上げる可能性があるからです。並行して、首都外の大規模産業クラスターが定期的な工場出荷を通じてカタール コンテナボード市場のより安定したベースラインを生み出しています。
工業生産指数は2026年1月に107.4ポイントに達し、前月比6.3%増となり、主要工業地域における製造活動の強化を反映しています。メサイードとラス・ラファンは化学品、精製、食品製造を含む重工業生産の大部分を占めており、各稼働工場が段ボール輸送包装の定期的なニーズを追加しています。これにより、カタール コンテナボード市場の地理的需要基盤は、家支出や小売サイクルのみに依存しないものとなっています。また、都市部の消費者包装が成長を続ける中でも、産業包装需要が地理的に集中したままである可能性が高いことを意味しています。
ハマド港を通じた中継輸送は別の層を加えています。南アジア、東アフリカ、近隣ガルフルートへ向かう商品にも二次包装が必要とされるからです。コンテナ中継輸送量は2025年上半期に11%急増し、カタールの港湾は2026年4月にコンテナ取扱量がさらに前月比14%増加を記録しました。Mwani Qatarの2026年3月の輸入・輸出・中継輸送コンテナの保管期間延長の決定は、港湾利用者に大きな運営上の柔軟性を与えることで、この役割を支援しています。GCC内では、カタール コンテナボード市場はサウジアラビアやUAEのそれよりも小規模ですが、高い所得水準が印刷品質の向上とより強力なボード仕様に傾いた包装ミックスを支えています。この地理はリスクプレミアムも伴っており、2026年初頭のガルフルートにおける海運の混乱により一部の貨物が迂回を余儀なくされ、輸入依存型包装供給のリードタイムが増加しました。
競合状況
カタール コンテナボード市場は、単一の国内プレイヤーがすべての製品グレードとエンドユーザーニーズにわたって供給を支配していないため、中程度に分散しています。Al Suwaidi Groupは、先進的なリサイクル技術を通じて120〜400 GSMで1日最大300トンの多層クラフトボード生産能力を持つ、最も目立つ地域製紙メーカーとして残っています。Gulf Carton Factory Qatar、Rosco Pack LLC、およびその他の地域段ボール生産者は、主に輸入ボードを食品メーカー、FMCGサプライヤー、産業顧客向けの完成箱に加工することでコンバーターレベルの需要に対応しています。MEPCO、United Carton Industries、Napco National、Gulf Paper Manufacturingなどの地域サプライヤーも、地域の箱メーカーが使用するライナーボードおよび段ボール中芯の大部分を供給することでカタール コンテナボード市場を形成しています。多国籍FMCGバイヤーが設定する認定基準は、小規模参入者が大型契約を獲得する前に一貫した品質、持続可能性、食品接触の期待を満たさなければならないため、この構造をさらに強化しています。
最近の戦略的動向は、地域プレイヤーがこのギャップをどのように位置づけているかを示しています。United Carton Industriesは2025年にIPOを進め、より広範なGCC拡大計画のための資本へのアクセスを強化しました。また、2026年1月にラス・アル・ハイマ包装子会社の拡張プロジェクトを承認し、カタールを含むサウジアラビア以外の市場への同社の進出を支援しています。Star Paper Millの2026年4月のアブダビでの本格生産開始は、リサイクルコンテナボードの近隣供給源を追加し、中規模GCCフリーゾーン製紙工場がカタールなどの近隣市場にどのように対応できるかのモデルを示しました。これらの動向は重要です。なぜなら、カタール コンテナボード市場には依然として国内商業規模のテストライナーおよびフルーティング生産が欠けており、地域のボード生産能力が主要な競争レバーであり続けているからです。
最も明確なホワイトスペースは、地域コンバーター向けの国内リサイクルコンテナボード生産です。現在、カタールで商業規模のテストライナーおよびフルーティングを供給する製紙工場はなく、サプライチェーンが輸入価格と地域運賃条件にさらされています。カタール コンテナボード市場には、地の供給基盤が歴史的により重い産業グレードに傾いてきたため、eコマースフルフィルメント向けに設計された軽量高性能段ボールにも余地があります。リサイクル含有の主張またはチェーン・オブ・カストディ文書を必要とする多国籍消費者ブランド向けの認証済み持続可能包装にも第二の機会があります。MEPCOのPM5プロジェクトはここで重要です。なぜなら、その将来の生産物がGCCで競争力を持って調達することが難しかった軽量リサイクルコンテナボードグレードの地域的な入手可能性を改善することが期待されているからです。したがって、カタール コンテナボード市場はコンバーターレベルでは競争力を維持していますが、上流の優位性は依然として規模、回収ファイバーへのアクセス、およびガルフへの短い配送ルートを組み合わせた地域生産者にあります。
カタール コンテナボード産業リーダー
-
Hotpack Packaging Industries LLC
-
Rosco Pack LLC
-
Fadel Group
-
QK International
-
Napco National
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:GII(ガルフ・イスラミック・インベストメンツ)がHotpack Global Holding Ltdへのマイノリティ株式投資を完了し、調達資金は最近稼働した製造能力の拡大とHotpackの国際展開の加速に充てられます。これにはサウジアラビアのアル・ハルジにある新しい食品包装施設が含まれており、主要顧客との長期供給契約を基盤とした同王国最大級の専門食品包装プロジェクトの一つです。
- 2026年4月:Star Paper Mill Paper Industry LLCがアブダビ(UAE)のKEZADにあるリサイクルコンテナボード施設での本格生産を開始しました。UAE産業・先端技術大臣のスルタン・アル・ジャベル閣下がMake it in the Emirates 2026で正式に開所式を行い、同工場は年間13万5,000トンの生産能力を持ち、国内で調達した廃紙の最大80%をリサイクルし、カタールを含むGCC輸入業者の地域供給圧力を緩和します。
- 2026年4月:カタールの港湾は2026年4月のコンテナ取扱量が3月比14%増加を記録し、ハマド港、ルワイス港、ドーハ港が合計5万738TEUを処理し、93隻の船舶を受け入れ、前月比9%増となりました。これにより、二次包装需要への直接的な影響を伴う中継輸送ハブとしてのカタールの拡大する役割が強化されました。
- 2026年3月:Mwani Qatarは特別な港湾料金優遇パッケージを発動し、フルコンテナ輸出保管期間を10日から30日に、中継輸送コンテ保管期間を15日から30日に延長しました。これは港湾利用者への運営上の圧力を軽減し、再輸出包装活動に結びついたサプライチェーンの成長を支援するための措置です。
カタール コンテナボード市場レポートの範囲
カタール コンテナボード市場は、段ボール包装ソリューションの製造に使用されるコンテナボードの生産、流通、消費を包含しています。バージンおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これらの材料は主に、食品・飲料、消費財、産業用、医薬品、農業を含む様々なエンドユーザー産業にわたる保護および輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要の増加によって牽引されています。
カタール コンテナボード市場レポートは、素材別(バージンファイバーおよびリサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
カタール コンテナボード市場の現在の規模と予測は?
カタール コンテナボード市場は2025年に1億5,121万米ドルと評価され、2026年には1億6,203万米ドルと推定され、CAGR 4.49%で2031年までに2億181万米ドルに達すると予測されています。
カタールにおけるコンテナボードの需要を牽引しているものは何ですか?
需要は、eコマースの成長、食品製造の拡大、プラスチック袋禁止後の紙ベース包装の採用、および産業生産高の増加によって支えられています。
カタールではどの素材セグメントが主導していますか?
リサイクルファイバーは2025年に63.44%のシェアで主導しました。これはOCC系テストライナーおよびフルーティングが地域段ボールコンバージョンの主要な供給原料であり続けているためです。
どの製品タイプが最も速く成長していますか?
クラフトライナーは2031年にかけてCAGR 4.94%で成長すると予測されており、テストライナーは2025年に42.17%のシェアで最大の製品タイプであり続けました。
どのエンドユーザーカテゴリーが最も多くの需要を貢献していますか?
食品・飲料は2025年に39.78%のシェアで最大のエンドユーザーセグメントであり、2026年初頭にフル稼働で操業する138以上の国内食品工場によって支えられています。
ハマド港が包装需要にとって重要な理由は何ですか?
ハマド港は2025年にほぼ146万TEUを取り扱い、約50%が中継輸送に結びついており、再輸出貨物が国内小売需要を超えた二次段ボール包装の追加ニーズを生み出しています。