
ヨーロッパ技術的繊維製造市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
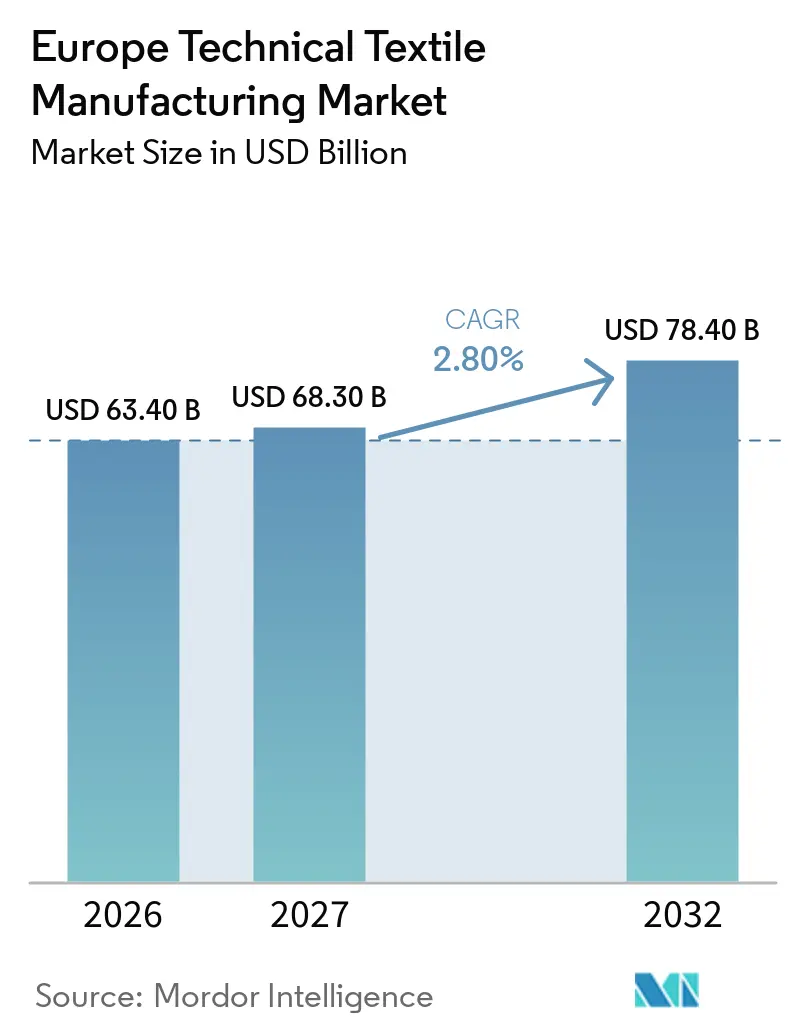
| 基準年の市場規模 (2026) | 63.40 十億米ドル |
| 市場規模 (2027) | 68.30 十億米ドル |
| 市場規模 (2032) | 78.40 十億米ドル |
| 成長率 (2027 - 2032) | 2.80 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ技術的繊維製造市場分析
ヨーロッパ技術的繊維製造市場規模は、2026年に63.40 ビリオン 米ドル、2027年に68.30 ビリオン 米ドルと見込まれ、2032年までに78.40 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 2.80%で成長する見通しです。
ヨーロッパ技術的繊維製造市場は、コモディティ生産から、モビリティ・医療・インフラ・産業用途に対応するエンジニアリング材料へと移行しています。この転換により、生産者は価格だけでなく、認定されたパフォーマンス、素材の専門知識、および特化したコンバーティング能力で競争する余地が広がっています。需要はまた、車両効率の向上、建設用途の強化、厳格な衛生・濾過要件の充足に寄与する軽量・耐久性・高性能素材の需要によっても形成されています。自動車メーカーは、音響断熱、内装部品、補強、および複合構造に使用される繊維にますます注力しています。同時に、医療機関は防護服、外科用製品、創傷ケア用途向けの信頼性の高い素材を必要としています。輸送ネットワーク、医療調達、および循環型素材システムへの投資は、複数のエンドユーザー用途にわたる需要を持続させると予想されています。さらに、ーロッパの持続可能性要件は、製造業者がリサイクル繊維、バイオベースの原料、より環境負荷の低い製造プロセス、および製品ライフサイクル終了時の素材回収を向上させる設計を探求することを促しています。繊維メーカー、研究機関、エンドユーザー間の協働は、用途特化型素材の開発および先進的な繊維技術の商業化加速において重要性を増しています。
レポートの主要ポイント
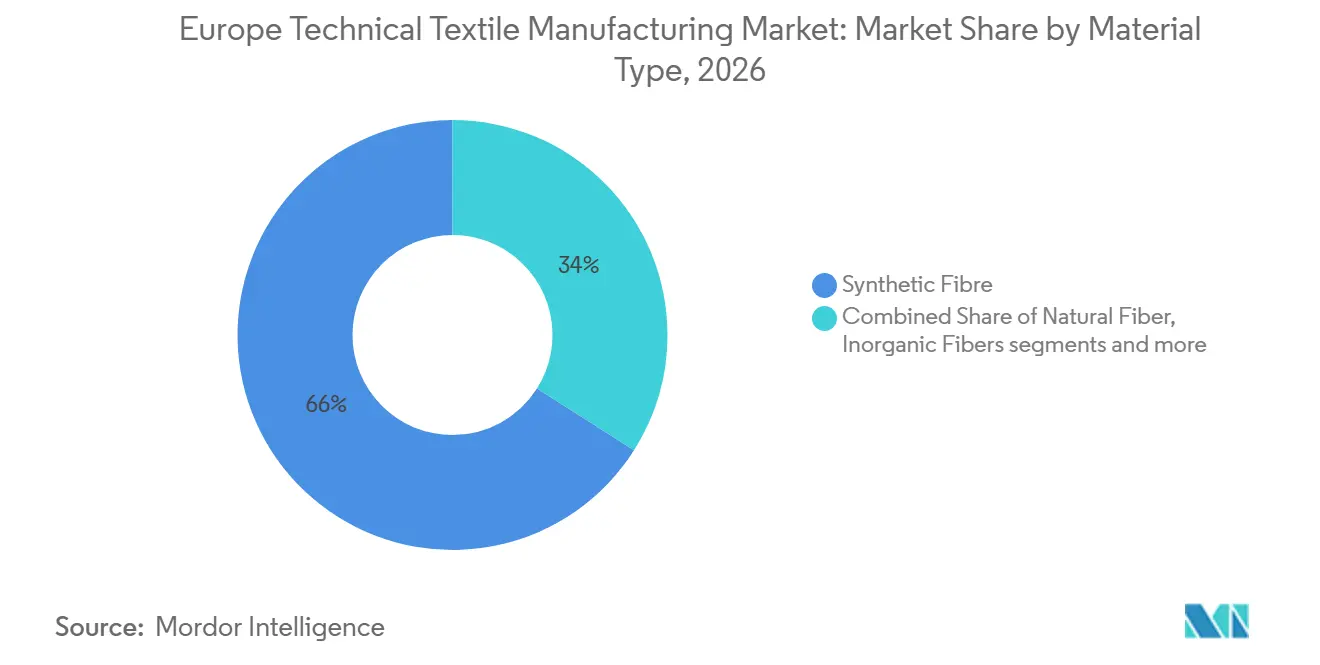
- 素材タイプ別では、合成繊維が2026年のヨーロッパ技術的繊維製造市場シェアの66%を占め、その他は2032年までに5%のCAGRで成長すると予測されています。
- 形態・構造別では、不織布が2026年のヨーロッパ技術的繊維製造市場規模の36%を占め、その他のエンジニアリング繊維構造は2032年までに3.5%のCAGRで成長すると予測されています。
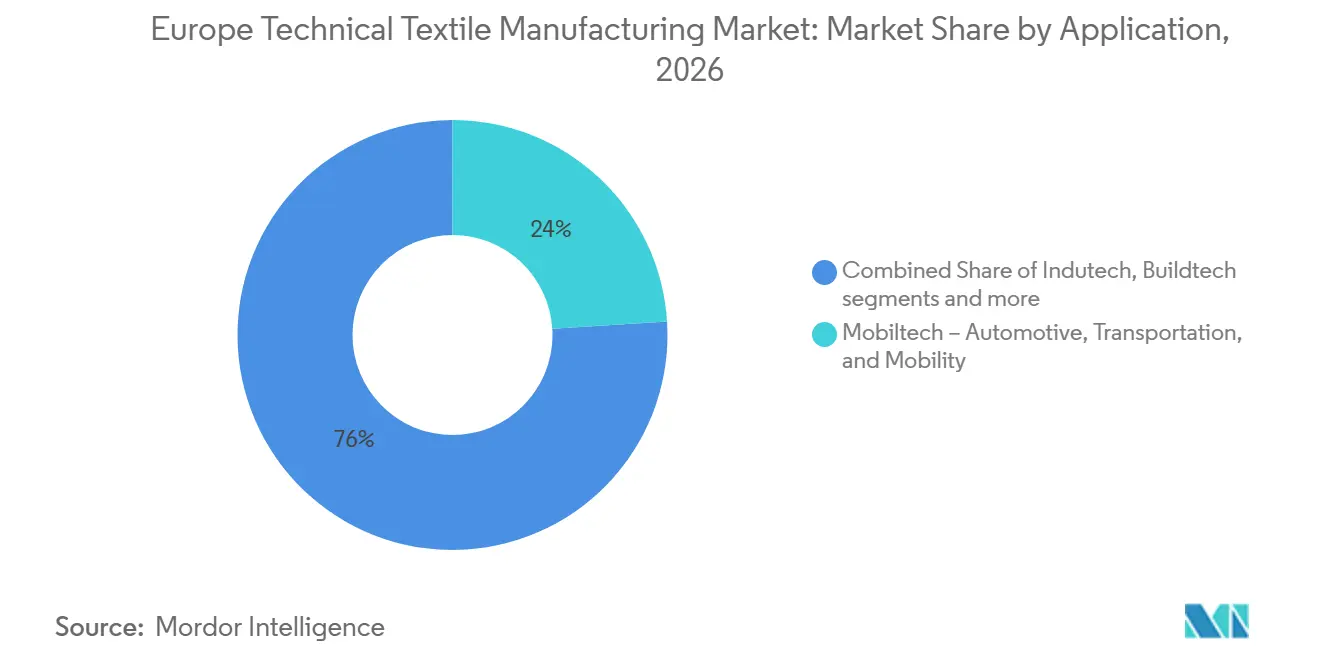
- 用途別では、モビルテックが2026年に24%の収益シェアを占め、メドテックは2032年までに4.5%のCAGRで成長すると予測されています。
- 地域別では、イタリアが2026年に26%の収益シェアを占め、その他のヨーロッパは2032年までに4.8%のCAGRで成長すると予測されていす。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 自動車の軽量化および電気自動車内装需要 | +0.8% | ドイツ、フランス、イタリア、ベネルクス | 短期(2年以内) |
| EUの循環性規制および繊維廃棄物の強制回収 | +0.6% | EU-27、ドイツ・オランダ・フランスが先導 | 中期(2〜4年) |
| 鉄道・道路・グリーンインフラ投資向けジオテキスタイル | +0.5% | 汎ヨーロッパ、中東欧、北欧、イベリア半島 | 中期(2〜4年) |
| 医療バリア素材および組織的医療調達 | +0.4% | ドイツ、イギリス、フランス、北欧、スペイン | 短期(2年以内) |
| デジタル製品パスポートおよびトレーサブルなマテリアルフロー | +0.3% | EU-27、ドイツ・オランダが先進事例 | 長期(4年以上) |
| ヨーロッパ技術的繊維ラスターおよび先進繊維イノベーション | +0.2% | ドイツ、フランス、イタリア、ベルギー、チェコ共和国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車の軽量化および電気自動車内装需要
ヨーロッパ技術的繊維製造市場は、熱管理・音響制御・軽量構造材料を必要とする車両プログラムから恩恵を受けています。バッテリー安全要件により、認定された耐火性を持つ不織布への需要が高まっており、従来のトリム繊維ではこの要件を満たすことができません。この要件は、試験済みのパフォーマンスと文書化された素材特性を持つ生地への調達をシフトさせています。2025年10月、欧州投資銀行はFreudenbergに1億ユーロ(1億1,760万 ミリオン 米ドル)の融資を提供し、モビリティ素材および先進不織布向けの2億1,400万ユーロ(2億5,170万 ミリオン 米ドル)の研究開発プログラムを支援しました。[1] この資金調達は、自動車顧客が技術仕様を厳格化しているカテゴリーにおける開発作業を支援するものです。このポジショニングにより、ヨーロッパ技術的繊維製造市場は高付加価値の車両用途での競争力を強化しています。
EUの循環性規制および繊維廃棄物の強制回収
繊維廃棄物の個別回収は2025年1月1日に義務化され、繊維回収が任意の活動から正式なサプライチェーン要件へと変わりました。[2] 指令(EU)2025/1892は2025年10月16日に発効し、加盟国に対して2028年4月までに拡大生産者責任スキームの構築を求めています。同指令は、2030年までに50%、2035年までに70%の回収目標を設定しています。より体系的な回収システムにより、ヨーロッパ技術的繊維製造場向けの回収原料の入手可能性とトレーサビリティが向上する可能性があります。欧州委員会が2025年6月に発表した環境調査では、繊維から繊維へのリサイクル率の向上が温室効果ガス排出量を削減できることが明らかにされました。ただし、商業規模の実現には協調した政策支援が引き続き必要です。適切なリサイクル原料を確保した生産者は、長期的にバージン繊維コストの変動リスクへのエクスポージャーを低減できます。
鉄道・道路・グリーンインフラ投資向けジオテキスタイル
輸送投資は、安定化・侵食防止・排水・鉄道建設に使用されるジオテキスタイルに向けた明確な需要基盤を生み出しています。欧州接続ファシリティ輸送プログラムは、2025年7月に94件のプロジェクトへ28億ユーロ(33億 ミリオン 米ドル)を投入することを決定しました。鉄道プロジェクトがその配分の77%を占めており、ニードルパンチ不織布製品が必要とされる用途を支援しています。規則(EU)2024/1679は、コアTEN-Tネットワークの完成を2030年、拡張コアネットワークを2040年と定めています。これらの期日は、単一の公共工事サイクルよりも長い計画の見通しをもたらします。ヨーロッパ技術的繊維製造市場は、したがって、現在の予測期間を超えて継続するインフラプログラムからの需要を取り込むことができます。
医療バリア素材および組織的医療調達
病院の調達は、厳格なパフォーマンスおよびトレーサビリティ要件を満たす医療バリア素材への需要を支援しています。スペインは2025年に1,220万ユーロ(1,440万 ミリオン 米ドル)の外科用繊維入札を発行し、スウェーデンは再利用可能および使い捨てバリア素材に関する26の製品グループをカバーするフレームワークを確立しました。EN 13795は外科用ドレープ・ガウン・クリーンエアスーツを規定し、ISO 16604はウイルスバリアのパフォーマンスに対応しています。これらの要件は、一貫したバリア保護を実証できないサプライヤーの役割を制限します。再利用可能な外科用繊維は、75〜100回のオートクレーブサイクルを通じてバリア完全性を維持する必要があります。医療機器の購買担当者がライフサイクルコストを評価し、耐久性のある認定済み再利用可能素により高い価値を置くにつれて、ヨーロッパ技術的繊維製造市場は恩恵を受けることができます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 染色・コーティング・仕上げのエネルギー集約的コスト | -0.5% | イタリア、スペイン、ポーランド、チェコ共和国 | 短期(2年以内) |
| 先進リサイクルおよびソーティングの設備投資要件 | -0.4% | EU-27、南欧・東欧 | 中期(2〜4年) |
| 熟練した技術的繊維労働力の不足 | -0.3% | フランス、ドイツ、イタリア、スペイン | 短期(2年以内) |
| PFASの代替と機能的パフォーマンスのトレードオフ | -0.2% | ドイツ、オランダ、フランス、北欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
染色・コーティング・仕上げのエネルギー集約的コスト
染色・コーティング・仕上げ工程は、高エネルギー使用と増大するコンプライアンスコストにさらされ続けています。欧州環境機関は、繊維をEU製造業における温室効果ガス排出量の第5位の発生源として特定しています。[3] イタリア・スペイン・ポーランド・チェコ共和国の施設は特に影響を受けやすく、これらの国では仕上げ工程が地域生産の大きな部分を占めています。EUエネルギー効率指令に基づく義務は、プロセスの最適化だけでは相殺できないコストを追加します。小規模なコンバーターは、電化またはヒートポンプベースの設備への十分な資本を欠いている場合があります。これにより、ヨーロッパ技術的繊維製造市場内において、投資能力を持つ専門企業と旧式の仕上げ資産に依存する企業との競争格差が拡大する可能性があります。
先進リサイクルおよびソーティングの設備投資要件
ヨーロッパにおける繊維の繊維間リサイクルは1%未満にとどまっており、回収・分別システムが産業規模に達していないことをしています。分別および化学リサイクル施設は、中小規模の生産者には資金調達が困難な資本を必要とします。拡大生産者責任スキームは2028年4月まで導入が義務付けられていないため、早期投資家は関連する手数料収入が利用可能になる前にコストを負担することになります。2025年10月、EU公正移行基金はAI対応の繊維分別を行うオランダのSORTEDコンソーシアムに1,500万ユーロ(1,760万 ミリオン 米ドル)を交付しました。この資金は公的支援を裏付けるものですが、地域間でのアクセスは不均等です。ヨーロッパ技術的繊維製造市場では、したがって、循環型投資が早期の官民パートナーシップのある地域に集中する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
特殊繊維および導電性繊維の台頭合成繊維は2026年にヨーロッパ技術的繊維製造市場シェアの66%を占め、一貫した機械的特性と耐薬品性によって支えられています。高速製造との互換性も、広範な技術的エンドユーザー用途にわたってその関連性を維持しています。金属・導電性・特殊繊維を含む「その他」カテゴリーは、2032年までに5%のCAGRで成長すると予測されています。需要は、自動車センシング・防衛・ウェアラブル医療診断に使用されるスマートテキスタイルから生まれています。これらの用途は、標準的な合成繊維および天然繊維が常に提供できるわけではない素材機能を必要とします。ヨーロッパ技術的繊維製造市場は、したがって、電気的・センシング的・保護的特性と生地構造を組み合わせた用途から付加価値を得ています。天然繊維、特に亜麻と麻は、電気自動車内装用バイオコンポジットにおける関心を集めています。これらの使用は、車両メーカーにとって軽量化と検証済みのバイオベースコンテンツの主張を支持することができます。
リヨセルおよびビスコースなどの再生繊維は、衛生・医療用不織布における関連性を高めています。2025年9月、Lenzingは戦略を見直し、困難な事業環境への対応として不織布用途を重点領域として強調しました。ガラスおよびバサルトを主とする無機繊維は、複合材補強および建築断熱材として重要性を維持しています。その位置づけは、熱性能と構造的耐久性を必要とする建設用途に結びついています。2025年11月、LenzingはVEOCEL Viscostarの衛生用途向け生産能力拡張に1,500万ユーロ(1,760万 ミリオン 米ドル)の設備投資を発表しました。この投資は、衛生・医療コンバーター向け認定素材へのサプライヤーの継続的な関心を示しています。リサイクルまたはバイオベースのコンテンツを持つ高性能繊維は、技術的パフォーマンスを維持しながら持続可能性要件に対応することができます。これにより、ヨーロッパ技術的繊維製造市場全体でプレミアム素材の余地が生まれます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
形態・構造別:
不織布がリード、複合構造多様化不織布は2026年にヨーロッパ技術的繊維製造市場シェアの36%を占め、最大の形態・構造カテゴリーとなっています。そのコンバーティング効率は、衛生・濾過・医療バリア・ジオテキスタイルへの使用を支えています。織物技術的生地は、持続的な張力と寸法安定性が求められる場面で依然として重要な役割を担っています。建築膜、工業用濾過、およびセールクロスは、これらの理由から引き続き織物構造に依存しています。ニット生地は、特定の圧迫用途とスポーツパフォーマンス用途に対応しています。組紐構造は、制御された繊維配向が重要な洋上係留・ロープ・複合材プリフォームを支援しています。2025年4月、Freudenberg Performance Materialsは濾過および医療用途向けのファインフィラメントスパンボンド不織布を発表しました。このローンチは、最大の構造カテゴリーにおける継続的な製品開発を示しています。
その他のエンジニアリング繊維構造は、2032年までに3.5%のCAGRで成長すると予測されています。その使用は、風力タービンブレード・架空導体・海洋構造物・その他の複合材用に集中しています。これらの用途は、強度と重量のパフォーマンスが決定的な場合に、高い素材コストを正当化します。2025年6月、Ahlstromは空気・液体濾過に使用される先進分子濾過メディア向けにトリノの生産ユニットを完成させました。その他のカテゴリーには、航空宇宙・スポーツ用品向けのマルチアキシャル構造・3D織物プリフォーム・ハイブリッド設計が含まれます。これらの製品は、標準的な商業用生地構造では満たすことのできない仕様に対応しています。高付加価値の特殊構造は、コモディティ量が圧迫を受けている際にヨーロッパ技術的繊維製造市場の収益成長を維持するのに役立ちます。この構成の多様化により、ヨーロッパ技術的繊維製造市場全体でコンバーターおよびエンドユーザーが利用できる素材の範囲が広がっています。
用途別:
メドテックが台頭、モビルテックが安定モビルテックは2026年に24%の収益シェアを占め、最大の用途カテゴリーとなっています。このカテゴリーは、自動車・鉄道・航空宇宙・海洋用途をカバーしています。その規模は、ドイツ・フランス・イタリア・ベネルクスにおける確立した輸送用繊維サプライチェーンを反映しています。安全性・軽量化・音響制御・耐久性のある内装素材の必要性が需要を形成しています。車両生産量は依然として関連性を持ちますが、パフォーマンス要件がますます素材価値を決定するようになっています。モビルテック向けのヨーロッパ技術的繊維製造市場規模は、エンジニアリング検証と長い認定期間を必要とする用途によって支えられています。これにより、低コストの汎用繊維製品による直接代替が制限される可能性があります。このカテゴリーは、車両生産量の成長鈍化にもかかわらず、ヨーロッパ技術的繊維製造市場の中心的存在であり続けています。
メドテックは2032年までに4.5%のCAGRで成長すると予測されており、用途カテゴリーの中で最高の成長率となっています。高齢化する人口、組織的な公共調達、および再利用可能な外科用繊維のより多くの使用がこの見通しを支えています。複数年にわたる医療契約は、認定およびトレーサビリティ要件を満たすサプライヤーの需要変動を低減することができます。ビルドテックおよびジオテックは、ジオテキスタイルおよび建築膜を支援する輸送インフラおよび建設プログラムから恩恵を受けています。インデュテックは、工業用濾過・コンベヤーシステム・プロセス繊維を引き続き支援しています。プロテックは、防護要件を満たさなければならない個人用防護具および高視認性作業服に結びついています。アグロテックは、マルチおよび灌漑用生地を通じて水不足の農業地域に対応しています。その他の用途には、スポーツ・ホーム・バイオパッケージング素材が含まれ、ヨーロッパ技術的繊維製造市場をより小規模で特化した用途にまで拡大しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
ヨーロッパ テクニカルテキスタイル製造市場
イタリアは2026年に26%の収益シェアを占め、ロンバルディア州およびヴェネト州における統合クラスターがこれを支えた。これらのクラスターは、集中したサプライネッワーク内で特殊織布、精密コーティング、テクニカルフィニッシングを結びつけている。ドイツは引き続き、研究開発、不織布、およびパフォーマンスマテリアルの重要な拠点であり続けている。Freudenbergは2025年のグループ売上高として117億ユーロ(138億米ドル)を報告し、2028年までにAIを活用した研究開発への2億ユーロ(2億3,530万米ドル)のコミットメントを発表した。フランスは主要な生産拠点であり、自動車および航空宇宙を含む輸送用途に関連した需要を有している。同国はまた、循環型素材の能力構築も進めている。Circは、サン=タヴォルドに4億5,000万ユーロ(5億2,930万米ドル)のリサイクル施設を発表しており、2028年から年間70,000トンの綿・ポリエステル混紡廃棄物を処理する見込みである。これらの市場は、ヨーロッパ テクニカルテキスタイル製造市場全体にわたる循環型サプライチェーンへの関心の高まりとともに、確立されたコンバージョン技術を組み合わせている。
イギリス、スペイン、ベネルクスおよび北欧諸国 テクニカルテキスタイル製造市場
イギリスは、テクニカルヤンおよびテクニカルテキスタイルメーカーの集中した基盤を維持している。サプライチェーンの変化により、この基盤の一部は防衛調達および欧州連合域外への輸出へと向けられている。スペインは強固な不織布基盤と成長する医療用テキスタイル能力を有している。2025年における1,220万ユーロ(1,440万米ドル)の外科用テキスタイル入札は、公共医療調達の役割を示している。ベネルクスは、循環型テキスタイル物流および素材回収において戦略的な重要性を持つ。オランダのSORTEDプロジェクトは、2025年10月に消費者使用後のテキスタイル原料の選別品質を向上させるため、1,500万ユーロ(1,760万米ドル)を受領した。北欧諸国は、認証済み医療用および保護用素材の高付加価値な需要先を提供している。スウェーデンの2025年における26製品グループを対象とした医療フレームワークが示すように、これらの調達パターンはヨーロッパ テクニカルテキスタイル製造市場を形成している。
中央・東ヨーロッパ テクニカルテキスタイル製造市場
ヨーロッパのその他の地域は、2032年までに4.8%のCAGRで成長すと予測されており、これは地理的セグメントの中で最も高い成長率である。中央・東ヨーロッパのメーカーは、国内インフラプロジェクトおよび西ヨーロッパの顧客向けに生産能力を拡大している。ポーランド、チェコ共和国、ハンガリーは、欧州接続ファシリティの下での鉄道・道路建設から恩恵を受けることができる。同プログラムのプロジェクト資金は、地域のジオテキスタイルメーカーにとっての需要基盤を提供している。ポルトガルおよびスペインは、産業奨励策および公正移行基金へのアクセスを活用して、フィニッシング能力の向上を図っている。これにより、医療用および技術的アパレル用途への移行が支援されている。西ヨーロッパの主要企業もまた、コスト重視の生産をヨーロッパのサプライチェーン内に維持するために地域拠点を活用している。これらの条件は、ヨーロッパのその他の地域におけるヨーロッパ テクニカルテキスタイル製造市場の成長見通しを支えている。
競争環境
ヨーロッパ技術的繊維製造市場は中程度の市場集中度を示しています。大規模な統合グループが、繊維生産・不織布コンバーティング・コーティング生地・高能素材にわたって競争しています。多くの技術的用途が地域サービス・カスタム開発・特化した仕上げを必要とするため、小規模メーカーも依然として重要です。競争はますますトレーサビリティ・リサイクルコンテンツ・素材パフォーマンス・認証に基づくようになっています。価格は、特に標準的な不織布およびエネルギー集約型製品において依然として関連性を持ちます。ただし、技術的に仕様が定められた用途は、サプライヤーに製品能力による差別化の機会を多く与えています。市場構造は、したがって、少数の大規模参加者と数百の特化した中小企業によって定義され続けています。
Indorama VenturesとJiaren Chemical Recyclingは2025年11月に合弁会社を設立し、グローバルな繊維間化学リサイクルプラットフォームの開発に乗り出しました。この動きは、拡大生産者責任スキームが稼働する前にリサイクルPET原料へのアクセスを強化するものです。Freudenberg Performance Materialsは2025年12月に、化学バインダーを使用しないPLAおよびウッドパルプの湿式不織布を発表しました。このローンチは、衛生・農業・技的包装用途向けの生分解性素材における同社のポジショニングを強化します。ANDRITZはまた2025年10月にTandem Repeatとの協働を開始し、不織布用途向けのProcellセルロース繊維技術の開発とスケールアップを進めています。これらの動きは、従来の高性能繊維と並んで循環型原料とバイオベース素材を通じてヨーロッパ技術的繊維製造市場を再形成しています。製品トレーサビリティも、環境製品規制がより厳格になるにつれて重要性が高まっています。
ヨーロッパ技術的繊維製造産業は、バイオベース原料および先進的な不織布コンバーティングにおける未開拓の機会を有しています。それらの分野全体で確固とした規模ポジションを持つ企業は報告されていません。これにより、新たなパートナーシップ、ターゲットを絞った生産能力投資、および特化した素材開発の余地が生まれています。2025年4月、Beaulieu International GroupはBeaulieu Technical TextilesをRCPに売却しました。この取引は、技術的繊維資産への投資家の継続的な関心を反映しています。エネルギーコストとリサイクル設備投資の需要は、中規模コンバター間のさらなる統合を促す可能性があります。強力な資金調達と独自技術を持つ企業は、コンプライアンスと近代化の要求にいち早く対応することができます。これらの優位性を持たない企業は、より狭いニッチまたは顧客固有のプログラムへの依存を続ける可能性があります。ヨーロッパ技術的繊維製造市場は、パフォーマンス・トレーサビリティ・信頼性の高いヨーロッパサプライを組み合わせることができる企業を引き続き優遇するでしょう。
ヨーロッパ技術的繊維製造産業リーダー
-
Freudenberg Performance Materials
-
Ahlstrom Oyj
-
Berry Global, Inc.
-
TWE Group GmbH
-
Beaulieu Technical Textiles
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ テクニカルテキスタイル製造市場 このレポートでカバーされる企業
- Freudenberg Performance Materials
- Ahlstrom Oyj
- Berry Global, Inc.
- TWE Group GmbH
- Beaulieu Technical Textiles
- Low & Bonar
- Don & Low Ltd
- HUESKER Synthetic GmbH
- Thrace Group
- TenCate Protective Fabrics
- Lenzing AG
- Toray Industries, Inc.
- Teijin Aramid B.V.
- Asahi Kasei Corporation
- Mitsui Chemicals, Inc.
- DuPont de Nemours, Inc.
- 3M Company
- Kimberly-Clark Corporation
- Indorama Ventures Public Company Limited
- Polyvlies Franz Beyer GmbH
- Minet S.A.
- JUTA a.s.
- Tirotex Textile Company
- Fothergill Group
- Arville Textiles Ltd.
- James Dewhurst Limited
- Statex Produktions & Vertriebs GmbH
- Borgstena Group
- Edilfloor S.p.A.
- PFNonwovens a.s.
最近の産業開発事情 ヨーロッパ テクニカルテキスタイル製造市場
- 2025年11月:Indorama Ventures FibersとJiaren Chemical Recyclingは、グローバルな繊維間化学リサイクルプラットフォームの構築を目指し、数千万米ドル規模の合弁会社を設立しました。EUの義務的なEPRコンプライアンス発動(2028年4月)に先立ち、閉ループ型PET繊維の循環利用を大規模に実現することを目標としています。この合弁会社により、Indoramaは垂直統合した循環型原料サプライヤーとしてのポジションを確立します。
- 2025年11月:Lenzingは1,500万ユーロ(1,760万 ミリオン 米ドル)を投資し、ヨーロッパ拠点でのVEOCEL Viscostarリヨセル生産能力を拡大し、認定持続可能繊維を用いた衛生・医療用不織布市場をターゲットとしています。これは、Lenzingの2025年9月の戦略見直しに続くものであり、アパレルグレード繊維から不織布グレード用途への生産重点の明示的な転換を示しています。
- 2025年10月:欧州投資銀行はFreudenbergに1億ユーロ(1億1,760万 ミリオン 米ドル)の融資を行い、EV向けモビリティ素材と先進不織布をカバーする2億1,400万ユーロ(2億5,170万 ミリオン 米ドル)の研究開発プログラムを支援しました。これは2025年においてヨーロッパ技術的繊維分野で発表された最大の官民研究開発共同資金調達案件となります。
ヨーロッパ技術的繊維製造市場レポートの調査範囲
ヨーロッパ技術的繊維製造市場レポートは、素材タイプ(天然繊維、合成繊維、再生繊維、無機繊維、その他)、形態・構造(織物、不織布、ニット、組紐、糸、その他)、用途(モビルテック、インデュテック、ビルドテック、メドテック、プロテック、アグロテック、ジオテック、パックテック、エコテック、ホームテック、クロステック、スポーツテク)、および地域(イギリス、ドイツ、フランス、その他)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| 天然繊維 | コットン |
| ジュート | |
| その他 - (亜麻、ウール、麻、ヤシ殻繊維等) | |
| 合成繊維 | ポリエステル |
| ポリアミド・ナイロン | |
| ポリプロピレン | |
| ポリエチレン・UHMWPE(超高分子量ポリエチレン) | |
| アラミドおよびその他の特殊合成繊維 | |
| 再生繊維 - ビスコース、リヨセル、モダール | |
| 無機繊維(ガラス、カーボン、バサルト等) | |
| その他(金属・導電性・その他特殊繊維) |
| 織物技術的繊維 |
| 不織布技術的繊維 |
| ニット技術的繊維 |
| 組紐技術的繊維 |
| その他エンジニアリング繊維構造(技術的糸・コード・ロービング等) |
| モビルテック - 自動車・輸送・モビリティ |
| インデュテック - 産業・製造用途 |
| ビルドテック - 建築・建設 |
| メドテック - 医療・衛生 |
| プロテック - 個人・財産保護 |
| アグロテック - 農業・園芸・林業・漁業 |
| ジオテック - ジオテキスタイルおよび土木工学 |
| パックテック - 包装および封じ込め |
| エコテック - 環境保護 |
| ホームテック - 家具・床材・家庭用技術的用途 |
| クロステック - 衣服・履物向け機能的コンポーネント |
| スポーツテック - スポーツ・レジャー用途 |
| イギリス |
| ドイツ |
| フランス |
| イタリア |
| スペイン |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) |
| 北欧(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) |
| その他のヨーロッパ |
| 素材タイプ別 | 天然繊維 | コットン |
| ジュート | ||
| その他 - (亜麻、ウール、麻、ヤシ殻繊維等) | ||
| 合成繊維 | ポリエステル | |
| ポリアミド・ナイロン | ||
| ポリプロピレン | ||
| ポリエチレン・UHMWPE(超高分子量ポリエチレン) | ||
| アラミドおよびその他の特殊合成繊維 | ||
| 再生繊維 - ビスコース、リヨセル、モダール | ||
| 無機繊維(ガラス、カーボン、バサルト等) | ||
| その他(金属・導電性・その他特殊繊維) | ||
| 形態・構造別 | 織物技術的繊維 | |
| 不織布技術的繊維 | ||
| ニット技術的繊維 | ||
| 組紐技術的繊維 | ||
| その他エンジニアリング繊維構造(技術的糸・コード・ロービング等) | ||
| 用途別 | モビルテック - 自動車・輸送・モビリティ | |
| インデュテック - 産業・製造用途 | ||
| ビルドテック - 建築・建設 | ||
| メドテック - 医療・衛生 | ||
| プロテック - 個人・財産保護 | ||
| アグロテック - 農業・園芸・林業・漁業 | ||
| ジオテック - ジオテキスタイルおよび土木工学 | ||
| パックテック - 包装および封じ込め | ||
| エコテック - 環境保護 | ||
| ホームテック - 家具・床材・家庭用技術的用途 | ||
| クロステック - 衣服・履物向け機能的コンポーネント | ||
| スポーツテック - スポーツ・レジャー用途 | ||
| 地域別 | イギリス | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパの技術的繊維製造の予測はどのようなものですか?
ヨーロッパ技術的繊維製造市場は、2026年の63.4 ビリオン 米ドルから2032年には78.4 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 2.8%で拡大すると予測されています。
ヨーロッパの技術的繊維生産においてどの素材タイプが先頭に立っていますか?
合成繊維は、エンジニアリングの一貫性・耐薬品性・製造との互換性に支えられて、2026年に66%のシェアでリードしています。
ヨーロッパ全体での技術的繊維において最も成長が速い用途はどれですか?
メドテックは、医療調達および認定済み再利用可能バリア素材への需要に支えられて、2032年までに4.5%のCAGRを記録すると見込まれています。
ジオテキスタイルがヨーロッパのメーカーにとって重要な理由は何ですか?
鉄道・道路・グリーンインフラプログラムは、安定化・排水・侵食防止のためにジオテキスタイルを必要としており、予測期間を超えた需要の見通しをもたらしています。
技術的繊維生産者が直面する最大の制約は何ですか?
エネルギー集約的な仕上げ、リサイクル・分別の設備投資要件、労働力不足、およびPFAS代替による機能的トレードオフが生産者を制約しています。
2032年まで最も速く成長すると予測される地域はどこですか?
その他のヨーロッパは、中欧・東欧の製造能力とインフラ需要に支えられて、4.8%のCAGRで成長すると予測されています。