
合成宝石市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 16.41 十億米ドル |
| 市場規模 (2032) | 21.73 十億米ドル |
| 成長率 (2027 - 2032) | 5.77 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
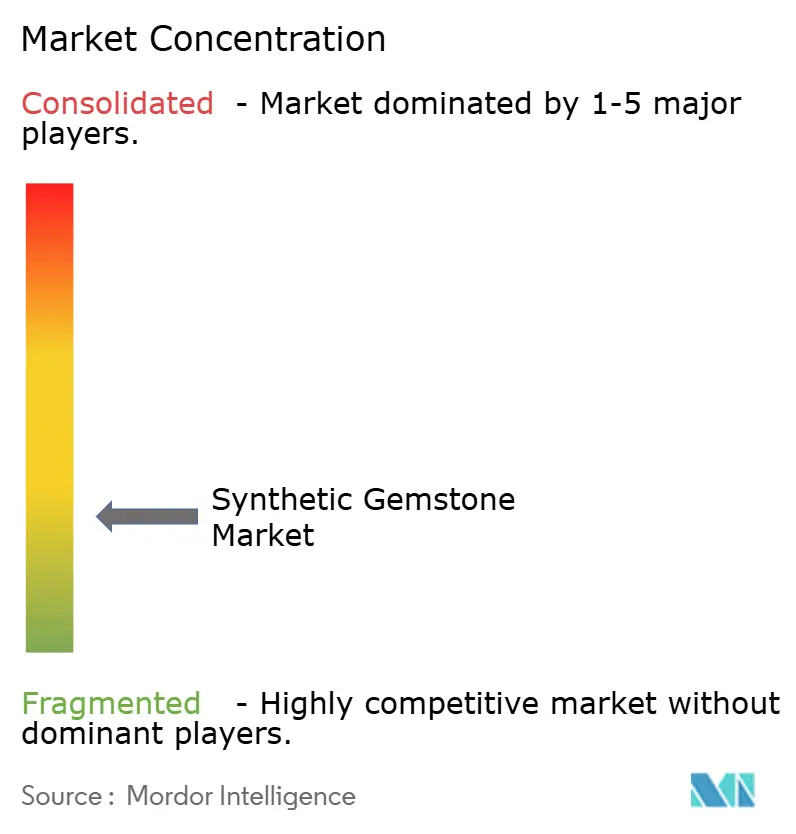
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる合成宝石市場分析
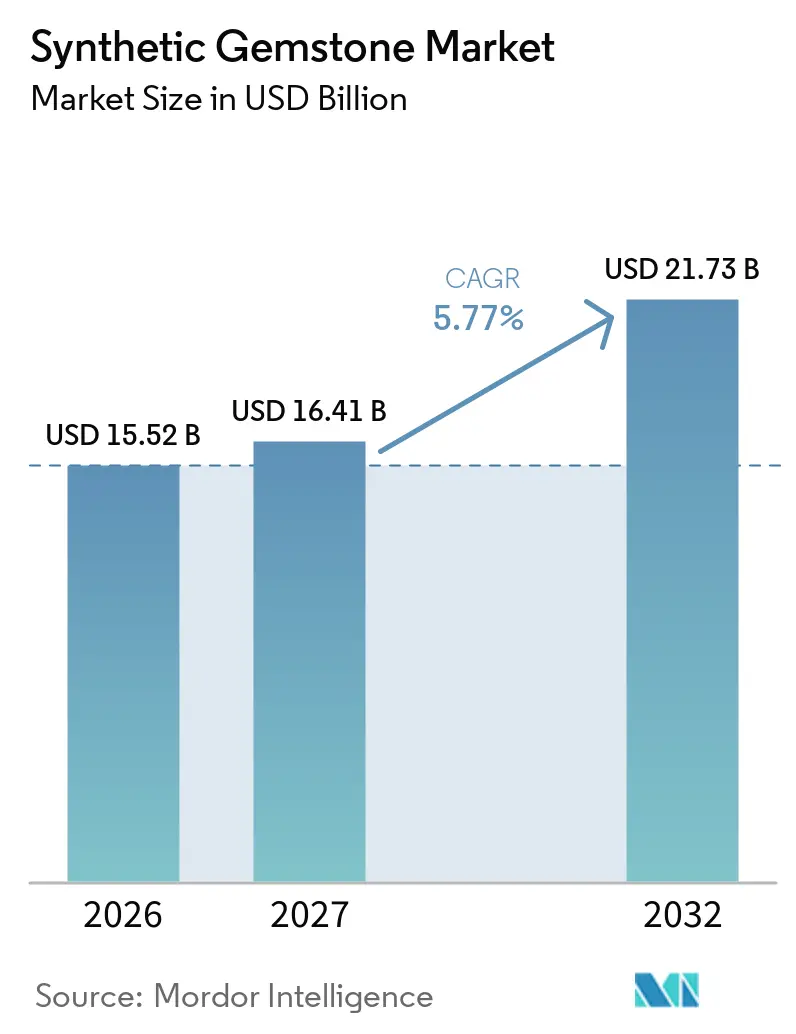
合成宝石市場の規模は2026年に15.52 ビリオン 米ドルと評価され、2027年の16.41 ビリオン 米ドルから2032年には21.73 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは5.77%です。需要はもはや装飾用の石に限定されず、生産者はエレクトロニクス、光学、精密機器、量子技術用途にも対応しています。ジュエリーは商業的な基盤であり続ける一方、技術的用途は消費者購買への依存度が低い追加的な需要源を合成宝石市場にもたらしています。プロベナンス、環境開示、信頼性の高いグレーディングは、プレミアム販売チャネルにおいて重要な要件となりつつあります。アジア太平洋地域におけるコスト効率の高い生産は、カラーストーンへのアクセスを拡大し、ジュエリー製造センターとの取引を支援しています。したがって、競争はスケール、プロセスノウハウ、一貫した材料品質を提供する能力を組み合わせたものとなっています。
主要レポートのポイント
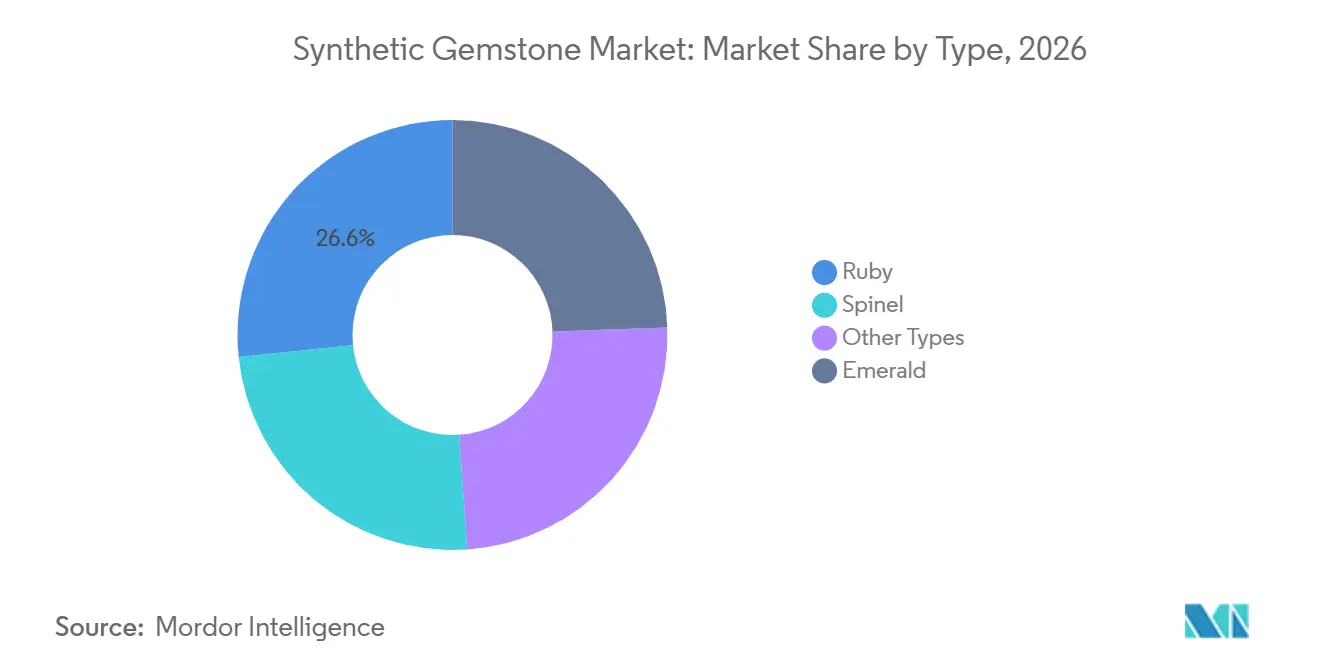
- タイプ別では、ルビーが2026年に26.63%の市場シェアでトップとなり、エメラルドは2032年にかけてCAGR 6.32%で拡大すると予測されています。
- 形態別では、カット・研磨石が2026年に合成宝石市場シェアの47.57%を占め、クリスタルおよびブールは2032年にかけてCAGR 6.45%で拡大すると予測されてます。
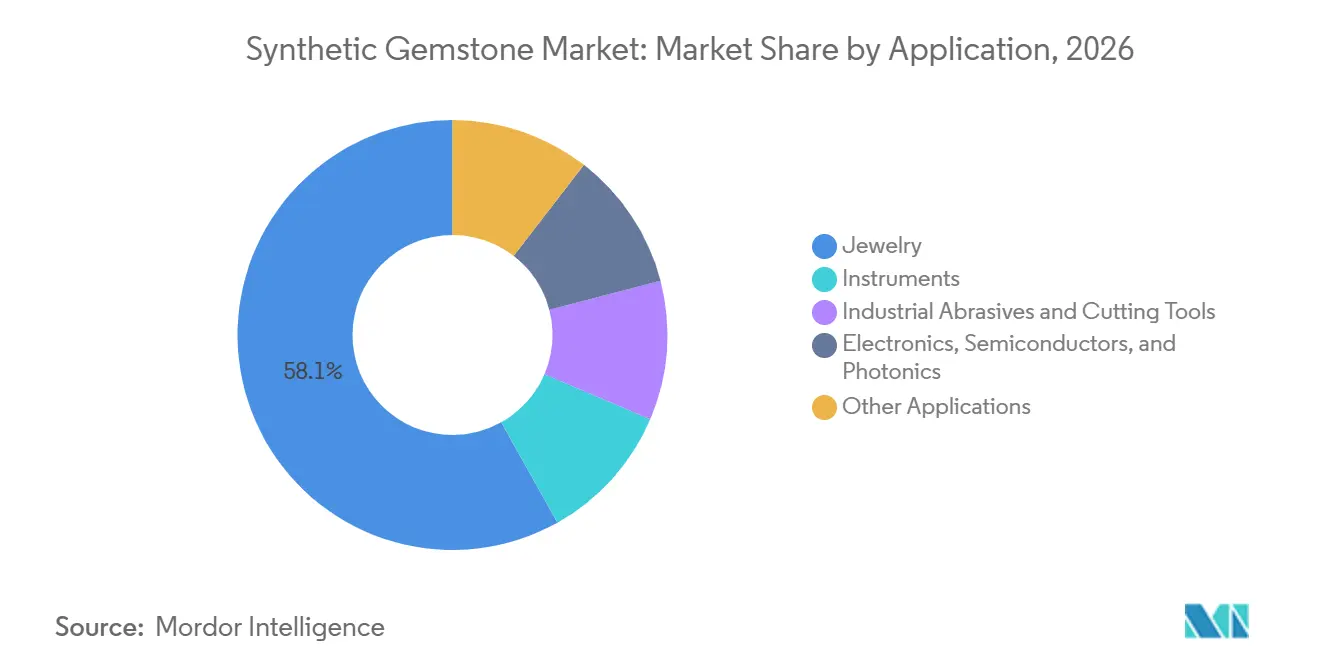
- 用途別では、ジュエリーが2026年に市場シェアの58.11%を占め、エレクトロニクス・半導体・フォトニクスは2032年にかけてCAGR 6.71%で成長すると予測されています。
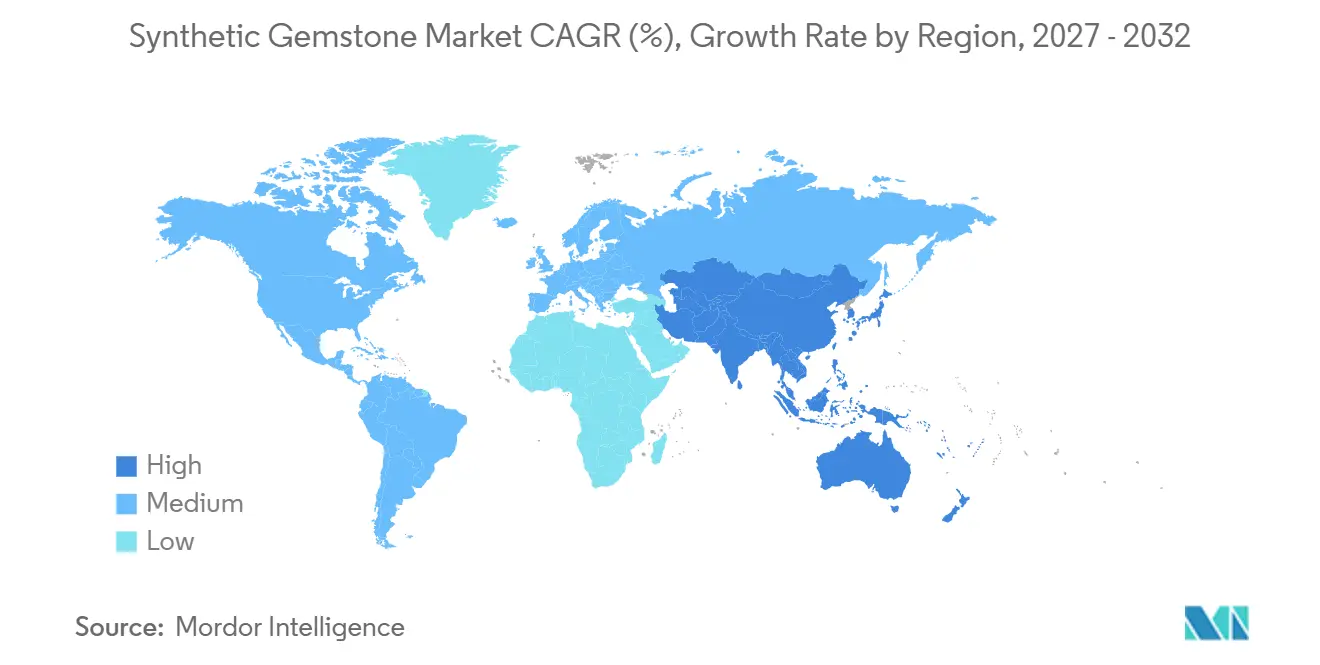
- 地域別では、北米が2026年に31.38%の市場シェアを占め、アジア太平洋は2032年にかけてCAGR 6.66%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の合成宝石市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 採掘宝石に対する倫理的かつ持続可能な代替品 | +1.3% | 北米および西欧での早期成長を伴うグローバル | 中期(2~4年) |
| より大きく一貫性の高い石へのコスト効率の良いアクセス | +1.2% | グローバル、アジア太平洋および新興市場で最も強い | 短期(2年以内) |
| 工業・光学・精密機器需要の拡大 | +1.0% | グローバル、特にアジア太平洋および北米 | 長期(4年以上) |
| AI対応品質検査および自動化されたクリスタル成長 | +0.7% | グローバル、アジア太平洋および北米の製造ハブに集中 | 中期(2~4年) |
| トレーサブルなデジタルコマースと直接消者向け流通 | +0.6% | グローバル、北米、西欧、ASEANでの早期成長を伴う | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
採掘宝石に対する倫理的かつ持続可能な代替品
倫理的なポジショニングは、従来の製品マーケティングを超えて商業的に重要となっています。SCS Global Servicesは、そのSCS-007フレームワークを、ラボグロウンダイヤモンドの環境・社会・ガバナンス基準をカバーする認証として説明しています[1]。原産地、化学物質管理、環境上の主張を実証できる生産者は、プレミアム顧客との関係を支援するうえで有利な立場にあります。これは、小売業者と消費者が持続可能性に関する声明の背後にある明確な証拠を求めるにつれて重要性を増しています。トレーサブルなデジタルコマースは、販売プロセスを通じて製品のアイデンティティを裏付け記録と結びつけることで、この優位性を拡大ることができます。したがって、合成宝石市場は文書化と信頼性の高いサードパーティ検証をより重視しています。
より大きく一貫性の高い石へのコスト効率の良いアクセス
単位コストの低下により、ジュエリーサプライチェーン全体でより大きく一貫性の高い石へのアクセスが拡大しています。広西省梧州市は2025年1月から9月にかけて2億7,000万人民元(3,750万 米ドル)の合成宝石を輸出し、輸出額は前年比35%増加しました。地域クラスターには957社の企業が含まれており、バイヤーに対して繰り返し購入や多様な石の仕様に対応した集中的な調達先を提供しています。合成エメラルドラフの投入価格は1カラットあたり100~200人民元(14~28 米ドル)であり、ジュエリー製造コストの低減を支援しています。色と透明度の一貫性は、カットおよびセッティング時の不良率を低減することができます。これらの条件は、インド、東南アジア、その他の価格に敏感なジュエリー市場においてバイヤー基盤を拡大しています。
工業・光学・精密機器需要の拡大
工業需要は、完成品ジュエリーを超た合成宝石市場の役割を拡大しています。合成クリスタルは、レーザー媒質、精密軸受、光学窓、研磨工具、半導体基板、フォトニック構造に使用されています。Element SixとOrbrayは2026年6月、3インチウェーハスケール単結晶ダイヤモンド基板の再現可能な製造プロセスを発表し、4インチ基板の開発も進行中です。両社は、6G無線周波数コンポーネント、パワーエレクトロニクス、熱管理、量子技術をこの材料の将来的な用途として特定しました。これらの用途は、宝石としての外観ではなく、材料の純度、熱性能、寸法の一貫性に依存しています。技術的役割の拡大により、生産者はジュエリー需要と長期サイクルの産業契約のバランスを取る機会を得ています。
AI対応品質検査および自動化されたクリスタル成長
自動化により、生産者が合成クリスタルを開発・評価する方法が改善されています。2025年のNature Communications誌の研究では、自動化されたハンドリング、リアルタイム分光フィードバック、機械学習を組み合わせてナノクリスタルの光学特性を最適化するマルチロボットプラットフォームが明されました。別の2025年の研究では、クリスタル構造生成の計算効率を向上させるために設計されたモデルであるCrystalFlowが紹介されました。このようなツールは開発サイクルを短縮し、生産者がより迅速に実行可能な組成を特定するのに役立ちます。また、生産規模が拡大するにつれて一貫した品質管理を支援することもできます。合成宝石市場にとって、実際的なメリットはプロセス制御、材料性能、生産歩留まりの間のより緊密な連携です。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然宝石に対する消費者認識のギャップ | -0.8% | 北米および西欧、プレミアムアジア太平洋セグメントへの波及を伴う | 中期(2~4年) |
| エネルギー集約度とカーボン開示圧力 | -0.5% | グローバル、特に混合グリッド電力に依存するアジア太平洋の製造ハブ | 長期(4年以上) |
| 認証、処理開示、プロベナンスの断片化 | -0.4% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
天然宝石に対する消費者認識のギャップ
消費者の認識は、特に高価格帯のジュエリーにおいて、天然石合成代替品を区別し続けています。この区別は、期待される再販価値、希少性、開示慣行、製品記録に対するバイヤーの信頼と密接に関連しています。処理、原産地、ラボ成長に関する明確な説明は、販売時点での不確実性を低減することができます。しかし、市場をまたいだ認証と用語の慣行が一貫していないため、消費者と小売業者にとって比較が困難になっています。これにより、一貫した文書化と信頼性の高いグレーディングを提供する生産者に商業的優位性が生まれます。プレミアムカテゴリーにおける合成宝石の受容は、これらの慣行がより広く理解されるまで緩やかなままである可能性があります。
エネルギー集約度とカーボン開示圧力
エネルギー使用は、化学気相堆積(CVD)および高圧高温(HPHT)プロセスを使用する生産者にとって重要な課題であり続けています。環境上の成果は、リアクター設計、石のサイズ、運転効率、および地域の電力ミックスに依存します。Pandoraは、ラボグロウンダイヤモンドのサプライヤーに対して100%再生可能エネルギーの使用を義務付けていると述べています。同社はまた、2025年にラボグロウンダイヤモンドのカーボンフットプリントラベルを導入しました[2]。これらの取り組みにより、検証可能なエネルギー源と製品レベルの環境情報の重要性が高まっています。混合または炭素集約型グリッドに依存する生産者は、より高いコンプライアンスコストとプレミアムブランドからのより厳しい精査に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:ルビーが収益をリードし、エメラルドがより速い成長を支援
ルビーは2026年に合成宝石市場シェアの26.63%を占めました。その地位は、ファインジュエリーへの需要と、精密機器、レーザー利得媒質、時計ムーブメント軸受、光学ゲージにおける役割を反映していす。この組み合わせにより単一の消費者カテゴリーへの依存が低減される一方、スピネル、合成アレキサンドライト、モアッサナイト、炭化ケイ素バリアントは、より小規模なジュエリーおよび特殊産業ニッチに対応しています。これらの組み合わせにより、利用可能なポートフォリオが拡大されます。ルビーは、技術的および装飾的用途の両方が確立されているため、収益において主要なタイプであり続けています。
エメラルドは2032年にかけてCAGR 6.32%で最も成長が速いタイプになると予測されています。BIRONは、その水熱プロセスがコロンビアエメラルドをモデルにした色特性を持つラボグロウンエメラルドを生産すると述べています。制御された合成により、ブランドとジュエラーは、変動する天然供給条件よりも一貫して色と透明度を指定することができます。アクセスしやすい価格設定、認証、繰り返し可能な品質は、ブランドカラーストーンコレクションと、歴史的に採掘石に注力してきたファインジュエラーによる採用を支援します。合成宝石市場はこれらの特性を活用して、プレミアムおよびよりアクセスしやすいジュエリー需要の両方に対応することができます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:完成石がリードし、クリスタルおよびブールが技術的需要を獲得
カット・研磨石は2026年に合成宝石市場の47.57%を占めました。小売ジュエリーサプライチェーンは、ラグジュアリーブランド、独立系ジュエラー、直接消費者向け販売者向けにセット可能な石を必要としており、完成石が最大の収益源となっています。未加工・未処理石は上流の卸売業者と産業加工業者を支援しています。特殊光学素子とセラミックボンド材料は収益貢献が小さいものの、精密製造、防衛、研磨工具調達に対応しています。この組み合わせにより、完成石の大きな商業的役割が維持されています。
クリスタルおよびブールは2032年にかけてCAGR 6.45%で成長すると予測されています。半導体およびフォトニクスの顧客は、ラピダリーチャネルを通じてではなく、クリスタル成長業者から直接基板材料を調達するケースが増えています。チョクラルスキー法およびキロポウロス法は、LEDおよび半導体ウェーハに使用される大口径サファイアブールの製造に引き続き関連性があります。Element SixとOrbrayは2026年6月に、より大きなウェーハスケール単結晶ダイヤモンド基板に向けた進展を報告しました。これにより、ブール生産からウェーハ変換への商業的経路が支援され、この形態は合成宝石市場においてますます重要になっています。
用途別:ジュエリーが最大のポジションを維持し、エレクトロニクスが前進
ジュエリーは2026年に合成宝石市場の収益の58.11%を占めました。北米での購入とアジア太平洋の若年層バイヤーによる採用がこのポジションを支えています。価格のアクセスしやすさにより、ジュエリーバイヤーの対象グループが拡大しています。完成石はエンゲージメントリング、ファッションジュエリー、カラーストーンコレクションに使用されており、信頼性の高い色、カット、透明度は小売業者のアソートメント管理を支援しています。したがって、産業用途が拡大する中でも、ジュエリーは最大の用途であり続けています。
エレクトロニクス・半導体・フォトニクスは、2032年にかけてCAGR 6.71%で最も高い用途別CAGRを記録すると予測されています。用途セットには、パワーエレクトロニクス用ダイヤモンドウェーハ、LEDおよび無線周波数チップ用サファイア基板、光学窓、量子フォトニック構造が含まれます。2026年の論文では、スケーラブルな量子フォトニックチップ用途向けに酸化アルミニウム導波路上にスズ空孔センターを持つダイヤモンドナノビームが報告されました。精密軸受、レーザーコンポーネント、光学窓は、製造、航空宇宙、研究に結びついた調達を伴う重要な関連用途であり続けています。この需要により、合成宝石市場はより幅広いエンドユーザーを獲得しています。
注記: すべての別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米は2026年に合成宝石市場シェアの31.38%を占めました。米国は、高付加価値完成石および特殊ラフの消費と生産における主要な地域センターとして機能しました。生産者と流通業者は、グローバルなカット・研磨ハブ、国内ジュエリーチャネル、産業・技術志向のバイヤーに供給しています。明確な製品開示とグレーディングは、プレミアム顧客に対応する小売業者にとって引き続き重要です。
アジア太平洋は2032年にかけてCAGR 6.66%で成長すると予測されています。広西省梧州市は2025年の最初の9ヶ月間に2億7,000万人民元(約3,750万 米ドル)の合成宝石を輸出しました。タイとマレーシアは同期間クラスターの輸出額の20%を占めました。中国、日本、インド、韓国、ASEAN諸国は、製造能力と成長する消費者・産業需要を組み合わせています。インドのカット・研磨基盤は合成ラフへの需要を支援しています。
欧州はラグジュアリージュエリー、精密機器、光学コンポーネント、先進製造への需要を支援しています。ドイツ、フランス、イタリア、英国、北欧諸国は完成品ジュエリーと技術材料の主要市場を代表しています。南米はアジア太平洋から主に供給される、成長するオンライン小売チャネルを持つより小規模なエンドマーケットです。中東・アフリカでは、UAEがラグジュアリー小売と再輸出のハブとして機能し、南アフリカは研磨・産業用途に合成代替品を使用しています。これらの地域は、合成宝石市場にラグジュアリー、貿易、産業販売のチャネルを提供しています。
競合環境
合成宝石市場は断片化されています。Element SixとDiamond Foundryは、技術およびジュエリー用途向けCVDダイヤモンド生産における経験によって差別化されています。2026年6月、Element SixとOrbrayはElement Sixのオレゴン州グレシャムにあるCVD施設において、3インチウェーハスケール単結晶ダイヤモンド基板の再現可能なプロセスを発表しました。この開発は、プロセス制御、材料専門知識、高コスト製造資産の重要性を示しています。
Henan Huanghe Whirlwindや梧州市のメーカーを含む中国の生産者は、スケールとコスト効率で競争しています。梧州クラスターの957社と2025年の輸出成長は、そのサプライベースの深さを示しています。BIRON、Chatham、ALTR、TAIRUSなどのニッチラボは、ブランド、デザイン、カラーケミストリー能力で競争しています。BIRONの水熱エメラルドポジショニングは、生産量よりも制御された色特性を強調しています。したがって、市場には大量生産サプライヤーと特化した生産者の両方が存在しています。
半導体グレードの純度、ウェーハスケールクリスタル、ラグジュアリーチャネル向けの認証済み製品記録においては機会が残っています。IIa Technologiesは、高純度タイプIIa CVDダイヤモンドでジュエリー、半導体、レーザー、量子コンピューティング用途に対応しています。Sumitomo Electric Industries、KYOCERA、Saint-Gobainはプレミアムダイヤモンド、産業、精密光学用途に参加しています。確立された生産者は、長い認定サイクルと要求の厳しい性能要件を持つ用途に対応する立場にあります。小規模な生産者は、顧客がトレーサブルな文書、確立されたグレーディング、繰り返し可能な仕様を必要とする場合に課題に直面する可能性があります。
合成宝石産業のリーダー企業
-
Element Six (UK) Ltd.
-
Henan Huanghe Whirlwind CO.,Ltd.
-
Sumitomo Electric Industries, Ltd.
-
KYOCERA Corporation
-
Swarovski
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:Element SixとOrbrayは、オレゴン州グレシャムにあるElement SixのCVD施設において、3インチウェーハスケール単結晶ダイヤモンド基板の再現可能な製造プロセスを発表しました。4インチ基板の開発が進行中であり、2インチサーマルボンディングウェーハは最終生産立ち上げ段階に入っています。想定される用途には、6G無線周波数コンポーネント、パワーエレクトロニクス、熱管理、量子技術が含まれます。
- 2026年5月:米国宝石学院(GIA)は、De BeersのブロックチェーンダイヤモンドプロベナンスプラットフォームであるTracrrの株式30%を取得し、独立した業界全体の透明性インフラへと移行させました。このパートナーシップは、GIAのグレーディングおよび識別の専門知識とTracrrのブロックチェーンプロベナンス記録を組み合わせ、グローバルスケールで検証可能な産地から消費者までの合成宝石のアイデンティティを確立しています。この開発は、ラボグロウン石の開示基準とプレミアム市場アクセス要件に重要な影響をもたらします。
世界の合成宝石市場レポートの範囲
合成宝石とは、天然の対応物と同じ化学組成、結晶構造、物理的・光学的特性を共有する、実験室で成長させた人工石です。特定の地質条件下で数百万年かけて形成される天然宝石とは異なり、合成宝石は制御された実験室環境において大幅に短い期間で生産されます。
合成宝石市場は、タイプ、形態、用途、地域によってセグメント化されています。タイプ別では、市場はルビー、エメラルド、スピネル、その他のタイプにセグメント化されています。形態別では、市場は未加工・未処理石、カット・研磨石、クリスタルおよびブール、その他の形態にセグメント化されています。用途別では、市場はジュエリー、機器・計器、工業用研磨材・切削工具、エレクトロニクス・半導体・フォトニクス、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における合成宝石の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| ルビー |
| エメラルド |
| スピネル |
| その他のタイプ |
| 未加工・未処理石 |
| カット・研磨石 |
| クリスタルおよびブール |
| その他の形態 |
| ジュエリー |
| 機器・計器 |
| 工業用研磨材・切削工具 |
| エレクトロニクス・半導体・フォトニクス |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋のその他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東アフリカのその他 |
| タイプ別 | ルビー | |
| エメラルド | ||
| スピネル | ||
| その他のタイプ | ||
| 形態別 | 未加工・未処理石 | |
| カット・研磨石 | ||
| クリスタルおよびブール | ||
| その他の形態 | ||
| 用途別 | ジュエリー | |
| 機器・計器 | ||
| 工業用研磨材・切削工具 | ||
| エレクトロニクス・半導体・フォトニクス | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋のその他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東アフリカのその他 | ||
レポートで回答される主要な質問
合成宝石市場の現在の市場規模は?
合成宝石市場の規模は2026年に15.52 ビリオン 米ドルと評価され、2027年の16.41 ビリオン 米ドルから2032年には21.73 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.77%です。
最も速く成長するタイプはどれですか?
エメラルドは2032年にかけてCAGR 6.32%で最も速いタイプ成長を記録すると予測されています。
合成宝石需要をリードする用途はどれですか?
ジュエリーは2026年に収益の58.11%を占め、最大の用途となっています。
最も速く成長する地域はどこですか?
アジア太平洋は2032年までにCAGR 6.66%で拡大すると予測されています。