
ダイヤモンドジュエリー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
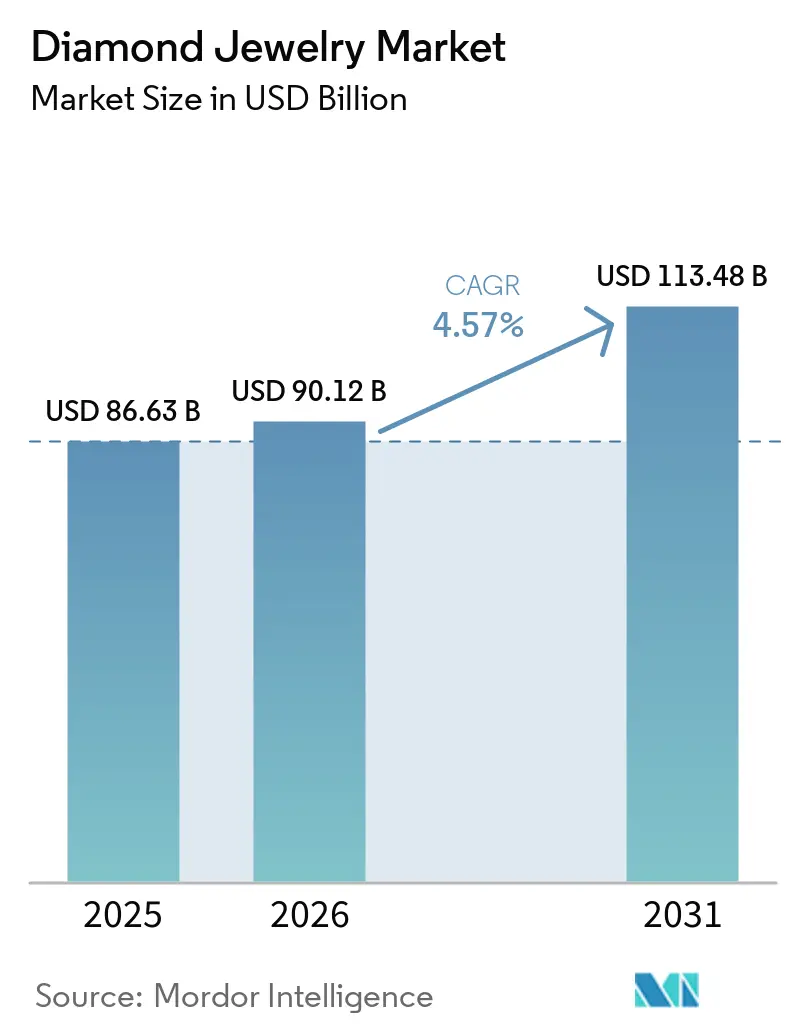
| 市場規模 (2026) | 90.12 十億米ドル |
| 市場規模 (2031) | 113.48 十億米ドル |
| Growth Rate (2026 - 2031) | 4.57 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるダイヤモンドジュエリー市場分析
ダイヤモンドジュエリー市場規模は2026年に90.12 ビリオン 米ドルと評価され、2031年までに113.48 ビリオン 米ドルに達すると推定されており、2026年から2031年の予測期間中のCAGRは4.57%です。需要は、手頃な価格のラボグロウン購入と高付加価値の天然ダイヤモンド購入に分かれています。ブライダルジュエリーは引き続き重要な需要基盤であり、ギフティングおよびセルフパーチェスの機会が非ブライダル形式の役割を拡大しています。主要な天然ダイヤモンド生産者による供給削減はプレミアムポジショニングを支援する可能性がありますが、メーカーへの原材料コスト圧力を高める可能性もあります。デジタル販売は店舗ベースの販売よりも速く成長していますが、製品の検査と信頼を必要とする高額購入においては実店舗小売が依然として中心的な役割を担っています。ダイヤモンドジュエリー市場は、ダイヤモンドジュエリーへのより広いアクセスと、産地、認証、プレミアム顧客体験への強い注目の両方によって形成されています。
主要レポートのポイント
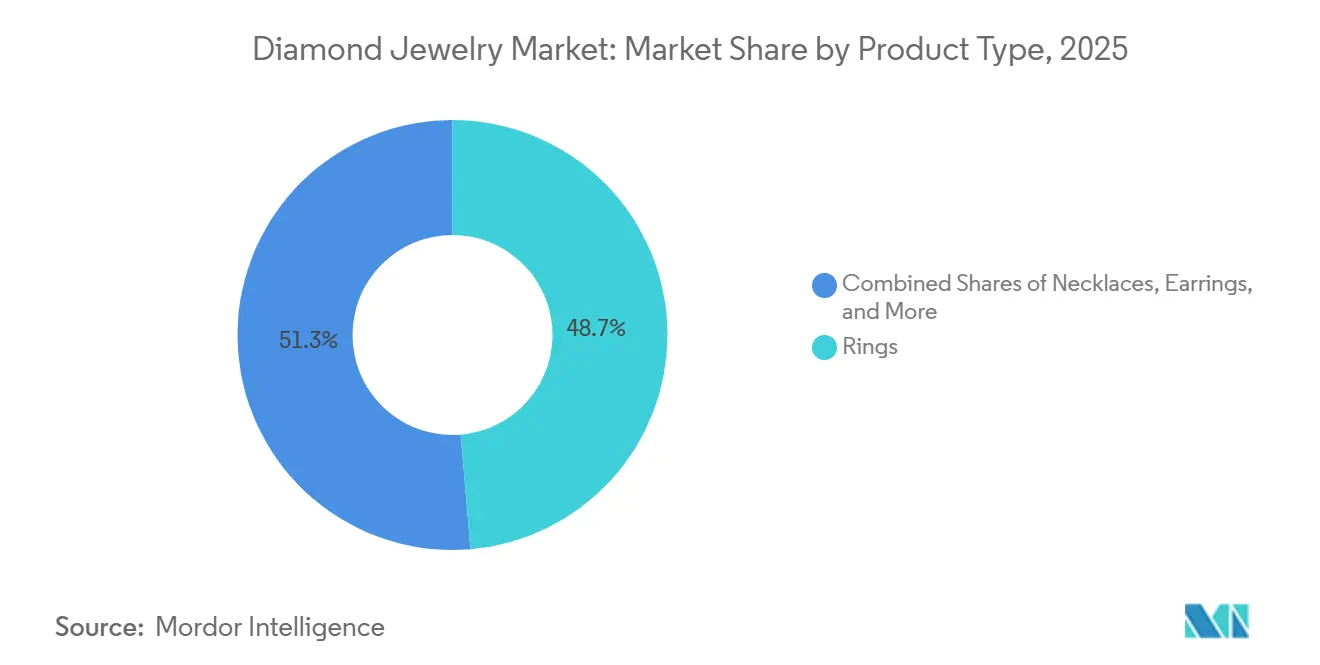
- 製品タイプ別では、リングが2025年のダイヤモンドジュエリー市場シェアの48.67%を占め、ネックレスは2031年まで6.24%のCAGRで成長すると予測されています。
- ダイヤモンドタイプ別では、ラボグロウンダイヤモンドが2025年のダイヤモンドジュエリー市場シェアの65.43%を占め、天然ダイヤモンドは2031年までに6.35%のCAGRで成長すると予測されています。
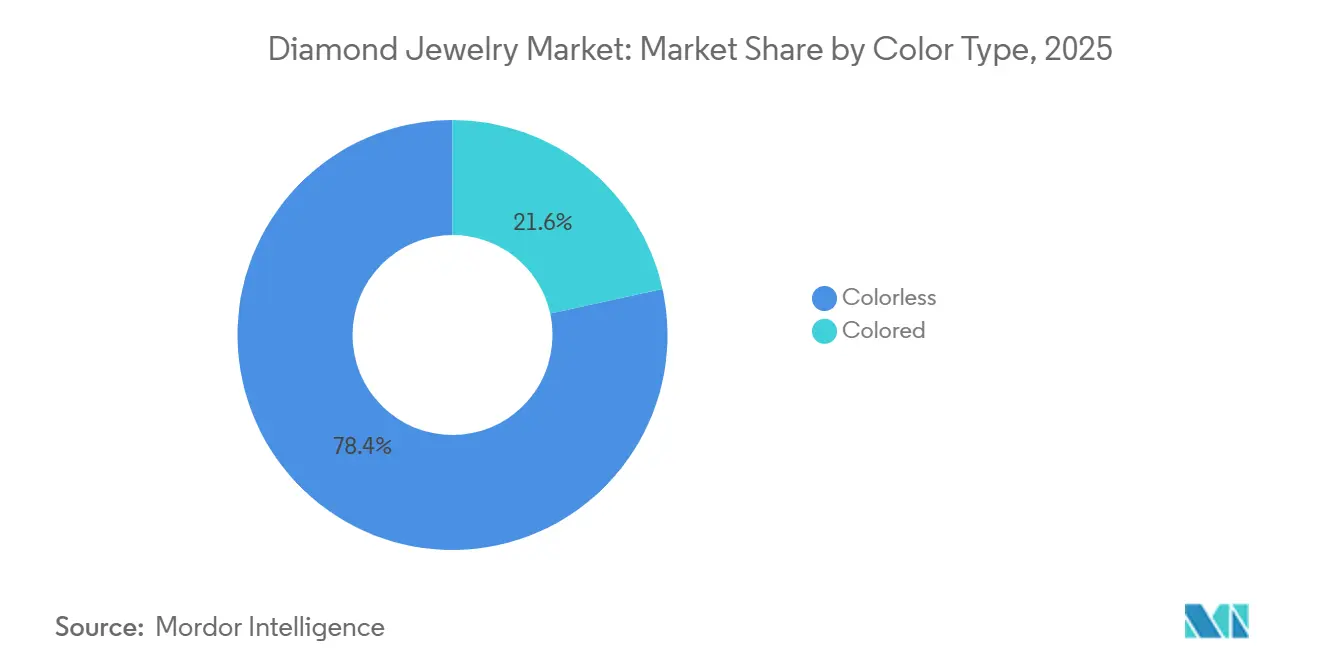
- カラータイプ別では、無色ダイヤモンドが2025年のダイヤモンドジュエリー市場規模の78.43%を占め、カラーダイヤモンドは2031年までに5.82%のCAGRで成長すると予測されています。
- 金属タイプ別では、ゴールドが2025年のダイヤモンドジュエリー市場規模の42.83%を占め、プラチナは2031年までに5.79%のCAGRで拡大すると予測されています。
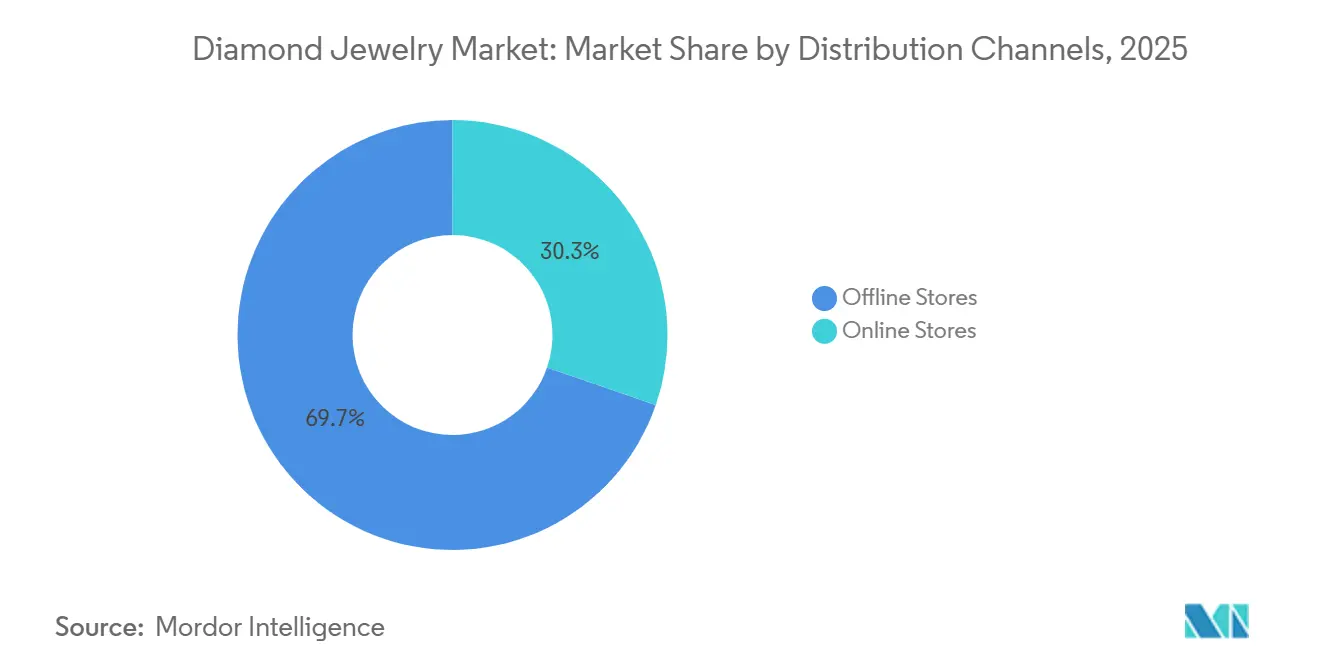
- 流通チャネル別では、オフラインストアが2025年の市場価値の69.72%を占め、オンラインストアは2031年までに6.21%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブライダル・ウェディングジュエリーに対する需要の増大 | +1.2% | グローバル;北米、インド、中国 | 短期 |
| ジュエリーカスタマイズの拡大 | +0.8% | グローバル;北米、西欧 | 中期 |
| ソーシャルメディアおよびセレブリティ文化の影響力の高まり | +0.7% | グローバル;北米、欧州、アジア太平洋 | 短期 |
| 持続可能かつ倫理的に調達されたダイヤモンドに対する需要の増大 | +0.5% | 北米、欧州;インド、中東・アフリカへの波及 | 中期 |
| 製品革新と現代的なデイン | +0.6% | グローバル;北米・西欧が主導 | 中期 |
| ラグジュアリー・プレミアム製品に対する嗜好の高まり | +0.4% | グローバル;北米、欧州、中東・アフリカのラグジュアリーハブ | 長期 |
| 情報源: Mordor Intelligence | |||
ブライダル・ウェディングジュエリーへの需要拡大
ブライダル購入は、リングがほとんどのプロポーズの場面に欠かせないものであるため、ダイヤモンドジュエリー市場を引き続き支えています。The Knotの報告によると、プロポーズをした人の約9割がプロポーズの際にリングを贈り、ラボグロウンのセンターストーンは2026年の米国のエンゲージメントリング購入数の61%を占めました。同調査では、エンゲージメントリングの平均支出額は4,600 米ドル、センターストーンの平均サイズは1.9カラットと報告されています。米国の独立系ジュエラーにおける天然ダイヤモンドの売上は2025年第4四半期に4%、2026年第1四半期に9%増加し、需要は1カラット以上の石に集中しています。インドでは、ブライダルおよびウェディングの機会が天然ダイヤモンド消費の86%を占め、セルフギフティングや記念日購入が繰り返し需要を広げています。キンバリープロセスは世界のラフダイヤモンド取引の99%以上をカバーしており、その認証はブライダル購入者にサービスを提供する小売業者にとって中核的な信頼要件となっています。
ジュエリーカスタマイゼーションの増加
カスタマイゼーションは、特に中価格帯およびプレミアムのエンゲージメントジュエリーにおいて、ダイヤモンドジュエリー市場の標準的な要素になりつつあります。提供された調査によると、2025年には米国のカップルの88%がカスタマイズされたエンゲージメントリングを選択し、需要は標準的なカタログ製品からオーダーメイドデザインへとシフトしています。ナチュラルダイヤモンドカウンシルの調査では、ノスタルジア、自己表現、ヴィンテージスタイルが主要な消費者テーマとして特定され、アールデコカット、スタックリング、エアルームスタイルのセッティングへの需要を支えています[1]出典:ナチュラルダイヤモンドカウンシルおよびTenoris、「ナチュラルダイヤモンドトレンド:2025年概観」、ナチュラルダイヤモンドカウンシル、naturaldiamondcouncil.org。ラボグロウンダイヤモンドのカラットあたり価格の低下により、購入者は金属加工、彫刻、ファンシーカットにより多くの予算を充てることができます。これにより、2,000 米ドルから6,000 米ドルの価格帯でカスタマイズジュエリーがより手頃になっています。デザインコンサルテーションと明確なダイヤモンド情報を組み合わせたブランドは、プロモーション価格のみに頼ることなくコンバージョンを改善できます。
ソーシャルメディアおよびセレブリティ文化の影響力の高まり
ソーシャルメディアは、ダイヤモンドジュエリー市場において、目に見えるデザインの瞬間から小売需要までの時間を短縮しています。ナチュラルダイヤモンドカウンシルとTenorisのデータは、マーキーズカットのリングをフィーチャーしたセレーナ・ゴメスのエンゲージメント発表が、米国の専門ジュエラーにおけるマーキーズカットダイヤモンドの売上増加と関連していることを示しています。De Beersは、ジェネレーションZが2026年の米国天然ダイヤモンド購入者の18%、金額ベースの需要の23%を占めたと報告しています。同グループはまた、ジェネレーションZ購入者の年間購入機会が1.83回であり、業界平均の1.7回を上回ると報告しています。この調査では、ブライダル購入がジェネレーションZの天然ダイヤモンド需要の45%を占めています。トレンドサイクルの加速により、ブランドは在庫リスクを拡大することなく変化する嗜好を反映した小規模なカプセルコレクションや限定版を活用するようになっています。
サステナブルかつ倫理的に調達されたダイヤモンドへの需要拡大
倫理的調達は、限られたブランドの主張ではなく、ダイヤモンドジュエリー市場における商業的要件となっています。2026年のキンバリープロセス議長は、より強力なトレーサビリティ基準、デジタルコミュニケーション、および財務的誠実性リスクの管理改善を求めました。De Beersは2025年に19の小売パートナーを通じて北米でORIGINブランドのポリッシュドダイヤモンドプログラムを導入し、Tracr プラットフォームを使用して鉱山から市場までの産地証明を提供しています。このプログラムにより、参加小売業者は産地に関する顧客との対話を支援できる検証可能な製品履歴を得ることができます。ルアンダ協定は2025年にダイヤモンド産出国とカテゴリーマーケティング投資を結びつけ、需要創出活動と並行して産地メッセージングを展開しました。ラボグロウンダイヤモンドは採掘に関連する土地利用を回避できますが、CVDおよびHPHT製造方法は依然として相当量のエネルギーを必要とします。したがって、産地と製造方法に関する明確な証拠は、広範なサステナビリティの主張よりも重要になる場合があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然ダイヤモンドジュエリーの高コスト | -0.9% | グロール;アジア太平洋新興市場で深刻 | 中期 |
| 代替宝石との競合 | -0.7% | グローバル;北米、欧州 | 中期 |
| 真正性と透明性に関する消費者の懸念 | -0.5% | グローバル;北米、欧州;アジア太平洋への波及 | 中期 |
| 代替模造ジュエリーの入手可能性 | -0.4% | グローバル;アジア太平洋および北米の中価格帯市場 | 短期 |
| 情報源: Mordor Intelligence | |||
天然ダイヤモンドジュエリーの高コスト
天然ダイヤモンドジュエリーのコストは、購入者がより低価格のラボグロウンストーンと直接比較できるため、依然として制約要因となっています。提供された調査によると、ブランドなしの1カラットラウンドラボグロウンダイヤモンドは2025年第1四半期に845 米ドルであったのに対し、同等の天然石は3,895 米ドルでした。De Beersは、0.3カラットから1カラットの天然ダイヤモンドの範囲が合成ダイヤモンド需要の影響を最も受けている領域として特定しています。2025年の金価格の記録的な上昇により、特に固定予算を持つ購入者にとって、ゴールドセッティングのジュエリーの総コストが増加しました。この課題は、天然ダイヤモンドジュエリーの再販オプションが正式化されていない発展途上の小売市場でより大きくなっています。プレミアム製品はより高い価格決定力を維持していますが、中価格帯の天然ダイヤモンドセグメントは購入量への継続的な圧力に直面しています。
代替宝石との競合
代替宝石は、ダイヤモンドジュエリー市場において従来ダイヤモンドが優位を占めていた購買機会をめぐって競合しています。カラーサファイア、エメラルド、ルビー、モアサナイトは、伝統的なダイヤモンドのステータスシグナルよりもデザインの個性を重視する購買者に対して、より多くの選択肢を提供しています。Pandora A/Sは2026年にプラチナメッキデザインへと素材レンジを拡大しつつ、ラボグロウンダイヤモンドジュエリーの開発を継続しました。The Plumb Clubの調査によると、米国の消費者の37%が天然ダイヤモンドとラボグロウンダイヤモンドを区別するための十分な情報を持っていませんでした。YouGovの調査では、英国の成人の29%がラボグロウンダイヤモンドを検討すると回答し、18歳から24歳の成人ではその割合が49%に上昇しました[2]出典:YouGov、「英国でラボグロウンダイヤモンドを購入しているのは誰か?」、yougov.com。ダイヤモンドの認証は、独立した品質文書に高い価値を置く購買者が多いブライダルジュエリーにおいて、引き続き重要な差別化要因となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ネックレスと非ブライダル形式が構造的な勢いを獲得リングは2025年の製品価値の48.67%を占め、ダイヤモンドジュエリー市場において最大の製品カテゴリーであり続けました。その地位は、主要な消費者地域における婚約指輪の継続的な重要性を反映しています。ネックレスは、ラボグロウンダイヤモンドの価格低下によりテニスネックレス、レイヤードペンダント、ステートメントチェーンへのアクセスが広がることで、2031年までに6.24%のCAGRで成長すると予測されています。提供された調査によると、テニスブレスレットはラボグロウンダイヤモンド製品売上に占める割合が2020年の3.5%から2025年には11.9%に上昇しました。この変化は、購買者が婚約購入のためだけでなく、より日常的なフォーマットでダイヤモンドを活用していることを示しています。
イヤリングは、特にアジア太平洋地域において、初めての購買者にとってアクセスしやすい入門フォーマットであり続けています。ペンダントとチェーンは、拡大する男性ファインジュエリーカテゴリーを含め、ユニセックスジュエリーとしてますます訴求されています。De Beers Groupは2026年に、エタニティバンド、テニスブレスレット、ハローペンダントを中心としたDesert Diamonds Iconsキャンペーンを展開しました。これら3つのフォーマットは、提供された調査においてダイヤモンドジュエリー購入の70%を占めました。De Beers Groupはまた、2025年の天然ダイヤモンドジュエリー販売においてギフティングが44%、自己購入が31%を占めたと報告しました。これらの購買機会を拡大することは、ダイヤモンドジュエリー業界全体での製品需要のバランスを保つのに役立ちます。


ダイヤモンドタイプ別:
供給縮小に伴い天然ダイヤモンドがプレミアム価値を再構築ラボグロウンダイヤモンドは、ダイヤモンドジュエリー市場において2025年のダイヤモンドタイプ別価値の65.43%を占めました。その地位は、価格の低さと婚約指輪のセンタースーンとしての幅広い受容に基づいています。天然ダイヤモンドは、供給の減少とプレミアムポジショニングに支えられ、2031年までにより高い6.35%のCAGRで成長すると予測されています。De Beers Groupは、2025年における独立系ジュエラーのダイヤモンド販売額に占める天然ダイヤモンドの割合が85%であったのに対し、ラボグロウンダイヤモンドは15%であったと報告しました。したがって、価値パターンはこのカテゴリー全体の購入単位パターンとは異なります。
鉱山の閉鎖と生産者による産出量の削減に伴い、天然ダイヤモンドの生産は引き続き制約を受けると見込まれています。アントワープ世界ダイヤモンドセンターは、2025年の世界生産量が1億500万カラットであり、2022年比で13%減少したと報告しました[3]出典:アントワープ世界ダイヤモンドセンター、「アントワープダイヤモド産業貿易統計2025」、アントワープ世界ダイヤモンドセンター、awdc.be。De Beers Groupの2026年生産ガイダンスである2,100万から2,600万カラットは、同様に引き締まった供給環境を反映しています。提供された調査はまた、3カラット以上のラボグロウンストーンの販売が鈍化していることも示しました。この結果は、サイズがもはや主要な制約でなくなった場合、大型ストーンが必ずしも比例した需要を生み出すわけではないことを示唆しています。天然ダイヤモンドは、ブランドがブライダルの伝統のみに依存するのではなく、希少性と産地をセルフエクスプレッションと結びつけることで恩恵を受けることができます。
カラータイプ別:
ウォームトーンダイヤモンドがアドレサブルベースを拡大無色ダイヤモンドは2025年のカラータイプ別価値の78.43%を占め、ダイヤモンドジュエリー市場の主要部門となっています。その地位は、確立されたDからZのグレーディングシステムと、ブライダル購買決定におけるその役割によって支えられています。カラーダイヤモンドは2031年までに5.82%のCAGRで成長すると予測されています。De Beers Groupは、2025年第4四半期に米国の専門小売業者おいてカラーおよびローカラー天然ダイヤモンドの売上が前年同期比15%増加したと報告しました。同製品は、Desert Diamondsキャンペーン後の2026年第1四半期に前年同期比19%の成長を記録しました。
ウォームホワイト、シャンパン、KからZの天然ダイヤモンドは、最高カラーグレードのみで競合することなく、利用可能なレンジを拡大する手段を提供します。De Beers Groupは、個性と希少性を中心としたキャンペーンを通じてこれらのダイヤモンドをポジショニングしました。提供された調査は、中国においてコレクタブルなカラーストーンと、プレミアムを維持したトップグレードの無色ダイヤモンド、そしてラボグロウンとの競合に直面した商業グレードの無色ダイヤモンドとの間に分断があることを指摘しました。認定された天然ファンシーカラーは、独立したグレーディングによって希少性の説明が容易になるため、高価値ジュエリーにおいて引き続き重要です。同時に、無色ストーンはマルチストーンのハイジュエリーデザインにおいて中心的な補完的役割を果たし続けています。より幅広いカラーの品えは、ダイヤモンドカテゴリーを離れることなくデザインのバリエーションを求める購買者にサービスを提供する小売業者を支援することができます。
金属タイプ別:
金価格の高騰に対してプラチナの価値提案が強化ゴールドはダイヤモンドジュエリー市場における2025年の金属タイプ別金額の42.83%を占めました。その主導的な地位は、アジアのブライダルジュエリーにおける文化的重要性と、南アジアおよび中東市場における価値保存との関連性を反映しています。プラチナは2031年までに5.79%のCAGRで成長すると予測されています。世界プラチナ投資評議会は、2025年の世界のプラチナジュエリー需要が7%増加して215万7,000オンスとなり、2018年以来最高水準に達したと報告しました。プラチナと金の価格差の拡大により、小売業者と購入者にとってプラチナの魅力が高まりました。
提供された調査によると、中国のプラチナジュエリー製造は2025年に56%増加して58万9,000オンスとなり、小売業者が在庫をゴールドからプラチナへとシフトしました。日本では、プラチナが販売数量の28%を占め、同国の長年にわたる金属への嗜好を反映しています。北米のプラチナジュエリー需要は2025年に6%増加し、調査対象のファインジュエリー小売業者の75%以上が2026年にプラチナ在庫を拡大する計画をてています。シルバーおよびその他の金属はエントリー価格帯で引き続き関連性を持っていますが、原材料コストの上昇により素材の代替が進んでいます。Pandoraは2025年にシルバーコストが2倍以上に上昇した後、主要ブレスレットのプラチナメッキバージョンを発売しました。この対応は、金属の選択が価格帯全体でいかに積極的な商業的決定になりつつあるかを示しています。
流通チャネル別:
オムニチャネル統合がリーダーと遅れをとる企業を分けるオフラインストアはダイヤモンドジュエリー市場における2025年の流通金額の69.72%を占めました。対面サービスは、視覚的な比較、認証、詳細なアドバイスを必要とする天然ダイヤモンド購入において引き続き重要です。オンラインストアは2031年までに6.21%のCAGRで成長すると予測されています。標準化されたグレーディング証明書と透明な価格設定が購入者の不確実性を軽減できるため、リモート販売はラボグロウンダイヤモンドに適しています。したがって、オンライン成長は、購入基準を店舗訪問なしに明確に説明できる場合に最も強くなる可能性があります。
SignetはBlue Nileのプレミアム天然ダイヤモンドポジショニングを支援するためにThe Clear Cutを買収し、デジタル教育とより広い在庫アクセスを組み合わせました。Brilliant Earthは米国に43店舗のショールームを持ち、FY2025の純売上高は437 ミリオン 米ドルであり、オンラインファーストモデルが集中した実店舗の存在でスケールできることを示しています。同社はFY2025に21万158件の注文を記録し、前年比13%増加しました。提供された調査では、ジュエリーのeコマースカート放棄率が81.4%であり、信頼と製品評価の課題が継続していることが報告されています。デジタルツールは発見と利便性を向上させることができますが、実店舗小売は高額購入において依然として強い役割を果たしています。ダイヤモンドジュエリー業界では、小売業者がオンライン情報、製品の入手可能性、店舗レベルのサービスを一貫した顧客ジャーニーに結びつけることが求められています。
地域分析
北米ダイヤモンドジュエリー市場
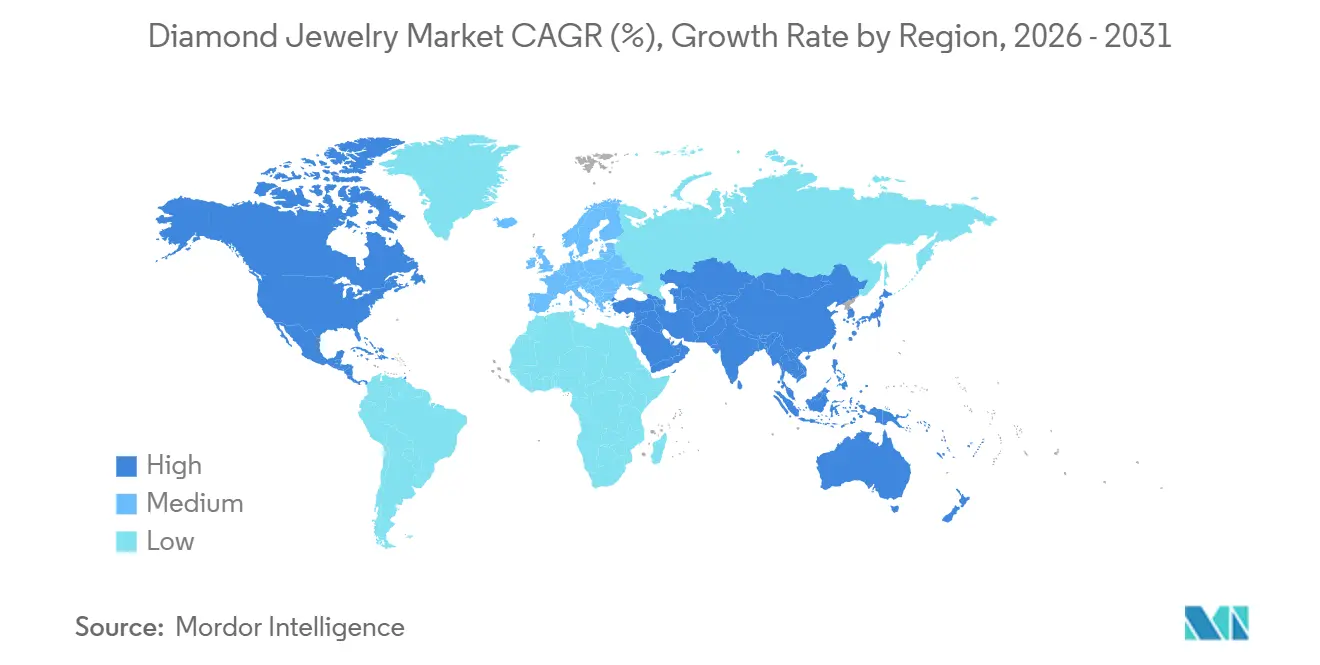
北米は2025年において世界全体の価値の38.28%を占め、ダイヤモンドジュエリー市場において最大の地域となっています。米国は、提供された調査において、天然ダイヤモンドジュエリーの世界需要の53%を占めました。米国のジュエリー収益は2026年上半期に9%増加し、天然ダイヤモンドは平均販売価格の上昇により、ラボグロウンダイヤモンドは販売数量の増加によりそれぞれ伸長しました。Signetは2026年度の売高として68.1億米ドル(6.81 ビリオン 米ドル)、既存店売上高成長率1.3%、平均小売単価の7%上昇を報告しました。De Beers Groupは2025年に米国およびカナダの30拠点において19の小売パートナーを通じて展開し、トレーサビリティに基づく製品提案を小売業者に提供しました。
欧州ダイヤモンドジュエリー市場
欧州は2031年までに5.68%のCAGRで成長すると予測されており、ダイヤモンドジュエリー市場において最も成長の速い地域となっています。RichemontのジュエリーメゾンはFY2026において売上高が8%増加し、165億ユーロ(19.2 ビリオン 米ドル相当)を記録し、欧州では二桁成長を報告しました。欧州のプラチナジュエリーの製造は2025年に6%増加し、5年連続の成長を記録しました。ドイツ、英国、フランス、イタリア、スペインは引き続き重要な需要の中心地です。アントワープの2025年のダイヤモンド取引総額は190.7億米ドル(19.07 ビリオン 米ドル)に達し、研磨済みダイヤモンドが全体の65.6%を占めました。
アジア太平洋、南米、中東・アフリカのダイヤモンドジュエリー市場
アジア太平洋地域はイヤモンドジュエリー市場において非常に多様な様相を呈しています。インドは2025年に世界の天然ダイヤモンド需要の12%を獲得し、中国と日本はそれぞれ5%でした。Kalyan JewellersはFY2026の収益として3兆5,743億インドルピー(42億米ドル相当)を報告し、前年比43%増となりました。中国では、若年層および高所得層の購買者の間で天然ダイヤモンドの需要が強まっている一方、ラボグロウン製品は天然ダイヤモンドの中間市場への圧力を継続しています。南米では需要がブランデッドラグジュアリー小売および都市部のeコマースに集中しており、新たな貿易ルートがより競争力のある供給を支える可能性があります。中東・アフリカはドバイの貿易ハブとしての役割から恩恵を受けており、RichemontはFY2026において同地域を卸売およびオンライン成長の主要エリアとして位置づけました。

競合環境
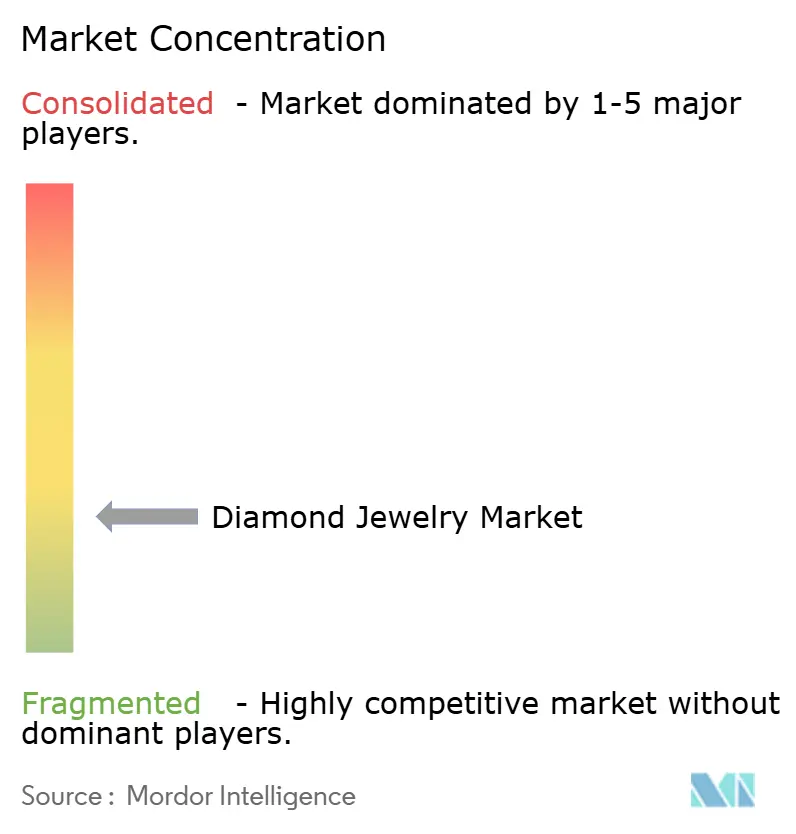
ダイヤモンドジュエリー市場は断片化した性質を持ち、世界の売上においてミッドシングルデジットを超えるシェアを持つ企業が存在しない分散した構造を反映しています。ラグジュアリーグループは、ブランド認知度、デザイン専門性、ハイジュエリーイベント、および直接的な顧客関係を通じて競合しています。Richemont SAのジュエリーメゾンには、Cartier、Van Cleef & Arpels、Buccellati、Vhernierが含まれます。同グループは2027年度第1四半期までにジュエリー販売が7四半期連続で二桁成長を達成したと報告しました。2026年度のジュエリー販売額は165億ユーロ、米ドル換算で192億ドルに達しました。
専門小売業者は、品揃え、ファイナンシング、顧客サービス、および店舗とオンラインプラットフォームの連携を通じて競合しています。Signet Jewelers Limitedの2026年度売上は68.1億米ドルで、平均単価が7%上昇しました。Brilliant Earth, Inc.は、第2四半期の調整後EBITDAが前年同期比81.3%増の580万米ドルとなったことを受け、2026年の調整後EBITDAガイダンスを引き上げました。Chow Tai Fook Jewellery Group Limitedは、シドニーおよびシンガポールへの新規出店を含め、2030年度までに国際店舗数を8店から50店に増加させる計画です。この戦略により、同グループは従来の本国市場以外の消費者へのアクセスを拡大します。ダイヤモンドジュエリー市場は、信頼性の高い調達、デザインの多様性、透明性のある価格設定によって中価格帯の購買者にサービスを提供できる企業に対して成長の余地を提供しています。
テクノロジーは、製品のトレーサビリティとオンライン販売を通じて競争にますます影響を与えています。De Beers GroupのTracrプラットフォームは、Signet Jewelers LimitedおよびChow Tai Fook Jewellery Group Limitedとのサプライチェーン業務において活用されており、鉱山から市場までの記録を文書化することを可能にしています。インドは2026年にキンバリープロセスの議長国を務め、より強力なデジタルトレーサビリティ要件を求めました。小規模なサプライヤーは、これらの文書要件を満たすことがより困難になる可能性があります。Richemont SAは、2026年度第3四半期においてジュエリーメゾン販売の85%が直接顧客向け販売であったと報告しました。直接的な関係により、主要なラグジュアリーブランドは顧客体験を管理し、マージンを維持することができます。これらの条件は、すべての販売チャネルにわたって製品の産地記録と高品質なサービスを組み合わせることができるブランドに有利に働きます。
ダイヤモンドジュエリー業界のリーダー企業
Signet Jewelers Limited
De Beers Group
LVMH Moët Hennessy Louis Vuitton SE
Richemont SA
Titan Company Limited
- *免責事項:主要選手の並び順不同
ダイヤモンドジュエリー市場
- De Beers Group
- Signet Jewelers Limited
- Chow Tai Fook Jewellery Group Limited
- LVMH Moët Hennessy Louis Vuitton SE
- Richemont SA
- Pandora A/S
- Brilliant Earth, Inc.
- Blue Nile, Inc.
- James Allen
- Kalyan Jewellers India Limited
- Titan Company Limited
- Malabar Gold & Diamonds
- Joyalukkas India Pvt. Ltd.
- Graff Diamonds Limited
- Swatch Group
- Harry Winston, Inc.
- Swarovski AG
- ALROSA PJSC
- Rio Tinto Diamonds
- Petra Diamonds Limited

Recent Industry Developments in ダイヤモンドジュエリー市場
- 2026年6月:Titan Companyは、ジェネレーションZおよびミレニアル世代の消費者をターゲットとした初の専用ラボグロウンダイヤモンドジュエリーブランド「beYon」を発売しました。同ブランドは、イヤリング、リング、ペンダント、ネックレス、ブレスレット、バングル、ノーズピンにわたる1,250以上のデザインを導入し、価格は約240 米ドルから始まります。
- 2026年1月:GemFairとDe Beers Londonは、初めて倫理的に調達された職人採掘ダイヤモンドをフィーチャーした12ピースのカプセルジュエリーコレクションを発売しました。このコレクションはラフとポリッシュドのGemFairダイヤモンドを組み合わせており、各ポリッシュドストーンはピースのために手作りされています。
- 2025年11月:De Beersは北米でOriginダイヤモンドジュエリーブランドを導入し、ダイヤモンドの産地と天然起源を中心としたコレクションで小売プレゼンスを拡大しました。このローンチは、ダイヤモンドのトレーサビリティ、責任ある調達、および検証済み天然ダイヤモンドへの消費者需要に対するDe Beersの注力を強調するとともに、ラボグロウン代替品との差別化を強化しています。


グローバルダイヤモンドジュエリー市場レポートの範囲
| リング |
| ネックレス |
| イヤリング |
| ブレスレット |
| ペンダント |
| チェーン |
| その他の製品タイプ |
| 天然 |
| ラボグロウン |
| カラード |
| カラーレス |
| ゴールド |
| シルバー |
| プラチナ |
| その他の金属 |
| オンラインストア |
| オフラインストア |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| スウェーデン | |
| ポーランド | |
| ベルギー | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| ベトナム | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 製品タイプ | リング | |
| ネックレス | ||
| イヤリング | ||
| ブレスレット | ||
| ペンダント | ||
| チェーン | ||
| その他の製品タイプ | ||
| ダイヤモンドタイプ | 天然 | |
| ラボグロウン | ||
| カラータイプ | カラード | |
| カラーレス | ||
| 金属タイプ | ゴールド | |
| シルバー | ||
| プラチナ | ||
| その他の金属 | ||
| 流通チャネル | オンラインストア | |
| オフラインストア | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| スウェーデン | ||
| ポーランド | ||
| ベルギー | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| ベトナム | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2031年までのダイヤモンドジュエリーセクターの予測規模は?
このセクターは2026年から4.57%のCAGRで成長し、2031年までに113.48 ビリオン 米ドルに達すると予測されています。
ダイヤモンドジュエリー販売をリードする製品カテゴリーは何ですか?
リングは2025年に48.67%のシェアで製品金額をリードし、エンゲージメントおよびウェディング購入によって支えられています。
ラボグロウンと天然ダイヤモンドのどちらが速く成長していますか?
天然ダイヤモンドは2031年までに6.35%のCAGRでより速く成長すると予測されており、ラボグロウンダイヤモンドは2025年の金額の65.43%を占めました。
プラチナがダイヤモンドジュエリーで重要性を増している理由は何ですか?
プラチナは、金に対する価格ポジションが小売業者の在庫決定と消費者需要を支えることで、5.79%のCAGRで成長すると予測されています。
最終更新日:



