
Tamaño y Participación del Mercado de Piedras Preciosas Sintéticas
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 16.41 Mil millones de dólares |
| Tamaño del Mercado (2032) | 21.73 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.77 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Piedras Preciosas Sintéticas por Mordor Intelligence
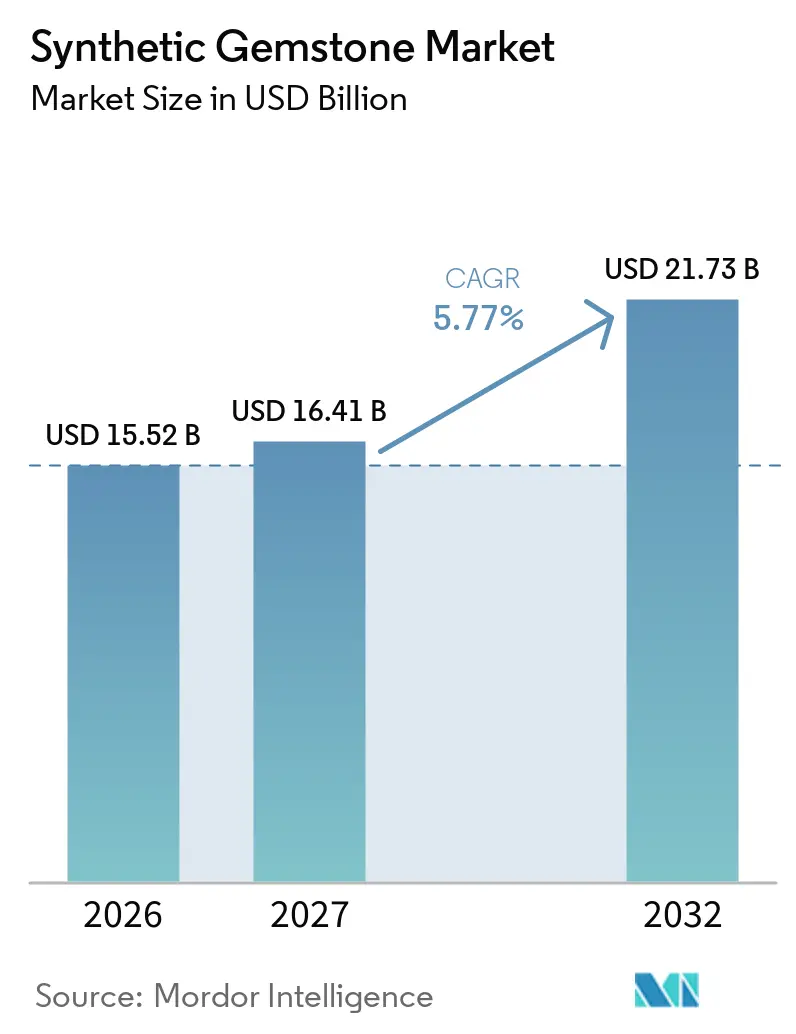
El tamaño del Mercado de Piedras Preciosas Sintéticas fue valorado en 15,52 mil millones de USD en 2026 y se estima que crecerá desde 16,41 mil millones de USD en 2027 hasta alcanzar 21,73 mil millones de USD en 2032, a una CAGR del 5,77% durante el período de pronóstico (2027-2032). La demanda ya no se limita a piedras decorativas, ya que los productores también atienden aplicaciones en electrónica, óptica, instrumentos de precisión y tecnología cuántica. La joyería sigue siendo la base comercial, mientras que los usos técnicos proporcionan al mercado de piedras preciosas sintéticas una fuente adicional de demanda menos dependiente de las compras de los consumidores. La procedencia, la divulgación ambiental y la clasificación confiable se están convirtiendo en requisitos importantes para los canales de ventas premium. La producción rentable en Asia-Pacífico está ampliando el acceso a piedras de colores y apoyando el comercio con los centros de fabricación de joyería. La competencia, por lo tanto, combina escala, conocimiento de procesos y la capacidad de entregar una calidad de material consistente.
Conclusiones Clave del Informe
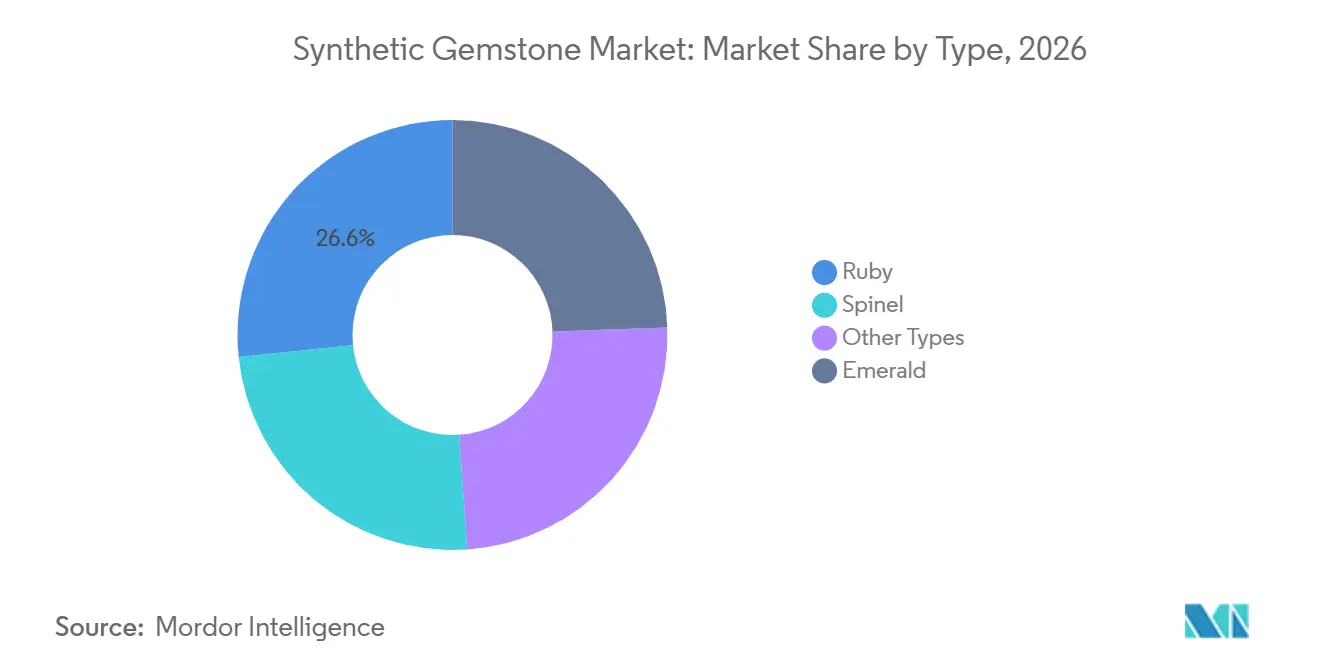
- Por tipo, el rubí lideró con una participación de mercado del 26,63% en 2026, mientras que se pronostica que la esmeralda se expandirá a una CAGR del 6,32% hasta 2032.
- Por forma, las piedras cortadas y pulidas representaron el 47,57% de la participación del mercado de piedras preciosas sintéticas en 2026, mientras que se pronostica que los cristales y boules se expandirán a una CAGR del 6,45% hasta 2032.
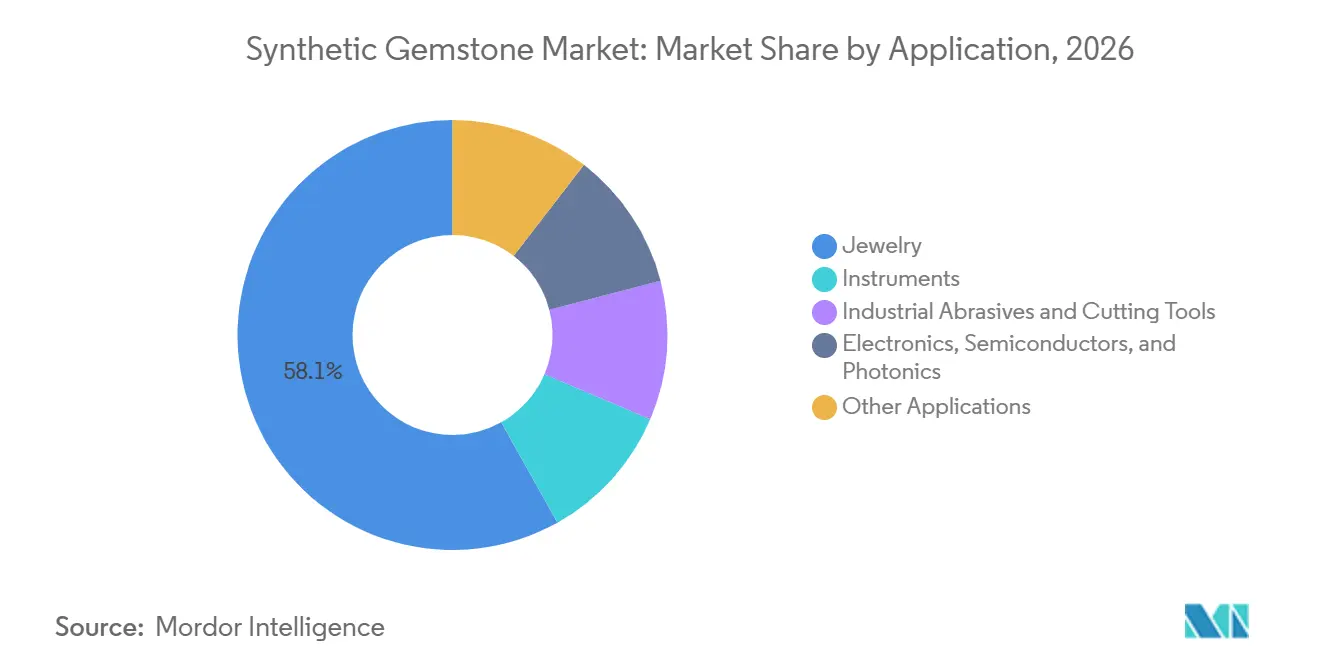
- Por aplicación, la joyería representó el 58,11% de la participación de mercado en 2026, mientras que se pronostica que la electrónica, los semiconductores y la fotónica crecerán a una CAGR del 6,71% hasta 2032.
- Por geografía, América del Norte tuvo una participación de mercado del 31,38% en 2026, mientras que se pronostica que Asia-Pacífico avanzará a una CAGR del 6,66% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Piedras Preciosas Sintéticas
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alternativa Ética y Sostenible a las Piedras Preciosas Extraídas | +1.3% | Global, con ganancias tempranas en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Acceso Rentable a Piedras Más Grandes y Consistentes | +1.2% | Global, más fuerte en Asia-Pacífico y mercados emergentes | Corto plazo (≤ 2 años) |
| Expansión de la Demanda Industrial, Óptica y de Instrumentos de Precisión | +1.0% | Global, particularmente Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Inspección de Calidad Habilitada por IA y Crecimiento Automatizado de Cristales | +0.7% | Global, concentrado en los centros de fabricación de Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Comercio Digital Rastreable y Distribución Directa al Consumidor | +0.6% | Global, con ganancias tempranas en América del Norte, Europa Occidental y ASEAN | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alternativa Ética y Sostenible a las Piedras Preciosas Extraídas
El posicionamiento ético se ha vuelto comercialmente importante más allá del marketing de productos convencional. SCS Global Services describe su marco SCS-007 como una certificación que cubre criterios ambientales, sociales y de gobernanza para diamantes cultivados en laboratorio[1]. Los productores que pueden acreditar el origen, la gestión química y las afirmaciones ambientales están mejor posicionados para apoyar relaciones premium con los clientes. Esto importa a medida que los minoristas y los consumidores buscan evidencia más clara detrás de las declaraciones de sostenibilidad. El comercio digital rastreable puede extender esta ventaja vinculando la identidad del producto con registros de respaldo a lo largo del proceso de venta. El mercado de piedras preciosas sintéticas, por lo tanto, otorga mayor valor a la documentación y la verificación creíble por terceros.
Acceso Rentable a Piedras Más Grandes y Consistentes
Los menores costos unitarios están ampliando el acceso a piedras más grandes y consistentes en las cadenas de suministro de joyería. Wuzhou, Guangxi, exportó CNY 270 millones (USD 37,5 millones) en piedras preciosas sintéticas de enero a septiembre de 2025, con exportaciones que aumentaron un 35% interanual. El clúster local incluía 957 empresas, lo que ofrece a los compradores una fuente concentrada para compras recurrentes y especificaciones variadas de piedras. El precio de insumos para esmeralda sintética en bruto de CNY 100 a CNY 200 (USD 14 a USD 28) por quilate apoya menores costos de fabricación de joyería. La consistencia en color y claridad puede reducir las tasas de rechazo durante el corte y la engaste. Estas condiciones están ampliando la base de compradores en India, el Sudeste Asiático y otros mercados de joyería sensibles al precio.
Expansión de la Demanda Industrial, Óptica y de Instrumentos de Precisión
La demanda industrial está expandiendo el papel del mercado de piedras preciosas sintéticas más allá de la joyería terminada. Los cristales sintéticos se utilizan en medios láser, rodamientos de precisión, ventanas ópticas, herramientas abrasivas, sustratos semiconductores y estructuras fotónicas. Element Six y Orbray anunciaron en junio de 2026 un proceso de fabricación reproducible para sustratos de diamante monocristalino a escala de obleas de 3 pulgadas, con el desarrollo de sustratos de 4 pulgadas en curso. Las empresas identificaron los componentes de radiofrecuencia para 6G, la electrónica de potencia, la gestión térmica y las tecnologías cuánticas como aplicaciones prospectivas para este material. Estas aplicaciones dependen de la pureza del material, el rendimiento térmico y la consistencia dimensional en lugar de la apariencia de piedra preciosa. El creciente papel técnico ofrece a los productores la oportunidad de equilibrar la demanda de joyería con contratos industriales de ciclo más largo.
Inspección de Calidad Habilitada por IA y Crecimiento Automatizado de Cristales
La automatización está mejorando la forma en que los productores desarrollan y evalúan los cristales sintéticos. Un estudio de Nature Communications de 2025 describió una plataforma multi-robot que combinaba manejo automatizado, retroalimentación espectroscópica en tiempo real y aprendizaje automático para optimizar las propiedades ópticas de nanocristales. Un estudio separado de 2025 introdujo CrystalFlow, un modelo diseñado para mejorar la eficiencia computacional de la generación de estructuras cristalinas. Estas herramientas pueden acortar los ciclos de desarrollo y ayudar a los productores a identificar composiciones viables más rápidamente. También pueden apoyar un control de calidad consistente a medida que aumentan las escalas de producción. Para el mercado de piedras preciosas sintéticas, el beneficio práctico es un vínculo más estrecho entre el control de procesos, el rendimiento del material y el rendimiento de producción.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Brecha de Percepción del Consumidor frente a las Piedras Preciosas Naturales | -0.8% | América del Norte y Europa Occidental, con repercusión en los segmentos premium de Asia-Pacífico | Mediano plazo (2-4 años) |
| Intensidad Energética y Presión por la Divulgación de Carbono | -0.5% | Global, particularmente los centros de fabricación de Asia-Pacífico que dependen de electricidad de red mixta | Largo plazo (≥ 4 años) |
| Certificación, Divulgación de Tratamientos y Fragmentación de la Procedencia | -0.4% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Brecha de Percepción del Consumidor frente a las Piedras Preciosas Naturales
Las percepciones de los consumidores continúan distinguiendo las piedras naturales de las alternativas sintéticas, particularmente en joyería de mayor precio. Esta distinción está estrechamente vinculada al valor de reventa esperado, la rareza, las prácticas de divulgación y la confianza del comprador en los registros del producto. Las descripciones claras del tratamiento, el origen y el crecimiento en laboratorio pueden reducir la incertidumbre en el punto de venta. Sin embargo, las prácticas inconsistentes de certificación y terminología entre mercados dificultan las comparaciones para los consumidores y minoristas. Esto crea una ventaja comercial para los productores que ofrecen documentación consistente y clasificación confiable. La aceptación de las piedras preciosas sintéticas en categorías premium puede seguir siendo lenta hasta que estas prácticas sean más ampliamente comprendidas.
Intensidad Energética y Presión por la Divulgación de Carbono
El uso de energía sigue siendo un desafío material para los productores que utilizan procesos de Deposición Química de Vapor (CVD) y Alta Presión Alta Temperatura (HPHT). Los resultados ambientales dependen del diseño del reactor, el tamaño de la piedra, la eficiencia operativa y la combinación de electricidad local. Pandora declara que sus proveedores de diamantes cultivados en laboratorio están obligados a utilizar electricidad 100% renovable. La empresa también introdujo etiquetas de huella de carbono para sus diamantes cultivados en laboratorio en 2025[2]. Estas acciones aumentan la importancia de las fuentes de energía verificables y la información ambiental a nivel de producto. Los productores que dependen de redes mixtas o con alta intensidad de carbono pueden enfrentar mayores costos de cumplimiento y mayor escrutinio por parte de las marcas premium.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: El Rubí Lidera los Ingresos Mientras que la Esmeralda Apoya un Crecimiento Más Rápido
El rubí representó el 26,63% de la participación del mercado de piedras preciosas sintéticas en 2026. Su posición refleja la demanda de joyería fina y su papel en instrumentos de precisión, medios de ganancia láser, rodamientos de movimiento de relojes y calibres ópticos. Esta combinación reduce la dependencia de una sola categoría de consumo, mientras que la espinela, la alejandrita sintética, la moissanita y las variantes de carburo de silicio sirven a nichos industriales especializados y de joyería más pequeños. Su presencia combinada amplía el portafolio disponible. El rubí sigue siendo el tipo principal por ingresos porque sus usos técnicos y decorativos están ambos establecidos.
Se proyecta que la esmeralda sea el tipo de más rápido crecimiento con una CAGR del 6,32% hasta 2032. BIRON declara que su proceso hidrotermal produce esmeraldas cultivadas en laboratorio con características de color modeladas en las esmeraldas colombianas. La síntesis controlada permite a las marcas y joyeros especificar el color y la claridad de manera más consistente que las condiciones de suministro natural variable. Los precios accesibles, la certificación y la calidad repetible apoyan las colecciones de piedras de colores de marca y la adopción por parte de joyeros finos que históricamente se centraron en piedras extraídas. El mercado de piedras preciosas sintéticas puede utilizar estas características para atender tanto la demanda de joyería premium como la más accesible.


Por Forma: Las Piedras Terminadas Lideran Mientras que los Cristales y Boules Ganan Demanda Técnica
Las piedras cortadas y pulidas representaron el 47,57% del mercado de piedras preciosas sintéticas en 2026. Las cadenas de suministro de joyería minorista requieren piedras listas para engastar para marcas de lujo, joyeros independientes y vendedores directos al consumidor, lo que convierte a las piedras terminadas en el mayor flujo de ingresos. Las piedras en bruto y sin trabajar apoyan a los mayoristas intermediarios y procesadores industriales. Los elementos ópticos especiales y los materiales unidos con cerámica generan contribuciones de ingresos menores, pero sirven a la fabricación de precisión, la defensa y la adquisición de herramientas abrasivas. Esta combinación mantiene un gran papel comercial para las piedras terminadas.
Se proyecta que los cristales y boules crezcan a una CAGR del 6,45% hasta 2032. Los clientes de semiconductores y fotónica cada vez más obtienen material de sustrato directamente de los cultivadores de cristales en lugar de a través de canales de lapidaria. Los procesos Czochralski y Kyropoulos siguen siendo relevantes para producir boules de zafiro de gran diámetro utilizados en LED y obleas de semiconductores. Element Six y Orbray informaron avances hacia sustratos de diamante monocristalino a mayor escala de obleas en junio de 2026. Esto apoya el camino comercial desde la producción de boules hasta la conversión de obleas, haciendo que esta forma sea cada vez más importante en el mercado de piedras preciosas sintéticas.
Por Aplicación: La Joyería Ocupa la Mayor Posición Mientras que la Electrónica Avanza
La joyería representó el 58,11% de los ingresos del mercado de piedras preciosas sintéticas en 2026. Las compras en América del Norte y la adopción entre compradores más jóvenes en Asia-Pacífico apoyan esta posición. La accesibilidad de precios amplía el grupo de compradores de joyería al que se puede llegar. Las piedras terminadas se utilizan en anillos de compromiso, joyería de moda y colecciones de piedras de colores, mientras que el color, el corte y la claridad confiables ayudan a los minoristas a gestionar los surtidos. La joyería, por lo tanto, sigue siendo la aplicación más grande incluso a medida que se expanden los usos industriales.
Se proyecta que la electrónica, los semiconductores y la fotónica registren la CAGR de aplicación más alta del 6,71% hasta 2032. El conjunto de aplicaciones incluye obleas de diamante para electrónica de potencia, sustratos de zafiro para chips LED y de radiofrecuencia, ventanas ópticas y estructuras fotónicas cuánticas. Un artículo de 2026 reportó nanovigas de diamante con centros de vacancia de estaño en guías de onda de óxido de aluminio para aplicaciones de chips fotónicos cuánticos escalables. Los rodamientos de precisión, los componentes láser y las ventanas ópticas siguen siendo usos relacionados importantes con adquisiciones vinculadas a la fabricación, la aeroespacial y la investigación. Esta demanda le da al mercado de piedras preciosas sintéticas un conjunto más amplio de usuarios finales.
Análisis Geográfico
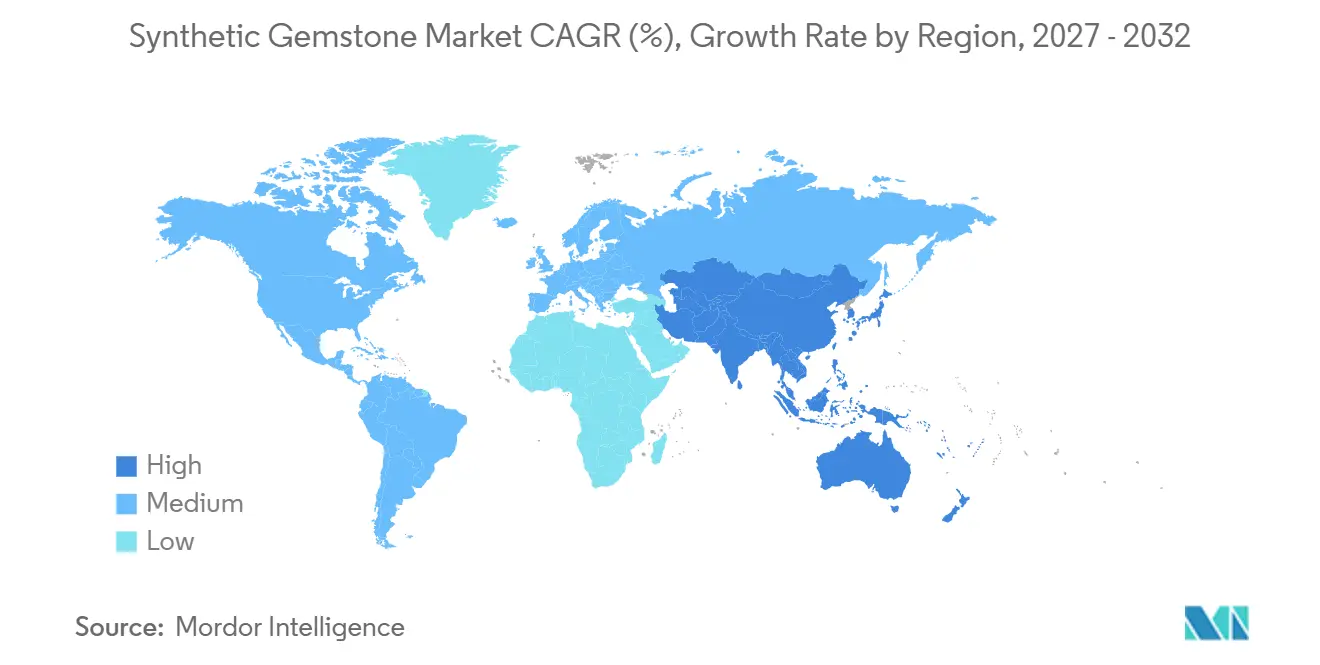
América del Norte representó el 31,38% de la participación del mercado de piedras preciosas sintéticas en 2026. Estados Unidos sirvió como el principal centro regional para el consumo y la producción de piedras terminadas de alto valor y material en bruto especializado. Los productores y distribuidores abastecen a los centros globales de corte y pulido, los canales de joyería domésticos y los compradores orientados a la industria y la tecnología. La divulgación clara del producto y la clasificación siguen siendo importantes para los minoristas que atienden a clientes premium.
Se proyecta que Asia-Pacífico crezca a una CAGR del 6,66% hasta 2032. Wuzhou, Guangxi, exportó CNY 270 millones (~USD 37,5 millones) en piedras preciosas sintéticas durante los primeros nueve meses de 2025. Tailandia y Malasia representaron el 20% del valor de exportación del clúster en el mismo período. China, Japón, India, Corea del Sur y los países de la ASEAN combinan capacidad de fabricación con una creciente demanda de consumidores e industrial. La base de corte y pulido de India apoya la demanda de material en bruto sintético.
Europa apoya la demanda de joyería de lujo, instrumentos de precisión, componentes ópticos y fabricación avanzada. Alemania, Francia, Italia, el Reino Unido y los países nórdicos representan mercados clave para joyería terminada y materiales técnicos. América del Sur es un mercado final más pequeño con canales de venta minorista en línea en crecimiento, abastecido en gran medida desde Asia-Pacífico. En Oriente Medio y África, los Emiratos Árabes Unidos sirven como centro para el comercio minorista de lujo y la reexportación, mientras que Sudáfrica utiliza alternativas sintéticas en aplicaciones abrasivas e industriales. Estas regiones proporcionan al mercado de piedras preciosas sintéticas canales para ventas de lujo, comercio e industriales.

Panorama Competitivo
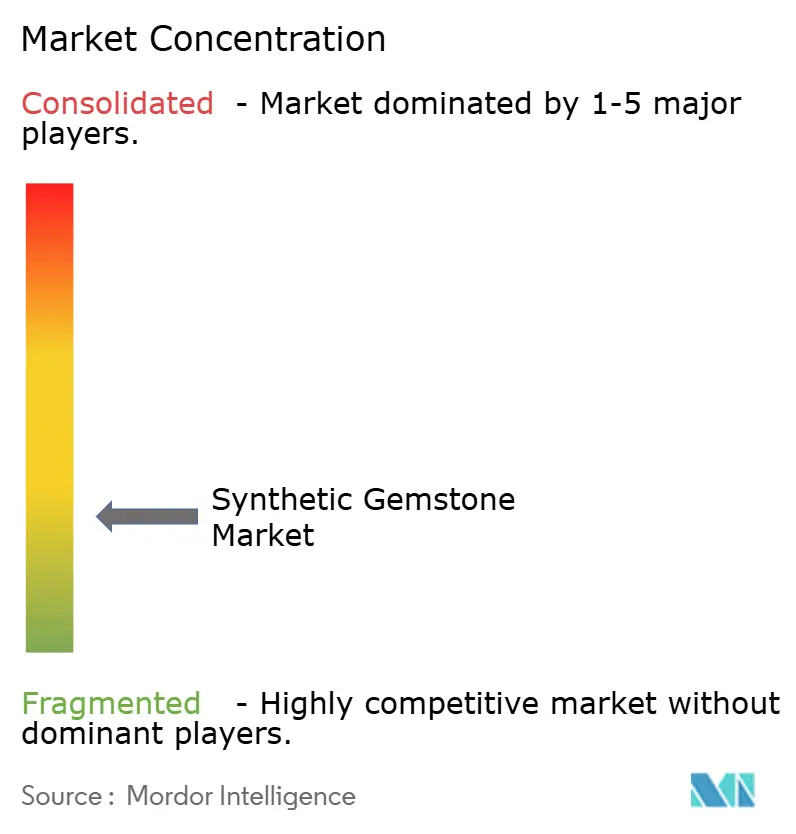
El mercado de piedras preciosas sintéticas está fragmentado. Element Six y Diamond Foundry se diferencian por su experiencia en la producción de diamantes CVD para aplicaciones técnicas y de joyería. En junio de 2026, Element Six y Orbray anunciaron un proceso reproducible para sustratos de diamante monocristalino a escala de obleas de 3 pulgadas. Este desarrollo ilustra la importancia del control de procesos, la experiencia en materiales y los activos de fabricación de alto costo.
Los productores chinos, incluidos Henan Huanghe Whirlwind y los fabricantes en Wuzhou, compiten a través de la escala y la eficiencia de costos. Las 957 empresas del clúster de Wuzhou y el crecimiento de las exportaciones en 2025 ilustran la profundidad de su base de suministro. Laboratorios de nicho como BIRON, Chatham, ALTR y TAIRUS compiten en marca, diseño y capacidades de química de color. El posicionamiento de esmeralda hidrotermal de BIRON enfatiza características de color controladas en lugar del volumen de producción. El mercado, por lo tanto, contiene tanto proveedores de alto volumen como productores especializados.
Las oportunidades permanecen en pureza de grado semiconductor, cristales a escala de obleas y registros de productos autenticados para canales de lujo. IIa Technologies atiende las aplicaciones de joyería, semiconductores, láser y computación cuántica con diamantes CVD de alta pureza Tipo IIa. Sumitomo Electric Industries, KYOCERA y Saint-Gobain participan en aplicaciones de diamante premium, industriales y de óptica de precisión. Los productores establecidos están posicionados para atender aplicaciones con largos ciclos de calificación y exigentes requisitos de rendimiento. Los productores más pequeños pueden enfrentar desafíos donde los clientes requieren documentación rastreable, clasificación establecida y especificaciones repetibles.
Líderes de la Industria de Piedras Preciosas Sintéticas
-
Element Six (UK) Ltd.
-
Henan Huanghe Whirlwind CO.,Ltd.
-
Sumitomo Electric Industries, Ltd.
-
KYOCERA Corporation
-
Swarovski
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Element Six y Orbray anunciaron un proceso de fabricación reproducible para sustratos de diamante monocristalino a escala de obleas de 3 pulgadas en la instalación CVD de Element Six en Gresham, Oregón. El desarrollo de sustratos de 4 pulgadas está en curso, y las obleas de unión térmica de 2 pulgadas están entrando en la rampa de producción final. Las aplicaciones previstas incluyen componentes de radiofrecuencia para 6G, electrónica de potencia, gestión térmica y tecnologías cuánticas.
- Mayo de 2026: El Instituto Gemológico de América (GIA) adquirió una participación accionaria del 30% en Tracr, la plataforma de procedencia de diamantes en cadena de bloques de De Beers, convirtiéndola en una infraestructura de transparencia independiente para toda la industria. La asociación combina la experiencia de clasificación e identificación del GIA con los registros de procedencia en cadena de bloques de Tracr, estableciendo una identidad verificable de piedra preciosa sintética desde la fuente hasta el consumidor a escala global. Este desarrollo tiene implicaciones materiales para los estándares de divulgación de piedras cultivadas en laboratorio y los requisitos de acceso al mercado premium.


Alcance del Informe Global del Mercado de Piedras Preciosas Sintéticas
Una piedra preciosa sintética es una piedra fabricada por el hombre y cultivada en un laboratorio que comparte la misma composición química, estructura cristalina y propiedades físicas y ópticas que su contraparte natural. A diferencia de las piedras preciosas que se forman de manera natural, que se forman durante millones de años bajo condiciones geológicas específicas, las piedras preciosas sintéticas se producen en entornos de laboratorio controlados en un período de tiempo significativamente más corto.
El mercado de piedras preciosas sintéticas está segmentado por tipo, forma, aplicación y geografía. Por tipo, el mercado está segmentado en rubí, esmeralda, espinela y otros tipos. Por forma, el mercado está segmentado en piedras en bruto y sin trabajar, piedras cortadas y pulidas, cristales y boules, y otras formas. Por aplicación, el mercado está segmentado en joyería, instrumentos, abrasivos industriales y herramientas de corte, electrónica, semiconductores, fotónica y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para piedras preciosas sintéticas en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Rubí |
| Esmeralda |
| Espinela |
| Otros Tipos |
| Piedras en Bruto y sin Trabajar |
| Piedras Cortadas y Pulidas |
| Cristales y Boules |
| Otras Formas |
| Joyería |
| Instrumentos |
| Abrasivos Industriales y Herramientas de Corte |
| Electrónica, Semiconductores y Fotónica |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo | Rubí | |
| Esmeralda | ||
| Espinela | ||
| Otros Tipos | ||
| Por Forma | Piedras en Bruto y sin Trabajar | |
| Piedras Cortadas y Pulidas | ||
| Cristales y Boules | ||
| Otras Formas | ||
| Por Aplicación | Joyería | |
| Instrumentos | ||
| Abrasivos Industriales y Herramientas de Corte | ||
| Electrónica, Semiconductores y Fotónica | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Piedras Preciosas Sintéticas?
El tamaño del Mercado de Piedras Preciosas Sintéticas fue valorado en 15,52 mil millones de USD en 2026 y se estima que crecerá desde 16,41 mil millones de USD en 2027 hasta alcanzar 21,73 mil millones de USD en 2032, a una CAGR del 5,77% durante el período de pronóstico (2027-2032).
¿Qué tipo se pronostica que crecerá más rápido?
Se proyecta que la esmeralda registre el crecimiento de tipo más rápido con una CAGR del 6,32% hasta 2032.
¿Qué aplicación impulsa la demanda de piedras preciosas sintéticas?
La joyería representó el 58,11% de los ingresos en 2026, convirtiéndola en la aplicación más grande.
¿Qué región se pronostica que crecerá más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 6,66% para 2032.


 Sus datos están seguros y nunca se venden ni se comparten.
