
Taille et Part du Marché des Pierres Précieuses Synthétiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 16.41 Milliards de dollars |
| Taille du Marché (2032) | 21.73 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.77 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
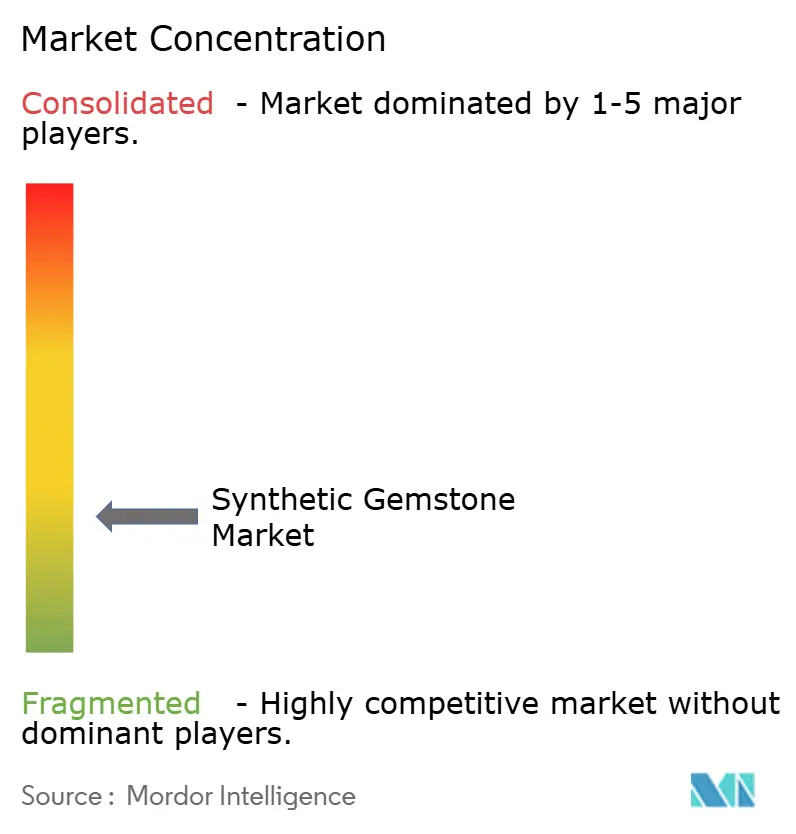
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Pierres Précieuses Synthétiques par Mordor Intelligence
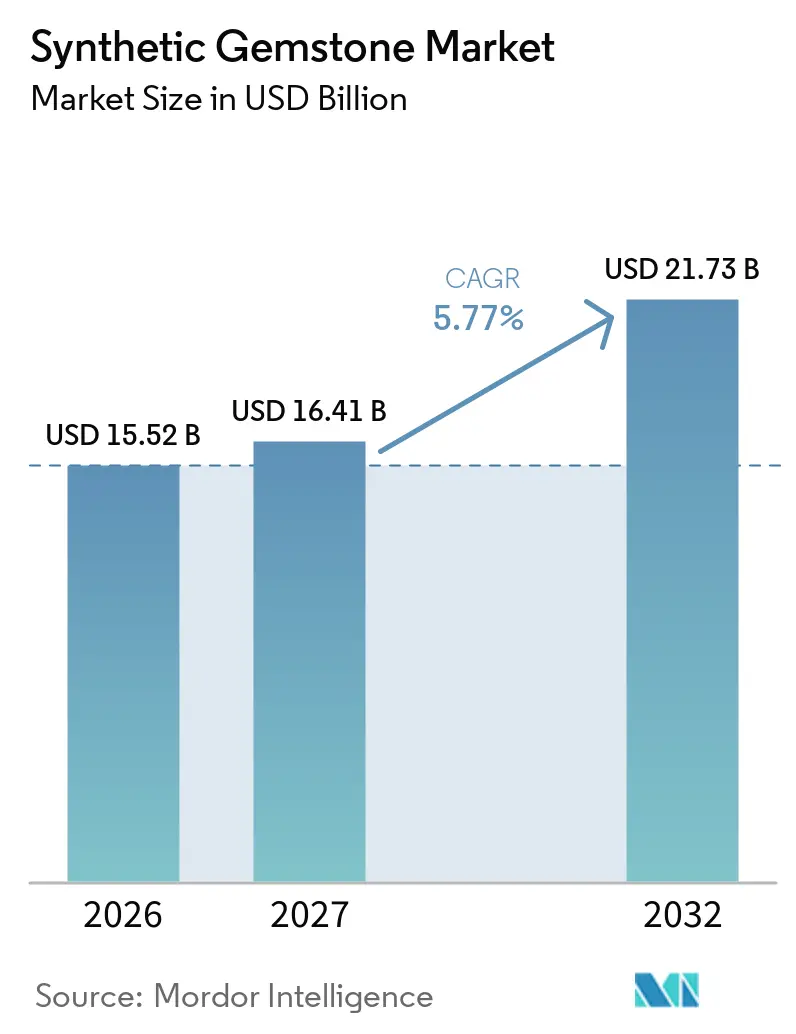
La taille du marché des pierres précieuses synthétiques était évaluée à 15,52 milliards USD en 2026 et devrait croître de 16,41 milliards USD en 2027 pour atteindre 21,73 milliards USD d'ici 2032, à un CAGR de 5,77 % durant la période de prévision (2027-2032). La demande ne se limite plus aux pierres décoratives, les producteurs servant également les applications en électronique, optique, instruments de précision et technologies quantiques. La bijouterie reste la base commerciale, tandis que les usages techniques offrent au marché des pierres précieuses synthétiques une source de demande supplémentaire moins dépendante des achats des consommateurs. La provenance, la divulgation environnementale et la classification fiable deviennent des exigences importantes pour les circuits de vente premium. La production rentable en Asie-Pacifique élargit l'accès aux pierres de couleur et soutient les échanges avec les centres de fabrication de bijoux. La concurrence combine donc l'échelle, la maîtrise des procédés et la capacité à fournir une qualité de matériaux constante.
Points Clés du Rapport
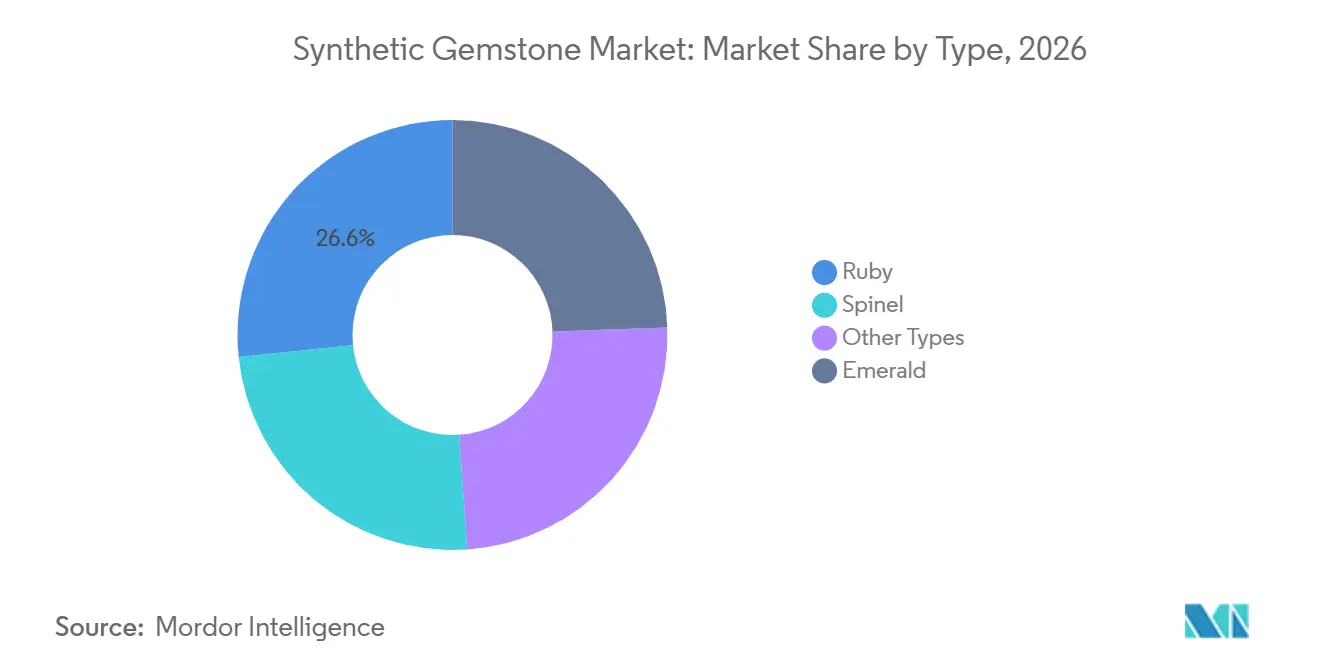
- Par type, le rubis a dominé avec une part de marché de 26,63 % en 2026, tandis que l'émeraude devrait progresser à un CAGR de 6,32 % jusqu'en 2032.
- Par forme, les pierres taillées et polies détenaient 47,57 % de la part du marché des pierres précieuses synthétiques en 2026, tandis que les cristaux et boules devraient progresser à un CAGR de 6,45 % jusqu'en 2032.
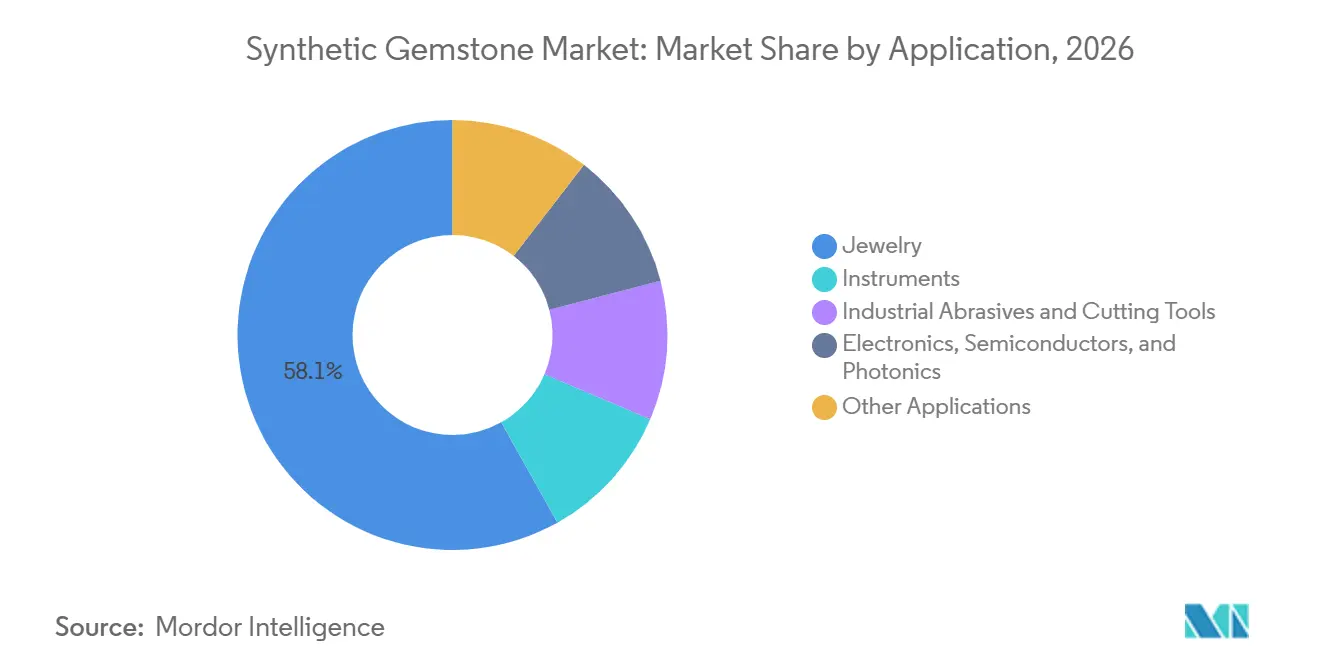
- Par application, la bijouterie représentait 58,11 % de la part de marché en 2026, tandis que l'électronique, les semi-conducteurs et la photonique devraient croître à un CAGR de 6,71 % jusqu'en 2032.
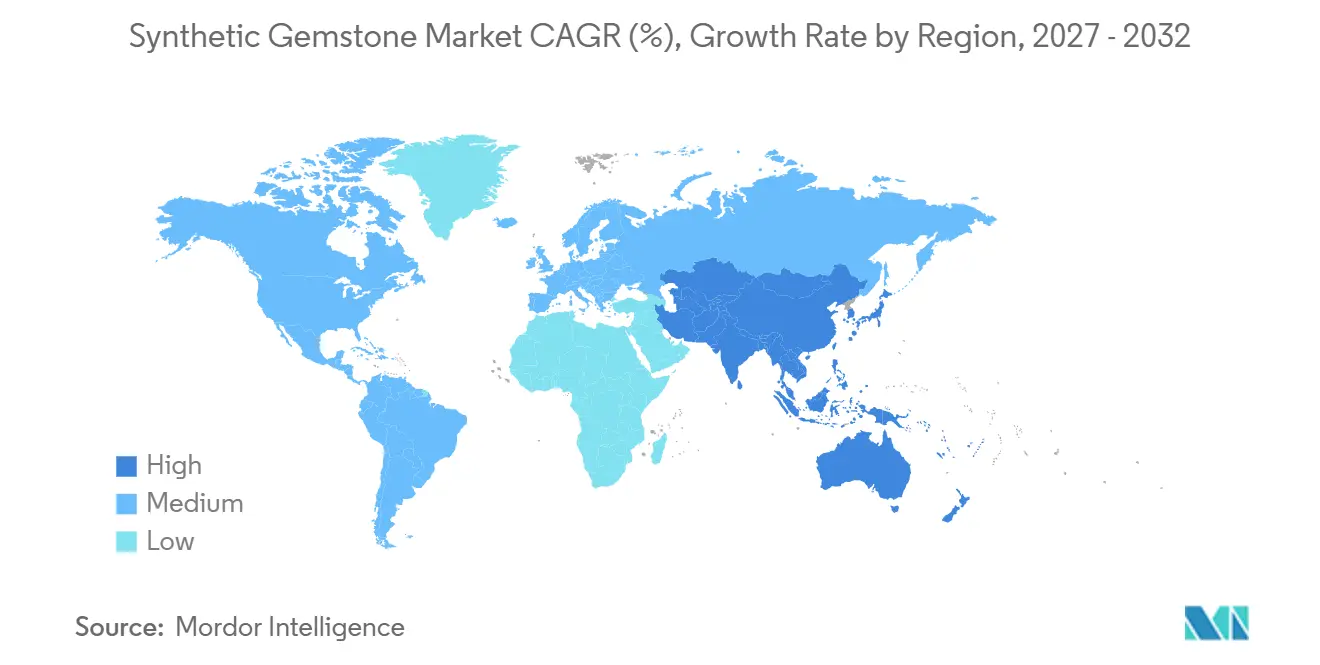
- Par géographie, l'Amérique du Nord détenait 31,38 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 6,66 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Perspectives du Marché Mondial des Pierres Précieuses Synthétiques
Analyse de l'Impact des Facteurs Moteurs*
| Facteurs Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Alternative Éthique et Durable aux Pierres Précieuses Extraites | +1.3% | Mondial, avec des gains précoces en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Accès Rentable à des Pierres Plus Grandes et Plus Homogènes | +1.2% | Mondial, plus fort en Asie-Pacifique et dans les marchés émergents | Court terme (≤ 2 ans) |
| Expansion de la Demande Industrielle, Optique et en Instruments de Précision | +1.0% | Mondial, particulièrement en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Inspection Qualité Assistée par l'IA et Croissance Cristalline Automatisée | +0.7% | Mondial, concentré dans les pôles de fabrication d'Asie-Pacifique et d'Amérique du Nord | Moyen terme (2-4 ans) |
| Commerce Numérique Traçable et Distribution Directe au Consommateur | +0.6% | Mondial, avec des gains précoces en Amérique du Nord, en Europe occidentale et en ASEAN | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Alternative Éthique et Durable aux Pierres Précieuses Extraites
Le positionnement éthique est devenu commercialement important au-delà du marketing produit conventionnel. SCS Global Services décrit son cadre SCS-007 comme une certification couvrant les critères environnementaux, sociaux et de gouvernance pour les diamants cultivés en laboratoire[1]. Les producteurs capables de justifier l'origine, la gestion chimique et les déclarations environnementales sont mieux positionnés pour entretenir des relations premium avec leurs clients. Cela est d'autant plus important que les détaillants et les consommateurs recherchent des preuves plus claires derrière les déclarations de durabilité. Le commerce numérique traçable peut étendre cet avantage en reliant l'identité du produit aux documents justificatifs tout au long du processus de vente. Le marché des pierres précieuses synthétiques accorde donc une plus grande valeur à la documentation et à la vérification crédible par des tiers.
Accès Rentable à des Pierres Plus Grandes et Plus Homogènes
La baisse des coûts unitaires élargit l'accès à des pierres plus grandes et plus homogènes dans les chaînes d'approvisionnement de la bijouterie. Wuzhou, dans le Guangxi, a exporté 270 millions CNY (37,5 millions USD) de pierres précieuses synthétiques de janvier à septembre 2025, avec des exportations en hausse de 35 % d'une année sur l'autre. Le cluster local comptait 957 entreprises, offrant aux acheteurs une source concentrée pour des achats récurrents et des spécifications variées de pierres. Le prix des intrants pour l'émeraude synthétique brute, compris entre 100 et 200 CNY (14 à 28 USD) par carat, soutient la réduction des coûts de fabrication de bijoux. La constance de la couleur et de la clarté peut réduire les taux de rejet lors de la taille et de la sertissure. Ces conditions élargissent la base d'acheteurs en Inde, en Asie du Sud-Est et dans d'autres marchés de bijouterie sensibles aux prix.
Expansion de la Demande Industrielle, Optique et en Instruments de Précision
La demande industrielle élargit le rôle du marché des pierres précieuses synthétiques au-delà de la bijouterie finie. Les cristaux synthétiques sont utilisés dans les milieux laser, les roulements de précision, les fenêtres optiques, les outils abrasifs, les substrats semi-conducteurs et les structures photoniques. Element Six et Orbray ont annoncé en juin 2026 un procédé de fabrication reproductible pour des substrats de diamant monocristallin à l'échelle de plaquettes de 3 pouces, avec le développement de substrats de 4 pouces en cours. Les entreprises ont identifié les composants radiofréquences 6G, l'électronique de puissance, la gestion thermique et les technologies quantiques comme applications prospectives pour ce matériau. Ces applications dépendent de la pureté du matériau, des performances thermiques et de la cohérence dimensionnelle plutôt que de l'apparence des pierres précieuses. Le rôle technique croissant offre aux producteurs la possibilité d'équilibrer la demande en bijouterie avec des contrats industriels à cycle plus long.
Inspection Qualité Assistée par l'IA et Croissance Cristalline Automatisée
L'automatisation améliore la façon dont les producteurs développent et évaluent les cristaux synthétiques. Une étude publiée en 2025 dans Nature Communications a décrit une plateforme multi-robots combinant une manipulation automatisée, un retour spectroscopique en temps réel et l'apprentissage automatique pour optimiser les propriétés optiques des nanocristaux. Une étude distincte de 2025 a présenté CrystalFlow, un modèle conçu pour améliorer l'efficacité computationnelle de la génération de structures cristallines. Ces outils peuvent raccourcir les cycles de développement et aider les producteurs à identifier plus rapidement des compositions viables. Ils peuvent également soutenir un contrôle qualité constant à mesure que les volumes de production augmentent. Pour le marché des pierres précieuses synthétiques, l'avantage pratique est un lien plus étroit entre le contrôle des procédés, les performances des matériaux et le rendement de production.
Analyse de l'Impact des Facteurs Limitants*
| Facteurs Limitants | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Écart de Perception des Consommateurs par Rapport aux Pierres Précieuses Naturelles | -0.8% | Amérique du Nord et Europe occidentale, avec des répercussions sur les segments premium d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Intensité Énergétique et Pression liée à la Divulgation Carbone | -0.5% | Mondial, particulièrement les pôles de fabrication d'Asie-Pacifique qui dépendent d'une électricité issue d'un réseau mixte | Long terme (≥ 4 ans) |
| Fragmentation de la Certification, de la Divulgation des Traitements et de la Provenance | -0.4% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Écart de Perception des Consommateurs par Rapport aux Pierres Précieuses Naturelles
Les perceptions des consommateurs continuent de distinguer les pierres naturelles des alternatives synthétiques, en particulier dans la bijouterie haut de gamme. Cette distinction est étroitement liée à la valeur de revente attendue, à la rareté, aux pratiques de divulgation et à la confiance des acheteurs dans les dossiers produits. Des descriptions claires du traitement, de l'origine et de la croissance en laboratoire peuvent réduire l'incertitude au point de vente. Cependant, les pratiques de certification et de terminologie incohérentes d'un marché à l'autre rendent les comparaisons difficiles pour les consommateurs et les détaillants. Cela crée un avantage commercial pour les producteurs qui offrent une documentation cohérente et une classification fiable. L'acceptation des pierres précieuses synthétiques dans les catégories premium pourrait rester lente jusqu'à ce que ces pratiques soient plus largement comprises.
Intensité Énergétique et Pression liée à la Divulgation Carbone
La consommation d'énergie reste un défi matériel pour les producteurs utilisant les procédés de Dépôt Chimique en Phase Vapeur (CVD) et Haute Pression Haute Température (HPHT). Les résultats environnementaux dépendent de la conception du réacteur, de la taille des pierres, de l'efficacité opérationnelle et du mix électrique local. Pandora déclare que ses fournisseurs de diamants cultivés en laboratoire sont tenus d'utiliser 100 % d'électricité renouvelable. L'entreprise a également introduit des étiquettes d'empreinte carbone pour ses diamants cultivés en laboratoire en 2025[2]. Ces actions accroissent l'importance des sources d'énergie vérifiables et des informations environnementales au niveau du produit. Les producteurs qui dépendent de réseaux mixtes ou à forte intensité carbone peuvent faire face à des coûts de conformité plus élevés et à un examen plus rigoureux de la part des marques premium.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type : Le Rubis Domine les Revenus Tandis que l'Émeraude Soutient une Croissance Plus Rapide
Le rubis détenait 26,63 % de la part du marché des pierres précieuses synthétiques en 2026. Sa position reflète la demande en bijouterie fine et son rôle dans les instruments de précision, les milieux de gain laser, les roulements de mouvements horlogers et les jauges optiques. Ce mix réduit la dépendance à une seule catégorie de consommateurs, tandis que le spinelle, l'alexandrite synthétique, la moissanite et les variantes de carbure de silicium servent des niches industrielles spécialisées et de bijouterie plus restreintes. Leur présence combinée élargit le portefeuille disponible. Le rubis reste le principal type par revenu car ses usages techniques et décoratifs sont tous deux établis.
L'émeraude devrait être le type à la croissance la plus rapide avec un CAGR de 6,32 % jusqu'en 2032. BIRON indique que son procédé hydrothermal produit des émeraudes cultivées en laboratoire avec des caractéristiques de couleur modélisées sur les émeraudes colombiennes. La synthèse contrôlée permet aux marques et aux joailliers de spécifier la couleur et la clarté de manière plus cohérente que les conditions d'approvisionnement naturel variables. Des prix accessibles, la certification et une qualité reproductible soutiennent les collections de pierres de couleur de marque et l'adoption par les joailliers de luxe qui se concentraient historiquement sur les pierres extraites. Le marché des pierres précieuses synthétiques peut utiliser ces caractéristiques pour répondre à la fois à la demande de bijouterie premium et plus accessible.

Par Forme : Les Pierres Finies Dominent Tandis que les Cristaux et Boules Gagnent en Demande Technique
Les pierres taillées et polies représentaient 47,57 % du marché des pierres précieuses synthétiques en 2026. Les chaînes d'approvisionnement de la bijouterie au détail nécessitent des pierres prêtes à sertir pour les marques de luxe, les joailliers indépendants et les vendeurs directs aux consommateurs, faisant des pierres finies le principal flux de revenus. Les pierres brutes et non travaillées soutiennent les grossistes en amont et les transformateurs industriels. Les éléments optiques de spécialité et les matériaux liés à la céramique génèrent des contributions de revenus plus modestes mais servent la fabrication de précision, la défense et l'approvisionnement en outils abrasifs. Ce mix maintient un rôle commercial important pour les pierres finies.
Les cristaux et boules devraient croître à un CAGR de 6,45 % jusqu'en 2032. Les clients des secteurs des semi-conducteurs et de la photonique s'approvisionnent de plus en plus en matériaux de substrat directement auprès des producteurs de cristaux plutôt que par les circuits lapidaires. Les procédés Czochralski et Kyropoulos restent pertinents pour la production de boules de saphir de grand diamètre utilisées dans les LED et les plaquettes semi-conductrices. Element Six et Orbray ont signalé des progrès vers des substrats de diamant monocristallin à plus grande échelle de plaquettes en juin 2026. Cela soutient la voie commerciale de la production de boules à la conversion en plaquettes, rendant cette forme de plus en plus importante sur le marché des pierres précieuses synthétiques.
Par Application : La Bijouterie Occupe la Position la Plus Large Tandis que l'Électronique Progresse
La bijouterie représentait 58,11 % des revenus du marché des pierres précieuses synthétiques en 2026. Les achats en Amérique du Nord et l'adoption par les jeunes acheteurs en Asie-Pacifique soutiennent cette position. L'accessibilité des prix élargit le groupe d'acheteurs de bijoux adressable. Les pierres finies sont utilisées dans les bagues de fiançailles, la bijouterie de mode et les collections de pierres de couleur, tandis que la couleur, la taille et la clarté fiables aident les détaillants à gérer leurs assortiments. La bijouterie reste donc la plus grande application même si les usages industriels se développent.
L'électronique, les semi-conducteurs et la photonique devraient enregistrer le CAGR d'application le plus élevé à 6,71 % jusqu'en 2032. L'ensemble d'applications comprend les plaquettes de diamant pour l'électronique de puissance, les substrats de saphir pour les puces LED et radiofréquences, les fenêtres optiques et les structures photoniques quantiques. Un article de 2026 a rapporté des nanopoutres de diamant avec des centres à lacune d'étain sur des guides d'ondes en oxyde d'aluminium pour des applications de puces photoniques quantiques évolutives. Les roulements de précision, les composants laser et les fenêtres optiques restent des usages connexes importants avec des achats liés à la fabrication, à l'aérospatiale et à la recherche. Cette demande offre au marché des pierres précieuses synthétiques un ensemble plus large d'utilisateurs finaux.
Analyse Géographique
L'Amérique du Nord représentait 31,38 % de la part du marché des pierres précieuses synthétiques en 2026. Les États-Unis ont servi de principal centre régional pour la consommation et la production de pierres finies de haute valeur et de brut de spécialité. Les producteurs et distributeurs approvisionnent les pôles mondiaux de taille et de polissage, les circuits de bijouterie nationaux, ainsi que les acheteurs industriels et orientés vers la technologie. Une divulgation claire des produits et une classification fiable restent importantes pour les détaillants servant des clients premium.
L'Asie-Pacifique devrait croître à un CAGR de 6,66 % jusqu'en 2032. Wuzhou, dans le Guangxi, a exporté 270 millions CNY (~37,5 millions USD) de pierres précieuses synthétiques durant les neuf premiers mois de 2025. La Thaïlande et la Malaisie représentaient 20 % de la valeur des exportations du cluster durant la même période. La Chine, le Japon, l'Inde, la Corée du Sud et les pays de l'ASEAN combinent capacité de fabrication et demande croissante des consommateurs et de l'industrie. La base de taille et de polissage de l'Inde soutient la demande de brut synthétique.
L'Europe soutient la demande en bijouterie de luxe, instruments de précision, composants optiques et fabrication avancée. L'Allemagne, la France, l'Italie, le Royaume-Uni et les pays nordiques représentent des marchés clés pour la bijouterie finie et les matériaux techniques. L'Amérique du Sud est un marché final plus modeste avec des circuits de vente en ligne en croissance, largement approvisionnés depuis l'Asie-Pacifique. Au Moyen-Orient et en Afrique, les Émirats arabes unis servent de pôle pour la vente au détail de luxe et la réexportation, tandis que l'Afrique du Sud utilise des alternatives synthétiques dans les applications abrasives et industrielles. Ces régions offrent au marché des pierres précieuses synthétiques des circuits pour les ventes de luxe, commerciales et industrielles.
Paysage Concurrentiel
Le marché des pierres précieuses synthétiques est fragmenté. Element Six et Diamond Foundry se différencient par leur expérience dans la production de diamants CVD pour les applications techniques et de bijouterie. En juin 2026, Element Six et Orbray ont annoncé un procédé reproductible pour des substrats de diamant monocristallin à l'échelle de plaquettes de 3 pouces. Ce développement illustre l'importance du contrôle des procédés, de l'expertise en matériaux et des actifs de fabrication à coût élevé.
Les producteurs chinois, notamment Henan Huanghe Whirlwind et les fabricants de Wuzhou, se font concurrence par l'échelle et l'efficacité des coûts. Les 957 entreprises du cluster de Wuzhou et la croissance des exportations en 2025 illustrent la profondeur de sa base d'approvisionnement. Des laboratoires de niche tels que BIRON, Chatham, ALTR et TAIRUS se font concurrence sur la marque, le design et les capacités en chimie des couleurs. Le positionnement de BIRON sur l'émeraude hydrothermale met l'accent sur des caractéristiques de couleur contrôlées plutôt que sur le volume de production. Le marché contient donc à la fois des fournisseurs à haute production et des producteurs spécialisés.
Des opportunités subsistent dans la pureté de qualité semi-conducteur, les cristaux à l'échelle de plaquettes et les dossiers produits authentifiés pour les circuits de luxe. IIa Technologies sert les applications de bijouterie, semi-conducteurs, laser et informatique quantique avec des diamants CVD de type IIa à haute pureté. Sumitomo Electric Industries, KYOCERA et Saint-Gobain participent aux applications premium de diamant, industrielles et d'optique de précision. Les producteurs établis sont positionnés pour servir les applications avec de longs cycles de qualification et des exigences de performance élevées. Les producteurs plus petits peuvent faire face à des défis lorsque les clients exigent une documentation traçable, une classification établie et des spécifications reproductibles.
Leaders du Secteur des Pierres Précieuses Synthétiques
-
Element Six (UK) Ltd.
-
Henan Huanghe Whirlwind CO.,Ltd.
-
Sumitomo Electric Industries, Ltd.
-
KYOCERA Corporation
-
Swarovski
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Juin 2026 : Element Six et Orbray ont annoncé un procédé de fabrication reproductible pour des substrats de diamant monocristallin à l'échelle de plaquettes de 3 pouces dans l'installation CVD d'Element Six à Gresham, Oregon. Le développement de substrats de 4 pouces est en cours, et les plaquettes de liaison thermique de 2 pouces entrent dans la phase finale de montée en production. Les applications prévues comprennent les composants radiofréquences 6G, l'électronique de puissance, la gestion thermique et les technologies quantiques.
- Mai 2026 : L'Institut Gemmologique d'Amérique (GIA) a acquis une participation de 30 % dans Tracr, la plateforme de provenance des diamants par blockchain de De Beers, la transformant en une infrastructure de transparence indépendante à l'échelle de l'industrie. Le partenariat combine l'expertise de classification et d'identification du GIA avec les enregistrements de provenance blockchain de Tracr, établissant une identité de pierre précieuse synthétique vérifiable de la source au consommateur à l'échelle mondiale. Ce développement a des implications matérielles pour les normes de divulgation des pierres cultivées en laboratoire et les exigences d'accès au marché premium.
Périmètre du Rapport sur le Marché Mondial des Pierres Précieuses Synthétiques
Une pierre précieuse synthétique est une pierre fabriquée par l'homme, cultivée en laboratoire, qui partage la même composition chimique, la même structure cristalline et les mêmes propriétés physiques et optiques que son homologue naturelle. Contrairement aux pierres précieuses naturelles, qui se forment sur des millions d'années dans des conditions géologiques spécifiques, les pierres précieuses synthétiques sont produites dans des environnements de laboratoire contrôlés dans un délai nettement plus court.
Le marché des pierres précieuses synthétiques est segmenté par type, forme, application et géographie. Par type, le marché est segmenté en rubis, émeraude, spinelle et autres types. Par forme, le marché est segmenté en pierres brutes et non travaillées, pierres taillées et polies, cristaux et boules, et autres formes. Par application, le marché est segmenté en bijouterie, instruments, abrasifs industriels et outils de coupe, électronique, semi-conducteurs, photonique et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les pierres précieuses synthétiques dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Rubis |
| Émeraude |
| Spinelle |
| Autres Types |
| Pierres Brutes et Non Travaillées |
| Pierres Taillées et Polies |
| Cristaux et Boules |
| Autres Formes |
| Bijouterie |
| Instruments |
| Abrasifs Industriels et Outils de Coupe |
| Électronique, Semi-conducteurs et Photonique |
| Autres Applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type | Rubis | |
| Émeraude | ||
| Spinelle | ||
| Autres Types | ||
| Par Forme | Pierres Brutes et Non Travaillées | |
| Pierres Taillées et Polies | ||
| Cristaux et Boules | ||
| Autres Formes | ||
| Par Application | Bijouterie | |
| Instruments | ||
| Abrasifs Industriels et Outils de Coupe | ||
| Électronique, Semi-conducteurs et Photonique | ||
| Autres Applications | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché des pierres précieuses synthétiques ?
La taille du marché des pierres précieuses synthétiques était évaluée à 15,52 milliards USD en 2026 et devrait croître de 16,41 milliards USD en 2027 pour atteindre 21,73 milliards USD d'ici 2032, à un CAGR de 5,77 % durant la période de prévision (2027-2032).
Quel type devrait connaître la croissance la plus rapide ?
L'émeraude devrait enregistrer la croissance de type la plus rapide avec un CAGR de 6,32 % jusqu'en 2032.
Quelle application génère la plus forte demande en pierres précieuses synthétiques ?
La bijouterie représentait 58,11 % des revenus en 2026, ce qui en fait la plus grande application.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait progresser à un CAGR de 6,66 % d'ici 2032.