
Tamanho e Participação do Mercado de Gemas Sintéticas
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
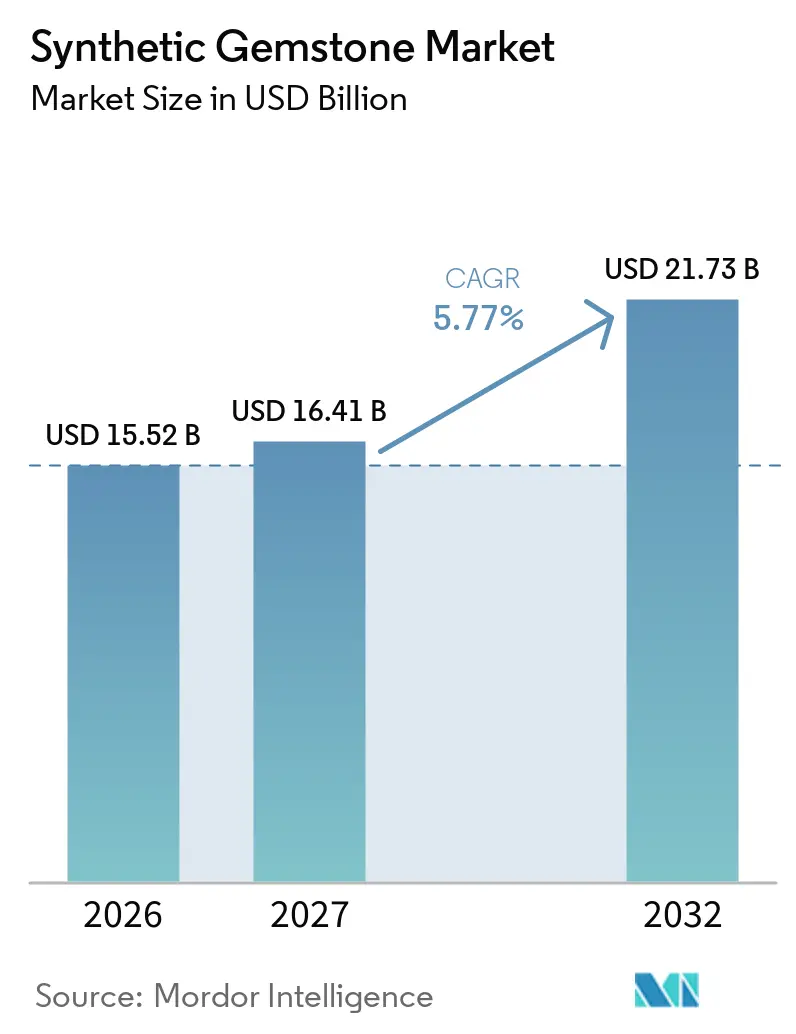
| Tamanho do Mercado (2027) | 16.41 Bilhões de dólares |
| Tamanho do Mercado (2032) | 21.73 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.77 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gemas Sintéticas por Mordor Intelligence
O tamanho do Mercado de Gemas Sintéticas foi avaliado em 15,52 bilhões de USD em 2026 e estima-se que cresça de 16,41 bilhões de USD em 2027 para atingir 21,73 bilhões de USD até 2032, a um CAGR de 5,77% durante o período de previsão (2027-2032). A demanda não se limita mais a pedras decorativas, pois os produtores também atendem aplicações em eletrônica, óptica, instrumentos de precisão e tecnologia quântica. A joalheria permanece a base comercial, enquanto os usos técnicos fornecem ao mercado de gemas sintéticas uma fonte adicional de demanda menos dependente de compras do consumidor. Procedência, divulgação ambiental e classificação confiável estão se tornando requisitos importantes para os canais de vendas premium. A produção eficiente em termos de custos na Ásia-Pacífico está ampliando o acesso a pedras coloridas e apoiando o comércio com centros de fabricação de joias. A concorrência, portanto, combina escala, conhecimento de processos e a capacidade de fornecer qualidade de material consistente.
Principais Conclusões do Relatório
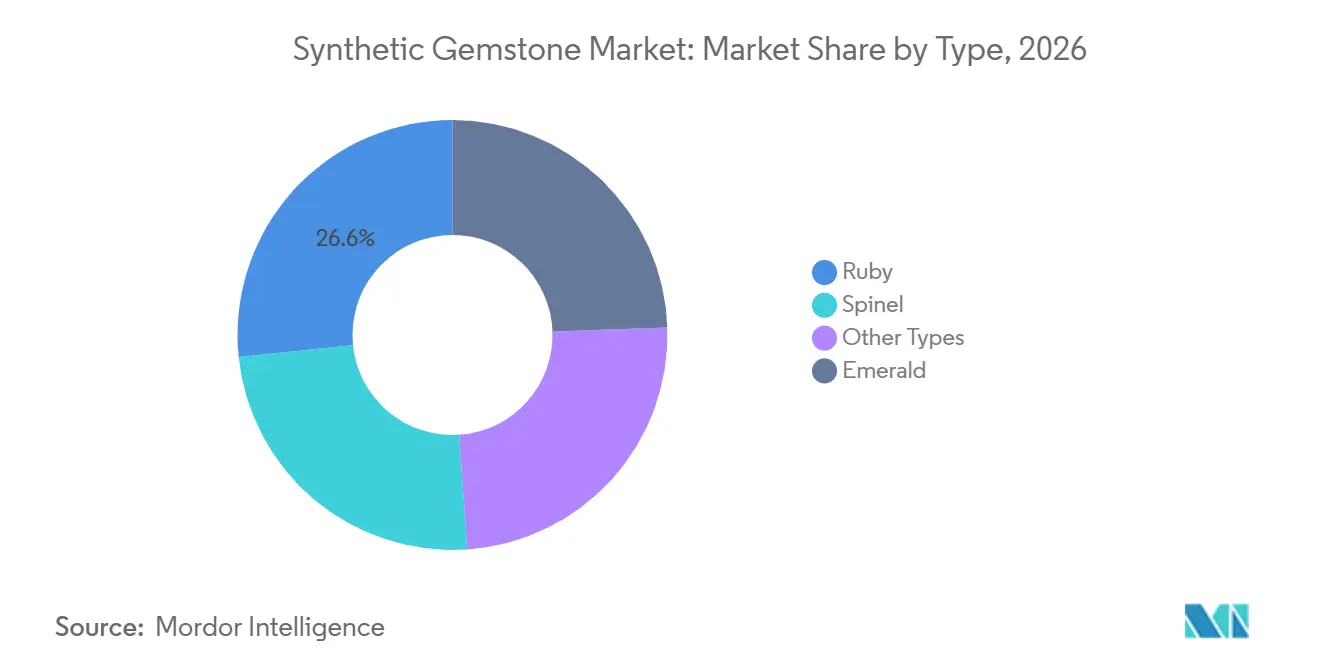
- Por tipo, o rubi liderou com 26,63% de participação de mercado em 2026, enquanto a esmeralda tem previsão de expansão a um CAGR de 6,32% até 2032.
- Por forma, as pedras lapidadas e polidas detinham 47,57% da participação do mercado de gemas sintéticas em 2026, enquanto os cristais e boules têm previsão de expansão a um CAGR de 6,45% até 2032.
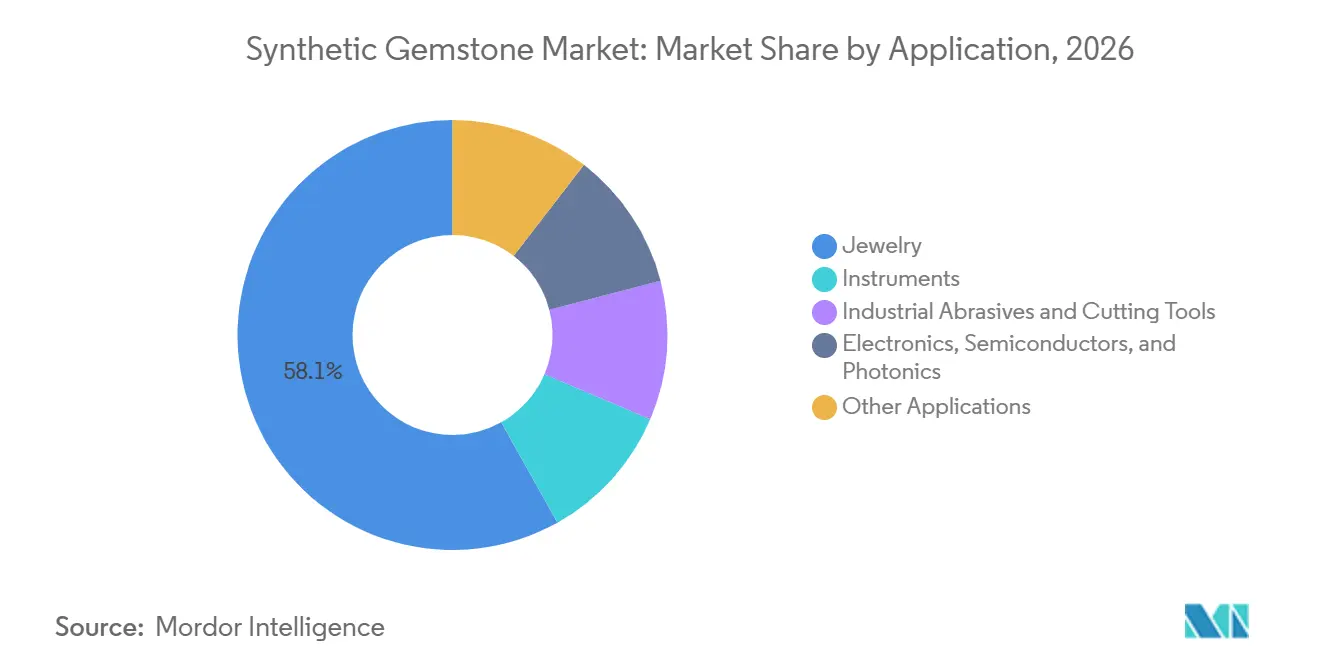
- Por aplicação, a joalheria representou 58,11% da participação de mercado em 2026, enquanto eletrônica, semicondutores e fotônica têm previsão de crescimento a um CAGR de 6,71% até 2032.
- Por geografia, a América do Norte detinha 31,38% de participação de mercado em 2026, enquanto a Ásia-Pacífico tem previsão de avançar a um CAGR de 6,66% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Gemas Sintéticas
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alternativa Ética e Sustentável às Gemas Extraídas | +1.3% | Global, com ganhos iniciais na América do Norte e na Europa Ocidental | Médio prazo (2-4 anos) |
| Acesso Econômico a Pedras Maiores e Mais Consistentes | +1.2% | Global, mais forte na Ásia-Pacífico e em mercados emergentes | Curto prazo (≤ 2 anos) |
| Expansão da Demanda Industrial, Óptica e de Instrumentos de Precisão | +1.0% | Global, particularmente Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Inspeção de Qualidade Habilitada por IA e Crescimento Automatizado de Cristais | +0.7% | Global, concentrado em polos de fabricação da Ásia-Pacífico e da América do Norte | Médio prazo (2-4 anos) |
| Comércio Digital Rastreável e Distribuição Direta ao Consumidor | +0.6% | Global, com ganhos iniciais na América do Norte, Europa Ocidental e ASEAN | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alternativa Ética e Sustentável às Gemas Extraídas
O posicionamento ético tornou-se comercialmente importante além do marketing convencional de produtos. A SCS Global Services descreve sua estrutura SCS-007 como uma certificação que abrange critérios ambientais, sociais e de governança para diamantes cultivados em laboratório[1]. Os produtores que conseguem comprovar origem, gestão química e afirmações ambientais estão mais bem posicionados para apoiar relacionamentos premium com clientes. Isso é relevante à medida que varejistas e consumidores buscam evidências mais claras por trás das declarações de sustentabilidade. O comércio digital rastreável pode ampliar essa vantagem ao vincular a identidade do produto a registros de suporte ao longo do processo de vendas. O mercado de gemas sintéticas, portanto, atribui maior valor à documentação e à verificação credível por terceiros.
Acesso Econômico a Pedras Maiores e Mais Consistentes
Os custos unitários mais baixos estão ampliando o acesso a pedras maiores e mais consistentes nas cadeias de suprimentos de joalheria. Wuzhou, Guangxi, exportou CNY 270 milhões (USD 37,5 milhões) em gemas sintéticas de janeiro a setembro de 2025, com as exportações crescendo 35% em relação ao ano anterior. O cluster local incluía 957 empresas, oferecendo aos compradores uma fonte concentrada para compras recorrentes e especificações variadas de pedras. O preço de insumos para esmeralda sintética bruta de CNY 100 a CNY 200 (USD 14 a USD 28) por quilate apoia custos mais baixos de fabricação de joias. A consistência em cor e clareza pode reduzir as taxas de rejeição durante o corte e a cravação. Essas condições estão ampliando a base de compradores na Índia, no Sudeste Asiático e em outros mercados de joalheria sensíveis ao preço.
Expansão da Demanda Industrial, Óptica e de Instrumentos de Precisão
A demanda industrial está expandindo o papel do mercado de gemas sintéticas além das joias acabadas. Os cristais sintéticos são utilizados em meios de laser, rolamentos de precisão, janelas ópticas, ferramentas abrasivas, substratos semicondutores e estruturas fotônicas. A Element Six e a Orbray anunciaram em junho de 2026 um processo de fabricação reproduzível para substratos de diamante monocristalino em escala de wafer de 3 polegadas, com o desenvolvimento de substratos de 4 polegadas em andamento. As empresas identificaram componentes de radiofrequência para 6G, eletrônica de potência, gestão térmica e tecnologias quânticas como aplicações prospectivas para este material. Essas aplicações dependem de pureza do material, desempenho térmico e consistência dimensional, e não da aparência de gema. O crescente papel técnico oferece aos produtores uma oportunidade de equilibrar a demanda de joalheria com contratos industriais de ciclo mais longo.
Inspeção de Qualidade Habilitada por IA e Crescimento Automatizado de Cristais
A automação está melhorando a forma como os produtores desenvolvem e avaliam cristais sintéticos. Um estudo de 2025 publicado na Nature Communications descreveu uma plataforma multirrobótica que combinou manuseio automatizado, feedback espectroscópico em tempo real e aprendizado de máquina para otimizar as propriedades ópticas de nanocristais. Um estudo separado de 2025 apresentou o CrystalFlow, um modelo projetado para melhorar a eficiência computacional da geração de estruturas cristalinas. Essas ferramentas podem encurtar os ciclos de desenvolvimento e ajudar os produtores a identificar composições viáveis mais rapidamente. Elas também podem apoiar o controle de qualidade consistente à medida que as escalas de produção aumentam. Para o mercado de gemas sintéticas, o benefício prático é uma ligação mais estreita entre controle de processo, desempenho do material e rendimento de produção.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Lacuna de Percepção do Consumidor em Relação às Gemas Naturais | -0.8% | América do Norte e Europa Ocidental, com repercussão nos segmentos premium da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Intensidade Energética e Pressão por Divulgação de Carbono | -0.5% | Global, particularmente os polos de fabricação da Ásia-Pacífico, que dependem de eletricidade de rede mista | Longo prazo (≥ 4 anos) |
| Fragmentação de Certificação, Divulgação de Tratamento e Procedência | -0.4% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Lacuna de Percepção do Consumidor em Relação às Gemas Naturais
As percepções dos consumidores continuam a distinguir as pedras naturais das alternativas sintéticas, particularmente em joias de preços mais elevados. Essa distinção está intimamente ligada ao valor de revenda esperado, raridade, práticas de divulgação e confiança do comprador nos registros do produto. Descrições claras de tratamento, origem e crescimento em laboratório podem reduzir a incerteza no ponto de venda. No entanto, práticas inconsistentes de certificação e terminologia entre os mercados dificultam as comparações para consumidores e varejistas. Isso cria uma vantagem comercial para os produtores que oferecem documentação consistente e classificação confiável. A aceitação de gemas sintéticas em categorias premium pode permanecer lenta até que essas práticas sejam mais amplamente compreendidas.
Intensidade Energética e Pressão por Divulgação de Carbono
O uso de energia continua sendo um desafio material para os produtores que utilizam processos de Deposição Química de Vapor (CVD) e Alta Pressão e Alta Temperatura (HPHT). Os resultados ambientais dependem do design do reator, do tamanho da pedra, da eficiência operacional e da composição da eletricidade local. A Pandora afirma que seus fornecedores de diamantes cultivados em laboratório são obrigados a usar 100% de eletricidade renovável. A empresa também introduziu rótulos de pegada de carbono para seus diamantes cultivados em laboratório em 2025[2]. Essas ações aumentam a importância de fontes de energia verificáveis e informações ambientais em nível de produto. Os produtores que dependem de redes mistas ou com alta intensidade de carbono podem enfrentar custos de conformidade mais elevados e maior escrutínio por parte das marcas premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: O Rubi Lidera a Receita Enquanto a Esmeralda Sustenta um Crescimento Mais Rápido
O rubi detinha 26,63% da participação do mercado de gemas sintéticas em 2026. Sua posição reflete a demanda por joias finas e seu papel em instrumentos de precisão, meios de ganho de laser, rolamentos de movimento de relógio e medidores ópticos. Essa combinação reduz a dependência de uma única categoria de consumo, enquanto o espinélio, a alexandrita sintética, a moissanita e as variantes de carboneto de silício atendem nichos menores de joalheria e industriais especializados. Sua presença combinada amplia o portfólio disponível. O rubi permanece o principal tipo por receita porque seus usos técnicos e decorativos estão ambos estabelecidos.
A esmeralda tem projeção de ser o tipo de crescimento mais rápido, a um CAGR de 6,32% até 2032. A BIRON afirma que seu processo hidrotermal produz esmeraldas cultivadas em laboratório com características de cor modeladas nas esmeraldas colombianas. A síntese controlada permite que marcas e joalheiros especifiquem cor e clareza de forma mais consistente do que as condições variáveis de oferta natural permitem. Preços acessíveis, certificação e qualidade reproduzível apoiam coleções de pedras coloridas com marca e a adoção por joalheiros finos que historicamente se concentravam em pedras extraídas. O mercado de gemas sintéticas pode usar essas características para atender tanto à demanda de joalheria premium quanto à mais acessível.


Por Forma: As Pedras Acabadas Lideram Enquanto os Cristais e Boules Ganham Demanda Técnica
As pedras lapidadas e polidas representaram 47,57% do mercado de gemas sintéticas em 2026. As cadeias de suprimentos de joalheria de varejo exigem pedras prontas para cravação para marcas de luxo, joalheiros independentes e vendedores diretos ao consumidor, tornando as pedras acabadas o maior fluxo de receita. As pedras brutas e não trabalhadas apoiam atacadistas upstream e processadores industriais. Elementos ópticos especiais e materiais com ligação cerâmica geram contribuições de receita menores, mas atendem à fabricação de precisão, defesa e aquisição de ferramentas abrasivas. Essa combinação mantém um grande papel comercial para as pedras acabadas.
Os cristais e boules têm projeção de crescimento a um CAGR de 6,45% até 2032. Os clientes de semicondutores e fotônica cada vez mais adquirem material de substrato diretamente de cultivadores de cristais, em vez de por meio de canais de lapidação. Os processos Czochralski e Kyropoulos permanecem relevantes para a produção de boules de safira de grande diâmetro usados em LEDs e wafers semicondutores. A Element Six e a Orbray relataram progresso em direção a substratos de diamante monocristalino em escala de wafer maiores em junho de 2026. Isso apoia o caminho comercial da produção de boules para a conversão em wafers, tornando essa forma cada vez mais importante no mercado de gemas sintéticas.
Por Aplicação: A Joalheria Detém a Maior Posição Enquanto a Eletrônica Avança
A joalheria representou 58,11% da receita do mercado de gemas sintéticas em 2026. As compras na América do Norte e a adoção entre compradores mais jovens na Ásia-Pacífico apoiam essa posição. A acessibilidade de preços amplia o grupo endereçável de compradores de joias. As pedras acabadas são usadas em anéis de noivado, joias de moda e coleções de pedras coloridas, enquanto cor, corte e clareza confiáveis ajudam os varejistas a gerenciar sortimentos. A joalheria, portanto, permanece a maior aplicação mesmo com a expansão dos usos industriais.
Eletrônica, semicondutores e fotônica têm projeção de registrar o maior CAGR de aplicação, de 6,71%, até 2032. O conjunto de aplicações inclui wafers de diamante para eletrônica de potência, substratos de safira para chips de LED e radiofrequência, janelas ópticas e estruturas fotônicas quânticas. Um artigo de 2026 relatou nanovigas de diamante com centros de vacância de estanho em guias de onda de óxido de alumínio para aplicações escaláveis de chips fotônicos quânticos. Rolamentos de precisão, componentes de laser e janelas ópticas permanecem usos relacionados importantes com aquisição vinculada à fabricação, aeroespacial e pesquisa. Essa demanda oferece ao mercado de gemas sintéticas um conjunto mais amplo de usuários finais.
Análise Geográfica
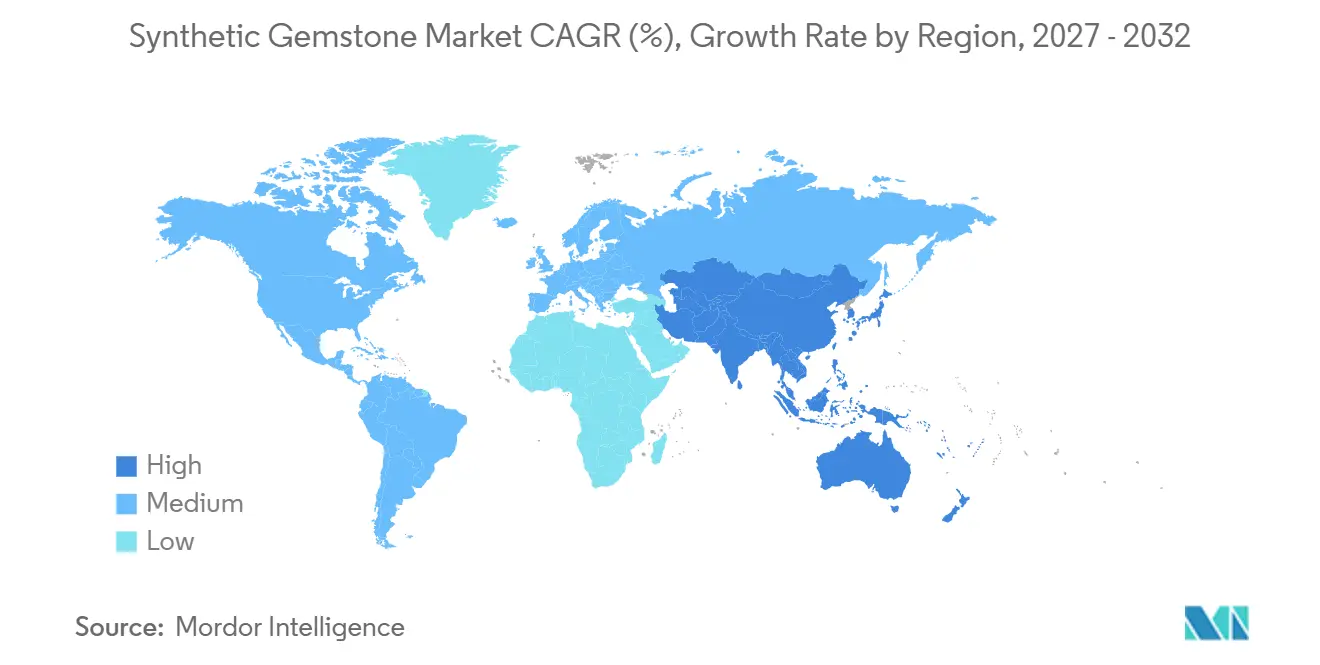
A América do Norte representou 31,38% da participação do mercado de gemas sintéticas em 2026. Os Estados Unidos serviram como o principal centro regional para o consumo e a produção de pedras acabadas de alto valor e bruta especial. Produtores e distribuidores abastecem polos globais de corte e polimento, canais domésticos de joalheria e compradores industriais e orientados para tecnologia. A divulgação clara de produtos e a classificação permanecem importantes para os varejistas que atendem clientes premium.
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 6,66% até 2032. Wuzhou, Guangxi, exportou CNY 270 milhões (~USD 37,5 milhões) em gemas sintéticas durante os primeiros nove meses de 2025. A Tailândia e a Malásia representaram 20% do valor de exportação do cluster no mesmo período. China, Japão, Índia, Coreia do Sul e países da ASEAN combinam capacidade de fabricação com crescente demanda de consumidores e industrial. A base de corte e polimento da Índia apoia a demanda por bruta sintética.
A Europa apoia a demanda por joias de luxo, instrumentos de precisão, componentes ópticos e fabricação avançada. Alemanha, França, Itália, Reino Unido e países nórdicos representam mercados-chave para joias acabadas e materiais técnicos. A América do Sul é um mercado final menor com canais de varejo online em crescimento, amplamente abastecido pela Ásia-Pacífico. No Oriente Médio e África, os Emirados Árabes Unidos servem como um polo para varejo de luxo e reexportação, enquanto a África do Sul usa alternativas sintéticas em aplicações abrasivas e industriais. Essas regiões fornecem ao mercado de gemas sintéticas canais para vendas de luxo, comércio e industriais.

Cenário Competitivo
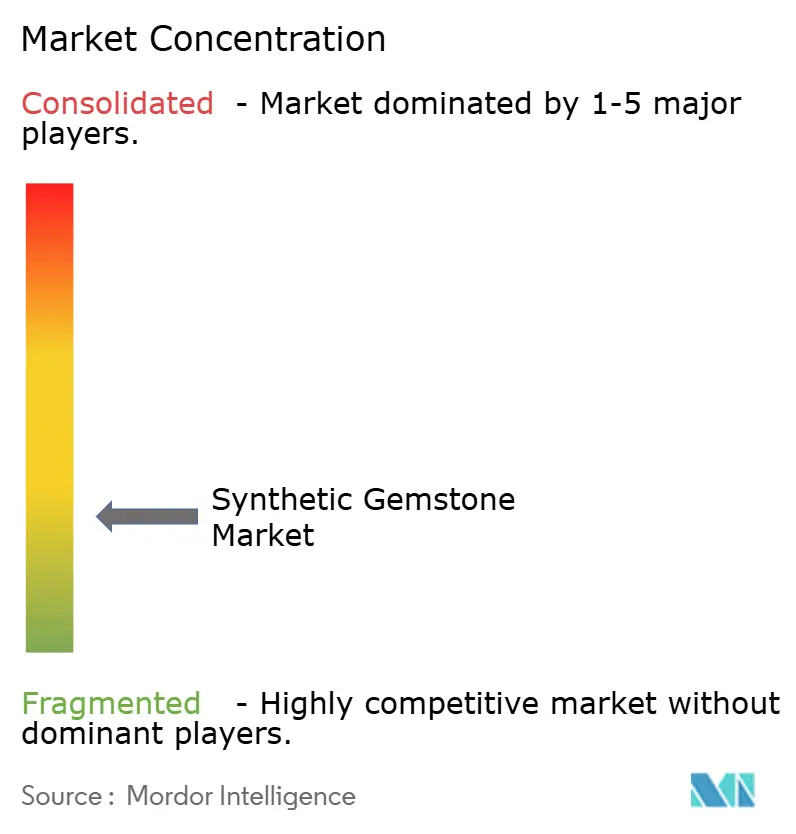
O mercado de gemas sintéticas é fragmentado. A Element Six e a Diamond Foundry se diferenciam por sua experiência na produção de diamantes CVD para aplicações técnicas e de joalheria. Em junho de 2026, a Element Six e a Orbray anunciaram um processo reproduzível para substratos de diamante monocristalino em escala de wafer de 3 polegadas. Esse desenvolvimento ilustra a importância do controle de processo, da expertise em materiais e dos ativos de fabricação de alto custo.
Os produtores chineses, incluindo a Henan Huanghe Whirlwind e os fabricantes em Wuzhou, competem por meio de escala e eficiência de custos. As 957 empresas do cluster de Wuzhou e o crescimento das exportações em 2025 ilustram a profundidade de sua base de fornecimento. Laboratórios de nicho como BIRON, Chatham, ALTR e TAIRUS competem em marca, design e capacidades de química de cor. O posicionamento de esmeralda hidrotermal da BIRON enfatiza características de cor controladas em vez de produção. O mercado, portanto, contém tanto fornecedores de alta produção quanto produtores especializados.
As oportunidades permanecem em pureza de grau semicondutor, cristais em escala de wafer e registros de produtos autenticados para canais de luxo. A IIa Technologies atende às aplicações de joalheria, semicondutores, laser e computação quântica com diamantes CVD de alta pureza Tipo IIa. A Sumitomo Electric Industries, a KYOCERA e a Saint-Gobain participam de aplicações premium de diamante, industriais e de óptica de precisão. Os produtores estabelecidos estão posicionados para atender aplicações com longos ciclos de qualificação e requisitos de desempenho exigentes. Os produtores menores podem enfrentar desafios onde os clientes exigem documentação rastreável, classificação estabelecida e especificações reproduzíveis.
Líderes do Setor de Gemas Sintéticas
-
Element Six (UK) Ltd.
-
Henan Huanghe Whirlwind CO.,Ltd.
-
Sumitomo Electric Industries, Ltd.
-
KYOCERA Corporation
-
Swarovski
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Element Six e a Orbray anunciaram um processo de fabricação reproduzível para substratos de diamante monocristalino em escala de wafer de 3 polegadas na instalação CVD da Element Six em Gresham, Oregon. O desenvolvimento de substratos de 4 polegadas está em andamento, e os wafers de ligação térmica de 2 polegadas estão entrando na rampa de produção final. As aplicações pretendidas incluem componentes de radiofrequência para 6G, eletrônica de potência, gestão térmica e tecnologias quânticas.
- Maio de 2026: O Instituto Gemológico da América (GIA) adquiriu uma participação acionária de 30% na Tracr, plataforma de procedência de diamantes em blockchain da De Beers, transformando-a em uma infraestrutura de transparência independente para todo o setor. A parceria combina a expertise de classificação e identificação do GIA com os registros de procedência em blockchain da Tracr, estabelecendo uma identidade verificável de gema sintética da origem ao consumidor em escala global. Esse desenvolvimento tem implicações materiais para os padrões de divulgação de pedras cultivadas em laboratório e os requisitos de acesso ao mercado premium.


Escopo do Relatório Global do Mercado de Gemas Sintéticas
Uma gema sintética é uma pedra produzida pelo homem, cultivada em laboratório, que compartilha a mesma composição química, estrutura cristalina e propriedades físicas e ópticas de sua contraparte natural. Ao contrário das gemas de ocorrência natural, que se formam ao longo de milhões de anos sob condições geológicas específicas, as gemas sintéticas são produzidas em ambientes laboratoriais controlados em um prazo significativamente mais curto.
O mercado de gemas sintéticas é segmentado por tipo, forma, aplicação e geografia. Por tipo, o mercado é segmentado em rubi, esmeralda, espinélio e outros tipos. Por forma, o mercado é segmentado em pedras brutas e não trabalhadas, pedras lapidadas e polidas, cristais e boules, e outras formas. Por aplicação, o mercado é segmentado em joalheria, instrumentos, abrasivos industriais e ferramentas de corte, eletrônica, semicondutores, fotônica e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para gemas sintéticas em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Rubi |
| Esmeralda |
| Espinélio |
| Outros Tipos |
| Pedras Brutas e não Trabalhadas |
| Pedras Lapidadas e Polidas |
| Cristais e Boules |
| Outras Formas |
| Joalheria |
| Instrumentos |
| Abrasivos Industriais e Ferramentas de Corte |
| Eletrônica, Semicondutores e Fotônica |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Rubi | |
| Esmeralda | ||
| Espinélio | ||
| Outros Tipos | ||
| Por Forma | Pedras Brutas e não Trabalhadas | |
| Pedras Lapidadas e Polidas | ||
| Cristais e Boules | ||
| Outras Formas | ||
| Por Aplicação | Joalheria | |
| Instrumentos | ||
| Abrasivos Industriais e Ferramentas de Corte | ||
| Eletrônica, Semicondutores e Fotônica | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Gemas Sintéticas?
O tamanho do Mercado de Gemas Sintéticas foi avaliado em 15,52 bilhões de USD em 2026 e estima-se que cresça de 16,41 bilhões de USD em 2027 para atingir 21,73 bilhões de USD até 2032, a um CAGR de 5,77% durante o período de previsão (2027-2032).
Qual tipo tem previsão de crescimento mais rápido?
A esmeralda tem projeção de registrar o crescimento de tipo mais rápido, a um CAGR de 6,32% até 2032.
Qual aplicação lidera a demanda por gemas sintéticas?
A joalheria representou 58,11% da receita em 2026, tornando-a a maior aplicação.
Qual região tem previsão de crescimento mais rápido?
A Ásia-Pacífico tem projeção de expansão a um CAGR de 6,66% até 2032.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
