
Marktgröße und Marktanteil für synthetische Edelsteine
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 16.41 Milliarden US-Dollar |
| Marktgröße (2032) | 21.73 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.77 % |
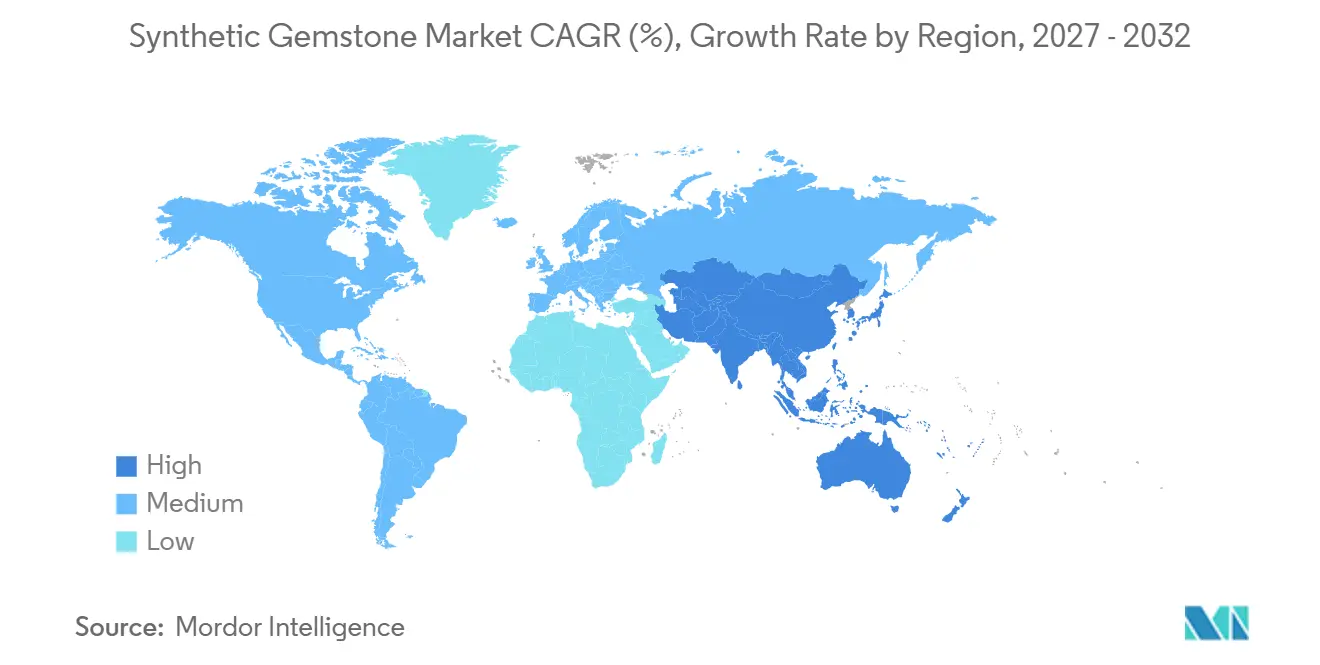
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
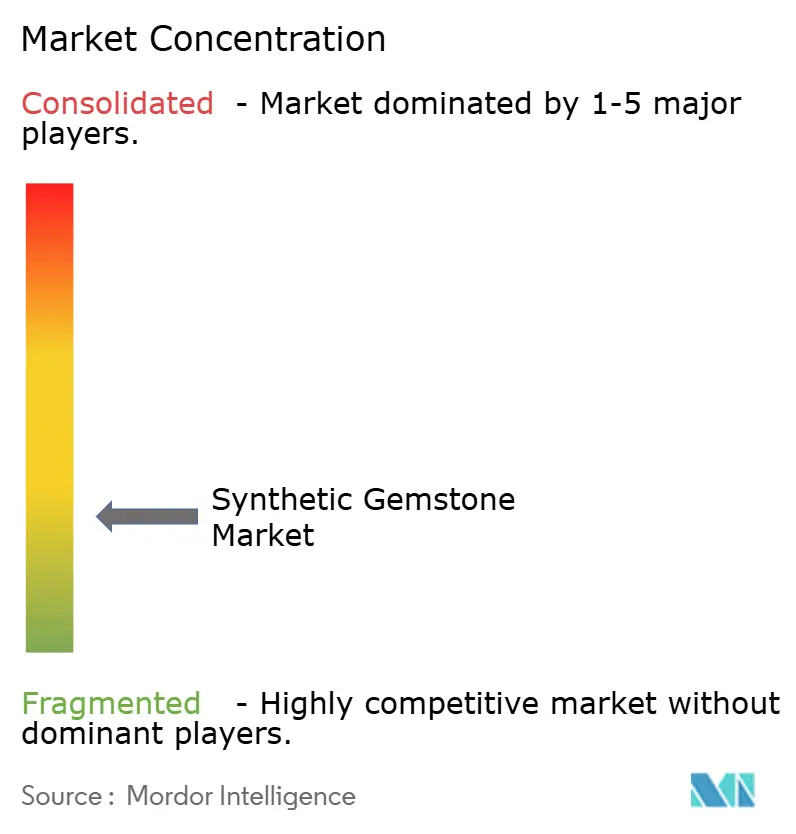
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für synthetische Edelsteine von Mordor Intelligence
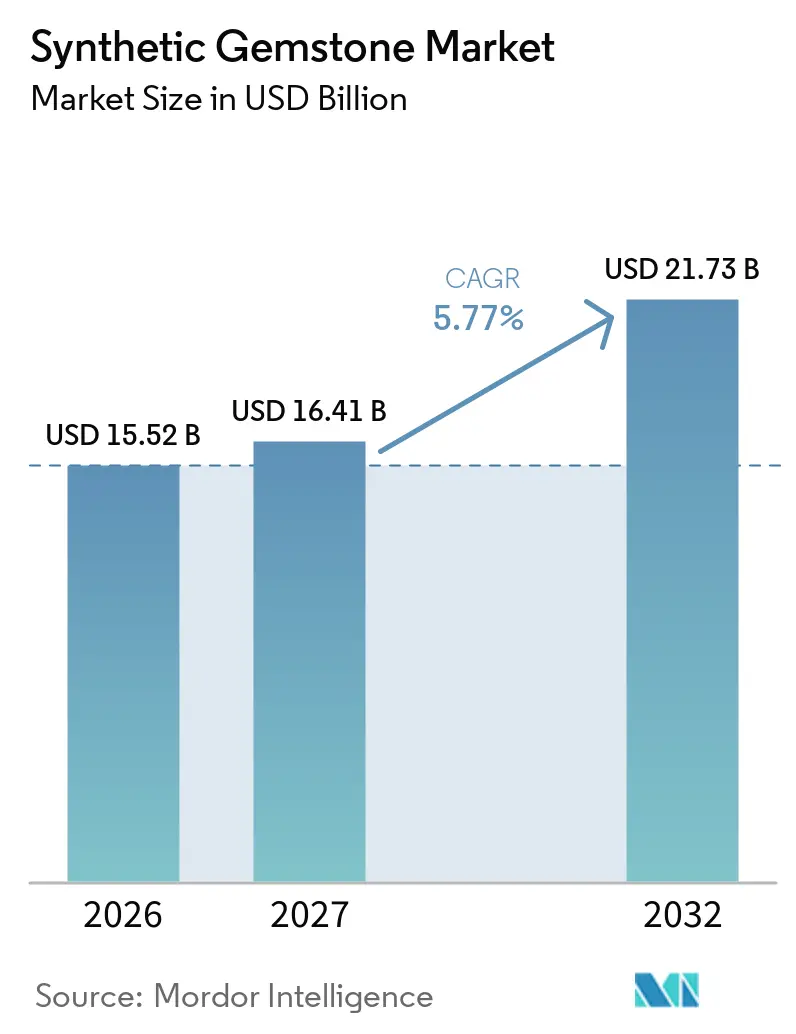
Die Marktgröße für synthetische Edelsteine wurde im Jahr 2026 auf 15,52 Milliarden USD geschätzt und soll von 16,41 Milliarden USD im Jahr 2027 auf 21,73 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,77 % während des Prognosezeitraums (2027–2032). Die Nachfrage beschränkt sich nicht mehr auf dekorative Steine, da die Hersteller auch die Bereiche Elektronik, Optik, Präzisionsinstrumente und Quantentechnologie bedienen. Schmuck bleibt die kommerzielle Basis, während technische Anwendungen dem Markt für synthetische Edelsteine eine zusätzliche Nachfragequelle bieten, die weniger von Verbraucherkäufen abhängig ist. Herkunftsnachweis, Umweltoffenlegung und zuverlässige Bewertung werden zu wichtigen Anforderungen für Premium-Vertriebskanäle. Kosteneffiziente Produktion im asiatisch-pazifischen Raum erweitert den Zugang zu farbigen Steinen und unterstützt den Handel mit Schmuckherstellungszentren. Der Wettbewerb verbindet daher Skalierung, Prozess-Know-how und die Fähigkeit, eine gleichbleibende Materialqualität zu liefern.
Wichtigste Erkenntnisse des Berichts
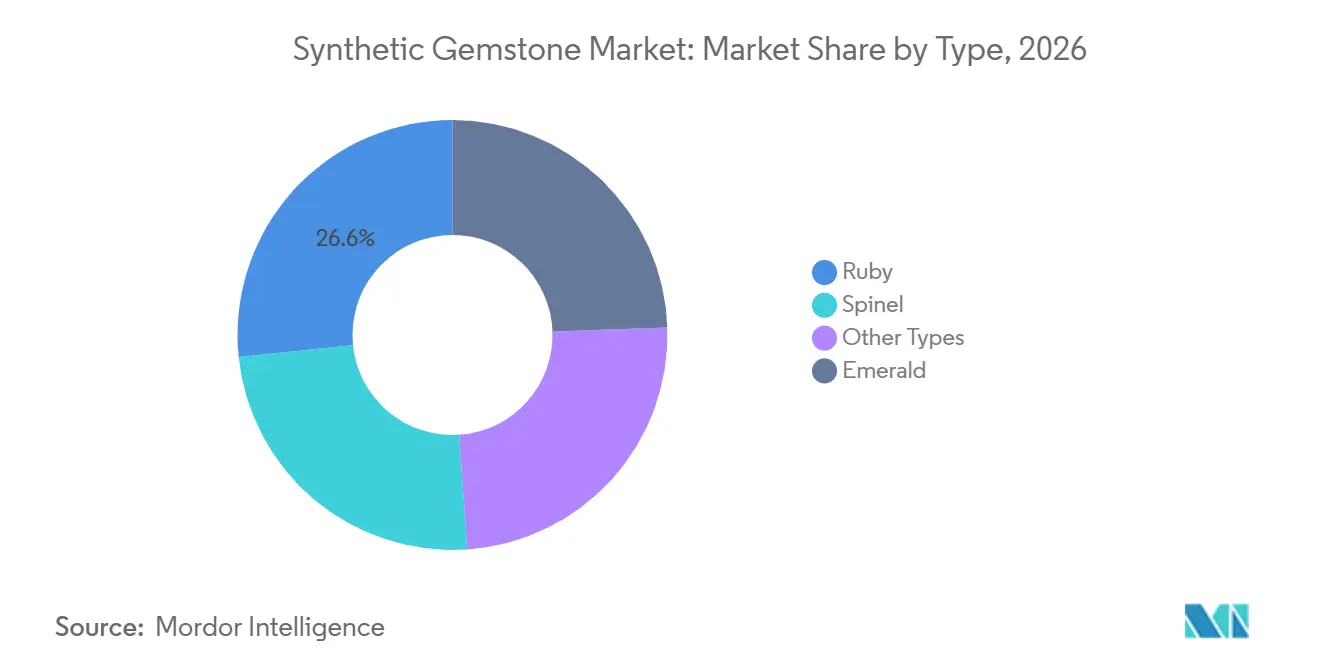
- Nach Typ führte Rubin im Jahr 2026 mit einem Marktanteil von 26,63 %, während Smaragd bis 2032 voraussichtlich mit einer CAGR von 6,32 % wachsen wird.
- Nach Form hielten geschliffene und polierte Steine im Jahr 2026 einen Marktanteil von 47,57 % am Markt für synthetische Edelsteine, während Kristalle und Boules bis 2032 voraussichtlich mit einer CAGR von 6,45 % wachsen werden.
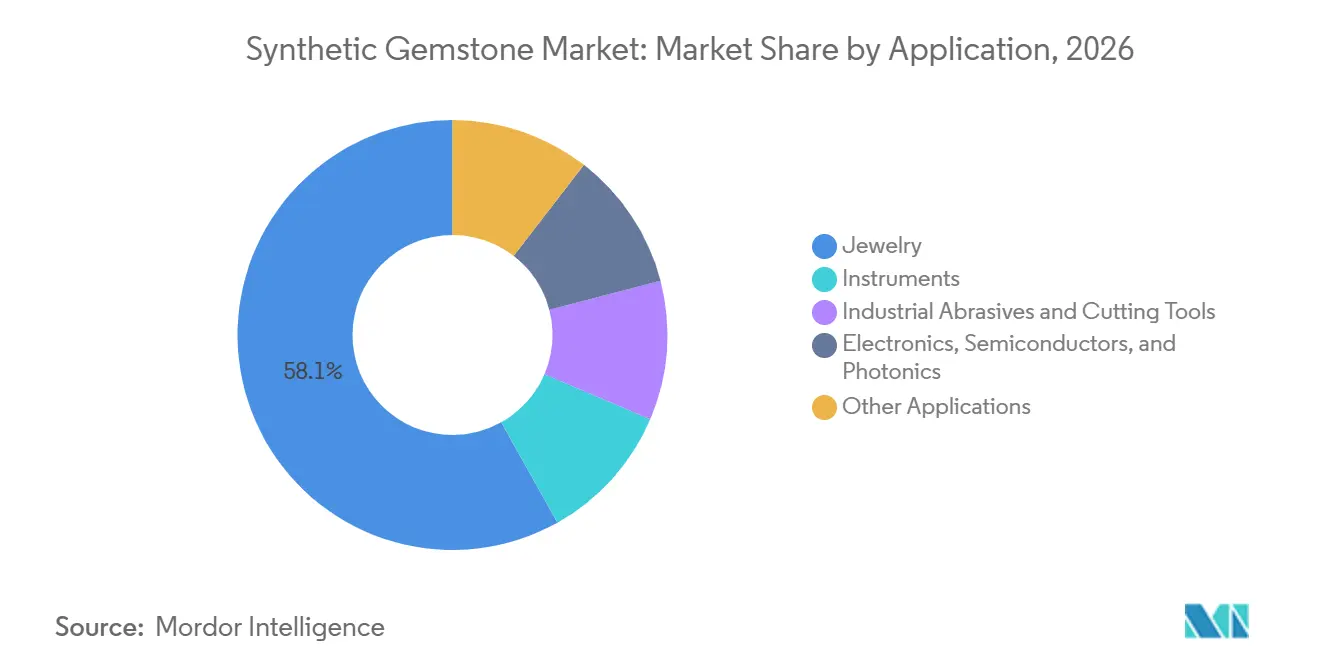
- Nach Anwendung entfielen im Jahr 2026 58,11 % des Marktanteils auf Schmuck, während Elektronik, Halbleiter und Photonik bis 2032 voraussichtlich mit einer CAGR von 6,71 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 31,38 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 6,66 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für synthetische Edelsteine
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ethische und nachhaltige Alternative zu abgebauten Edelsteinen | +1.3% | Global, mit frühen Gewinnen in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Kosteneffizienter Zugang zu größeren und gleichmäßigeren Steinen | +1.2% | Global, am stärksten im asiatisch-pazifischen Raum und in Schwellenmärkten | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der industriellen, optischen und präzisionsinstrumentellen Nachfrage | +1.0% | Global, insbesondere asiatisch-pazifischer Raum und Nordamerika | Langfristig (≥ 4 Jahre) |
| KI-gestützte Qualitätsprüfung und automatisiertes Kristallwachstum | +0.7% | Global, konzentriert in Fertigungszentren im asiatisch-pazifischen Raum und in Nordamerika | Mittelfristig (2–4 Jahre) |
| Rückverfolgbarer digitaler Handel und Direktvertrieb an Endverbraucher | +0.6% | Global, mit frühen Gewinnen in Nordamerika, Westeuropa und ASEAN | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Ethische und nachhaltige Alternative zu abgebauten Edelsteinen
Die ethische Positionierung hat über das konventionelle Produktmarketing hinaus kommerzielle Bedeutung erlangt. SCS Global Services beschreibt sein SCS-007-Rahmenwerk als eine Zertifizierung, die Umwelt-, Sozial- und Governance-Kriterien für im Labor gezüchtete Diamanten abdeckt[1]. Hersteller, die Herkunft, Chemikalienmanagement und Umweltaussagen belegen können, sind besser positioniert, um Premium-Kundenbeziehungen zu unterstützen. Dies ist von Bedeutung, da Einzelhändler und Verbraucher klarere Belege für Nachhaltigkeitsaussagen suchen. Rückverfolgbarer digitaler Handel kann diesen Vorteil ausweiten, indem er die Produktidentität mit unterstützenden Aufzeichnungen im Verkaufsprozess verknüpft. Der Markt für synthetische Edelsteine legt daher größeren Wert auf Dokumentation und glaubwürdige Drittparteiprüfung.
Kosteneffizienter Zugang zu größeren und gleichmäßigeren Steinen
Niedrigere Stückkosten erweitern den Zugang zu größeren und gleichmäßigeren Steinen in den Schmucklieferketten. Wuzhou, Guangxi, exportierte von Januar bis September 2025 synthetische Edelsteine im Wert von 270 Millionen CNY (37,5 Millionen USD), wobei die Exporte im Jahresvergleich um 35 % stiegen. Der lokale Cluster umfasste 957 Unternehmen und bietet Käufern eine konzentrierte Bezugsquelle für wiederkehrende Käufe und verschiedene Steinspezifikationen. Die Inputpreise für synthetischen Smaragd-Rohstein von 100 bis 200 CNY (14 bis 28 USD) pro Karat unterstützen niedrigere Schmuckherstellungskosten. Gleichmäßigkeit in Farbe und Klarheit kann die Ausschussraten beim Schleifen und Fassen reduzieren. Diese Bedingungen erweitern die Käuferbasis in Indien, Südostasien und anderen preissensiblen Schmuckmärkten.
Ausweitung der industriellen, optischen und präzisionsinstrumentellen Nachfrage
Die industrielle Nachfrage erweitert die Rolle des Marktes für synthetische Edelsteine über fertige Schmuckstücke hinaus. Synthetische Kristalle werden in Lasermedien, Präzisionslagern, optischen Fenstern, Schleifwerkzeugen, Halbleitersubstraten und photonischen Strukturen eingesetzt. Element Six und Orbray gaben im Juni 2026 einen reproduzierbaren Herstellungsprozess für 3-Zoll-Wafer-skalige Einkristall-Diamantsubstrate bekannt, wobei die Entwicklung von 4-Zoll-Substraten im Gange ist. Die Unternehmen identifizierten 6G-Hochfrequenzkomponenten, Leistungselektronik, Wärmemanagement und Quantentechnologien als potenzielle Anwendungen für dieses Material. Diese Anwendungen hängen von Materialreinheit, thermischer Leistung und Maßhaltigkeit ab, nicht von der Edelsteinoptik. Die wachsende technische Rolle gibt den Herstellern die Möglichkeit, die Schmucknachfrage mit längerfristigen Industrieverträgen zu balancieren.
KI-gestützte Qualitätsprüfung und automatisiertes Kristallwachstum
Automatisierung verbessert die Art und Weise, wie Hersteller synthetische Kristalle entwickeln und bewerten. Eine Studie aus dem Jahr 2025 in Nature Communications beschrieb eine Multi-Roboter-Plattform, die automatisierte Handhabung, spektroskopisches Echtzeit-Feedback und maschinelles Lernen kombinierte, um optische Eigenschaften von Nanokristallen zu optimieren. Eine separate Studie aus dem Jahr 2025 stellte CrystalFlow vor, ein Modell zur Verbesserung der Recheneffizienz bei der Kristallstrukturgenerierung. Solche Werkzeuge können Entwicklungszyklen verkürzen und Herstellern helfen, lebensfähige Zusammensetzungen schneller zu identifizieren. Sie können auch eine gleichbleibende Qualitätskontrolle bei steigenden Produktionsmengen unterstützen. Für den Markt für synthetische Edelsteine besteht der praktische Nutzen in einer engeren Verbindung zwischen Prozesskontrolle, Materialleistung und Produktionsausbeute.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wahrnehmungslücke der Verbraucher gegenüber natürlichen Edelsteinen | -0.8% | Nordamerika und Westeuropa, mit Ausstrahlungseffekten auf Premium-Segmente im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Energieintensität und Druck zur CO₂-Offenlegung | -0.5% | Global, insbesondere Fertigungszentren im asiatisch-pazifischen Raum, die auf Strom aus gemischten Netzen angewiesen sind | Langfristig (≥ 4 Jahre) |
| Fragmentierung bei Zertifizierung, Behandlungsoffenlegung und Herkunftsnachweis | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wahrnehmungslücke der Verbraucher gegenüber natürlichen Edelsteinen
Die Verbraucherwahrnehmung unterscheidet weiterhin zwischen natürlichen Steinen und synthetischen Alternativen, insbesondere bei höherpreisigem Schmuck. Diese Unterscheidung ist eng mit dem erwarteten Wiederverkaufswert, der Seltenheit, den Offenlegungspraktiken und dem Käufervertrauen in Produktunterlagen verknüpft. Klare Beschreibungen von Behandlung, Herkunft und Laborwachstum können die Unsicherheit am Verkaufspunkt reduzieren. Inkonsistente Zertifizierungs- und Terminologiepraktiken in verschiedenen Märkten erschweren jedoch Vergleiche für Verbraucher und Einzelhändler. Dies schafft einen kommerziellen Vorteil für Hersteller, die konsistente Dokumentation und zuverlässige Bewertung anbieten. Die Akzeptanz synthetischer Edelsteine in Premium-Kategorien könnte langsam bleiben, bis diese Praktiken breiter verstanden werden.
Energieintensität und Druck zur CO₂-Offenlegung
Der Energieverbrauch bleibt eine wesentliche Herausforderung für Hersteller, die Chemische Gasphasenabscheidung (CVD) und Hochdruck-Hochtemperatur-Verfahren (HPHT) einsetzen. Die Umweltergebnisse hängen von Reaktordesign, Steingröße, Betriebseffizienz und dem lokalen Strommix ab. Pandora gibt an, dass seine Lieferanten von im Labor gezüchteten Diamanten verpflichtet sind, 100 % erneuerbaren Strom zu verwenden. Das Unternehmen führte 2025 auch CO₂-Fußabdruckkennzeichnungen für seine im Labor gezüchteten Diamanten ein[2]. Diese Maßnahmen erhöhen die Bedeutung von nachweisbaren Energiequellen und produktbezogenen Umweltinformationen. Hersteller, die auf gemischte oder kohlenstoffintensive Netze angewiesen sind, könnten höhere Compliance-Kosten und eine stärkere Prüfung durch Premium-Marken erfahren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Rubin führt beim Umsatz, während Smaragd schnelleres Wachstum unterstützt
Rubin hielt im Jahr 2026 einen Marktanteil von 26,63 % am Markt für synthetische Edelsteine. Seine Position spiegelt die Nachfrage nach Feinschmuck und seine Rolle in Präzisionsinstrumenten, Lasergewinnmedien, Uhrwerkslagern und optischen Messgeräten wider. Diese Mischung reduziert die Abhängigkeit von einer einzelnen Verbraucherkategorie, während Spinell, synthetischer Alexandrit, Moissanit und Siliziumkarbid-Varianten kleinere Schmuck- und spezialisierte Industrienischen bedienen. Ihre kombinierte Präsenz erweitert das verfügbare Portfolio. Rubin bleibt der führende Typ nach Umsatz, da seine technischen und dekorativen Verwendungen beide etabliert sind.
Smaragd wird voraussichtlich der am schnellsten wachsende Typ mit einer CAGR von 6,32 % bis 2032 sein. BIRON gibt an, dass sein hydrothermales Verfahren im Labor gezüchtete Smaragde mit Farbeigenschaften produziert, die an kolumbianischen Smaragden orientiert sind. Kontrollierte Synthese ermöglicht es Marken und Juwelieren, Farbe und Klarheit konsistenter zu spezifizieren als variable natürliche Versorgungsbedingungen es erlauben. Zugängliche Preisgestaltung, Zertifizierung und wiederholbare Qualität unterstützen Marken-Farbstein-Kollektionen und die Übernahme durch Feinschmuckjuweliere, die sich historisch auf abgebaute Steine konzentriert haben. Der Markt für synthetische Edelsteine kann diese Eigenschaften nutzen, um sowohl Premium- als auch zugänglichere Schmucknachfrage zu bedienen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Form: Fertige Steine führen, während Kristalle und Boules technische Nachfrage gewinnen
Geschliffene und polierte Steine machten im Jahr 2026 47,57 % des Marktes für synthetische Edelsteine aus. Einzelhandels-Schmucklieferketten benötigen setzfertige Steine für Luxusmarken, unabhängige Juweliere und Direktvertriebsanbieter, was fertige Steine zum größten Umsatzstrom macht. Rohe und unbearbeitete Steine unterstützen vorgelagerte Großhändler und Industrieverarbeiter. Spezielle optische Elemente und keramisch gebundene Materialien erzielen kleinere Umsatzbeiträge, bedienen jedoch Präzisionsfertigung, Verteidigung und die Beschaffung von Schleifwerkzeugen. Diese Mischung erhält eine große kommerzielle Rolle für fertige Steine aufrecht.
Kristalle und Boules werden voraussichtlich bis 2032 mit einer CAGR von 6,45 % wachsen. Halbleiter- und Photonik-Kunden beziehen Substratmaterial zunehmend direkt von Kristallzüchtern statt über Lapidary-Kanäle. Die Czochralski- und Kyropoulos-Verfahren bleiben relevant für die Herstellung großdurchmessriger Saphir-Boules, die in LEDs und Halbleiterwafern verwendet werden. Element Six und Orbray berichteten im Juni 2026 über Fortschritte bei größeren Wafer-skaligen Einkristall-Diamantsubstraten. Dies unterstützt den kommerziellen Weg von der Boule-Produktion zur Wafer-Konvertierung und macht diese Form im Markt für synthetische Edelsteine zunehmend wichtig.
Nach Anwendung: Schmuck hält die größte Position, während Elektronik voranschreitet
Schmuck machte im Jahr 2026 58,11 % des Umsatzes des Marktes für synthetische Edelsteine aus. Nordamerikanische Käufe und die Übernahme durch jüngere Käufer im asiatisch-pazifischen Raum unterstützen diese Position. Preiszugänglichkeit erweitert die adressierbare Gruppe von Schmuckkäufern. Fertige Steine werden in Verlobungsringen, Modeschmuck und Farbstein-Kollektionen verwendet, während zuverlässige Farbe, Schliff und Klarheit Einzelhändlern helfen, Sortimente zu verwalten. Schmuck bleibt daher die größte Anwendung, auch wenn industrielle Verwendungen zunehmen.
Elektronik, Halbleiter und Photonik werden voraussichtlich die höchste Anwendungs-CAGR von 6,71 % bis 2032 verzeichnen. Das Anwendungsset umfasst Diamantwafer für Leistungselektronik, Saphirsubstrate für LED- und Hochfrequenzchips, optische Fenster und quantenphotonische Strukturen. Ein Artikel aus dem Jahr 2026 berichtete über Diamant-Nanobalken mit Zinn-Vakanz-Zentren auf Aluminiumoxid-Wellenleitern für skalierbare quantenphotonische Chip-Anwendungen. Präzisionslager, Laserkomponenten und optische Fenster bleiben wichtige verwandte Verwendungen mit Beschaffung, die an Fertigung, Luft- und Raumfahrt sowie Forschung gebunden ist. Diese Nachfrage gibt dem Markt für synthetische Edelsteine eine breitere Gruppe von Endnutzern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Nordamerika machte im Jahr 2026 31,38 % des Marktanteils für synthetische Edelsteine aus. Die Vereinigten Staaten dienten als primäres regionales Zentrum für den Verbrauch und die Produktion von hochwertigen fertigen Steinen und Spezialrohsteinen. Hersteller und Händler beliefern globale Schleif- und Polierzentren, inländische Schmuckkanäle sowie industrie- und technologieorientierte Käufer. Klare Produktoffenlegung und Bewertung bleiben wichtig für Einzelhändler, die Premium-Kunden bedienen.
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 6,66 % wachsen. Wuzhou, Guangxi, exportierte in den ersten neun Monaten des Jahres 2025 synthetische Edelsteine im Wert von 270 Millionen CNY (~37,5 Millionen USD). Thailand und Malaysia machten im gleichen Zeitraum 20 % des Exportwerts des Clusters aus. China, Japan, Indien, Südkorea und ASEAN-Länder kombinieren Fertigungskapazität mit wachsender Verbraucher- und Industrienachfrage. Indiens Schleif- und Polierbasis unterstützt die Nachfrage nach synthetischen Rohsteinen.
Europa unterstützt die Nachfrage nach Luxusschmuck, Präzisionsinstrumenten, optischen Komponenten und fortschrittlicher Fertigung. Deutschland, Frankreich, Italien, das Vereinigte Königreich und nordische Länder repräsentieren wichtige Märkte für fertigen Schmuck und technische Materialien. Südamerika ist ein kleinerer Endmarkt mit wachsenden Online-Einzelhandelskanälen, der größtenteils aus dem asiatisch-pazifischen Raum beliefert wird. Im Nahen Osten und Afrika dient die Vereinigten Arabischen Emirate als Drehscheibe für Luxuseinzelhandel und Wiederausfuhr, während Südafrika synthetische Alternativen in Schleif- und Industrieanwendungen einsetzt. Diese Regionen bieten dem Markt für synthetische Edelsteine Kanäle für Luxus-, Handels- und Industrieverkäufe.

Wettbewerbslandschaft
Der Markt für synthetische Edelsteine ist fragmentiert. Element Six und Diamond Foundry heben sich durch ihre Erfahrung in der CVD-Diamantproduktion für technische und Schmuckanwendungen ab. Im Juni 2026 gaben Element Six und Orbray einen reproduzierbaren Prozess für 3-Zoll-Wafer-skalige Einkristall-Diamantsubstrate bekannt. Diese Entwicklung verdeutlicht die Bedeutung von Prozesskontrolle, Materialexpertise und kostenintensiven Fertigungsanlagen.
Chinesische Hersteller, darunter Henan Huanghe Whirlwind und Hersteller in Wuzhou, konkurrieren durch Skalierung und Kosteneffizienz. Die 957 Unternehmen des Wuzhou-Clusters und das Exportwachstum 2025 verdeutlichen die Tiefe seiner Versorgungsbasis. Nischenlabore wie BIRON, Chatham, ALTR und TAIRUS konkurrieren über Marke, Design und Farbchemie-Fähigkeiten. BIRONs hydrothermale Smaragd-Positionierung betont kontrollierte Farbeigenschaften statt Produktionsvolumen. Der Markt enthält daher sowohl Hochvolumen-Lieferanten als auch spezialisierte Hersteller.
Chancen bestehen weiterhin bei Halbleiter-Reinheitsgrad, Wafer-skaligen Kristallen und authentifizierten Produktunterlagen für Luxuskanäle. IIa Technologies bedient Schmuck-, Halbleiter-, Laser- und Quantencomputing-Anwendungen mit hochreinen Typ-IIa-CVD-Diamanten. Sumitomo Electric Industries, KYOCERA und Saint-Gobain sind in Premium-Diamant-, Industrie- und Präzisionsoptik-Anwendungen tätig. Etablierte Hersteller sind positioniert, um Anwendungen mit langen Qualifizierungszyklen und anspruchsvollen Leistungsanforderungen zu bedienen. Kleinere Hersteller könnten Herausforderungen begegnen, wenn Kunden rückverfolgbare Dokumentation, etablierte Bewertung und wiederholbare Spezifikationen verlangen.
Marktführer für synthetische Edelsteine
-
Element Six (UK) Ltd.
-
Henan Huanghe Whirlwind CO.,Ltd.
-
Sumitomo Electric Industries, Ltd.
-
KYOCERA Corporation
-
Swarovski
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juni 2026: Element Six und Orbray gaben einen reproduzierbaren Herstellungsprozess für 3-Zoll-Wafer-skalige Einkristall-Diamantsubstrate in Element Sixs CVD-Anlage in Gresham, Oregon, bekannt. Die Entwicklung von 4-Zoll-Substraten ist im Gange, und 2-Zoll-Thermobondierungswafer treten in die finale Produktionshochlaufphase ein. Beabsichtigte Anwendungen umfassen 6G-Hochfrequenzkomponenten, Leistungselektronik, Wärmemanagement und Quantentechnologien.
- Mai 2026: Das Gemological Institute of America (GIA) erwarb eine 30-prozentige Beteiligung an Tracr, De Beers' Blockchain-Diamant-Herkunftsplattform, und überführte sie in eine unabhängige, branchenweite Transparenzinfrastruktur. Die Partnerschaft kombiniert GIAs Bewertungs- und Identifizierungsexpertise mit Tracrs Blockchain-Herkunftsnachweisen und etabliert eine überprüfbare Identität synthetischer Edelsteine vom Ursprung bis zum Verbraucher auf globaler Ebene. Diese Entwicklung hat wesentliche Auswirkungen auf die Offenlegungsstandards für im Labor gezüchtete Steine und die Zugangserfordernisse für Premium-Märkte.


Umfang des globalen Marktberichts für synthetische Edelsteine
Ein synthetischer Edelstein ist ein im Labor hergestellter Stein, der dieselbe chemische Zusammensetzung, Kristallstruktur sowie physikalische und optische Eigenschaften wie sein natürliches Gegenstück aufweist. Im Gegensatz zu natürlich vorkommenden Edelsteinen, die sich über Millionen von Jahren unter spezifischen geologischen Bedingungen bilden, werden synthetische Edelsteine in kontrollierten Laborumgebungen innerhalb eines deutlich kürzeren Zeitrahmens hergestellt.
Der Markt für synthetische Edelsteine ist nach Typ, Form, Anwendung und Geografie segmentiert. Nach Typ ist der Markt in Rubin, Smaragd, Spinell und andere Typen segmentiert. Nach Form ist der Markt in rohe und unbearbeitete Steine, geschliffene und polierte Steine, Kristalle und Boules sowie andere Formen segmentiert. Nach Anwendung ist der Markt in Schmuck, Instrumente, Industrieschleifmittel und Schneidwerkzeuge, Elektronik, Halbleiter, Photonik und andere Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für synthetische Edelsteine in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Rubin |
| Smaragd |
| Spinell |
| Andere Typen |
| Rohe und unbearbeitete Steine |
| Geschliffene und polierte Steine |
| Kristalle und Boules |
| Andere Formen |
| Schmuck |
| Instrumente |
| Industrieschleifmittel und Schneidwerkzeuge |
| Elektronik, Halbleiter und Photonik |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger asiatisch-pazifischer Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Typ | Rubin | |
| Smaragd | ||
| Spinell | ||
| Andere Typen | ||
| Nach Form | Rohe und unbearbeitete Steine | |
| Geschliffene und polierte Steine | ||
| Kristalle und Boules | ||
| Andere Formen | ||
| Nach Anwendung | Schmuck | |
| Instrumente | ||
| Industrieschleifmittel und Schneidwerkzeuge | ||
| Elektronik, Halbleiter und Photonik | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger asiatisch-pazifischer Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für synthetische Edelsteine?
Die Marktgröße für synthetische Edelsteine wurde im Jahr 2026 auf 15,52 Milliarden USD geschätzt und soll von 16,41 Milliarden USD im Jahr 2027 auf 21,73 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,77 % während des Prognosezeitraums (2027–2032).
Welcher Typ wird voraussichtlich am schnellsten wachsen?
Smaragd wird voraussichtlich das schnellste Typwachstum mit einer CAGR von 6,32 % bis 2032 verzeichnen.
Welche Anwendung treibt die Nachfrage nach synthetischen Edelsteinen an?
Schmuck machte im Jahr 2026 58,11 % des Umsatzes aus und ist damit die größte Anwendung.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 6,66 % wachsen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
