
南米郵便サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 15.20 十億米ドル |
| 市場規模 (2026) | 15.63 十億米ドル |
| 市場規模 (2031) | 17.94 十億米ドル |
| Growth Rate (2026 - 2031) | 2.80 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米郵便サービス市場分析
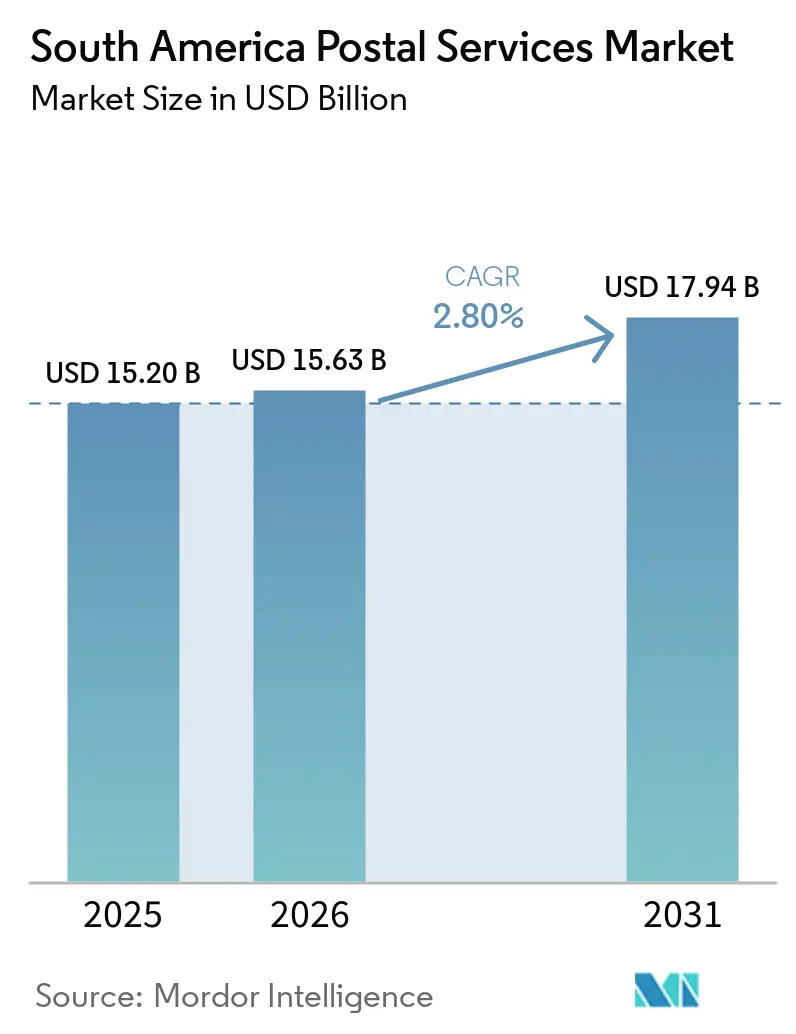
南米郵便サービス市場規模は2025年に15.20 ビリオン 米ドルと評価され、2026年の15.63 ビリオン 米ドルから2031年には17.94 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは2.80%です。
市場は変化しており、手紙郵便収入の減少に代わり、デジタルコマースが生み出す小包および速達活動が増加しています。税関改革と新たな港湾リンクが配送のコストと速度を変えているため、越境購入の重要性が高まっています。国営郵便事業者は依然として広範な配送義務と確立されたカバレッジを持っていますが、民間事業者は都市部およびプレミアム配送サービスにおいてより速く拡大しています。そのため、投資は仕分け能力、出荷データ、集荷ポイント、温度管理ハンドリングへと移行しています。国営事業者への財政的圧力は近代化支出を制限し、民間物流ネットワークに参入余地を生む可能性があります。
主要レポートのポイント
- サービスタイプ別では、標準郵便サービスが2025年の南米郵便サービス市場シェアの72.44%を占め、速達郵便サービスは2031年までの予測CAGRが4.97%と最も高い数値を記録しました。
- 品目別では、小包が2025年の南米郵便サービス市場規模の62.06%を占め、2031年までの予測CAGRが5.13%と最も高い数値を記録しました。
- 宛先別では、国内が2025年の南米郵便サービス市場シェアの79.29%を占め、国際は2031年までの予測CAGRが4.00%と最も高い数値を記録しました。
- 配送手段別では、道路が2025年の南米郵便サービス市場シェアの78.20%を占め、航空は2031年までの予測CAGRが4.32%と最も高い数値を記録しました。
- 国別では、ブラジルが2025年の南米郵便サービス市場シェアの51.34%を占め、ペルーは2031年までの予測CAGRが3.79%と最も高い数値を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
南米郵便サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引と越境小包の拡大 | +0.8% | ブラジル、アルゼンチン、コロンビア、ペルー、チリ | 短期(2年以内) |
| デジタル税関と到着前データ要件 | +0.5% | ブラジル、アルゼンチン、ペルー、コロンビア | 中期(2〜4年) |
| ヘルスケアおよび温度管理小包の需要 | +0.4% | ブラジル、アルゼンチン、コロンビア | 長期(4年以上) |
| 自動仕分けとラストマイルの近代化 | +0.4% | ブラジル、コロンビア、チリ | 中期(2〜4年) |
| 政府・金融サービスを通じた郵便ネットワークの収益化 | +0.3% | ブラジル、ペルー、アルゼンチン | 中期(2〜4年) |
| 主要都市圏における当日・翌日配送への期待 | +0.3% | サンパウロ、ブエノスアイレス、ボゴタ、サンティアゴ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電子商取引と越境小包の拡大
電子商取引の小包需要は、南米郵便サービス市場における中心的な力でした。アルゼンチンの政令604/2026号は国際郵便出荷制度を変更し、年間購入限度額の範囲内で、1出荷あたりの免税上限を400米ドルに引き上げました。宅配便輸入額は2026年上半期に6億4,300万米ドルに達し、2025年同期比で104.2%増加しました。COSCO SHIPPING Linesは2026年2月に上海からチャンカイへの海上郵便ルートを開設し、中国の電子商取引小包を海上チャネルを通じてペルーに持ち込みました。国際サービスは2031年までに4.00%のCAGRで成長すると予測されており、国内フローよりも速い成長が見込まれますが、処理能力と保税倉庫は依然として不均一な状況です。海上・航空ゲートウェイ近くに能力を持つ事業者は、越境量の増加に伴い小包収入を獲得できる可能性があります。
デジタル税関と到着前データ要件
電子的な事前データ要件が越境郵便出荷の処理を変えました。アルゼンチンの一般決議5884/2026号は、Correo Argentinoに対し出荷到着前に送り主、受取人、商品、および価値情報を提出することを義務付けました。万国郵便連合は2025年9月以降、商業郵便フローに対して統一システム(HS)コードを要求しました。万国郵便連合は2026年8月30日にORE Plusを開始し、2029年まで電子商取引の準備、税関整合、デジタル相互運用性を支援します。[1]「万国郵便連合、郵便電子商取引準備推進のためORE Plusを開始」、万国郵便連合公式ニュース、upu.int. 出荷データの改善により、通関時間を短縮し、事業者の手作業処理コストを削減できます。コンプライアンスはまた、越境商取引を担う指定事業者にとって基本的な運営要件となりました。
ヘルスケアおよび温度管理小包の需要
ヘルスケア物流は、検証済みの温度管理と信頼性の高い保管記録を持つ小包ネットワークへの需要を生み出しました。コロンビアの2025年医療制度見直しでは、温度感受性バイオ製剤に影響するコールドチェーンの障害が特定され、より強固な流通システムへの需要が支持されました。Peli BioThermalは2026年3月にPolar Groupとパートナーシップを締結し、ブラジルにおける再利用可能および使い捨て温度管理医薬品包装を拡大しました。ブラジルは2024年に60.7億個の医薬品パックを販売し、多様な製品要件がトレーサブルな配送の必要性を高めました。ヘルスケア小包は、キャリアが適切な取り扱い能力を持つ場合、通常の郵便物よりも1出荷あたりの収益が高くなる可能性があります。米州開発銀行は2025年にペルー、コロンビア、ボリビアのワクチンコールドチェーン物流改善に1億8,000万米ドルを投資し、小包配送も支援できる機器と監視システムを含みました。[2]「1年後:サウスコネクションが南米をどのように再配線しているか」、米州開発銀行、iadb.org.
自動仕分けとラストマイルの近代化
自動化は南米郵便サービス市場全体のサービス期待を高めました。Jadlogは2026年5月にサンパウロに2億レアル(3,613万米ドル)の物流ハブを開設し、1時間あたり1万6,000〜1万8,000個の小包を処理できる310メートルの仕分けシステムを備えています。この施設は到着後5分以内に仕分けと積み込みを完了し、ブラジルの主要都市への配送時間を1日短縮するよう設計されています。PUDOの出荷は2026年上半期に2025年同期比53%増加し、ラストマイルコストを管理するための集荷ポイントの利用が拡大していることを示しています。DHL Expressはサンパウロ都市圏のモジュール式ハブに向けて2030年までに1億1,800万レアル(2,131万米ドル)の投資計画を発表しました。自動化された中央仕分けを持たない事業者は、小包量の増加に伴いコスト上の不利を被りました。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マクロ経済および外国為替の変動性 | -0.5% | アルゼンチン、コロンビア、その他南米 | 短期(2年以内) |
| 道路渋滞と地方都市インフラの脆弱性 | -0.3% | ブラジル、コロンビア、ペルーの地方都市 | 長期(4年以上) |
| 貨物盗難、小包セキュリティおよび保険コスト | -0.2% | ブラジル南東部、コロンビア | 中期(2〜4年) |
| レガシー情報技術の統合と資本制約 | -0.2% | ブラジル、ペルー、アルゼンチン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マクロ経済および外国為替の変動性
通貨不安定と輸入規制の変更が越境郵便量に不確実性をもたらしました。Correiosは2025年に85億レアル(15.3億米ドル)の損失、2026年上半期に55億レアル(9億9,359万米ドル)の損失を報告し、政府支援による再建プロセス下に置かれました。[3]「貨物盗難が物流を変え、国内の運賃を圧迫」、エスタダオ、estadao.com.br. アルゼンチン政府は2024年から2026年半ばにかけて宅配便課税の枠組みを2度改定し、長期的なキャリア計画をより困難にしました。Servientregaは2025年に3.9%の収益減少を報告し、経済状況の軟化によるキャリアパフォーマンスへの圧力を反映しました。複数国にまたがる事業者は、ネットワーク投資を計画する際に通貨調整後の収益と変化する輸入コストを考慮する必要がありました。これらの状況は、国営および民間事業者双方の支出を遅らせる可能性があります。
貨物盗難、小包セキュリティおよび保険コスト
貨物盗難は小包ネットワークの直接コストと保険負担を増加させました。NTC&Logísticaは2025年に8,570件の貨物盗難事件を記録し、直接損失は9億レアル(1億6,258万米ドル)に上り、事件の86.8%がブラジル南東部に集中していました。医薬品貨物は2026年第1四半期の国内盗難損失の22.3%を占め、2025年第1四半期の1.7%から増加しました。国際海上保険連合は2026年3月の貨物リスク審査において、物理的な貨物盗難とサイバーを利用した身元詐欺との関連を特定しました。ブラジルの道路輸送規制当局は2026年3月に自動保険証券検証を開始しました。[4]「貨物盗難リスク:損失頻度の低減」、国際海上保険連合ニュースレター、iumi.com. カバレッジと執行は二次輸送回廊では依然として不完全であり、キャリアは継続的な損失にさらされています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:標準サービスが多数を占める中、速達量が地歩を固める
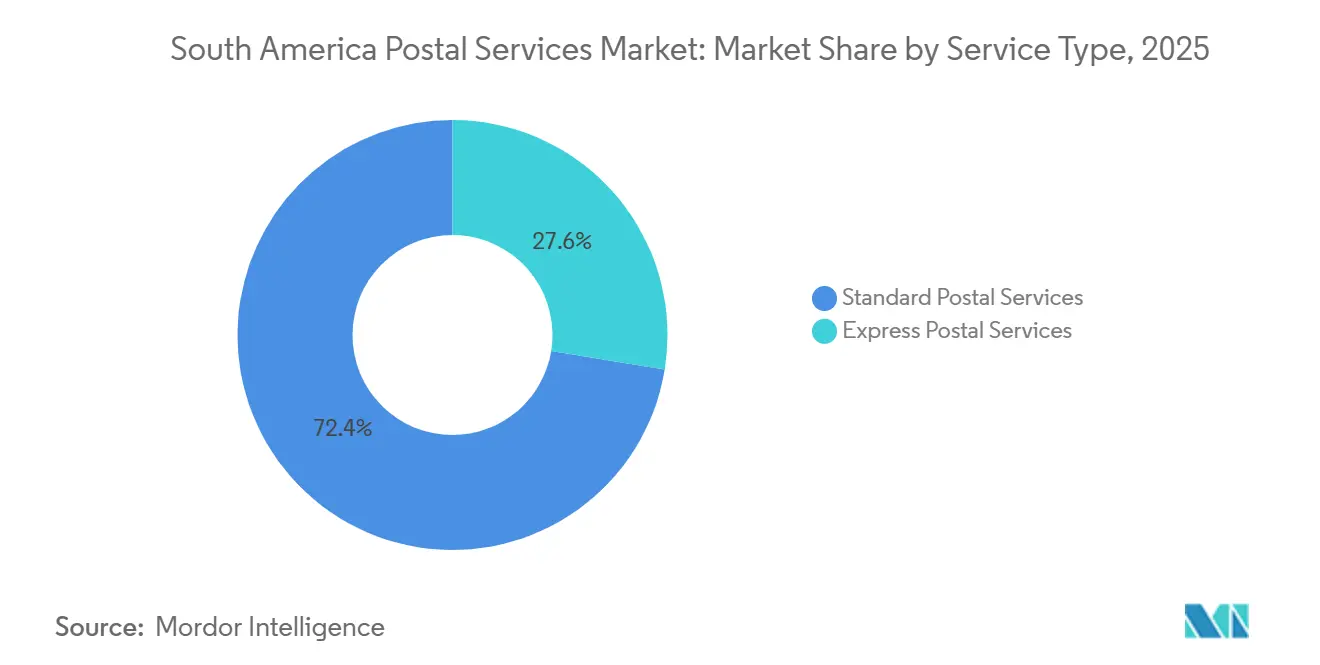
標準郵便サービスは2025年の南米郵便サービス市場シェアの72.44%を占めました。ユニバーサルサービス義務により、指定事業者は遠隔地の自治体への配送を含む手紙や政府通信の責任を負続けました。Correios、4-72、Serpostは標準ネットワークを支えるために公共サービス義務と政府契約に依存しました。これらの義務は、民間宅配業者が低密度地域では必ずしも求めなかった収益基盤を維持しました。しかし標準セグメントは、追跡と短い配送時間枠の提供に対する圧力に直面しました。顧客の期待はますます配送速度と電子商取引プラットフォームのチェックアウト体験を結びつけています。
速達郵便サービスは2031年までに4.97%のCAGRで拡大すると予測されました。DHL、FedEx、Jadlog、Servientrega、Inter Rapidísimoがこのサービスカテゴリーで追跡可能かつ時間指定配送を通じて競争しました。民間事業者は、より速いトランジットがプレミアムを獲得できる都市とルートにネットワーク投資を集中させました。コロンビアの郵便セクターは2024年に27億米ドルの収益を生み出し、速達メッセージングが出荷トラフィックの80%を占めました。この出荷ミックスは、標準郵便事業者が直面するサービス圧力を示しています。したがって南米郵便サービス市場は、指定事業者がユニバーサルカバレッジの役割を失わずにサービスを近代化できるかどうかにかかっています。


品目別:手紙郵便の構造的減少が続く中、小包の優位性が深まる
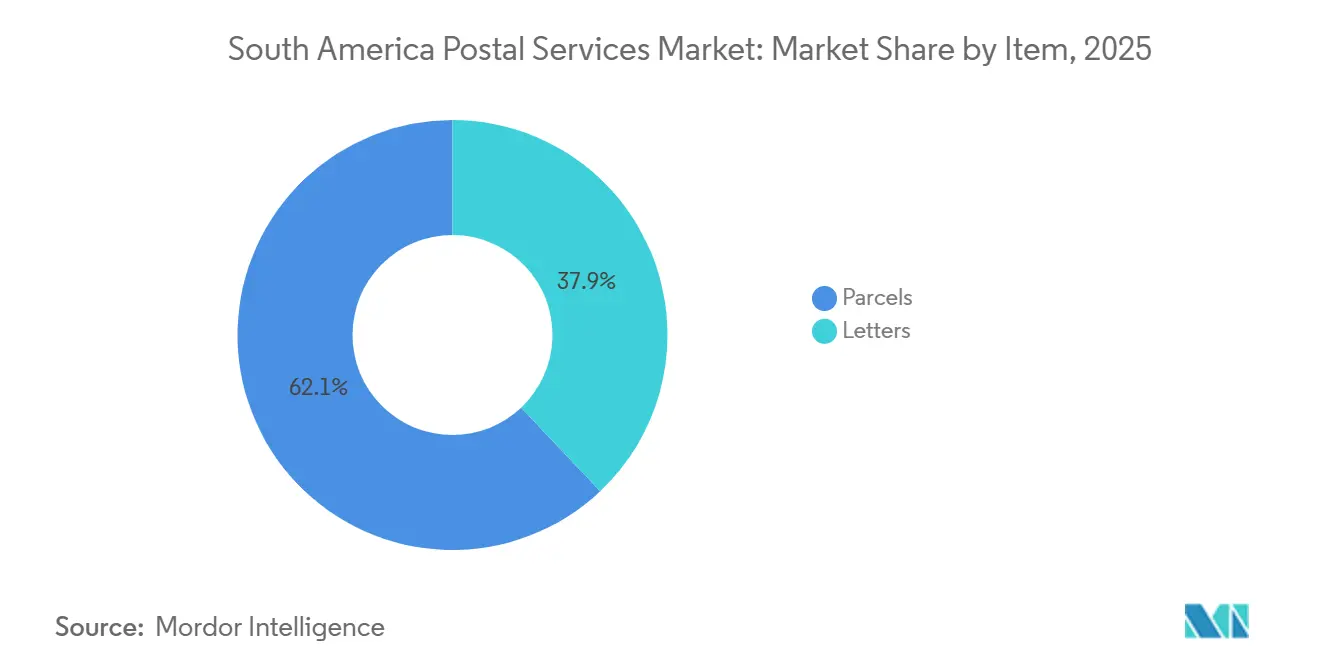
小包は2025年の南米郵便サービス市場規模の62.06%を占めました。また、2031年までの予測CAGRが5.13%と最も高い数値を記録しました。この位置づけは、文書配送からデジタルプラットフォームを通じて注文された物理的商品の移動へのシフトを反映しています。Mercado Libre、Amazon、Shein、Temuのマーケットプレイス活動が消費者小包の定期的なフローを増加させました。事業者はより大きく多様な荷物形式に適した取り扱いシステムを必要としました。小包量はまた、都市配送ネットワークにおけるルート密度をより価値あるものにしました。
アルゼンチンの物理的郵便出荷量は、セクターの請求額が名目上400%以上増加したにもかかわらず、2023年の6億9,200万個から2025年の6億2,800万個に減少しました。このパターンは、通常の手紙量よりも小包取り扱いに高い価値を置くものです。Serpostは2026年に670万件の郵便出荷を予測し、そのうち560万件が国際起源からのものです。より大きな荷物寸法は、設備を更新していないネットワークの取り扱いコストを増加させました。海上小包チャネルもまた、かさばる電子商取引製品のより大きなシェアを郵便システムに移行させました。郵便サービスセクターは、高量仕分け作業を遅らせることなく小包を処理できる能力を必要としていました。
宛先別:国内ネットワークが優位を保つ中、国際フローが加速
国内サービスは2025年の南米郵便サービス市場シェアの79.29%を占めました。ブラジル、コロンビア、アルゼンチンは、都市部に確立された電子商取引需要密な配送ルートがあるため、大量の国内小包量を生み出しました。国内ネットワークは輸送コストの低さと馴染みのある住所システムの恩恵を受けました。Jadlogのネットワークは2026年半ばまでに4,000以上のパートナー集荷ポイントを含み、ブラジルにおける低コスト配送オプションを支援しました。集荷ポイントにより、キャリアは配送を統合し、不在による再配達の試みを減らすことができました。道路輸送は国内流通の主要な運営基盤であり続けました。
国際サービスは2031年までに4.00%のCAGRで成長すると予測されました。アルゼンチンは2026年最初の7ヶ月間に7億5,100万米ドルの越境郵便・宅配便輸入を処理し、2025年通年の8億9,400万米ドルと比較されます。出荷データの品質、事前通関プロセス、税関調整がこのセグメントにとって重要になりました。万国郵便連合のORE第3サイクルは、より良いデータプロセスがエンドツーエンドのトランジットを6〜12日短縮し、税関通関を数日から数分に短縮できることを示しました。国際成長は、港湾、空港、税関施設の近くに能力を配置する理由を生み出しました。また、郵便・宅配便ネットワーク全体で一貫した文書化が必要でした。
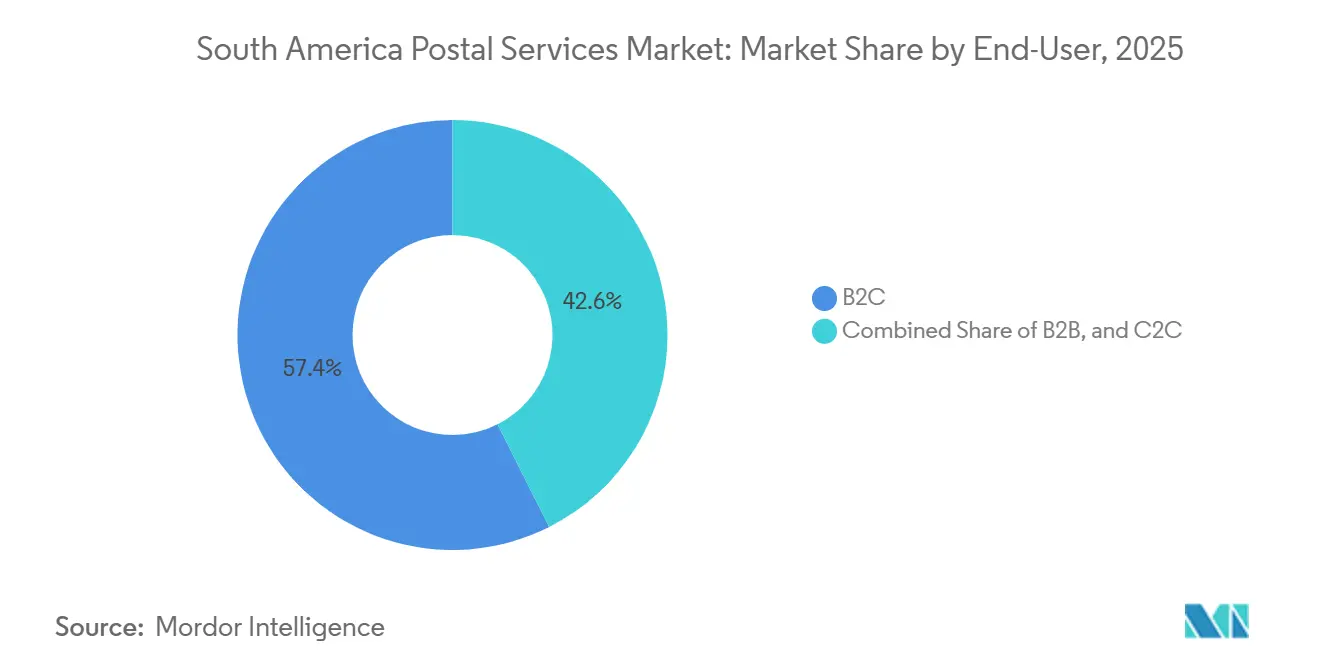
エンドユーザー別:B2Cが収益基盤を支配し、民間キャリアが増分シェアを獲得する見込み
企業対消費者(B2C)は2025年の南米郵便サービス市場規模の57.43%を占めました。このセグメントはまた、2031年までに4.24%のCAGRで成長すると予測されました。消費者マーケットプレイスの注文が主要都市と地方の場所全体で定期的な小包需要を生み出しました。Amazonは2025年にブラジルの物流インフラに190億レアル(34.3億米ドル)を投資し、2026年も投資活動を継続しました。この並行した物流構築は、従来の配送ネットワークとの競争を激化させました。B2C事業者は量を維持するために信頼性、可視性、配送選択肢を改善する必要がありました。
企業対企業(B2B)の需要は医薬品、法律、金融文書契約を通じて継続しました。消費者対消費者(C2C)サービスも、再販プラットフォームがより標準化された包装とキャリアオプションを導入するにつれて変化しました。Servientregaは2026年にCobreと提携し、コロンビアの宅配便ネットワークを通じてQRコードベースの代金引換払いを提供しました。このサービスは年間5,100万〜6,100万件の代金引換払い注文という国内量に対応しました。決済統合は、顧客とドライバーにとって集金を容易にすることで配送完了率を向上させる可能性があります。これらの変化は、郵便・宅配便事業者の役割を輸送だけにとどまらず拡大させました。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
配送手段別:道路が量の基盤を保持し、速達需要で航空が加速
道路配送は2025年の南米郵便サービス市場規模の78.20%を占めました。この手段は航空輸送よりも1出荷あたりのコストが低いため、国内小包配送のデフォルトであり続けました。幹線道路ベースのネットワークはまた、大都市圏と周辺自治体間の定期配送を支援しまし。ブラジルの道路フレート価格設定の枠組みは、キャリアに長期契約に対してより予測可能なコスト条件を提供しました。しかし、道路渋滞と地方都市のインフラの脆弱性は依然として時間と運営リスクを増加させています。集荷ポイントとルート最適化がこれらの制限を管理する重要な方法となりました。
航空配送は2031年までに4.32%のCAGRで成長すると予測されました。速達コミットメント、越境注文、医薬品出荷が高速輸送への需要を支えました。DHL Groupは2025年以降、ライフサイエンスおよびヘルスケアへの20億ユーロ(23.5億米ドル)の投資計画を発表し、そのうち10%が南米に向けられます。Serpostは2026年末までに海上輸送が郵便輸入の40%を占めると予想しており、過去30年間の0.5%と比較されます。この新興の海上オプションは、時間的制約の少ない電子商取引小包をより低コストで運ぶことができます。鉄道は地域全体で限られた配送オプションであり続けました。
地理的分析
ブラジルは2025年の南米郵便サービス市場シェアの51.34%を占め、地域最大の国内基盤であり続けました。民間事業者がインフラを拡大する一方、Correiosは財務再建を管理しました。Amazonは2025年に物流インフラに190億レアル(34.3億米ドル)を投資した後、ブラジルで独自のラストマイル車両の評価を継続しました。サンパウロ・グアルーリョスとヴィラコポスの回廊は、アジアとヨーロッパからの輸入品の再配送ルートとして機能しました。DHL Global Forwardingは2026年末までに混載出荷量を30%増加させることを目標としました。ANTTは2026年3月に自動キャリア保険検証を導入し、ANVISAは医薬品配送の温度管理要件を維持しました。
ペルーは2031年までに3.79%のCAGRで成長すると予測されました。チャンカイはSerpostが2026年末までに郵便輸入の40%に引き上げると予想する海上ルートを可能にしました。PromPerúとSerpostは2026年8月に郵便チャネルを通じた中小企業輸出を支援するための協力協定を見直しました。リマはSerpostの国内流通の60%を吸収し、地方都市は追加の配送需要を提供しました。ボリビア、エクアドル、ウルグアイ、パラグアイ、ベネズエラはより小さな合計基盤を示しました。カプリコーン生物海洋回廊は2026年下半期にフレート運営を開始する予定であり、新たな小包ルーティングオプションを提供できる可能性があります。
アルゼンチンとコロンビアは異なる運営条件を示しました。アルゼンチンの2025年宅配便輸入額は8億9,400万米ドルで、郵便・輸入規制変更後の2024年の2億3,900万米ドルと比較されます。Correo Argentinoは2026年3月に宅配便事業者として登録し、2026年の電子商取引出荷で19%の成長を予測しました。コロンビアの郵便収益は規制の枠組みに支えられ2024年に10.8%増加しました。チリの96%のインターネット普及率は、より成熟した当日・翌日配送環境を支えました。ChilexpressとBlue ExpressがB2C速達需要で競争しました。
競争環境
南米郵便サービス市場は、グローバルインテグレーターがプレミアムな越境・B2B分野を占め、国営事業者が広範なラストマイルカバレッジを維持しているため、中程度の集中度を示しました。DHL Group、FedEx、UPSは国際・契約主導のビジネス需要に対応しました。CorreiosとSerpostは指定郵便の役割を通じて配送密度を維持しました。Mercado Libreは小包の94%を独自ネットワークで移動させ、2026年1月にアルゼンチンの5つのクロスドック施設に1億8,000万米ドルを投資しました。この投によりブエノスアイレスからコルドバへのトランジットが4日から2日に短縮されました。地方都市配送、ヘルスケア小包、海上郵便統合は、事業者のカバレッジが確立されていない分野として残りました。
Jadlogの2026年サンパウロハブは1時間あたり最大1万8,000個の小包を処理し、La Poste Groupによる明確な自動化への動きを示しました。DHL Expressは2030年までに1億1,800万レアル(2,131万米ドル)の投資計画でモジュール式サンパウロハブを発表しました。ServientregaのCobreとの2026年QRコードベースの代金引換払いサービスは、宅配便ネットワークに決済機能を追加しました。これらの行動は、より速い仕分け、柔軟な配送、決済サポートを通じた競争を反映しています。Inter Rapidísimoは2025年に1,100以上の自治体にわたって1,600台のトラックと3,500のオフィスを運営しました。そのネットワーク規模はコロンビアの配送活動において強力な地位を与えました。
DHL Groupはブラジル、アルゼンチン、チリ、コロンビアのライフサイエンス物流を支援するためにウルグアイに専門的なコールドチェーン能力を計画しました。医薬品取り扱いと準拠した出荷データは、高価値小包フローにおける差別化の重要な形態となりました。ISO 22000の取り扱い能力と万国郵便連合標準のデータプロセスは、キャリアがこれらのサービス要件を満たすのに役立つ可能性があります。国営事業者は、広範なサービスカバレッジを維持しながら近代化しなければならないという異なる課題に直面しました。南米郵便サービス市場は、都市レベルのラストマイル能力が分散している地域の挑戦者に対して開かれたままでした。
南米郵便サービス産業のリーダー企業
DHL Group
United Parcel Service of America, Inc. (UPS)
FedEx
Correo Argentino
Empresa Brasileira de Correios e Telégrafos(Correios)
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:万国郵便連合は、越境デジタル相互運用性、税関整合、中小零細企業貿易統合支援を対象に150以上の指定事業者を対象とした2026年〜2029年の郵便電子商取引準備プログラム「ORE Plus」を正式に開始しました。
- 2026年8月:ペルーのPromPerúとSerpostは、郵便チャネルを通じた輸出を目指すペルーの中小企業向けトレーニングプログラムを拡大するための機関間協力協定を見直しました。
- 2026年5月:La Poste Groupは、Jadlogがサンパウロに2億レアル(3,613万米ドル)の物流ハブを開設したと発表しました。このハブは310メートルの仕分けシステム、1時間あたり1万6,000〜1万8,000個の処理能力、87の積み込みバース、4,000のパートナーPUDO集荷ポイントを備えています。
- 2026年3月:Peli BioThermalはPolar Groupとのパートナーシップを発表し、ブラジル全土で温度管理医薬品包装ソリューションを拡大しました。


南米郵便サービス市場レポートの範囲
| 標準郵便サービス |
| 速達郵便サービス |
| 手紙 |
| 小包 |
| 国内 |
| 国際 |
| 企業対企業(B2B) |
| 企業対消費者(B2C) |
| 消費者対消費者(C2C) |
| 道路 |
| 航空 |
| 海上 |
| 鉄道 |
| アルゼンチン |
| ブラジル |
| チリ |
| コロンビア |
| ペルー |
| その他南米 |
| サービスタイプ別 | 標準郵便サービス |
| 速達郵便サービス | |
| 品目別 | 手紙 |
| 小包 | |
| 宛先別 | 国内 |
| 国際 | |
| エンドユーザー別 | 企業対企業(B2B) |
| 企業対消費者(B2C) | |
| 消費者対消費者(C2C) | |
| 配送手段別 | 道路 |
| 航空 | |
| 海上 | |
| 鉄道 | |
| 国別 | アルゼンチン |
| ブラジル | |
| チリ | |
| コロンビア | |
| ペルー | |
| その他南米 |


レポートで回答される主要な質問
2026年の南米郵便サービスの市場規模はいくらですか?
2026年の推定値は15.63 ビリオン 米ドルであり、2031年までに17.94 ビリオン 米ドルに達すると予測されています。
2031年までの予測成長率はどのくらいですか?
2026年から2031年にかけての予測CAGRは2.80%です。
最大の収益シェアを持つサービスタイプはどれですか?
標準郵便サービスが2025年に72.44%の収益シェアを占めました。
最も速く成長している品目カテゴリーはどれですか?
小包は2031年までの予測CAGRが5.13%と最も高い数値を示しました。
最大の郵便サービス基盤を持つ国はどこですか?
ブラジルが2025年に51.34%の収益シェアを占めました。
最も速く成長すると予想される国はどこですか?
ペルーは2031年までに3.79%のCAGRで成長すると予測されました。
最終更新日:



