
Tamanho e Participação do Mercado de Serviços Postais da América do Sul
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
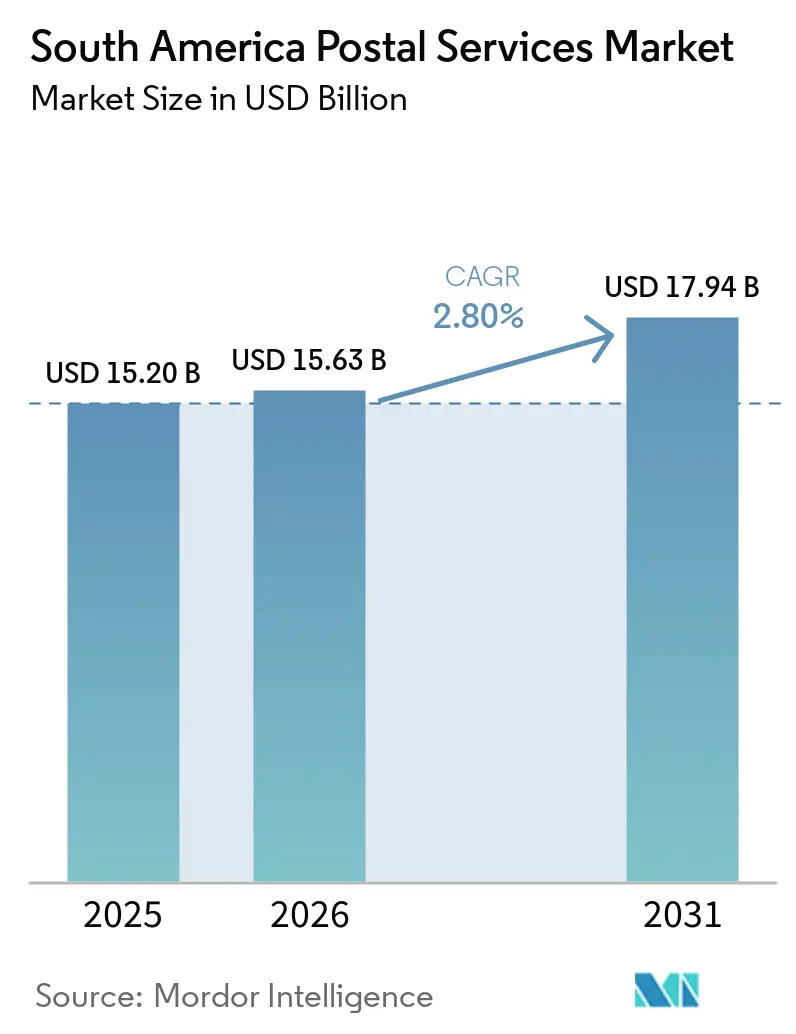
| Tamanho do mercado no ano base (2025) | 15.20 Bilhões de dólares |
| Tamanho do Mercado (2026) | 15.63 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.94 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.80 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Postais da América do Sul por Mordor Intelligence
O tamanho do mercado de serviços postais da América do Sul foi avaliado em 15,20 bilhões de USD em 2025 e estima-se que cresça de 15,63 bilhões de USD em 2026 para atingir 17,94 bilhões de USD até 2031, a um CAGR de 2,80% durante o período de previsão (2026-2031).
O mercado está em transformação, à medida que a queda na receita de correspondências cede espaço para maior atividade de encomendas e serviços expressos gerada pelo comércio digital. As compras transfronteiriças estão se tornando mais relevantes, pois reformas aduaneiras e novas ligações portuárias estão alterando o custo e a velocidade das entregas. Os operadores postais estatais ainda possuem amplas obrigações de entrega e cobertura consolidada, mas os provedores privados estão expandindo mais rapidamente nos serviços urbanos e de entrega premium. Os investimentos estão, portanto, se direcionando para capacidade de triagem, dados de remessas, pontos de coleta e manuseio com controle de temperatura. A pressão financeira sobre os operadores nacionais pode limitar os gastos com modernização e criar espaço para redes logísticas privadas.
Principais Conclusões do Relatório
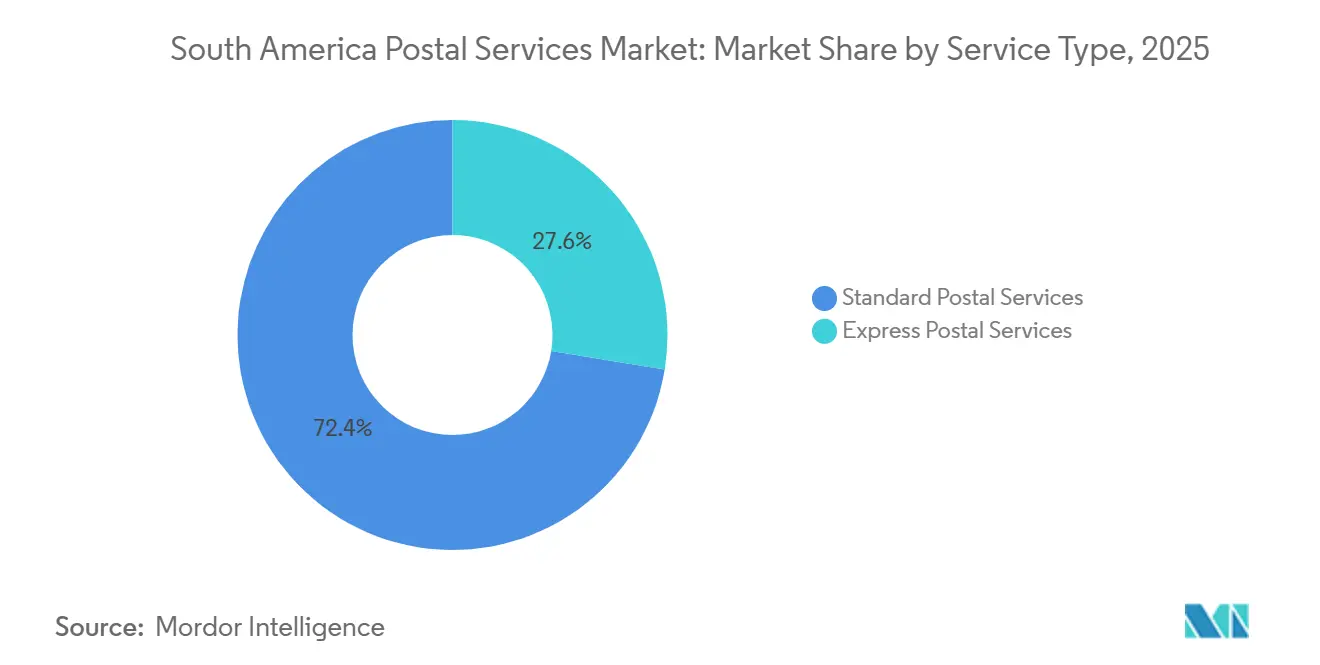
- Por tipo de serviço, os Serviços Postais Padrão detinham 72,44% da participação do mercado de serviços postais da América do Sul em 2025, enquanto os Serviços Postais Expressos registraram o maior CAGR projetado de 4,97% até 2031.
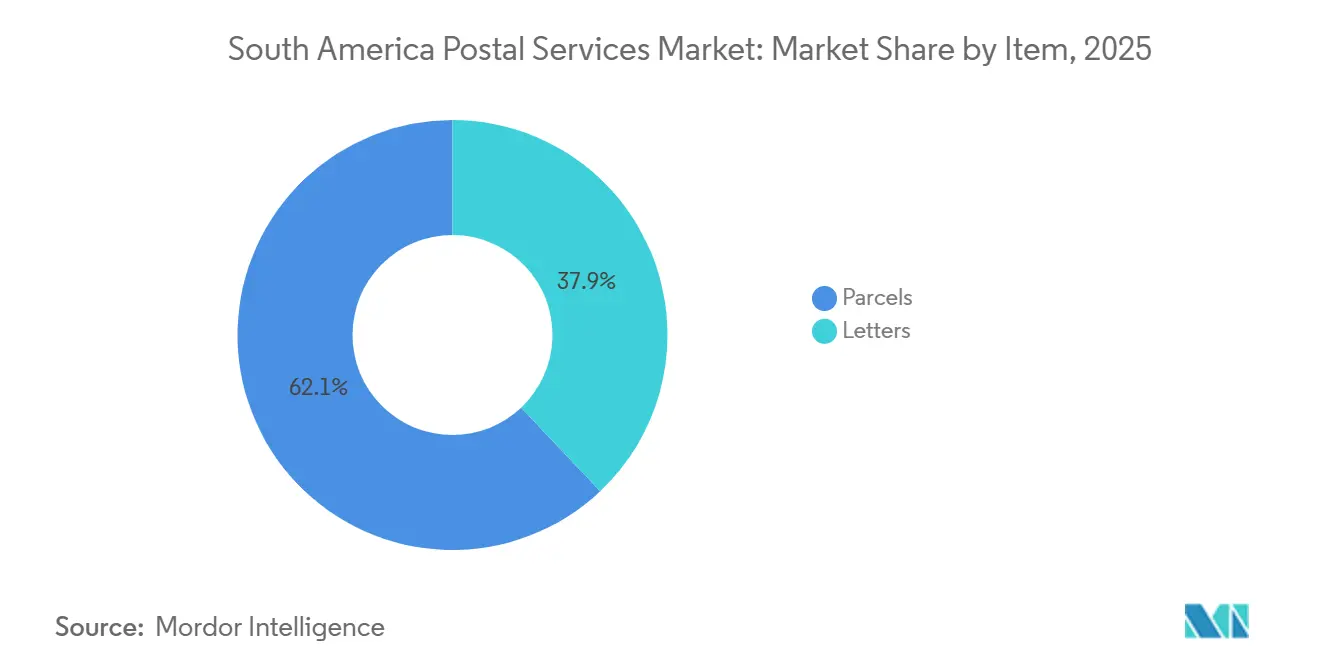
- Por item, as encomendas representaram 62,06% do tamanho do mercado de serviços postais da América do Sul em 2025 e registraram o maior CAGR projetado de 5,13% até 2031.
- Por destino, o doméstico detinha 79,29% da participação do mercado de serviços postais da América do Sul em 2025, enquanto o internacional registrou o maior CAGR projetado de 4,00% até 2031.
- Por modo de entrega, o rodoviário representou 78,20% da participação do mercado de serviços postais da América do Sul em 2025, enquanto o aéreo registrou o maior CAGR projetado de 4,32% até 2031.
- Por país, o Brasil detinha 51,34% da participação do mercado de serviços postais da América do Sul em 2025, enquanto o Peru registrou o maior CAGR projetado de 3,79% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Serviços Postais da América do Sul
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do Comércio Eletrônico e de Encomendas Transfronteiriças | +0.8% | Brasil, Argentina, Colômbia, Peru, Chile | Curto prazo (≤ 2 anos) |
| Requisitos de Dados Digitais Aduaneiros e de Pré-Chegada | +0.5% | Brasil, Argentina, Peru, Colômbia | Médio prazo (2-4 anos) |
| Demanda por Encomendas de Saúde e com Controle de Temperatura | +0.4% | Brasil, Argentina, Colômbia | Longo prazo (≥ 4 anos) |
| Triagem Automatizada e Modernização da Última Milha | +0.4% | Brasil, Colômbia, Chile | Médio prazo (2-4 anos) |
| Monetização da Rede Postal por meio de Serviços Governamentais e Financeiros | +0.3% | Brasil, Peru, Argentina | Médio prazo (2-4 anos) |
| Expectativas de Entrega no Mesmo Dia e no Dia Seguinte nas Principais Metrópoles | +0.3% | São Paulo, Buenos Aires, Bogotá, Santiago | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Comércio Eletrônico e de Encomendas Transfronteiriças
A demanda por encomendas do comércio eletrônico foi uma força central no mercado de serviços postais da América do Sul. O Decreto 604/2026 da Argentina alterou o regime de remessas postais internacionais e elevou o limite de isenção de impostos para 400 USD por remessa, sujeito ao limite anual de compras declarado. As importações por courier atingiram 643 milhões de USD no primeiro semestre de 2026, valor 104,2% superior ao mesmo período de 2025. A COSCO SHIPPING Lines lançou uma rota postal marítima de Xangai para Chancay em fevereiro de 2026, trazendo encomendas do comércio eletrônico chinês para o Peru por meio de um canal marítimo. Os serviços internacionais foram projetados para crescer a um CAGR de 4,00% até 2031, mais rapidamente do que os fluxos domésticos, embora a capacidade de processamento e o armazenamento alfandegário permanecessem desiguais. Operadores com capacidade próxima a portos marítimos e aeroportos poderiam obter receita com encomendas à medida que os volumes transfronteiriços aumentam.
Requisitos de Dados Digitais Aduaneiros e de Pré-Chegada
Os requisitos de dados eletrônicos antecipados alteraram o processamento de remessas postais transfronteiriças. A Resolução Geral 5884/2026 da Argentina exigiu que o Correo Argentino submetesse informações sobre remetente, destinatário, mercadoria e valor antes da chegada das remessas. A União Postal Universal exigiu códigos do Sistema Harmonizado para fluxos postais comerciais a partir de setembro de 2025. A UPU lançou o ORE Plus em 30 de agosto de 2026 para apoiar a prontidão do comércio eletrônico, o alinhamento aduaneiro e a interoperabilidade digital até 2029.[1] "UPU lança ORE Plus para Avançar na Prontidão do Comércio Eletrônico Postal," Notícias Oficiais da UPU, upu.int. Melhores dados de remessa podem reduzir o tempo de desembaraço e os custos de manuseio manual para os operadores. A conformidade também se tornou um requisito operacional básico para os operadores designados que atendem ao comércio transfronteiriço.
Demanda por Encomendas de Saúde e com Controle de Temperatura
A logística de saúde criou demanda por redes de encomendas com controle de temperatura validado e registros de custódia confiáveis. A revisão do sistema de saúde da Colômbia em 2025 identificou falhas na cadeia de frio que afetavam biológicos sensíveis à temperatura, o que sustentou a demanda por sistemas de distribuição mais robustos. A Peli BioThermal firmou uma parceria com a Polar Group em março de 2026 para expandir as embalagens farmacêuticas reutilizáveis e de uso único com controle de temperatura no Brasil. O Brasil vendeu 6,07 bilhões de embalagens farmacêuticas em 2024, e os variados requisitos dos produtos aumentaram a necessidade de entregas rastreáveis. As encomendas de saúde podem gerar mais receita por remessa do que a correspondência comum quando as transportadoras possuem capacidade de manuseio adequada. O Banco Interamericano de Desenvolvimento investiu 180 milhões de USD em 2025 para melhorar a logística da cadeia de frio de vacinas no Peru, Colômbia e Bolívia, incluindo equipamentos e sistemas de monitoramento que também poderiam apoiar a entrega de encomendas.[2]"Um Ano Depois: Como a South Connection Está Reconfigurando a América do Sul," Banco Interamericano de Desenvolvimento, iadb.org.
Triagem Automatizada e Modernização da Última Milha
A automação elevou as expectativas de serviço em todo o mercado de serviços postais da América do Sul. A Jadlog inaugurou um hub logístico de 200 milhões de BRL (36,13 milhões de USD) em São Paulo em maio de 2026, com um sistema de triagem de 310 metros capaz de processar de 16.000 a 18.000 pacotes por hora. A instalação foi projetada para concluir a triagem e o carregamento em menos de 5 minutos após a chegada e reduzir o tempo de entrega em 1 dia para várias grandes cidades brasileiras. As remessas PUDO cresceram 53% no primeiro semestre de 2026 em relação ao mesmo período de 2025, demonstrando maior uso de pontos de coleta para gerenciar o custo da última milha. A DHL Express anunciou um plano de investimento de 118 milhões de BRL (21,31 milhões de USD) até 2030 para um hub modular na região metropolitana de São Paulo. Operadores sem triagem central automatizada enfrentaram uma desvantagem de custo à medida que os volumes de encomendas aumentaram.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade Macroeconômica e Cambial | -0.5% | Argentina, Colômbia, Restante da América do Sul | Curto prazo (≤ 2 anos) |
| Congestionamento Rodoviário e Infraestrutura Fraca em Cidades Secundárias | -0.3% | Cidades secundárias do Brasil, Colômbia e Peru | Longo prazo (≥ 4 anos) |
| Roubo de Carga, Segurança de Encomendas e Custos de Seguro | -0.2% | Sudeste do Brasil, Colômbia | Médio prazo (2-4 anos) |
| Integração de Tecnologia da Informação Legada e Restrições de Capital | -0.2% | Brasil, Peru, Argentina | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade Macroeconômica e Cambial
A instabilidade cambial e as mudanças nas regras de importação criaram incerteza para os volumes postais transfronteiriços. Os Correios registraram um prejuízo de 8,5 bilhões de BRL (1,53 bilhão de USD) em 2025 e um prejuízo de 5,5 bilhões de BRL (993,59 milhões de USD) no primeiro semestre de 2026, o que colocou o operador sob um processo de reestruturação apoiado pelo governo.[3]"Roubo de Cargas Muda Logística e Pressiona Frete no País," Estadão, estadao.com.br. O governo argentino revisou o marco tributário do courier duas vezes entre 2024 e meados de 2026, o que dificultou o planejamento de longo prazo das transportadoras. A Servientrega registrou uma queda de 3,9% na receita em 2025, refletindo pressão sobre o desempenho das transportadoras em condições econômicas mais fracas. Os operadores multinacionais precisaram considerar a receita ajustada pela variação cambial e os custos de importação em mudança ao planejar investimentos em rede. Essas condições poderiam atrasar os gastos tanto dos operadores estatais quanto dos privados.
Roubo de Carga, Segurança de Encomendas e Custos de Seguro
O roubo de carga aumentou o custo direto e o ônus de seguro das redes de encomendas. A NTC&Logística registrou 8.570 ocorrências de roubo de carga em 2025, com 900 milhões de BRL (162,58 milhões de USD) em perdas diretas, e 86,8% dos incidentes foram concentrados no Sudeste do Brasil. A carga farmacêutica representou 22,3% das perdas nacionais por roubo no primeiro trimestre de 2026, em comparação com 1,7% no primeiro trimestre de 2025. A União Internacional de Seguros Marítimos identificou ligações entre o roubo físico de carga e a fraude de identidade habilitada por meios cibernéticos em sua revisão de risco de carga de março de 2026. O regulador de transporte rodoviário do Brasil iniciou a verificação automatizada de apólices de seguro em março de 2026.[4]"Risco de Roubo de Carga: Reduzindo a Frequência de Perdas," Boletim Informativo da IUMI, iumi.com. A cobertura e a fiscalização permaneceram incompletas nos corredores de transporte secundários, deixando as transportadoras expostas a perdas contínuas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Volumes Expressos Ganham Terreno Frente a uma Maioria de Serviços Padrão
Os Serviços Postais Padrão detinham 72,44% da participação do mercado de serviços postais da América do Sul em 2025. Os mandatos de serviço universal mantiveram os operadores designados responsáveis por cartas e comunicações governamentais, incluindo entregas em municípios remotos. Os Correios, a 4-72 e a Serpost dependiam de mandatos de serviço público e contratos governamentais para sustentar suas redes padrão. Essas obrigações preservaram uma base de receita que os couriers privados nem sempre buscavam em áreas de menor densidade. O segmento padrão, no entanto, enfrentou pressão para oferecer rastreamento e janelas de entrega mais curtas. As expectativas dos clientes conectam cada vez mais a velocidade de entrega à experiência de finalização de compra nas plataformas de comércio eletrônico.
Os Serviços Postais Expressos foram projetados para se expandir a um CAGR de 4,97% até 2031. DHL, FedEx, Jadlog, Servientrega e Inter Rapidísimo competiram nessa categoria de serviço por meio de entregas rastreadas e com prazo definido. Os provedores privados concentraram seus investimentos em rede nas cidades e rotas onde o trânsito mais rápido poderia cobrar um prêmio. O setor postal da Colômbia gerou 2,7 bilhões de USD em receita em 2024, enquanto as mensagens expressas representaram 80% do tráfego de remessas. Esse mix de remessas evidenciou a pressão de serviço que os operadores postais padrão enfrentam. O mercado de serviços postais da América do Sul, portanto, dependia da capacidade dos operadores designados de modernizar o serviço sem perder seu papel de cobertura universal.


Por Item: O Domínio das Encomendas se Aprofunda à Medida que as Cartas Continuam seu Declínio Estrutural
As encomendas representaram 62,06% do tamanho do mercado de serviços postais da América do Sul em 2025. Elas também registraram o maior CAGR projetado de 5,13% até 2031. Essa posição refletiu uma mudança da entrega de documentos para a movimentação de bens físicos adquiridos por meio de plataformas digitais. A atividade de marketplaces do Mercado Livre, Amazon, Shein e Temu aumentou o fluxo regular de encomendas ao consumidor. Os operadores precisavam de sistemas de manuseio adequados a formatos de pacotes maiores e mais variados. Os volumes de encomendas também tornaram a densidade de rotas mais valiosa nas redes de entrega urbana.
O volume de remessas postais físicas da Argentina caiu de 692 milhões de unidades em 2023 para 628 milhões de unidades em 2025, mesmo com o faturamento do setor crescendo mais de 400% em termos nominais. Esse padrão conferiu mais valor ao manuseio de encomendas do que aos volumes de cartas comuns. A Serpost projetou 6,7 milhões de remessas postais em 2026, incluindo 5,6 milhões de origens internacionais. Dimensões maiores de pacotes aumentaram os custos de manuseio para redes que não atualizaram seus equipamentos. Os canais de encomendas marítimas também deslocaram uma parcela maior de produtos volumosos do comércio eletrônico para os sistemas postais. O setor de serviços postais precisava de capacidade para processar encomendas sem desacelerar as operações de triagem de alto volume.
Por Destino: Redes Domésticas Dominam, mas os Fluxos Internacionais se Aceleram
Os serviços domésticos detinham 79,29% da participação do mercado de serviços postais da América do Sul em 2025. Brasil, Colômbia e Argentina geraram grandes volumes de encomendas domésticas porque as áreas urbanas tinham demanda consolidada de comércio eletrônico e rotas de entrega densas. As redes domésticas se beneficiaram de custos de transporte mais baixos e sistemas de endereçamento familiares. A rede da Jadlog incluía mais de 4.000 pontos de coleta parceiros em meados de 2026, apoiando opções de entrega de menor custo no Brasil. Os pontos de coleta permitiram às transportadoras consolidar entregas e reduzir tentativas malsucedidas de entrega em domicílio. O transporte rodoviário permaneceu a principal base operacional para a distribuição doméstica.
Os serviços internacionais foram projetados para crescer a um CAGR de 4,00% até 2031. A Argentina processou 751 milhões de USD em importações postais e de courier transfronteiriças durante os primeiros 7 meses de 2026, em comparação com 894 milhões de USD durante todo o ano de 2025. A qualidade dos dados de remessa, os processos de pré-desembaraço e a coordenação aduaneira tornaram-se importantes para esse segmento. O ciclo ORE 3 da UPU demonstrou que melhores processos de dados poderiam reduzir o trânsito de ponta a ponta em 6 a 12 dias e o desembaraço aduaneiro de vários dias para minutos. O crescimento internacional criou um motivo para posicionar capacidade próxima a portos, aeroportos e instalações aduaneiras. Também exigiu documentação consistente em toda a rede postal e de courier.
Por Usuário Final: B2C Comanda a Base de Receita, com Transportadoras Privadas Prontas para Capturar Participação Incremental
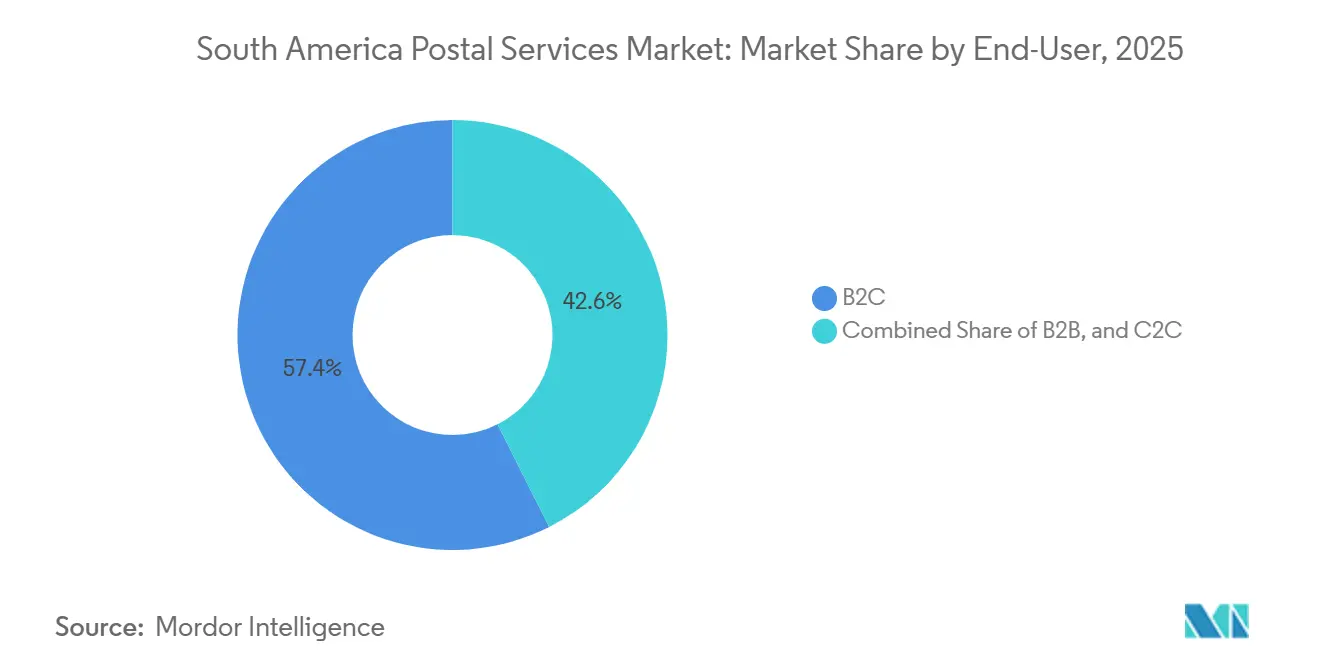
O segmento Empresa para Consumidor representou 57,43% do tamanho do mercado de serviços postais da América do Sul em 2025. O segmento também foi projetado para crescer a um CAGR de 4,24% até 2031. Os pedidos em marketplaces ao consumidor criaram demanda regular por encomendas nas principais cidades e localidades secundárias. A Amazon investiu 19 bilhões de BRL (3,43 bilhões de USD) em infraestrutura logística brasileira em 2025 e continuou as atividades de investimento em 2026. Essa construção logística paralela aumentou a concorrência para as redes de entrega tradicionais. Os provedores B2C tiveram que melhorar a confiabilidade, a visibilidade e as opções de entrega para reter volume.
A demanda Empresa para Empresa continuou por meio de contratos farmacêuticos, jurídicos e de documentos financeiros. Os serviços Consumidor para Consumidor também mudaram à medida que as plataformas de revenda introduziram embalagens mais padronizadas e opções de transportadora. A Servientrega aliou-se à Cobre em 2026 para oferecer pagamentos contra entrega baseados em QR por meio de sua rede de courier colombiana. O serviço respondeu a um volume nacional de 51 a 61 milhões de pedidos contra entrega por ano. A integração de pagamentos poderia melhorar a conclusão das entregas, facilitando a cobrança para clientes e entregadores. Essas mudanças ampliaram o papel dos operadores postais e de courier para além do transporte isolado.

Por Modo de Entrega: Rodoviário Mantém a Base de Volume, Aéreo se Acelera com a Demanda Expressa
A entrega rodoviária representou 78,20% do tamanho do mercado de serviços postais da América do Sul em 2025. O modal permaneceu o padrão para a entrega doméstica de encomendas por oferecer um custo por remessa mais baixo do que o transporte aéreo. As redes baseadas em rodovias também apoiaram entregas regulares entre grandes centros urbanos e municípios vizinhos. O marco de precificação do frete rodoviário do Brasil proporcionou às transportadoras termos de custo mais previsíveis para contratos de maior duração. No entanto, o congestionamento rodoviário e a infraestrutura mais fraca em cidades secundárias ainda adicionam tempo e risco operacional. Os pontos de coleta e a otimização de rotas tornaram-se formas importantes de gerenciar essas limitações.
A entrega aérea foi projetada para crescer a um CAGR de 4,32% até 2031. Os compromissos expressos, os pedidos transfronteiriços e as remessas farmacêuticas sustentaram a demanda por transporte mais rápido. O DHL Group anunciou um plano de investimento em ciências da vida e saúde de 2 bilhões de EUR (2,35 bilhões de USD) a partir de 2025, com 10% direcionados à América do Sul. A Serpost esperava que o transporte marítimo representasse 40% das importações postais até o final de 2026, em comparação com 0,5% durante as 3 décadas anteriores. Essa opção marítima emergente poderia transportar encomendas de comércio eletrônico menos sensíveis ao tempo a um custo menor. O ferroviário permaneceu uma opção de entrega limitada em toda a região.
Análise Geográfica
O Brasil detinha 51,34% da participação do mercado de serviços postais da América do Sul em 2025 e permaneceu a maior base nacional da região. Os operadores privados expandiram a infraestrutura enquanto os Correios gerenciavam a reestruturação financeira. A Amazon continuou a avaliar veículos proprietários de última milha no Brasil após investir 19 bilhões de BRL (3,43 bilhões de USD) em infraestrutura logística durante 2025. O corredor São Paulo-Guarulhos e Viracopos serviu como rota de redistribuição para importações da Ásia e da Europa. A DHL Global Forwarding tinha como meta um crescimento de 30% no volume de remessas consolidadas até o final de 2026. A ANTT introduziu a verificação automatizada de seguro de transportadoras em março de 2026, enquanto a ANVISA manteve os requisitos de controle de temperatura para a entrega de produtos farmacêuticos.
O Peru foi projetado para crescer a um CAGR de 3,79% até 2031. Chancay habilitou uma rota marítima que a Serpost esperava elevar para 40% das importações postais até o final de 2026. A PromPerú e a Serpost revisaram um acordo de colaboração em agosto de 2026 para apoiar as exportações de pequenas e médias empresas pelo canal postal. Lima absorveu 60% da distribuição doméstica da Serpost, enquanto as cidades do interior ofereceram demanda adicional de entrega. Bolívia, Equador, Uruguai, Paraguai e Venezuela representaram uma base combinada menor. O Corredor Bioceânico do Capricórnio estava previsto para iniciar operações de frete no segundo semestre de 2026 e poderia oferecer novas opções de roteamento de encomendas.
Argentina e Colômbia apresentaram condições operacionais distintas. As importações por courier da Argentina em 2025 foram de 894 milhões de USD, em comparação com 239 milhões de USD em 2024, após mudanças nas regras postais e de importação. O Correo Argentino se registrou como operador de courier em março de 2026 e projetou um crescimento de 19% nas remessas de comércio eletrônico durante 2026. A receita postal da Colômbia cresceu 10,8% em 2024, apoiada por seu marco regulatório. A penetração de internet de 96% do Chile sustentou um ambiente mais maduro de entrega no mesmo dia e no dia seguinte. A Chilexpress e a Blue Express competiram pela demanda expressa B2C.
Cenário Competitivo
O mercado de serviços postais da América do Sul apresentava concentração moderada, pois os integradores globais detinham posições premium em serviços transfronteiriços e B2B, enquanto os operadores nacionais mantinham ampla cobertura de última milha. DHL Group, FedEx e UPS atendiam à demanda internacional e orientada por contratos empresariais. Os Correios e a Serpost mantinham densidade de entrega por meio de seus papéis postais designados. O Mercado Livre movimentou 94% de suas encomendas por meio de uma rede proprietária e investiu 180 milhões de USD em 5 instalações de cross-dock na Argentina em janeiro de 2026. O investimento reduziu o trânsito de Buenos Aires a Córdoba de 4 dias para 2 dias. A entrega em cidades secundárias, as encomendas de saúde e a integração postal marítima permaneceram áreas onde a cobertura dos provedores era menos consolidada.
O hub de São Paulo da Jadlog em 2026 processou até 18.000 pacotes por hora e representou um claro movimento de automação do La Poste Group. A DHL Express anunciou seu hub modular em São Paulo com um plano de investimento de 118 milhões de BRL (21,31 milhões de USD) até 2030. O serviço de pagamento contra entrega baseado em QR da Servientrega em 2026 com a Cobre adicionou uma função de pagamento à sua rede de courier. Essas ações refletiram a competição por meio de triagem mais rápida, entrega flexível e suporte a pagamentos. A Inter Rapidísimo operava 1.600 caminhões e 3.500 escritórios em mais de 1.100 municípios em 2025. Sua escala de rede lhe conferiu uma posição sólida na atividade de entrega colombiana.
O DHL Group planejou capacidade especializada de cadeia de frio no Uruguai para apoiar a logística de ciências da vida no Brasil, Argentina, Chile e Colômbia. O manuseio farmacêutico e os dados de remessa em conformidade tornaram-se formas importantes de diferenciação para fluxos de encomendas de maior valor. A capacidade de manuseio com certificação ISO 22000 e os processos de dados padrão da UPU poderiam ajudar as transportadoras a atender a esses requisitos de serviço. Os operadores estatais enfrentaram um desafio diferente, pois precisavam modernizar enquanto sustentavam ampla cobertura de serviço. O mercado de serviços postais da América do Sul permaneceu aberto a concorrentes regionais onde a capacidade de última milha em nível de cidade era fragmentada.
Líderes do Setor de Serviços Postais da América do Sul
DHL Group
United Parcel Service of America, Inc. (UPS)
FedEx
Correo Argentino
Empresa Brasileira de Correios e Telégrafos (Correios)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A União Postal Universal lançou oficialmente o ORE Plus, um programa de prontidão do comércio eletrônico postal para 2026-2029, voltado para mais de 150 operadores designados, com suporte à interoperabilidade digital transfronteiriça, alinhamento aduaneiro e integração ao comércio de micro, pequenas e médias empresas.
- Agosto de 2026: A PromPeru do Peru e a Serpost revisaram seu acordo de colaboração interinstitucional para expandir programas de capacitação para pequenas e médias empresas peruanas que buscam exportar pelo canal postal.
- Maio de 2026: O La Poste Group anunciou que a Jadlog inaugurou um hub logístico de 200 milhões de BRL (36,13 milhões de USD) em São Paulo, com um sistema de triagem de 310 metros, capacidade para 16.000 a 18.000 pacotes por hora, 87 docas de carregamento e 4.000 pontos de coleta PUDO parceiros.
- Março de 2026: A Peli BioThermal anunciou uma parceria com a Polar Group para expandir as soluções de embalagens farmacêuticas com controle de temperatura no Brasil.


Escopo do Relatório do Mercado de Serviços Postais da América do Sul
| Serviços Postais Padrão |
| Serviços Postais Expressos |
| Cartas |
| Encomendas |
| Doméstico |
| Internacional |
| Empresa para Empresa |
| Empresa para Consumidor |
| Consumidor para Consumidor |
| Rodoviário |
| Aéreo |
| Marítimo |
| Ferroviário |
| Argentina |
| Brasil |
| Chile |
| Colômbia |
| Peru |
| Restante da América do Sul |
| Por Tipo de Serviço | Serviços Postais Padrão |
| Serviços Postais Expressos | |
| Por Item | Cartas |
| Encomendas | |
| Por Destino | Doméstico |
| Internacional | |
| Por Usuário Final | Empresa para Empresa |
| Empresa para Consumidor | |
| Consumidor para Consumidor | |
| Por Modo de Entrega | Rodoviário |
| Aéreo | |
| Marítimo | |
| Ferroviário | |
| Por País | Argentina |
| Brasil | |
| Chile | |
| Colômbia | |
| Peru | |
| Restante da América do Sul |


Principais Perguntas Respondidas no Relatório
Qual é o valor dos serviços postais da América do Sul em 2026?
O valor é estimado em 15,63 bilhões de USD em 2026 e está projetado para atingir 17,94 bilhões de USD até 2031.
Qual foi a taxa de crescimento prevista até 2031?
O CAGR previsto é de 2,80% de 2026 a 2031.
Qual tipo de serviço deteve a maior participação de receita?
Os Serviços Postais Padrão detiveram 72,44% de participação de receita em 2025.
Qual categoria de item estava crescendo mais rapidamente?
As encomendas tiveram o maior CAGR projetado de 5,13% até 2031.
Qual país tinha a maior base de serviços postais?
O Brasil detinha 51,34% de participação de receita em 2025.
Qual país tinha expectativa de crescer mais rapidamente?
O Peru foi projetado para crescer a um CAGR de 3,79% até 2031.
Página atualizada pela última vez em:



