
Marktgröße und Marktanteile der Postdienstleistungen in Südamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
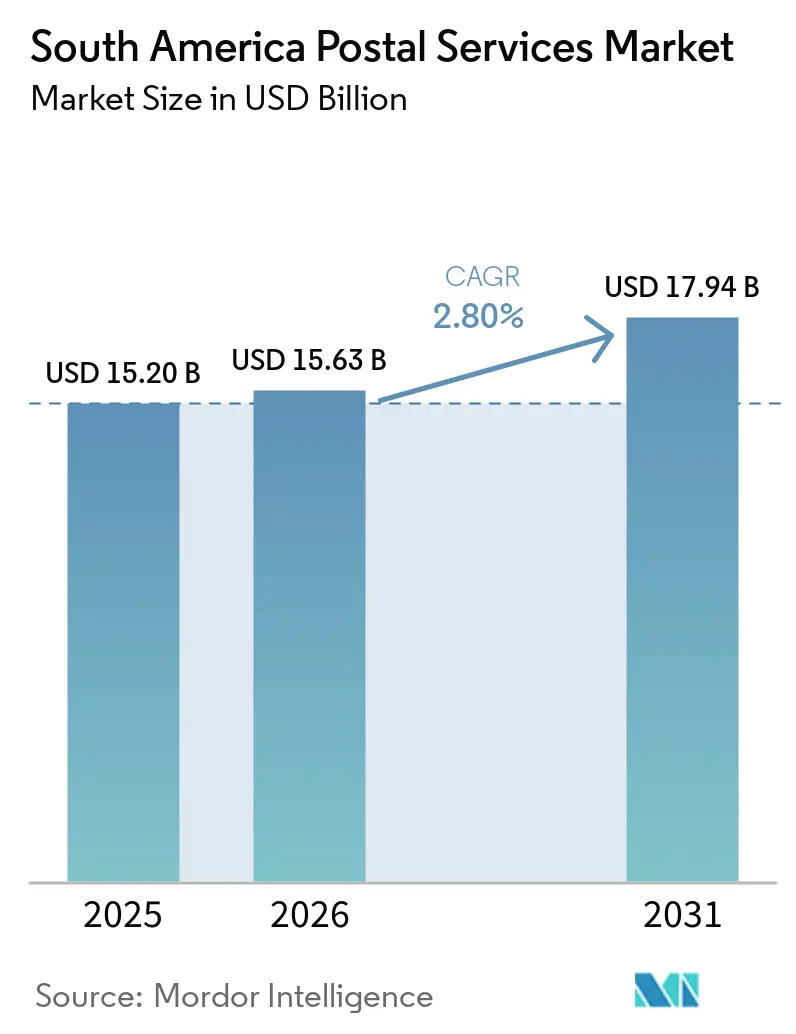
| Marktgröße im Basisjahr (2025) | 15.20 Milliarden US-Dollar |
| Marktgröße (2026) | 15.63 Milliarden US-Dollar |
| Marktgröße (2031) | 17.94 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 2.80 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Postdienstleistungen in Südamerika von Mordor Intelligence
Die Marktgröße für Postdienstleistungen in Südamerika wurde im Jahr 2025 auf 15,20 Milliarden USD geschätzt und soll von 15,63 Milliarden USD im Jahr 2026 auf 17,94 Milliarden USD bis 2031 wachsen, bei einer CAGR von 2,80 % während des Prognosezeitraums (2026–2031).
Der Markt befindet sich im Wandel, da rückläufige Briefposteinnahmen zunehmend durch Paket- und Expressaktivitäten ersetzt werden, die durch den digitalen Handel entstehen. Grenzüberschreitende Einkäufe gewinnen an Bedeutung, da Zollreformen und neue Hafenverbindungen die Kosten und Geschwindigkeit der Lieferung verändern. Staatliche Postbetreiber verfügen weiterhin über umfassende Zustellverpflichtungen und eine etablierte Abdeckung, während private Anbieter im städtischen Bereich und bei Premiumzustelldiensten schneller expandieren. Investitionen verlagern sich daher in Richtung Sortierkapazität, Sendungsdaten, Abholpunkte und temperaturgeführte Handhabung. Finanzieller Druck auf nationale Betreiber könnte die Modernisierungsausgaben begrenzen und Raum für private Logistiknetzwerke schaffen.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungsart hielten Standardpostdienste im Jahr 2025 einen Marktanteil von 72,44 % am Markt für Postdienstleistungen in Südamerika, während Expresspostdienste die höchste prognostizierte CAGR von 4,97 % bis 2031 verzeichneten.
- Nach Sendungsart entfielen Pakete im Jahr 2025 auf 62,06 % der Marktgröße der Postdienstleistungen in Südamerika und verzeichneten die höchste prognostizierte CAGR von 5,13 % bis 2031.
- Nach Zielort hielt das Inland im Jahr 2025 einen Marktanteil von 79,29 % am Markt für Postdienstleistungen in Südamerika, während das internationale Segment die höchste prognostizierte CAGR von 4,00 % bis 2031 verzeichnete.
- Nach Liefermodus entfiel die Straße im Jahr 2025 auf 78,20 % des Marktanteils der Postdienstleistungen in Südamerika, während die Luft die höchste prognostizierte CAGR von 4,32 % bis 2031 verzeichnete.
- Nach Land hielt Brasilien im Jahr 2025 einen Marktanteil von 51,34 % am Markt für Postdienstleistungen in Südamerika, während Peru die höchste prognostizierte CAGR von 3,79 % bis 2031 verzeichnete.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse zu Postdienstleistungen in Südamerika
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion des E-Commerce und grenzüberschreitender Pakete | +0.8% | Brasilien, Argentinien, Kolumbien, Peru, Chile | Kurzfristig (≤ 2 Jahre) |
| Digitale Zollabwicklung und Anforderungen an Vorankunftsdaten | +0.5% | Brasilien, Argentinien, Peru, Kolumbien | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Gesundheits- und temperaturgeführten Paketen | +0.4% | Brasilien, Argentinien, Kolumbien | Langfristig (≥ 4 Jahre) |
| Automatisierte Sortierung und Modernisierung der letzten Meile | +0.4% | Brasilien, Kolumbien, Chile | Mittelfristig (2–4 Jahre) |
| Monetarisierung des Postnetzwerks durch Regierungs- und Finanzdienstleistungen | +0.3% | Brasilien, Peru, Argentinien | Mittelfristig (2–4 Jahre) |
| Same-Day- und Next-Day-Liefererwartungen in großen Ballungsräumen | +0.3% | São Paulo, Buenos Aires, Bogotá, Santiago | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des E-Commerce und grenzüberschreitender Pakete
Die Nachfrage nach E-Commerce-Paketen war eine zentrale Kraft im Markt für Postdienstleistungen in Südamerika. Argentiniens Dekret 604/2026 änderte das internationale Postversandregime und erhöhte die zollfreie Schwelle auf 400 USD pro Sendung, vorbehaltlich des angegebenen jährlichen Kauflimits. Kuriereinfuhren erreichten im ersten Halbjahr 2026 643 Millionen USD, was 104,2 % höher war als im gleichen Zeitraum 2025. COSCO SHIPPING Lines eröffnete im Februar 2026 eine See-Postroute von Shanghai nach Chancay und brachte chinesische E-Commerce-Pakete über einen maritimen Kanal nach Peru. Internationale Dienste wurden mit einer CAGR von 4,00 % bis 2031 prognostiziert, schneller als inländische Ströme, obwohl die Verarbeitungskapazität und die Zolllagerhaltung uneinheitlich blieben. Betreiber mit Kapazitäten in der Nähe von See- und Luftgateways könnten Paketeinnahmen erzielen, wenn die grenzüberschreitenden Volumina zunehmen.
Digitale Zollabwicklung und Anforderungen an Vorankunftsdaten
Elektronische Vorabdatenanforderungen veränderten die Abwicklung grenzüberschreitender Postsendungen. Argentiniens Allgemeine Resolution 5884/2026 verpflichtete Correo Argentino, Absender-, Empfänger-, Waren- und Wertinformationen vor dem Eintreffen der Sendungen zu übermitteln. Der Weltpostverein verlangte ab September 2025 Harmonisierte-System-Codes für kommerzielle Postströme. Der Weltpostverein startete ORE Plus am 30. August 2026, um die E-Commerce-Bereitschaft, die Zollausrichtung und die digitale Interoperabilität bis 2029 zu unterstützen.[1] "Der Weltpostverein startet ORE Plus zur Förderung der postalischen E-Commerce-Bereitschaft," Offizielle Nachrichten des Weltpostvereins, upu.int. Bessere Sendungsdaten können die Abfertigungszeit verkürzen und die manuellen Handhabungskosten für Betreiber senken. Die Einhaltung der Vorschriften wurde auch zu einer grundlegenden Betriebsanforderung für designierte Betreiber, die den grenzüberschreitenden Handel bedienen.
Nachfrage nach Gesundheits- und temperaturgeführten Paketen
Die Gesundheitslogistik schuf Nachfrage nach Paketnetzwerken mit validierter Temperaturkontrolle und zuverlässigen Verwahrungsprotokollen. Kolumbiens Überprüfung des Gesundheitssystems 2025 identifizierte Kühlkettenausfälle, die temperatursensible Biologika betrafen, was die Nachfrage nach stärkeren Vertriebssystemen unterstützte. Peli BioThermal schloss im März 2026 eine Partnerschaft mit Polar Group, um wiederverwendbare und Einweg-Temperaturverpackungen für pharmazeutische Produkte in Brasilien auszubauen. Brasilien verkaufte 2024 6,07 Milliarden pharmazeutische Packungen, und unterschiedliche Produktanforderungen erhöhten den Bedarf an rückverfolgbarer Lieferung. Gesundheitspakete können pro Sendung mehr Einnahmen generieren als gewöhnliche Post, wenn Spediteure über geeignete Handhabungskapazitäten verfügen. Die Interamerikanische Entwicklungsbank investierte 2025 180 Millionen USD, um die Kühlkettenlogistik für Impfstoffe in Peru, Kolumbien und Bolivien zu verbessern, einschließlich Ausrüstung und Überwachungssystemen, die auch die Paketzustellung unterstützen könnten.[2]"Ein Jahr danach: Wie South Connection Südamerika neu verdrahtet," Interamerikanische Entwicklungsbank, iadb.org.
Automatisierte Sortierung und Modernisierung der letzten Meile
Automatisierung erhöhte die Serviceerwartungen im gesamten Markt für Postdienstleistungen in Südamerika. Jadlog eröffnete im Mai 2026 ein Logistikzentrum in São Paulo im Wert von 200 Millionen BRL (36,13 Millionen USD) mit einem 310 Meter langen Sortiersystem, das 16.000 bis 18.000 Pakete pro Stunde verarbeiten kann. Die Anlage wurde so konzipiert, dass Sortierung und Beladung in weniger als 5 Minuten nach Ankunft abgeschlossen werden und die Lieferzeit in mehrere große brasilianische Städte um 1 Tag verkürzt wird. PUDO-Sendungen wuchsen im ersten Halbjahr 2026 gegenüber dem gleichen Zeitraum 2025 um 53 %, was auf eine stärkere Nutzung von Abholpunkten zur Steuerung der Kosten der letzten Meile hindeutet. DHL Express kündigte einen Investitionsplan in Höhe von 118 Millionen BRL (21,31 Millionen USD) bis 2030 für ein modulares Zentrum im Großraum São Paulo an. Betreiber ohne automatisierte zentrale Sortierung standen bei steigenden Paketvolumina einem Kostennachteil gegenüber.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Makroökonomische Volatilität und Wechselkursvolatilität | -0.5% | Argentinien, Kolumbien, Rest Südamerikas | Kurzfristig (≤ 2 Jahre) |
| Straßenstaus und schwache Infrastruktur in Städten zweiter Ordnung | -0.3% | Brasilien, Kolumbien, Städte zweiter Ordnung in Peru | Langfristig (≥ 4 Jahre) |
| Frachtdiebstahl, Paketsicherheit und Versicherungskosten | -0.2% | Südosten Brasiliens, Kolumbien | Mittelfristig (2–4 Jahre) |
| Integration veralteter Informationstechnologie und Kapitalbeschränkungen | -0.2% | Brasilien, Peru, Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Makroökonomische Volatilität und Wechselkursvolatilität
Währungsinstabilität und sich ändernde Einfuhrvorschriften schufen Unsicherheit für grenzüberschreitende Postvolumina. Correios meldete 2025 einen Verlust von 8,5 Milliarden BRL (1,53 Milliarden USD) und im ersten Halbjahr 2026 einen Verlust von 5,5 Milliarden BRL (993,59 Millionen USD), was den Betreiber unter einen staatlich gestützten Restrukturierungsprozess stellte.[3]"Roubo de Cargas Muda Logística e Pressiona Frete no País," Estadão, estadao.com.br. Die argentinische Regierung überarbeitete den Steuerrahmen für Kuriere zwischen 2024 und Mitte 2026 zweimal, was die langfristige Planung für Spediteure erschwerte. Servientrega meldete 2025 einen Umsatzrückgang von 3,9 %, was den Druck auf die Spediteurleistung unter schwächeren wirtschaftlichen Bedingungen widerspiegelt. Betreiber in mehreren Ländern mussten bei der Planung von Netzwerkinvestitionen währungsbereinigte Einnahmen und sich ändernde Einfuhrkosten berücksichtigen. Diese Bedingungen könnten Ausgaben sowohl staatlicher als auch privater Betreiber verzögern.
Frachtdiebstahl, Paketsicherheit und Versicherungskosten
Frachtdiebstahl erhöhte die direkten Kosten und die Versicherungsbelastung von Paketnetzwerken. NTC&Logística verzeichnete 2025 8.570 Frachtdiebstahlvorfälle mit direkten Verlusten von 900 Millionen BRL (162,58 Millionen USD), wobei 86,8 % der Vorfälle im Südosten Brasiliens konzentriert waren. Pharmazeutische Fracht machte im ersten Quartal 2026 22,3 % der nationalen Diebstahlverluste aus, verglichen mit 1,7 % im ersten Quartal 2025. Der Internationale Verband der Seeversicherer identifizierte in seiner Frachtrisikobewertung vom März 2026 Verbindungen zwischen physischem Frachtdiebstahl und durch Cyberkriminalität ermöglichtem Identitätsbetrug. Brasiliens Straßentransportregulierungsbehörde begann im März 2026 mit der automatisierten Überprüfung von Versicherungspolicen.[4]"Frachtdiebstahlrisiko: Reduzierung der Schadenshäufigkeit," IUMI-Newsletter, iumi.com. Deckung und Durchsetzung blieben in sekundären Transportkorridoren unvollständig, was die Spediteure weiterhin Verlusten aussetzte.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungsart: Expressvolumina gewinnen gegenüber einer Mehrheit an Standarddiensten an Boden
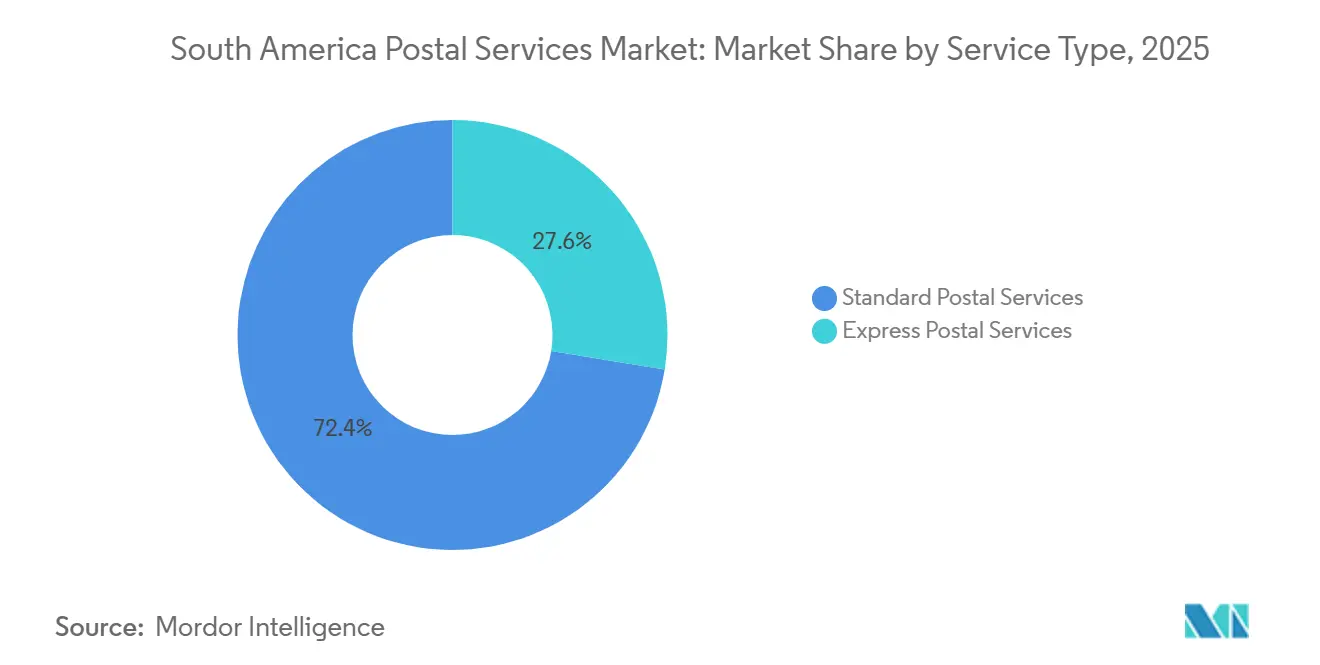
Standardpostdienste hielten im Jahr 2025 einen Marktanteil von 72,44 % am Markt für Postdienstleistungen in Südamerika. Universaldienstpflichten hielten designierte Betreiber für Briefe und Regierungskommunikation verantwortlich, einschließlich Zustellungen in abgelegene Gemeinden. Correios, 4-72 und Serpost stützten sich auf öffentliche Dienstleistungsmandate und Regierungsverträge, um ihre Standardnetzwerke zu unterstützen. Diese Verpflichtungen bewahrten eine Einnahmenbasis, die private Kuriere in Gebieten mit geringerer Dichte nicht immer anstrebten. Das Standardsegment stand dennoch unter Druck, Sendungsverfolgung und kürzere Lieferfenster bereitzustellen. Die Kundenerwartungen verbinden die Liefergeschwindigkeit zunehmend mit dem Checkout-Erlebnis auf E-Commerce-Plattformen.
Expresspostdienste wurden mit einer CAGR von 4,97 % bis 2031 prognostiziert. DHL, FedEx, Jadlog, Servientrega und Inter Rapidísimo konkurrierten in dieser Dienstleistungskategorie durch verfolgte und zeitdefinierte Lieferung. Private Anbieter konzentrierten ihre Netzwerkinvestitionen auf die Städte und Routen, bei denen schnellere Laufzeiten einen Aufpreis erzielen konnten. Kolumbiens Postsektor erzielte 2024 einen Umsatz von 2,7 Milliarden USD, während Expressnachrichten 80 % des Sendungsaufkommens ausmachten. Dieser Sendungsmix zeigte den Servicedruck, dem standardmäßige Postbetreiber ausgesetzt sind. Der Markt für Postdienstleistungen in Südamerika hing daher davon ab, ob designierte Betreiber den Service modernisieren konnten, ohne ihre universelle Abdeckungsrolle zu verlieren.


Nach Sendungsart: Paketdominanz vertieft sich, während Briefpost ihren strukturellen Rückgang fortsetzt
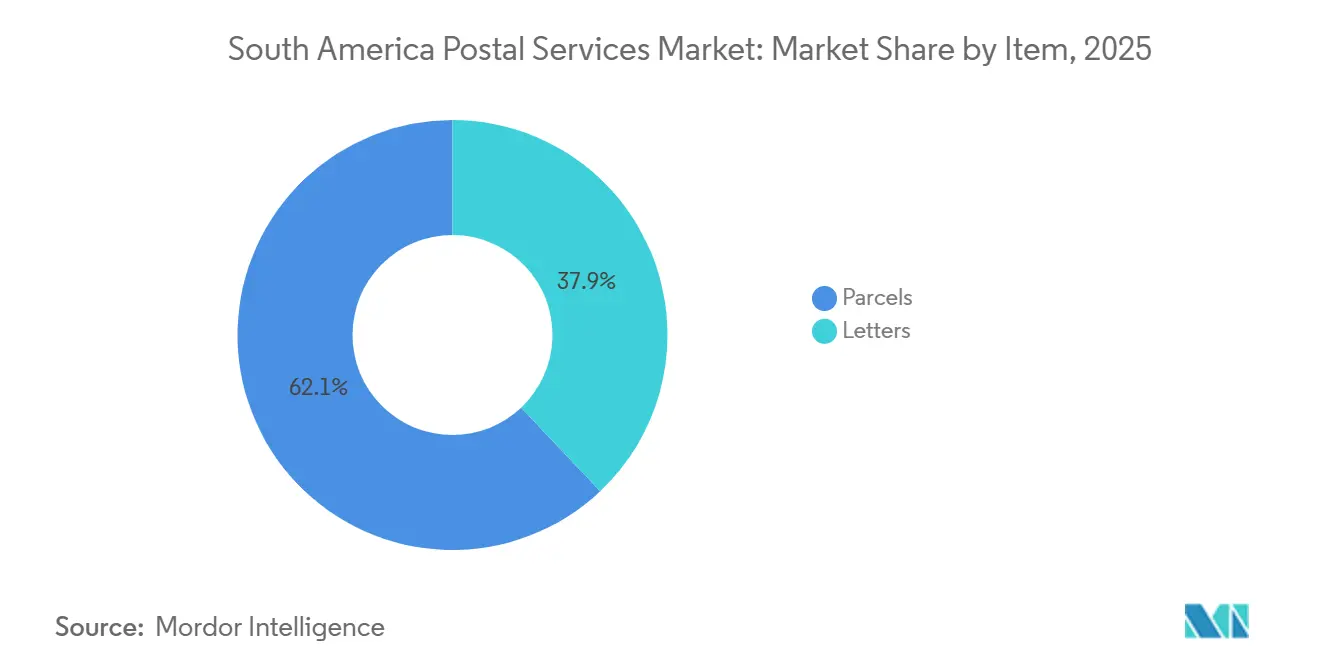
Pakete machten im Jahr 2025 62,06 % der Marktgröße der Postdienstleistungen in Südamerika aus. Sie verzeichneten auch die höchste prognostizierte CAGR von 5,13 % bis 2031. Diese Position spiegelte eine Verlagerung von der Dokumentenzustellung hin zur Bewegung physischer Waren wider, die über digitale Plattformen bestellt wurden. Marktplatzaktivitäten von Mercado Libre, Amazon, Shein und Temu erhöhten den regelmäßigen Fluss von Verbraucherpaketen. Betreiber benötigten Handhabungssysteme, die für größere und vielfältigere Paketformate geeignet sind. Paketvolumina machten auch die Routendichte in städtischen Zustellnetzwerken wertvoller.
Argentiniens physisches Postsendungsvolumen fiel von 692 Millionen Einheiten im Jahr 2023 auf 628 Millionen Einheiten im Jahr 2025, obwohl die Sektorrechnungsstellung in nominalen Begriffen um mehr als 400 % stieg. Dieses Muster legte mehr Wert auf die Paketabwicklung als auf gewöhnliche Briefvolumina. Serpost prognostizierte 2026 6,7 Millionen Postsendungen, darunter 5,6 Millionen aus internationalen Quellen. Größere Paketabmessungen erhöhten die Handhabungskosten für Netzwerke, die ihre Ausrüstung nicht aufgerüstet hatten. Maritime Paketkanäle verlagerten auch einen größeren Anteil sperrigerer E-Commerce-Produkte in Postsysteme. Der Postdienstleistungssektor benötigte Kapazitäten, die Pakete verarbeiten konnten, ohne Hochvolumen-Sortiervorgänge zu verlangsamen.
Nach Zielort: Inlandsnetzwerke dominieren, aber internationale Ströme beschleunigen sich
Inlandsdienste hielten im Jahr 2025 einen Marktanteil von 79,29 % am Markt für Postdienstleistungen in Südamerika. Brasilien, Kolumbien und Argentinien generierten große inländische Paketvolumina, da städtische Gebiete eine etablierte E-Commerce-Nachfrage und dichte Zustellrouten aufwiesen. Inlandsnetzwerke profitierten von niedrigeren Transportkosten und vertrauten Adresssystemen. Jadlogs Netzwerk umfasste bis Mitte 2026 mehr als 4.000 Partnerabholpunkte und unterstützte kostengünstigere Lieferoptionen in Brasilien. Abholpunkte ermöglichten es Spediteuren, Lieferungen zu konsolidieren und erfolglose Hauszustellversuche zu reduzieren. Der Straßentransport blieb die wichtigste Betriebsbasis für die inländische Distribution.
Internationale Dienste wurden mit einer CAGR von 4,00 % bis 2031 prognostiziert. Argentinien verarbeitete in den ersten 7 Monaten des Jahres 2026 751 Millionen USD an grenzüberschreitenden Post- und Kuriereinfuhren, verglichen mit 894 Millionen USD im gesamten Jahr 2025. Sendungsdatenqualität, Vorabfertigungsprozesse und Zollkoordination wurden für dieses Segment wichtig. Der ORE-3-Zyklus des Weltpostvereins zeigte, dass bessere Datenprozesse die End-to-End-Laufzeit um 6 bis 12 Tage und die Zollabfertigung von mehreren Tagen auf Minuten reduzieren könnten. Internationales Wachstum schuf einen Grund, Kapazitäten in der Nähe von Häfen, Flughäfen und Zollanlagen zu platzieren. Es erforderte auch eine konsistente Dokumentation im gesamten Post- und Kuriernetzwerk.
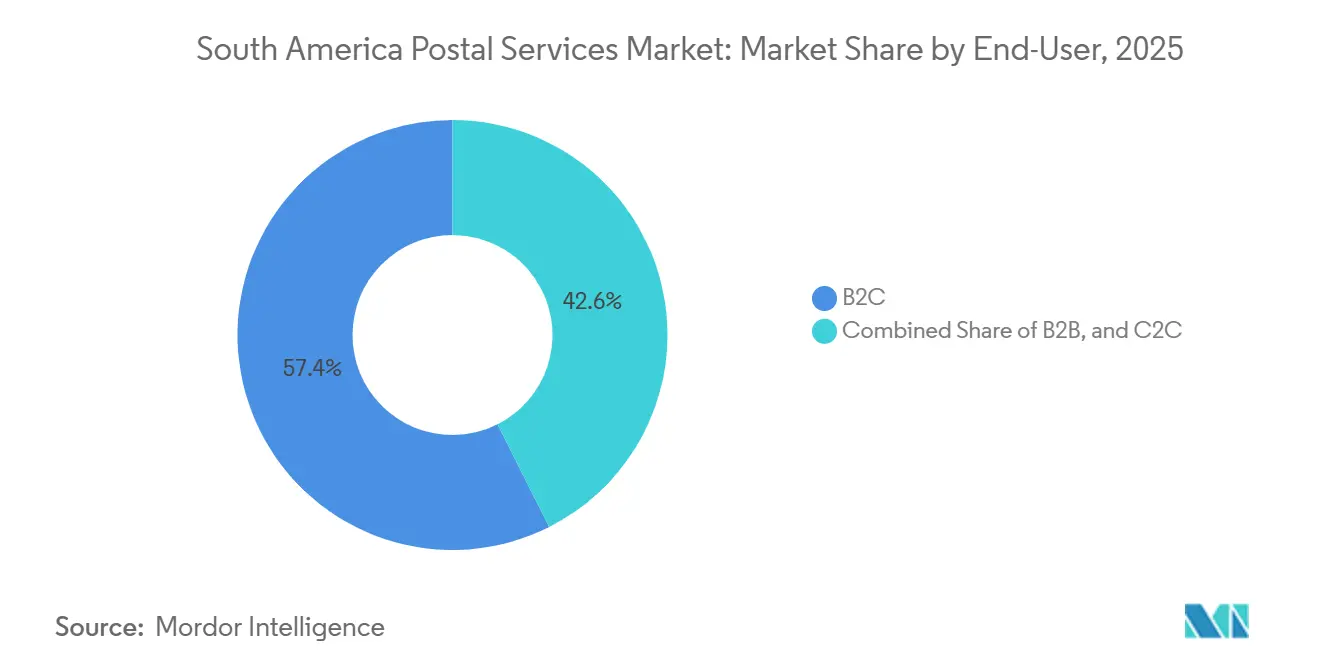
Nach Endnutzer: B2C dominiert die Einnahmenbasis, während private Spediteure inkrementelle Anteile gewinnen sollen
Business-to-Consumer machte im Jahr 2025 57,43 % der Marktgröße der Postdienstleistungen in Südamerika aus. Das Segment wurde auch mit einer CAGR von 4,24 % bis 2031 prognostiziert. Verbrauchermarktplatzbestellungen schufen regelmäßige Paketnachfrage in großen Städten und sekundären Standorten. Amazon investierte 2025 19 Milliarden BRL (3,43 Milliarden USD) in die brasilianische Logistikinfrastruktur und setzte die Investitionstätigkeit 2026 fort. Dieser parallele Logistikausbau erhöhte den Wettbewerb für traditionelle Zustellnetzwerke. B2C-Anbieter mussten Zuverlässigkeit, Transparenz und Lieferwahl verbessern, um das Volumen zu halten.
Die Business-to-Business-Nachfrage setzte sich durch pharmazeutische, rechtliche und finanzielle Dokumentenverträge fort. Consumer-to-Consumer-Dienste veränderten sich auch, da Wiederverkaufsplattformen standardisiertere Verpackungs- und Spediteuroptionen einführten. Servientrega verbündete sich 2026 mit Cobre, um QR-basierte Nachnahme-Zahlungen über sein kolumbianisches Kuriernetzwerk anzubieten. Der Dienst reagierte auf ein nationales Volumen von 51 bis 61 Millionen Nachnahmebestellungen pro Jahr. Die Zahlungsintegration könnte die Liefervollständigkeit verbessern, indem die Abholung für Kunden und Fahrer einfacher wird. Diese Änderungen erweiterten die Rolle von Post- und Kurieroperatoren über den Transport hinaus.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Liefermodus: Straße hält die Volumenbasis, Luft beschleunigt sich aufgrund der Expressnachfrage
Straßenlieferung machte im Jahr 2025 78,20 % der Marktgröße der Postdienstleistungen in Südamerika aus. Der Modus blieb der Standard für die inländische Paketzustellung, da er niedrigere Kosten pro Sendung als der Lufttransport bot. Autobahnbasierte Netzwerke unterstützten auch regelmäßige Lieferungen zwischen großen Ballungszentren und umliegenden Gemeinden. Brasiliens Straßenfrachtpreisrahmen bot Spediteuren vorhersehbarere Kostenbedingungen für längere Verträge. Straßenstaus und schwächere Infrastruktur in Städten zweiter Ordnung fügen jedoch weiterhin Zeit und Betriebsrisiken hinzu. Abholpunkte und Routenoptimierung wurden zu wichtigen Möglichkeiten, diese Grenzen zu bewältigen.
Luftlieferung wurde mit einer CAGR von 4,32 % bis 2031 prognostiziert. Expressverpflichtungen, grenzüberschreitende Bestellungen und pharmazeutische Sendungen unterstützten die Nachfrage nach schnellerem Transport. DHL Group kündigte ab 2025 einen Investitionsplan für Biowissenschaften und Gesundheitswesen in Höhe von 2 Milliarden EUR (2,35 Milliarden USD) an, wobei 10 % auf Südamerika entfielen. Serpost erwartete, dass der Seetransport bis Ende 2026 40 % der Posteinfuhren ausmachen würde, verglichen mit 0,5 % in den vorangegangenen 3 Jahrzehnten. Diese aufkommende maritime Option könnte weniger zeitkritische E-Commerce-Pakete zu niedrigeren Kosten befördern. Die Schiene blieb in der gesamten Region eine begrenzte Lieferoption.
Geografische Analyse
Brasilien hielt im Jahr 2025 einen Marktanteil von 51,34 % am Markt für Postdienstleistungen in Südamerika und blieb die größte nationale Basis der Region. Private Betreiber bauten die Infrastruktur aus, während Correios die finanzielle Restrukturierung verwaltete. Amazon prüfte weiterhin proprietäre Fahrzeuge für die letzte Meile in Brasilien, nachdem es 2025 19 Milliarden BRL (3,43 Milliarden USD) in die Logistikinfrastruktur investiert hatte. Der Korridor São Paulo-Guarulhos und Viracopos diente als Umleitungsroute für Importe aus Asien und Europa. DHL Global Forwarding strebte bis Ende 2026 ein Wachstum von 30 % beim konsolidierten Sendungsvolumen an. ANTT führte im März 2026 die automatisierte Überprüfung der Spediteurversicherung ein, während ANVISA Temperaturkontrollanforderungen für die pharmazeutische Lieferung aufrechterhielt.
Peru wurde mit einer CAGR von 3,79 % bis 2031 prognostiziert. Chancay ermöglichte eine maritime Route, die Serpost bis Ende 2026 auf 40 % der Posteinfuhren anheben wollte. PromPerú und Serpost prüften im August 2026 eine Kooperationsvereinbarung zur Unterstützung von Exporten kleiner und mittlerer Unternehmen über den Postkanal. Lima absorbierte 60 % von Serposts inländischer Distribution, während Provinzstädte zusätzliche Liefernachfrage boten. Bolivien, Ecuador, Uruguay, Paraguay und Venezuela repräsentierten eine kleinere kombinierte Basis. Der Capricorn Bioceanic Corridor sollte im zweiten Halbjahr 2026 den Frachtbetrieb aufnehmen und könnte neue Paketroutingoptionen bieten.
Argentinien und Kolumbien zeigten unterschiedliche Betriebsbedingungen. Argentiniens Kuriereinfuhren 2025 betrugen 894 Millionen USD, verglichen mit 239 Millionen USD im Jahr 2024, nach Änderungen der Post- und Einfuhrvorschriften. Correo Argentino registrierte sich im März 2026 als Kurieroperator und prognostizierte 2026 ein Wachstum von 19 % bei E-Commerce-Sendungen. Kolumbiens Posteinnahmen wuchsen 2024 um 10,8 %, unterstützt durch seinen Regulierungsrahmen. Chiles 96%ige Internetdurchdringung unterstützte ein reiferes Same-Day- und Next-Day-Lieferumfeld. Chilexpress und Blue Express konkurrierten um die B2C-Expressnachfrage.
Wettbewerbslandschaft
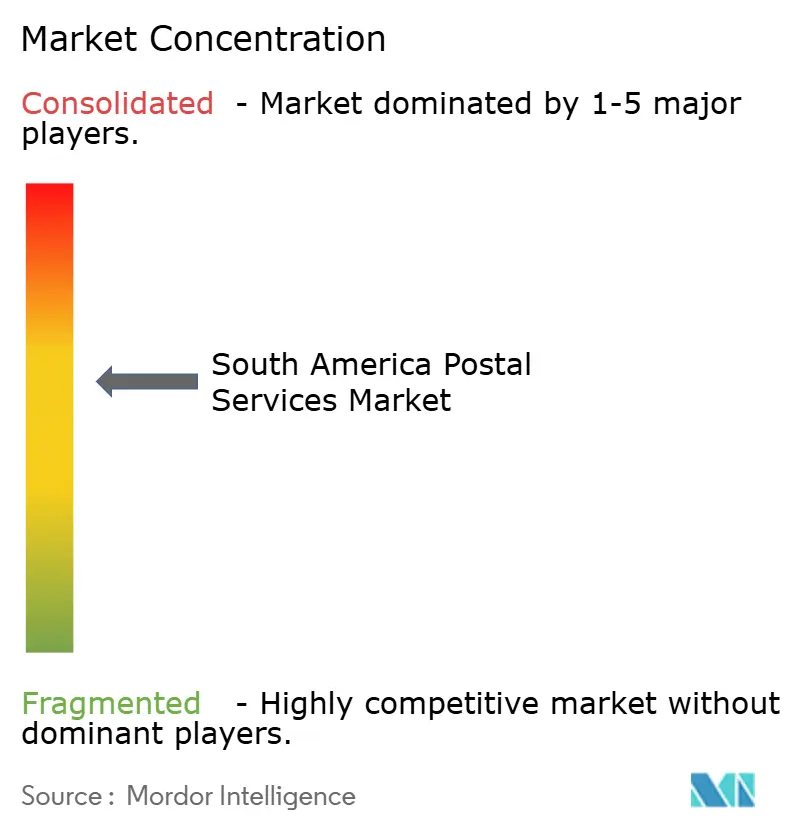
Der Markt für Postdienstleistungen in Südamerika wies eine moderate Konzentration auf, da globale Integratoren Premium-Positionen im grenzüberschreitenden und B2B-Bereich hielten, während nationale Betreiber eine breite Abdeckung der letzten Meile beibehielten. DHL Group, FedEx und UPS bedienten internationale und vertragsbasierte Geschäftsnachfrage. Correios und Serpost behielten die Zustelldichte durch ihre designierten Postrollen. Mercado Libre bewegte 94 % seiner Pakete über ein proprietäres Netzwerk und investierte im Januar 2026 180 Millionen USD in 5 argentinische Cross-Dock-Einrichtungen. Die Investition reduzierte die Laufzeit von Buenos Aires nach Córdoba von 4 Tagen auf 2 Tage. Zustellung in Städten zweiter Ordnung, Gesundheitspakete und maritime Postintegration blieben Bereiche, in denen die Anbieterabdeckung weniger etabliert war.
Jadlogs São-Paulo-Zentrum 2026 verarbeitete bis zu 18.000 Pakete pro Stunde und stellte einen klaren Automatisierungsschritt von La Poste Group dar. DHL Express kündigte sein modulares São-Paulo-Zentrum mit einem Investitionsplan von 118 Millionen BRL (21,31 Millionen USD) bis 2030 an. Servientregas QR-basierter Nachnahme-Dienst 2026 mit Cobre fügte seinem Kuriernetzwerk eine Zahlungsfunktion hinzu. Diese Maßnahmen spiegelten den Wettbewerb durch schnellere Sortierung, flexible Lieferung und Zahlungsunterstützung wider. Inter Rapidísimo betrieb 2025 1.600 Lastkraftwagen und 3.500 Büros in mehr als 1.100 Gemeinden. Seine Netzwerkgröße verschaffte ihm eine starke Position bei kolumbianischen Lieferaktivitäten.
DHL Group plante spezialisierte Kühlkettenkapazitäten in Uruguay zur Unterstützung der Biowissenschaftslogistik in Brasilien, Argentinien, Chile und Kolumbien. Pharmazeutische Handhabung und konforme Sendungsdaten wurden zu wichtigen Differenzierungsformen für höherwertige Paketströme. ISO-22000-Handhabungskapazität und Weltpostverein-konforme Datenprozesse könnten Spediteuren helfen, diese Serviceanforderungen zu erfüllen. Staatliche Betreiber standen vor einer anderen Herausforderung, da sie modernisieren mussten, während sie eine breite Serviceabdeckung aufrechterhielten. Der Markt für Postdienstleistungen in Südamerika blieb offen für regionale Herausforderer, wo die städtische Kapazität der letzten Meile fragmentiert war.
Marktführer der Postdienstleistungen in Südamerika
DHL Group
United Parcel Service of America, Inc. (UPS)
FedEx
Correo Argentino
Empresa Brasileira de Correios e Telégrafos (Correios)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Der Weltpostverein startete offiziell ORE Plus, ein Postbereitschaftsprogramm für E-Commerce 2026–2029, das auf mehr als 150 designierte Betreiber mit grenzüberschreitender digitaler Interoperabilität, Zollausrichtung und Unterstützung der MSME-Handelsintegration abzielt.
- August 2026: PromPeru und Serpost aus Peru prüften ihre interinstitutionelle Kooperationsvereinbarung, um Schulungsprogramme für peruanische KMU auszubauen, die über den Postkanal exportieren möchten.
- Mai 2026: La Poste Group gab bekannt, dass Jadlog ein Logistikzentrum in São Paulo im Wert von 200 Millionen BRL (36,13 Millionen USD) mit einem 310 Meter langen Sortiersystem, einer Kapazität von 16.000 bis 18.000 Paketen pro Stunde, 87 Ladebuchten und 4.000 Partner-PUDO-Abholpunkten eröffnet hat.
- März 2026: Peli BioThermal gab eine Partnerschaft mit Polar Group bekannt, um temperaturgeführte pharmazeutische Verpackungslösungen in ganz Brasilien auszubauen.


Berichtsumfang des Markts für Postdienstleistungen in Südamerika
| Standardpostdienste |
| Expresspostdienste |
| Briefe |
| Pakete |
| Inland |
| International |
| Business-to-Business |
| Business-to-Consumer |
| Consumer-to-Consumer |
| Straße |
| Luft |
| See |
| Schiene |
| Argentinien |
| Brasilien |
| Chile |
| Kolumbien |
| Peru |
| Rest Südamerikas |
| Nach Dienstleistungsart | Standardpostdienste |
| Expresspostdienste | |
| Nach Sendungsart | Briefe |
| Pakete | |
| Nach Zielort | Inland |
| International | |
| Nach Endnutzer | Business-to-Business |
| Business-to-Consumer | |
| Consumer-to-Consumer | |
| Nach Liefermodus | Straße |
| Luft | |
| See | |
| Schiene | |
| Nach Land | Argentinien |
| Brasilien | |
| Chile | |
| Kolumbien | |
| Peru | |
| Rest Südamerikas |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert der Postdienstleistungen in Südamerika im Jahr 2026?
Der Wert wird für 2026 auf 15,63 Milliarden USD geschätzt und soll bis 2031 17,94 Milliarden USD erreichen.
Wie hoch war die prognostizierte Wachstumsrate bis 2031?
Die prognostizierte CAGR beträgt 2,80 % von 2026 bis 2031.
Welche Dienstleistungsart hielt den größten Umsatzanteil?
Standardpostdienste hielten 2025 einen Umsatzanteil von 72,44 %.
Welche Sendungskategorie wuchs am schnellsten?
Pakete hatten die höchste prognostizierte CAGR von 5,13 % bis 2031.
Welches Land hatte die größte Postdienstleistungsbasis?
Brasilien hielt 2025 einen Umsatzanteil von 51,34 %.
Welches Land sollte am schnellsten wachsen?
Peru wurde mit einer CAGR von 3,79 % bis 2031 prognostiziert.
Seite zuletzt aktualisiert am:



