
Taille et part du marché des services postaux en Amérique du Sud
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
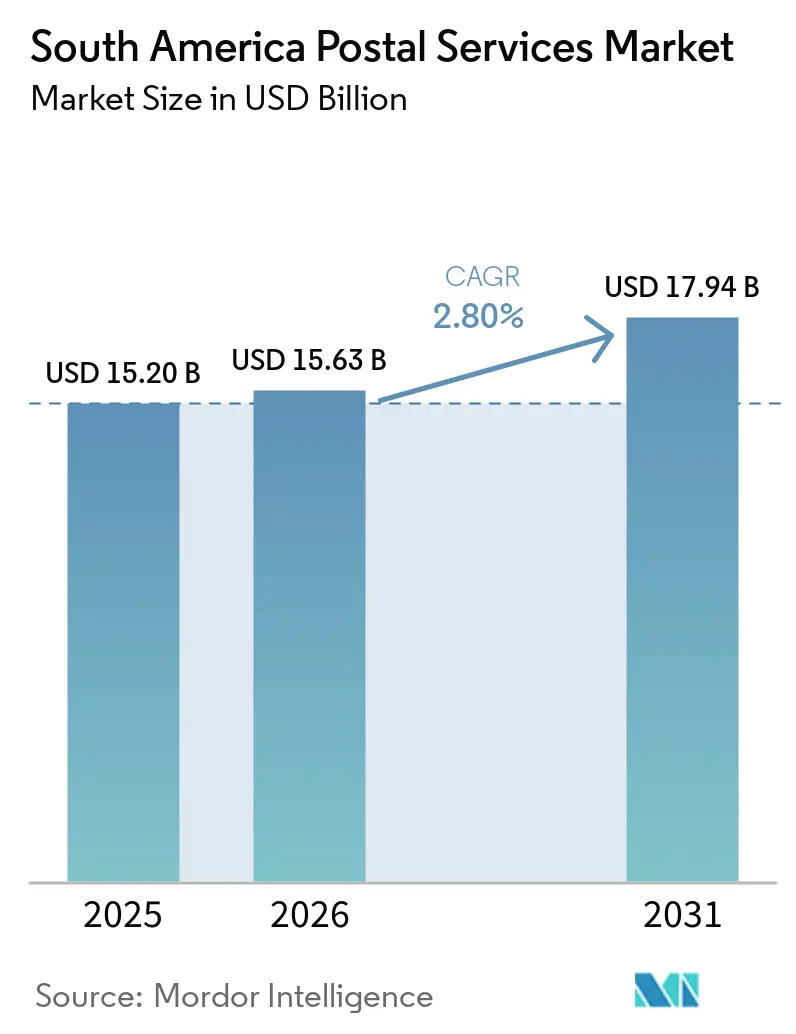
| Taille du marché de l'année de base (2025) | 15.20 Milliards de dollars |
| Taille du Marché (2026) | 15.63 Milliards de dollars |
| Taille du Marché (2031) | 17.94 Milliards de dollars |
| Growth Rate (2026 - 2031) | 2.80 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services postaux en Amérique du Sud par Mordor Intelligence
La taille du marché des services postaux en Amérique du Sud était évaluée à 15,20 milliards USD en 2025 et devrait croître de 15,63 milliards USD en 2026 pour atteindre 17,94 milliards USD d'ici 2031, à un CAGR de 2,80 % durant la période de prévision (2026-2031).
Le marché évolue alors que la baisse des revenus du courrier postal cède la place à une activité accrue dans les colis et l'express, générée par le commerce numérique. Les achats transfrontaliers prennent de l'importance car les réformes douanières et les nouvelles liaisons portuaires modifient le coût et la rapidité de la livraison. Les opérateurs postaux d'État conservent de larges obligations de livraison et une couverture établie, mais les prestataires privés se développent plus rapidement dans les services de livraison urbains et premium. Les investissements se dirigent donc vers la capacité de tri, les données d'expédition, les points de collecte et la manutention sous température contrôlée. La pression financière exercée sur les opérateurs nationaux peut limiter les dépenses de modernisation et créer des opportunités pour les réseaux logistiques privés.
Points clés du rapport
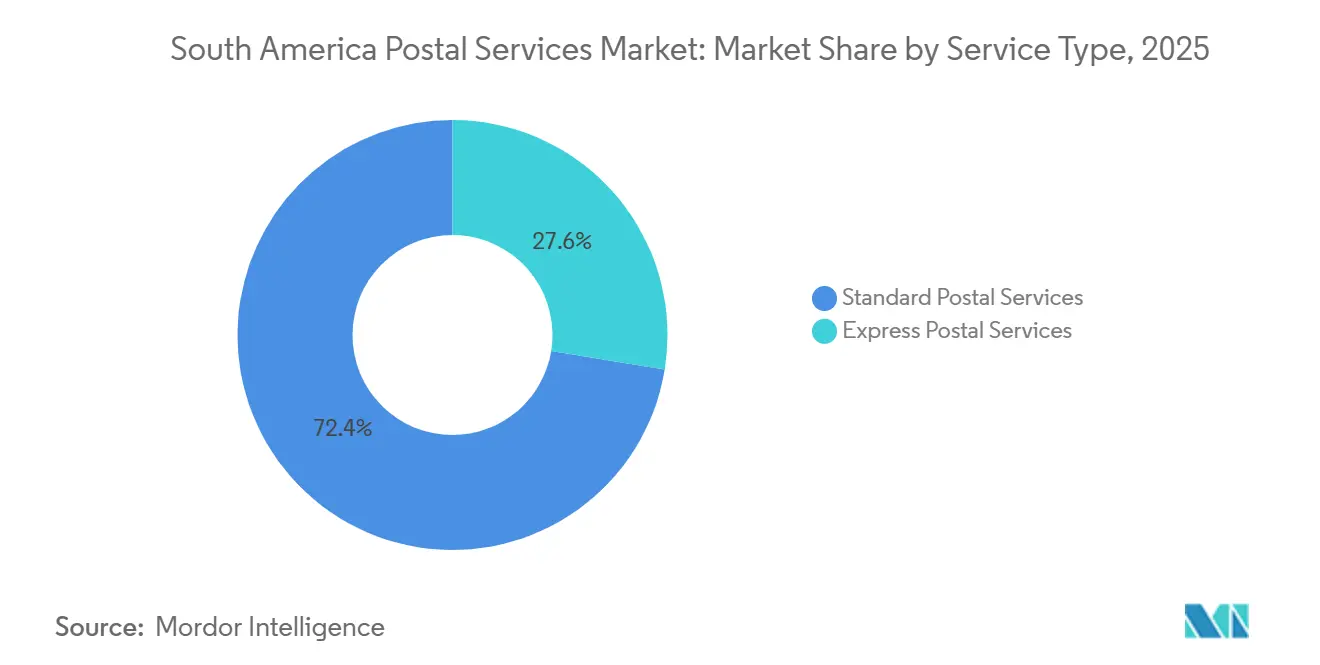
- Par type de service, les services postaux standard détenaient 72,44 % de la part du marché des services postaux en Amérique du Sud en 2025, tandis que les services postaux express enregistraient le CAGR projeté le plus élevé à 4,97 % jusqu'en 2031.
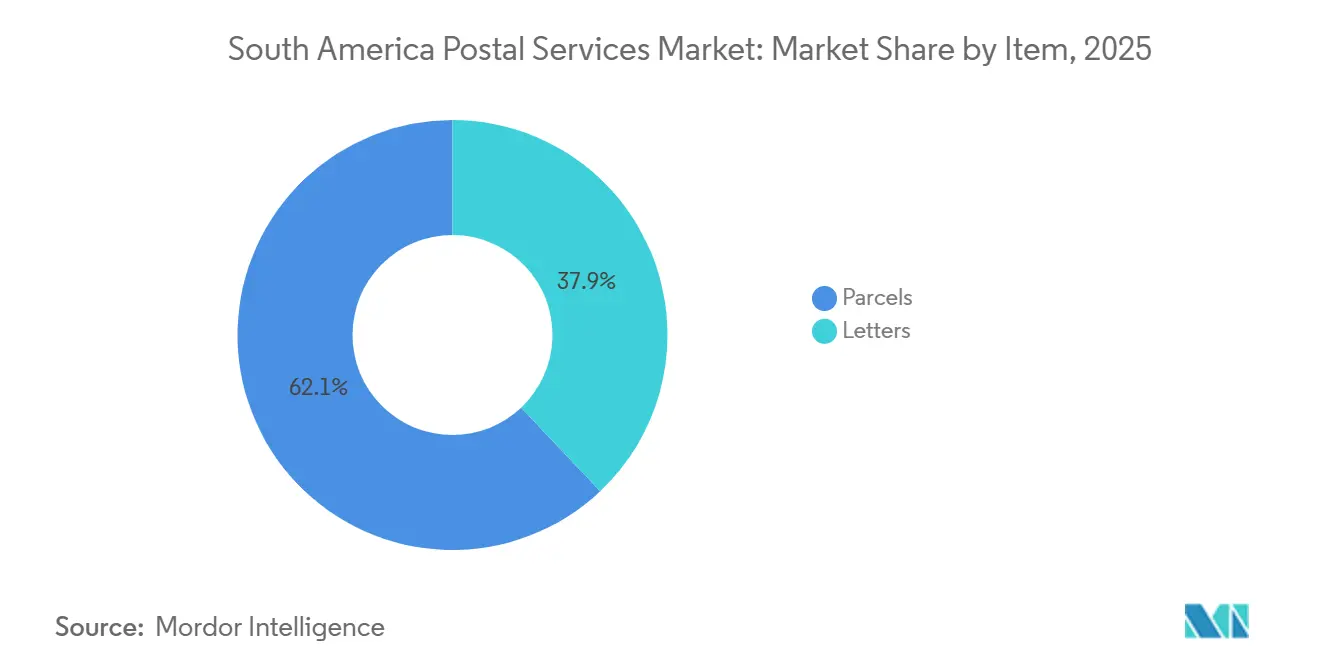
- Par article, les colis représentaient 62,06 % de la taille du marché des services postaux en Amérique du Sud en 2025 et enregistraient le CAGR projeté le plus élevé à 5,13 % jusqu'en 2031.
- Par destination, le national détenait 79,29 % de la part du marché des services postaux en Amérique du Sud en 2025, tandis que l'international enregistrait le CAGR projeté le plus élevé à 4,00 % jusqu'en 2031.
- Par mode de livraison, la route représentait 78,20 % de la part du marché des services postaux en Amérique du Sud en 2025, tandis que l'air enregistrait le CAGR projeté le plus élevé à 4,32 % jusqu'en 2031.
- Par pays, le Brésil détenait 51,34 % de la part du marché des services postaux en Amérique du Sud en 2025, tandis que le Pérou enregistrait le CAGR projeté le plus élevé à 3,79 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services postaux en Amérique du Sud
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion du commerce électronique et des colis transfrontaliers | +0.8% | Brésil, Argentine, Colombie, Pérou, Chili | Court terme (≤ 2 ans) |
| Exigences douanières numériques et de données préalables à l'arrivée | +0.5% | Brésil, Argentine, Pérou, Colombie | Moyen terme (2-4 ans) |
| Demande de colis de santé et sous température contrôlée | +0.4% | Brésil, Argentine, Colombie | Long terme (≥ 4 ans) |
| Tri automatisé et modernisation du dernier kilomètre | +0.4% | Brésil, Colombie, Chili | Moyen terme (2-4 ans) |
| Monétisation du réseau postal par les services gouvernementaux et financiers | +0.3% | Brésil, Pérou, Argentine | Moyen terme (2-4 ans) |
| Attentes en matière de livraison le jour même et le lendemain dans les grandes métropoles | +0.3% | São Paulo, Buenos Aires, Bogotá, Santiago | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion du commerce électronique et des colis transfrontaliers
La demande de colis liée au commerce électronique constituait une force centrale sur le marché des services postaux en Amérique du Sud. Le décret argentin 604/2026 a modifié le régime des envois postaux internationaux et relevé le seuil d'exonération de droits à 400 USD par envoi, sous réserve de la limite d'achat annuelle déclarée. Les importations par coursier ont atteint 643 millions USD au premier semestre 2026, soit 104,2 % de plus que la même période en 2025. COSCO SHIPPING Lines a lancé une route maritime postale Shanghai-Chancay en février 2026, acheminant des colis de commerce électronique chinois vers le Pérou par voie maritime. Les services internationaux devraient croître à un CAGR de 4,00 % jusqu'en 2031, plus rapidement que les flux nationaux, bien que la capacité de traitement et l'entreposage sous douane soient restés inégaux. Les opérateurs disposant de capacités à proximité des ports maritimes et aériens pourraient engranger des revenus de colis à mesure que les volumes transfrontaliers augmentent.
Exigences douanières numériques et de données préalables à l'arrivée
Les exigences de données électroniques préalables ont modifié le traitement des envois postaux transfrontaliers. La résolution générale argentine 5884/2026 a exigé que Correo Argentino soumette les informations relatives à l'expéditeur, au destinataire, aux marchandises et à la valeur avant l'arrivée des envois. L'Union Postale Universelle a exigé des codes du Système Harmonisé pour les flux postaux commerciaux à partir de septembre 2025. L'UPU a lancé ORE Plus le 30 août 2026 pour soutenir la préparation au commerce électronique, l'alignement douanier et l'interopérabilité numérique jusqu'en 2029.[1] « L'UPU lance ORE Plus pour faire avancer la préparation de la poste au commerce électronique », Actualités officielles de l'UPU, upu.int. De meilleures données d'expédition peuvent raccourcir les délais de dédouanement et réduire les coûts de manutention manuelle pour les opérateurs. La conformité est également devenue une exigence opérationnelle de base pour les opérateurs désignés assurant le commerce transfrontalier.
Demande de colis de santé et sous température contrôlée
La logistique de santé a créé une demande pour des réseaux de colis dotés d'un contrôle de température validé et de registres de garde fiables. L'examen du système de santé colombien en 2025 a identifié des défaillances de la chaîne du froid affectant les produits biologiques sensibles à la température, ce qui a soutenu la demande de systèmes de distribution plus robustes. Peli BioThermal a formé un partenariat avec Polar Group en mars 2026 pour développer les emballages pharmaceutiques sous température contrôlée réutilisables et à usage unique au Brésil. Le Brésil a vendu 6,07 milliards d'unités pharmaceutiques en 2024, et la diversité des exigences produits a accru le besoin de livraisons traçables. Les colis de santé peuvent générer plus de revenus par envoi que le courrier ordinaire lorsque les transporteurs disposent d'une capacité de manutention adaptée. La Banque Interaméricaine de Développement a investi 180 millions USD en 2025 pour améliorer la logistique de la chaîne du froid vaccinale au Pérou, en Colombie et en Bolivie, notamment des équipements et des systèmes de surveillance pouvant également soutenir la livraison de colis.[2]« Un an après : comment South Connection recâble l'Amérique du Sud », Banque Interaméricaine de Développement, iadb.org.
Tri automatisé et modernisation du dernier kilomètre
L'automatisation a relevé les attentes de service sur l'ensemble du marché des services postaux en Amérique du Sud. Jadlog a inauguré un hub logistique de 200 millions BRL (36,13 millions USD) à São Paulo en mai 2026, doté d'un système de tri de 310 mètres capable de traiter 16 000 à 18 000 colis par heure. L'installation a été conçue pour achever le tri et le chargement en moins de 5 minutes après l'arrivée et réduire le délai de livraison d'1 jour vers plusieurs grandes villes brésiliennes. Les envois PUDO ont augmenté de 53 % au premier semestre 2026 par rapport à la même période en 2025, témoignant d'un recours accru aux points de collecte pour maîtriser le coût du dernier kilomètre. DHL Express a annoncé un plan d'investissement de 118 millions BRL (21,31 millions USD) jusqu'en 2030 pour un hub modulaire dans la zone métropolitaine de São Paulo. Les opérateurs dépourvus de tri central automatisé se trouvaient désavantagés sur les coûts à mesure que les volumes de colis augmentaient.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité macroéconomique et des taux de change | -0.5% | Argentine, Colombie, reste de l'Amérique du Sud | Court terme (≤ 2 ans) |
| Congestion routière et faiblesse des infrastructures dans les villes secondaires | -0.3% | Villes secondaires du Brésil, de la Colombie et du Pérou | Long terme (≥ 4 ans) |
| Vol de fret, sécurité des colis et coûts d'assurance | -0.2% | Sud-Est du Brésil, Colombie | Moyen terme (2-4 ans) |
| Intégration des systèmes d'information hérités et contraintes en capital | -0.2% | Brésil, Pérou, Argentine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité macroéconomique et des taux de change
L'instabilité monétaire et l'évolution des règles d'importation ont créé une incertitude pour les volumes postaux transfrontaliers. Correios a déclaré une perte de 8,5 milliards BRL (1,53 milliard USD) en 2025 et une perte de 5,5 milliards BRL (993,59 millions USD) au premier semestre 2026, ce qui a placé l'opérateur sous un processus de restructuration soutenu par l'État.[3]« Roubo de Cargas Muda Logística e Pressiona Frete no País », Estadão, estadao.com.br. Le gouvernement argentin a révisé le cadre de taxation des coursiers à deux reprises entre 2024 et mi-2026, ce qui a rendu la planification à long terme des transporteurs plus difficile. Servientrega a déclaré une baisse de revenus de 3,9 % en 2025, reflétant la pression sur les performances des transporteurs dans des conditions économiques plus difficiles. Les opérateurs multi-pays devaient tenir compte des revenus ajustés aux devises et de l'évolution des coûts d'importation lors de la planification des investissements réseau. Ces conditions pourraient retarder les dépenses des opérateurs publics et privés.
Vol de fret, sécurité des colis et coûts d'assurance
Le vol de fret a augmenté le coût direct et la charge d'assurance des réseaux de colis. NTC&Logística a enregistré 8 570 incidents de vol de fret en 2025, avec 900 millions BRL (162,58 millions USD) de pertes directes, et 86,8 % des incidents étaient concentrés dans le Sud-Est du Brésil. Le fret pharmaceutique représentait 22,3 % des pertes nationales dues aux vols au premier trimestre 2026, contre 1,7 % au premier trimestre 2025. L'Union Internationale des Assureurs Maritimes a identifié des liens entre le vol physique de fret et la fraude d'identité par voie numérique dans son examen des risques de fret de mars 2026. Le régulateur du transport routier brésilien a lancé la vérification automatisée des polices d'assurance en mars 2026.[4]« Risque de vol de fret : réduire la fréquence des pertes », Bulletin de l'IUMI, iumi.com. La couverture et l'application de la loi sont restées incomplètes dans les corridors de transport secondaires, exposant les transporteurs à des pertes continues.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les volumes express gagnent du terrain face à une majorité de services standard
Les services postaux standard détenaient 72,44 % de la part du marché des services postaux en Amérique du Sud en 2025. Les mandats de service universel maintenaient les opérateurs désignés responsables des lettres et des communications gouvernementales, y compris les livraisons vers les municipalités éloignées. Correios, 4-72 et Serpost s'appuyaient sur des mandats de service public et des contrats gouvernementaux pour soutenir leurs réseaux standard. Ces obligations préservaient une base de revenus que les coursiers privés ne recherchaient pas toujours dans les zones à faible densité. Le segment standard faisait néanmoins face à une pression pour fournir un suivi et des délais de livraison plus courts. Les attentes des clients associent de plus en plus la rapidité de livraison à l'expérience de paiement sur les plateformes de commerce électronique.
Les services postaux express devraient se développer à un CAGR de 4,97 % jusqu'en 2031. DHL, FedEx, Jadlog, Servientrega et Inter Rapidísimo se sont affrontés dans cette catégorie de service grâce à des livraisons suivies et à délai défini. Les prestataires privés ont concentré leurs investissements réseau sur les villes et les routes où un transit plus rapide pouvait justifier une prime. Le secteur postal colombien a généré 2,7 milliards USD de revenus en 2024, tandis que la messagerie express représentait 80 % du trafic d'envois. Cette répartition des envois illustrait la pression de service pesant sur les opérateurs postaux standard. Le marché des services postaux en Amérique du Sud dépendait donc de la capacité des opérateurs désignés à moderniser leurs services sans perdre leur rôle de couverture universelle.


Par article : la domination des colis se renforce tandis que le courrier postal poursuit son déclin structurel
Les colis représentaient 62,06 % de la taille du marché des services postaux en Amérique du Sud en 2025. Ils enregistraient également le CAGR projeté le plus élevé à 5,13 % jusqu'en 2031. Cette position reflétait un glissement de la livraison de documents vers le mouvement de biens physiques commandés via des plateformes numériques. L'activité des places de marché de Mercado Libre, Amazon, Shein et Temu a accru le flux régulier de colis aux consommateurs. Les opérateurs avaient besoin de systèmes de manutention adaptés à des formats de colis plus grands et plus variés. Les volumes de colis ont également rendu la densité des itinéraires plus précieuse dans les réseaux de livraison urbains.
Le volume d'envois postaux physiques en Argentine est passé de 692 millions d'unités en 2023 à 628 millions d'unités en 2025, même si la facturation sectorielle a augmenté de plus de 400 % en termes nominaux. Cette tendance accordait plus de valeur à la manutention des colis qu'aux volumes de courrier ordinaire. Serpost prévoyait 6,7 millions d'envois postaux en 2026, dont 5,6 millions en provenance de l'international. Les dimensions plus grandes des colis ont augmenté les coûts de manutention pour les réseaux n'ayant pas modernisé leurs équipements. Les canaux de colis maritimes ont également transféré une plus grande part des produits de commerce électronique volumineux vers les systèmes postaux. Le secteur des services postaux avait besoin d'une capacité permettant de traiter les colis sans ralentir les opérations de tri à haut volume.
Par destination : les réseaux nationaux dominent, mais les flux internationaux s'accélèrent
Les services nationaux détenaient 79,29 % de la part du marché des services postaux en Amérique du Sud en 2025. Le Brésil, la Colombie et l'Argentine ont généré d'importants volumes de colis nationaux car les zones urbaines bénéficiaient d'une demande établie en matière de commerce électronique et de routes de livraison denses. Les réseaux nationaux bénéficiaient de coûts de transport plus faibles et de systèmes d'adressage familiers. Le réseau de Jadlog comprenait plus de 4 000 points de collecte partenaires à mi-2026, offrant des options de livraison à moindre coût au Brésil. Les points de collecte permettaient aux transporteurs de consolider les livraisons et de réduire les tentatives de livraison à domicile infructueuses. Le transport routier restait la base opérationnelle principale pour la distribution nationale.
Les services internationaux devraient croître à un CAGR de 4,00 % jusqu'en 2031. L'Argentine a traité 751 millions USD d'importations postales et de coursiers transfrontaliers au cours des 7 premiers mois de 2026, contre 894 millions USD sur l'ensemble de 2025. La qualité des données d'expédition, les processus de pré-dédouanement et la coordination douanière sont devenus importants pour ce segment. Le cycle ORE 3 de l'UPU a montré que de meilleurs processus de données pouvaient réduire le transit de bout en bout de 6 à 12 jours et le dédouanement de plusieurs jours à quelques minutes. La croissance internationale a justifié le placement de capacités à proximité des ports, des aéroports et des installations douanières. Elle a également nécessité une documentation cohérente à travers le réseau postal et de coursiers.
Par utilisateur final : le B2C domine la base de revenus, les transporteurs privés étant prêts à capter la part incrémentale
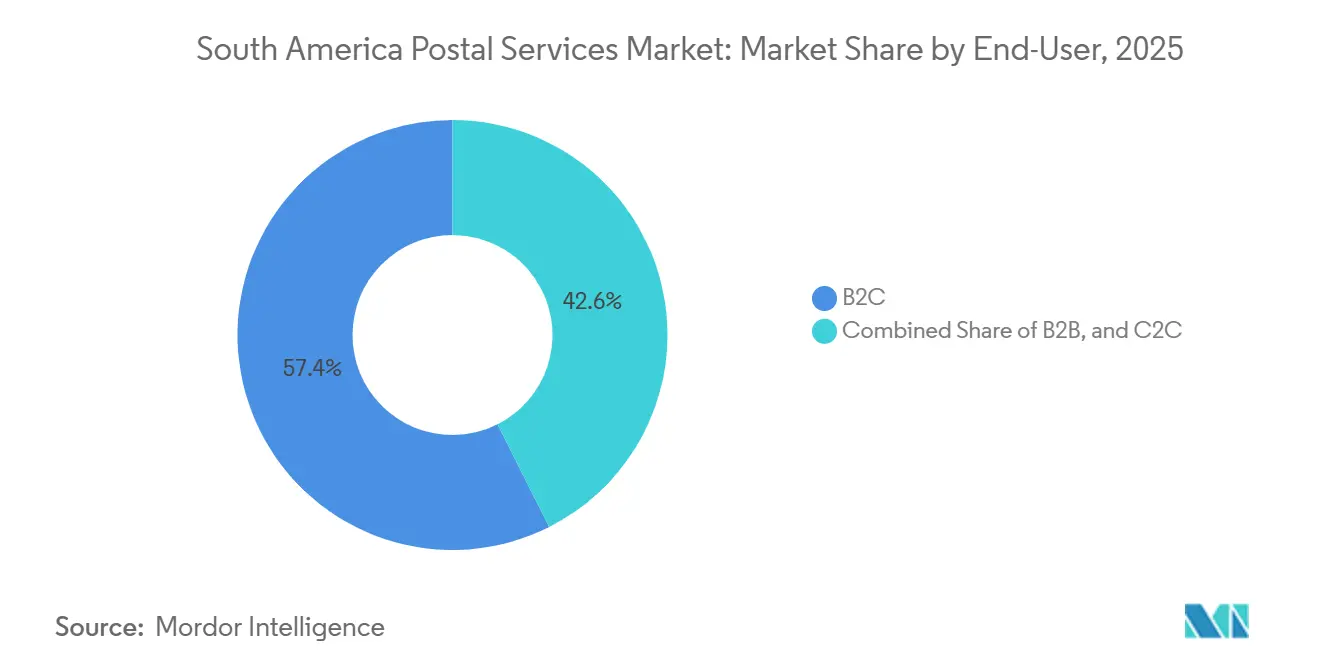
Le commerce interentreprises à consommateurs représentait 57,43 % de la taille du marché des services postaux en Amérique du Sud en 2025. Le segment devrait également croître à un CAGR de 4,24 % jusqu'en 2031. Les commandes sur les places de marché grand public ont créé une demande régulière de colis dans les grandes villes et les sites secondaires. Amazon a investi 19 milliards BRL (3,43 milliards USD) dans l'infrastructure logistique brésilienne en 2025 et a poursuivi ses activités d'investissement en 2026. Ce développement logistique parallèle a accru la concurrence pour les réseaux de livraison traditionnels. Les prestataires B2C devaient améliorer la fiabilité, la visibilité et le choix de livraison pour conserver leurs volumes.
La demande interentreprises s'est maintenue grâce aux contrats pharmaceutiques, juridiques et de documents financiers. Les services de consommateur à consommateur ont également évolué à mesure que les plateformes de revente ont introduit des emballages plus standardisés et des options de transporteurs. Servientrega s'est allié à Cobre en 2026 pour proposer des paiements à la livraison par QR code via son réseau de coursiers colombien. Le service répondait à un volume national de 51 à 61 millions de commandes à paiement à la livraison chaque année. L'intégration des paiements pouvait améliorer le taux de livraison en facilitant la collecte pour les clients et les chauffeurs. Ces changements ont étendu le rôle des opérateurs postaux et de coursiers au-delà du seul transport.

Par mode de livraison : la route détient la base de volume, l'air s'accélère sur la demande express
La livraison par route représentait 78,20 % de la taille du marché des services postaux en Amérique du Sud en 2025. Ce mode restait la référence pour la livraison nationale de colis car il offrait un coût par envoi inférieur au transport aérien. Les réseaux basés sur les autoroutes soutenaient également les livraisons régulières entre les grands centres urbains et les municipalités environnantes. Le cadre de tarification du fret routier brésilien offrait aux transporteurs des conditions de coût plus prévisibles pour les contrats à long terme. Cependant, la congestion routière et les infrastructures plus faibles dans les villes secondaires ajoutaient encore du temps et des risques opérationnels. Les points de collecte et l'optimisation des itinéraires sont devenus des moyens importants pour gérer ces contraintes.
La livraison aérienne devrait croître à un CAGR de 4,32 % jusqu'en 2031. Les engagements express, les commandes transfrontalières et les envois pharmaceutiques ont soutenu la demande de transport plus rapide. DHL Group a annoncé un plan d'investissement de 2 milliards EUR (2,35 milliards USD) dans les sciences de la vie et la santé à partir de 2025, avec 10 % dirigés vers l'Amérique du Sud. Serpost prévoyait que le transport maritime représente 40 % des importations postales d'ici fin 2026, contre 0,5 % au cours des 3 décennies précédentes. Cette option maritime émergente pourrait acheminer des colis de commerce électronique moins urgents à moindre coût. Le rail restait une option de livraison limitée dans la région.
Analyse géographique
Le Brésil détenait 51,34 % de la part du marché des services postaux en Amérique du Sud en 2025 et restait la plus grande base nationale de la région. Les opérateurs privés ont développé leurs infrastructures tandis que Correios gérait sa restructuration financière. Amazon a continué d'évaluer des véhicules de dernier kilomètre propriétaires au Brésil après avoir investi 19 milliards BRL (3,43 milliards USD) dans l'infrastructure logistique en 2025. Le corridor São Paulo-Guarulhos et Viracopos servait de route de redistribution pour les importations en provenance d'Asie et d'Europe. DHL Global Forwarding visait une croissance de 30 % du volume d'envois consolidés d'ici fin 2026. L'ANTT a introduit la vérification automatisée des assurances des transporteurs en mars 2026, tandis que l'ANVISA maintenait les exigences de contrôle de température pour la livraison pharmaceutique.
Le Pérou devrait croître à un CAGR de 3,79 % jusqu'en 2031. Chancay a ouvert une route maritime que Serpost prévoyait de porter à 40 % des importations postales d'ici fin 2026. PromPerú et Serpost ont examiné un accord de collaboration en août 2026 pour soutenir les exportations des petites et moyennes entreprises via le canal postal. Lima absorbait 60 % de la distribution nationale de Serpost, tandis que les villes de province offraient une demande de livraison supplémentaire. La Bolivie, l'Équateur, l'Uruguay, le Paraguay et le Venezuela représentaient une base combinée plus modeste. Le corridor biocéanique du Capricorne devrait commencer ses opérations de fret au second semestre 2026 et pourrait offrir de nouvelles options d'acheminement des colis.
L'Argentine et la Colombie présentaient des conditions opérationnelles différentes. Les importations de coursiers argentins en 2025 s'élevaient à 894 millions USD, contre 239 millions USD en 2024, après les modifications des règles postales et d'importation. Correo Argentino s'est enregistré comme opérateur de coursiers en mars 2026 et prévoyait une croissance de 19 % des envois de commerce électronique en 2026. Les revenus postaux colombiens ont augmenté de 10,8 % en 2024, soutenus par son cadre réglementaire. Le taux de pénétration d'internet de 96 % au Chili a soutenu un environnement de livraison le jour même et le lendemain plus mature. Chilexpress et Blue Express se disputaient la demande express B2C.
Paysage concurrentiel
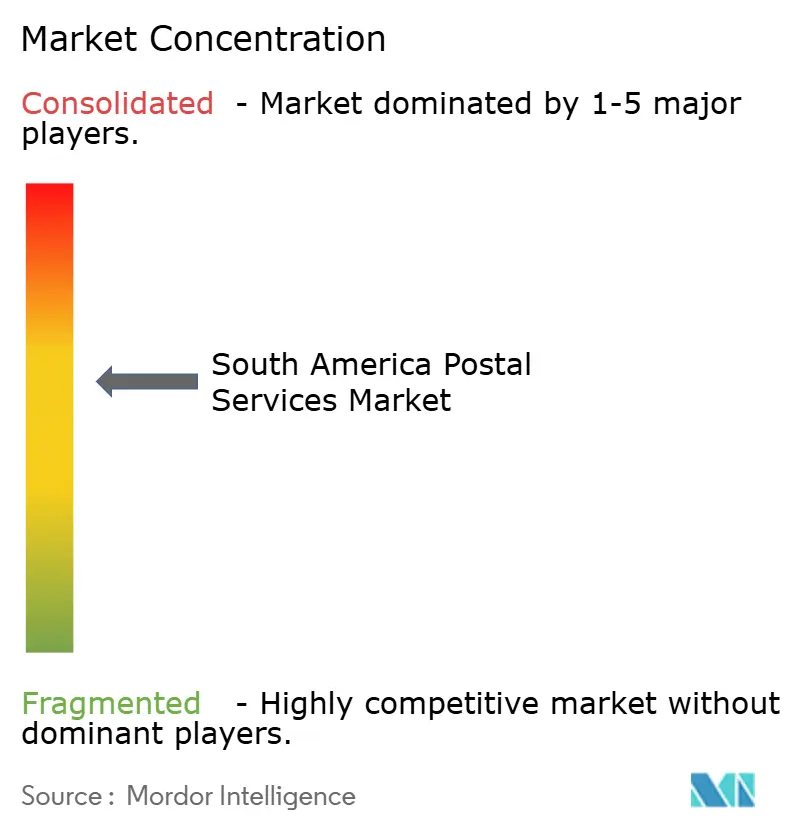
Le marché des services postaux en Amérique du Sud présentait une concentration modérée car les intégrateurs mondiaux occupaient des positions premium dans le transfrontalier et le B2B, tandis que les opérateurs nationaux conservaient une large couverture du dernier kilomètre. DHL Group, FedEx et UPS servaient la demande internationale et contractuelle des entreprises. Correios et Serpost maintenaient leur densité de livraison grâce à leurs rôles postaux désignés. Mercado Libre acheminait 94 % de ses colis via un réseau propriétaire et a investi 180 millions USD dans 5 installations de cross-docking argentines en janvier 2026. L'investissement a réduit le transit Buenos Aires-Córdoba de 4 jours à 2 jours. La livraison dans les villes secondaires, les colis de santé et l'intégration maritime-postale restaient des domaines où la couverture des prestataires était moins établie.
Le hub de São Paulo de Jadlog en 2026 traitait jusqu'à 18 000 colis par heure et représentait une démarche d'automatisation claire de La Poste Group. DHL Express a annoncé son hub modulaire de São Paulo avec un plan d'investissement de 118 millions BRL (21,31 millions USD) jusqu'en 2030. Le service de paiement à la livraison par QR code de Servientrega en 2026 avec Cobre a ajouté une fonction de paiement à son réseau de coursiers. Ces actions reflétaient une concurrence axée sur un tri plus rapide, une livraison flexible et le soutien aux paiements. Inter Rapidísimo exploitait 1 600 camions et 3 500 bureaux dans plus de 1 100 municipalités en 2025. Son envergure réseau lui conférait une position solide dans l'activité de livraison colombienne.
DHL Group prévoyait une capacité spécialisée de chaîne du froid en Uruguay pour soutenir la logistique des sciences de la vie au Brésil, en Argentine, au Chili et en Colombie. La manutention pharmaceutique et les données d'expédition conformes sont devenues des formes importantes de différenciation pour les flux de colis à plus haute valeur. La capacité de manutention conforme à la norme ISO 22000 et les processus de données conformes aux normes de l'UPU pourraient aider les transporteurs à répondre à ces exigences de service. Les opérateurs d'État faisaient face à un défi différent car ils devaient se moderniser tout en maintenant une large couverture de service. Le marché des services postaux en Amérique du Sud restait ouvert aux challengers régionaux là où la capacité du dernier kilomètre au niveau des villes était fragmentée.
Leaders du secteur des services postaux en Amérique du Sud
DHL Group
United Parcel Service of America, Inc. (UPS)
FedEx
Correo Argentino
Empresa Brasileira de Correios e Telégrafos (Correios)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : L'Union Postale Universelle a officiellement lancé ORE Plus, un programme de préparation au commerce électronique postal 2026-2029 ciblant plus de 150 opérateurs désignés avec un soutien à l'interopérabilité numérique transfrontalière, à l'alignement douanier et à l'intégration du commerce des MPME.
- Août 2026 : PromPeru et Serpost du Pérou ont examiné leur accord de collaboration interinstitutionnel pour développer des programmes de formation destinés aux PME péruviennes souhaitant exporter via le canal postal.
- Mai 2026 : La Poste Group a annoncé que Jadlog a inauguré un hub logistique de 200 millions BRL (36,13 millions USD) à São Paulo, doté d'un système de tri de 310 mètres, d'une capacité de 16 000 à 18 000 colis par heure, de 87 quais de chargement et de 4 000 points de collecte PUDO partenaires.
- Mars 2026 : Peli BioThermal a annoncé un partenariat avec Polar Group pour développer des solutions d'emballage pharmaceutique sous température contrôlée au Brésil.


Périmètre du rapport sur le marché des services postaux en Amérique du Sud
| Services postaux standard |
| Services postaux express |
| Lettres |
| Colis |
| National |
| International |
| Interentreprises |
| Interentreprises à consommateurs |
| De consommateur à consommateur |
| Route |
| Air |
| Mer |
| Rail |
| Argentine |
| Brésil |
| Chili |
| Colombie |
| Pérou |
| Reste de l'Amérique du Sud |
| Par type de service | Services postaux standard |
| Services postaux express | |
| Par article | Lettres |
| Colis | |
| Par destination | National |
| International | |
| Par utilisateur final | Interentreprises |
| Interentreprises à consommateurs | |
| De consommateur à consommateur | |
| Par mode de livraison | Route |
| Air | |
| Mer | |
| Rail | |
| Par pays | Argentine |
| Brésil | |
| Chili | |
| Colombie | |
| Pérou | |
| Reste de l'Amérique du Sud |


Questions clés auxquelles le rapport répond
Quelle est la valeur des services postaux en Amérique du Sud en 2026 ?
La valeur est estimée à 15,63 milliards USD en 2026 et devrait atteindre 17,94 milliards USD d'ici 2031.
Quel était le taux de croissance prévu jusqu'en 2031 ?
Le CAGR prévu est de 2,80 % de 2026 à 2031.
Quel type de service détenait la plus grande part de revenus ?
Les services postaux standard détenaient une part de revenus de 72,44 % en 2025.
Quelle catégorie d'article connaissait la croissance la plus rapide ?
Les colis affichaient le CAGR projeté le plus élevé à 5,13 % jusqu'en 2031.
Quel pays disposait de la plus grande base de services postaux ?
Le Brésil détenait une part de revenus de 51,34 % en 2025.
Quel pays devrait connaître la croissance la plus rapide ?
Le Pérou devrait croître à un CAGR de 3,79 % jusqu'en 2031.
Dernière mise à jour de la page le:



