
Tamaño y Participación del Mercado de Servicios Postales de América del Sur
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
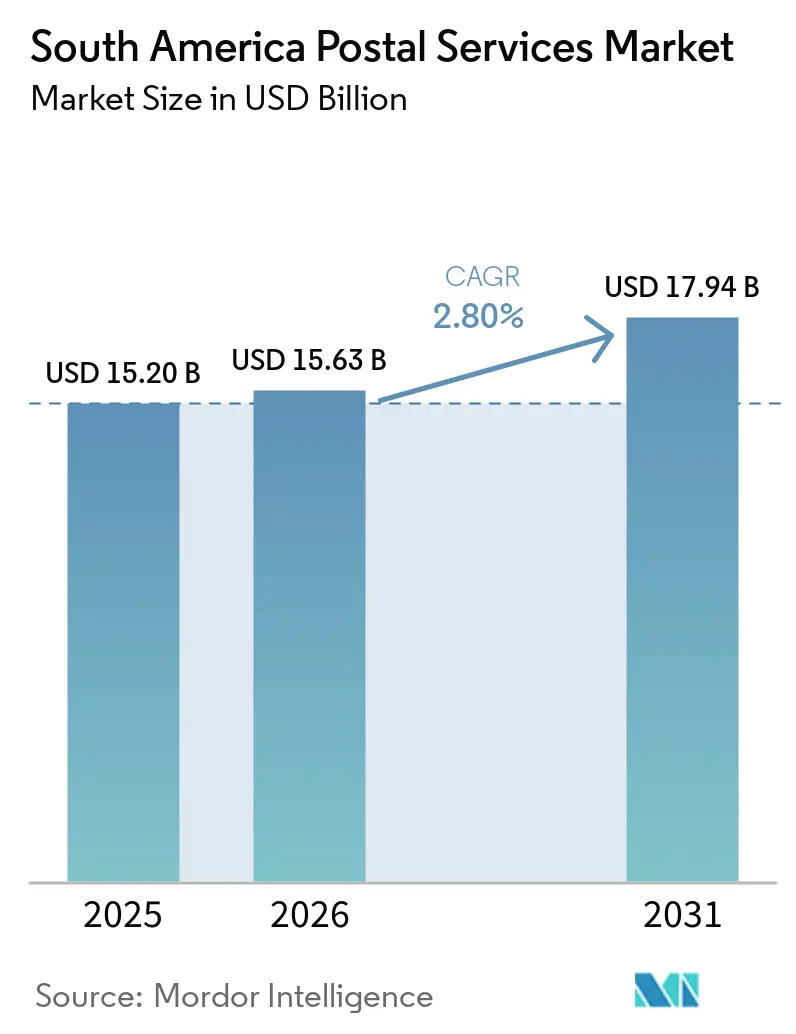
| Tamaño del mercado en el año base (2025) | 15.20 Mil millones de dólares |
| Tamaño del Mercado (2026) | 15.63 Mil millones de dólares |
| Tamaño del Mercado (2031) | 17.94 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 2.80 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Postales de América del Sur por Mordor Intelligence
El tamaño del mercado de servicios postales de América del Sur fue valorado en 15,20 mil millones de USD en 2025 y se estima que crecerá desde 15,63 mil millones de USD en 2026 hasta alcanzar 17,94 mil millones de USD en 2031, a una CAGR del 2,80% durante el período de pronóstico (2026-2031).
El mercado está cambiando a medida que los ingresos decrecientes del correo de cartas ceden paso a una mayor actividad de paquetes y envíos exprés generada por el comercio digital. Las compras transfronterizas son cada vez más importantes porque las reformas aduaneras y los nuevos enlaces portuarios están cambiando el costo y la velocidad de entrega. Los operadores postales estatales aún tienen amplias obligaciones de entrega y cobertura establecida, pero los proveedores privados se están expandiendo más rápidamente en los servicios de entrega urbana y premium. Por lo tanto, la inversión se está orientando hacia la capacidad de clasificación, los datos de envíos, los puntos de recogida y el manejo con control de temperatura. La presión financiera en los operadores nacionales puede limitar el gasto en modernización y crear espacio para las redes logísticas privadas.
Conclusiones Clave del Informe
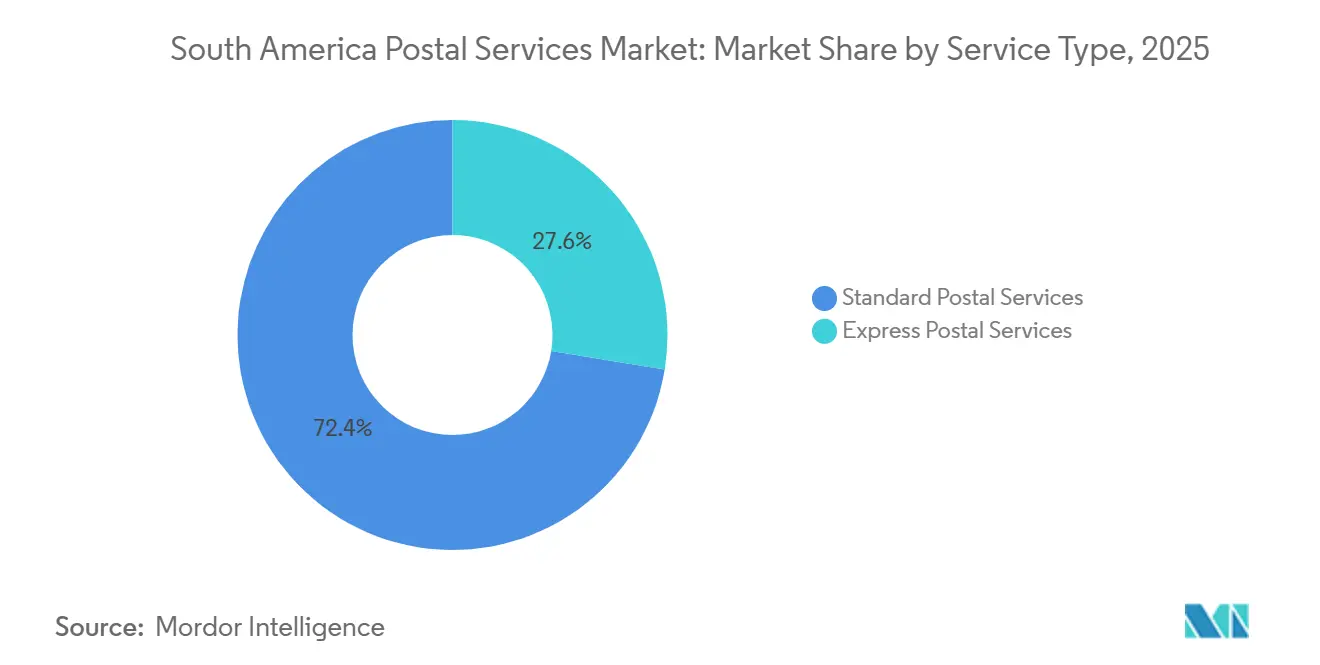
- Por tipo de servicio, los Servicios Postales Estándar representaron el 72,44% de la participación del mercado de servicios postales de América del Sur en 2025, mientras que los Servicios Postales Exprés registraron la CAGR proyectada más alta del 4,97% hasta 2031.
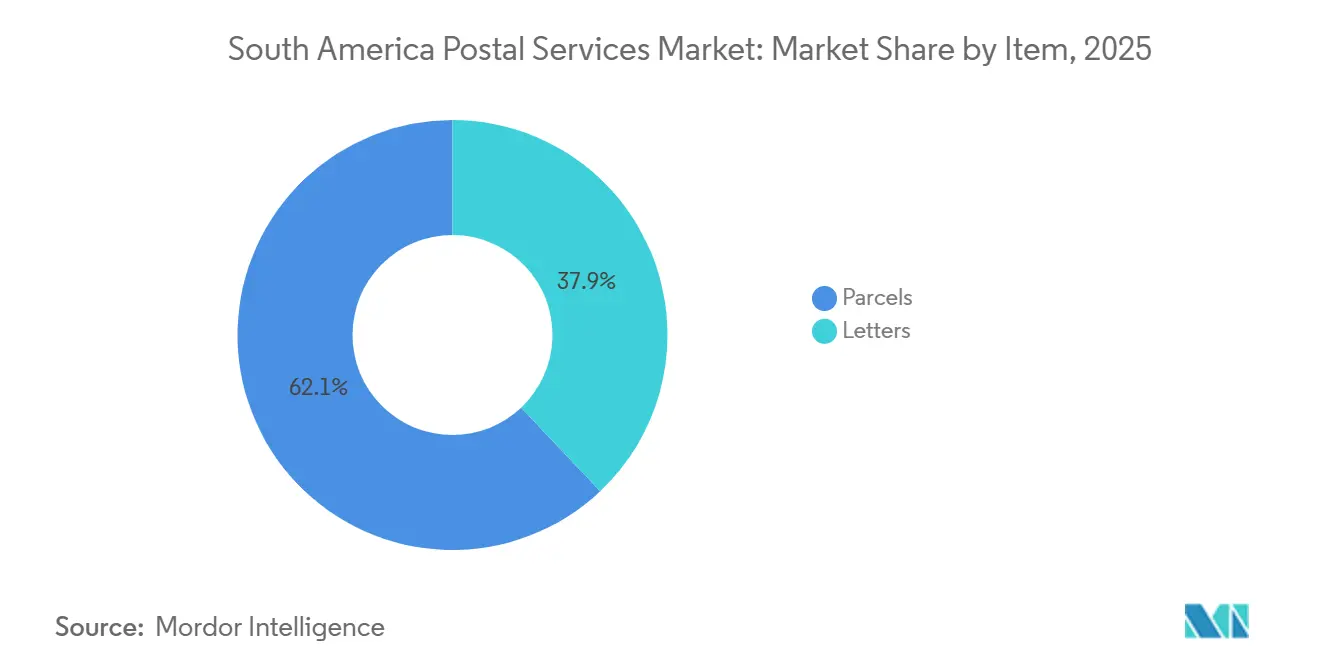
- Por artículo, los paquetes representaron el 62,06% del tamaño del mercado de servicios postales de América del Sur en 2025 y registraron la CAGR proyectada más alta del 5,13% hasta 2031.
- Por destino, el nacional representó el 79,29% de la participación del mercado de servicios postales de América del Sur en 2025, mientras que el internacional registró la CAGR proyectada más alta del 4,00% hasta 2031.
- Por modo de entrega, la carretera representó el 78,20% de la participación del mercado de servicios postales de América del Sur en 2025, mientras que el aéreo registró la CAGR proyectada más alta del 4,32% hasta 2031.
- Por país, Brasil representó el 51,34% de la participación del mercado de servicios postales de América del Sur en 2025, mientras que Perú registró la CAGR proyectada más alta del 3,79% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios Postales de América del Sur
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del Comercio Electrónico y los Paquetes Transfronterizos | +0.8% | Brasil, Argentina, Colombia, Perú, Chile | Corto plazo (≤ 2 años) |
| Requisitos de Aduanas Digitales y Datos de Prearribos | +0.5% | Brasil, Argentina, Perú, Colombia | Mediano plazo (2-4 años) |
| Demanda de Paquetes de Atención Médica y con Control de Temperatura | +0.4% | Brasil, Argentina, Colombia | Largo plazo (≥ 4 años) |
| Clasificación Automatizada y Modernización de la Última Milla | +0.4% | Brasil, Colombia, Chile | Mediano plazo (2-4 años) |
| Monetización de la Red Postal a través de Servicios Gubernamentales y Financieros | +0.3% | Brasil, Perú, Argentina | Mediano plazo (2-4 años) |
| Expectativas de Entrega en el Mismo Día y al Día Siguiente en las Principales Metrópolis | +0.3% | São Paulo, Buenos Aires, Bogotá, Santiago | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Comercio Electrónico y los Paquetes Transfronterizos
La demanda de paquetes de comercio electrónico fue una fuerza central en el mercado de servicios postales de América del Sur. El Decreto 604/2026 de Argentina cambió el régimen de envíos postales internacionales y elevó el umbral libre de aranceles a 400 USD por envío, sujeto al límite de compra anual declarado. Las importaciones por mensajería alcanzaron 643 millones de USD en el primer semestre de 2026, lo que representó un incremento del 104,2% respecto al mismo período de 2025. COSCO SHIPPING Lines lanzó una ruta postal marítima de Shanghái a Chancay en febrero de 2026, introduciendo paquetes de comercio electrónico chino a Perú a través de un canal marítimo. Se proyectó que los servicios internacionales crecerían a una CAGR del 4,00% hasta 2031, más rápido que los flujos nacionales, aunque la capacidad de procesamiento y el almacenamiento en depósito aduanero seguían siendo desiguales. Los operadores con capacidad cerca de las puertas de entrada marítimas y aéreas podrían obtener ingresos por paquetes a medida que aumenten los volúmenes transfronterizos.
Requisitos de Aduanas Digitales y Datos de Prearribos
Los requisitos de datos electrónicos anticipados cambiaron el procesamiento de los envíos postales transfronterizos. La Resolución General 5884/2026 de Argentina exigió a Correo Argentino presentar información sobre el remitente, el destinatario, la mercancía y el valor antes de que llegaran los envíos. La Unión Postal Universal exigió códigos del Sistema Armonizado para los flujos postales comerciales a partir de septiembre de 2025. La UPU lanzó ORE Plus el 30 de agosto de 2026 para apoyar la preparación del comercio electrónico, la alineación aduanera y la interoperabilidad digital hasta 2029.[1]"La UPU lanza ORE Plus para avanzar en la preparación del comercio electrónico postal," Noticias Oficiales de la UPU, upu.int. Una mejor información sobre los envíos puede acortar el tiempo de despacho y reducir los costos de manejo manual para los operadores. El cumplimiento también se convirtió en un requisito operativo básico para los operadores designados que prestan servicios de comercio transfronterizo.
Demanda de Paquetes de Atención Médica y con Control de Temperatura
La logística sanitaria generó demanda de redes de paquetería con control de temperatura validado y registros de custodia confiables. La revisión del sistema de salud de Colombia en 2025 identificó fallas en la cadena de frío que afectaban a los biológicos sensibles a la temperatura, lo que respaldó la demanda de sistemas de distribución más sólidos. Peli BioThermal formó una asociación con Polar Group en marzo de 2026 para expandir el embalaje farmacéutico de temperatura controlada reutilizable y de un solo uso en Brasil. Brasil vendió 6,07 mil millones de envases farmacéuticos en 2024, y los variados requisitos de los productos aumentaron la necesidad de entregas trazables. Los paquetes de atención médica pueden generar más ingresos por envío que el correo ordinario cuando los transportistas tienen capacidad de manejo adecuada. El Banco Interamericano de Desarrollo invirtió 180 millones de USD en 2025 para mejorar la logística de la cadena de frío de vacunas en Perú, Colombia y Bolivia, incluyendo equipos y sistemas de monitoreo que también podrían apoyar la entrega de paquetes.[2]"Un año después: Cómo South Connection está reconfigurando América del Sur," Banco Interamericano de Desarrollo, iadb.org.
Clasificación Automatizada y Modernización de la Última Milla
La automatización elevó las expectativas de servicio en todo el mercado de servicios postales de América del Sur. Jadlog inauguró un centro logístico de 200 millones de BRL (36,13 millones de USD) en São Paulo en mayo de 2026, con un sistema de clasificación de 310 metros capaz de procesar entre 16.000 y 18.000 paquetes por hora. La instalación fue diseñada para completar la clasificación y carga en menos de 5 minutos tras la llegada y reducir el tiempo de entrega en 1 día a varias ciudades brasileñas importantes. Los envíos PUDO crecieron un 53% en el primer semestre de 2026 respecto al mismo período de 2025, lo que evidenció un mayor uso de los puntos de recogida para gestionar el costo de la última milla. DHL Express anunció un plan de inversión de 118 millones de BRL (21,31 millones de USD) hasta 2030 para un centro modular en el área metropolitana de São Paulo. Los operadores sin clasificación central automatizada enfrentaron una desventaja de costos a medida que aumentaron los volúmenes de paquetes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad Macroeconómica y Cambiaria | -0.5% | Argentina, Colombia, Resto de América del Sur | Corto plazo (≤ 2 años) |
| Congestión Vial e Infraestructura Débil en Ciudades Secundarias | -0.3% | Ciudades secundarias de Brasil, Colombia, Perú | Largo plazo (≥ 4 años) |
| Robo de Carga, Seguridad de Paquetes y Costos de Seguros | -0.2% | Sureste de Brasil, Colombia | Mediano plazo (2-4 años) |
| Integración de Tecnologías de la Información Heredadas y Restricciones de Capital | -0.2% | Brasil, Perú, Argentina | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad Macroeconómica y Cambiaria
La inestabilidad cambiaria y los cambios en las normas de importación generaron incertidumbre en los volúmenes postales transfronterizos. Correios reportó una pérdida de 8,5 mil millones de BRL (1,53 mil millones de USD) en 2025 y una pérdida de 5,5 mil millones de BRL (993,59 millones de USD) en el primer semestre de 2026, lo que sometió al operador a un proceso de reestructuración respaldado por el gobierno.[3]"Roubo de Cargas Muda Logística e Pressiona Frete no País," Estadão, estadao.com.br. El gobierno argentino revisó el marco tributario de mensajería dos veces entre 2024 y mediados de 2026, lo que dificultó la planificación a largo plazo de los transportistas. Servientrega reportó una caída de ingresos del 3,9% en 2025, lo que reflejó la presión sobre el desempeño de los transportistas en condiciones económicas más débiles. Los operadores multinacionales necesitaron tener en cuenta los ingresos ajustados por tipo de cambio y los costos de importación cambiantes al planificar la inversión en redes. Estas condiciones podrían retrasar el gasto tanto de los operadores estatales como de los privados.
Robo de Carga, Seguridad de Paquetes y Costos de Seguros
El robo de carga aumentó el costo directo y la carga de seguros de las redes de paquetería. NTC&Logística registró 8.570 incidentes de robo de carga en 2025, con 900 millones de BRL (162,58 millones de USD) en pérdidas directas, y el 86,8% de los incidentes se concentraron en el sureste de Brasil. La carga farmacéutica representó el 22,3% de las pérdidas nacionales por robo en el primer trimestre de 2026, frente al 1,7% en el primer trimestre de 2025. La Unión Internacional de Seguros Marítimos identificó vínculos entre el robo físico de carga y el fraude de identidad habilitado por medios cibernéticos en su revisión de riesgos de carga de marzo de 2026. El regulador de transporte por carretera de Brasil inició la verificación automatizada de pólizas de seguro en marzo de 2026.[4]"Riesgo de Robo de Carga: Reducción de la Frecuencia de Pérdidas," Boletín de la IUMI, iumi.com. La cobertura y la aplicación siguieron siendo incompletas en los corredores de transporte secundarios, dejando a los transportistas expuestos a pérdidas continuas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Volúmenes Exprés Ganan Terreno frente a una Mayoría de Servicios Estándar
Los Servicios Postales Estándar representaron el 72,44% de la participación del mercado de servicios postales de América del Sur en 2025. Los mandatos de servicio universal mantuvieron a los operadores designados responsables de las cartas y las comunicaciones gubernamentales, incluidas las entregas a municipios remotos. Correios, 4-72 y Serpost se apoyaron en mandatos de servicio público y contratos gubernamentales para sostener sus redes estándar. Estas obligaciones preservaron una base de ingresos que los mensajeros privados no siempre buscaban en áreas de menor densidad. El segmento estándar, no obstante, enfrentó presión para ofrecer seguimiento y ventanas de entrega más cortas. Las expectativas de los clientes conectan cada vez más la velocidad de entrega con la experiencia de compra en las plataformas de comercio electrónico.
Se proyectó que los Servicios Postales Exprés se expandirían a una CAGR del 4,97% hasta 2031. DHL, FedEx, Jadlog, Servientrega e Inter Rapidísimo compitieron en esta categoría de servicio mediante entregas rastreadas y con tiempo definido. Los proveedores privados concentraron su inversión en redes en las ciudades y rutas donde el tránsito más rápido podía obtener una prima. El sector postal de Colombia generó 2,7 mil millones de USD en ingresos en 2024, mientras que la mensajería exprés representó el 80% del tráfico de envíos. Esta combinación de envíos mostró la presión de servicio que enfrentan los operadores postales estándar. El mercado de servicios postales de América del Sur dependía, por tanto, de si los operadores designados podían modernizar el servicio sin perder su papel de cobertura universal.


Por Artículo: El Dominio de los Paquetes se Profundiza a Medida que el Correo de Cartas Continúa su Declive Estructural
Los paquetes representaron el 62,06% del tamaño del mercado de servicios postales de América del Sur en 2025. También registraron la CAGR proyectada más alta del 5,13% hasta 2031. Esta posición reflejó un cambio desde la entrega de documentos hacia el movimiento de bienes físicos pedidos a través de plataformas digitales. La actividad de los mercados en línea de Mercado Libre, Amazon, Shein y Temu aumentó el flujo regular de paquetes de consumo. Los operadores necesitaron sistemas de manejo adecuados para formatos de paquetes más grandes y variados. Los volúmenes de paquetes también hicieron más valiosa la densidad de rutas en las redes de entrega urbana.
El volumen de envíos postales físicos de Argentina cayó de 692 millones de unidades en 2023 a 628 millones de unidades en 2025, incluso cuando la facturación del sector aumentó más del 400% en términos nominales. Este patrón otorgó más valor al manejo de paquetes que a los volúmenes ordinarios de cartas. Serpost proyectó 6,7 millones de envíos postales en 2026, incluidos 5,6 millones de origen internacional. Las dimensiones más grandes de los paquetes aumentaron los costos de manejo para las redes que no habían actualizado su equipamiento. Los canales de paquetes marítimos también trasladaron una mayor proporción de productos de comercio electrónico voluminosos hacia los sistemas postales. El sector de servicios postales necesitaba capacidad para procesar paquetes sin ralentizar las operaciones de clasificación de alto volumen.
Por Destino: Las Redes Nacionales Dominan, pero los Flujos Internacionales se Aceleran
Los servicios nacionales representaron el 79,29% de la participación del mercado de servicios postales de América del Sur en 2025. Brasil, Colombia y Argentina generaron grandes volúmenes de paquetes nacionales porque las áreas urbanas tenían demanda establecida de comercio electrónico y rutas de entrega densas. Las redes nacionales se beneficiaron de menores costos de transporte y sistemas de direcciones conocidos. La red de Jadlog incluía más de 4.000 puntos de recogida asociados a mediados de 2026, lo que respaldó opciones de entrega de menor costo en Brasil. Los puntos de recogida permitieron a los transportistas consolidar entregas y reducir los intentos fallidos de entrega a domicilio. El transporte por carretera siguió siendo la base operativa principal para la distribución nacional.
Se proyectó que los servicios internacionales crecerían a una CAGR del 4,00% hasta 2031. Argentina procesó 751 millones de USD en importaciones postales y de mensajería transfronteriza durante los primeros 7 meses de 2026, en comparación con 894 millones de USD durante todo 2025. La calidad de los datos de envío, los procesos de preclasificación y la coordinación aduanera se volvieron importantes para este segmento. El ciclo ORE 3 de la UPU mostró que mejores procesos de datos podían reducir el tránsito de extremo a extremo entre 6 y 12 días y el despacho aduanero de varios días a minutos. El crecimiento internacional creó razones para ubicar capacidad cerca de puertos, aeropuertos e instalaciones aduaneras. También requirió documentación coherente en toda la red postal y de mensajería.
Por Usuario Final: B2C Domina la Base de Ingresos, con los Transportistas Privados Preparados para Capturar Participación Incremental
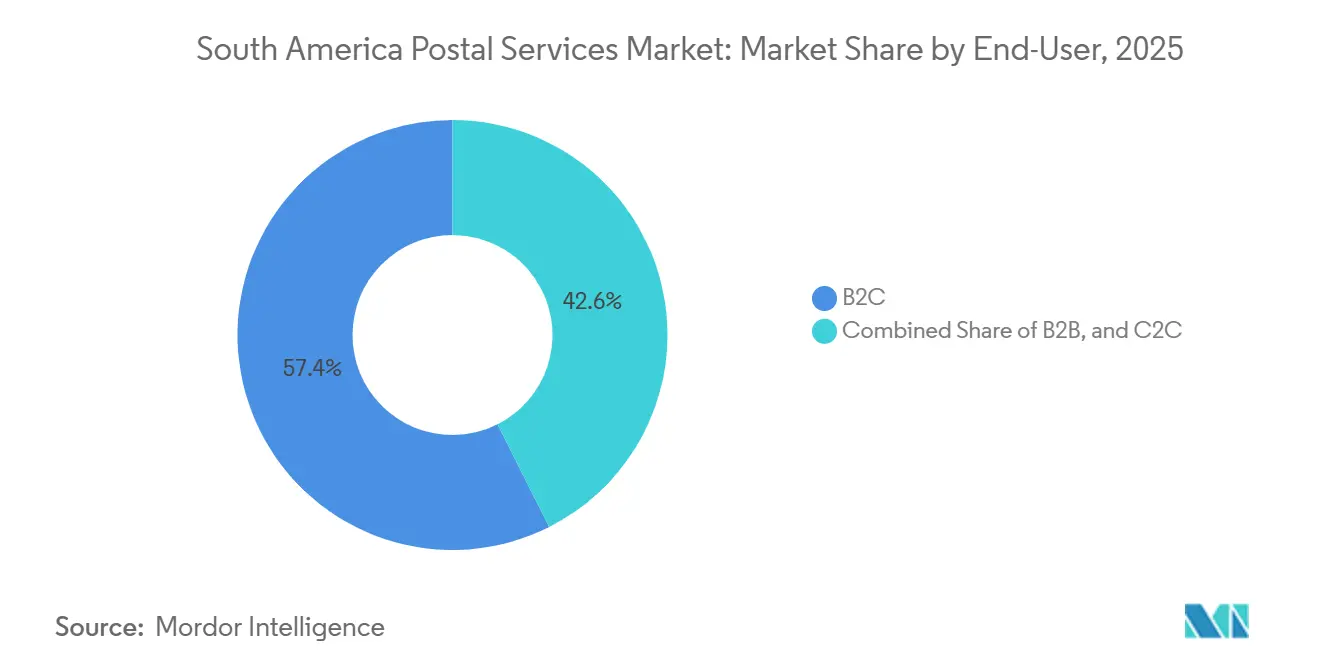
El segmento de Empresa a Consumidor representó el 57,43% del tamaño del mercado de servicios postales de América del Sur en 2025. También se proyectó que el segmento crecería a una CAGR del 4,24% hasta 2031. Los pedidos en mercados en línea de consumidores generaron demanda regular de paquetes en las principales ciudades y ubicaciones secundarias. Amazon invirtió 19 mil millones de BRL (3,43 mil millones de USD) en infraestructura logística brasileña en 2025 y continuó la actividad de inversión en 2026. Esta construcción logística paralela aumentó la competencia para las redes de entrega tradicionales. Los proveedores B2C tuvieron que mejorar la confiabilidad, la visibilidad y la opción de entrega para retener el volumen.
La demanda de Empresa a Empresa continuó a través de contratos farmacéuticos, legales y de documentos financieros. Los servicios de Consumidor a Consumidor también cambiaron a medida que las plataformas de reventa introdujeron opciones de embalaje y transportista más estandarizadas. Servientrega se alió con Cobre en 2026 para ofrecer pagos contra reembolso basados en código QR a través de su red de mensajería colombiana. El servicio respondió a un volumen nacional de entre 51 y 61 millones de pedidos contra reembolso cada año. La integración de pagos podría mejorar la finalización de entregas al facilitar el cobro para clientes y conductores. Estos cambios ampliaron el papel de los operadores postales y de mensajería más allá del transporte únicamente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Entrega: La Carretera Mantiene la Base de Volumen, el Aéreo se Acelera por la Demanda Exprés
La entrega por carretera representó el 78,20% del tamaño del mercado de servicios postales de América del Sur en 2025. El modo siguió siendo el predeterminado para la entrega nacional de paquetes porque ofrecía un costo por envío más bajo que el transporte aéreo. Las redes basadas en carreteras también apoyaron las entregas regulares entre los grandes centros urbanos y los municipios circundantes. El marco de precios del flete por carretera de Brasil proporcionó a los transportistas condiciones de costo más predecibles para contratos más largos. Sin embargo, la congestión vial y la infraestructura más débil en las ciudades secundarias aún añaden tiempo y riesgo operativo. Los puntos de recogida y la optimización de rutas se convirtieron en formas importantes de gestionar estos límites.
Se proyectó que la entrega aérea crecería a una CAGR del 4,32% hasta 2031. Los compromisos exprés, los pedidos transfronterizos y los envíos farmacéuticos respaldaron la demanda de transporte más rápido. DHL Group anunció un plan de inversión en ciencias de la vida y atención médica de 2 mil millones de EUR (2,35 mil millones de USD) a partir de 2025, con el 10% dirigido a América del Sur. Serpost esperaba que el transporte marítimo representara el 40% de las importaciones postales para finales de 2026, en comparación con el 0,5% durante las 3 décadas anteriores. Esta opción marítima emergente podría transportar paquetes de comercio electrónico menos urgentes a un costo menor. El ferroviario siguió siendo una opción de entrega limitada en toda la región.
Análisis Geográfico
Brasil representó el 51,34% de la participación del mercado de servicios postales de América del Sur en 2025 y siguió siendo la mayor base nacional de la región. Los operadores privados expandieron la infraestructura mientras Correios gestionaba la reestructuración financiera. Amazon continuó evaluando vehículos propios de última milla en Brasil tras invertir 19 mil millones de BRL (3,43 mil millones de USD) en infraestructura logística durante 2025. El corredor São Paulo-Guarulhos y Viracopos sirvió como ruta de redistribución para importaciones de Asia y Europa. DHL Global Forwarding apuntó a un crecimiento del 30% en el volumen de envíos consolidados para finales de 2026. La ANTT introdujo la verificación automatizada de seguros de transportistas en marzo de 2026, mientras que la ANVISA mantuvo los requisitos de control de temperatura para la entrega farmacéutica.
Se proyectó que Perú crecería a una CAGR del 3,79% hasta 2031. Chancay habilitó una ruta marítima que Serpost esperaba elevar al 40% de las importaciones postales para finales de 2026. PromPerú y Serpost revisaron un acuerdo de colaboración en agosto de 2026 para apoyar las exportaciones de pequeñas y medianas empresas a través del canal postal. Lima absorbió el 60% de la distribución nacional de Serpost, mientras que las ciudades provinciales ofrecieron demanda de entrega adicional. Bolivia, Ecuador, Uruguay, Paraguay y Venezuela representaron una base combinada más pequeña. Se esperaba que el Corredor Bioceánico del Capricornio iniciara operaciones de flete en el segundo semestre de 2026 y podría proporcionar nuevas opciones de enrutamiento de paquetes.
Argentina y Colombia mostraron diferentes condiciones operativas. Las importaciones de mensajería de Argentina en 2025 fueron de 894 millones de USD, en comparación con 239 millones de USD en 2024, tras los cambios en las normas postales y de importación. Correo Argentino se registró como operador de mensajería en marzo de 2026 y proyectó un crecimiento del 19% en los envíos de comercio electrónico durante 2026. Los ingresos postales de Colombia crecieron un 10,8% en 2024, respaldados por su marco regulatorio. La penetración de internet del 96% en Chile respaldó un entorno más maduro de entrega en el mismo día y al día siguiente. Chilexpress y Blue Express compitieron por la demanda exprés B2C.
Panorama Competitivo
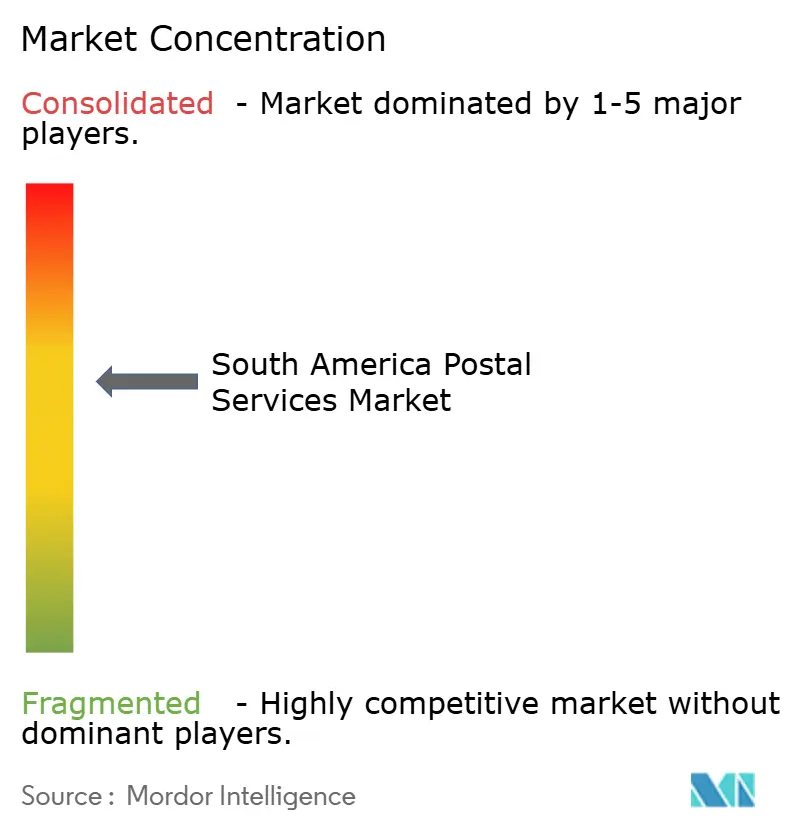
El mercado de servicios postales de América del Sur tenía una concentración moderada porque los integradores globales ocupaban posiciones premium en el ámbito transfronterizo y B2B, mientras que los operadores nacionales mantenían una amplia cobertura de última milla. DHL Group, FedEx y UPS atendieron la demanda empresarial internacional y basada en contratos. Correios y Serpost mantuvieron la densidad de entrega a través de sus roles postales designados. Mercado Libre movió el 94% de sus paquetes a través de una red propia e invirtió 180 millones de USD en 5 instalaciones de cross-docking en Argentina en enero de 2026. La inversión redujo el tránsito de Buenos Aires a Córdoba de 4 días a 2 días. La entrega en ciudades secundarias, los paquetes de atención médica y la integración postal marítima siguieron siendo áreas donde la cobertura de los proveedores era menos consolidada.
El centro de Jadlog en São Paulo en 2026 procesó hasta 18.000 paquetes por hora y representó un claro movimiento de automatización por parte de La Poste Group. DHL Express anunció su centro modular en São Paulo con un plan de inversión de 118 millones de BRL (21,31 millones de USD) hasta 2030. El servicio de pago contra reembolso basado en código QR de Servientrega con Cobre en 2026 añadió una función de pago a su red de mensajería. Estas acciones reflejaron la competencia a través de una clasificación más rápida, entrega flexible y soporte de pagos. Inter Rapidísimo operó 1.600 camiones y 3.500 oficinas en más de 1.100 municipios en 2025. Su escala de red le otorgó una posición sólida en la actividad de entrega colombiana.
DHL Group planificó capacidad especializada de cadena de frío en Uruguay para apoyar la logística de ciencias de la vida en Brasil, Argentina, Chile y Colombia. El manejo farmacéutico y los datos de envío conformes se convirtieron en formas importantes de diferenciación para los flujos de paquetes de mayor valor. La capacidad de manejo con certificación ISO 22000 y los procesos de datos estándar de la UPU podrían ayudar a los transportistas a cumplir con estos requisitos de servicio. Los operadores estatales enfrentaron un desafío diferente porque debían modernizarse mientras mantenían una amplia cobertura de servicio. El mercado de servicios postales de América del Sur siguió abierto a competidores regionales donde la capacidad de última milla a nivel de ciudad estaba fragmentada.
Líderes de la Industria de Servicios Postales de América del Sur
DHL Group
United Parcel Service of America, Inc. (UPS)
FedEx
Correo Argentino
Empresa Brasileira de Correios e Telégrafos (Correios)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: La Unión Postal Universal lanzó oficialmente ORE Plus, un programa de preparación del comercio electrónico postal 2026-2029 dirigido a más de 150 operadores designados con interoperabilidad digital transfronteriza, alineación aduanera y apoyo a la integración comercial de las microempresas y pequeñas y medianas empresas.
- Agosto de 2026: PromPerú y Serpost de Perú revisaron su acuerdo de colaboración interinstitucional para ampliar los programas de capacitación para las pymes peruanas que buscan exportar a través del canal postal.
- Mayo de 2026: La Poste Group anunció que Jadlog inauguró un centro logístico de 200 millones de BRL (36,13 millones de USD) en São Paulo, con un sistema de clasificación de 310 metros, capacidad para entre 16.000 y 18.000 paquetes por hora, 87 muelles de carga y 4.000 puntos de recogida PUDO asociados.
- Marzo de 2026: Peli BioThermal anunció una asociación con Polar Group para expandir las soluciones de embalaje farmacéutico con control de temperatura en Brasil.


Alcance del Informe del Mercado de Servicios Postales de América del Sur
| Servicios Postales Estándar |
| Servicios Postales Exprés |
| Cartas |
| Paquetes |
| Nacional |
| Internacional |
| Empresa a Empresa |
| Empresa a Consumidor |
| Consumidor a Consumidor |
| Carretera |
| Aéreo |
| Marítimo |
| Ferroviario |
| Argentina |
| Brasil |
| Chile |
| Colombia |
| Perú |
| Resto de América del Sur |
| Por Tipo de Servicio | Servicios Postales Estándar |
| Servicios Postales Exprés | |
| Por Artículo | Cartas |
| Paquetes | |
| Por Destino | Nacional |
| Internacional | |
| Por Usuario Final | Empresa a Empresa |
| Empresa a Consumidor | |
| Consumidor a Consumidor | |
| Por Modo de Entrega | Carretera |
| Aéreo | |
| Marítimo | |
| Ferroviario | |
| Por País | Argentina |
| Brasil | |
| Chile | |
| Colombia | |
| Perú | |
| Resto de América del Sur |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor de los servicios postales de América del Sur en 2026?
El valor se estima en 15,63 mil millones de USD en 2026 y se proyecta que alcanzará 17,94 mil millones de USD en 2031.
¿Cuál fue la tasa de crecimiento proyectada hasta 2031?
La CAGR proyectada es del 2,80% de 2026 a 2031.
¿Qué tipo de servicio tuvo la mayor participación de ingresos?
Los Servicios Postales Estándar representaron el 72,44% de la participación de ingresos en 2025.
¿Qué categoría de artículo creció más rápido?
Los paquetes tuvieron la CAGR proyectada más alta del 5,13% hasta 2031.
¿Qué país tuvo la mayor base de servicios postales?
Brasil representó el 51,34% de la participación de ingresos en 2025.
¿Qué país se esperaba que creciera más rápido?
Se proyectó que Perú crecería a una CAGR del 3,79% hasta 2031.
Última actualización de la página el:



