
南米データセンターSSD市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
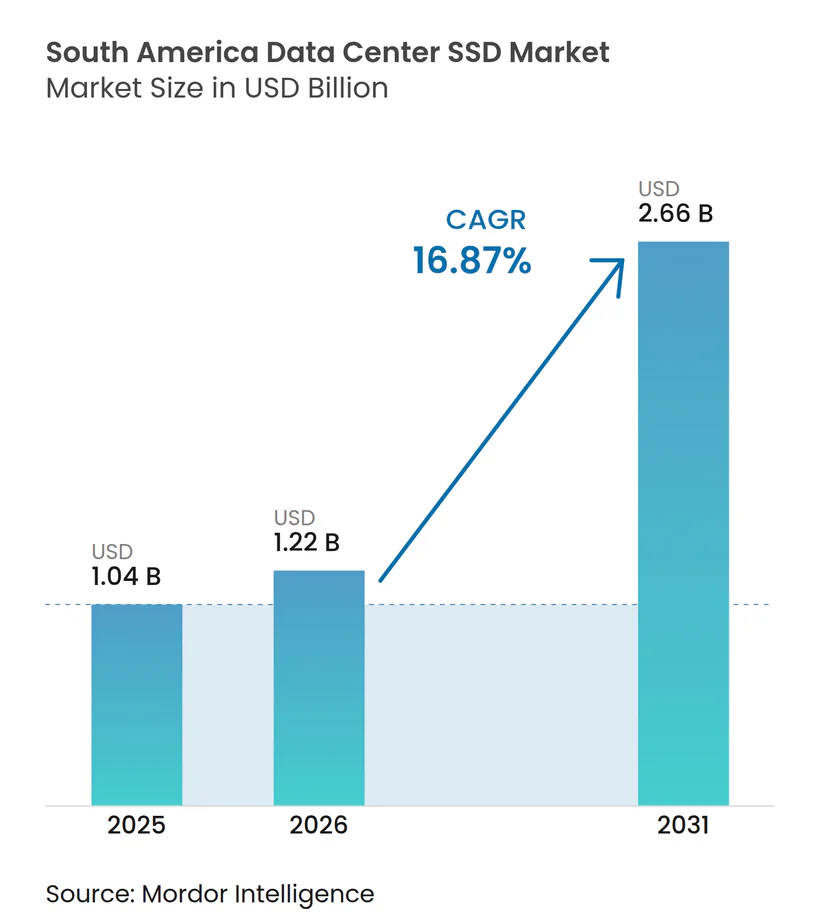
| 基準年の市場規模 (2025) | 1.04 十億米ドル |
| 市場規模 (2026) | 1.22 十億米ドル |
| 市場規模 (2031) | 2.66 十億米ドル |
| 成長率 (2026 - 2031) | 16.87 % |
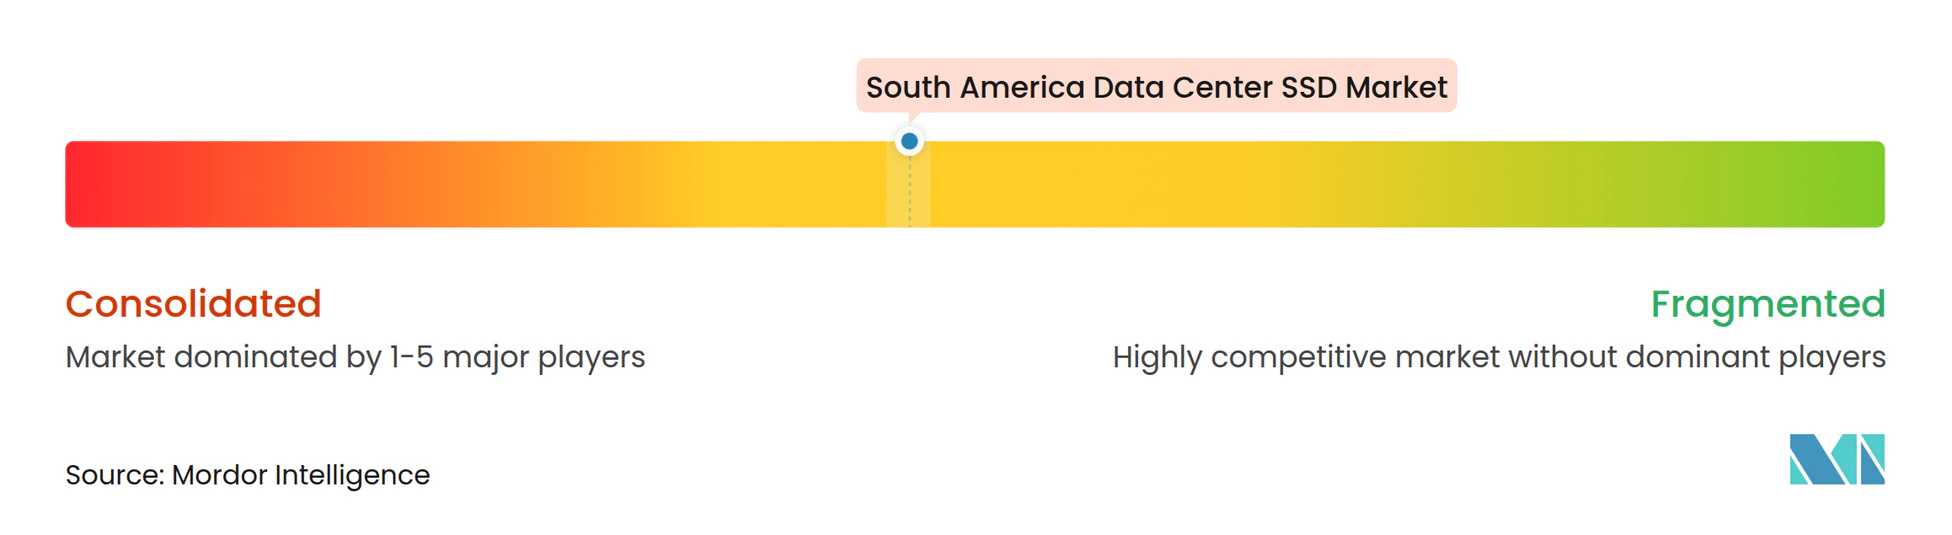
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる南米データセンターSSD市場分析
南米データセンターSSD市場規模は2025年に1.04 ビリオン 米ドルと評価され、2026年の1.22 ビリオン 米ドルから2031年には2.66 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)においてCAGR 16.87%で成長する見込みである。
この軌跡は、ハイパースケールクラウドの構築拡大、AIワークロードの普及、およびデジタルインフラのハブとして地域を位置づける政府政策を反映している。計画投資額0.37 トリリオン 米ドルを背景としたブラジルの国家データセンター計画は、超低遅延ストレージへの需要を支え、再生可能エネルギーのインセンティブはオールフラッシュ施設の運営コストを低減する。Amazon Web Services、Huawei Cloud、およびScala Data Centersなどの地域有力企業が、密度と電力効率を優先してNVMeおよびEDSFFドライブを採用した新規キャパシティの発表をリードしている。SATA/SASからPCIe Gen4およびGen5へのインターフェース移行は引き続き進んでおり、バランスの取れた混合用途SSDアーキテクチャに対するエンタープライズの需要が、NANDの価格圧縮の中でも安定した調達を支えている。NVMe-oF統合に向けた急速なスキル開発プログラムと、循環型経済に基づくリチウム回収イニシアチブが、南米データセンターSSD市場の成長見通しをさらに強固なものとしている。
レポートの主要ポイント
- フォームファクター別では、2.5インチドライブが2025年の南米データセンターSSD市場シェアの54%を占め、EDSFFは2031年までCAGR 21.40%で成長すると予測される。
- インターフェース別では、PCIeが2025年の南米データセンターSSD市場規模の65%のシェアを占め、CAGR 20.60%で拡大している。
- NAND技術別では、TLCが2025年の南米データセンターSSD市場において売上シェア60%でトップとなり、QLCは2031年までCAGR 19.10%で拡大すると予測される。
- ドライブアーキテクチャ別では、混合用途が2025年の南米データセンターSSD市場規模の45.50%のシェアを獲得し、書き込み集約型ドライブがCAGR 19.80%で最高の成長率を記録している。
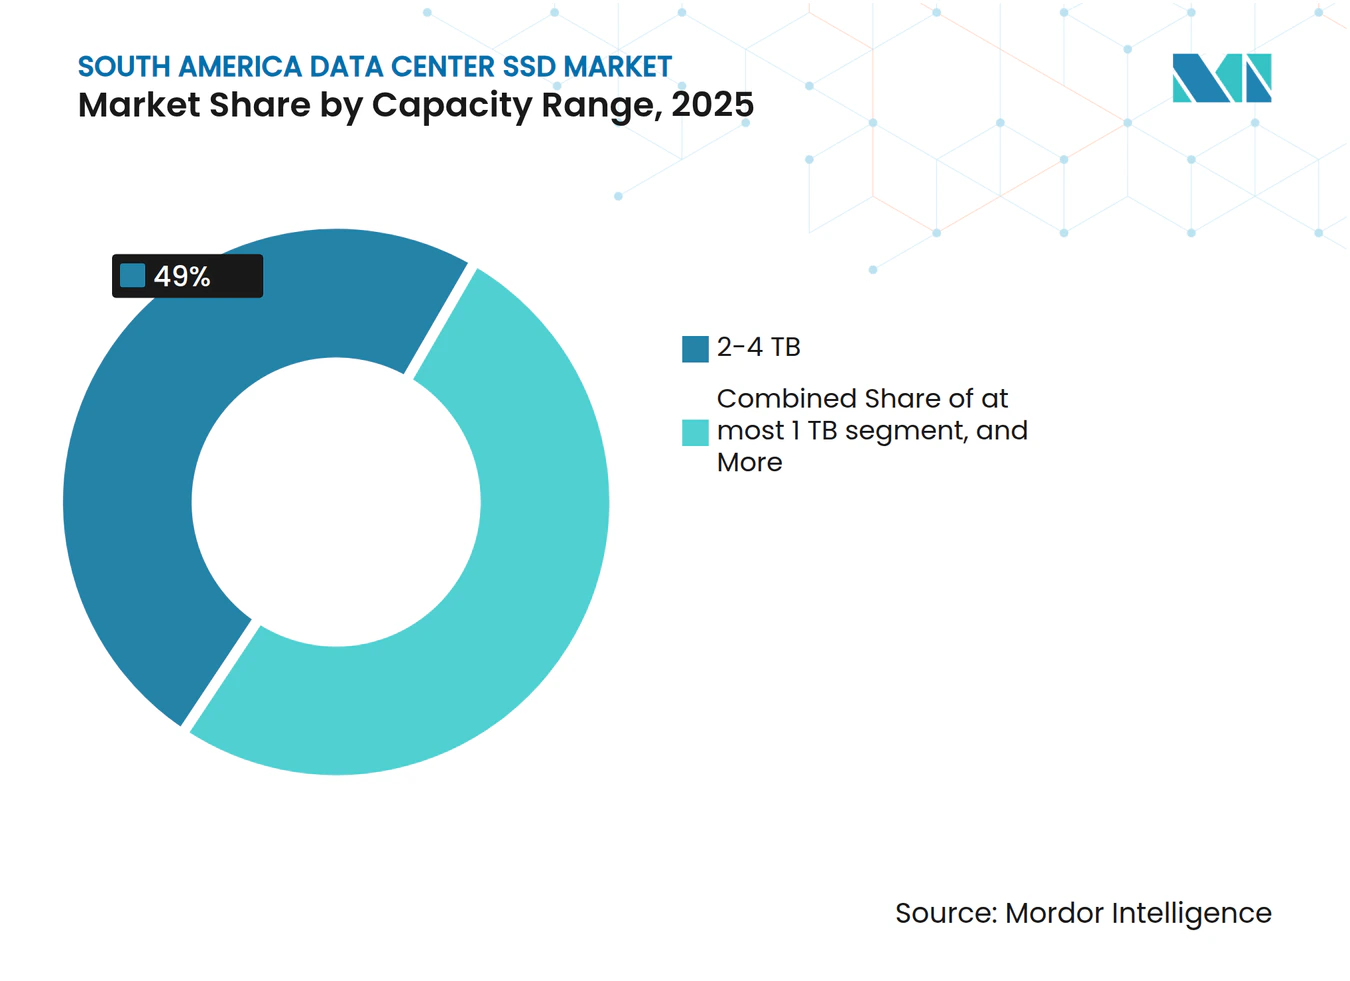
- 容量別では、2~4 TBドライブが2025年の南米データセンターSSD市場規模の49.00%を占め、4 TB以上のドライブはCAGR 21.90%で成長する見込みである。
- エンドユーザー別では、ハイパースケールクラウドプロバイダーが2025年の南米データセンターSSD市場においてシェア51.10%でトップとなり、コロケーション施設はCAGR 21.50%で成長すると予測される。
- 国別では、ブラジルが2025年の南米データセンターSSD市場シェアの60.20%を占め、チリがCAGR 17.70%で最も急成長している国となっている。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | CAGRの予測に対するインパクト(~%) | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| ハイパースケールおよびローカルCSP構築の急速な成長 | +4.2% | ブラジル、チリ、アルゼンチン | 中期(2~4年) |
| 超低遅延SSDを必要とするAIおよびHPCワークロード | +3.8% | ブラジル、コロンビア、チリ | 長期(4年以上) |
| SATA/SASを代替するNVMe採用の加速 | +3.1% | グローバル | 短期(2年以内) |
| オールフラッシュへの移行を促進するカーボンニュートラル規制 | +2.4% | ブラジル、チリ | 中期(2~4年) |
| NANDコンポーネントに対するメルコスール関税優遇による総所有コスト低減 | +1.9% | ブラジル、アルゼンチン、パラグアイ | 短期(2年以内) |
| SSD価格を引き下げる循環型経済におけるリチウム回収 | +1.3% | チリ、アルゼンチン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびローカルCSP構築の急速な成長
AWS、Huawei Cloud、およびScala Data Centersからの大規模投資が、予測可能な低遅延SSD性能に依存する拡張計画を加速させています。AWSはブラジルの新規キャパシティに18億米ドルを充当し、Amazonはチリのクラウドリージョンに40億米ドルを発表し、大量SSD注文を直接刺激しています[1]。ローカルオペレーターのScalaは、サンパウロのAIシティキャンパスに500億米ドルを投じることを表明しており、4.7GWのITロードに対応する高密度EDSFFの導入が必要となります。PatriaによるEUSD 10億米ドルのデータセンタープラットフォームに象徴される国内資本の参画が、需要をさらに広げています。ハイパースケーラーはピークスループットよりも一貫した4KBレイテンシーを提供するSSDを優先しており、NVMe-oFの迅速な展開を支援し、南米データセンターSSD市場を牽引しています。
超低遅延SSDを必要とするAIおよびHPCワークロード
大規模言語モデルおよび機械学習の地域的普及が、サブミリ秒ストレージへの持続的な需要を生み出しています。Huawei CloudのPangu 5.5フレームワークは16万枚以上のアクセラレーターカードを搭載したスーパーノードをサポートし、各ノードはリアルタイムモデルトレーニングのためにNVMe SSDと組み合わされています[2].。TelconetなどのサービスプロバイダーはOceanStor Doradoオールフラッシュアレイにアップグレードして信頼性の高い推論性能を確保し、DapuStorはラックレベルのストレージコストを60%削減する32TB QLCドライブを投入しました。その結果生じた高耐久書き込み集約型メディアへの選好が、南米データセンターSSD市場においてそのセグメントの年平均成長率19.80%を支えています。
SATA/SASを代替するNVMe採用の加速
PCIe NVMe SSDが桁違いの帯域幅改善をもたらすため、企業ユーザーはレガシーインターフェースを脱却しています。KIOXIAは2025年までにNVMeが企業向けSSD出荷の91%を占めると予測しており、順次読み取り速度14GB/sを実現するCM9シリーズPCIe 5.0ドライブでこの移行を支援しています[3]。NVMe-oFソリューションはイーサネットファブリック上でのリソースプーリングを可能にし、未使用キャパシティを削減して利用率を向上させます。MarvellとFoxconn-Ingrasysが共同でイーサネット・バンチ・オブ・フラッシュ構成を検証し、スケールアウトアーキテクチャーを簡素化しています。これらの進展が、南米データセンターSSD市場におけるPCIeのシェア拡大を強化しています。
カーボンニュートラル規制によるオールフラッシュへの移行
ブラジルは電力の85%を再生可能エネルギーから調達しており、税制優遇措置はデータセンターの優遇を炭素削減コミットメントに結びつけています。Scala Data Centersは100%再生可能エネルギーの使用を公式目標として掲げており、オールフラッシュアレイはHDD混在フリートと比較して40~50%の消費電力削減を実現するため魅力的な選択肢となっています。SamsungのQLC V-NANDの最新世代は密度を向上させながらワット・パー・テラバイト指標を改善し、サステナビリティとコスト目標の両方を支援しています。チリで進められている循環型経済のリチウム回収の取り組みが原材料の調達を改善し、SSDコンポーネントコストを引き下げ、フラッシュ採用に追加的な勢いをもたらしています。
抑制要因のインパクト分析*
| 抑制要因 | CAGRの予測に対するインパクト(~%) | 地理的関連性 | インパクトのタイムライン |
|---|---|---|---|
| ベンダーマージンを圧迫する積極的な価格下落 | -2.80% | グローバル | 短期(2年以内) |
| 地域におけるNVMe-oF統合技術者の不足 | -1.90% | ブラジル、アルゼンチン、コロンビア | 中期(2~4年) |
| NAND廃棄を制約する市区町村の電子廃棄物規制 | -1.40% | ブラジル、チリ、アルゼンチン | 中期(2~4年) |
| SSDデータセンターの運用費用を増大させる電力網の不安定性 | -1.20% | ペルー、コロンビア、アルゼンチン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ベンダーマージンを圧迫する積極的な価格下落
2024年の世界的な供給過剰によりNAND価格が圧迫され、ドライブメーカーの収益性が低下しました。Western DigitalのQ3 2025決算では、出荷量が増加しているにもかかわらずクラウド収益がわずかに減少しており、マージン圧力が浮き彫りになっています。サプライヤーは価格安定化のために生産を削減しましたが、それでも企業向けSSDの平均販売価格は低迷しており、南米における現地サポートインフラへの投資が困難な状況です。大手ベンダーが高取引量の地域を優先するため、規模の小さい地域の再販業者はサービスの維持に苦労しており、南米データセンターSSD市場の短期的な成長の上振れを抑制しています。
地域におけるNVMe-oF統合技術者の不足
分散型ストレージアーキテクチャーには、主要都市圏外では希少なRoCE、優先フロー制御、輻輳管理の専門知識が必要です。CiscoのRoCE over VXLAN展開ガイドは、ロスレスイーサネットファブリックのチューニングの複雑さを示しています[4].。ボゴタやリマなどの二次市場は認定エンジニアの限られたプールに依存しており、企業はサンパウロや海外から高額なコンサルタントを招聘せざるを得ない状況です。プロジェクトの長期化と高額なプロフェッショナルサービスコストが、NVMe-oFの展開を遅らせ、南米データセンターSSD産業の短期的な成長を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フォームファクター別:
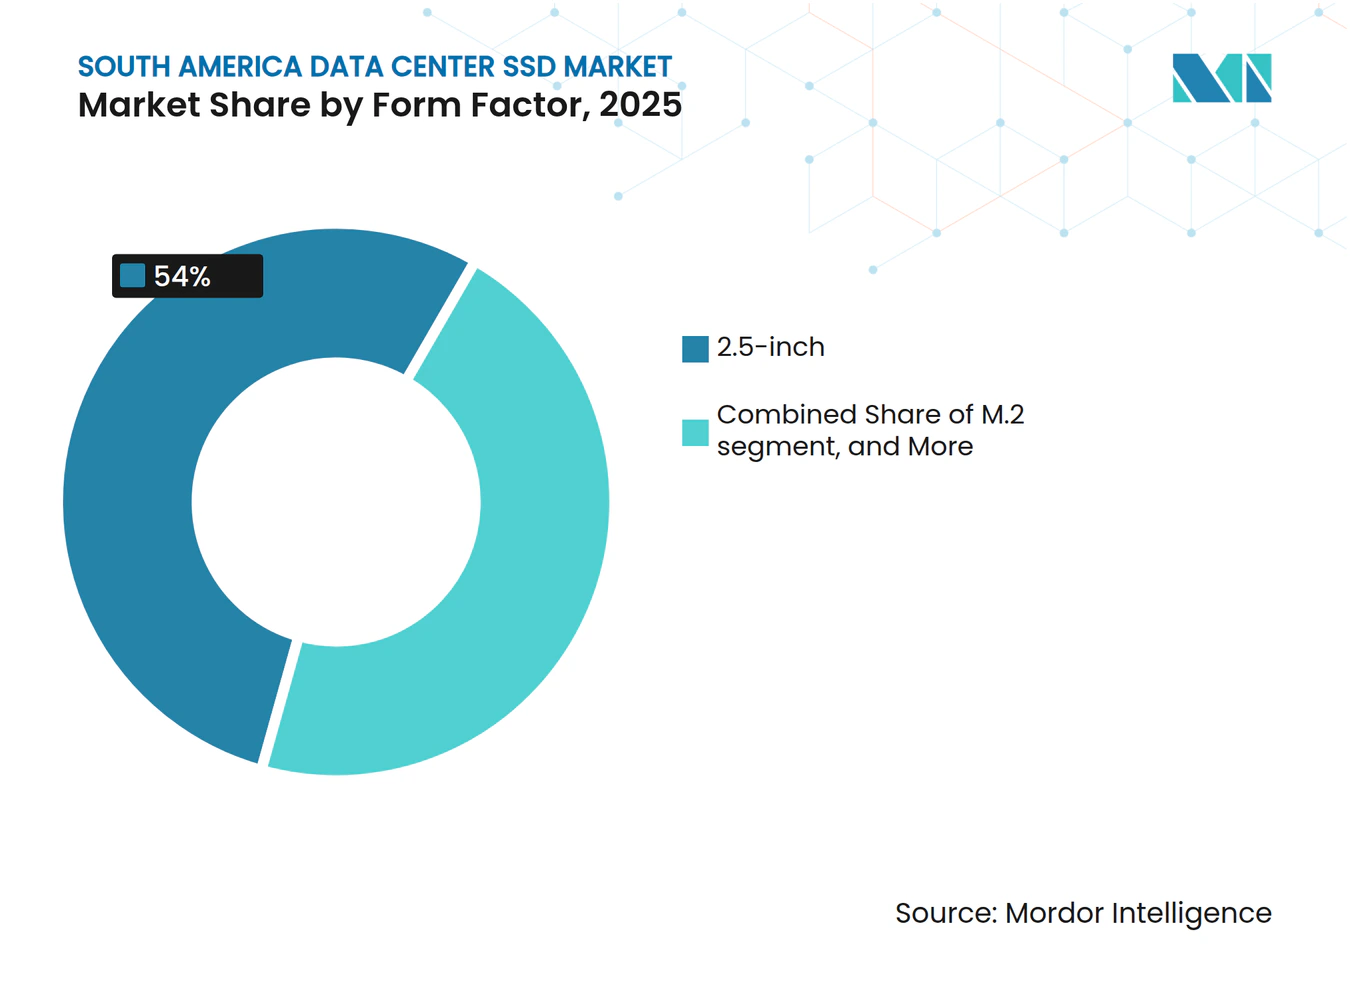
EDSFFドライブが次世代の高密度化をけん引2.5インチカテゴリーは、既存サーバーの広範な導入基盤を背景に、2025年の南米データセンターSSD市場において54%のシェアを維持した。しかしEDSFFは、優れたエアフロー管理とホットスワップ利便性を評価するハイパースケーラーに後押しされ、CAGR 21.40%で最も急速に拡大している。EDSFFの出荷に関連する南米データセンターSSD市場規模は、2031年までに920 ミリオン 米ドルを超えると予測される。
EDSFFの魅力は、より高い電力バジェットと標準化された熱管理にある。KIOXIAのXD7P E1.Sは、高密度1Uプラットフォーム向けに設計されたスリムな筐体に最大7.68 TBを提供し、ATP ElectronicsのN651Siシリーズは-40℃から85℃の環境で安定して動作し、エッジ展開に適している。MetaおよびMicrosoftによるオープンE1.S設計の公的な支持はエコシステムの成熟を加速させており、南米データセンターSSD市場全体でレガシー2.5インチトレイからの構造的な移行を示している。
注記: 各セグメントのシェアはレポート購入後に入手可能
インターフェース別:
PCIeの優位性がレガシー代替を加速PCIeはすでに南米データセンターSSD市場の65%を占めており、SATAの在庫が減少するにつれ2031年までに80%以上の普及率を維持する見込みです。PCIe製品に関する南米データセンターSSD市場規模は、期間末までに20億米ドルの市場価値を記録すると予測されています。
MicronはシグナルインテグリティのカバレッジをクリアするPCIe 5.0リンクと組み合わせたEDSFF E3.Sモジュールを推進しています。SeagateのNytro 4350 NVMeシリーズは4レーンPCIe 4.0接続によりSATAの10倍のスループットを実現し、実世界の帯域幅を実証しています。NVMe-oF技術はPCIeの利点をイーサネットまたはInfiniBandファブリック上に拡張し、プールされたフラッシュアーキテクチャーを可能にして、南米データセンターSSD市場におけるPCIeのリーダーシップをさらに定着させています。
NAND技術別:
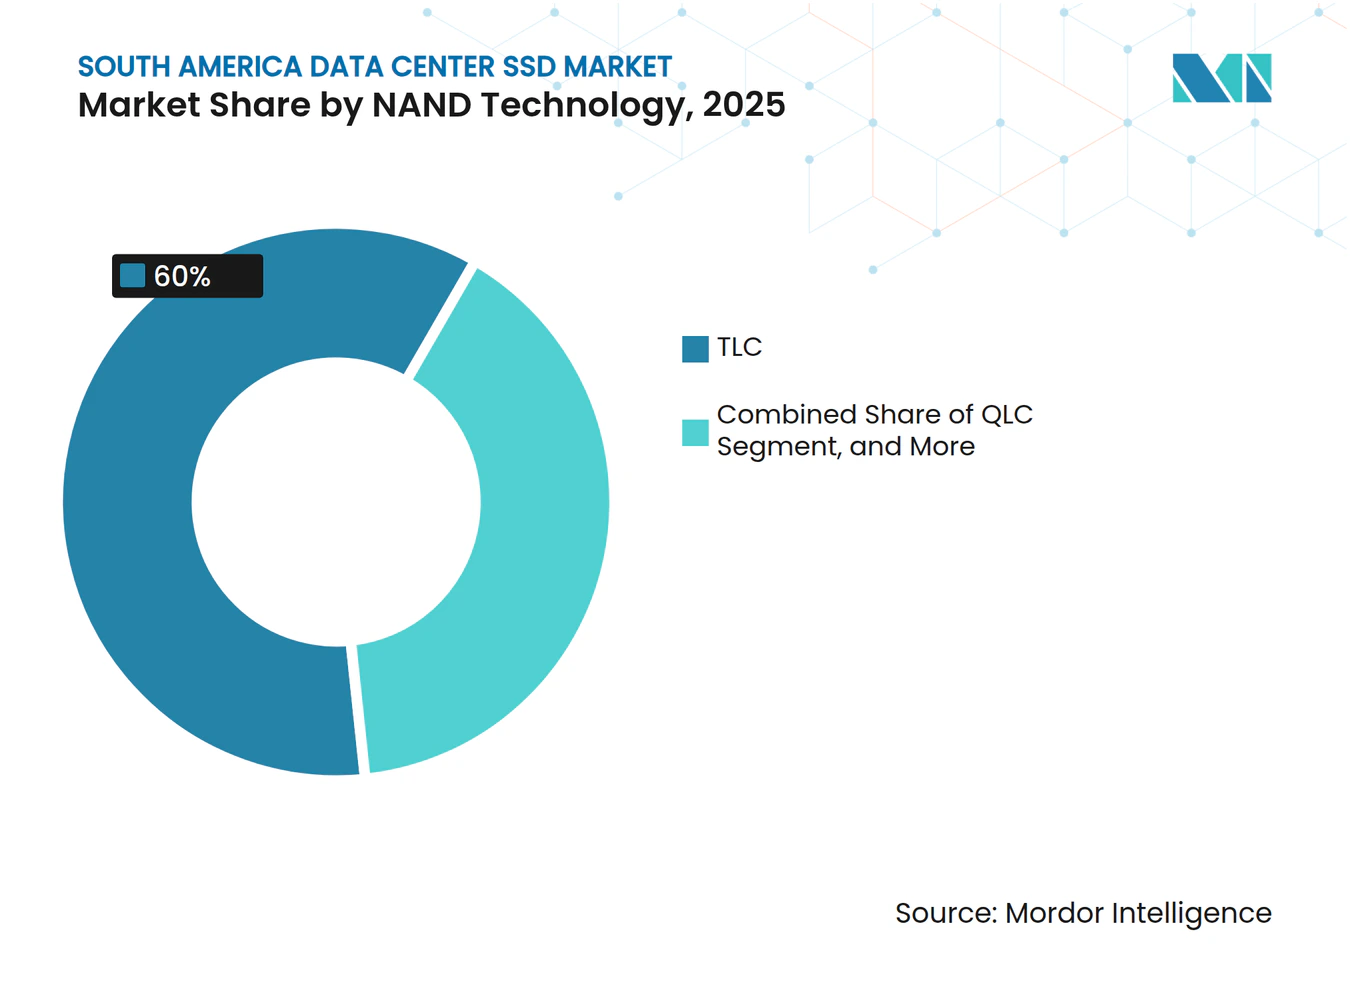
QLCがコスト効率のリーダーとして台頭TLCはユーザーがテラバイト当たりのコストを優先するなかでも60%のシェアを維持しており、QLCは年平均成長率19.10%の成長軌道に乗っています。SamsungのQLC V-NANDは耐久性を向上させながら消費電力を低減しています。DapuStorの32TB Gen4 QLCモデルはHDDアレイに対して60%の総所有コスト優位性を主張しています。SK hynixは容量の上限と書き込みサイクル耐久性を向上させる321層デバイスの量産を開始しました。これらのイノベーションが信頼性に対する購入者の懸念を払拭し、南米データセンターSSD市場における容量重視のAIデータパイプラインでのQLCの台頭を確実なものにしています。
注記: 各セグメントのシェアはレポート購入後に入手可能
ドライブアーキテクチャー別:
混合使用型がパフォーマンス要件のバランスを確保混合用途メディアは、企業が多様なワークロードに対して安定した読み書き性能を必要とするため、2025年に45.50%のシェアを獲得した。南米データセンターSSD市場における混合用途のシェアは、仮想化およびデータベース採用の広範な普及によって支えられている。
AIトレーニングのバースト処理が増大するにつれ、書き込み集約型ドライブはCAGR 19.80%でトップの成長率を示している。SK hynixのPS1012 U.2は高書き込み環境をターゲットとし、SolidigmのD7-PS1030は中程度の耐久性レーティングで最大15.36 TBを提供する。高度なウェアレベリングとオーバープロビジョニングにより遅延が予測可能な状態に保たれ、南米データセンターSSD市場全体の採用者にとってリスクが低減される。
容量範囲別:
高容量ドライブが成長を主導2~4TBブラケットのドライブは現在49.00%のシェアを保持しており、大多数の仮想化ワークロードにとってスイートスポットとなっています。しかし、AIトレーニングセットとベクターデータベースの膨張に伴い、4TB以上の製品は年平均成長率21.90%を記録する見込みです。この区分が南米データセンターSSD市場規模の次の9億米ドルの成長を担うことになります。
KIOXIAのLC9 122.88TBデュアルポートNVMe SSDとMicronの6550 ION 60TB E3.Sモジュールは密度の飛躍を示しています。2Uシャーシに2.5PBを収容することで、オペレーターはラック数と消費電力を削減し、ブラジルとチリ全域のグリーン規制に対応できます。こうした密度の経済性が、南米データセンターSSD市場における高容量化への転換を強化しています。
注記: 各セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
ハイパースケールが市場の変革をけん引ハイパースケールクラウドプロバイダーは、標準化された展開と大規模な調達量により、2025年の支出の51.10%を支配した。ハイパースケーラーに関連する南米データセンターSSD市場規模は、2031年までに1.4 ビリオン 米ドルを超える見込みである。
コロケーション施設は、企業がハイブリッドITを採用するにつれ、CAGR 21.50%で最も急速に拡大する。Digital Realtyは、NVMeアレイを必要とするアルゴリズム取引向けに低遅延ゾーンを設計しており、Equinixは高性能SSDクラスターを活用して1日9,000万件のトラフィックレコードを処理している。エンタープライズデータセンターは依然として、10 PBのNVMeフラッシュを搭載したHitachi VSP 5600などのコンプライアンス重視のストレージを求めているが、プライベート構築の資本集約性により多くのワークロードがコロケーションへと移行し、南米データセンターSSD市場への参加が広がっている。
地域分析
ブラジルデータセンターSSD市場
ブラジルは南米データセンターSSD市場シェアの60.20%を占めており、85%の再生可能エネルギー混合比率と投資促進的な規制姿勢によって牽引されている。政府のインセンティブは適格なIT機器の輸入関税を免除し、税制優遇措置をグリーンエネルギー調達に連動させることで、サンパウロ、リオ、および新興の北東部ハブ全体でオールフラッシュの導入を加速させている。AWS、Huawei、およびScalaは、それぞれPCIe Gen4またはGen5 NVMeストレージを指定した数十億ドル規模のキャンパスを共同で発表しており、それによってボリューム需要を確固たるものにしている。
チリデータセンターSSD市場
チリは2031年までのCAGR 17.70%で最も成長が速い域である。AmazonによるUSD 40億ドルのクラウドリージョンおよびEquinixによるUSD 1億3,000万ドルのサンティアゴ施設が、太平洋の接続ハブとなる国家的野望を強化している。海底ケーブルの集中により米国西海岸のピアリングポイントへのレイテンシが低下し、ローカルエッジキャッシュが不可欠となっている。チリの展開に帰属する南米データセンターSSD市場規模は2031年までに3倍になると予測されており、EDSFFの採用はハイパースケールの設計図を踏襲している。
南米データセンターSSD市場
アルゼンチン、コロンビア、ペルー、およびその他の南米諸国は、まちまちではあるものの改善しつつあるファンダメンタルズを示している。コロンビアはKIO Networksによるボゴタの6 MWキャンパスおよびProColombiaの下での税制優遇措置から恩恵を受けている。アルゼンチンのメルコスール関税軽減はNANDの輸入においてコスト上の優位性をもたらすが、マクロ経済の不安定さが新規建設の重荷となっている。ペルーの電力網の信頼性の問題が、冗長なUPS投資と組み合わせたエネルギー効率の高いSSDの普及を促進している。これらの二次クラスター全体として、2031年までに南米データセンターSSD市場に対して累計400 ミリオン 米ドルの増分をもたらすと見込まれている。
競争環境
グローバルのティア1サプライヤーが出荷量を支配していますが、地域の競合他社は現地サポートと積極的な価格設定によってその差を縮めています。Samsung、KIOXIA、およびWestern Digitalは垂直統合を活用して大規模なハイパースケール受注を確保しています。HuaweiとYMTCはFusionSSDおよびXtackingベースの製品を通じてシェア拡大を追求し、競争力のある耐久性と割安な価格設定を組み合わせてコスト重視の顧客にアピールしています。
戦略的な差別化はエコシステムパートナーシップを中心に展開しています。Samsungによる16億9,000万米ドルのFläktGroup買収により、精密冷却技術がポートフォリオに加わり、オールフラッシュホールの総所有コストを低減するバンドルインフラソリューションが可能になります。KIOXIAはMarvellおよびFoxconn-Ingrasysと協力してファブリックの複雑性を軽減するイーサネット・バンチ・オブ・フラッシュプラットフォームを開発しており、人材が制約された市場で魅力的な提案となっています。SK hynixの支援を受けるSolidigmは、AIの書き込みパターンをターゲットにしたキャパシティ拡張とファームウェアの研究開発を資金調達するため、米国での新規株式公開を検討しています。
技術者不足はホワイトスペースの機会を生み出しています。NVMe-oFのオンサイトトレーニングやマネージドストレージ・アズ・ア・サービスを提供するベンダーが、深い技術人材を持たない企業の間で支持を得ています。コンポーネントメーカーと提携してターンキーフラッシュポッドをパッケージ化するローカルシステムインテグレーターは、未開拓の中堅市場の需要を掘り起こし、南米データセンターSSD市場内の競争ダイナミクスを再形成する可能性があります。
南米データセンターSSD産業のリーダー企業
-
Samsung Electronics Co., Ltd.
-
Kioxia Corporation
-
Huawei Technologies Co., Ltd. (FusionSSD)
-
Micron Technology, Inc.
-
Western Digital Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
南米データセンターSSD市場 このレポートでカバーされる企業
- Samsung Electronics Co., Ltd.
- Kioxia Corporation
- Western Digital Corporation
- Solidigm (SK hynix Inc.)
- Huawei Technologies Co., Ltd. (FusionSSD)
- Inspur Electronic Information Industry Co., Ltd.
- Shenzhen Longsys Electronics Co., Ltd. (FORESEE)
- Yangtze Memory Technologies Corp. (YMTC)
- Phison Electronics Corp.
- Seagate Technology Holdings plc
- Micron Technology, Inc.
- Kingston Technology Corp. (DC600M)
- ADATA Technology Co., Ltd. (XPG Server SSD)
- Colorful Technology Co., Ltd.
- GigaDevice Semiconductor Inc.
- Tsinghua Unigroup Guoxin Co., Ltd. (UNIS)
- H3C Technologies Co., Ltd.
- Lenovo Group Limited (ThinkSystem SSD)
- Alibaba Group (Pingtouge Self-Designed SSD)
- JD Cloud & AI (Jingdong Zhilian SSD)
- Baidu Inc. (Kunlun Storage)
- Smart Modular Technologies, Inc.
- Transcend Information, Inc.
- Netac Technology Co., Ltd.
最近の産業開発事情 南米データセンターSSD市場
- 2025年5月:Samsung Electronicsがデータセンター冷却ソリューションの強化を目的としてFläktGroupを15億ユーロ(約16億9,000万米ドル)で買収。
- 2025年5月:KIOXIA Americaが最大61.44TBの容量を持つCM9シリーズPCIe 5.0 NVMe SSDを発表。
- 2025年5月:Patriaが新しい地域データセンタープラットフォームに10億米ドルを投資。
- 2025年4月:Seagateがテラバイト当たりのエネルギー消費を60%削減しながら36TBに達するExos M HAMRドライブを発表。
- 2025年3月:KIOXIA AmericaがAIクラスター向けLC9シリーズ122.88TBデュアルポートNVMe SSDを発表。
- 2024年12月:SK hynixがAIデータセンター向けに最適化されたPS1012 U.2 SSDを開発。
南米データセンターSSD市場レポートのスコープ
セグメンテーション概要
| 2.5インチ(U.2/U.3) |
| M.2 |
| PCIeアドインカード |
| EDSFF(E1.S/E1.L/E3) |
| SATA | |
| SAS | |
| PCIe | PCIe/NVMe Gen3 |
| PCIe/NVMe Gen4 | |
| PCIe/NVMe Gen5 | |
| PCIe/NVMe Gen6 |
| SLC |
| MLC |
| TLC |
| QLC |
| 読み取り集約型(1 DWPD) |
| 混合使用型(3 DWPD) |
| 書き込み集約型(10 DWPD) |
| 1TB未満 |
| 1~2TB |
| 2~4TB |
| 4TB超 |
| ハイパースケールクラウドプロバイダー |
| コロケーション/キャリアニュートラル施設 |
| 企業・金融サービスデータセンター |
| ブラジル |
| アルゼンチン |
| チリ |
| コロンビア |
| ペルー |
| 南米のその他の地域 |
| フォームファクター別 | 2.5インチ(U.2/U.3) | |
| M.2 | ||
| PCIeアドインカード | ||
| EDSFF(E1.S/E1.L/E3) | ||
| インターフェース別 | SATA | |
| SAS | ||
| PCIe | PCIe/NVMe Gen3 | |
| PCIe/NVMe Gen4 | ||
| PCIe/NVMe Gen5 | ||
| PCIe/NVMe Gen6 | ||
| NAND技術別 | SLC | |
| MLC | ||
| TLC | ||
| QLC | ||
| ドライブアーキテクチャー別 | 読み取り集約型(1 DWPD) | |
| 混合使用型(3 DWPD) | ||
| 書き込み集約型(10 DWPD) | ||
| 容量範囲別 | 1TB未満 | |
| 1~2TB | ||
| 2~4TB | ||
| 4TB超 | ||
| エンドユーザー別 | ハイパースケールクラウドプロバイダー | |
| コロケーション/キャリアニュートラル施設 | ||
| 企業・金融サービスデータセンター | ||
| 地域別 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| ペルー | ||
| 南米のその他の地域 | ||
レポートで回答される主要設問
南米データセンターSSD市場の現在の規模は?
市場は2025年に1.04 ビリオン 米ドルであり、CAGR 16.87%を反映して2031年には2.66 ビリオン 米ドルに達すると予測される。
当地域で最も広く導入されているSSDフォームファクターは何ですか?
2.5インチフォームファクターが2025年にシェア54%でトップとなっているが、EDSFFはCAGR 21.40%で最も急速に加速している。
PCIeが南米のデータセンターにおける主要インターフェースとなった理由は何ですか?
NVMeと組み合わせたPCIeはレガシーSATA/SASよりも大幅に高い帯域幅を提供し、オペレーターがスケールアウトアーキテクチャー向けにNVMe-oFファブリックを採用するにつれ現在65%のシェアを占めています。
地域のSSD需要において最大のシェアを占める国はどこですか?
ブラジルが支出の60.20%を占めており、ハイパースケール投資とオールフラッシュ施設に有利な85%の再生可能エネルギー電力比率によって牽引されています。
AIワークロードはSSDの購買決定にどのような影響を与えていますか?
大規模言語モデルとリアルタイム分析はサブミリ秒のレイテンシーと高い書き込み耐久性を必要とし、書き込み集約型SSDの年平均成長率19.80%を推進しています。
市場拡大を減速させる可能性のある主要な抑制要因は何ですか?
継続的なNAND価格の下落がベンダーマージンを圧迫し、市場の予測CAGRから最大2.8%を削り取り、一部の地域展開を遅らせています。
- データセンター電力市場 グローバル市場における電力システムを、コンポーネント、ティア、施設規模別に分析。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンターサーバー市場 ティア、施設規模、施設タイプ別に分類した世界のサーバー市場。
- ブラジル データセンターストレージ市場 ブラジルのストレージ市場(ストレージ技術別、ストレージタイプ別、エンドユーザー別)。
- フランスデータセンター冷却市場 フランスにおける冷却需要を、冷却技術、タイプ、エンドユーザー業種別に分析。
- 南アフリカ データセンターストレージ市場 南アフリカ全体のストレージ需要を、ストレージ技術、ストレージタイプ、施設タイプの観点でカバー。
- 南米 データセンター建設市場 南米の建設市場を、階層別に分類。
- シンガポールデータセンターストレージ市場 シンガポールのストレージを、ストレージ技術、ストレージタイプ、施設タイプ別に分類しています。
- フランス データセンターストレージ市場 フランス全域におけるストレージ需要(施設規模・ティア別)。
- データセンターRFID市場 世界の資産追跡市場(コンポーネント、タグタイプ、データセンタータイプ別)。
- サウジアラビア データセンターストレージ市場 サウジアラビアのストレージ市場(ストレージ技術、ストレージタイプ、施設タイプ別)