
Marktgröße und Marktanteil für Solid-State-Drives in südamerikanischen Rechenzentren
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 1.04 Milliarden US-Dollar |
| Marktgröße (2026) | 1.22 Milliarden US-Dollar |
| Marktgröße (2031) | 2.66 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.87 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Solid-State-Drives in südamerikanischen Rechenzentren durch Mordor Intelligence
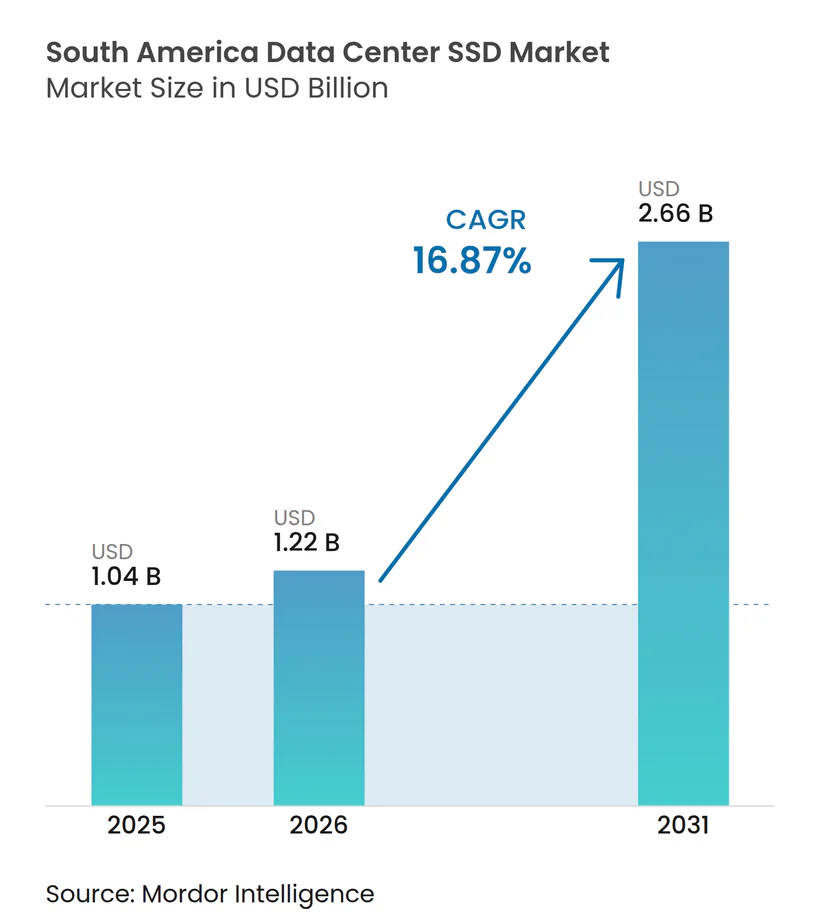
Die Größe des südamerikanischen Rechenzentrum SSD-Marktes wurde im Jahr 2025 auf 1,04 Milliarden USD geschätzt und wird voraussichtlich von 1,22 Milliarden USD im Jahr 2026 auf 2,66 Milliarden USD bis 2031 wachsen, bei einem CAGR von 16,87 % während des Prognosezeitraums (2026–2031).
Diese Entwicklung spiegelt den Ausbau von Hyperscale-Cloud-Infrastrukturen, die Verbreitung von KI-Workloads und staatliche Maßnahmen wider, die die Region als digitalen Infrastruktur-Hub positionieren. Brasiliens nationaler Rechenzentrumsplan, gestützt durch geplante Investitionen in Höhe von 0,37 Billionen USD, verankert die Nachfrage nach ultralatenzarmen Speicherlösungen, während Anreize für erneuerbare Energien die Betriebskosten für All-Flash-Einrichtungen senken. Amazon Web Services, Huawei Cloud und lokale Marktführer wie Scala Data Centers leiten neue Kapazitätsankündigungen an, die NVMe- und EDSFF-Laufwerke für Dichte und Energieeffizienz priorisieren. Die Schnittstellenmigration von SATA/SAS zu PCIe Gen4 und Gen5 schreitet ungebremst voran, und der Unternehmensappetit auf ausgewogene Mixed-Use-SSD-Architekturen stützt eine stetige Beschaffung, selbst inmitten von NAND-Preiskompressionen. Schnelle Qualifizierungsprogramme für die NVMe-oF-Integration, gekoppelt mit Initiativen zur Lithiumrückgewinnung im Rahmen der Kreislaufwirtschaft, stärken die Wachstumsaussichten des südamerikanischen Rechenzentrum SSD-Marktes weiter.
Wichtigste Erkenntnisse des Berichts
- Nach Formfaktor hielten 2,5-Zoll-Laufwerke im Jahr 2025 einen Marktanteil von 54 % am südamerikanischen Rechenzentrum SSD-Markt, während EDSFF bis 2031 voraussichtlich mit einem CAGR von 21,40 % wachsen wird.
- Nach Schnittstelle dominierte PCIe im Jahr 2025 mit einem Anteil von 65 % am südamerikanischen Rechenzentrum SSD-Markt und wächst mit einem CAGR von 20,60 %.
- Nach NAND-Technologie führte TLC im Jahr 2025 mit einem Umsatzanteil von 60 % im südamerikanischen Rechenzentrum SSD-Markt; QLC wird bis 2031 voraussichtlich mit einem CAGR von 19,10 % wachsen.
- Nach Laufwerksarchitektur erfasste Mixed-Use im Jahr 2025 einen Anteil von 45,50 % am südamerikanischen Rechenzentrum SSD-Markt, während schreibintensive Laufwerke den höchsten CAGR von 19,80 % verzeichnen.
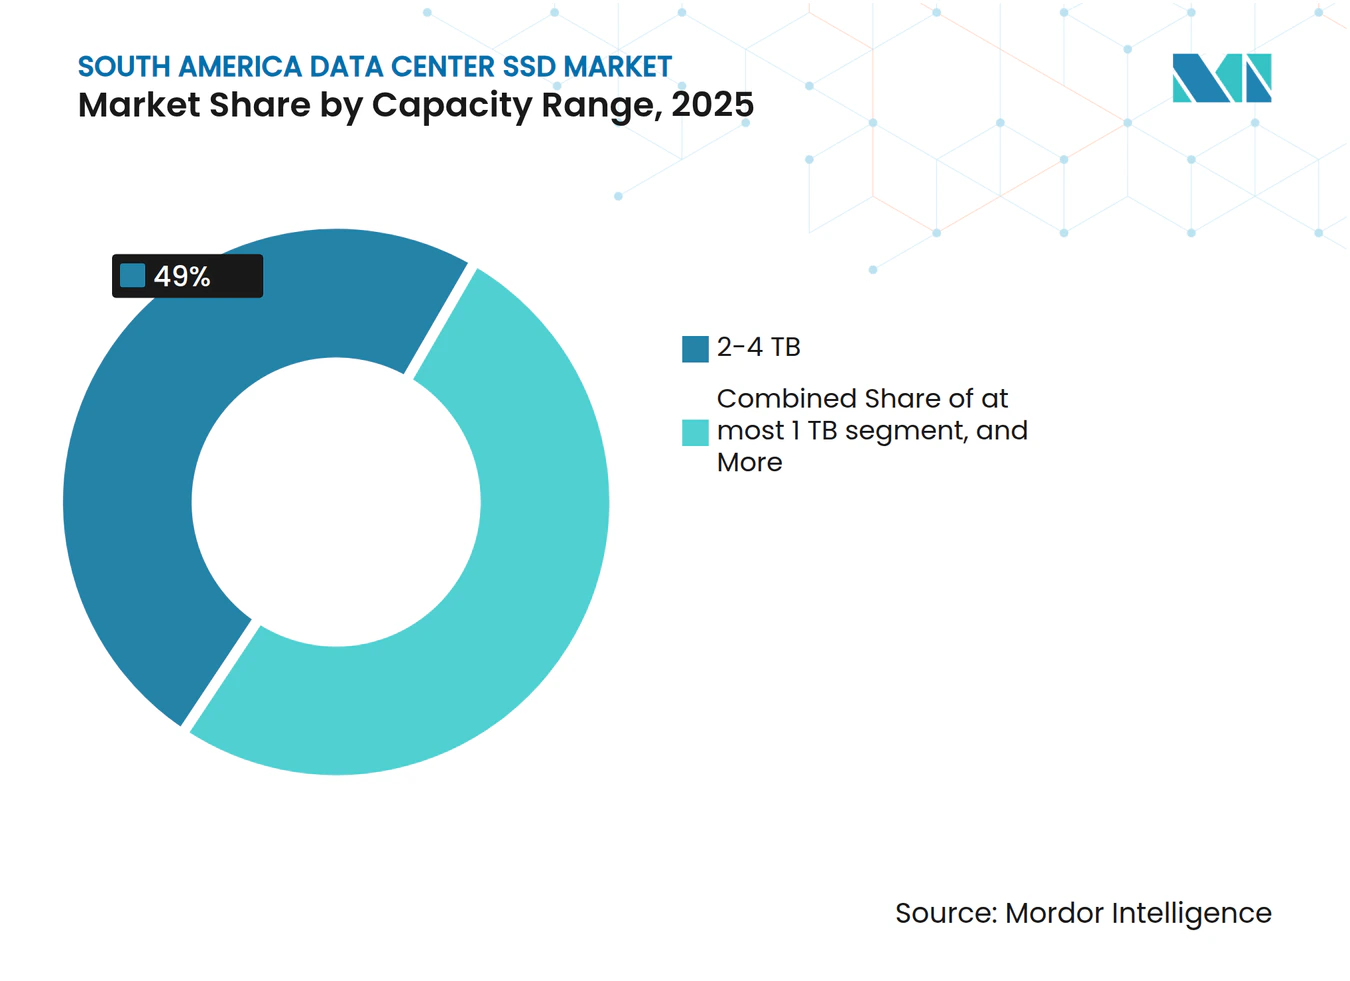
- Nach Kapazität entfielen im Jahr 2025 49,00 % des südamerikanischen Rechenzentrum SSD-Marktes auf 2–4-TB-Laufwerke; Laufwerke mit ≥4 TB werden voraussichtlich mit einem CAGR von 21,90 % wachsen.
- Nach Endnutzer führten Hyperscale-Cloud-Anbieter im Jahr 2025 mit einem Anteil von 51,10 % im südamerikanischen Rechenzentrum SSD-Markt, während Colocation-Einrichtungen voraussichtlich mit einem CAGR von 21,50 % wachsen werden.
- Nach Land trug Brasilien im Jahr 2025 60,20 % zum südamerikanischen Rechenzentrum SSD-Marktanteil bei, und Chile ist das am schnellsten wachsende Land mit einem CAGR von 17,70 %.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Starkes Wachstum von Hyperscale- und lokalen Cloud-Dienstleister-Ausbauten | +4.2% | Brasilien, Chile, Argentinien | Mittelfristig (2-4 Jahre) |
| KI- und HPC-Arbeitslasten mit Anforderungen an ultralatenzarme Solid-State-Drives | +3.8% | Brasilien, Kolumbien, Chile | Langfristig (≥ 4 Jahre) |
| Beschleunigte NVMe-Einführung verdrängt SATA/SAS | +3.1% | Global | Kurzfristig (≤ 2 Jahre) |
| Kohlenstoffneutrale Mandate fördern reine Flash-Nachrüstungen | +2.4% | Brasilien, Chile | Mittelfristig (2-4 Jahre) |
| Mercosur-Zollentlastung bei NAND-Komponenten senkt Gesamtbetriebskosten | +1.9% | Brasilien, Argentinien, Paraguay | Kurzfristig (≤ 2 Jahre) |
| Lithium-Rückgewinnung im Rahmen der Kreislaufwirtschaft senkt Solid-State-Drive-Preise | +1.3% | Chile, Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Starkes Wachstum von Hyperscale- und lokalen Cloud-Dienstleister-Ausbauten
Massive Investitionen von AWS, Huawei Cloud und Scala Data Centers beschleunigen Expansionspläne, die auf eine vorhersehbare Solid-State-Drive-Leistung mit geringer Latenz angewiesen sind. AWS hat 1,8 Milliarden USD für neue brasilianische Kapazitäten vorgesehen, während Amazon 4 Milliarden USD für eine Cloud-Region in Chile angekündigt hat, was unmittelbar Masseneinkäufe von Solid-State-Drives stimuliert [1]. Der lokale Betreiber Scala hat 50 Milliarden USD für seinen KI-Stadtcampus in São Paulo zugesagt, der hochdichte EDSFF-Bereitstellungen für 4,7 GW IT-Last erfordern wird. Die Beteiligung inländischen Kapitals, exemplarisch durch Patrias 1-Milliarden-USD-Rechenzentrumsplattform, erweitert die Nachfrage weiter. Hyperscaler bevorzugen Solid-State-Drives, die konsistente 4-KB-Latenz anstatt Spitzendurchsatz liefern, was schnelle NVMe-oF-Einführungen unterstützt und den Markt für Solid-State-Drives in südamerikanischen Rechenzentren antreibt.
KI- und HPC-Arbeitslasten mit Anforderungen an ultralatenzarme Solid-State-Drives
Die regionale Einführung großer Sprachmodelle und maschinelles Lernen treibt eine anhaltende Nachfrage nach Speicher mit Sub-Millisekunden-Latenz an. Das Pangu-5.5-Framework von Huawei Cloud unterstützt Superknoten mit mehr als 160.000 Beschleunigerkarten, wobei jeder Knoten mit NVMe-Solid-State-Drives für das Echtzeit-Modelltraining gekoppelt ist [2]. Dienstanbieter wie Telconet haben auf OceanStor-Dorado-All-Flash-Arrays aufgerüstet, um zuverlässige Inferenzleistung sicherzustellen, während DapuStor 32-TB-QLC-Laufwerke eingeführt hat, die die Speicherkosten auf Rack-Ebene um 60 % senken. Die daraus resultierende Präferenz für hochbeständige schreibintensive Medien stützt die CAGR von 19,80 % dieses Segments im Markt für Solid-State-Drives in südamerikanischen Rechenzentren.
Beschleunigte NVMe-Einführung verdrängt SATA/SAS
Unternehmenskäufer geben veraltete Schnittstellen auf, weil PCIe-NVMe-Solid-State-Drives eine um eine Größenordnung bessere Bandbreite bieten. KIOXIA prognostiziert, dass NVMe bis 2025 91 % der Unternehmens-Solid-State-Drive-Lieferungen ausmachen wird, und unterstützt diese Migration mit CM9-Series-PCIe-5.0-Laufwerken, die sequentielle Lesegeschwindigkeiten von 14 GB/s erreichen [3]. NVMe-oF-Lösungen ermöglichen Ressourcenbündelung über Ethernet-Fabrics und reduzieren ungenutzte Kapazitäten bei gleichzeitiger Steigerung der Auslastung. Marvell und Foxconn-Ingrasys haben gemeinsam Ethernet-Bunch-of-Flash-Konfigurationen validiert, die Scale-out-Architekturen vereinfachen. Diese Entwicklungen festigen die PCIe-Anteilsgewinne im Markt für Solid-State-Drives in südamerikanischen Rechenzentren.
Kohlenstoffneutrale Mandate fördern reine Flash-Nachrüstungen
Brasilien bezieht 85 % seines Stroms aus erneuerbaren Quellen, und Steueranreize verknüpfen Rechenzentrumsvorteile mit Kohlenstoffreduktionsverpflichtungen. Scala Data Centers verfolgt öffentlich das Ziel einer 100-prozentigen Nutzung erneuerbarer Energien, was reine Flash-Arrays attraktiv macht, da sie 40-50 % weniger Energie verbrauchen als gemischte Festplattenflotten. Samsungs neuestes QLC-V-NAND erhöht die Dichte und senkt die Watt-pro-Terabyte-Kennzahlen, was sowohl Nachhaltigkeits- als auch Kostenziele unterstützt. Lithium-Rückgewinnungsinitiativen im Rahmen der Kreislaufwirtschaft, die in Chile laufen, verbessern die Verfügbarkeit von Rohstoffen und reduzieren die Kosten für Solid-State-Drive-Komponenten, was dem Flash-Adoptionstrend zusätzlichen Schwung verleiht.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~)% Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Aggressiver Preisverfall belastet die Anbietermarge | -2.80% | Global | Kurzfristig (≤ 2 Jahre) |
| Mangel an qualifizierten NVMe-oF-Integratoren in der Region | -1.90% | Brasilien, Argentinien, Kolumbien | Mittelfristig (2-4 Jahre) |
| Kommunale Vorschriften zur Elektronikschrottentsorgung schränken die NAND-Entsorgung ein | -1.40% | Brasilien, Chile, Argentinien | Mittelfristig (2-4 Jahre) |
| Netzinstabilität erhöht die betrieblichen Aufwendungen für Solid-State-Drive-Rechenzentren | -1.20% | Peru, Kolumbien, Argentinien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Aggressiver Preisverfall belastet die Anbietermarge
Ein globales Überangebot hat die NAND-Preise im Jahr 2024 unter Druck gesetzt und die Rentabilität der Laufwerkshersteller beeinträchtigt. Die Ergebnisse von Western Digital für das dritte Quartal 2025 zeigten trotz steigender Liefervolumen moderate Rückgänge beim Cloud-Umsatz, was den Margendruck unterstreicht. Lieferanten haben die Produktion gedrosselt, um die Preise zu stabilisieren; dennoch bleiben die durchschnittlichen Verkaufspreise für Unternehmens-Solid-State-Drives gedämpft, was Investitionen in lokalisierte südamerikanische Supportinfrastruktur erschwert. Kleinere regionale Wiederverkäufer haben Schwierigkeiten, Dienstleistungen aufrechtzuerhalten, da große Anbieter Gebiete mit höherem Volumen priorisieren, was das unmittelbare Aufwärtspotenzial für den Markt für Solid-State-Drives in südamerikanischen Rechenzentren dämpft.
Mangel an qualifizierten NVMe-oF-Integratoren in der Region
Disaggregierte Speicherarchitekturen erfordern Kompetenzen in RoCE, prioritärer Flusskontrolle und Überlastungsmanagement, die außerhalb der wichtigsten Ballungszentren selten sind. Ciscos Bereitstellungsleitfäden für RoCE über VXLAN veranschaulichen die Komplexität der Abstimmung verlustloser Ethernet-Fabrics [4]. Sekundärmärkte wie Bogotá und Lima sind auf einen begrenzten Pool zertifizierter Ingenieure angewiesen, was Unternehmen dazu zwingt, kostspielige Berater aus São Paulo oder dem Ausland einzustellen. Längere Projektzeiträume und höhere Kosten für professionelle Dienstleistungen verzögern NVMe-oF-Einführungen und hemmen das kurzfristige Wachstum der Branche für Solid-State-Drives in südamerikanischen Rechenzentren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Formfaktor:
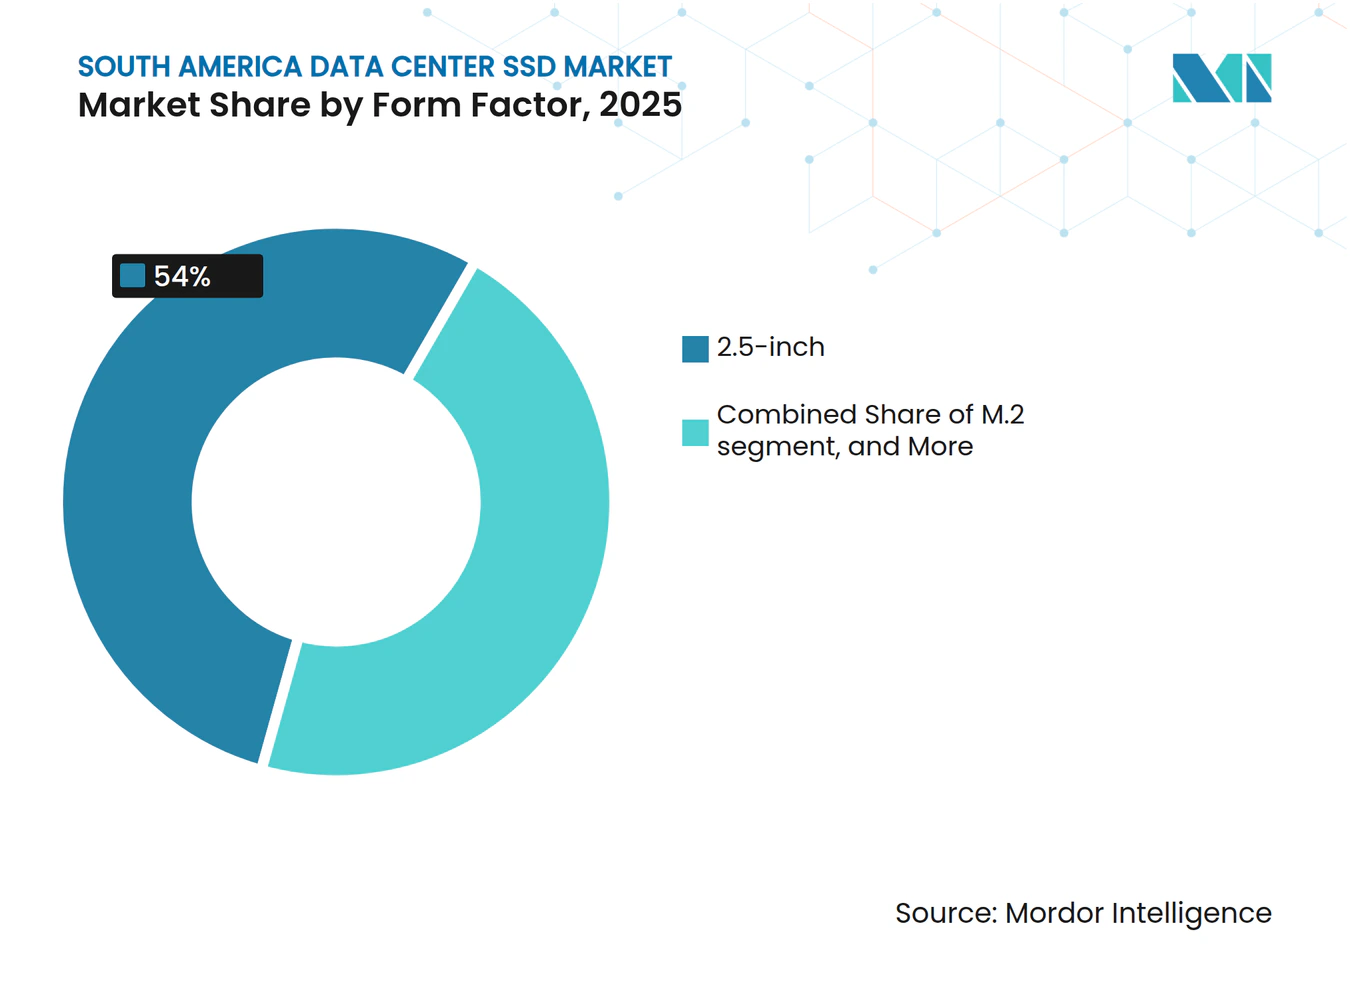
EDSFF-Laufwerke der nächsten Generation für höhere DichteDie 2,5-Zoll-Kategorie behielt im Jahr 2025 einen Anteil von 54 % am südamerikanischen Rechenzentrum SSD-Markt, begründet durch die umfangreiche installierte Basis bestehender Server. EDSFF skaliert jedoch am schnellsten mit einem CAGR von 21,40 %, gefördert durch Hyperscaler, die sein überlegenes Luftstrommanagement und seine Hot-Swap-Ergonomie schätzen. Die mit EDSFF-Lieferungen verbundene Marktgröße des südamerikanischen Rechenzentrum SSD-Marktes wird bis 2031 voraussichtlich 920 Millionen USD überschreiten.
Die Attraktivität von EDSFF umfasst höhere Leistungsbudgets und standardisierte Thermik. KIOXIAs XD7P E1.S liefert bis zu 7,68 TB in einem schlanken Gehäuse, das für dichte 1U-Plattformen konzipiert ist, während die N651Si-Serie von ATP Electronics zuverlässig von -40 °C bis 85 °C betrieben werden kann und sich für Edge-Deployments eignet. Metas und Microsofts öffentliche Befürwortung offener E1.S-Designs beschleunigt die Reife des Ökosystems und signalisiert eine strukturelle Abkehr von veralteten 2,5-Zoll-Einschüben im gesamten südamerikanischen Rechenzentrum SSD-Markt.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Schnittstelle:
PCIe-Dominanz beschleunigt die Verdrängung veralteter TechnologienPCIe macht bereits 65 % des Marktes für Solid-State-Drives in südamerikanischen Rechenzentren aus und wird bis 2031 eine Durchdringung von mehr als 80 % aufrechterhalten, da die SATA-Bestände zurückgehen. Die Marktgröße für PCIe-Einheiten im Bereich Solid-State-Drives in südamerikanischen Rechenzentren wird bis Ende des Zeitraums voraussichtlich einen Wert von 2 Milliarden USD erreichen.
Micron bewirbt EDSFF-E3.S-Module in Verbindung mit PCIe-5.0-Anschlüssen, die Signalintegritätsherausforderungen lösen. Seagates Nytro-4350-NVMe-Serie veranschaulicht die reale Bandbreite und erreicht dank vierspuriger PCIe-4.0-Konnektivität den 10-fachen SATA-Durchsatz. NVMe-oF-Technologien erweitern die PCIe-Vorteile auf Ethernet- oder InfiniBand-Fabrics und ermöglichen gebündelte Flash-Architekturen, die die Führungsposition von PCIe im Markt für Solid-State-Drives in südamerikanischen Rechenzentren weiter festigen.
Nach NAND-Technologie:
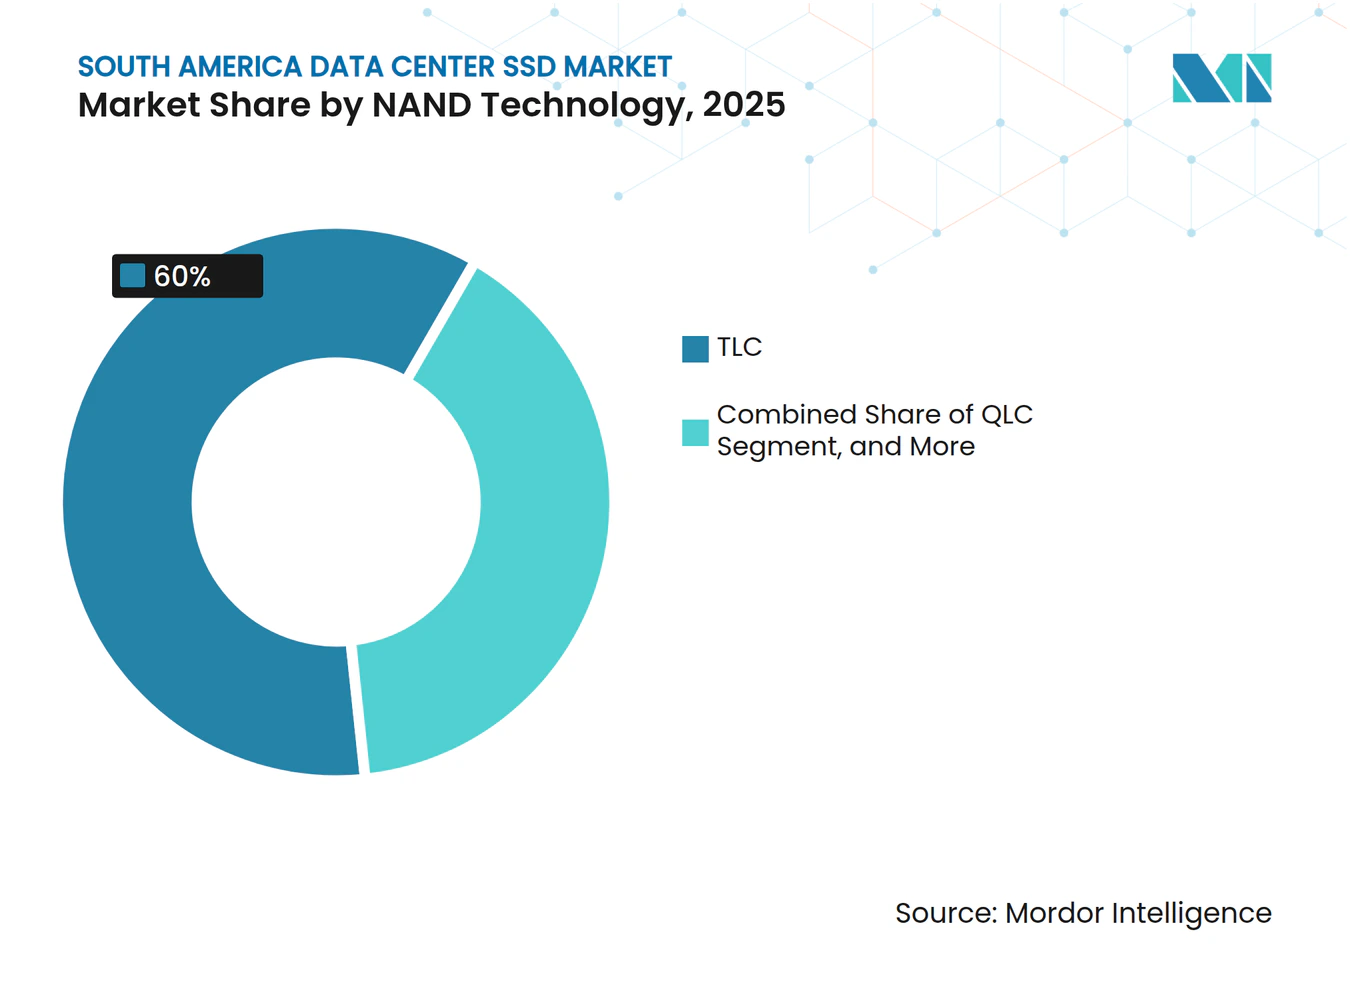
QLC entwickelt sich zum führenden KosteneffizienzträgerTLC bleibt das Arbeitspferd mit einem Anteil von 60 %, aber QLC befindet sich auf einem Wachstumspfad mit einer CAGR von 19,10 %, da Nutzer Kosten pro Terabyte priorisieren. Samsungs fortschrittliches QLC-V-NAND verbessert die Ausdauer und senkt den Energieverbrauch. DapuStors 32-TB-Gen4-QLC-Modelle beanspruchen einen Gesamtbetriebskostenvorteil von 60 % gegenüber Festplattenanordnungen. SK hynix hat die Volumenproduktion von 321-Schicht-Geräten aufgenommen, die Kapazitätsobergrenzen und die Haltbarkeit von Schreibzyklen erhöhen. Diese Innovationen geben Käufern Sicherheit hinsichtlich der Zuverlässigkeit und festigen den Aufstieg von QLC in kapazitätszentrierten KI-Datenpipelines im Markt für Solid-State-Drives in südamerikanischen Rechenzentren.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Laufwerksarchitektur:
Gemischte Nutzung balanciert LeistungsanforderungenMixed-Use-Speichermedien erfassten im Jahr 2025 einen Anteil von 45,50 %, da Unternehmen ein gleichmäßiges Lese- und Schreibverhalten für vielfältige Workloads benötigen. Der Marktanteil des südamerikanischen Rechenzentrum SSD-Marktes für Mixed-Use wird durch die weit verbreitete Virtualisierung und Datenbanknutzung gestützt.
Schreibintensive Laufwerke weisen den höchsten CAGR von 19,80 % auf, da KI-Trainings-Bursts zunehmen. SK hynix' PS1012 U.2 zielt auf schreibintensive Umgebungen ab, während Solidigms D7-PS1030 bis zu 15,36 TB bei mittleren Ausdauerklassen bietet. Ausgefeiltes Wear-Leveling und Over-Provisioning halten die Latenz vorhersehbar und senken das Risiko für Anwender im gesamten südamerikanischen Rechenzentrum SSD-Markt.
Nach Kapazitätsbereich:
Hochkapazitätslaufwerke führen das Wachstum anLaufwerke im 2-4-TB-Bereich halten heute einen Anteil von 49,00 %, ein optimaler Bereich für die meisten virtualisierten Arbeitslasten. Einheiten mit ≥4 TB werden jedoch eine CAGR von 21,90 % verzeichnen, da KI-Trainingsdatensätze und Vektordatenbanken wachsen. Diese Gruppe wird für die nächsten 900 Millionen USD Marktgrößengewinne bei Solid-State-Drives in südamerikanischen Rechenzentren verantwortlich sein.
KIOXIAs LC9-122,88-TB-Dual-Port-NVMe-Solid-State-Drive und Microns 6550-ION-60-TB-E3.S-Modul veranschaulichen den Dichtesprung. Durch die Unterbringung von 2,5 PB in einem 2U-Gehäuse reduzieren Betreiber die Rack-Anzahl und den Stromverbrauch, was mit den umweltbezogenen Anforderungen in Brasilien und Chile übereinstimmt. Solche Dichtewirtschaftlichkeit verstärkt den Pivot zu hoher Kapazität im Markt für Solid-State-Drives in südamerikanischen Rechenzentren.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf verfügbar
Nach Endnutzer:
Hyperscale treibt die Markttransformation voranHyperscale-Cloud-Anbieter kontrollierten im Jahr 2025 51,10 % der Ausgaben aufgrund standardisierter Rollouts und massiver Beschaffungsvolumina. Die mit Hyperscalern verbundene Marktgröße des südamerikanischen Rechenzentrum SSD-Marktes sollte bis 2031 1,4 Milliarden USD überschreiten.
Colocation-Einrichtungen werden mit dem höchsten CAGR von 21,50 % wachsen, da Unternehmen hybride IT-Umgebungen annehmen. Digital Realty entwirft Niedriglatenz-Zonen für den algorithmischen Handel, der NVMe-Arrays erfordert, und Equinix verlässt sich auf leistungsstarke SSD-Cluster, um täglich 90 Millionen Verkehrsdatensätze zu verarbeiten. Unternehmensrechenzentren fordern weiterhin compliance-orientierte Speicherlösungen wie Hitachi VSP 5600 mit 10 PB NVMe-Flash, doch die Kapitalintensität privater Bauten verlagert viele Workloads in Richtung Colocation und verbreitert die Marktbeteiligung am südamerikanischen Rechenzentrum SSD-Markt.
Geografische Analyse
Brasilien Rechenzentrum SSD Markt
Brasilien hält einen Anteil von 60,20 % am südamerikanischen Rechenzentrum-SSD-Markt, angetrieben durch einen erneuerbaren Energiemix von 85 % und eine investitionsfreundliche Regulierungspolitik. Staatliche Anreize erlassen Einfuhrzölle auf qualifizierte IT-Ausrüstung und knüpfen Steuervergünstigungen an die Beschaffung von Grünstrom, was die Einführung von All-Flash-Lösungen in São Paulo, Rio und dem aufstrebenden Nordost-Hub beschleunigt. AWS, Huawei und Scala haben gemeinsam Campusse im Wert von mehreren Milliarden US-Dollar angekündigt, die jeweils PCIe Gen4- oder Gen5-NVMe-Speicher vorsehen und damit das Volumenbedarfsfundament verankern.
Chile Rechenzentrum SSD Markt
Chile ist die am schnellsten wachsende Region mit einer CAGR von 17,70 % bis 2031. Amazons Cloud-Region im Wert von 4 Milliarden USD und die Einrichtung von Equinix in Santiago im Wert von 130 Millionen USD stärken den nationalen Anspruch, ein pazifischer Konnektivitätsknotenpunkt zu werden. Die Konzentration von Unterseekabeln senkt die Latenz zu Peering-Punkten an der US-Westküste und macht lokale Edge-Caches unverzichtbar. Das auf chilenische Deployments entfallende Marktvolumen des südamerikanischen Rechenzentrum-SSD-Markts wird bis 2031 voraussichtlich auf das Dreifache anwachsen, wobei die EDSFF-Einführung den Hyperscale-Blueprints folgt.
Südamerika Rechenzentrum SSD Markt
Argentinien, Kolumbien, Peru und der Rest Südamerikas weisen gemischte, jedoch sich verbessernde Rahmenbedingungen auf. Kolumbien profitiert vom 6-MW-Campus von KIO Networks in Bogotá sowie von Steueranreizen im Rahmen von ProColombia. Argentiniens Mercosur-Zollerleichterungen eröffnen Kostenvorteile bei NAND-Importen, obwohl die makroökonomische Volatilität neue Bauprojekte belastet. Perus Probleme mit der Netzzuverlässigkeit treiben die Nachfrage nach energieeffizienten SSDs in Kombination mit redundanten USV-Investitionen an. Insgesamt werden diese sekundären Cluster bis 2031 einen inkrementellen Beitrag von 400 Millionen USD zum südamerikanischen Rechenzentrum-SSD-Markt leisten.
Wettbewerbslandschaft
Globale Tier-1-Lieferanten dominieren die Lieferungen, doch regionale Herausforderer schließen Lücken durch lokalisierte Unterstützung und aggressive Preisgestaltung. Samsung, KIOXIA und Western Digital nutzen vertikale Integration, um große Hyperscale-Aufträge zu sichern. Huawei und YMTC gewinnen Marktanteile durch FusionSSD- und Xtacking-basierte Produkte, die wettbewerbsfähige Ausdauer mit Wertpreisgestaltung bündeln und kostenbewusste Kunden ansprechen.
Strategische Differenzierung konzentriert sich auf Ökosystempartnerschaften. Samsungs Kauf von FläktGroup für 1,69 Milliarden USD fügt seinem Portfolio präzise Kühlung hinzu, was gebündelte Infrastrukturlösungen ermöglicht, die die Gesamtbetriebskosten für reine Flash-Hallen senken. KIOXIA arbeitet mit Marvell und Foxconn-Ingrasys an Ethernet-Bunch-of-Flash-Plattformen zusammen, die die Fabric-Komplexität reduzieren - ein attraktives Angebot in Märkten mit Fachkräftemangel. Solidigm, unterstützt von SK hynix, prüft einen US-Börsengang zur Finanzierung der Kapazitätserweiterung und Firmware-Forschung und -Entwicklung mit Fokus auf KI-Schreibmuster.
Fachkräftemangel schafft Chancen in wenig besetzten Marktsegmenten. Anbieter, die vor-Ort-NVMe-oF-Schulungen oder verwalteten Speicher als Dienstleistung anbieten, gewinnen bei Unternehmen mit begrenzten technischen Kapazitäten an Boden. Lokale Systemintegratoren, die mit Komponentenherstellern zusammenarbeiten, um schlüsselfertige Flash-Pods zu paketieren, können unterversorgte Mittelmarktanforderungen erschließen und potenziell die Wettbewerbsdynamik im Markt für Solid-State-Drives in südamerikanischen Rechenzentren neu gestalten.
Marktführer der Branche für Solid-State-Drives in südamerikanischen Rechenzentren
-
Samsung Electronics Co., Ltd.
-
Kioxia Corporation
-
Huawei Technologies Co., Ltd. (FusionSSD)
-
Micron Technology, Inc.
-
Western Digital Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Südamerika Rechenzentrum SSD Markt Unternehmen in diesem Bericht
- Samsung Electronics Co., Ltd.
- Kioxia Corporation
- Western Digital Corporation
- Solidigm (SK hynix Inc.)
- Huawei Technologies Co., Ltd. (FusionSSD)
- Inspur Electronic Information Industry Co., Ltd.
- Shenzhen Longsys Electronics Co., Ltd. (FORESEE)
- Yangtze Memory Technologies Corp. (YMTC)
- Phison Electronics Corp.
- Seagate Technology Holdings plc
- Micron Technology, Inc.
- Kingston Technology Corp. (DC600M)
- ADATA Technology Co., Ltd. (XPG Server SSD)
- Colorful Technology Co., Ltd.
- GigaDevice Semiconductor Inc.
- Tsinghua Unigroup Guoxin Co., Ltd. (UNIS)
- H3C Technologies Co., Ltd.
- Lenovo Group Limited (ThinkSystem SSD)
- Alibaba Group (Pingtouge Self-Designed SSD)
- JD Cloud & AI (Jingdong Zhilian SSD)
- Baidu Inc. (Kunlun Storage)
- Smart Modular Technologies, Inc.
- Transcend Information, Inc.
- Netac Technology Co., Ltd.
Neueste Industrielle Entwicklungen in Südamerika Rechenzentrum SSD Markt
- Mai 2025: Samsung Electronics erwarb FläktGroup für 1,5 Milliarden EUR (1,69 Milliarden USD), um das Angebot an Rechenzentrumskühlung zu erweitern.
- Mai 2025: KIOXIA America stellte die CM9-Series-PCIe-5.0-NVMe-Solid-State-Drives mit bis zu 61,44 TB Kapazität vor.
- Mai 2025: Patria investierte 1 Milliarde USD in eine neue regionale Rechenzentrumsplattform.
- April 2025: Seagate kündigte Exos-M-HAMR-Laufwerke mit bis zu 36 TB an, die den Energieverbrauch pro Terabyte um 60 % senken.
- März 2025: KIOXIA America stellte die LC9-Series-122,88-TB-Dual-Port-NVMe-Solid-State-Drives für KI-Cluster vor.
- Dezember 2024: SK hynix entwickelte PS1012-U.2-Solid-State-Drives, die für KI-Rechenzentren optimiert sind.
Berichtsumfang für den Markt für Solid-State-Drives in südamerikanischen Rechenzentren
Segmentierungsübersicht
| 2,5-Zoll (U.2/U.3) |
| M.2 |
| PCIe-Erweiterungskarte |
| EDSFF (E1.S / E1.L / E3) |
| SATA | |
| SAS | |
| PCIe | PCIe/NVMe Gen3 |
| PCIe/NVMe Gen4 | |
| PCIe/NVMe Gen5 | |
| PCIe/NVMe Gen6 |
| SLC |
| MLC |
| TLC |
| QLC |
| Leseintensiv (1 DWPD) |
| Gemischte Nutzung (3 DWPD) |
| Schreibintensiv (10 DWPD) |
| Weniger als 1 TB |
| 1-2 TB |
| 2-4 TB |
| Mehr als 4 TB |
| Hyperscale-Cloud-Anbieter |
| Colocation- und carrierneutrale Einrichtungen |
| Unternehmens- und Finanzdienstleistungsrechenzentren |
| Brasilien |
| Argentinien |
| Chile |
| Kolumbien |
| Peru |
| Rest Südamerikas |
| Nach Formfaktor | 2,5-Zoll (U.2/U.3) | |
| M.2 | ||
| PCIe-Erweiterungskarte | ||
| EDSFF (E1.S / E1.L / E3) | ||
| Nach Schnittstelle | SATA | |
| SAS | ||
| PCIe | PCIe/NVMe Gen3 | |
| PCIe/NVMe Gen4 | ||
| PCIe/NVMe Gen5 | ||
| PCIe/NVMe Gen6 | ||
| Nach NAND-Technologie | SLC | |
| MLC | ||
| TLC | ||
| QLC | ||
| Nach Laufwerksarchitektur | Leseintensiv (1 DWPD) | |
| Gemischte Nutzung (3 DWPD) | ||
| Schreibintensiv (10 DWPD) | ||
| Nach Kapazitätsbereich | Weniger als 1 TB | |
| 1-2 TB | ||
| 2-4 TB | ||
| Mehr als 4 TB | ||
| Nach Endnutzer | Hyperscale-Cloud-Anbieter | |
| Colocation- und carrierneutrale Einrichtungen | ||
| Unternehmens- und Finanzdienstleistungsrechenzentren | ||
| Nach Geografie | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Peru | ||
| Rest Südamerikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Solid-State-Drives in südamerikanischen Rechenzentren?
Der Markt beläuft sich im Jahr 2025 auf 1,04 Milliarden USD und wird bis 2031 voraussichtlich 2,66 Milliarden USD erreichen, was einem CAGR von 16,87 % entspricht.
Welcher Solid-State-Drive-Formfaktor ist in der Region am weitesten verbreitet?
Der 2,5-Zoll-Formfaktor führt im Jahr 2025 mit einem Anteil von 54 %, obwohl EDSFF mit einem CAGR von 21,40 % am schnellsten wächst.
Warum hat sich PCIe zur dominanten Schnittstelle in südamerikanischen Rechenzentren entwickelt?
PCIe liefert in Verbindung mit NVMe eine wesentlich höhere Bandbreite als veraltetes SATA/SAS und erreicht jetzt einen Anteil von 65 %, da Betreiber NVMe-oF-Fabrics für Scale-out-Architekturen einführen.
Welches Land hat den größten Anteil an der regionalen Solid-State-Drive-Nachfrage?
Brasilien trägt 60,20 % der Ausgaben bei, angetrieben durch Hyperscale-Investitionen und seinen 85-prozentigen Mix erneuerbarer Energien, der reine Flash-Einrichtungen begünstigt.
Wie beeinflussen KI-Arbeitslasten Kaufentscheidungen für Solid-State-Drives?
Große Sprachmodelle und Echtzeitanalysen benötigen Sub-Millisekunden-Latenz und hohe Schreibausdauer, was eine CAGR von 19,80 % für schreibintensive Solid-State-Drives antreibt.
Welches wesentliche Hemmnis könnte die Marktexpansion verlangsamen?
Anhaltende NAND-Preiserosion belastet die Anbietermargen und kürzt bis zu 2,8 % von der prognostizierten Markt-CAGR, was einige regionale Einführungen verzögert.
- Markt für Rechenzentrumsstromversorgung Stromversorgungssysteme im globalen Markt, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Server weltweit, unterteilt nach Tier, Anlagengröße und Anlagentyp.
- Brasilien Rechenzentrum Speicher-Markt Speicher in Brasilien, unterteilt nach Speichertechnologie, Speichertyp und Endnutzer.
- Frankreich Markt für Rechenzentrumskühlung Nachfrage nach Kühlung in Frankreich, unterteilt nach Kühltechnologie, Typ und Endnutzerbranche.
- Rechenzentrums-Speichermarkt Südafrika Speichernachfrage in Südafrika, einschließlich Speichertechnologie, Speichertyp und Anlagentyp.
- Rechenzentrums-Baumarkt Südamerika Bau in Südamerika, unterteilt nach Tier.
- Singapur Rechenzentrum-Speicher-Markt Speicher in Singapur, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Frankreich Rechenzentrums-Speichermarkt Speicherbedarf in Frankreich, unterteilt nach Anlagengröße und Tier.
- Markt für RFID in Rechenzentren Asset-Tracking weltweit, unterteilt nach Komponente, Tag-Typ und Rechenzentrumstyp.
- Saudi-Arabien Data-Center-Storage-Markt Saudi-Arabiens Speicher, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.