
溶剤回収・リサイクル市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.23 十億米ドル |
| 市場規模 (2031) | 1.67 十億米ドル |
| 成長率 (2026 - 2031) | 6.27 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
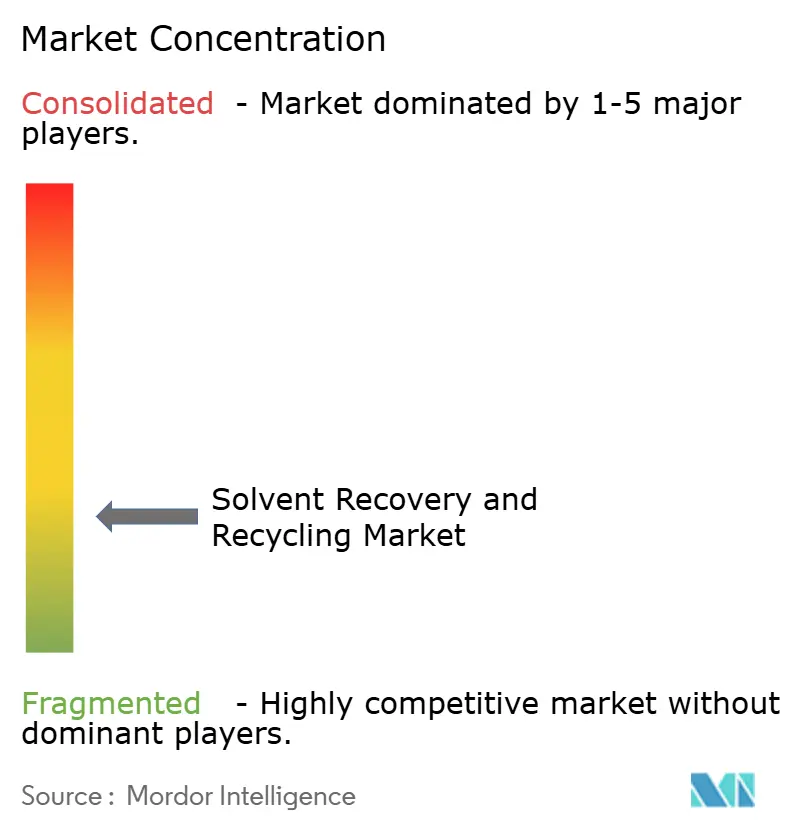
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる溶剤回収・リサイクル市場分析
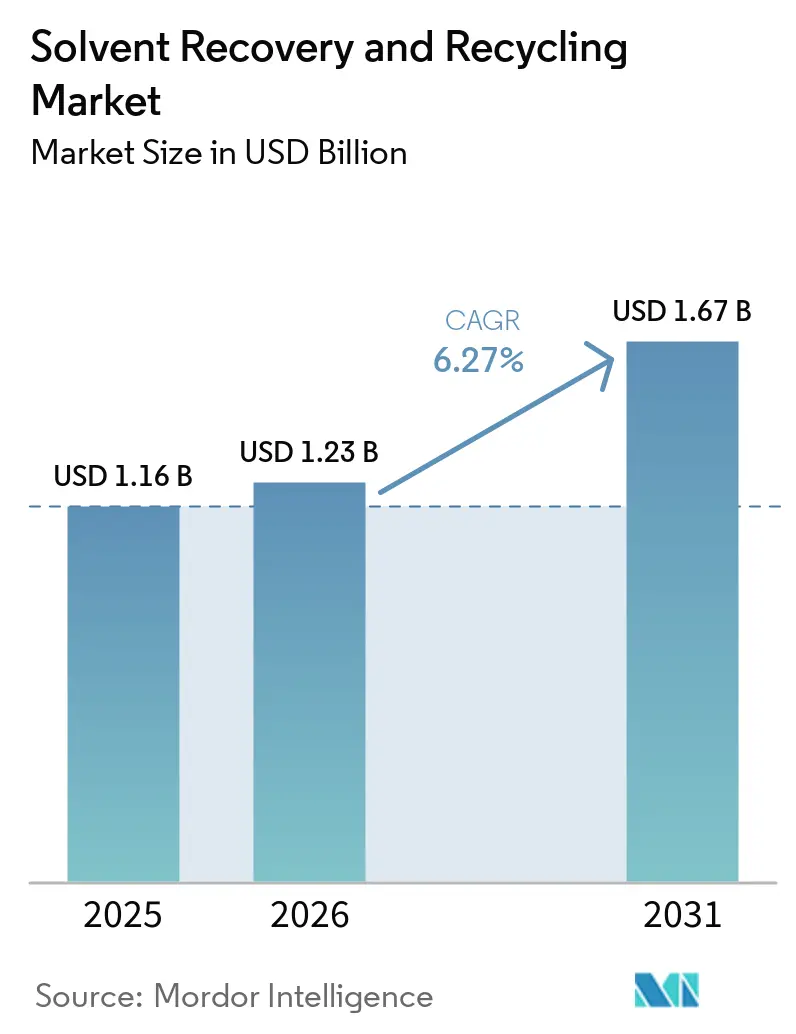
溶剤回収・リサイクル市場規模は2025年に1.16 ビリオン 米ドルと評価され、2026年の1.23 ビリオン 米ドルから2031年には1.67 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.27%す。溶剤回収・リサイクル市場は、使用済み溶剤を廃棄物としてではなく回収可能な生産投入物として扱うメーカーによって形成されつつあります。規制の執行強化、バージン溶剤コストの変動、高純度供給の確保の必要性が、クローズドループシステムのビジネスケースを強化しています。電池、医薬品、半導体、特殊化学品の生産は、特にN-メチル-2-ピロリドン(NMP)の回収が必要とされる分野において、溶剤回収・リサイクル市場のアドレサブルベースを拡大しています。プロバイダーは、エネルギー需要を削減または純度を向上させるオンサイト機器、マネージドサービス契約、ハイブリッド分離システムで対応しています。高い初期資本要件と、溶剤回収・リサイクル市場の一部における水性、粉体塗装、ハイソリッド配合への移行が、依然として採用の制約となっています。
主要レポートのポイント
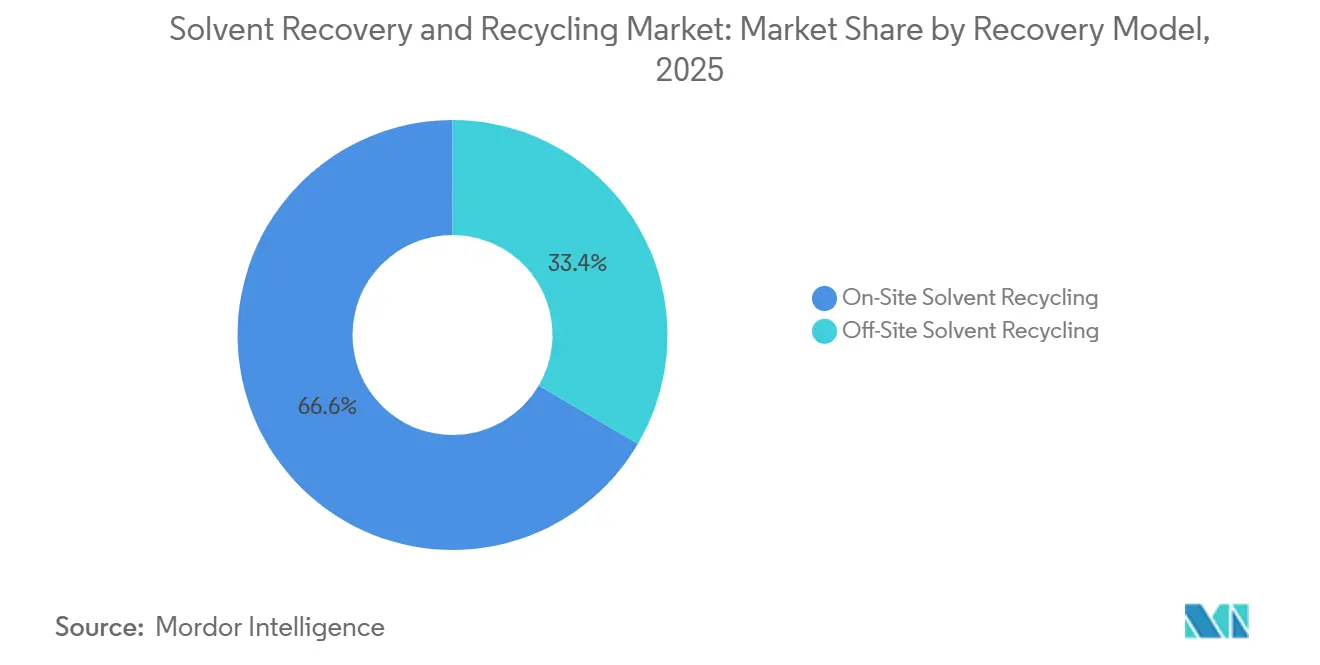
- 回収モデル別では、オンサイト溶剤リサイクルが2025年の溶剤回収・リサイクル市場シェアの66.57%を占め、2031年にかけてCAGR 6.89%で成長する見込みです。
- 技術別では、蒸留が2025年の溶剤回収・リサイクル市場シェアの48.12%を占め、膜分離は2031年にかけてCAGR 7.15%で成長する見込みです。
- 溶剤タイプ別では、NMPが2025年の溶剤回収・リサイクル市場シェアの19.28%を占め、クレゾールは2031年にかけてCAGR 7.37%で成長する見込みです。
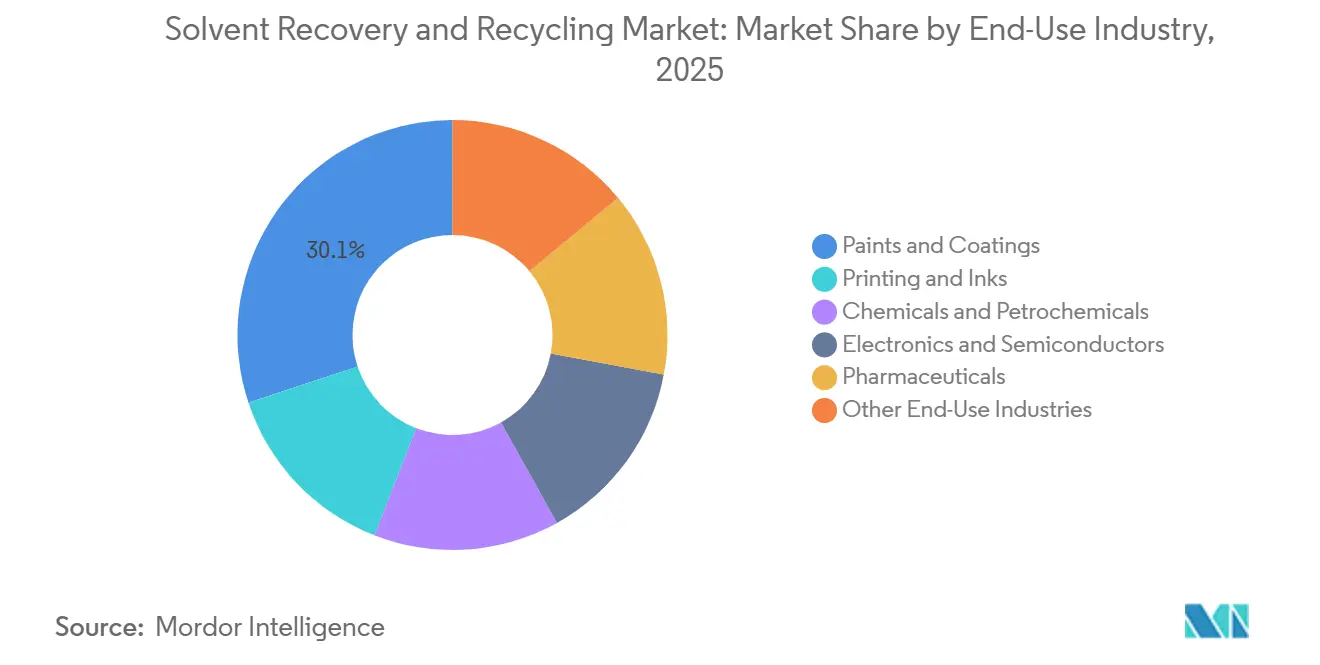
- 最終用途産業別では、塗料・コーティングが2025年の溶剤回収・リサイクル市場シェアの30.11%を占め、医薬品は2031年にかけてCAGR 7.72%で成長する見込みです。
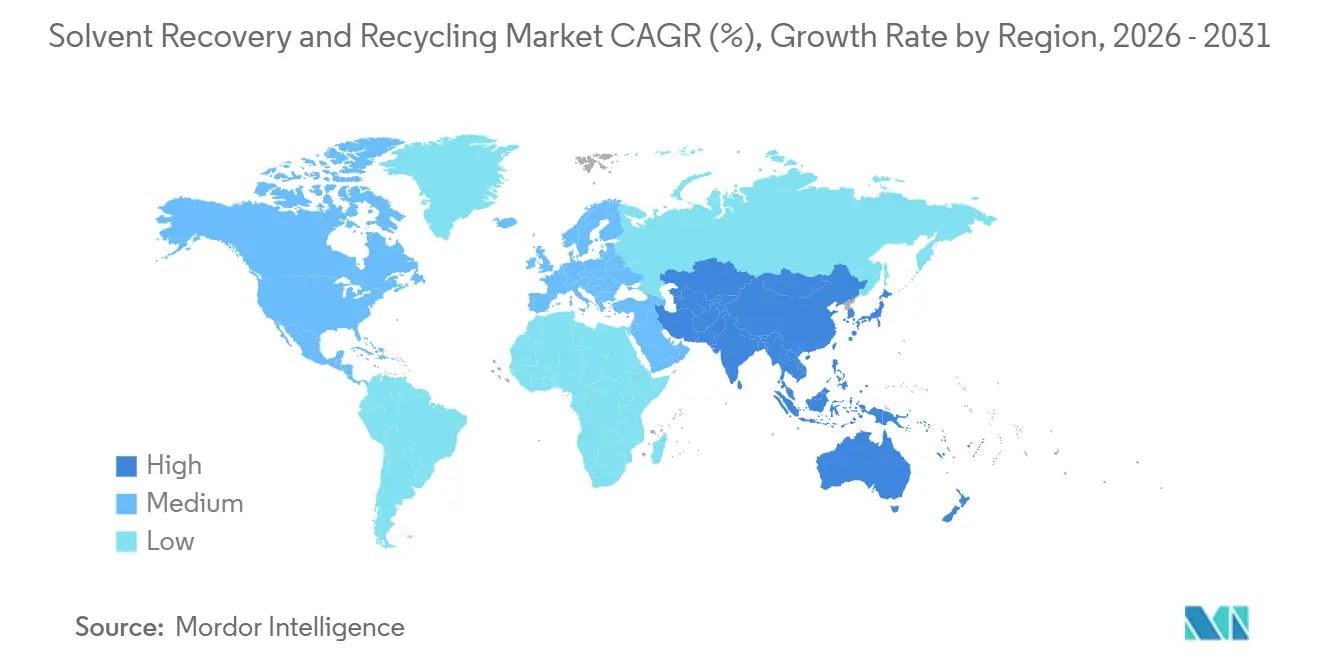
- 地域別では、北米が2025年の溶剤回収・リサイクル市場シェアの34.12%を占め、アジア太平洋は2031年にかけてCAGR 7.45%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の溶剤回収・リサイクル市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| VOCおよび有害大気汚染物質規制の強化 | +2.0% | 北米、EU、中国に集中した執行を伴うグローバル | 中期(2~4年) |
| バージン溶剤および廃棄コストの変動 | +1.5% | 北米および欧州で最も強い価格圧力を伴うグローバル | 短期(2年以内) |
| 医薬品、電子機器、特殊化学品製造の拡大 | +1.1% | アジア太平洋がコア、欧州および北米への波及 | 長期(4年以上) |
| 規制製造におけるクローズドループの純度とトレーサビリティ要件 | +0.8% | 北米およびEU、韓国と日本における新興要件を伴う | 中期(2~4年) |
| リチウムイオン電池製造からのNMP回収需要 | +0.6% | アジア太平洋がコア(中国、韓国)、北米およびEUへの拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
VOCおよび有害大気汚染物質規制の強化
揮発性有機化合物(VOC)および有害大気汚染物質に関する規制の強化が、溶剤回収・リサイクル市場全体での設備投資を加速させています。米国環境保護庁(EPA)は2024年4月、2023年4月25日以降に建設または改造された関連蒸留操作を対象とした合成有機化学品製造業の新発生源性能基準の改正を最終決定しました[1]。指令(EU)2024/1785は産業排出指令を改正、産業排出規制の改訂された枠組みを確立しました。改訂された欧州規定は2026年7月から適用されるため、オフサイト廃棄に依存する施設がコンプライアンスに適合した投資を計画するための時間が限られています。中国もGB/T 46839-2025を公表し、リチウム電池製造に使用されるNMP排ガス回収および廃液リサイクル設備の技術仕様を定めました。これらの措置により、多くの事業者にとって回収システムは任意の環境改善ではなく、生産コンプライアンスの一部となっています。
バージン溶剤および廃棄コストの変動
バージン溶剤および廃棄コストは、溶剤回収・リサイクル市場における運営リスク管理の手段として回収への関心を高めています。溶剤管理に年間150,000 米ドルを支出する中規模産業施設は、クローズドループシステムを通じて廃溶剤の85%~95%を回収でき、年間80,000~120,000 米ドルの節約と12~36ヶ月の回収期間が報告されています。医薬品グレードのイソプロパノールおよびアセトンの価格は2020年から2025年の間に急激に変動し、規制が直接の動機でない場合でも内部回収を有用なものにしました。回収能力が90%の事業者は、調達のみに依存する事業者よりもスポット市場の不足や価格急騰の影響を受けにくくなっています。CleanPlanet Chemicalは2025年にAlwaysCleanプラットフォームを通じて2,000万ポンド以上の廃溶剤をリサイクルし、30,000メートルトン以上の温室効果ガス排出を回避しました。サブスクリプションベースの展開は、従来の資本購入を支援できない施設の初期アクセス障壁も低減します。
医薬品、電子機器、特殊化学品製造の拡大
医薬品、電子機器、特殊化学品の生産拡大が、高純度回収システムへの新たな需要を生み出しています。インドは2024~2025年度に30.47 ビリオン 米ドルの医薬品を輸出し、溶剤集約型の医薬品有効成分(API)生産を支えています。多段階のAPI合成では1バッチあたり数百万リットルの廃溶剤が発生する可能性があり、国際医薬品規制調和会議(ICH)Q3C残留溶剤要件が高純度回収慣行を支持しています。半導体ウェーハ製造でも、フォトレジスト剥離にジメチルスルホキシド(DMSO)やN,N-ジメチルアセトアミド(DMAC)などの特殊溶剤が使用されています。台湾、韓国、米国、欧州での新たな製造能力の拡大が潜在的なサービスベースを広げています。化学物質の登録・評価・認可・制限(REACH)規制に直面する特殊化学品メーカーも、代替が困難な極性非プロトン性溶剤の回収ループへの投資を行っています。
規制製造におけるクローズドループの純度とトレーサビリティ要件
クローズドループの純度とトレーサビリティ要件は、製造サイト内に物質流を維持するシステムを優遇します。医薬品メーカーは、適正製造規範(GMP)管理下でAPIを製造する際に溶剤の取り扱いと再利用を慎重に文書化する必要があります。この要件により、混合ストリーム処理がアイデンティティ管理を複雑にする可能性がある場合、オンサイト回収がより魅力的になります。同じ問題は、特殊溶剤の再利用に厳格な汚染管理を必要とする電子機器メーカーにも当てはまります。したがって、回収ベンダーはモニタリング、バリデーション支援、バージン溶剤に近い純度を提供する能力で競争しています。これらの能力により、溶剤回収・リサイクル市場は設備能力だけでなく、技術サービスとプロセス保証への依存度が高まっています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本要件と不確実な回収期間 | -0.9% | アジア太平洋および南米の中小企業に集中したグローバル | 中期(2~4年) |
| 低コストのバージン溶剤と低溶剤配合への代替 | -0.7% | 水性コーティング採用が最も高い北米および欧州 | 長期(4年以上) |
| 混合ストリームの変動性と回収溶剤の適格性確認の複雑さ | -0.5% | 医薬品および電子機器製造で最も深刻なグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い資本要件と不確実な回収期間
高い資本要件は、溶剤回収・リサイクル市場における重大な制約として残っています。商業システムは、容量、溶剤タイプ、必要な純度に応じて200,000 米ドルから500万 米ドルの初期投資を必要とします。バージン溶剤価格が低下し、予測収益が内部投資基準を下回る場合、施設は購入を延期することがあります。サービスとしてのリサイクルモデルは初期資本の問題に対処しますが、その契約コミットメントと最低量はすべてのバッチプロセスや施設規模に適しているわけではありません。小規模事業者は、長期的な節約と短い予算承認サイクルとの間のミスマッチに直面することもあります。このギャップは、回収材料が廃棄および調達コストを削減できる場合でも、採用を遅らせ続けています。
低コストのバージン溶剤と低溶剤配合への代替
低コストのバージン溶剤と低溶剤配合への移行が、回収システムの利用可能なフィードストックの一部を減少させています。2025年の最大の最終用途カテゴリーである塗料・コーティングは、水性、粉体塗装、ハイソリッドシステムへと移行しています。EPAは2025年1月にエアゾールコーティングのVOC制限を改正し、カリフォルニア州規則1113は建築用コーティングに50 g/L未満の制限を適用しています。これらの規則は、確立された市場における溶剤系製品からの配合変更を促進しています。バイオベース溶剤も循環経済プログラムの下で特殊化学品投資を集めています。その結果としての溶剤廃棄物の減少は、溶剤回収・リサイクル市場にとって依然として重要な顧客基盤からの需要を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
回収モデル別:オンサイトリサイクルが産業全体の需要を支える
オンサイト溶剤リサイクルは2025年の溶剤回収・リサイクル市場規模の66.57%を占め、2031年にかけてCAGR 6.89%で成長する見込みです。施設は発生源に近い場所で材料を回収するためにポイントオブユース装置を使用します。このアプローチは輸送コストと危険物移動に伴うリスクを低減します。また、集中処理業者に送ることを望まない事業者の独自配合を保護します。CleanPlanet Chemicalは2025年にソフトウェアキャリブレーションされたAlwaysCleanプラットフォームを通じて2,000万ポンド以上の廃溶剤を回収しました。2026年8月に発表されたファイナンシング施設は、マネージドサブスクリプションモデルを通じた北米全体への展開を支援します。これらのモデルは、ユーザーが設備の全額前払い購入をせずに回収を採用するのに役立ちます。
オフサイト溶剤リサイクルは、社内設置が正当化できない場合に引き続き関連性を持ちます。また、特殊な集中処理インフラを必要とする険なストリームにも対応します。集中プラントは複雑な溶剤混合物や困難な処理要件に対する専門知識を統合できます。しかし、輸送要件と配合の機密性は、多くの規制対象用途においてオンサイトシステムを引き続き優遇します。したがって、溶剤回収・リサイクル産業は、オンサイト装置が繰り返し発生する大量ストリームを処理するモデルへと移行しています。これらのモデル間のバランスは、プラントのスループット、溶剤組成、および必要な文書化によって異なります。
技術別:蒸留が需要をリード、膜分離が効率曲線を再形成
蒸留は2025年の溶剤回収・リサイクル市場規模の48.12%を占め、膜分離は2031年にかけてCAGR 7.15%で成長する見込みです。蒸留は汚染プロファイル、沸点、バッチサイズを問わず広く使用されています。確立された認証経路と事業者の習熟度が、規制対象施設における継続的な役割を支えています。吸着と晶析は、蒸留が経済的でない溶剤ストリームや異なる純度目標が適用される場合に対応します。極低温凝縮や抽出などの他の方法は、特定の産業要件に対応します。膜分離は従来の熱的アプローチのエネルギーの約10分の1を使用します。このエネルギープロファイルにより、炭素集約度報告要件を管理するサイトにとってより関連性が高まっています。
ハイブリッドシステムは膜技術の応用範囲を拡大しています。蒸気透過と蒸留の組み合わせにより、エタノール脱水のエネルギー要件を63%削減できます。ハイブリッドパーベーパレーション・蒸留により、イソプロパノール回収のライフサイクル排出量を91%削減できます。2025年の研究では、パーベーパレーション・吸着の組み合わせプロセスにより、NMP廃液の水分含有量が8.3%から0.014%に低減され、リチウム電池製造の電子グレード要件を達成したことが示されました。この結果は、真空蒸留単独では経済的な解決策を提供できない場合に、膜・熱の組み合わせの使用を支持します。溶剤回収・リサイクル市場では、技術選択はエネルギー使用量、純度要件、溶剤固有の分離課題によってますます定義されています。蒸留はハイブリッドシステムが要求の高い回収用途に拡大する中でも重要であり続ける可能性があります。
溶剤タイプ別:NMPが収益でリード、クレゾールが用途の多様性で成長
NMPは2025年の溶剤回収・リサイクル市場規模の19.28%を占め、クレゾールは2031年にかけてCAGR 7.37%で成長する見込みです。NMPはリチウムイオン電池の正極スラリー調製、半導体および医薬品製造に使用されています。中国のGB/T 46839-2025はリチウム電池製造におけるNMP回収設備の技術要件を定めています。年間10 GWhのギガファクトリーは年間3,000~8,000メートルトンのNMPを消費する可能性があります。電池メーカーは月間10,000~20,000ガロンを使用する可能性があり、回収率が90%~95%に達する場合、回収経済性は魅力的です。
DMSO、N,N-ジメチルホルムアミド(DMF)、DMACは高純度回収用途において引き続き重要です。医薬品有効成分合成では、個々のバッチ溶剤コストが相当なものとなるため、これらの溶の回収が価値を持ちます。ICH Q3C制限は残留溶剤品質を管理する直接的なインセンティブを提供します。クレゾールは医薬品、農薬、特殊化学品用途に対応し、その予測成長を支えています。中国のNMP基準は、危険要件が厳格化するにつれて他の大量極性非プロトン性溶剤に対する規制上の先例も確立しています。その他の溶剤タイプは多様なグループを形成しており、その回収経済性はサイト条件と最終用途によって異なります。したがって、溶剤回収・リサイクル産業は回収技術を溶剤化学と再利用の品質仕様に合わせる必要があります。この要件は、用途固有のプロセス知識を持つサプライヤーを優遇します。
最終用途産業別:塗料・コーティングが収益を支え、医薬品が成長をリード
塗料・コーティングは2025年の市場シェアの30.11%を占め、医薬品は2031年にかけてCAGR 7.72%で成長する見込みです。医薬品の成長は、インドおよび東南アジアにおけるAPI生産能力の拡大によって支えられています。GMPの文書化は、医薬品合成におけるクローズドループ溶剤回収・再利用の使用を増加させています。ICH Q3CおよびEU GMP附属書15の要件により、バッチレベルのトレーサビリティが重要となっています。これらの管理は、集中混合ストリーム処理がアイデンティティ管理を複雑にする可能性があるため、オンサイトシステムを優遇することが多いです。塗料・コーティングメーカーはすでに成熟した回収慣行を維持しています。米国塗料協会は、米国の塗料・コーティング製造施設からの廃溶剤の97%が将来の使用のために回収されていると述べています。
印刷・インクは引き続き収集・再処理可能な溶剤ストリームを提供しています。化学品・石油化学品は、回収に適した高純度廃棄物ストリームを生み出す規制代替プロジェクトの恩恵を受けています。電子機器・半導体は、先進的な製造能力の拡大により特殊溶剤消費量が増加するにつれて重要性が高まっています。溶剤回収は接着剤、食品加工、繊維製造にも対応しており、需要は地域の産業生産に従います。溶剤回収・リサイクル市場の成長は最終用途によって異なります。なぜなら、各セクターは異なる溶剤混合物を生産し、異なる品質管理に従うからです。医薬品用途は純度、トレーサビリティ、バリデーションを優先します。コーティング用途は廃棄物処理、運営効率、コンプライアンスを優先します。これらの異なるニーズは、設備プロバイダーとサービスベースの回収モデルの組み合わせを支えています。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
北米は2025年の溶剤回収・リサイクル市場シェアの34.12%を占めました。米国の有害大気汚染物質国家排出基準の執行と確立された商業回収エコシステムが、この地域の地位を支えています。CLEAN HARBORS, INC.はSafety-Kleen Systemsネットワークを通じて、9つのリサイクセンターで年間1,600万ガロン以上の溶剤をリサイクルしています。カナダは鉱業・エネルギーセクターの溶剤ストリームを提供しています。メキシコの自動車コーティング輸出基盤も、メーカーの持続可能性要件に沿った回収需要を生み出しています。Safety-Kleen Sustainability Solutionsは2026年第2四半期に過去最高の業績を報告し、セグメント利益率は前年同期比70%以上上昇しました。同社はまた、米国製造業務を拡大する顧客向けの焼却および複雑な廃水量をカバーする6億 米ドル、10年間の廃棄契約を開示しました。
アジア太平洋は溶剤回収・リサイクル市場において2031年にかけてCAGR 7.45%で成長する見込みです。GB/T 46839-2025がリチウム電池製造におけるNMP排ガス回収の技術要件を規定しているため、中国は地域需要の中心です。この基準は、低温凝縮と分子ふるいローター吸着を組み合わせたシステムが電極コーティング排気から90%~95%のNMP回収を達成すべきと規定しています。インドは2024~2025年度に30.47 ビリオン 米ドルの医薬品を輸出し、API生産からの繰り返し発生する廃溶剤を支えています。韓国と日本は半導体製造と電気自動車電池製造を通じて需要を加えています。ASEAN諸国は採用の初期段階にありますが、電子機器・特殊化学品への投資が将来のサービスベースを拡大しています。
欧州は指令(EU)2024/1785の影響を受けており、改訂された排出規定は2026年7月から適用されます[2]。ドイツは自動車、特殊コーティング、化学品製造基盤により重要な国内市場です。Dürr AktiengesellschaftはOrafol社のオラニエンブルク生産拡張において、ラミネートおよびコーティング操作からの溶剤含有排気を処理するためにOxi.X RE蓄熱式熱酸化システムを2025年に設置しました。英国、フランス、北欧諸国は確立された回収フレームワークを持ち、イタリアおよびその他の欧州諸国は医薬品・特殊化学品の生産能力を追加しています。Tradebeは2026年6月にSoltec (Ireland) Ltdの過半数株式を取得し、英国・アイルランドの溶剤回収・廃棄物管理ネットワークを強化しました。南米、中東・アフリカは引き続き小規模市場です。OFRU Recyclingの2024年のヨルダン印刷包装ラインズとの販売代理店契約は、中東における商業開発を支援しています。
競合環境
溶剤回収・リサイクル市場は高度に断片化されており、上位5社にはVeolia、CLEAN HARBORS, INC.、Tradebe、Dürr Aktiengesellschaft、Sulzer Ltdが含まれます。Dürr Aktiengesellschaft、Koch Modular Process Systems、Sulzer Ltd、OFRU Recycling、Spooner Industries Ltdは、特定の溶剤タイプと純度要件に対する設備性能で競争しています。Maratek、CleanPlanet Chemical、Progressive Recovery, Inc.は、最大の集中ネットワーク以外の顧客にも対応きる用途知識とサービスモデルに注力しています。連続フローオンサイト装置、リアルタイム純度モニタリング、膜強化ハイブリッド蒸留は技術競争の重要な分野です。CleanPlanet ChemicalのAlwaysCleanプラットフォームはオンサイト回収とマネージドサービス提供を組み合わせています。
溶剤回収・リサイクル市場における競争は、顧客要件の違いも反映しています。大規模な環境サービスプロバイダーは、顧客が単一の契約の下で収集、処理、廃棄、リサイクルを必要とする場合に優位性を持ちます。複雑な共沸混合物、高純度ストリーム、またはサイト固有の統合がサービスネットワークの広さよりも重要な場合、専門サプライヤーが競争できます。医薬品用途は、トレーサビリティ要件がクローズドループのオンサイトシステムを優遇するため、重要な機会として残っています。東南アジアの電子機器製造回廊も、生産能力の拡大に伴い専門サービスプロバイダーの範囲を提供しています。CycleSolv、Indaver、CBG Biotechなどの小規模企業は、特殊バッチ回収、化学的解重合、用途固有のサービスを通じて差別化しています。これらの集中した能力は、大規模プロバイダーが買収を通じて対処する可能性のある競争分野を生み出しています。
CleanPlanet Chemicalは2026年8月、北米全体でのオンサイト産業溶剤リサイクルシステムの展開を支援するために、2,500万 米ドルのサービスとしてのハードウェアファイナンシング施設を確保しました。Tradebeの2026年6月のSoltec (Ireland) Ltdの過半数株式取得により、溶剤蒸留および移送ステーションサービスにおける地位が拡大しました。Sulzer Ltdは2026年7月、Vitolの子会社であるWPUからオランダの化学リサイクル施設向けにPyroCon熱分解・凝縮技術を提供する契約を確保しました。この施設は年間80,000メートルトンの使用済みプラスチック廃棄物を再利用可能な化学フィードストックに処理するよう設計されています。これらの行動は、サプライヤーが廃棄物処理、化学リサイクル、マネージド設備展開にわたって能力を拡大していることを示しています。したがって、溶剤回収・リサイクル市場は大規模な統合プロバイダーと専門技術事業者の両方を維持する可能性が高いです。
溶剤回収・リサイクル産業のリーダー
-
Veolia
-
CLEAN HARBORS, INC.
-
Tradebe
-
Dürr Aktiengesellschaft
-
Sulzer Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年5月:Tradebeはアイルランドのマリンガーにある専門移送ステーションおよび溶剤リサイクル事業であるSoltec (Ireland) Ltd.の過半数株式を取得しました。この買収によりTradebeの溶剤リサイクルおよび蒸留能力が拡大し、産業溶剤回収と資源再利用の高まるニーズを支援しています。
- 2025年9月:Ragn-SellsとVilokanがスウェーデンにSolvent Recycling Solutions施設を開設し、年間最大20,000トンの廃溶剤を処理する能力を持ちます。この施設は先進的な分離技術を使用してアセトン、エタノール、メタノール、グリコールなどの溶剤を回収し、商業規模の溶剤リサイクルと循環材料フローを強化しています。
世界の溶剤回収・リサイクル市場レポートの範囲
溶剤回収・リサイクルは、溶剤消費量、廃棄物発生量、運営コストを削減するために、産業プロセスから発生する溶剤の収集、精製、再利用を含みます。これらのシステムは物理的・分離ベースのプロセスを使用して、再利用に必要な品質を維持しながら溶剤を回収します。
溶剤回収・リサイクル市場は、回収モデル、技術、溶剤タイプ、最終用途産業、地域によってセグメント化されています。回収モデル別では、市場はオンサイト溶剤リサイクルとオフサイト溶剤リサイクルにセグメント化されています。技術別では、市場は蒸留、吸着、膜分離、晶析、その他の技術にセグメント化されています。溶剤タイプ別では、市場はNMP(N-メチル-2-ピロリドン)、DMSO(ジメチルスルホキシド)、クレゾール、DMF(N,N-ジメチルホルムアミド)、DMAC(N,N-ジメチルアセトアミド)、その他の溶剤タイプにセグメント化されています。最終用途産業別では、市場は塗料・コーティング、印刷・インク、化学品・石油化学品、電子機器・半導体、医薬品、その他の最終用途産業にセグメント化されています。レポートは15カ国の溶剤回収・リサイクルの市場規模と予測もカバーしています。各セグメントの市場規模と予測は金額(米ドル)ベースで行われています。
| オンサイト溶剤リサイクル |
| オフサイト溶剤リサイクル |
| 蒸留 |
| 吸着 |
| 膜分離 |
| 晶析 |
| その他の技術 |
| NMP(N-メチル-2-ピロリドン) |
| DMSO(ジメチルスルホキシド) |
| クレゾール |
| DMF(N,N-ジメチルホルムアミド) |
| DMAC(N,N-ジメチルアセトアミド) |
| その他の溶剤タイプ |
| 塗料・コーティング |
| 印刷・インク |
| 化学品・石油化学品 |
| 電子機器・半導体 |
| 医薬品 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 回収モデル別 | オンサイト溶剤リサイクル | |
| オフサイト溶剤リサイクル | ||
| 技術別 | 蒸留 | |
| 吸着 | ||
| 膜分離 | ||
| 晶析 | ||
| その他の技術 | ||
| 溶剤タイプ別 | NMP(N-メチル-2-ピロリドン) | |
| DMSO(ジメチルスルホキシド) | ||
| クレゾール | ||
| DMF(N,N-ジメチルホルムアミド) | ||
| DMAC(N,N-ジメチルアセトアミド) | ||
| その他の溶剤タイプ | ||
| 最終用途産業別 | 塗料・コーティング | |
| 印刷・インク | ||
| 化学品・石油化学品 | ||
| 電子機器・半導体 | ||
| 医薬品 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
溶剤回収リサイクル市場の規模はどのくらいですか?
溶剤回収・リサイクル市場は2026年に1.23 ビリオン 米ドルであり、2031年までに1.67 ビリオン 米ドルに達すると予測されています。
溶剤回収・リサイクルシステムへの需要を促進しているものは何ですか?
VOCおよび有害大気汚染物質に関する規制の強化、溶剤および廃棄コストの変動、医薬品、電子機器、電池生産の拡大が需要を支えています。
2025年に最大のシェアを保持した回収モデルはどれですか?
オンサイト溶剤リサイクルが2025年の市場シェアの66.57%を占めました。
2031年にかけて最も速く成長すると予想される技術はどれですか?
膜分離は低エネルギー使用とハイブリッドプロセス用途に支えられ、2031年にかけてCAGR 7.15%で成長する見込みです。