
Tamaño y Participación del Mercado de Recuperación y Reciclaje de Solventes
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 1.23 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.67 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.27 % |
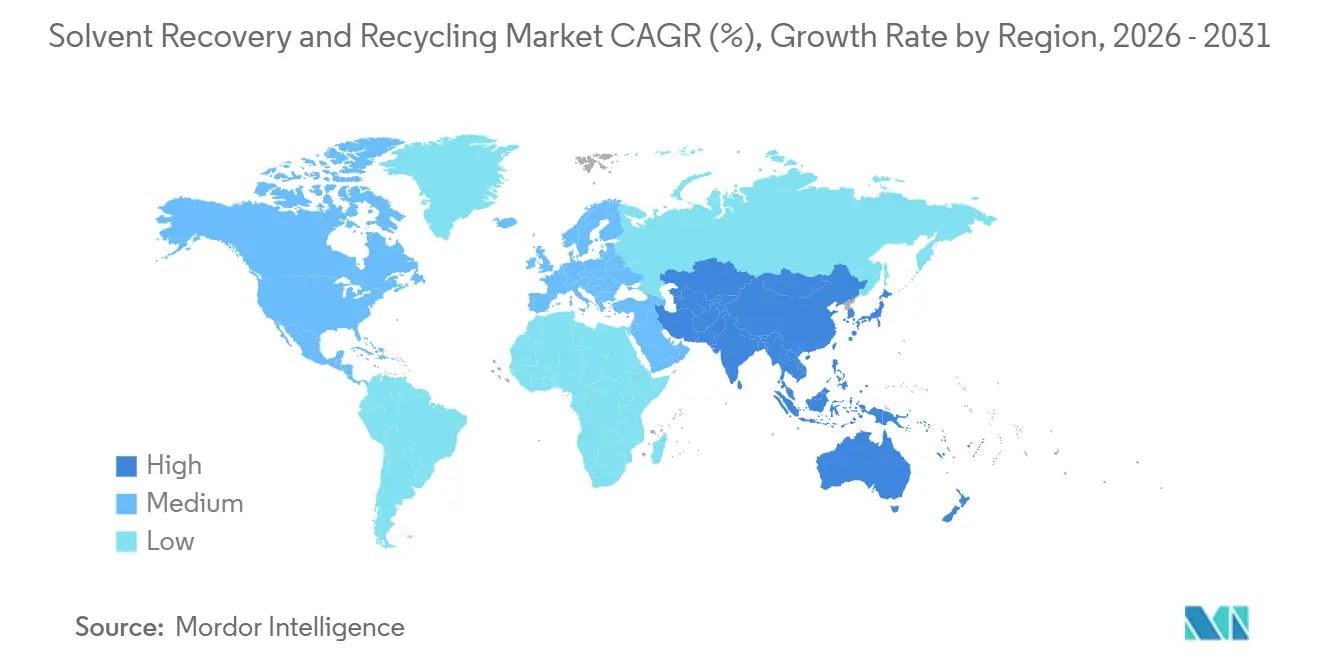
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
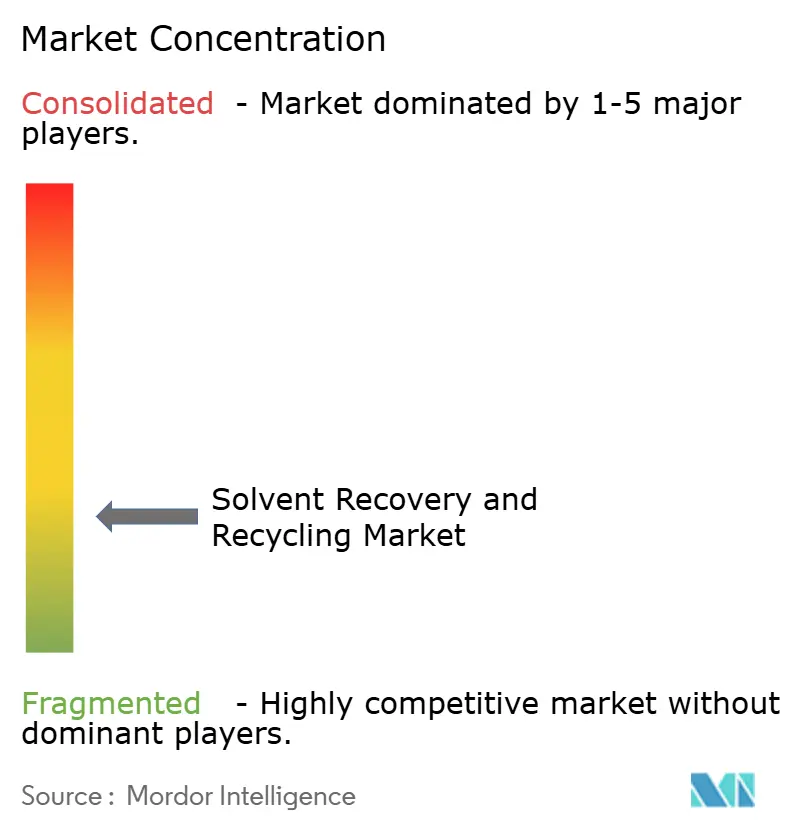
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Recuperación y Reciclaje de Solventes por Mordor Intelligence
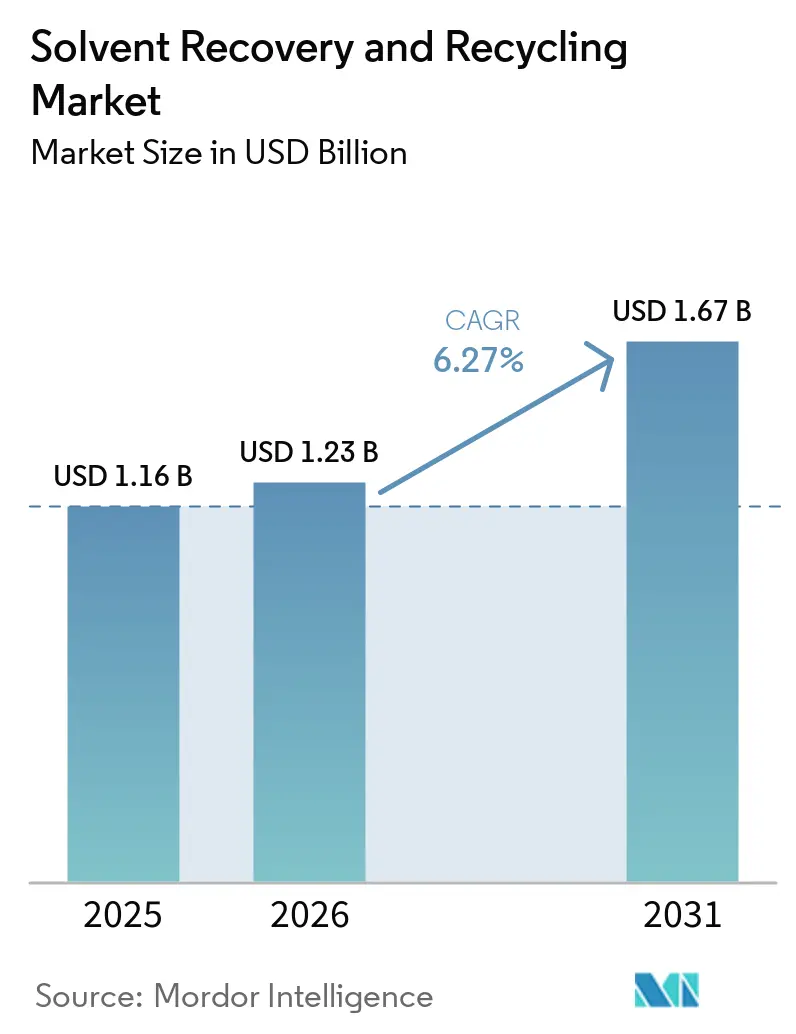
El tamaño del Mercado de Recuperación y Reciclaje de Solventes fue valorado en 1,16 mil millones de USD en 2025 y se estima que crecerá desde 1,23 mil millones de USD en 2026 hasta alcanzar 1,67 mil millones de USD en 2031, a una CAGR del 6,27% durante el período de pronóstico (2026-2031). El mercado de recuperación y reciclaje de solventes está siendo moldeado cada vez más por fabricantes que tratan los solventes agotados como insumos de producción recuperables en lugar de material para eliminación. La aplicación de regulaciones, la volatilidad de los costos de solventes vírgenes y la necesidad de asegurar suministros de alta pureza están fortaleciendo el caso de negocio para los sistemas de circuito cerrado. La producción de baterías, productos farmacéuticos, semiconductores y químicos especiales está ampliando la base direccionable para el mercado de recuperación y reciclaje de solventes, especialmente donde se requiere la recuperación de N-Metil-2-Pirrolidona (NMP). Los proveedores están respondiendo con equipos en sitio, contratos de servicios gestionados y sistemas de separación híbridos que reducen la demanda de energía o mejoran la pureza. Los altos requisitos de capital inicial y el cambio hacia formulaciones a base de agua, recubrimiento en polvo y alto contenido de sólidos siguen siendo limitaciones para la adopción en partes del mercado de recuperación y reciclaje de solventes.
Conclusiones Clave del Informe
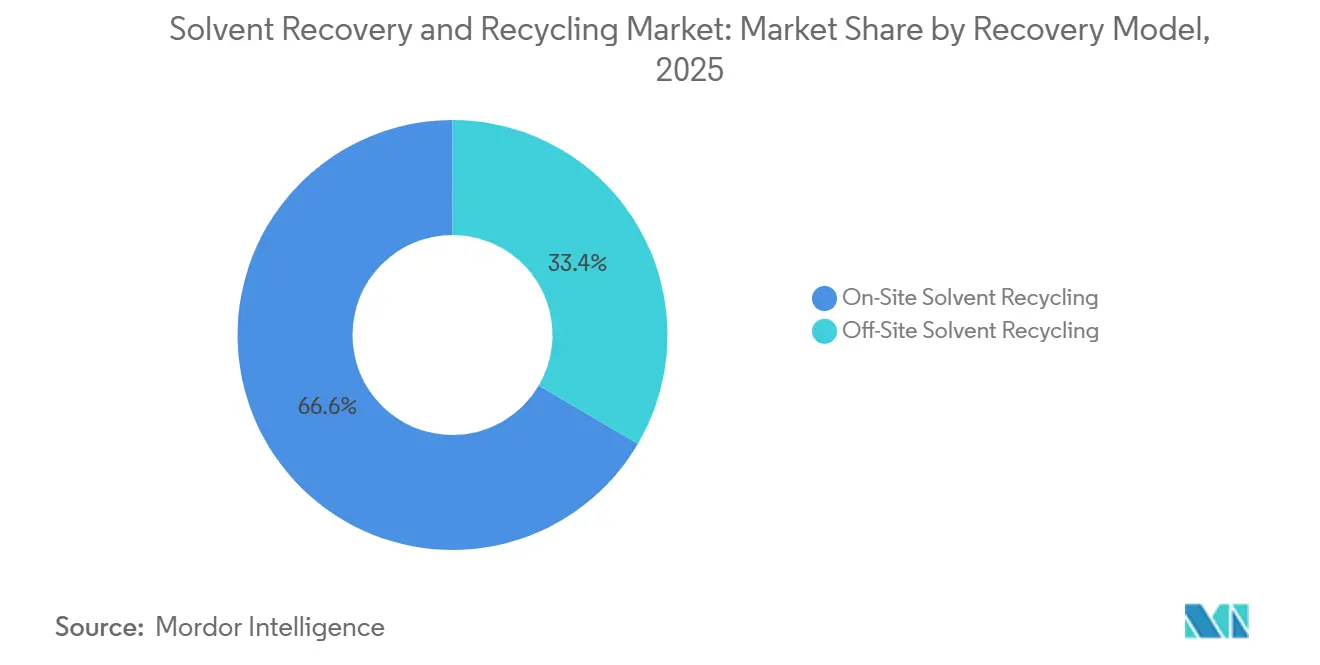
- Por modelo de recuperación, el reciclaje de solventes en sitio representó el 66,57% de la participación del mercado de recuperación y reciclaje de solventes en 2025 y se proyecta que avance a una CAGR del 6,89% hasta 2031.
- Por tecnología, la destilación representó el 48,12% de la participación del mercado de recuperación y reciclaje de solventes en 2025, mientras que se proyecta que la separación por membranas avance a una CAGR del 7,15% hasta 2031.
- Por tipo de solvente, el NMP representó el 19,28% de la participación del mercado de recuperación y reciclaje de solventes en 2025, mientras que se proyecta que el cresol avance a una CAGR del 7,37% hasta 2031.
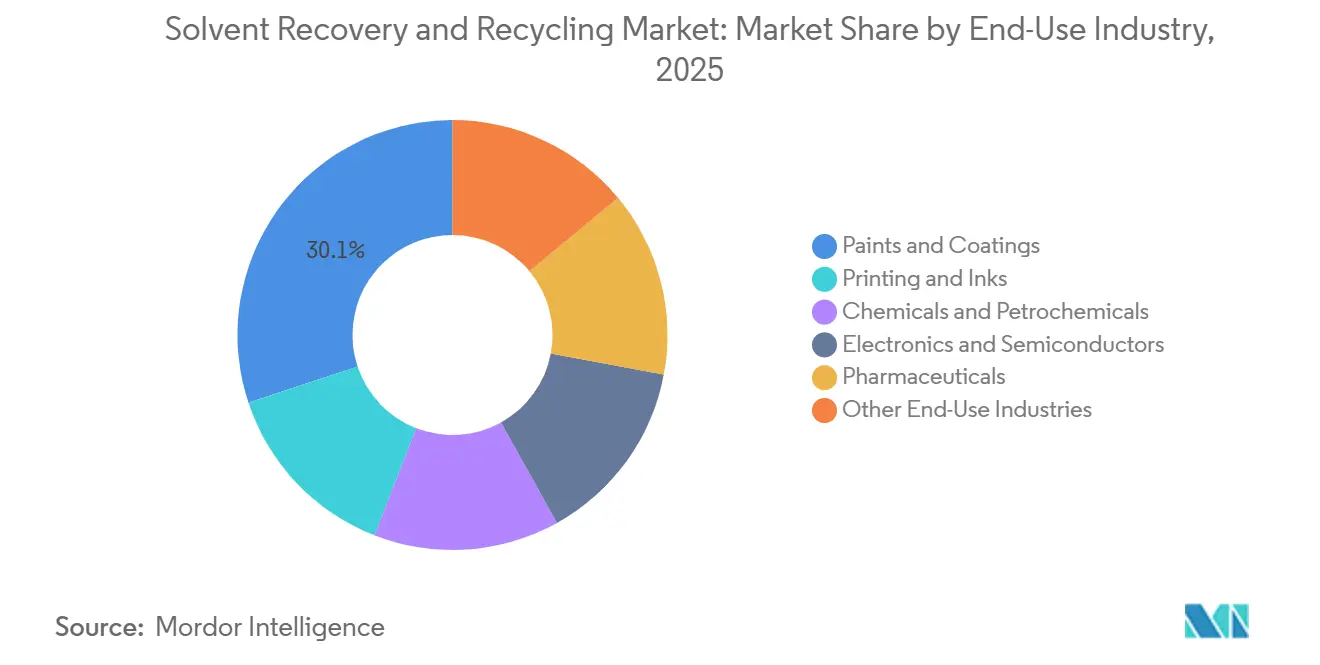
- Por industria de uso final, pinturas y recubrimientos representaron el 30,11% de la participación del mercado de recuperación y reciclaje de solventes en 2025, mientras que se proyecta que los productos farmacéuticos avancen a una CAGR del 7,72% hasta 2031.
- Por geografía, América del Norte representó el 34,12% de la participación del mercado de recuperación y reciclaje de solventes en 2025, mientras que se proyecta que Asia-Pacífico avance a una CAGR del 7,45% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Recuperación y Reciclaje de Solventes
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Cumplimiento más Estricto de COV y Contaminantes Atmosféricos Peligrosos | +2.0% | Global, con aplicación concentrada en América del Norte, la UE y China | Mediano plazo (2 a 4 años) |
| Volatilidad en los Costos de Solventes Vírgenes y Eliminación | +1.5% | Global, con mayor presión de precios en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de la Fabricación Farmacéutica, Electrónica y de Químicos Especiales | +1.1% | Núcleo en Asia-Pacífico, con expansión hacia Europa y América del Norte | Largo plazo (≥ 4 años) |
| Requisitos de Pureza y Trazabilidad en Circuito Cerrado en la Fabricación Regulada | +0.8% | América del Norte y la UE, con requisitos emergentes en Corea del Sur y Japón | Mediano plazo (2 a 4 años) |
| Demanda de Recuperación de NMP por la Fabricación de Baterías de Iones de Litio | +0.6% | Núcleo en Asia-Pacífico (China, Corea del Sur), con expansión hacia América del Norte y la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cumplimiento más Estricto de COV y Contaminantes Atmosféricos Peligrosos
Las normas más estrictas sobre compuestos orgánicos volátiles (COV) y contaminantes atmosféricos peligrosos están acelerando la inversión en equipos en todo el mercado de recuperación y reciclaje de solventes. La Agencia de Protección Ambiental de los Estados Unidos (EPA) finalizó las enmiendas a las Normas de Rendimiento para Nuevas Fuentes de la Industria de Fabricación de Productos Químicos Orgánicos Sintéticos en abril de 2024, cubriendo las operaciones de destilación relevantes construidas o modificadas después del 25 de abril de 2023[1]. La Directiva (UE) 2024/1785 modificó la Directiva de Emisiones Industriales y estableció un marco revisado para los controles de emisiones industriales. Las disposiciones europeas revisadas se aplican a partir de julio de 2026, lo que reduce el tiempo disponible para que las instalaciones que dependen de la eliminación fuera del sitio planifiquen inversiones conformes. China también publicó GB/T 46839-2025, que establece especificaciones técnicas para equipos de recuperación de gases de escape de NMP y reciclaje de líquidos residuales utilizados en la producción de baterías de litio. Estas medidas hacen que los sistemas de recuperación sean parte del cumplimiento de producción en lugar de una mejora ambiental discrecional para muchos operadores.
Volatilidad en los Costos de Solventes Vírgenes y Eliminación
Los costos de solventes vírgenes y de eliminación están atrayendo cada vez más atención hacia la recuperación como medio de gestionar el riesgo operativo en el mercado de recuperación y reciclaje de solventes. Una instalación industrial de escala media que gasta 150.000 USD al año en gestión de solventes puede recuperar entre el 85% y el 95% del solvente residual mediante un sistema de circuito cerrado, con ahorros anuales reportados de entre 80.000 y 120.000 USD y períodos de recuperación de la inversión de 12 a 36 meses. Los precios del isopropanol y la acetona de grado farmacéutico fluctuaron considerablemente entre 2020 y 2025, haciendo que la recuperación interna sea útil incluso donde la regulación no es el impulsor inmediato. Los operadores con capacidad de recuperación del 90% están menos expuestos a escaseces en el mercado spot y picos de precios que aquellos que dependen únicamente de la adquisición. CleanPlanet Chemical recicló más de 20 millones de libras de residuos de solventes en 2025 a través de su plataforma AlwaysClean y evitó más de 30.000 toneladas métricas de emisiones de gases de efecto invernadero. El despliegue basado en suscripción también reduce la barrera de acceso inicial para instalaciones que no pueden soportar una compra de capital convencional.
Expansión de la Fabricación Farmacéutica, Electrónica y de Químicos Especiales
La expansión en la producción farmacéutica, electrónica y de químicos especiales está creando nueva demanda de sistemas de recuperación de alta pureza. India exportó 30,47 mil millones de USD en productos farmacéuticos en el año fiscal 2024-2025, apoyando la producción de ingredientes farmacéuticos activos con uso intensivo de solventes. La síntesis de ingredientes farmacéuticos activos en múltiples etapas puede generar millones de litros de residuos de solventes por lote, mientras que los requisitos de solventes residuales ICH Q3C del Consejo Internacional de Armonización (ICH) respaldan las prácticas de recuperación de alta pureza. La fabricación de obleas de semiconductores también utiliza solventes especiales, incluidos el dimetilsulfóxido (DMSO) y la N,N-dimetilacetamida (DMAC), para el desprendimiento de fotorresistentes. La nueva capacidad de fabricación en Taiwán, Corea del Sur, los Estados Unidos y Europa amplía la base de servicio potencial. Los productores de químicos especiales que enfrentan restricciones del Reglamento de Registro, Evaluación, Autorización y Restricción de Sustancias Químicas (REACH) también están invirtiendo en circuitos de recuperación para solventes apróticos polares que siguen siendo difíciles de reemplazar.
Requisitos de Pureza y Trazabilidad en Circuito Cerrado en la Fabricación Regulada
Los requisitos de pureza y trazabilidad en circuito cerrado favorecen los sistemas que mantienen los flujos de materiales dentro del sitio de fabricación. Los fabricantes farmacéuticos deben documentar cuidadosamente el manejo y la reutilización de solventes al producir ingredientes farmacéuticos activos bajo controles de Buenas Prácticas de Fabricación (BPF). Este requisito hace que la recuperación en sitio sea más atractiva cuando el procesamiento de flujos mixtos podría complicar la cadena de identidad. El mismo problema se aplica a los productores de electrónica que requieren un control estricto de la contaminación para la reutilización de solventes especiales. Los proveedores de recuperación compiten, por tanto, en monitoreo, soporte de validación y la capacidad de entregar pureza de solvente cercana a la virgen. Estas capacidades hacen que el mercado de recuperación y reciclaje de solventes dependa más del servicio técnico y la garantía de proceso que de la capacidad del equipo por sí sola.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Altos Requisitos de Capital y Recuperación de la Inversión Incierta | -0.9% | Global, concentrado entre las pymes en Asia-Pacífico y América del Sur | Mediano plazo (2 a 4 años) |
| Solventes Vírgenes de Bajo Costo y Sustitución hacia Formulaciones con Bajo Contenido de Solventes | -0.7% | América del Norte y Europa, donde la adopción de recubrimientos a base de agua es más alta | Largo plazo (≥ 4 años) |
| Variabilidad de Flujos Mixtos y Complejidad de Calificación de Solventes Recuperados | -0.5% | Global, más agudo en la fabricación farmacéutica y electrónica | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Requisitos de Capital y Recuperación de la Inversión Incierta
Los altos requisitos de capital siguen siendo una restricción material en el mercado de recuperación y reciclaje de solventes. Los sistemas comerciales requieren una inversión inicial de entre 200.000 y 5 millones de USD, dependiendo de la capacidad, el tipo de solvente y la pureza requerida. Las instalaciones pueden retrasar las compras cuando los precios de los solventes vírgenes se debilitan y los rendimientos proyectados caen por debajo de los umbrales de inversión internos. Los modelos de reciclaje como servicio abordan el problema del capital inicial, pero sus compromisos contractuales y volúmenes mínimos no se adaptan a todos los procesos por lotes o tamaños de instalación. Los operadores más pequeños también pueden enfrentar una discrepancia entre los ahorros a largo plazo y los ciclos de aprobación presupuestaria más cortos. Esta brecha continúa ralentizando la adopción, incluso donde el material recuperado puede reducir los costos de eliminación y adquisición.
Solventes Vírgenes de Bajo Costo y Sustitución hacia Formulaciones con Bajo Contenido de Solventes
Los solventes vírgenes de bajo costo y el movimiento hacia formulaciones con bajo contenido de solventes reducen parte de la materia prima disponible para los sistemas de recuperación. Las pinturas y recubrimientos, la mayor categoría de uso final en 2025, están evolucionando hacia sistemas a base de agua, recubrimiento en polvo y alto contenido de sólidos. La EPA modificó los límites de COV para recubrimientos en aerosol en enero de 2025, mientras que la Regla 1113 de California aplica límites por debajo de 50 g/L para recubrimientos arquitectónicos. Estas normas fomentan la reformulación alejándose de los productos a base de solventes en los mercados establecidos. Los solventes de base biológica también están atrayendo inversión en químicos especiales bajo programas de economía circular. La reducción resultante en los residuos de solventes puede limitar la demanda de una base de clientes que sigue siendo importante para el mercado de recuperación y reciclaje de solventes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Modelo de Recuperación: El Reciclaje en Sitio Ancla la Demanda en Todas las Industrias
El reciclaje de solventes en sitio representó el 66,57% del tamaño del mercado de recuperación y reciclaje de solventes en 2025 y se proyecta que avance a una CAGR del 6,89% hasta 2031. Las instalaciones utilizan unidades en el punto de uso para recuperar material cerca de donde se genera. Este enfoque reduce los costos de transporte y el riesgo asociado con el traslado de materiales peligrosos. También protege las formulaciones propietarias que los operadores pueden no estar dispuestos a enviar a un procesador centralizado. CleanPlanet Chemical recuperó más de 20 millones de libras de residuos de solventes a través de su plataforma AlwaysClean calibrada por software en 2025. Su instalación de financiamiento, anunciada en agosto de 2026, apoya un despliegue más amplio en América del Norte a través de un modelo de suscripción gestionada. Estos modelos ayudan a los usuarios a adoptar la recuperación sin realizar una compra completa de equipos por adelantado.
El reciclaje de solventes fuera del sitio sigue siendo relevante donde no se puede justificar una instalación interna. También sirve a flujos peligrosos que necesitan infraestructura de tratamiento centralizado especializado. Las plantas centralizadas pueden consolidar la experiencia para mezclas de solventes complejas y requisitos de tratamiento difíciles. Sin embargo, los requisitos de transporte y la confidencialidad de las formulaciones continúan favoreciendo los sistemas en sitio para muchas aplicaciones reguladas. La industria de recuperación y reciclaje de solventes se está moviendo, por tanto, hacia un modelo en el que las unidades en sitio manejan flujos repetibles y de alto volumen. El equilibrio entre estos modelos depende del rendimiento de la planta, la composición del solvente y la documentación requerida.


Por Tecnología: La Destilación Lidera la Demanda, Mientras que la Separación por Membranas Redefine la Curva de Eficiencia
La destilación representó el 48,12% del tamaño del mercado de recuperación y reciclaje de solventes en 2025, mientras que se proyecta que la separación por membranas avance a una CAGR del 7,15% hasta 2031. La destilación sigue siendo ampliamente utilizada en diferentes perfiles de contaminación, puntos de ebullición y tamaños de lote. Las vías de certificación establecidas y la familiaridad de los operadores respaldan su papel continuo en instalaciones reguladas. La adsorción y la cristalización apoyan los flujos de solventes donde la destilación es menos económica o donde se aplican objetivos de pureza distintos. Otros métodos, incluida la condensación criogénica y la extracción, abordan requisitos industriales específicos. La separación por membranas utiliza aproximadamente una décima parte de la energía de los enfoques térmicos convencionales. Este perfil energético la está haciendo más relevante para los sitios que gestionan requisitos de informes de intensidad de carbono.
Los sistemas híbridos están ampliando el rango de aplicaciones para la tecnología de membranas. Las configuraciones de permeación de vapor y destilación pueden reducir los requisitos de energía para la deshidratación de etanol en un 63%. La pervaporación-destilación híbrida puede reducir las emisiones del ciclo de vida para la recuperación de isopropanol en un 91%. Un estudio de 2025 encontró que un proceso acoplado de pervaporación-adsorción redujo el contenido de agua en el líquido residual de NMP del 8,3% al 0,014%, alcanzando los requisitos de grado electrónico para la producción de baterías de litio. Este resultado respalda el uso de combinaciones de membranas y térmicas donde la destilación al vacío por sí sola puede no proporcionar una solución económica. En el mercado de recuperación y reciclaje de solventes, la selección de tecnología está cada vez más definida por el uso de energía, los requisitos de pureza y los desafíos de separación específicos del solvente. Es probable que la destilación siga siendo importante mientras los sistemas híbridos se expanden hacia aplicaciones de recuperación exigentes.
Por Tipo de Solvente: El NMP Lidera por Ingresos, el Cresol Gana por Diversidad de Aplicaciones
El NMP representó el 19,28% del tamaño del mercado de recuperación y reciclaje de solventes en 2025, mientras que se proyecta que el cresol avance a una CAGR del 7,37% hasta 2031. El NMP se utiliza en la preparación de pasta de cátodo para baterías de iones de litio y en la fabricación de semiconductores y productos farmacéuticos. El estándar GB/T 46839-2025 de China establece requisitos técnicos para equipos de recuperación de NMP en la producción de baterías de litio. Una gigafábrica de 10 GWh por año puede consumir entre 3.000 y 8.000 toneladas métricas de NMP al año. Los fabricantes de baterías pueden usar entre 10.000 y 20.000 galones al mes, lo que hace que la economía de recuperación sea convincente donde las tasas de captura alcanzan el 90%-95%.
El DMSO, la N,N-Dimetilformamida (DMF) y el DMAC siguen siendo importantes dentro de las aplicaciones de recuperación de alta pureza. La síntesis de ingredientes activos farmacéuticos puede hacer que la recuperación de estos solventes sea valiosa porque los costos de solventes por lote individual son sustanciales. Los límites ICH Q3C proporcionan un incentivo directo para controlar la calidad del solvente residual. El cresol sirve a aplicaciones farmacéuticas, agroquímicas y de químicos especiales, apoyando su crecimiento proyectado. El estándar NMP de China también establece un precedente regulatorio para otros solventes apróticos polares de alto volumen a medida que los requisitos de peligrosidad se vuelven más estrictos. Otros tipos de solventes forman un grupo diverso cuya economía de recuperación depende de las condiciones del sitio y el uso final. La industria de recuperación y reciclaje de solventes debe, por tanto, adaptar la tecnología de recuperación a la química del solvente y la especificación de calidad para la reutilización. Este requisito favorece a los proveedores con conocimiento de procesos específicos de la aplicación.
Por Industria de Uso Final: Pinturas y Recubrimientos Ancla los Ingresos, Mientras que los Productos Farmacéuticos Lideran el Crecimiento
Pinturas y recubrimientos representaron el 30,11% de la participación de mercado en 2025, mientras que se proyecta que los productos farmacéuticos avancen a una CAGR del 7,72% hasta 2031. El crecimiento farmacéutico está respaldado por la expansión de la capacidad de ingredientes farmacéuticos activos en India y el Sudeste Asiático. La documentación de BPF está aumentando el uso de la recuperación y reutilización de solventes en circuito cerrado en la síntesis de medicamentos. Los requisitos ICH Q3C y el Anexo 15 de BPF de la Unión Europea hacen que la trazabilidad a nivel de lote sea importante. Estos controles a menudo favorecen los sistemas en sitio porque el manejo centralizado de flujos mixtos puede complicar la gestión de identidad. Los fabricantes de pinturas y recubrimientos ya mantienen prácticas de recuperación maduras. La Asociación Americana de Recubrimientos declaró que el 97% de los solventes residuales de las instalaciones de fabricación de pinturas y recubrimientos de los Estados Unidos se recuperan para uso futuro.
La impresión y las tintas continúan contribuyendo con flujos de solventes que pueden recolectarse y reprocesarse. Los productos químicos y petroquímicos se benefician de proyectos de sustitución regulatoria que crean flujos de residuos de alta pureza adecuados para la recuperación. La electrónica y los semiconductores se están volviendo más importantes a medida que la capacidad de fabricación avanzada aumenta el consumo de solventes especiales. La recuperación de solventes también sirve a adhesivos, procesamiento de alimentos y fabricación textil, donde la demanda sigue la producción industrial local. El crecimiento en el mercado de recuperación y reciclaje de solventes difiere según el uso final porque cada sector produce una mezcla de solventes diferente y sigue controles de calidad distintos. Las aplicaciones farmacéuticas priorizan la pureza, la trazabilidad y la validación. Las aplicaciones de recubrimientos priorizan el manejo de residuos, la eficiencia operativa y el cumplimiento. Estas necesidades distintas respaldan una combinación de proveedores de equipos y modelos de recuperación basados en servicios.

Análisis Geográfico
América del Norte representó el 34,12% de la participación del mercado de recuperación y reciclaje de solventes en 2025. La aplicación de las Normas Nacionales de Emisión para Contaminantes Atmosféricos Peligrosos de los Estados Unidos y un ecosistema de recuperación comercial establecido respaldan la posición de la región. CLEAN HARBORS, INC., a través de su red Safety-Kleen Systems, recicla más de 16 millones de galones de solvente al año en 9 centros de reciclaje. Canadá contribuye con flujos de solventes del sector minero y energético. La base de exportación de recubrimientos automotrices de México también está creando demanda de recuperación alineada con los requisitos de sostenibilidad de los fabricantes. Safety-Kleen Sustainability Solutions reportó resultados récord en el segundo trimestre de 2026, con el margen del segmento aumentando más del 70% interanual. La empresa también reveló un contrato de eliminación de 600 millones de USD a 10 años que cubre volúmenes de incineración y aguas residuales complejas para un cliente que expande sus operaciones de fabricación en los Estados Unidos.
Se proyecta que Asia-Pacífico avance a una CAGR del 7,45% hasta 2031 en el mercado de recuperación y reciclaje de solventes. China es central para la demanda regional porque GB/T 46839-2025 especifica requisitos técnicos para la recuperación de gases de escape de NMP en la producción de baterías de litio. El estándar especifica que los sistemas combinados de condensación a baja temperatura y adsorción con rotor de tamiz molecular deben lograr una recuperación de NMP del 90%-95% a partir de los gases de escape del recubrimiento de electrodos. India exportó 30,47 mil millones de USD en productos farmacéuticos en el año fiscal 2024-2025, apoyando los residuos de solventes recurrentes de la producción de ingredientes farmacéuticos activos. Corea del Sur y Japón añaden demanda a través de la fabricación de semiconductores y la producción de baterías para vehículos eléctricos. Los países de la ASEAN se encuentran en una etapa de adopción más temprana, pero la inversión en electrónica y químicos especiales está ampliando la base de servicio futura.
Europa está influenciada por la Directiva (UE) 2024/1785, cuyas disposiciones de emisiones revisadas se aplican a partir de julio de 2026[2]. Alemania es un mercado nacional importante debido a su base de fabricación automotriz, recubrimientos especiales y química. Dürr Aktiengesellschaft instaló un sistema de oxidación térmica regenerativa Oxi.X RE en la expansión de producción de Orafol en Oranienburg en 2025 para tratar el aire de escape cargado de solventes de las operaciones de laminado y recubrimiento. El Reino Unido, Francia y los países nórdicos tienen marcos de recuperación establecidos, mientras que Italia y otros países europeos están añadiendo capacidad farmacéutica y de químicos especiales. Tradebe adquirió una participación mayoritaria en Soltec (Ireland) Ltd en junio de 2026, fortaleciendo su red de recuperación de solventes y gestión de residuos en el Reino Unido e Irlanda. América del Sur y Oriente Medio y África siguen siendo mercados más pequeños. La asociación de distribución de 2024 de OFRU Recycling con Jordanian Lines for Printing and Packaging apoya el desarrollo comercial en Oriente Medio.

Panorama Competitivo
El mercado de recuperación y reciclaje de solventes está muy fragmentado, con los cinco principales actores que incluyen Veolia, CLEAN HARBORS, INC., Tradebe, Dürr Aktiengesellschaft y Sulzer Ltd. Dürr Aktiengesellschaft, Koch Modular Process Systems, Sulzer Ltd, OFRU Recycling y Spooner Industries Ltd compiten a través del rendimiento de equipos para tipos de solventes específicos y requisitos de pureza. Maratek, CleanPlanet Chemical y Progressive Recovery, Inc. se centran en el conocimiento de aplicaciones y modelos de servicio que pueden atender a clientes fuera de las redes centralizadas más grandes. Las unidades en sitio de flujo continuo, el monitoreo de pureza en tiempo real y la destilación híbrida mejorada con membranas son áreas importantes de competencia técnica. La plataforma AlwaysClean de CleanPlanet Chemical combina la recuperación en sitio con la entrega de servicios gestionados.
La competencia en el mercado de recuperación y reciclaje de solventes también refleja diferencias en los requisitos de los clientes. Los grandes proveedores de servicios ambientales tienen ventaja donde los clientes necesitan recolección, tratamiento, eliminación y reciclaje bajo un solo contrato. Los proveedores especializados pueden competir donde los azeótropos complejos, los flujos de alta pureza o la integración específica del sitio son más importantes que la amplitud de la red de servicios. Las aplicaciones farmacéuticas siguen siendo una oportunidad significativa porque los requisitos de trazabilidad favorecen los sistemas en sitio de circuito cerrado. El corredor de fabricación de electrónica del Sudeste Asiático también ofrece alcance para proveedores de servicios dedicados a medida que crece la capacidad de producción. Empresas más pequeñas como CycleSolv, Indaver y CBG Biotech se diferencian a través de la recuperación por lotes especializada, la despolimerización química y el servicio específico de la aplicación. Estas capacidades enfocadas crean áreas de competencia que los proveedores más grandes pueden abordar mediante adquisiciones.
CleanPlanet Chemical obtuvo una instalación de financiamiento de hardware como servicio de 25 millones de USD en agosto de 2026 para apoyar el despliegue de sus sistemas de reciclaje de solventes industriales en sitio en América del Norte. La adquisición de una participación mayoritaria en Soltec (Ireland) Ltd por parte de Tradebe en junio de 2026 amplió su posición en servicios de destilación de solventes y estaciones de transferencia. Sulzer Ltd obtuvo un contrato en julio de 2026 de WPU, una subsidiaria de Vitol, para proporcionar tecnología de pirólisis-condensación PyroCon para una instalación de reciclaje químico en los Países Bajos. La instalación está diseñada para procesar 80.000 toneladas métricas de residuos plásticos al final de su vida útil anualmente en materia prima química reutilizable. Estas acciones muestran que los proveedores están ampliando sus capacidades en tratamiento de residuos, reciclaje químico y despliegue de equipos gestionados. El mercado de recuperación y reciclaje de solventes, en consecuencia, es probable que retenga tanto a grandes proveedores integrados como a operadores técnicos especializados.
Líderes de la Industria de Recuperación y Reciclaje de Solventes
-
Veolia
-
CLEAN HARBORS, INC.
-
Tradebe
-
Dürr Aktiengesellschaft
-
Sulzer Ltd
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Mayo de 2026: Tradebe adquirió una participación mayoritaria en Soltec (Ireland) Ltd., un negocio especializado en estaciones de transferencia y reciclaje de solventes en Mullingar, Irlanda. La adquisición amplió las capacidades de reciclaje de solventes y destilación de Tradebe, apoyando la creciente necesidad de recuperación de solventes industriales y reutilización de recursos.
- Septiembre de 2025: Ragn-Sells y Vilokan inauguraron la instalación Solvent Recycling Solutions en Suecia, con capacidad para procesar hasta 20.000 toneladas de solventes residuales al año. La instalación utiliza tecnología de separación avanzada para recuperar solventes como acetona, etanol, metanol y glicol, fortaleciendo el reciclaje de solventes a escala comercial y los flujos de materiales circulares.


Alcance del Informe Global del Mercado de Recuperación y Reciclaje de Solventes
La recuperación y el reciclaje de solventes implica la recolección, purificación y reutilización de solventes generados a partir de procesos industriales para reducir el consumo de solventes, la generación de residuos y los costos operativos. Estos sistemas utilizan procesos físicos y basados en separación para recuperar solventes manteniendo la calidad requerida para su reutilización.
El Mercado de Recuperación y Reciclaje de Solventes está segmentado por modelo de recuperación, tecnología, tipo de solvente, industria de uso final y geografía. Por modelo de recuperación, el mercado está segmentado en reciclaje de solventes en sitio y reciclaje de solventes fuera de sitio. Por tecnología, el mercado está segmentado en destilación, adsorción, separación por membranas, cristalización y otras tecnologías. Por tipo de solvente, el mercado está segmentado en NMP (N-metil-2-pirrolidona), DMSO (dimetilsulfóxido), cresol, DMF (N,N-dimetilformamida), DMAC (N,N-dimetilacetamida) y otros tipos de solventes. Por industria de uso final, el mercado está segmentado en pinturas y recubrimientos, impresión y tintas, productos químicos y petroquímicos, electrónica y semiconductores, productos farmacéuticos y otras industrias de uso final. El informe también cubre el tamaño del mercado y los pronósticos para la recuperación y el reciclaje de solventes en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Reciclaje de Solventes en Sitio |
| Reciclaje de Solventes Fuera de Sitio |
| Destilación |
| Adsorción |
| Separación por Membranas |
| Cristalización |
| Otras Tecnologías |
| NMP (N-Metil-2-Pirrolidona) |
| DMSO (Dimetilsulfóxido) |
| Cresol |
| DMF (N,N-Dimetilformamida) |
| DMAC (N,N-Dimetilacetamida) |
| Otros Tipos de Solventes |
| Pinturas y Recubrimientos |
| Impresión y Tintas |
| Productos Químicos y Petroquímicos |
| Electrónica y Semiconductores |
| Productos Farmacéuticos |
| Otras Industrias de Uso Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Modelo de Recuperación | Reciclaje de Solventes en Sitio | |
| Reciclaje de Solventes Fuera de Sitio | ||
| Por Tecnología | Destilación | |
| Adsorción | ||
| Separación por Membranas | ||
| Cristalización | ||
| Otras Tecnologías | ||
| Por Tipo de Solvente | NMP (N-Metil-2-Pirrolidona) | |
| DMSO (Dimetilsulfóxido) | ||
| Cresol | ||
| DMF (N,N-Dimetilformamida) | ||
| DMAC (N,N-Dimetilacetamida) | ||
| Otros Tipos de Solventes | ||
| Por Industria de Uso Final | Pinturas y Recubrimientos | |
| Impresión y Tintas | ||
| Productos Químicos y Petroquímicos | ||
| Electrónica y Semiconductores | ||
| Productos Farmacéuticos | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de recuperación y reciclaje de solventes?
El mercado de recuperación y reciclaje de solventes se sitúa en 1,23 mil millones de USD en 2026 y se proyecta que alcance 1,67 mil millones de USD en 2031.
¿Qué está impulsando la demanda de sistemas de recuperación y reciclaje de solventes?
Las normas más estrictas sobre COV y contaminantes atmosféricos peligrosos, la volatilidad de los costos de solventes y eliminación, y la expansión de la producción farmacéutica, electrónica y de baterías están apoyando la demanda.
¿Qué modelo de recuperación tuvo la mayor participación en 2025?
El reciclaje de solventes en sitio representó el 66,57% de la participación de mercado en 2025.
¿Qué tecnología se espera que crezca más rápido hasta 2031?
Se proyecta que la separación por membranas avance a una CAGR del 7,15% hasta 2031, respaldada por el menor uso de energía y las aplicaciones de procesos híbridos.


 Sus datos están seguros y nunca se venden ni se comparten.
