
Taille et part du marché de la récupération et du recyclage des solvants
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
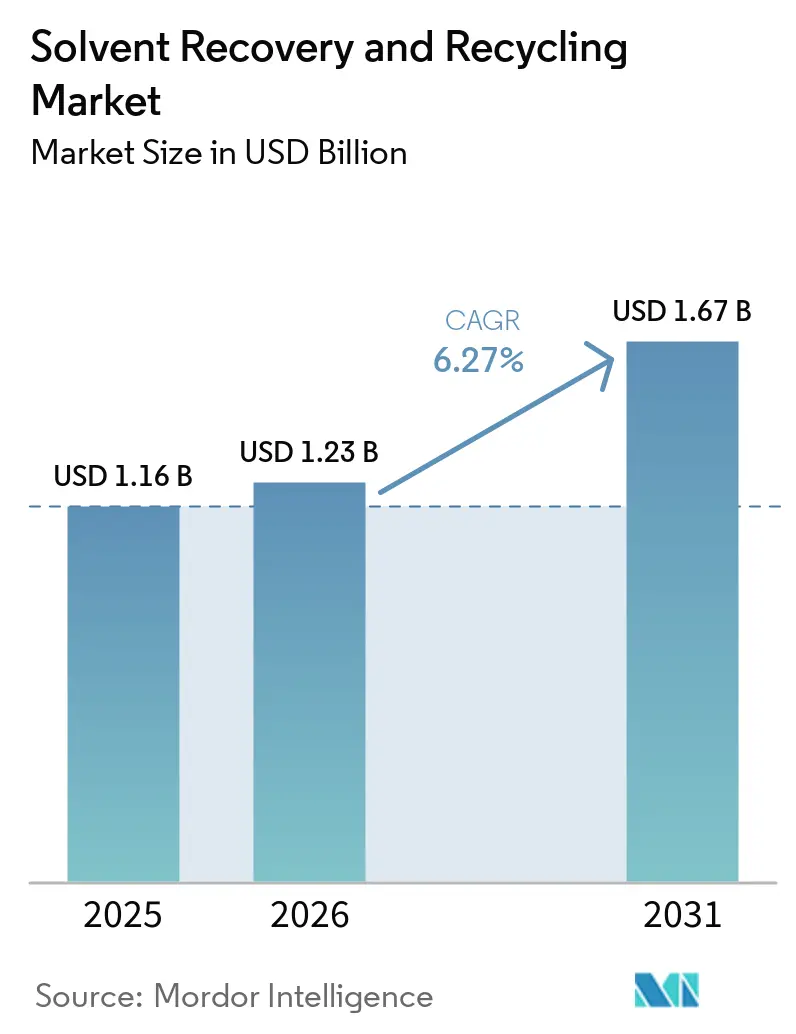
| Taille du Marché (2026) | 1.23 Milliards de dollars |
| Taille du Marché (2031) | 1.67 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.27 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la récupération et du recyclage des solvants par Mordor Intelligence
La taille du marché de la récupération et du recyclage des solvants était évaluée à 1,16 milliard USD en 2025 et devrait croître de 1,23 milliard USD en 2026 pour atteindre 1,67 milliard USD d'ici 2031, à un CAGR de 6,27 % durant la période de prévision (2026-2031). Le marché de la récupération et du recyclage des solvants est de plus en plus façonné par des fabricants qui traitent les solvants usés comme des intrants de production récupérables plutôt que comme des matières à éliminer. L'application des réglementations, la volatilité des coûts des solvants vierges et la nécessité de sécuriser un approvisionnement de haute pureté renforcent l'argumentaire économique en faveur des systèmes en boucle fermée. La production de batteries, de produits pharmaceutiques, de semi-conducteurs et de produits chimiques de spécialité élargit la base adressable du marché de la récupération et du recyclage des solvants, notamment là où la récupération de la N-méthyl-2-pyrrolidone (NMP) est requise. Les fournisseurs répondent avec des équipements sur site, des contrats de services gérés et des systèmes de séparation hybrides qui réduisent la demande énergétique ou améliorent la pureté. Les exigences initiales élevées en capital et le passage aux formulations à base d'eau, à revêtement en poudre et à haute teneur en solides restent des freins à l'adoption dans certaines parties du marché de la récupération et du recyclage des solvants.
Principaux enseignements du rapport
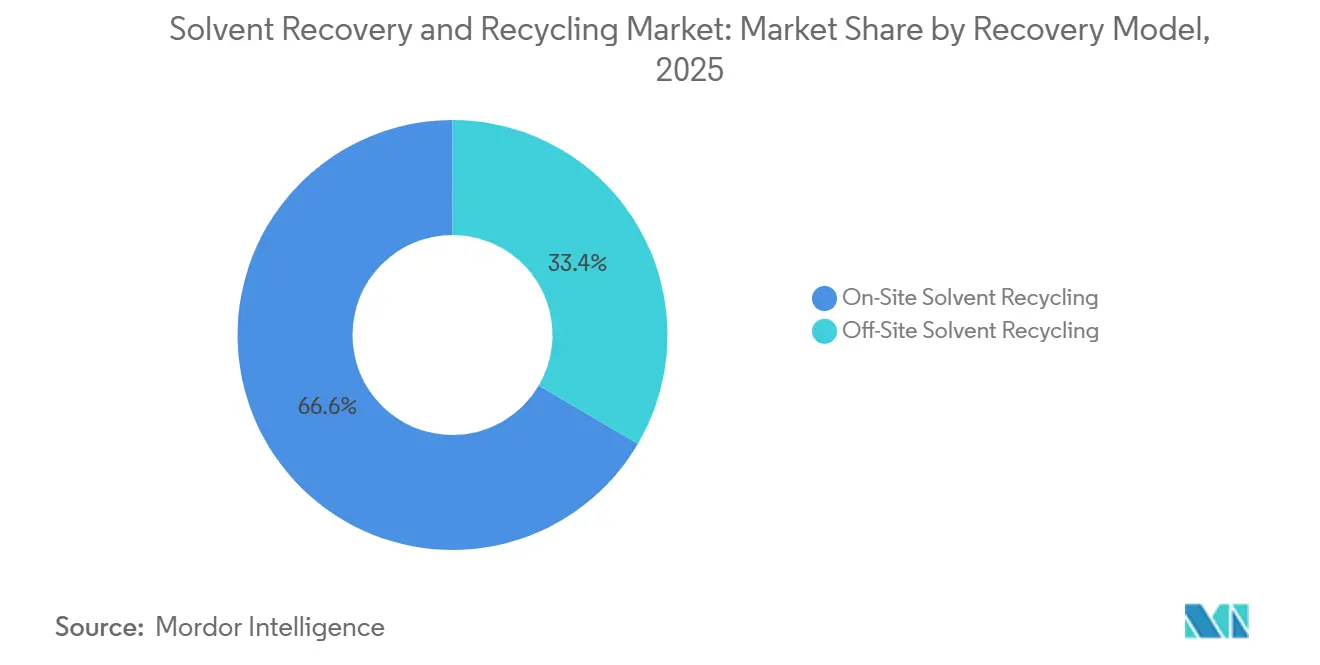
- Par modèle de récupération, le recyclage de solvants sur site détenait 66,57 % de la part du marché de la récupération et du recyclage des solvants en 2025 et devrait progresser à un CAGR de 6,89 % jusqu'en 2031.
- Par technologie, la distillation détenait 48,12 % de la part du marché de la récupération et du recyclage des solvants en 2025, tandis que la séparation par membrane devrait progresser à un CAGR de 7,15 % jusqu'en 2031.
- Par type de solvant, la NMP détenait 19,28 % de la part du marché de la récupération et du recyclage des solvants en 2025, tandis que le crésol devrait progresser à un CAGR de 7,37 % jusqu'en 2031.
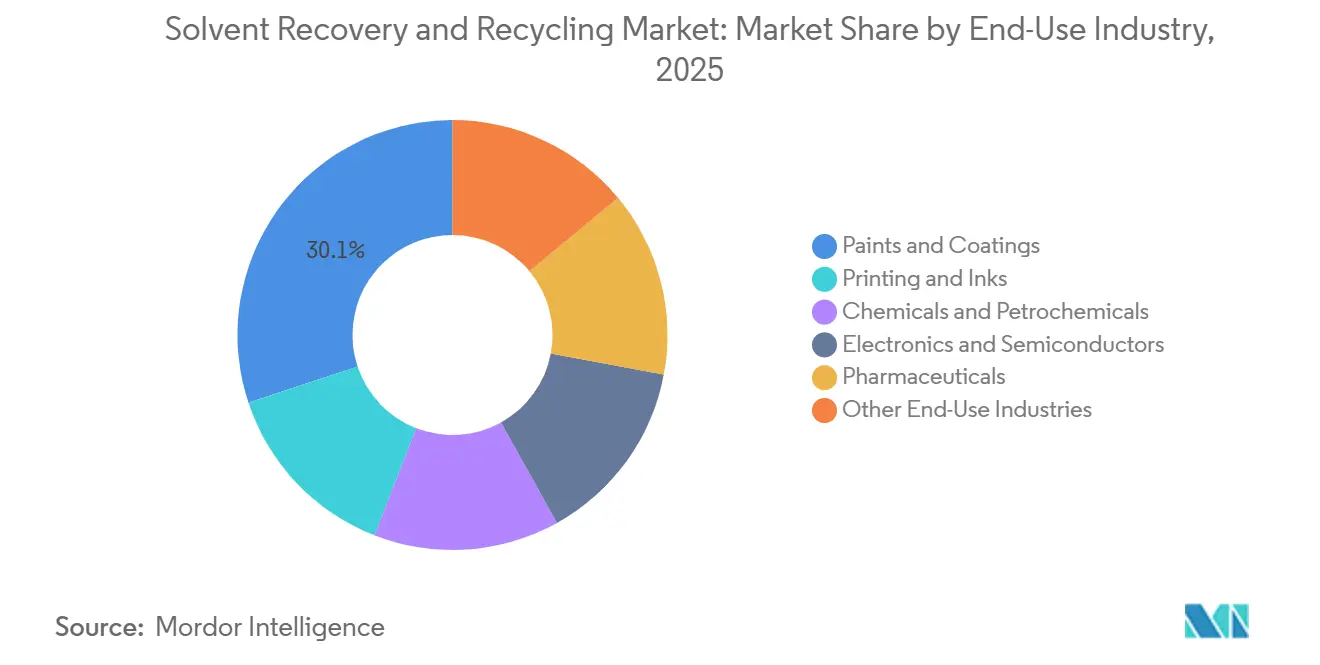
- Par secteur d'utilisation finale, les peintures et revêtements détenaient 30,11 % de la part du marché de la récupération et du recyclage des solvants en 2025, tandis que les produits pharmaceutiques devraient progresser à un CAGR de 7,72 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 34,12 % de la part du marché de la récupération et du recyclage des solvants en 2025, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 7,45 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de la récupération et du recyclage des solvants
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité plus stricte aux normes sur les COV et les polluants atmosphériques dangereux | +2.0% | Mondial, avec une application concentrée en Amérique du Nord, dans l'UE et en Chine | Moyen terme (2 à 4 ans) |
| Volatilité des coûts des solvants vierges et de l'élimination | +1.5% | Mondial, pression tarifaire la plus forte en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion de la fabrication pharmaceutique, électronique et de produits chimiques de spécialité | +1.1% | Cœur en Asie-Pacifique, avec des retombées en Europe et en Amérique du Nord | Long terme (≥ 4 ans) |
| Exigences de pureté et de traçabilité en boucle fermée dans la fabrication réglementée | +0.8% | Amérique du Nord et UE, avec des exigences émergentes en Corée du Sud et au Japon | Moyen terme (2 à 4 ans) |
| Demande de récupération de NMP liée à la fabrication de batteries lithium-ion | +0.6% | Cœur en Asie-Pacifique (Chine, Corée du Sud), en expansion vers l'Amérique du Nord et l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conformité plus stricte aux normes sur les COV et les polluants atmosphériques dangereux
Des règles plus strictes sur les composés organiques volatils (COV) et les polluants atmosphériques dangereux accélèrent les investissements en équipements sur l'ensemble du marché de la récupération et du recyclage des solvants. L'Agence américaine de protection de l'environnement (EPA) a finalisé des amendements aux normes de performance pour les nouvelles sources de l'industrie de fabrication de produits chimiques organiques synthétiques en avril 2024, couvrant les opérations de distillation pertinentes construites ou modifiées après le 25 avril 2023[1]. La directive (UE) 2024/1785 a modifié la directive sur les émissions industrielles et établi un cadre révisé pour les contrôles des émissions industrielles. Les dispositions européennes révisées s'appliquent à partir de juillet 2026, ce qui réduit le délai disponible pour les installations qui dépendent de l'élimination hors site pour planifier des investissements conformes. La Chine a également publié la norme GB/T 46839-2025, qui établit des spécifications techniques pour les équipements de récupération des gaz d'échappement de NMP et de recyclage des liquides résiduaires utilisés dans la production de batteries au lithium. Ces mesures font des systèmes de récupération une composante de la conformité à la production plutôt qu'une mise à niveau environnementale discrétionnaire pour de nombreux opérateurs.
Volatilité des coûts des solvants vierges et de l'élimination
Les coûts des solvants vierges et de l'élimination attirent une attention croissante sur la récupération comme moyen de gérer le risque opérationnel sur le marché de la récupération et du recyclage des solvants. Une installation industrielle de taille moyenne dépensant 150 000 USD par an en gestion de solvants peut récupérer 85 % à 95 % des solvants résiduaires grâce à un système en boucle fermée, avec des économies annuelles déclarées de 80 000 à 120 000 USD et des délais de récupération de 12 à 36 mois. Les prix de l'isopropanol et de l'acétone de qualité pharmaceutique ont fortement fluctué entre 2020 et 2025, rendant la récupération interne utile même là où la réglementation n'est pas le moteur immédiat. Les opérateurs disposant d'une capacité de récupération de 90 % sont moins exposés aux pénuries sur le marché au comptant et aux pics de prix que ceux qui dépendent uniquement des achats. CleanPlanet Chemical a recyclé plus de 20 millions de livres de déchets de solvants en 2025 grâce à sa plateforme AlwaysClean et a évité plus de 30 000 tonnes métriques d'émissions de gaz à effet de serre. Le déploiement par abonnement réduit également la barrière d'accès initiale pour les installations qui ne peuvent pas soutenir un achat en capital conventionnel.
Expansion de la fabrication pharmaceutique, électronique et de produits chimiques de spécialité
L'expansion de la production pharmaceutique, électronique et de produits chimiques de spécialité crée une nouvelle demande pour des systèmes de récupération à haute pureté. L'Inde a exporté 30,47 milliards USD de produits pharmaceutiques au cours de l'exercice fiscal 2024-2025, soutenant la production de principes actifs pharmaceutiques à forte intensité de solvants. La synthèse de principes actifs pharmaceutiques en plusieurs étapes peut générer des millions de litres de déchets de solvants par lot, tandis que les exigences en matière de solvants résiduels ICH Q3C du Conseil international pour l'harmonisation (ICH) soutiennent les pratiques de récupération à haute pureté. La fabrication de plaquettes de semi-conducteurs utilise également des solvants de spécialité, notamment le diméthylsulfoxyde (DMSO) et le N,N-diméthylacétamide (DMAC), pour le décapage des photoréserves. Les nouvelles capacités de fabrication à Taïwan, en Corée du Sud, aux États-Unis et en Europe élargissent la base de services potentielle. Les producteurs de produits chimiques de spécialité confrontés aux restrictions du règlement sur l'enregistrement, l'évaluation, l'autorisation et la restriction des substances chimiques (REACH) investissent également dans des boucles de récupération pour les solvants aprotiques polaires qui restent difficiles à remplacer.
Exigences de pureté et de traçabilité en boucle fermée dans la fabrication réglementée
Les exigences de pureté et de traçabilité en boucle fermée favorisent les systèmes qui maintiennent les flux de matières au sein du site de fabrication. Les fabricants pharmaceutiques doivent documenter soigneusement la manipulation et la réutilisation des solvants lors de la production de principes actifs pharmaceutiques dans le cadre des contrôles des Bonnes Pratiques de Fabrication (BPF). Cette exigence rend la récupération sur site plus attrayante lorsque le traitement de flux mixtes pourrait compliquer la chaîne d'identité. Le même problème s'applique aux producteurs d'électronique qui exigent un contrôle strict de la contamination pour la réutilisation des solvants de spécialité. Les fournisseurs de récupération sont donc en concurrence sur la surveillance, le soutien à la validation et la capacité à fournir une pureté de solvant proche de celle du solvant vierge. Ces capacités rendent le marché de la récupération et du recyclage des solvants plus dépendant du service technique et de l'assurance des procédés que de la seule capacité des équipements.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Exigences élevées en capital et incertitude sur le retour sur investissement | -0.9% | Mondial, concentré parmi les PME en Asie-Pacifique et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Solvants vierges à faible coût et substitution vers des formulations à faible teneur en solvants | -0.7% | Amérique du Nord et Europe, où l'adoption des revêtements à base d'eau est la plus élevée | Long terme (≥ 4 ans) |
| Variabilité des flux mixtes et complexité de la qualification des solvants récupérés | -0.5% | Mondial, plus aigu dans la fabrication pharmaceutique et électronique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Exigences élevées en capital et incertitude sur le retour sur investissement
Les exigences élevées en capital restent une contrainte importante sur le marché de la récupération et du recyclage des solvants. Les systèmes commerciaux nécessitent un investissement initial de 200 000 à 5 millions USD, selon la capacité, le type de solvant et la pureté requise. Les installations peuvent retarder les achats lorsque les prix des solvants vierges s'affaiblissent et que les rendements projetés tombent en dessous des seuils d'investissement internes. Les modèles de recyclage en tant que service répondent au problème du capital initial, mais leurs engagements contractuels et leurs volumes minimaux ne conviennent pas à tous les processus par lots ou à toutes les tailles d'installations. Les opérateurs plus petits peuvent également faire face à un décalage entre les économies à long terme et les cycles d'approbation budgétaire plus courts. Cet écart continue de ralentir l'adoption, même là où les matières récupérées peuvent réduire les coûts d'élimination et d'approvisionnement.
Solvants vierges à faible coût et substitution vers des formulations à faible teneur en solvants
Les solvants vierges à faible coût et le passage vers des formulations à faible teneur en solvants réduisent une partie de la matière première disponible pour les systèmes de récupération. Les peintures et revêtements, la plus grande catégorie d'utilisation finale en 2025, évoluent vers des systèmes à base d'eau, à revêtement en poudre et à haute teneur en solides. L'EPA a modifié les limites de COV pour les revêtements en aérosol en janvier 2025, tandis que la règle 1113 de Californie applique des limites inférieures à 50 g/L pour les revêtements architecturaux. Ces règles encouragent la reformulation en s'éloignant des produits à base de solvants sur les marchés établis. Les solvants biosourcés attirent également des investissements dans les produits chimiques de spécialité dans le cadre de programmes d'économie circulaire. La réduction résultante des déchets de solvants peut limiter la demande d'une base de clients qui reste importante pour le marché de la récupération et du recyclage des solvants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par modèle de récupération : le recyclage sur site ancre la demande dans tous les secteurs
Le recyclage de solvants sur site détenait 66,57 % de la taille du marché de la récupération et du recyclage des solvants en 2025 et devrait progresser à un CAGR de 6,89 % jusqu'en 2031. Les installations utilisent des unités au point d'utilisation pour récupérer les matières à proximité de leur lieu de génération. Cette approche réduit les coûts de transport et le risque associé au déplacement de matières dangereuses. Elle protège également les formulations propriétaires que les opérateurs pourraient ne pas vouloir envoyer à un processeur centralisé. CleanPlanet Chemical a récupéré plus de 20 millions de livres de déchets de solvants grâce à sa plateforme AlwaysClean calibrée par logiciel en 2025. Sa facilité de financement, annoncée en août 2026, soutient un déploiement plus large en Amérique du Nord grâce à un modèle d'abonnement géré. Ces modèles aident les utilisateurs à adopter la récupération sans effectuer un achat d'équipement initial complet.
Le recyclage de solvants hors site reste pertinent là où une installation interne ne peut pas être justifiée. Il sert également les flux dangereux qui nécessitent une infrastructure de traitement centralisée spécialisée. Les usines centralisées peuvent consolider l'expertise pour les mélanges de solvants complexes et les exigences de traitement difficiles. Cependant, les exigences de transport et la confidentialité des formulations continuent de favoriser les systèmes sur site pour de nombreuses applications réglementées. Le secteur de la récupération et du recyclage des solvants évolue donc vers un modèle dans lequel les unités sur site traitent les flux répétables à volume élevé. L'équilibre entre ces modèles dépend du débit de l'usine, de la composition des solvants et de la documentation requise.
Par technologie : la distillation domine la demande, tandis que la séparation par membrane redéfinit la courbe d'efficacité
La distillation détenait 48,12 % de la taille du marché de la récupération et du recyclage des solvants en 2025, tandis que la séparation par membrane devrait progresser à un CAGR de 7,15 % jusqu'en 2031. La distillation reste largement utilisée pour différents profils de contamination, points d'ébullition et tailles de lots. Les voies de certification établies et la familiarité des opérateurs soutiennent son rôle continu dans les installations réglementées. L'adsorption et la cristallisation soutiennent les flux de solvants où la distillation est moins économique ou où des objectifs de pureté distincts s'appliquent. D'autres méthodes, notamment la condensation cryogénique et l'extraction, répondent à des exigences industrielles spécifiques. La séparation par membrane utilise environ un dixième de l'énergie des approches thermiques conventionnelles. Ce profil énergétique la rend plus pertinente pour les sites gérant des exigences de reporting sur l'intensité carbone.
Les systèmes hybrides élargissent la gamme d'applications de la technologie membranaire. Les configurations de perméation de vapeur et de distillation peuvent réduire les besoins énergétiques pour la déshydratation de l'éthanol de 63 %. La pervaporation-distillation hybride peut réduire les émissions du cycle de vie pour la récupération de l'isopropanol de 91 %. Une étude de 2025 a révélé qu'un procédé couplé de pervaporation-adsorption a réduit la teneur en eau des liquides résiduaires de NMP de 8,3 % à 0,014 %, atteignant les exigences de qualité électronique pour la production de batteries au lithium. Ce résultat soutient l'utilisation de combinaisons membrane-thermique là où la distillation sous vide seule peut ne pas fournir une solution économique. Sur le marché de la récupération et du recyclage des solvants, la sélection des technologies est de plus en plus définie par la consommation d'énergie, les exigences de pureté et les défis de séparation spécifiques aux solvants. La distillation devrait rester importante tandis que les systèmes hybrides s'étendent vers des applications de récupération exigeantes.
Par type de solvant : la NMP domine par les revenus, le crésol progresse grâce à la diversité des applications
La NMP détenait 19,28 % de la taille du marché de la récupération et du recyclage des solvants en 2025, tandis que le crésol devrait progresser à un CAGR de 7,37 % jusqu'en 2031. La NMP est utilisée dans la préparation de bouillie de cathode pour batteries lithium-ion ainsi que dans la fabrication de semi-conducteurs et de produits pharmaceutiques. La norme GB/T 46839-2025 de la Chine établit des exigences techniques pour les équipements de récupération de NMP dans la production de batteries au lithium. Une gigafactory d'une capacité de 10 GWh par an peut consommer 3 000 à 8 000 tonnes métriques de NMP chaque année. Les fabricants de batteries peuvent utiliser 10 000 à 20 000 gallons chaque mois, rendant l'économie de récupération convaincante lorsque les taux de capture atteignent 90 % à 95 %.
Le DMSO, le N,N-diméthylformamide (DMF) et le DMAC restent importants dans les applications de récupération à haute pureté. La synthèse de principes actifs pharmaceutiques peut rendre la récupération de ces solvants précieuse car les coûts de solvants par lot individuel sont substantiels. Les limites ICH Q3C fournissent une incitation directe à contrôler la qualité des solvants résiduels. Le crésol sert des applications pharmaceutiques, agrochimiques et de produits chimiques de spécialité, soutenant sa croissance projetée. La norme NMP de la Chine établit également un précédent réglementaire pour d'autres solvants aprotiques polaires à volume élevé à mesure que les exigences en matière de risques se renforcent. Les autres types de solvants forment un groupe diversifié dont l'économie de récupération dépend des conditions du site et de l'utilisation finale. Le secteur de la récupération et du recyclage des solvants doit donc adapter la technologie de récupération à la chimie des solvants et à la spécification de qualité pour la réutilisation. Cette exigence favorise les fournisseurs disposant de connaissances spécifiques aux applications.
Par secteur d'utilisation finale : les peintures et revêtements ancrent les revenus, tandis que les produits pharmaceutiques mènent la croissance
Les peintures et revêtements détenaient 30,11 % de la part de marché en 2025, tandis que les produits pharmaceutiques devraient progresser à un CAGR de 7,72 % jusqu'en 2031. La croissance pharmaceutique est soutenue par l'expansion des capacités de production de principes actifs pharmaceutiques en Inde et en Asie du Sud-Est. La documentation BPF augmente l'utilisation de la récupération et de la réutilisation de solvants en boucle fermée dans la synthèse de médicaments. Les exigences ICH Q3C et de l'Annexe 15 des BPF de l'Union européenne rendent la traçabilité au niveau des lots importante. Ces contrôles favorisent souvent les systèmes sur site car le traitement de flux mixtes centralisés peut compliquer la gestion de l'identité. Les fabricants de peintures et de revêtements maintiennent déjà des pratiques de récupération matures. L'Association américaine des revêtements a déclaré que 97 % des solvants résiduaires des installations de fabrication de peintures et de revêtements aux États-Unis sont récupérés pour une utilisation future.
L'impression et les encres continuent de contribuer des flux de solvants qui peuvent être collectés et retraités. Les produits chimiques et pétrochimiques bénéficient de projets de substitution réglementaire qui créent des flux de déchets à haute pureté adaptés à la récupération. L'électronique et les semi-conducteurs deviennent plus importants à mesure que les capacités de fabrication avancées augmentent la consommation de solvants de spécialité. La récupération de solvants sert également les adhésifs, la transformation alimentaire et la fabrication textile, où la demande suit la production industrielle locale. La croissance du marché de la récupération et du recyclage des solvants diffère selon l'utilisation finale car chaque secteur produit un mélange de solvants différent et suit des contrôles de qualité différents. Les applications pharmaceutiques privilégient la pureté, la traçabilité et la validation. Les applications de revêtements privilégient la gestion des déchets, l'efficacité opérationnelle et la conformité. Ces besoins distincts soutiennent un mélange de fournisseurs d'équipements et de modèles de récupération basés sur les services.

Analyse géographique
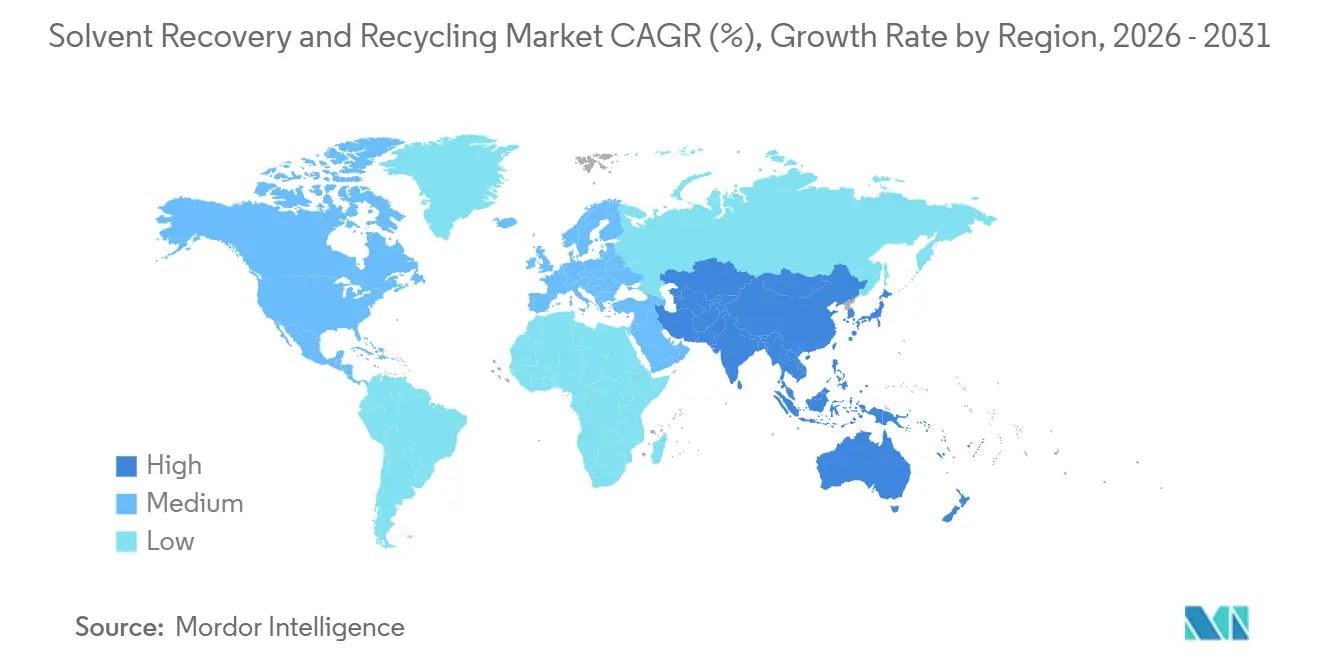
L'Amérique du Nord détenait 34,12 % de la part du marché de la récupération et du recyclage des solvants en 2025. L'application des normes nationales d'émission pour les polluants atmosphériques dangereux aux États-Unis et un écosystème de récupération commerciale établi soutiennent la position de la région. CLEAN HARBORS, INC., via son réseau Safety-Kleen Systems, recycle plus de 16 millions de gallons de solvants chaque année dans 9 centres de recyclage. Le Canada contribue des flux de solvants provenant des secteurs minier et énergétique. La base d'exportation de revêtements automobiles du Mexique crée également une demande de récupération alignée sur les exigences de durabilité des fabricants. Safety-Kleen Sustainability Solutions a déclaré des résultats records au deuxième trimestre 2026, avec une marge de segment en hausse de plus de 70 % d'une année sur l'autre. La société a également divulgué un contrat d'élimination de 600 millions USD sur 10 ans couvrant les volumes d'incinération et d'eaux usées complexes pour un client développant ses opérations de fabrication aux États-Unis.
L'Asie-Pacifique devrait progresser à un CAGR de 7,45 % jusqu'en 2031 sur le marché de la récupération et du recyclage des solvants. La Chine est au cœur de la demande régionale car la norme GB/T 46839-2025 spécifie les exigences techniques pour la récupération des gaz d'échappement de NMP dans la production de batteries au lithium. La norme précise que les systèmes combinés de condensation à basse température et d'adsorption par rotor à tamis moléculaire doivent atteindre une récupération de NMP de 90 % à 95 % à partir des gaz d'échappement du revêtement d'électrodes. L'Inde a exporté 30,47 milliards USD de produits pharmaceutiques au cours de l'exercice fiscal 2024-2025, soutenant les déchets de solvants récurrents provenant de la production de principes actifs pharmaceutiques. La Corée du Sud et le Japon ajoutent de la demande grâce à la fabrication de semi-conducteurs et à la production de batteries pour véhicules électriques. Les pays de l'ASEAN restent à un stade d'adoption plus précoce, mais les investissements dans l'électronique et les produits chimiques de spécialité élargissent la future base de services.
L'Europe est influencée par la directive (UE) 2024/1785, dont les dispositions révisées sur les émissions s'appliquent à partir de juillet 2026[2]. L'Allemagne est un marché national important en raison de sa base de fabrication automobile, de revêtements de spécialité et de produits chimiques. Dürr Aktiengesellschaft a installé un système d'oxydation thermique régénérative Oxi.X RE dans l'extension de production d'Orafol à Oranienburg en 2025 pour traiter l'air d'échappement chargé de solvants provenant des opérations de laminage et de revêtement. Le Royaume-Uni, la France et les pays nordiques disposent de cadres de récupération établis, tandis que l'Italie et d'autres pays européens ajoutent des capacités pharmaceutiques et de produits chimiques de spécialité. Tradebe a acquis une participation majoritaire dans Soltec (Ireland) Ltd en juin 2026, renforçant son réseau de récupération de solvants et de gestion des déchets au Royaume-Uni et en Irlande. L'Amérique du Sud ainsi que le Moyen-Orient et l'Afrique restent des marchés plus petits. Le partenariat de distribution de 2024 d'OFRU Recycling avec Jordanian Lines for Printing and Packaging soutient le développement commercial au Moyen-Orient.
Paysage concurrentiel
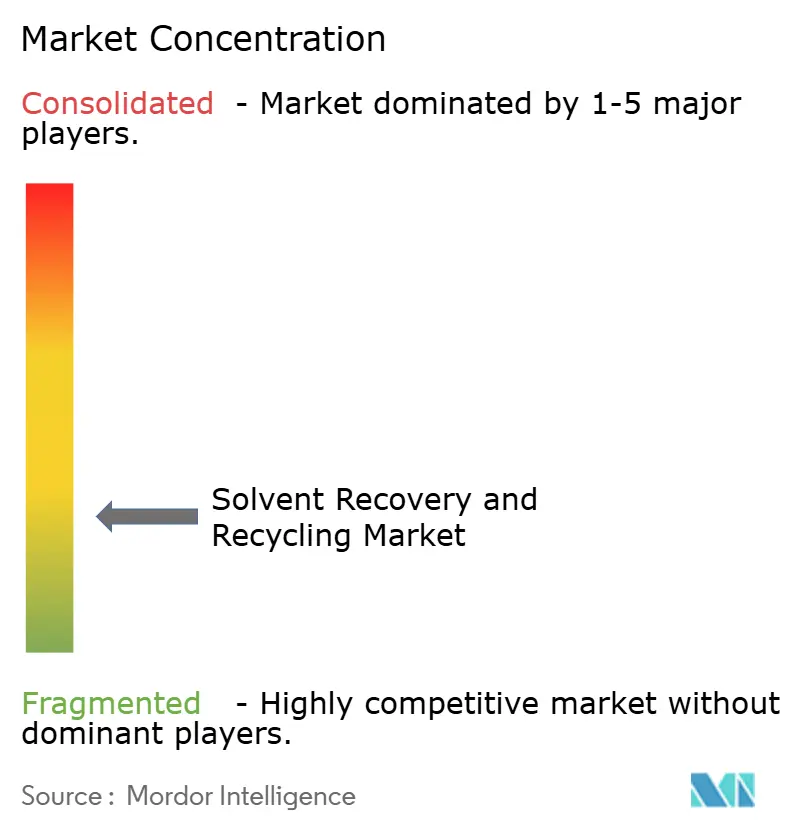
Le marché de la récupération et du recyclage des solvants est très fragmenté, les cinq premiers acteurs étant Veolia, CLEAN HARBORS, INC., Tradebe, Dürr Aktiengesellschaft et Sulzer Ltd. Dürr Aktiengesellschaft, Koch Modular Process Systems, Sulzer Ltd, OFRU Recycling et Spooner Industries Ltd se font concurrence grâce aux performances de leurs équipements pour des types de solvants et des exigences de pureté spécifiques. Maratek, CleanPlanet Chemical et Progressive Recovery, Inc. se concentrent sur la connaissance des applications et les modèles de services pouvant servir des clients en dehors des plus grands réseaux centralisés. Les unités sur site à flux continu, la surveillance de la pureté en temps réel et la distillation hybride améliorée par membrane sont des domaines importants de concurrence technique. La plateforme AlwaysClean de CleanPlanet Chemical combine la récupération sur site avec la prestation de services gérés.
La concurrence sur le marché de la récupération et du recyclage des solvants reflète également les différences dans les exigences des clients. Les grands prestataires de services environnementaux ont un avantage lorsque les clients ont besoin de collecte, de traitement, d'élimination et de recyclage dans le cadre d'un seul contrat. Les fournisseurs spécialisés peuvent être compétitifs là où les azéotropes complexes, les flux à haute pureté ou l'intégration spécifique au site sont plus importants que l'étendue du réseau de services. Les applications pharmaceutiques restent une opportunité significative car les exigences de traçabilité favorisent les systèmes en boucle fermée sur site. Le couloir de fabrication électronique d'Asie du Sud-Est offre également des perspectives pour des prestataires de services dédiés à mesure que les capacités de production augmentent. Des entreprises plus petites telles que CycleSolv, Indaver et CBG Biotech se différencient par la récupération par lots spécialisée, la dépolymérisation chimique et le service spécifique aux applications. Ces capacités ciblées créent des domaines de concurrence que les grands fournisseurs peuvent aborder par le biais d'acquisitions.
CleanPlanet Chemical a obtenu une facilité de financement de 25 millions USD en tant que service matériel en août 2026 pour soutenir le déploiement de ses systèmes de recyclage de solvants industriels sur site en Amérique du Nord. L'acquisition par Tradebe en juin 2026 d'une participation majoritaire dans Soltec (Ireland) Ltd a renforcé sa position dans la distillation de solvants et les services de station de transfert. Sulzer Ltd a obtenu en juillet 2026 un contrat de WPU, une filiale de Vitol, pour fournir la technologie de pyrolyse-condensation PyroCon pour une installation de recyclage chimique aux Pays-Bas. L'installation est conçue pour traiter 80 000 tonnes métriques de déchets plastiques en fin de vie par an en matières premières chimiques réutilisables. Ces actions montrent que les fournisseurs élargissent leurs capacités dans le traitement des déchets, le recyclage chimique et le déploiement d'équipements gérés. Le marché de la récupération et du recyclage des solvants devrait par conséquent conserver à la fois de grands fournisseurs intégrés et des opérateurs techniques spécialisés.
Leaders du secteur de la récupération et du recyclage des solvants
-
Veolia
-
CLEAN HARBORS, INC.
-
Tradebe
-
Dürr Aktiengesellschaft
-
Sulzer Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : Tradebe a acquis une participation majoritaire dans Soltec (Ireland) Ltd., une entreprise spécialisée dans les stations de transfert et le recyclage de solvants à Mullingar, en Irlande. L'acquisition a élargi les capacités de recyclage et de distillation de solvants de Tradebe, soutenant le besoin croissant de récupération de solvants industriels et de réutilisation des ressources.
- Septembre 2025 : Ragn-Sells et Vilokan ont inauguré l'installation Solvent Recycling Solutions en Suède, avec une capacité de traitement allant jusqu'à 20 000 tonnes de solvants résiduaires par an. L'installation utilise une technologie de séparation avancée pour récupérer des solvants tels que l'acétone, l'éthanol, le méthanol et le glycol, renforçant le recyclage de solvants à l'échelle commerciale et les flux de matières circulaires.
Portée du rapport mondial sur le marché de la récupération et du recyclage des solvants
La récupération et le recyclage des solvants impliquent la collecte, la purification et la réutilisation des solvants générés par les procédés industriels afin de réduire la consommation de solvants, la génération de déchets et les coûts opérationnels. Ces systèmes utilisent des procédés physiques et de séparation pour récupérer les solvants tout en maintenant la qualité requise pour la réutilisation.
Le marché de la récupération et du recyclage des solvants est segmenté par modèle de récupération, technologie, type de solvant, secteur d'utilisation finale et géographie. Par modèle de récupération, le marché est segmenté en recyclage de solvants sur site et recyclage de solvants hors site. Par technologie, le marché est segmenté en distillation, adsorption, séparation par membrane, cristallisation et autres technologies. Par type de solvant, le marché est segmenté en NMP (N-méthyl-2-pyrrolidone), DMSO (diméthylsulfoxyde), crésol, DMF (N,N-diméthylformamide), DMAC (N,N-diméthylacétamide) et autres types de solvants. Par secteur d'utilisation finale, le marché est segmenté en peintures et revêtements, impression et encres, produits chimiques et pétrochimiques, électronique et semi-conducteurs, produits pharmaceutiques et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour la récupération et le recyclage des solvants dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Recyclage de solvants sur site |
| Recyclage de solvants hors site |
| Distillation |
| Adsorption |
| Séparation par membrane |
| Cristallisation |
| Autres technologies |
| NMP (N-méthyl-2-pyrrolidone) |
| DMSO (diméthylsulfoxyde) |
| Crésol |
| DMF (N,N-diméthylformamide) |
| DMAC (N,N-diméthylacétamide) |
| Autres types de solvants |
| Peintures et revêtements |
| Impression et encres |
| Produits chimiques et pétrochimiques |
| Électronique et semi-conducteurs |
| Produits pharmaceutiques |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par modèle de récupération | Recyclage de solvants sur site | |
| Recyclage de solvants hors site | ||
| Par technologie | Distillation | |
| Adsorption | ||
| Séparation par membrane | ||
| Cristallisation | ||
| Autres technologies | ||
| Par type de solvant | NMP (N-méthyl-2-pyrrolidone) | |
| DMSO (diméthylsulfoxyde) | ||
| Crésol | ||
| DMF (N,N-diméthylformamide) | ||
| DMAC (N,N-diméthylacétamide) | ||
| Autres types de solvants | ||
| Par secteur d'utilisation finale | Peintures et revêtements | |
| Impression et encres | ||
| Produits chimiques et pétrochimiques | ||
| Électronique et semi-conducteurs | ||
| Produits pharmaceutiques | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la récupération et du recyclage des solvants ?
Le marché de la récupération et du recyclage des solvants s'élève à 1,23 milliard USD en 2026 et devrait atteindre 1,67 milliard USD d'ici 2031.
Qu'est-ce qui stimule la demande de systèmes de récupération et de recyclage des solvants ?
Des règles plus strictes sur les COV et les polluants atmosphériques dangereux, la volatilité des coûts des solvants et de l'élimination, ainsi que l'expansion de la production pharmaceutique, électronique et de batteries soutiennent la demande.
Quel modèle de récupération détenait la plus grande part en 2025 ?
Le recyclage de solvants sur site détenait 66,57 % de la part de marché en 2025.
Quelle technologie devrait connaître la croissance la plus rapide jusqu'en 2031 ?
La séparation par membrane devrait progresser à un CAGR de 7,15 % jusqu'en 2031, soutenue par une consommation d'énergie plus faible et des applications de procédés hybrides.