
Marktgröße und Marktanteile für Lösungsmittelrückgewinnung und -recycling
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 1.23 Milliarden US-Dollar |
| Marktgröße (2031) | 1.67 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.27 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Lösungsmittelrückgewinnung und -recycling von Mordor Intelligence
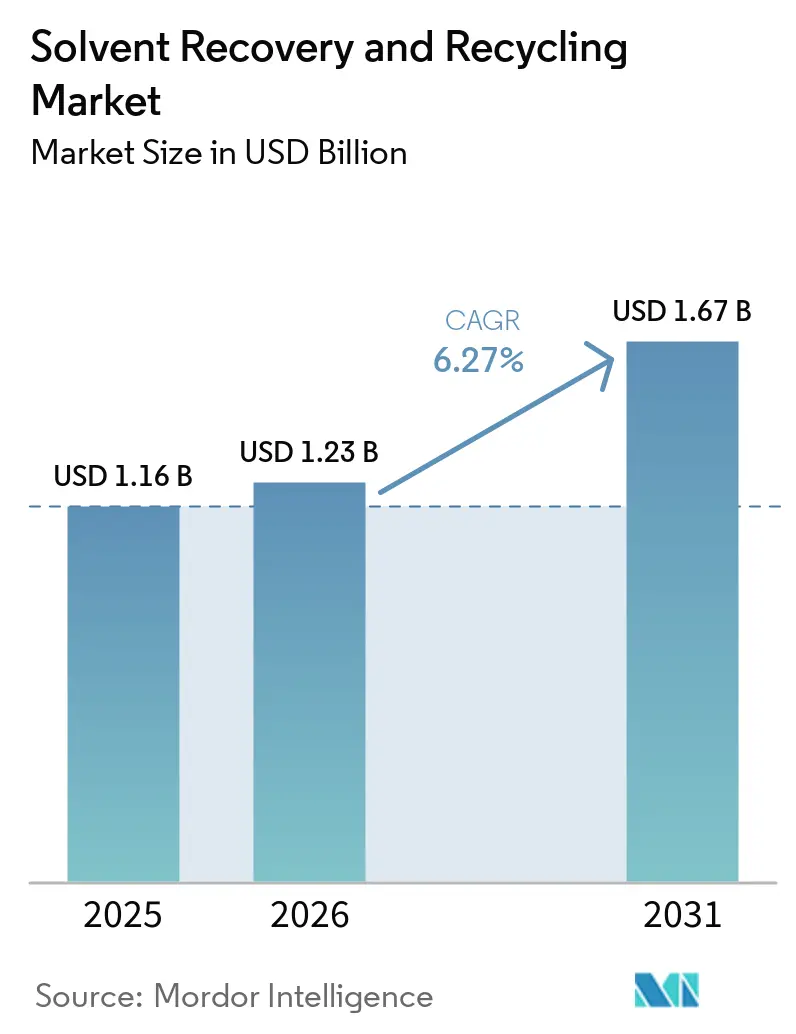
Die Marktgröße für Lösungsmittelrückgewinnung und -recycling wurde im Jahr 2025 auf 1,16 Milliarden USD geschätzt und wird voraussichtlich von 1,23 Milliarden USD im Jahr 2026 auf 1,67 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,27 % während des Prognosezeitraums (2026–2031). Der Markt für Lösungsmittelrückgewinnung und -recycling wird zunehmend von Herstellern geprägt, die verbrauchte Lösungsmittel als rückgewinnbare Produktionseinsatzstoffe und nicht als Entsorgungsmaterial behandeln. Regulatorische Durchsetzung, volatile Kosten für Frischlösungsmittel und die Notwendigkeit, eine hochreine Versorgung sicherzustellen, stärken die wirtschaftliche Grundlage für geschlossene Kreislaufsysteme. Die Batterie-, Pharma-, Halbleiter- und Spezialchemieproduktion erweitern die adressierbare Basis für den Markt für Lösungsmittelrückgewinnung und -recycling, insbesondere dort, wo die Rückgewinnung von N-Methyl-2-Pyrrolidon (NMP) erforderlich ist. Anbieter reagieren mit Anlagen vor Ort, Managed-Service-Verträgen und hybriden Trennsystemen, die den Energiebedarf senken oder die Reinheit verbessern. Hohe Anfangsinvestitionsanforderungen und der Wandel hin zu wasserbasierenden, Pulverbeschichtungs- und High-Solids-Formulierungen bleiben Hemmnisse für die Akzeptanz in Teilen des Marktes für Lösungsmittelrückgewinnung und -recycling.
Wichtigste Erkenntnisse des Berichts
- Nach Rückgewinnungsmodell hielt das Lösungsmittelrecycling vor Ort im Jahr 2025 einen Marktanteil von 66,57 % am Markt für Lösungsmittelrückgewinnung und -recycling und wird voraussichtlich bis 2031 mit einer CAGR von 6,89 % wachsen.
- Nach Technologie hielt die Destillation im Jahr 2025 einen Marktanteil von 48,12 % am Markt für Lösungsmittelrückgewinnung und -recycling, während die Membrantrennung bis 2031 voraussichtlich mit einer CAGR von 7,15 % wachsen wird.
- Nach Lösungsmitteltyp hielt NMP im Jahr 2025 einen Marktanteil von 19,28 % am Markt für Lösungsmittelrückgewinnung und -recycling, während Kresol bis 2031 voraussichtlich mit einer CAGR von 7,37 % wachsen wird.
- Nach Endverbrauchsbranche hielten Farben und Lacke im Jahr 2025 einen Marktanteil von 30,11 % am Markt für Lösungsmittelrückgewinnung und -recycling, während Pharmazeutika bis 2031 voraussichtlich mit einer CAGR von 7,72 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Marktanteil von 34,12 % am Markt für Lösungsmittelrückgewinnung und -recycling, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 7,45 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Lösungsmittelrückgewinnung und -recycling
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strengere Einhaltung von VOC- und Schadstoffvorschriften für gefährliche Luftschadstoffe | +2.0% | Global, mit konzentrierter Durchsetzung in Nordamerika, der EU und China | Mittelfristig (2–4 Jahre) |
| Volatilität der Kosten für Frischlösungsmittel und Entsorgung | +1.5% | Global, stärkster Preisdruck in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Expansion der Pharma-, Elektronik- und Spezialchemieproduktion | +1.1% | Asien-Pazifik als Kern, Ausstrahlungseffekte auf Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Anforderungen an Reinheit und Rückverfolgbarkeit im geschlossenen Kreislauf in der regulierten Fertigung | +0.8% | Nordamerika und EU, mit aufkommenden Anforderungen in Südkorea und Japan | Mittelfristig (2–4 Jahre) |
| NMP-Rückgewinnungsbedarf aus der Lithium-Ionen-Batterieproduktion | +0.6% | Asien-Pazifik als Kern (China, Südkorea), Ausweitung auf Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Strengere Einhaltung von VOC- und Schadstoffvorschriften für gefährliche Luftschadstoffe
Strengere Vorschriften für flüchtige organische Verbindungen (VOC) und gefährliche Luftschadstoffe beschleunigen Investitionen in Anlagen im gesamten Markt für Lösungsmittelrückgewinnung und -recycling. Die US-amerikanische Umweltschutzbehörde (EPA) verabschiedete im April 2024 Änderungen der Leistungsstandards für neue Quellen in der synthetischen organischen Chemieindustrie, die relevante Destillationsbetriebe betreffen, die nach dem 25. April 2023 errichtet oder verändert wurden[1]. Die Richtlinie (EU) 2024/1785 änderte die Richtlinie über Industrieemissionen und schuf einen überarbeiteten Rahmen für die Kontrolle industrieller Emissionen. Die überarbeiteten europäischen Bestimmungen gelten ab Juli 2026, was den Zeitraum für Anlagen, die auf externe Entsorgung angewiesen sind, zur Planung konformer Investitionen verkürzt. China veröffentlichte außerdem GB/T 46839-2025, das technische Spezifikationen für NMP-Abgasrückgewinnungs- und Abflüssigkeitsrecyclinganlagen in der Lithiumbatterieproduktion festlegt. Diese Maßnahmen machen Rückgewinnungssysteme für viele Betreiber zu einem Teil der Produktionskonformität und nicht zu einer freiwilligen Umweltverbesserung.
Volatilität der Kosten für Frischlösungsmittel und Entsorgung
Die Kosten für Frischlösungsmittel und Entsorgung lenken zunehmend die Aufmerksamkeit auf die Rückgewinnung als Mittel zur Steuerung des Betriebsrisikos im Markt für Lösungsmittelrückgewinnung und -recycling. Eine mittelgroße Industrieanlage, die jährlich 150.000 USD für das Lösungsmittelmanagement ausgibt, kann durch ein geschlossenes Kreislaufsystem 85 %–95 % des Lösungsmittelabfalls zurückgewinnen, mit berichteten jährlichen Einsparungen von 80.000–120.000 USD und Amortisationszeiten von 12–36 Monaten. Die Preise für pharmazeutisches Isopropanol und Aceton schwankten zwischen 2020 und 2025 stark, was die interne Rückgewinnung auch dort nützlich machte, wo die Regulierung nicht der unmittelbare Treiber ist. Betreiber mit einer Rückgewinnungskapazität von 90 % sind weniger anfällig für Spotmarktengpässe und Preisspitzen als solche, die ausschließlich auf Beschaffung angewiesen sind. CleanPlanet Chemical recycelte im Jahr 2025 über seine AlwaysClean-Plattform mehr als 20 Millionen Pfund Lösungsmittelabfall und vermied dabei mehr als 30.000 Tonnen Treibhausgasemissionen. Abonnementbasierte Bereitstellung senkt auch die anfängliche Zugangshürde für Anlagen, die keinen konventionellen Kapitalkauf unterstützen können.
Expansion der Pharma-, Elektronik- und Spezialchemieproduktion
Die Expansion in der Pharma-, Elektronik- und Spezialchemieproduktion schafft neue Nachfrage nach hochreinen Rückgewinnungssystemen. Indien exportierte im Geschäftsjahr 2024–2025 pharmazeutische Produkte im Wert von 30,47 Milliarden USD und unterstützt damit eine lösungsmittelintensive Produktion von pharmazeutischen Wirkstoffen. Die mehrstufige Synthese pharmazeutischer Wirkstoffe kann pro Charge Millionen von Litern Lösungsmittelabfall erzeugen, während die Anforderungen des Internationalen Rates für Harmonisierung (ICH) Q3C an Restlösungsmittel hochreine Rückgewinnungspraktiken unterstützen. Die Halbleiterwaferherstellung verwendet außerdem Speziallösungsmittel, darunter Dimethylsulfoxid (DMSO) und N,N-Dimethylacetamid (DMAC), für das Ablösen von Fotolack. Neue Fertigungskapazitäten in Taiwan, Südkorea, den Vereinigten Staaten und Europa erweitern die potenzielle Servicebasis. Spezialchemieproduzenten, die mit Beschränkungen gemäß der Verordnung zur Registrierung, Bewertung, Zulassung und Beschränkung chemischer Stoffe (REACH) konfrontiert sind, investieren ebenfalls in Rückgewinnungskreisläufe für polare aprotische Lösungsmittel, die schwer zu ersetzen bleiben.
Anforderungen an Reinheit und Rückverfolgbarkeit im geschlossenen Kreislauf in der regulierten Fertigung
Anforderungen an Reinheit und Rückverfolgbarkeit im geschlossenen Kreislauf begünstigen Systeme, die Materialströme innerhalb des Fertigungsstandorts halten. Pharmahersteller müssen den Umgang mit Lösungsmitteln und deren Wiederverwendung bei der Herstellung pharmazeutischer Wirkstoffe unter Kontrollen der Guten Herstellungspraxis (GMP) sorgfältig dokumentieren. Diese Anforderung macht die Rückgewinnung vor Ort attraktiver, wenn die Verarbeitung gemischter Ströme die Identitätskette erschweren könnte. Dasselbe gilt für Elektronikhersteller, die eine strenge Kontaminationskontrolle für die Wiederverwendung von Speziallösungsmitteln benötigen. Rückgewinnungsanbieter konkurrieren daher über Überwachung, Validierungsunterstützung und die Fähigkeit, eine nahezu frischlösungsmitteläquivalente Reinheit zu liefern. Diese Fähigkeiten machen den Markt für Lösungsmittelrückgewinnung und -recycling stärker abhängig von technischem Service und Prozesssicherheit als von der Anlagenkapazität allein.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalanforderungen und unsichere Amortisation | -0.9% | Global, konzentriert bei KMU in Asien-Pazifik und Südamerika | Mittelfristig (2–4 Jahre) |
| Günstige Frischlösungsmittel und Substitution hin zu lösungsmittelarmen Formulierungen | -0.7% | Nordamerika und Europa, wo die Akzeptanz wasserbasierender Beschichtungen am höchsten ist | Langfristig (≥ 4 Jahre) |
| Variabilität gemischter Ströme und Komplexität der Qualifizierung rückgewonnener Lösungsmittel | -0.5% | Global, am ausgeprägtesten in der Pharma- und Elektronikindustrie | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalanforderungen und unsichere Amortisation
Hohe Kapitalanforderungen bleiben ein wesentliches Hemmnis im Markt für Lösungsmittelrückgewinnung und -recycling. Kommerzielle Systeme erfordern eine Anfangsinvestition von 200.000 bis 5 Millionen USD, abhängig von Kapazität, Lösungsmitteltyp und erforderlicher Reinheit. Anlagen können Käufe verzögern, wenn die Preise für Frischlösungsmittel sinken und die prognostizierten Renditen unter interne Investitionsschwellen fallen. Recycling-als-Service-Modelle adressieren das Problem des Anfangskapitals, aber ihre Vertragsverpflichtungen und Mindestmengen passen nicht zu jedem Chargenprozess oder jeder Anlagengröße. Kleinere Betreiber können auch mit einem Missverhältnis zwischen langfristigen Einsparungen und kürzeren Budgetgenehmigungszyklen konfrontiert sein. Diese Lücke verlangsamt weiterhin die Akzeptanz, selbst dort, wo rückgewonnenes Material die Entsorgungs- und Beschaffungskosten senken kann.
Günstige Frischlösungsmittel und Substitution hin zu lösungsmittelarmen Formulierungen
Günstige Frischlösungsmittel und der Wandel hin zu lösungsmittelarmen Formulierungen reduzieren einen Teil des verfügbaren Einsatzstoffs für Rückgewinnungssysteme. Farben und Lacke, die größte Endverbrauchskategorie im Jahr 2025, verlagern sich hin zu wasserbasierenden, Pulverbeschichtungs- und High-Solids-Systemen. Die EPA änderte im Januar 2025 die VOC-Grenzwerte für Aerosolbeschichtungen, während die kalifornische Regel 1113 Grenzwerte unter 50 g/L für Architekturanstriche vorschreibt. Diese Vorschriften fördern die Neuformulierung weg von lösungsmittelbasierten Produkten in etablierten Märkten. Biobasierte Lösungsmittel ziehen ebenfalls Investitionen der Spezialchemie im Rahmen von Kreislaufwirtschaftsprogrammen an. Die daraus resultierende Reduzierung des Lösungsmittelabfalls kann die Nachfrage einer Kundenbasis einschränken, die für den Markt für Lösungsmittelrückgewinnung und -recycling weiterhin wichtig ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rückgewinnungsmodell: Recycling vor Ort verankert die Nachfrage branchenübergreifend
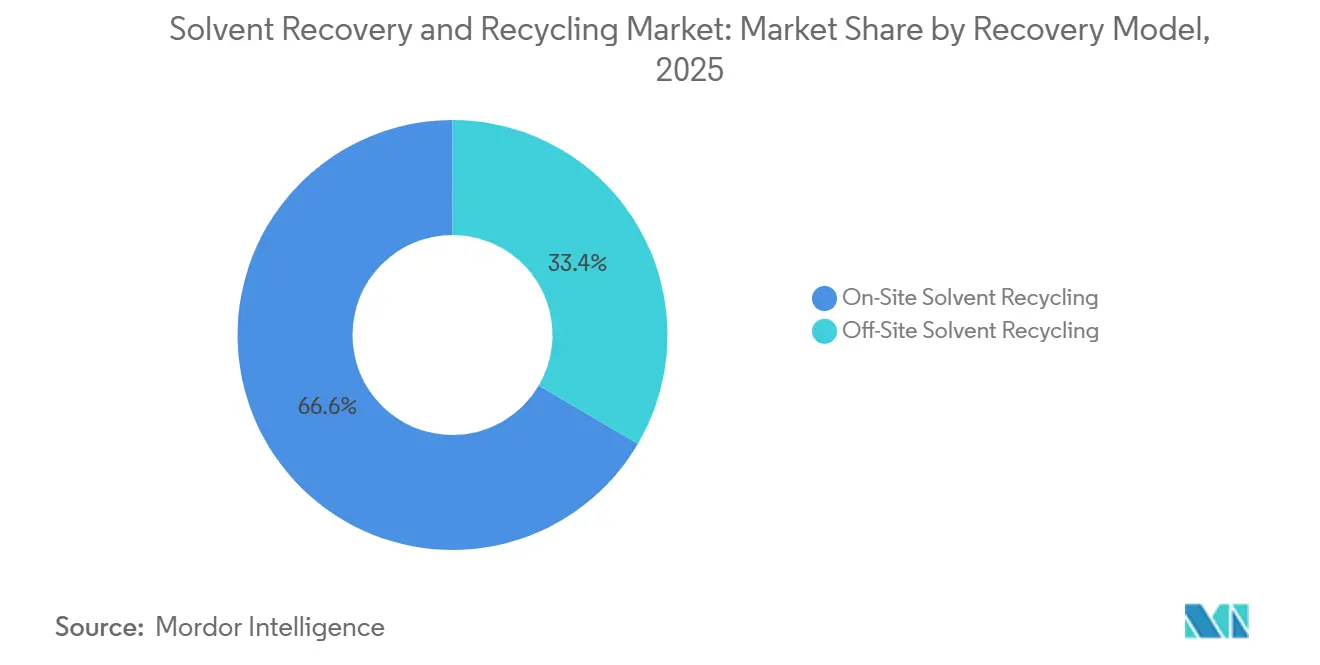
Das Lösungsmittelrecycling vor Ort hielt im Jahr 2025 einen Anteil von 66,57 % an der Marktgröße für Lösungsmittelrückgewinnung und -recycling und wird voraussichtlich bis 2031 mit einer CAGR von 6,89 % wachsen. Anlagen verwenden Einheiten am Verwendungsort, um Material nahe an der Entstehungsquelle zurückzugewinnen. Dieser Ansatz reduziert Transportkosten und das mit dem Transport gefährlicher Materialien verbundene Risiko. Er schützt auch proprietäre Formulierungen, die Betreiber möglicherweise nicht an einen zentralisierten Verarbeiter senden möchten. CleanPlanet Chemical gewann im Jahr 2025 über seine softwaregesteuerte AlwaysClean-Plattform mehr als 20 Millionen Pfund Lösungsmittelabfall zurück. Die im August 2026 angekündigte Finanzierungsfazilität unterstützt eine breitere nordamerikanische Bereitstellung durch ein verwaltetes Abonnementmodell. Diese Modelle helfen Nutzern, die Rückgewinnung zu übernehmen, ohne einen vollständigen Vorabkauf von Anlagen zu tätigen.
Das Lösungsmittelrecycling außerhalb des Standorts bleibt relevant, wo eine interne Installation nicht gerechtfertigt werden kann. Es bedient auch gefährliche Ströme, die eine spezialisierte zentralisierte Behandlungsinfrastruktur benötigen. Zentralisierte Anlagen können Fachwissen für komplexe Lösungsmittelgemische und schwierige Behandlungsanforderungen bündeln. Transport- und Formulierungsvertraulichkeitsanforderungen begünstigen jedoch weiterhin Systeme vor Ort für viele regulierte Anwendungen. Die Branche für Lösungsmittelrückgewinnung und -recycling bewegt sich daher auf ein Modell zu, bei dem Anlagen vor Ort wiederholbare, hochvolumige Ströme verarbeiten. Das Gleichgewicht zwischen diesen Modellen hängt vom Anlagendurchsatz, der Lösungsmittelzusammensetzung und der erforderlichen Dokumentation ab.


Nach Technologie: Destillation führt die Nachfrage an, während Membrantrennung die Effizienz neu gestaltet
Die Destillation hielt im Jahr 2025 einen Anteil von 48,12 % an der Marktgröße für Lösungsmittelrückgewinnung und -recycling, während die Membrantrennung bis 2031 voraussichtlich mit einer CAGR von 7,15 % wachsen wird. Die Destillation wird weiterhin für verschiedene Kontaminationsprofile, Siedepunkte und Chargengrößen eingesetzt. Etablierte Zertifizierungswege und die Vertrautheit der Betreiber unterstützen ihre fortgesetzte Rolle in regulierten Anlagen. Adsorption und Kristallisation unterstützen Lösungsmittelströme, bei denen die Destillation weniger wirtschaftlich ist oder wo unterschiedliche Reinheitsziele gelten. Andere Methoden, darunter kryogene Kondensation und Extraktion, adressieren spezifische industrielle Anforderungen. Die Membrantrennung verbraucht etwa ein Zehntel der Energie konventioneller thermischer Verfahren. Dieses Energieprofil macht sie für Standorte relevanter, die Anforderungen an die Berichterstattung zur Kohlenstoffintensität verwalten.
Hybridsysteme erweitern das Anwendungsspektrum der Membrantechnologie. Dampfpermeations- und Destillationskonfigurationen können den Energiebedarf für die Ethanoldehydrierung um 63 % senken. Hybride Pervaporation-Destillation kann die Lebenszyklusemissionen für die Isopropanolrückgewinnung um 91 % reduzieren. Eine Studie aus dem Jahr 2025 ergab, dass ein gekoppelter Pervaporation-Adsorptions-Prozess den Wassergehalt von NMP-Abflüssigkeit von 8,3 % auf 0,014 % reduzierte und damit die Anforderungen an Elektronikqualität für die Lithiumbatterieproduktion erfüllte. Dieses Ergebnis unterstützt den Einsatz von Membran-Thermik-Kombinationen, wo die Vakuumdestillation allein möglicherweise keine wirtschaftliche Lösung bietet. Im Markt für Lösungsmittelrückgewinnung und -recycling wird die Technologieauswahl zunehmend durch Energieverbrauch, Reinheitsanforderungen und lösungsmittelspezifische Trennherausforderungen bestimmt. Die Destillation wird voraussichtlich wichtig bleiben, während Hybridsysteme in anspruchsvolle Rückgewinnungsanwendungen vordringen.
Nach Lösungsmitteltyp: NMP führt nach Umsatz, Kresol gewinnt durch Anwendungsvielfalt
NMP hielt im Jahr 2025 einen Anteil von 19,28 % an der Marktgröße für Lösungsmittelrückgewinnung und -recycling, während Kresol bis 2031 voraussichtlich mit einer CAGR von 7,37 % wachsen wird. NMP wird bei der Vorbereitung von Kathodenschlämmen für Lithium-Ionen-Batterien sowie in der Halbleiter- und Pharmaindustrie eingesetzt. Chinas GB/T 46839-2025 legt technische Anforderungen für NMP-Rückgewinnungsanlagen in der Lithiumbatterieproduktion fest. Eine Gigafabrik mit einer Kapazität von 10 GWh pro Jahr kann jährlich 3.000–8.000 Tonnen NMP verbrauchen. Batteriehersteller können monatlich 10.000–20.000 Gallonen verbrauchen, was die Rückgewinnungswirtschaft überzeugend macht, wenn die Erfassungsraten 90 %–95 % erreichen.
DMSO, N,N-Dimethylformamid (DMF) und DMAC bleiben wichtig in hochreinen Rückgewinnungsanwendungen. Die Synthese pharmazeutischer Wirkstoffe kann die Rückgewinnung dieser Lösungsmittel wertvoll machen, da die Lösungsmittelkosten pro Charge erheblich sind. Die ICH-Q3C-Grenzwerte bieten einen direkten Anreiz zur Kontrolle der Restlösungsmittelqualität. Kresol dient pharmazeutischen, agrochemischen und spezialchemischen Anwendungen und unterstützt sein prognostiziertes Wachstum. Chinas NMP-Standard schafft auch einen regulatorischen Präzedenzfall für andere hochvolumige polare aprotische Lösungsmittel, da die Gefahrenanforderungen strenger werden. Andere Lösungsmitteltypen bilden eine vielfältige Gruppe, deren Rückgewinnungswirtschaft von den Standortbedingungen und dem Endverbrauch abhängt. Die Branche für Lösungsmittelrückgewinnung und -recycling muss daher die Rückgewinnungstechnologie auf die Lösungsmittelchemie und die Qualitätsspezifikation für die Wiederverwendung abstimmen. Diese Anforderung begünstigt Lieferanten mit anwendungsspezifischem Prozesswissen.
Nach Endverbrauchsbranche: Farben und Lacke verankern den Umsatz, während Pharmazeutika das Wachstum anführen
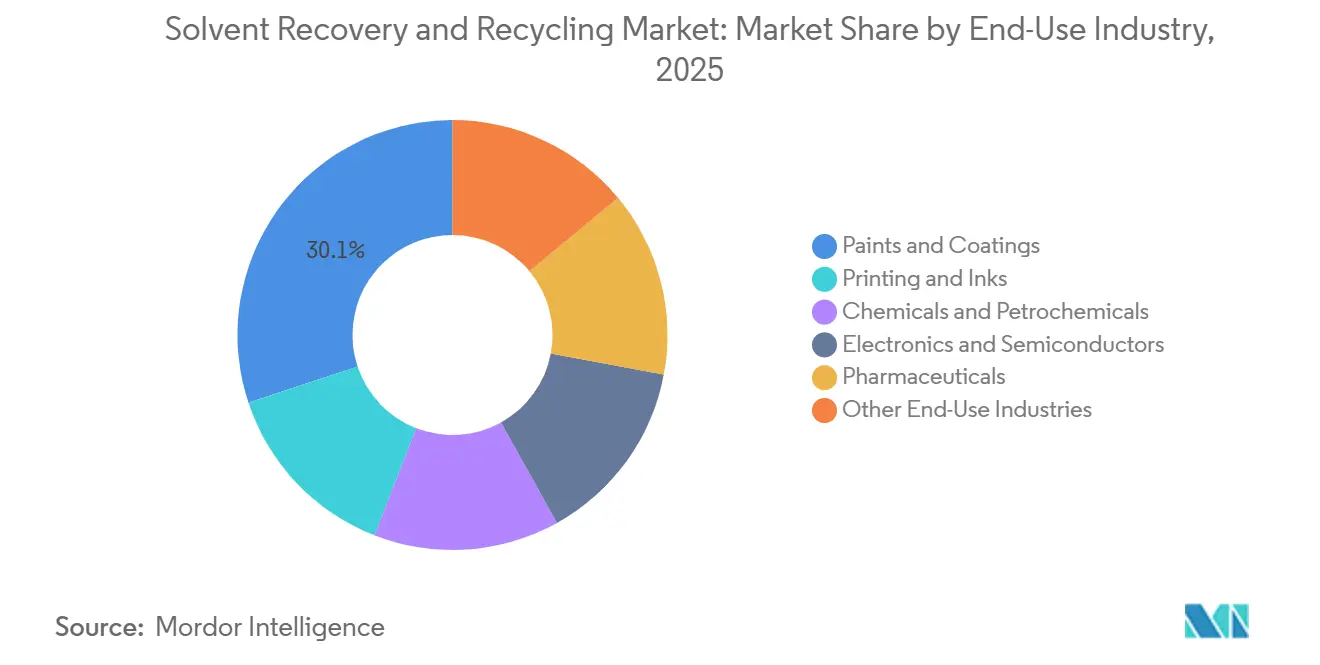
Farben und Lacke hielten im Jahr 2025 einen Marktanteil von 30,11 %, während Pharmazeutika bis 2031 voraussichtlich mit einer CAGR von 7,72 % wachsen werden. Das Pharmawachstum wird durch den Ausbau der Kapazitäten für pharmazeutische Wirkstoffe in Indien und Südostasien unterstützt. Die GMP-Dokumentation erhöht den Einsatz von geschlossenen Kreislaufsystemen zur Lösungsmittelrückgewinnung und -wiederverwendung in der Arzneimittelsynthese. Die Anforderungen von ICH Q3C und Anhang 15 der EU-GMP machen die Rückverfolgbarkeit auf Chargenebene wichtig. Diese Kontrollen begünstigen häufig Systeme vor Ort, da die zentrale Verarbeitung gemischter Ströme das Identitätsmanagement erschweren kann. Farben- und Lackhersteller unterhalten bereits ausgereifte Rückgewinnungspraktiken. Der Amerikanische Beschichtungsverband erklärte, dass 97 % der Lösungsmittelabfälle aus US-amerikanischen Farben- und Lackherstellungsanlagen für die zukünftige Verwendung zurückgewonnen werden.
Druck und Tinten tragen weiterhin Lösungsmittelströme bei, die gesammelt und wiederaufbereitet werden können. Chemikalien und Petrochemikalien profitieren von regulatorischen Substitutionsprojekten, die hochreine Abfallströme erzeugen, die für die Rückgewinnung geeignet sind. Elektronik und Halbleiter gewinnen an Bedeutung, da der Ausbau fortschrittlicher Fertigungskapazitäten den Verbrauch von Speziallösungsmitteln erhöht. Die Lösungsmittelrückgewinnung dient auch Klebstoffen, der Lebensmittelverarbeitung und der Textilherstellung, wo die Nachfrage der lokalen Industrieproduktion folgt. Das Wachstum im Markt für Lösungsmittelrückgewinnung und -recycling unterscheidet sich je nach Endverbrauch, da jeder Sektor eine andere Lösungsmittelzusammensetzung produziert und unterschiedliche Qualitätskontrollen befolgt. Pharmazeutische Anwendungen priorisieren Reinheit, Rückverfolgbarkeit und Validierung. Beschichtungsanwendungen priorisieren Abfallhandhabung, Betriebseffizienz und Compliance. Diese unterschiedlichen Anforderungen unterstützen eine Mischung aus Anlagenanbietern und servicebasierten Rückgewinnungsmodellen.

Geografische Analyse
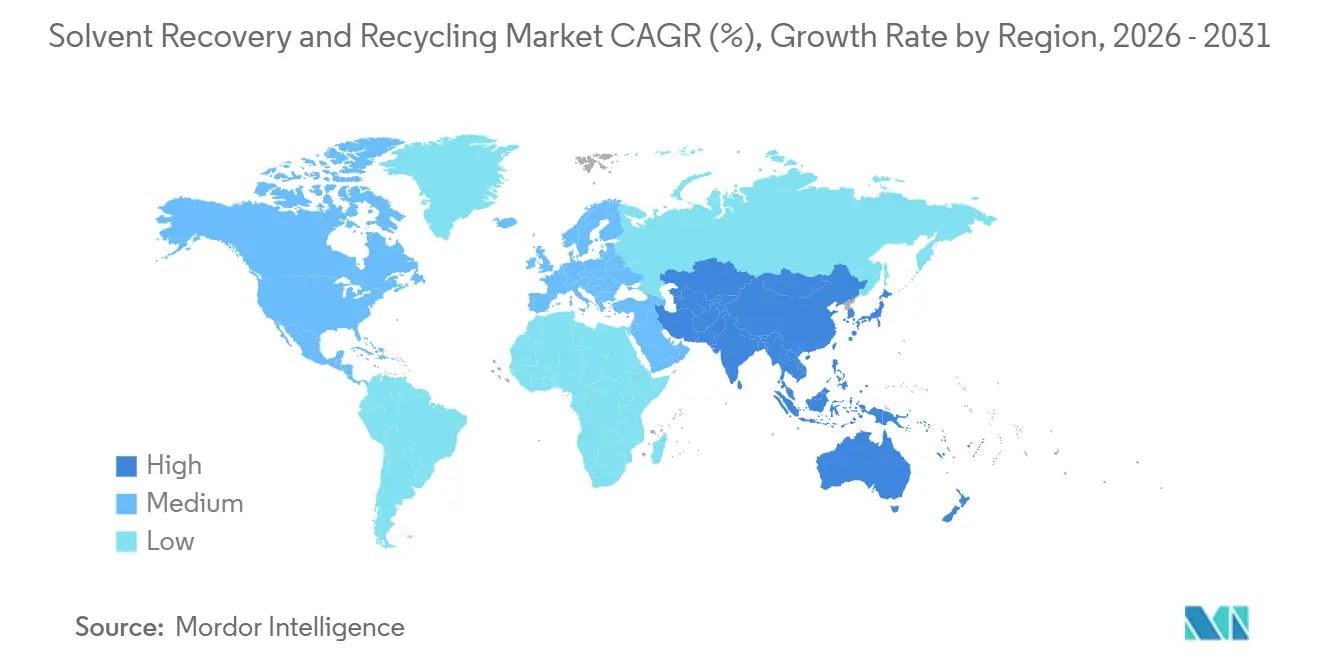
Nordamerika hielt im Jahr 2025 einen Marktanteil von 34,12 % am Markt für Lösungsmittelrückgewinnung und -recycling. Die Durchsetzung der nationalen Emissionsstandards für gefährliche Luftschadstoffe in den USA und ein etabliertes kommerzielles Rückgewinnungsökosystem stützen die Position der Region. CLEAN HARBORS, INC. recycelt über sein Safety-Kleen Systems-Netzwerk jährlich mehr als 16 Millionen Gallonen Lösungsmittel in 9 Recyclingzentren. Kanada trägt Lösungsmittelströme aus dem Bergbau- und Energiesektor bei. Die mexikanische Exportbasis für Automobilbeschichtungen schafft ebenfalls Rückgewinnungsbedarf, der mit den Nachhaltigkeitsanforderungen der Hersteller übereinstimmt. Safety-Kleen Sustainability Solutions meldete im zweiten Quartal 2026 Rekordergebnisse, wobei die Segmentmarge im Jahresvergleich um mehr als 70 % stieg. Das Unternehmen gab außerdem einen Entsorgungsvertrag über 600 Millionen USD mit einer Laufzeit von 10 Jahren bekannt, der Verbrennung und komplexe Abwassermengen für einen Kunden abdeckt, der seine US-amerikanischen Fertigungskapazitäten ausbaut.
Asien-Pazifik wird im Markt für Lösungsmittelrückgewinnung und -recycling bis 2031 voraussichtlich mit einer CAGR von 7,45 % wachsen. China ist zentral für die regionale Nachfrage, da GB/T 46839-2025 technische Anforderungen für die NMP-Abgasrückgewinnung in der Lithiumbatterieproduktion festlegt. Der Standard legt fest, dass kombinierte Niedertemperaturkondensations- und Molekularsiebrotoradsorptionssysteme eine NMP-Rückgewinnung von 90 %–95 % aus dem Elektrodenbeschichtungsabgas erreichen sollten. Indien exportierte im Geschäftsjahr 2024–2025 pharmazeutische Produkte im Wert von 30,47 Milliarden USD und unterstützt damit wiederkehrenden Lösungsmittelabfall aus der Produktion pharmazeutischer Wirkstoffe. Südkorea und Japan tragen durch Halbleiterfertigung und Elektrofahrzeugbatterieproduktion zur Nachfrage bei. ASEAN-Länder befinden sich noch in einem früheren Akzeptanzstadium, aber Investitionen in Elektronik und Spezialchemie erweitern die zukünftige Servicebasis.
Europa wird von der Richtlinie (EU) 2024/1785 beeinflusst, deren überarbeitete Emissionsbestimmungen ab Juli 2026 gelten[2]. Deutschland ist ein wichtiger nationaler Markt aufgrund seiner Automobil-, Spezialbeschichtungs- und Chemieindustriebasis. Dürr Aktiengesellschaft installierte im Jahr 2025 ein regeneratives thermisches Oxidationssystem Oxi.X RE bei der Produktionserweiterung von Orafol in Oranienburg, um lösungsmittelbeladene Abluft aus Laminier- und Beschichtungsvorgängen zu behandeln. Das Vereinigte Königreich, Frankreich und die nordischen Länder verfügen über etablierte Rückgewinnungsrahmen, während Italien und andere europäische Länder pharmazeutische und spezialchemische Kapazitäten ausbauen. Tradebe erwarb im Juni 2026 eine Mehrheitsbeteiligung an Soltec (Ireland) Ltd und stärkte damit sein Netzwerk für Lösungsmittelrückgewinnung und Abfallmanagement im Vereinigten Königreich und Irland. Südamerika sowie der Nahe Osten und Afrika bleiben kleinere Märkte. Die 2024 geschlossene Vertriebspartnerschaft von OFRU Recycling mit Jordanian Lines for Printing and Packaging unterstützt die kommerzielle Entwicklung im Nahen Osten.

Wettbewerbslandschaft
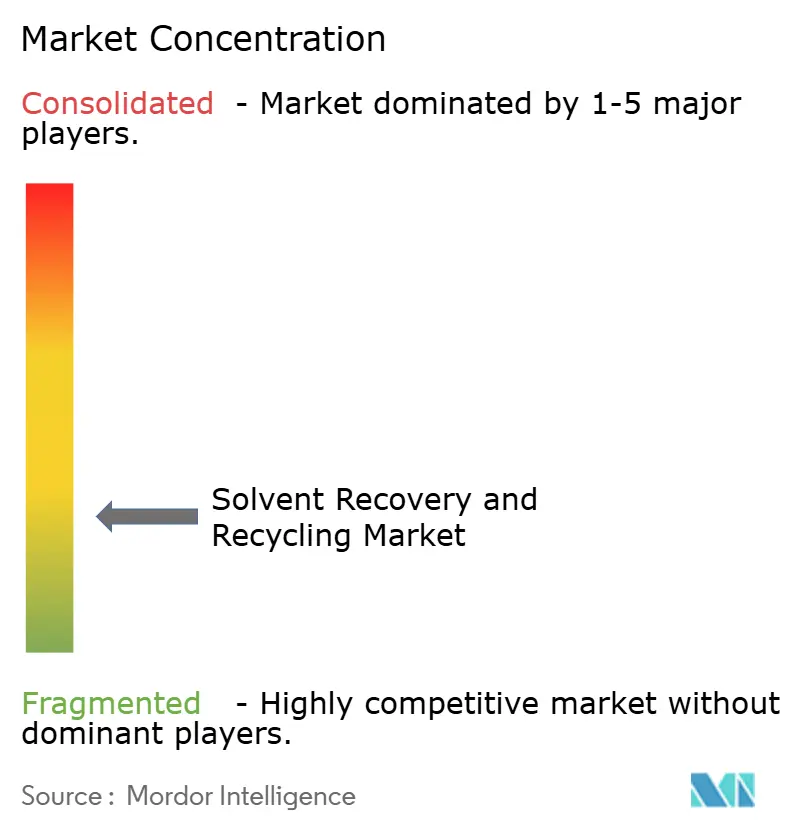
Der Markt für Lösungsmittelrückgewinnung und -recycling ist stark fragmentiert, wobei die fünf größten Akteure Veolia, CLEAN HARBORS, INC., Tradebe, Dürr Aktiengesellschaft und Sulzer Ltd umfassen. Dürr Aktiengesellschaft, Koch Modular Process Systems, Sulzer Ltd, OFRU Recycling und Spooner Industries Ltd konkurrieren über Anlagenleistung für spezifische Lösungsmitteltypen und Reinheitsanforderungen. Maratek, CleanPlanet Chemical und Progressive Recovery, Inc. konzentrieren sich auf Anwendungswissen und Servicemodelle, die Kunden außerhalb der größten zentralisierten Netzwerke bedienen können. Kontinuierliche Durchflusseinheiten vor Ort, Echtzeit-Reinheitsüberwachung und membranverstärkte Hybriddestillation sind wichtige Bereiche des technischen Wettbewerbs. Die AlwaysClean-Plattform von CleanPlanet Chemical kombiniert die Rückgewinnung vor Ort mit Managed-Service-Lieferung.
Der Wettbewerb im Markt für Lösungsmittelrückgewinnung und -recycling spiegelt auch Unterschiede in den Kundenanforderungen wider. Große Umweltdienstleister haben einen Vorteil, wenn Kunden Sammlung, Behandlung, Entsorgung und Recycling unter einem einzigen Vertrag benötigen. Spezialisierte Anbieter können dort konkurrieren, wo komplexe Azeotrope, hochreine Ströme oder standortspezifische Integration wichtiger sind als die Breite des Servicenetzwerks. Pharmazeutische Anwendungen bleiben eine bedeutende Chance, da Rückverfolgbarkeitsanforderungen geschlossene Kreislaufsysteme vor Ort begünstigen. Der Elektronikherstellungskorridor in Südostasien bietet ebenfalls Spielraum für dedizierte Dienstleister, da die Produktionskapazität wächst. Kleinere Unternehmen wie CycleSolv, Indaver und CBG Biotech differenzieren sich durch spezialisierte Chargenrückgewinnung, chemische Depolymerisation und anwendungsspezifischen Service. Diese fokussierten Fähigkeiten schaffen Wettbewerbsbereiche, die größere Anbieter möglicherweise durch Akquisitionen adressieren.
CleanPlanet Chemical sicherte sich im August 2026 eine Hardware-als-Service-Finanzierungsfazilität in Höhe von 25 Millionen USD zur Unterstützung der Bereitstellung seiner industriellen Lösungsmittelrecyclingsysteme vor Ort in Nordamerika. Die Akquisition einer Mehrheitsbeteiligung an Soltec (Ireland) Ltd durch Tradebe im Juni 2026 stärkte seine Position in der Lösungsmitteldestillation und Transferstationsdienstleistungen. Sulzer Ltd sicherte sich im Juli 2026 einen Auftrag von WPU, einer Tochtergesellschaft von Vitol, zur Lieferung der PyroCon-Pyrolyse-Kondensationstechnologie für eine chemische Recyclinganlage in den Niederlanden. Die Anlage ist darauf ausgelegt, jährlich 80.000 Tonnen Kunststoffabfall am Ende seiner Lebensdauer in wiederverwendbaren chemischen Rohstoff zu verarbeiten. Diese Maßnahmen zeigen, dass Lieferanten ihre Fähigkeiten in den Bereichen Abfallbehandlung, chemisches Recycling und verwaltete Anlagenbereitstellung ausbauen. Der Markt für Lösungsmittelrückgewinnung und -recycling wird daher voraussichtlich sowohl große integrierte Anbieter als auch spezialisierte technische Betreiber behalten.
Marktführer für Lösungsmittelrückgewinnung und -recycling
-
Veolia
-
CLEAN HARBORS, INC.
-
Tradebe
-
Dürr Aktiengesellschaft
-
Sulzer Ltd
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Mai 2026: Tradebe erwarb eine Mehrheitsbeteiligung an Soltec (Ireland) Ltd., einem spezialisierten Transferstations- und Lösungsmittelrecyclingunternehmen in Mullingar, Irland. Die Akquisition erweiterte die Lösungsmittelrecycling- und Destillationskapazitäten von Tradebe und unterstützt den wachsenden Bedarf an industrieller Lösungsmittelrückgewinnung und Ressourcenwiederverwendung.
- September 2025: Ragn-Sells und Vilokan eröffneten die Anlage Solvent Recycling Solutions in Schweden mit einer Kapazität zur Verarbeitung von bis zu 20.000 Tonnen Lösungsmittelabfall jährlich. Die Anlage nutzt fortschrittliche Trenntechnologie zur Rückgewinnung von Lösungsmitteln wie Aceton, Ethanol, Methanol und Glykol und stärkt damit das kommerzielle Lösungsmittelrecycling und die zirkulären Materialflüsse.


Globaler Berichtsumfang für den Markt für Lösungsmittelrückgewinnung und -recycling
Lösungsmittelrückgewinnung und -recycling umfasst die Sammlung, Reinigung und Wiederverwendung von Lösungsmitteln, die aus industriellen Prozessen stammen, um den Lösungsmittelverbrauch, die Abfallerzeugung und die Betriebskosten zu reduzieren. Diese Systeme verwenden physikalische und trennungsbasierte Prozesse, um Lösungsmittel zurückzugewinnen und dabei die erforderliche Qualität für die Wiederverwendung aufrechtzuerhalten.
Der Markt für Lösungsmittelrückgewinnung und -recycling ist nach Rückgewinnungsmodell, Technologie, Lösungsmitteltyp, Endverbrauchsbranche und Geografie segmentiert. Nach Rückgewinnungsmodell ist der Markt in Lösungsmittelrecycling vor Ort und Lösungsmittelrecycling außerhalb des Standorts segmentiert. Nach Technologie ist der Markt in Destillation, Adsorption, Membrantrennung, Kristallisation und andere Technologien segmentiert. Nach Lösungsmitteltyp ist der Markt in NMP (N-Methyl-2-Pyrrolidon), DMSO (Dimethylsulfoxid), Kresol, DMF (N,N-Dimethylformamid), DMAC (N,N-Dimethylacetamid) und andere Lösungsmitteltypen segmentiert. Nach Endverbrauchsbranche ist der Markt in Farben und Lacke, Druck und Tinten, Chemikalien und Petrochemikalien, Elektronik und Halbleiter, Pharmazeutika und sonstige Endverbrauchsbranchen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Lösungsmittelrückgewinnung und -recycling in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Lösungsmittelrecycling vor Ort |
| Lösungsmittelrecycling außerhalb des Standorts |
| Destillation |
| Adsorption |
| Membrantrennung |
| Kristallisation |
| Andere Technologien |
| NMP (N-Methyl-2-Pyrrolidon) |
| DMSO (Dimethylsulfoxid) |
| Kresol |
| DMF (N,N-Dimethylformamid) |
| DMAC (N,N-Dimethylacetamid) |
| Andere Lösungsmitteltypen |
| Farben und Lacke |
| Druck und Tinten |
| Chemikalien und Petrochemikalien |
| Elektronik und Halbleiter |
| Pharmazeutika |
| Sonstige Endverbrauchsbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Rückgewinnungsmodell | Lösungsmittelrecycling vor Ort | |
| Lösungsmittelrecycling außerhalb des Standorts | ||
| Nach Technologie | Destillation | |
| Adsorption | ||
| Membrantrennung | ||
| Kristallisation | ||
| Andere Technologien | ||
| Nach Lösungsmitteltyp | NMP (N-Methyl-2-Pyrrolidon) | |
| DMSO (Dimethylsulfoxid) | ||
| Kresol | ||
| DMF (N,N-Dimethylformamid) | ||
| DMAC (N,N-Dimethylacetamid) | ||
| Andere Lösungsmitteltypen | ||
| Nach Endverbrauchsbranche | Farben und Lacke | |
| Druck und Tinten | ||
| Chemikalien und Petrochemikalien | ||
| Elektronik und Halbleiter | ||
| Pharmazeutika | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Lösungsmittelrückgewinnung und -recycling?
Der Markt für Lösungsmittelrückgewinnung und -recycling hat im Jahr 2026 einen Wert von 1,23 Milliarden USD und wird bis 2031 voraussichtlich einen Wert von 1,67 Milliarden USD erreichen.
Was treibt die Nachfrage nach Systemen zur Lösungsmittelrückgewinnung und zum Lösungsmittelrecycling an?
Strengere VOC- und Schadstoffvorschriften für gefährliche Luftschadstoffe, Volatilität der Lösungsmittel- und Entsorgungskosten sowie die Expansion der Pharma-, Elektronik- und Batterieproduktion stützen die Nachfrage.
Welches Rückgewinnungsmodell hielt im Jahr 2025 den größten Marktanteil?
Das Lösungsmittelrecycling vor Ort hielt im Jahr 2025 einen Marktanteil von 66,57 %.
Welche Technologie wird bis 2031 voraussichtlich am schnellsten wachsen?
Die Membrantrennung wird bis 2031 voraussichtlich mit einer CAGR von 7,15 % wachsen, unterstützt durch geringeren Energieverbrauch und Hybridprozessanwendungen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
