
芳香族溶剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
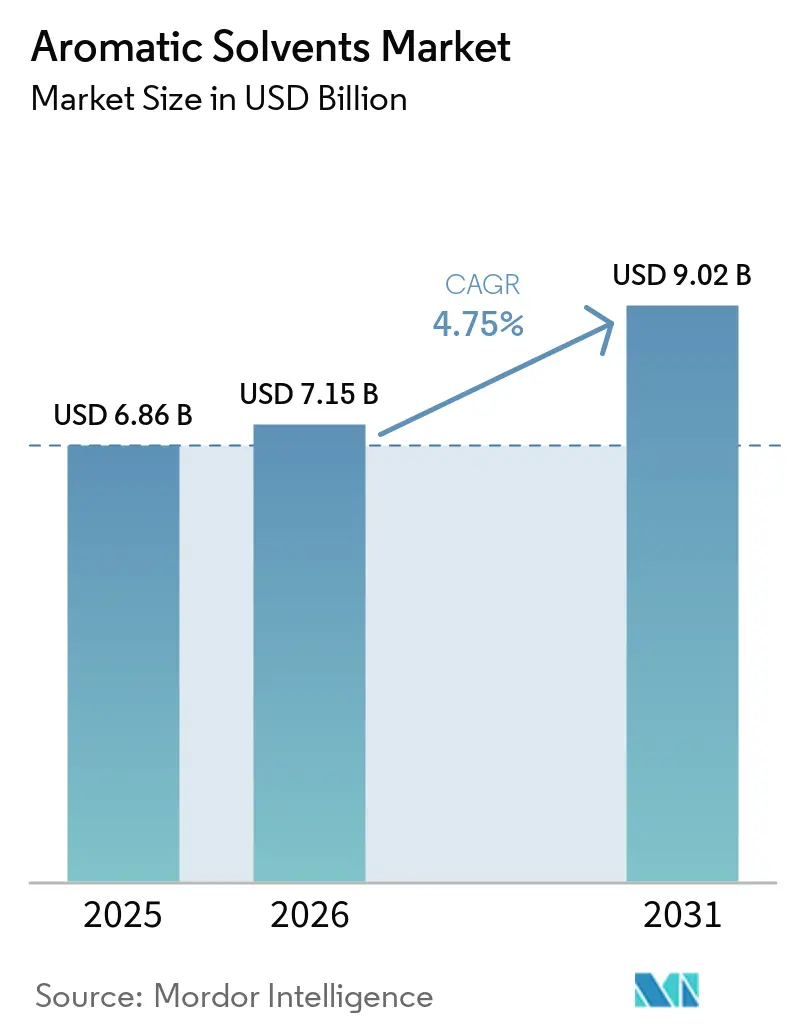
| 市場規模 (2026) | 7.15 十億米ドル |
| 市場規模 (2031) | 9.02 十億米ドル |
| Growth Rate (2026 - 2031) | 4.75 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる芳香族溶剤市場分析
芳香族溶剤市場規模は2025年に68.6 ビリオン 米ドルと評価され、2026年の71.5 ビリオン 米ドルから2031年には90.2 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.75%です。芳香族溶剤市場は、工業用コーティング、高性能接着剤、印刷インク、洗浄、化学品製造によって支えられています。トルエン、キシレン、エチルベンゼンは、強力な溶解力、制御された蒸発性、樹脂との相溶性により、引き続き中心的な素材となっています。これらの特性は、メーカーが温度、基材、生産条件、膜厚、乾燥時間、樹脂系の変化に対して安定したアプリケーション挙動を必要とする場合に重要です。溶剤系配合物は、水系またはバイオベースのシステムが必要な操業性能を満たさない場合に引き続き有効です。認定された工業用配合物を変更するには時間と投資が必要であり、これにより定義された性能要件を持つ用途での急速な代替が制限されます。規制措置は、特に装飾用コーティングにおける再配合を促進していますが、性能主導の用途は概ね影響を受けていません。統合型生産者はバリューチェーン全体にわたって原料と溶剤のマージンを管理しています。アジア太平洋地域における新規生産能力の拡大が地域供給を拡大する一方、主要顧客サイトでの溶剤回収が一部の用途における新規材料需要を緩和しています。需要状況は、技術要件、規制義務、原料経済性、サプライヤーの購買決定、地域の供給状況、用途認定サイクル、および主要地域市場における統合型生産者の生産能力決定によって形成されています。
レポートの主要ポイント
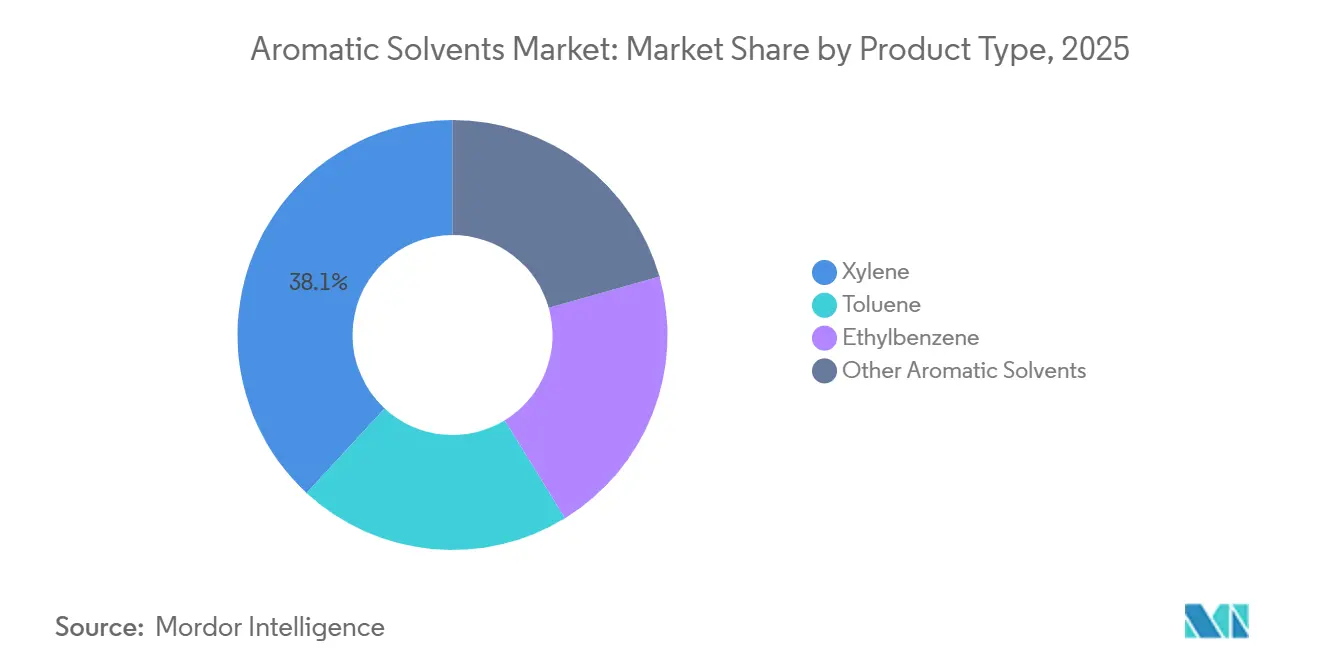
- 製品タイプ別では、キシレンが2025年に38.13%のシェアを占め、2031年にかけてCAGR 5.13%で成長すると予測されています。
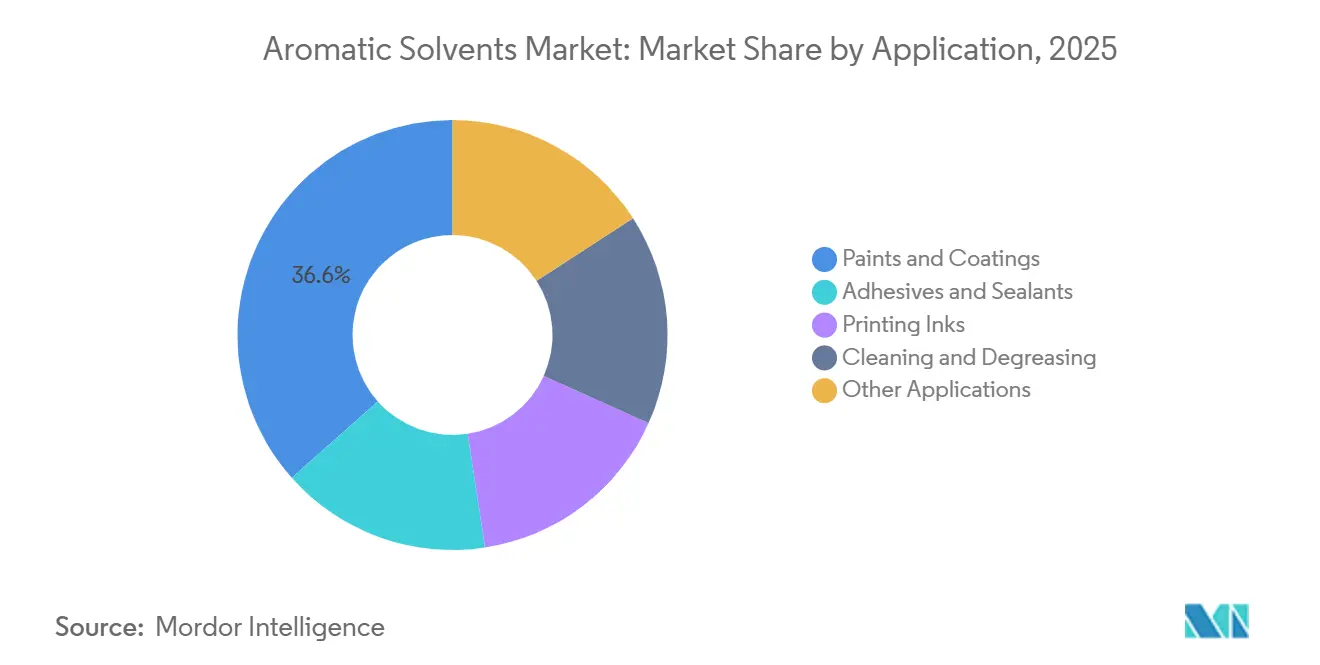
- 用途別では、塗料・コーティングが2025年に36.56%のシェアを占め、接着剤・シーラントは2031年にかけてCAGR 5.45%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年に市場の41.32%を占め、2031年にかけてCAGR 5.67%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の芳香族溶剤市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 塗料・コーティング需要の増加 | +1.8% | アジア太平洋および北米に集中したグローバル規模 | 長期(4年以上) |
| 自動車・輸送機器生産の拡大 | +1.0% | 中国、インド、韓国を含むアジア太平洋中核地域、中東・アフリカへの波及 | 中期(2~4年) |
| 工業用洗浄、接着剤・シーラント、印刷インクの成長 | +0.8% | グローバル規模、ASEAN製造回廊での早期成長 | 中期(2~4年) |
| アジア太平洋における石油化学・化学中間体製造の拡大 | +1.1% | アジア太平洋中核地域、北米および欧州の貿易フローへの二次的影響 | 長期(4年以上) |
| 溶剤回収とクローズドループ回収の採用 | +0.2% | 北米および欧州、中国の完成車メーカー(OEM)塗装工場での早期採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
塗料・コーティング需要の増加
塗料・コーティングは、芳香族溶剤市場における最大の消費チャネルであり続けています。溶剤系アルキド、エポキシ、ポリウレタン、アクリル系は、工業用メンテナンス、船舶用、自動車補修用途に使用されています。混合キシレンとトルエンは、様々な塗布条件において制御された蒸発性と樹脂との相溶性を支えています。水系システムは一部の装飾用塗料用途に取って代わりましたが、工業用コーティングにおけるすべての技術要件を満たすわけではありません。規制圧力により、低性能の建築用途と性能主導の工業用途が分離されています。2026年の研究では、英国の装飾用塗料がEU塗料指令に従い、アルカン溶剤からアルコール、ケトン、エステル、シロキサンへと移行したことが明らかになりました。
装飾用コーティングにおけるこの移行は、すべてのコーティング配合物における芳香族溶剤の必要性を排除するものではありません。工業用ユーザーは、溶剤系を置き換える前にコーティングを再認定する必要があることが多く、このプロセスにより防食、船舶用、自動車補修用途での変更が遅れる可能性があります。したがって、芳香族溶剤市場は、性能、プロセス制御、基材との相溶性が密接に関連する用途において需要を維持しています。高純度グレードは、ユーザーが厳格な技術仕様に直面する場合に、より強固な地位を保っています。この区別は、なぜ再配合が多くの工業用システムよりも装飾用コーティングでより進んでいるかを説明するのに役立ちます。
自動車・輸送機器生産の拡大
自動車生産は、コーティング、接着剤、ゴム加工、洗浄作業を通じて芳香族溶剤市場を支えています。車両組立には、定義された塗布・硬化条件を満たす材料が必要です。電気自動車の組立でも、マルチマテリアル車両設計において構造用接着剤が使用されており、これらの接着剤は塗布時の粘度とオープンタイムを制御するために溶剤キャリアを必要とします。したがって、構造接合は、中国、インド、韓国、その他の地域生産拠点に関連する車両製造における芳香族溶剤の追加需要経路を生み出しています。
輸送機器製造は、芳香族溶剤のすべての用途に均等に影響を与えるわけではありません。コーティングは保護、補修、仕上げに重要であり、接着剤は接合と組立を支えています。芳香族溶剤市場は、これらの用途が大規模な製造サプライチェーン内で発生する場合に恩恵を受けます。インドの自動車部品に対する政策支援は、国内製造活動の条件を強化しています。中国の大規模な車両生産も、そのサプライチェーンをコーティングおよび接合材料の重要な需要先としています。需要は、乗用車販売だけでなく、工業活動と連動しています。
工業用洗浄、接着剤・シーラント、印刷インクの成長
工業用洗浄、接着剤・シーラント、印刷インクは、芳香族溶剤市場に多様な需要ドライバーを提供しています。芳香族溶剤は合成樹脂、ポリマー、インク成分を効果的に溶解します。グラビアおよびフレキソインクは、フレキシブルパッケージング用途において溶剤キャリアを使用しており、フレキシブルパッケージングの需要は消費者向けおよびeコマース流通形態の継続的な需要によって支えられています。溶剤系コンタクト接着剤は、東南アジア全域の履物、家具、工業用接合において引き続き重要です。これらのエンドユースは、単一の消費チャネルへの依存を低減します。
ベトナム、マレーシア、フィリピンにおける電子機器製造は、精密溶剤洗浄に対する選択的な需要を支えています。混合キシレングレードは、汚染制御と材料適合性への注意が必要なフォトレジスト剥離や回路基板前処理などの用途に使用されています。一部の電子機器生産が東南アジアに移転することで、芳香族溶剤市場の地域需要基盤が広がっています。印刷インクは高速プレスでの速い蒸発に安定した出口を提供し、接着剤はパッケージング、消費財、工業用組立からの需要を加えています。
アジア太平洋における石油化学・化学中間体製造の拡大
アジア太平洋の石油化学投資は、供給と需要の両面で芳香族溶剤市場に影響を与えています。精製テレフタル酸、スチレン、ポリウレタン前駆体の生産は、芳香族原料の自家消費を増加させます。中国、インド、韓国はこの川下活動の重要な拠点であり続けています。大規模な統合サイトは、芳香族ストリームを内部で使用するか、近隣顧客に商業グレードを供給することができ、可用性を支えながら地域競争も激化させています。この構造はまた、溶剤価格とより広範なベンゼン・トルエン・キシレン(BTX)バリューチェーン経済との連動を強化しています。ナフサではなくエタンを使用するスチームクラッカーはBTX副産物の産出量が少なく、一部の地域で商業用芳香族の可用性を逼迫させる可能性があります。したがって、アジアにおける製油所統合型生産能力の拡大は、統合サイトと商業市場の間の価格差に影響を与える可能性があります。
Sinopecは2025年に新疆のタヘ製油・化学プロジェクトの拡張工事を開始しました。このプロジェクトには年産80万メトリックトンの芳香族コンプレックスが含まており、2029年までの完成が予定されています。アップグレードには年産150万メトリックトンの連続接触改質装置も含まれており、原油処理能力を年産850万メトリックトンに引き上げます。BASFは、このサイトには18の工場と32の生産ラインが含まれると述べています。これらのプロジェクトは地域の化学品生産規模を拡大し、商業用溶剤販売の競争を激化させる可能性があります。インドは、生産者が輸入依存度を低減しようとする中で、新規国内芳香族生産の重要な需要先であり続けています。Mangalore Refinery and Petrochemicals Limited(MRPL)は2025年1月に芳香族コンプレックスからのトルエン出荷を開始し、同社はこれを輸入依存度低減に向けた一歩と説明しました[1]The Hindu、「MRPLがトルエンの最初の小口トラック輸送を開始」、The Hindu、thehindu.com。。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料価格の変動と原油連動価格 | -0.3% | 南アジア・東南アジアおよび欧州の輸入依存地域で特に敏感なグローバル規模 | 短期(2年以内) |
| 揮発性有機化合物(VOC)、労働者暴露、危険物規制 | -0.5% | 北米および欧州、ASEANと中国での規制影響の拡大 | 長期(4年以上) |
| 低芳香族代替のための配合認定コスト | -0.2% | グローバル規模、中規模のコーティングおよび接着剤配合業者に集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
原料価格の変動と原油連動価格
芳香族溶剤はナフサ経済と原油価格動向に密接に連動しています。原油価格の変動はサプライチェーンを通じて急速に波及する可能性があります。価格上昇時には、生産者は投入コストの増加に直面し、顧客は将来の価格動向を見極めながら購入を遅らせる可能性があります。これにより、需要とマージンが同時に圧迫される可能性があります。この影響は、原料ヘッジや統合生産を持たない流通業者にとって特に困難です。ベンゼン・トルエン・キシレン(BTX)および誘導体事業全体でマージンのバランスを取ることができる企業は、芳香族溶剤市場においてより有利な立場にあります。買い手はまた、運転資本を管理し、急激な価格変動時の購入を避けるために発注タイミングを調整する場合があります。この行動により、基礎的な消費が変化していない場合でも、短期的な需要が弱く見える可能性があります。原料エクスポージャーは、溶剤バリューチェーン全体にわたるサプライヤー選定、在庫計画、契約交渉において重要な考慮事項であり続けています。
統合型製油所は、より広範な製油所・化学事業の中でコスト圧力の一部を管理することができます。純粋な流通業者は、スポット価格の急激な変動を相殺する能力が低くなっています。輸入依存地域は、輸送費と原料コストが同時に上昇した場合に追加的なエクスポージャーに直面します。中国の製油所から化学品への投資は地域の可用性を高める可能性がありますが、新規生産能力は個別グレードで一時的な供給過剰を生み出し、地域の商業価格に影響を与える可能性もあります。価格変動は、溶剤集約型材料の配合業者、流通業者、買い手にとって計画上の課題であり続けています。
揮発性有機化合物(VOC)、労働者暴露、危険物規制
揮発性有機化合物(VOC)規制、職業暴露要件、危険物分類は、溶剤ユーザーにとって複雑なコンプライアンス環境を生み出しています。負担は、複数の管轄区域に販売する中規模の配合業者にとって大きくなることが多いです。米国環境保護庁は2025年1月にエアゾールコーティングに関する国家VOC排出基準を改正しました。最終規則では17の化合物が追加され、反応性係数、製品カテゴリー、試験、報告、関連要件が改訂されました。メーカーは2025年7月17日までに遵守することが求められましたが、改訂された制限値と係数は規則の発効日から採用することができました[2]米国環境保護庁、「エアゾールコーティングに関する国家揮発性有機化合物排出基準、最終規則」、連邦官報、govinfo.gov。。これらの変更により、配合レビューと文書化されたコンプライアンスの重要性が高まっています。
欧州の装飾用塗料の再配合は、規制が時間をかけて溶剤の選択をどのように変えるかを示しています。2026年の英国の研究では、EU塗料指令の実施後に塗料のVOC質量排出量が大幅に減少したことが報告されました。また、2024年の塗料配合物にはアルカン成分がほとんど含まれておらず、代わりにアルコール、ケトン、エステル、シロキサンが使用されていることも明らかになりました。芳香族溶剤市場は、規制が消費者向け配合物に適用される場合にエクスポージャーを維持しています。工業用途は、製品承認と性能要件がより厳格であるため、変化がより緩やかになる可能性があります。コンプライアンス要件は、すべての溶剤ユーザーにとってコストを増加させ、意思決定サイクルを延長させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:キシレンのデュアルマーケットポジションがカテゴリーリーダーシップを牽引
キシレンは2025年に芳香族溶剤市場シェアの38.13%を占め、キシレンの芳香族溶剤市場規模は2031年にかけてCAGR 5.13%で成長すると予測されています。キシレンは工業用コーティングと接着剤における機能性溶剤として機能するとともに、パラキシレン、精製テレフタル酸、ポリエステルのバリューチェーンとも連結しています。このデュアルロールにより、統合型生産者は溶剤用途と誘導体用途の間で材料配分の柔軟性を持つことができます。商業需要と自家消費需要の関係は、可用性と価格に影響を与える可能性があります。キシレンの成長は、川下化学品生産と溶剤消費用途の両方からの需要を反映しています。
トルエンは2番目に大きな製品タイプであり、塗料、接着剤、印刷インクに使用されています。また、追加のキシレンを生産するためのトランスアルキル化原料としても機能し、その需要サイクルをキシレンおよびより広範なベンゼン・トルエン・キシレン(BTX)経済と密接に連動させています。エチルベンゼンは主にスチレン統合コンプレックス内で生産されており、商業用溶剤としての地位を制限しています。その特殊用途には、実験室、医薬品、電子機器洗浄用途が含まれます。トリメチルベンゼン留分やC9-C10芳香族ナフサを含むその他の芳香族材料は、低揮発性が高固形分含有量を支えることができる高固形分工業用コーティングに使用されています。
Sinopecの新世代統合芳香族技術は2026年4月に公式評価受けました。この技術には、年産89万メトリックトンの芳香族ユニットにおけるパラキシレン吸着剤とエチルベンゼンからキシレンへの異性化触媒が含まれています。中国石油化学工業連合会がこの技術を認定し、25件の国家発明特許が付与されました。この開発は、分離効率と収率最適化への継続的な注力を反映しています。大規模な統合サイトはこのような改善を活用して操業経済性を強化できますが、小規模な生産者は同様の技術能力なしにこれらの成果に匹敵することが難しい場合があります。
注記: 個別セグメントのシェアはレポート購入後に入手可能


用途別:接着剤・シーラントがコーティングの構造的優位性に挑戦
塗料・コーティングは2025年に芳香族溶剤市場シェアの36.56%を占め、接着剤・シーラントは2031年にかけてCAGR 5.45%を記録すると予測されています。工業用メンテナンス、防食、船舶用、自動車補修作業がコーティング需要を支えています。電気自動車における構造接合とフレキシブルパッケージングが接着剤需要を支えています。これらの用途は揮発性有機化合物(VOC)規制へのエクスポージャーと製品承認サイクルが異なり、芳香族溶剤市場に複数の需要成長経路を提供しています。
アジア全域の自動車および履物用途における接着剤配合物は、建築用コーティング規制の直接的な影響を受けにくく、接合性能が中心となる用途での継続的な使用を支えています。印刷インクは、高速ウェブプレスでの速い蒸発を必要とするグラビアシステムにおいて特に安定した出口を提供しています。洗浄・脱脂は、汚染制御に高純度混合キシレンとトルエングレードが使用されるベトナム、マレーシア、フィリピンの電子機器製造拠点において選択的に成長しています。医薬品合成、ゴム加工、農薬生産は、厳格な純度要件が高付加価値販売を支える可能性がある小規模な用途です。
用途ミックスは、建設主導のコーティングサイクルのみへの依存を低減します。自動車、パッケージング、電子機器、工業製造はそれぞれ独立した需要条件を生み出しています。水系代替品は一部の装飾用塗料用途でより確立されていますが、性能主導のコーティング、接着剤、印刷用途では代替が容易ではありません。買い手は加工ニーズ、材料適合性、コンプライアンス要件に対して溶剤の選択を評価し、用途固有の技術要件を芳香族溶剤市場の中心に置いています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
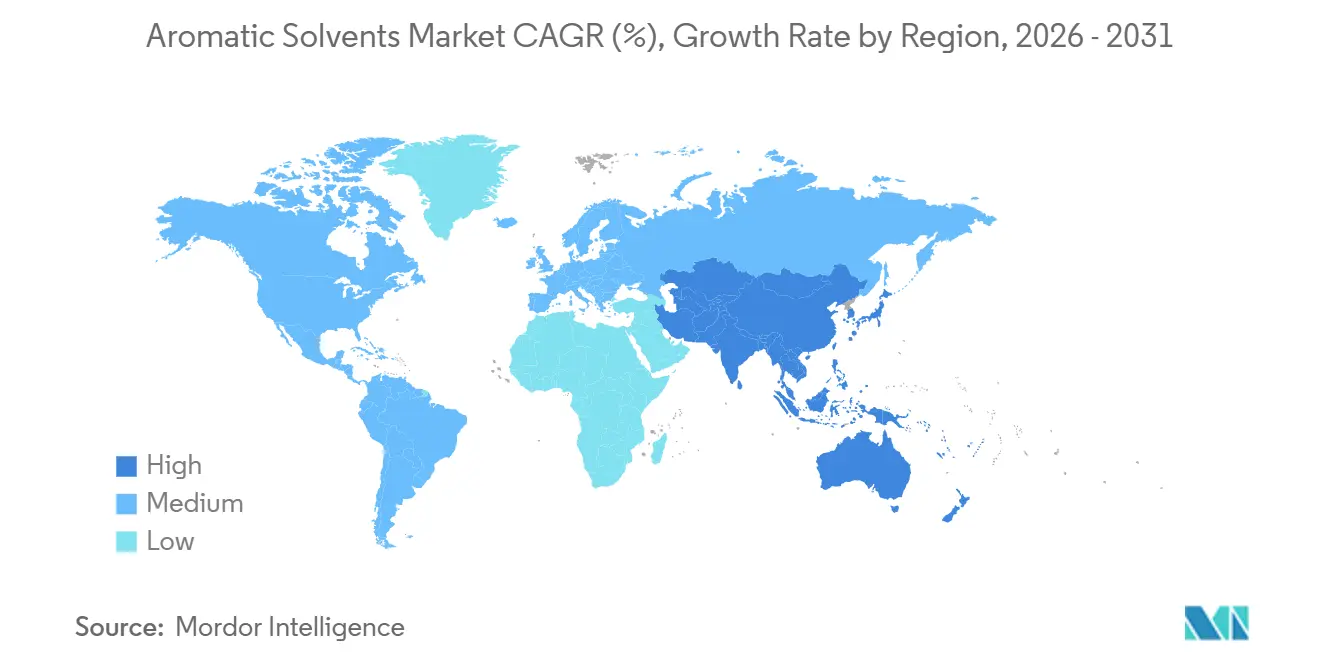
アジア太平洋は2025年に41.32%のシェアを占め、2031年にかけてCAGR 5.67%で成長すると予測されています。中国、インド、韓国、ASEANが主要な地域成長基盤を形成しています。需要は建、インフラ、製造、石油化学への投資によって支えられています。中国は長江デルタ、珠江デルタ、京津冀回廊に石油化学・エンドユース生産能力を集中させています。これらのクラスターは溶剤供給とコーティング、パッケージング、自動車、化学品製造を連結しています。新規統合生産能力は地域の可用性と競争の両方を高める可能性があります。この地理的集中は、地域サプライヤーネットワーク、川下購買関係、特化した流通インフラも支えています。
インドは国内芳香族生産が拡大する中、強力な製造需要と並行して重要性を維持しています。Indian Oil Corporation Limitedのパニパット製油所P-25プロジェクトは2026年末までに最終試運転に近づいていると報告されています。Adani PetrochemicalsのValor Petrochemicalsプロジェクトは2026年にフェーズIの完成を目標としています。MRPLの2025年のトルエン出荷も、輸入依存度低減に向けた国内の一歩を示しました。韓国は高純度キシレンを地域の電子機器・自動車コーティングメーカーに供給しています。これらの動向が合わさって、アジア太平洋を芳香族溶剤市場の中心に位置づけています。
北米は生産量において成熟していますが、自動車補修、工業用メンテナンス、建設、パッケージング接着剤、商業用溶剤供給において引き続き重要です。エタン供給スチームクラッカーからのベンゼン・トルエン・キシレン(BTX)副産物産出量の減少は、特定の芳香族ストリームの可用性に影響を与える可能性があり、一貫したグレードを求める顧客にとって製油所統合型供給がより重要になっています。欧州は長年にわたる揮発性有機化合物(VOC)再配合の取り組みにより、装飾用塗料溶剤の使用量が減少しています。2026年に英国で記録された研究では、新しい装飾用塗料配合物がアルカン溶剤をアルコール、ケトン、エステル、シロキサンに置き換えたことが示されました。欧州の需要は、定義されたプロセス性能と製品信頼性を必要とする工業用途においてより安定しています。南米は主にブラジルの自動車・パッケージング産業からの需要によって支えられています。中東・アフリカ地域では、化学品の多様化と自動車製造を通じて新興の需要成長が見られます。

競合状況
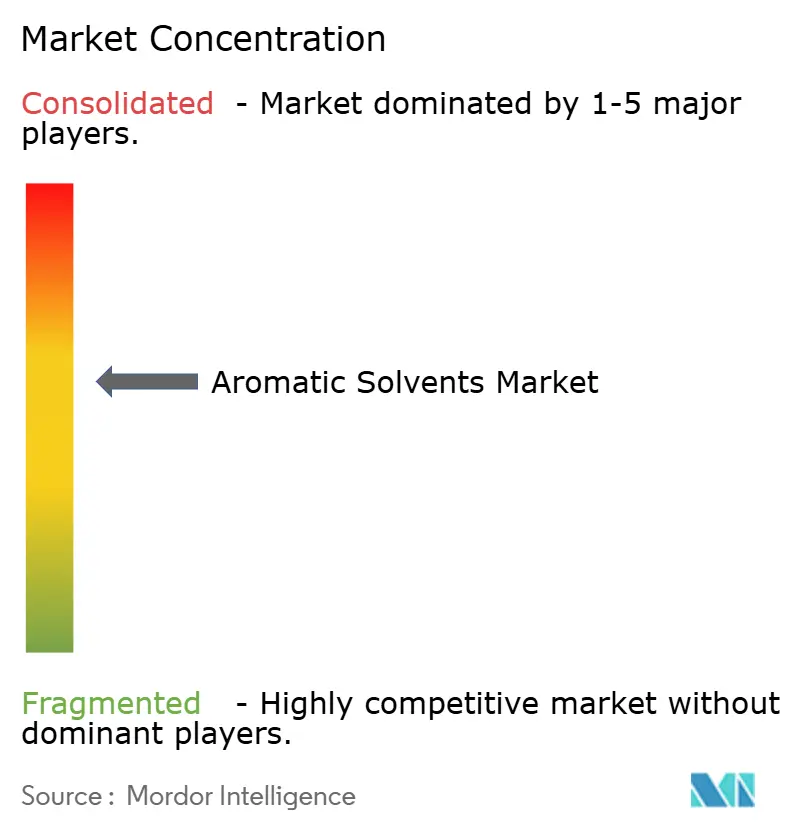
芳香族溶剤市場は適度に集約されています。統合型石油・化学生産者は、原料へのアクセス、抽出、加工、芳香族ストリームの内部使用において優位性を持っています。これらの企業は、相対的なマージンの変化に応じて誘導体と商業用溶剤グレードの間で材料を移動させることができます。小規模な地域サプライヤーと流通業者は、可用性、物流、顧客サービス、グレードカスタマイズを通じて競争しています。顧客が信頼性の高い地域配送や厳密に仕様化された材料を必要とする場合、その役割は重要です。この構造により、原料統合は収益性と供給の回復力にとって重要であり、同時に特化したサプライヤーが高純度・用途特化グレードを提供する機会も生まれています。市場はすべての地域で単一の均一な競争モデルに従っているわけではありません。競争上の地位は、地域の原料可用性、エンドユース製造密度、技術仕様、顧客の購買パターンによって異なります。
BASFは2026年3月に湛江バーブント(Verbund)サイトを開設しました。このサイトは100%再生可能電力を使用しており、BASFは統合設計、プロセス革新、再生可能エネルギーの使用により、従来の石油化学サイトと比較して二酸化炭素排出量を最大50%削減できると述べています。スチームクラッカーはナフサとブタンを含む原料を処理するよう設計されています。Sinopecはまた、年産80万メトリックトンの芳香族コンプレックスを含むタヘアップグレードを通じて芳香族生産を推進しています。これらの動向は、統合生産規模、効率性、原料柔軟性の戦略的重要性を反映しています。これらは、主にコモディティグレードで競争する企業のコスト閾値を引き上げる可能性があります。大規模プロジェクトはまた、新規供給が稼働するにつれて地域の商業用可用性に影響を与える可能性があります。特殊グレードは、大規模統合サイトに規模で匹敵できないサプライヤーにとって実用的な経路であり続けています。その競争上の地位は、品質の一貫性、技術サポート、信頼性の高い供給に依存しています。
循環性は、芳香族溶剤市場における競争活動のもう一つの分野です。PPGとSAIC General Motorsの2025年プログラムは、クローズドループプロセスで回収された洗浄溶剤を使用しています。このイニシアチブにより、収集された廃溶剤の重量比最大80%の再利用が可能となり、年間430トン以上をリサイクルしています。このプロセスは蒸留と精製を使用して、コーティング用、原材料として、または回収溶剤として使用するための成分を回収します。回収、精製、収集、仕様管理をサポートするサプライヤーは、主要な完成車メーカー(OEM)アカウントにおける顧客関係を強化することができます。これらの能力は、メーカーが有害廃棄物と従来の廃棄方法への依存を削減しようとする場合に重要です。高純度電子機器洗浄用キシレン、医薬品グレードのトルエン、高固形分コーティング用C9芳香族ナフサは、差別化された機会であり続けています。これらのポジションは、規模だけでなく、製品品質、用途知識、信頼性の高い供給に基づいています。文書化された品質要件を満たす能力は、これらの特殊用途において数量と同様に重要である場合があります。
芳香族溶剤業界リーダー
BASF
China Petroleum & Chemical Corporation
Exxon Mobil Corporation
Reliance Industries Limited
Shell plc
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:ExxonMobilは、フィナンシャル・タイムズによると最大80 ビリオン 米ドルと評価されるShellの米国化学資産ポートフォリオに対する4社の最終非拘束入札者の1社であり、テキサス州、ルイジアナ州、ペンシルベニア州の施設にまたがっています。完了した場合、この買収は数十年ぶりに北米における芳香族溶剤生産能力の最大規模の統合となり、商業市場の供給集中度とガルフコースト産トルエンおよびキシレンの価格ダイナミクスに重大な影響を与えます。
- 2025年9月:Sinopecは新疆のタヘ製油・石油化学コンプレックスのアップグレード工事を開始しました。このプロジェクトは原油処理能力を年産850万メトリックトンに拡大し、年産80万メトリックトンの芳香族コンプレックスと年産150万メトリックトンの連続接触改質装置の追加を目標としています。稼働後、拡張されたコンプレックスは芳香族産出量を増加させ、国内石油化学サプライチェーンにおけるSinopecの地位を強化すると期待されています。このプロジェクトは2029年までの完成が予定されています。


世界の芳香族溶剤市場レポートの調査範囲
芳香族溶剤は、工業用途向けに強力な溶解能力を提供する環状炭素構造(ベンゼン環)を含む石油由来の液体です。これらの溶剤は、樹脂、油、その他の化合物の効果的な溶解が必要な塗料・コーティング、接着剤、ゴム、化学品製造などの産業で広く使用されています。
芳香族溶剤市場は、製品タイプ、用途、地域別にセグメント化されています。製品タイプ別では、市場はトルエン、キシレン、エチルベンゼン、その他の芳香族溶剤にセグメント化されています。用途別では、市場は塗料・コーティング、接着剤・シーラント、印刷インク、洗浄・脱脂、その他の用途にセグメント化されています。レポートはまた、主要地域の15カ国における芳香族溶剤の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| トルエン |
| キシレン |
| エチルベンゼン |
| その他の芳香族溶剤 |
| 塗料・コーティング |
| 接着剤・シーラント |
| 印刷インク |
| 洗浄・脱脂 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | トルエン | |
| キシレン | ||
| エチルベンゼン | ||
| その他の芳香族溶剤 | ||
| 用途別 | 塗料・コーティング | |
| 接着剤・シーラント | ||
| 印刷インク | ||
| 洗浄・脱脂 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
芳香族溶剤市場の現在の市場規模は?
芳香族溶剤市場規模は2025年に68.6 ビリオン 米ドルと評価され、2026年の71.5 ビリオン 米ドルから2031年には90.2 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.75%で。
芳香族溶剤において最も急速に成長している用途は何ですか?
接着剤・シーラントは、車両接合とフレキシブルパッケージングの用途に支えられ、2031年にかけてCAGR 5.45%で成長すると予測されています。
なぜ芳香族溶剤はコーティングにおいて引き続き重要なのですか?
水系代替品がすべての要件を満たさない性能主導の用途において、溶解力、蒸発制御、樹脂との相溶性を提供するためです。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は2025年に41.32%のシェアを占め、2031年にかけてCAGR 5.67%で成長すると予測されています。
最終更新日:



