
リサイクル医薬品溶剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.49 十億米ドル |
| 市場規模 (2031) | 2.23 十億米ドル |
| 成長率 (2026 - 2031) | 8.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
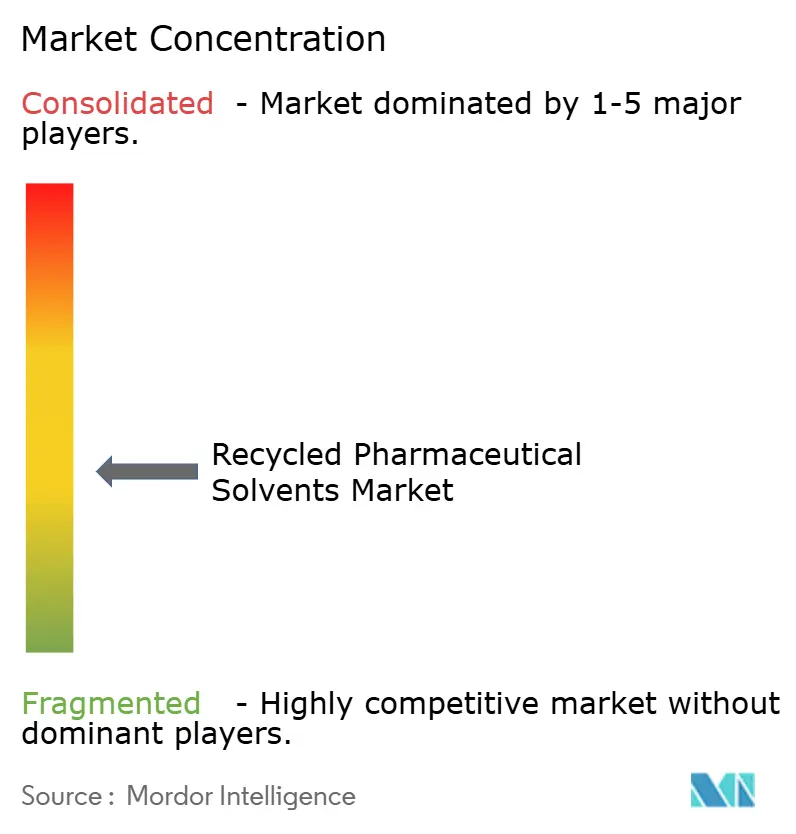
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリサイクル医薬品溶剤市場分析
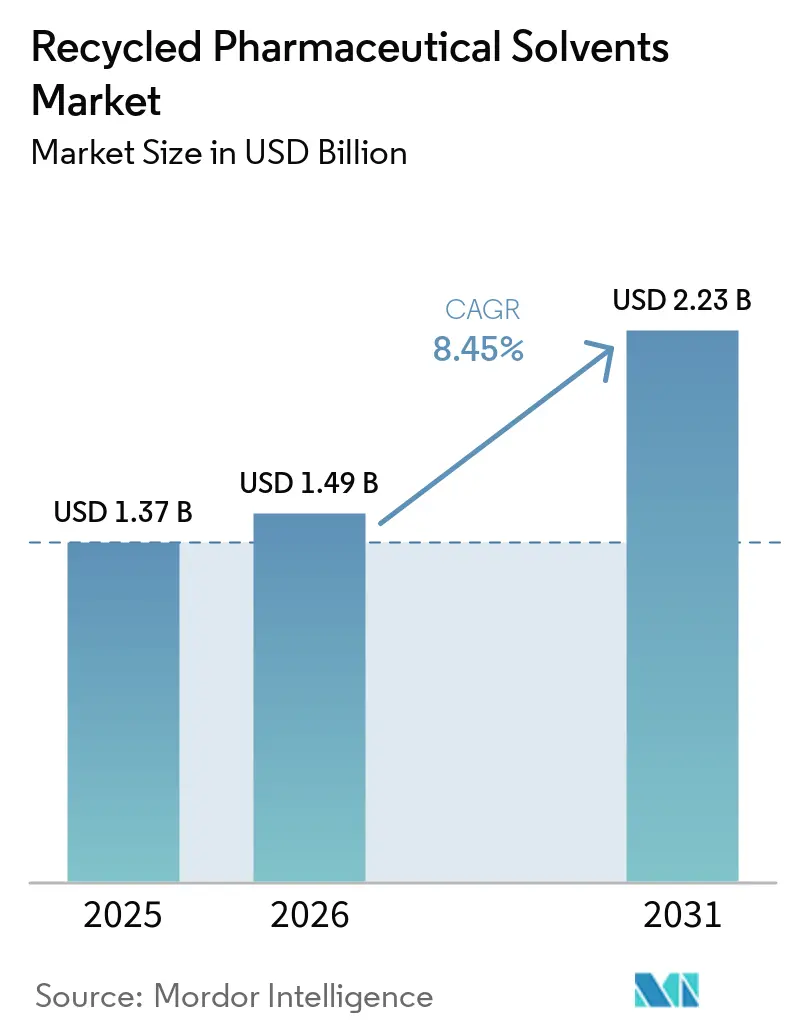
リサイクル医薬品溶剤市場規模は2025年に1.37 ビリオン 米ドルと評価され、2026年の1.49 ビリオン 米ドルから2031年には2.23 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.45%です。リサイクル医薬品溶剤市場は、医薬品製造における回収可能な溶剤量と現在リサイクルされている量との大きなギャップによって支えられています。溶剤は原薬(API)製造の廃棄物流の60%から70%を占める一方、医薬品溶剤廃棄物のリサイクル率はわずか35%にとどまり、残りの大部分は焼却処分されています。廃棄コストの上昇、排出規制の強化、供給リスクにより、回収プログラムは調達チームにとってより重要性を増しています。アジア太平洋および北米における原薬および医薬品受託開発製造機関(CDMO)の生産能力拡大も、専用回収システムを支えられる定期的な廃棄物流を生み出しています。リサイクル医薬品溶剤市場は、回収プロバイダーが純度要件を満たし、トレーサビリティを文書化し、施設に対してバージン溶剤購入の信頼できる代替手段を提供できる場合に恩恵を受けます。
レポートの主要ポイント
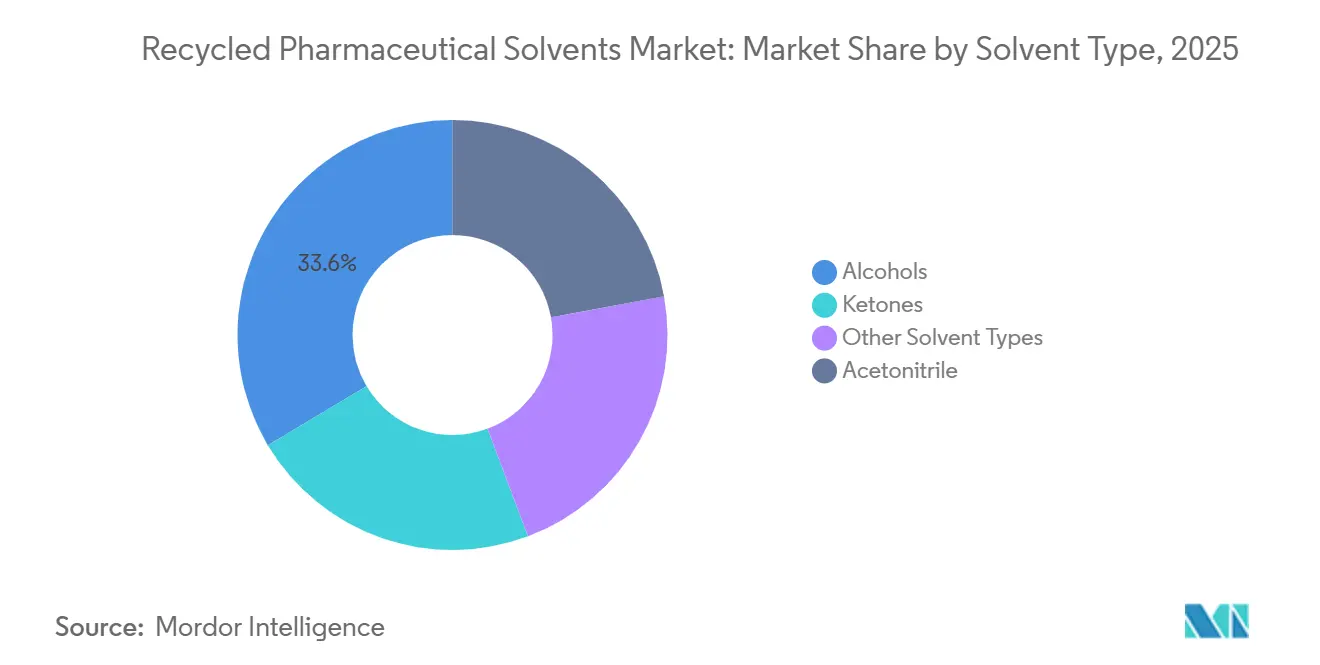
- 溶剤タイプ別では、アルコール類が2025年のリサイクル医薬品溶剤市場シェアの33.56%を占め、2031年にかけてCAGR 9.23%で成長する見込みです。
- 純度グレード別では、医薬品グレードが2025年のリサイクル医薬品溶剤市場シェアの41.34%を占め、高純度グレードは2031年にかけてCAGR 10.45%で成長する見込みです。
- 回収方法別では、膜分離が2025年のリサイクル医薬品溶剤市場シェアの52.49%を占め、モレキュラーシーブ乾燥は2031年にかけてCAGR 10.38%で成長する見込みです。
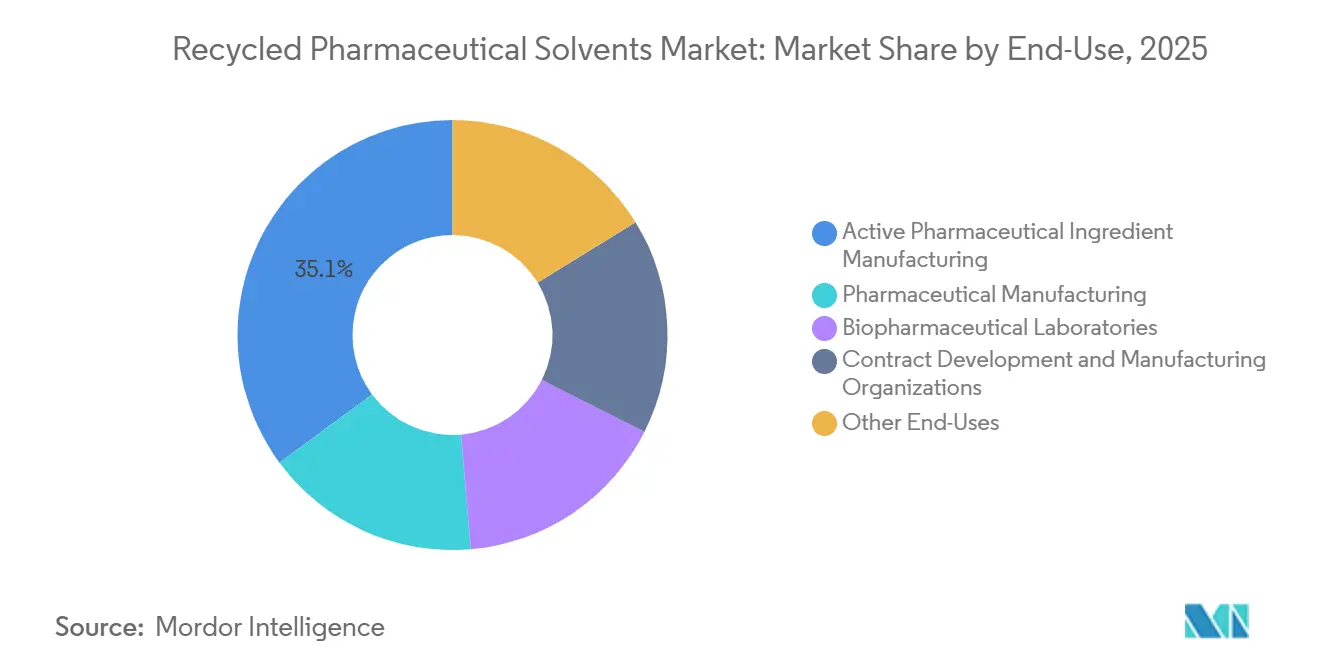
- 最終用途別では、原薬製造が2025年のリサイクル医薬品溶剤市場シェアの35.13%を占め、医薬品製造は2031年にかけてCAGR 10.94%で成長する見込みです。
- 地域別では、アジア太平洋が2025年のリサイクル医薬品溶剤市場シェアの38.87%を占め、2031年にかけてCAGR 10.77%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルリサイクル医薬品溶剤市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原薬およびCDMOの溶剤集約型生産の拡大 | +2.5% | グローバル;アジア太平洋(中国、インド)および北米に集中 | 長期(4年以上) |
| 危険溶剤廃棄およびVOC規制の強化 | +2.0% | グローバル;EU(IED、REACH)および北米(EPA NESHAP)が主導;中国およびインドにも拡大 | 中期(2~4年) |
| 企業の溶剤循環利用および廃棄物削減目標 | +1.4% | グローバル;EUおよび北米の上場製薬多国籍企業が主要推進者 | 中期(2~4年) |
| バージン溶剤の調達コストおよび廃棄コストの上昇 | +1.0% | グローバル;輸入依存度が高いアジア太平洋および南米で増幅 | 短期(2年以内) |
| 分離・定期的な溶剤流に対するクローズドループ回収 | +0.7% | グローバル;安定した供給プロファイルを持つ大量原薬およびCDMO施設での採用が最も強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原薬およびCDMOの溶剤集約型生産の拡大
原薬合成および医薬品受託開発製造機関のキャンペーンは、混合または断続的な流れよりも回収が実用的な濃縮溶剤流を生み出します。完成原薬1kgの製造は最大180kgの溶剤廃棄物を生成する可能性があり、大規模サイトに回収システムの実質的な潜在的原料を提供します。この操業プロファイルは、一貫した流れが分離、試験、再利用の文書化を簡素化するため、リサイクル医薬品溶剤市場を支援します。2026年1月、Hybio Pharmaceuticalの武漢子会社がGenTechと提携し、蒸留および吸着を使用したグルカゴン様ペプチド-1合成廃液の統合廃液回収システムを構築しました。回収プログラムが認定されると、定期的なキャンペーンがより長いサービス契約と安定した量を支援できます。クローズドループ回収は、回収プロバイダーが既知の供給プロファイルに基づいて繰り返し可能な管理を確立できるため、分離された定期的な流れに特に適しています。
危険溶剤廃棄およびVOC規制の強化
危険廃棄物規則および揮発性有機化合物規制により、使用可能な溶剤を廃棄処分に回すコストが増加しています。欧州連合の産業排出指令および米国の有害大気汚染物質に関する国家排出基準は、製薬業務における重要なコンプライアンス参照点を形成しています。リサイクル医薬品溶剤市場は、法執行が焼却を日常的な操業上の選択から文書化されたコンプライアンスリスクへと転換させる場合に恩恵を受けます。欧州連合規則(EU)2023/1768は、特定の条件下でジメチルアセトアミドおよび1-エチルピロリジン-2-オンの使用を制限し、溶剤の選択と取り扱い慣行の見直しへの圧力を加えました[1]。中国およびインドにおけるより正式な規制も、製薬メーカーが溶剤回収業務を認可・追跡することを促す可能性があります。これらの規則は、確立された製薬生産クラスターを持つ地域において、追跡可能な回収取り決めをより重要なものにしています。
企業の溶剤循環利用および廃棄物削減目標
企業の廃棄物削減プログラムにより、溶剤管理が財務、調達、環境報告プロセスにより近い位置に置かれています。公表された企業回収プログラムは、構造化された溶剤管理が大規模製造業務における再利用を支援できることを示しています。ドイツの循環経済法も廃棄物防止とリサイクルのための政策的根拠を確立しています。リサイクル医薬品溶剤市場は、企業目標がサプライヤー要件と操業指標に転換される場合に支援を受けます。このような要件は、即時の単位コスト優位性が限られている場合でも、回収サービスへの需要を維持できます。
バージン溶剤の調達コストおよび廃棄コストの上昇
バージン溶剤価格の変動と危険廃棄物コストの上昇は、回収材料のビジネスケースを改善する可能性があります。Sulzer Ltdは、高度な分離システムが関連用途において従来の熱回収と比較してエネルギー使用量を最大50%削減できると述べています。オンサイトシステムは、供給流が安定している場合、変動する購入費用をより管理されたプロセスコストに転換できます。Maratekは2026年2月、Omega RSの設置により顧客の廃棄物量が90%削減され、年間75,000米ドルから80,000米ドルの節約が生まれたと報告しました。このような経済性は、投入価格の変動を吸収する余地が限られている受託製造業者や小規模原薬メーカーにとって最も重要です。したがって、リサイクル医薬品溶剤市場は、溶剤購入と廃棄費用の両方が重要な操業コストである場合に即時の機会を持っています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長いGMP検証および再認定サイクル | -1.2% | グローバル;FDA規制およびEMA規制市場(北米、EU)で最も顕著 | 長期(4年以上) |
| 混合供給汚染および共沸混合物の複雑性 | -0.8% | グローバル;多品目原薬およびCDMO環境で最も深刻 | 中期(2~4年) |
| 高度な回収の高いエネルギーおよび資本集約性 | -0.5% | グローバル;資本コストが高い新興市場で不均衡に制約 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
長いGMP検証および再認定サイクル
医薬品製造管理基準(GMP)の再認定は、回収溶剤をその意図された用途のために文書化、管理、試験しなければならないため、採用を遅らせる可能性があります。医薬品規制調和国際会議Q7ガイドラインは、原薬製造に使用される回収溶剤に対して適切な管理を要求しています[2]。供給源流、回収サプライヤー、または留分カットの変更は、追加の認定作業を必要とする場合があります。原薬委員会の2026年3月のポジションペーパーは、原薬製造におけるリサイクル溶剤のリスクベースフレームワークを求めました。この問題は、多くのクライアントの流れを管理する多品目の医薬品受託開発製造機関に特に関連しています。リサイクル医薬品溶剤市場は、検証の負担が小規模または予測困難なキャンペーンの回収メリットを上回る場合、成長が遅くなります。
混合供給汚染および共沸混合物の複雑性
多品目施設は、アルコール類、ケトン類、水、微量反応副生成物、および洗浄残留物を含む混合流を生成することが多いです。エタノール-水共沸混合物は、エントレーナー補助蒸留、パーベーパレーション、またはモレキュラーシーブ乾燥などの追加分離手段を必要とします。これらの手段は、設備、エネルギー使用、分析試験、および検証作業を追加します。Seqensは、以前の試みが失敗した後、持続的な水-溶剤共沸混合物が特注の乾燥剤前処理を必要とした回収事例を説明しました。高度なシステムはまた、相当な資本投資を必要とする場合があり、供給量が少ないまたは不規則な場合には正当化が困難です。その結果、リサイクル医薬品溶剤市場は、組成が不安定または汚染物質が困難な流れに対してはアクセスしにくい状態が続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
溶剤タイプ別:アルコール類が確立された回収需要を支援
アルコール類は2025年のリサイクル医薬品溶剤市場シェアの33.56%を占め、2031年にかけてCAGR 9.23%で成長する見込みです。これらの溶剤は合成、結晶化、精製、および最終製品洗浄に広く使用されています。その広範な使用により、原薬および製剤サイトで相当な回収量が生まれます。専用アルコール流は、混合廃棄物よりも組成が一貫しているため、一般的に処理が容易です。これにより、認定要件が満たされる場合、蒸留ベースの回収と同一プロセスでの再利用に適しています。
ニトリル類、主にアセトニトリルは、オリゴヌクレオチド合成および下流精製プロセスに広く使用されています。2026年1月、中国の小核酸医薬品企業が650 kg/hの処理能力を持つアセトニトリル回収システムを稼働させました。このプロジェクトでは各成分の水分含有量が40 ppm未満、有機不純物が1 ppm未満であることが報告されました。したがって、アセトニトリル回収は、厳格な不純物管理が必要なオリゴヌクレオチド製造においてより重要性を増しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
純度グレード別:医薬品グレードがリードし、高純度グレードが成長
医薬品グレードは2025年のリサイクル医薬品溶剤市場シェアの41.34%を占めました。これは、現行医薬品製造管理基準フレームワークの下で原薬合成および製剤に使用される回収溶剤のコア品質ティアです。確立されたプログラムは、品質基準を検証するために定義されたリリース方法とサプライヤー監査に依存しています。このティアは、メーカーがすでにプロセス管理を認定している大量回収プログラムで最も一般的です。一貫した文書化とロット品質を提供できる場合、回収サプライヤーに定期的な需要へのルートを提供します。
高純度グレードは、リサイクル医薬品溶剤市場において2031年にかけてCAGR 10.45%で成長する見込みです。バイオ医薬品研究所、オリゴヌクレオチドメーカー、および細胞療法施設は、バージン材料仕様に近い不純物プロファイルを持つ回収溶剤を必要としています。少なくとも99.5%の高アッセイレベルと微量不純物の試験がリリース前に必要な場合があります。この材料を製造できるプロバイダーは、要求の厳しい品質管理を持つ用途でプレミアム契約を確保できる可能性があります。テクニカルグレードおよびインダストリアルグレードの溶剤は、洗浄バリデーションや設備洗浄を含むよりコスト重視の用途に使用され、その他のグレードは特定のキャンペーン向けに手配されることが多いです。
回収方法別:膜分離がリードを維持し、モレキュラーシーブ乾燥が拡大
膜分離は2025年のリサイクル医薬品溶剤市場シェアの52.49%を占めました。この方法は、選択的分離に必要なエネルギーを削減できる有機溶剤ナノろ過の進歩から恩恵を受けています。2024年のNature Communications誌の研究では、クラウンエーテルベースのポリアミド膜が市販のベンチマークより23%から90%高い選択性と93%高いアセトニトリル透過性を示したことが報告されました。これらの結果は、医薬品流が熱に敏感または複数の溶剤成分を含む場合に膜システムを支持します。この方法は、柔軟なプロセス設計を必要とする回収プログラムにおいて、蒸留を完全に置き換えるのではなく補完することができます。
モレキュラーシーブ乾燥は、リサイクル医薬品溶剤市場において2031年にかけてCAGR 10.38%で成長する見込みです。需要は、バイオ医薬品および核酸製造に使用されるアルコールおよびアセトニトリル流からの微量水分除去に関連しています。一部の敏感な生産環境での再利用には、100 ppm未満の水分含有量が要件となる場合があります。分留蒸留は、広範な供給組成を管理できるため、依然として広く使用されていますSeqensは、大容量真空蒸留塔を通じて試験バッチ100メトリックトンを回収したと報告しました。吸着およびパーベーパレーションは、選択的捕捉および共沸混合物分解用途に引き続き関連しています。
最終用途別:原薬製造がリードし、医薬品製造が拡大
原薬製造は2025年のリサイクル医薬品溶剤市場シェアの35.13%を占めました。これは最も溶剤集約型の生産段階であり、バッチプロセスは完成品産出量に対して相当な溶剤廃棄物を生成します。典型的なプロセスでは、完成原薬1kgあたり最大180kgの溶剤廃棄物が生成される可能性があります。大規模施設における成熟した回収プログラムは、安定した量と確立された認定ルーティンによって支えられています。これらの特性により、原薬製造は回収プロバイダーにとって需要の中心的な源となっています。
医薬品製造は、リサイクル医薬品溶剤市場において2031年にかけてCAGR 10.94%で成長する見込みです。非晶質固体分散スプレードライの拡大により、製剤および剤形操作における溶剤使用量が増加しています。Codis CDMOは2026年3月、年間30,000 kg処理能力の非晶質固体分散に対応したGEA Pharma-SD PSD-4溶剤対応スプレードライヤーをHaverhill施設向けに購入しました。バイオ医薬品研究所もペプチド、メッセンジャーリボ核酸、およびオリゴヌクレオチド製造のための高純度回収を必要としています。医薬品受託開発製造機関は、1つの認定サービス関係の中で複数のクライアントプログラムを統合できるため、価値ある顧客となり得ます。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
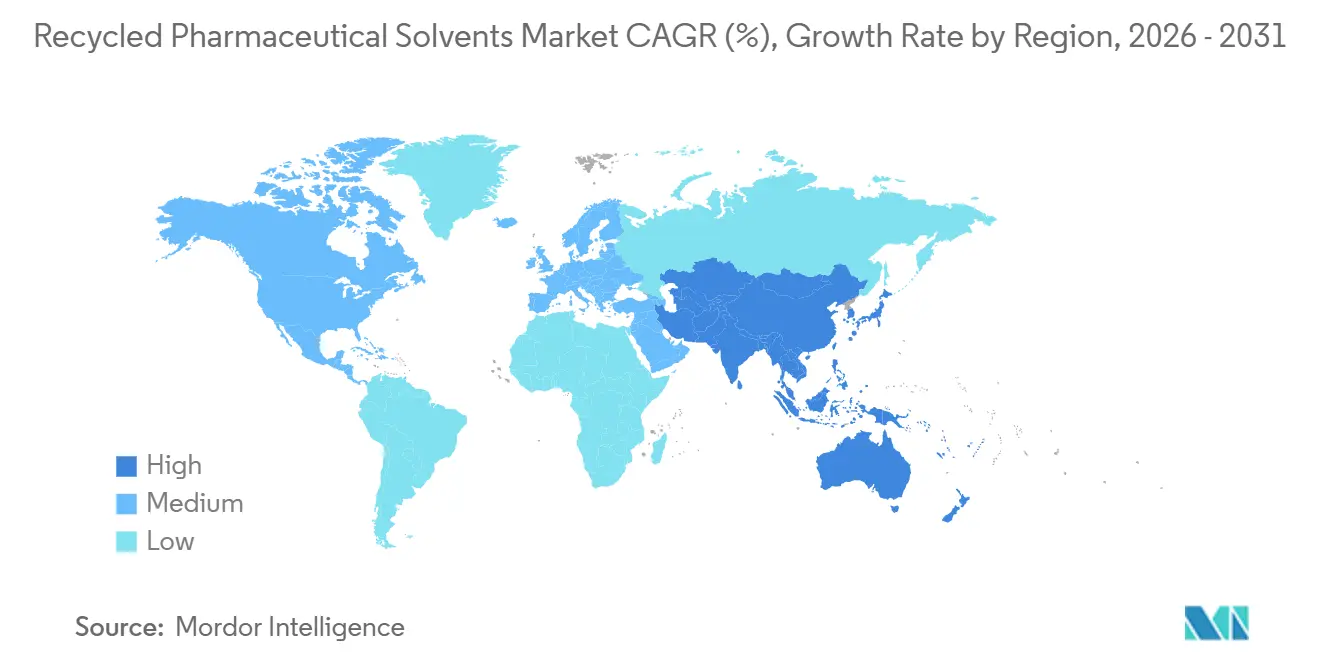
アジア太平洋は2025年のリサイクル医薬品溶剤市場シェアの38.87%を占め、2031年にかけてCAGR 10.77%で成長する見込みです。中国、インド、韓国、日本は大規模な原薬および医薬品製造基盤を有しています。インドのバルク医薬品輸出は2024年度から2025年度にかけて4,869.98 ミリオン 米ドルに達しました。この生産基盤は、収集、処理、および再利用システムの明確な操業上の根拠を生み出しています。
環境規制の執行により、メーカーは廃棄物処理と回収プログラムを正式化することが促されています。韓国の施設は、輸出志向の品質要件を支援する高度な回収設備への需要を持っています。日本の医薬品および化学品製造基盤は、特殊な分離を必要とすることが多い複雑な多溶剤流を生産しています。2026年5月、OFRU RecyclingとタイのディストリビューターパートナーであるTOPCO SCIENTIFIC(TSC)は、タイのプロセス産業の代表者向けに技術セミナーを開催し、東南アジアにおける同社のプレゼンスを支援しました。
北米は、製薬会社および医薬品受託開発製造機関におけるプレミアム回収プログラムを通じて、リサイクル医薬品溶剤市場で主要な地位を維持しています。CLEAN HARBORS, INC.は9つのリサイクルセンターを運営し、Safety-Kleenを通じて年間1,600万ガロン以上の溶剤をリサイクルしています。欧州は、ドイ、英国、フランス、イタリアを含むコンプライアンス主導の需要基盤から恩恵を受けています。TradebeのBASFシュヴァルツハイデサイトの施設は2024年から年間19,000メトリックトンの製品を回収し、70%がBASFの製造サイクルに再統合されました。南米および中東・アフリカは、採用が多国籍製薬会社と限られた地域回収インフラに結びついていることが多い、より初期段階の地域です。
競合ランドスケープ
リサイクル医薬品溶剤市場は中程度に集中しており、上位5社にはVeolia、CLEAN HARBORS, INC.、Tradebe、SUEZ、Maratekが含まれます。Veolia、CLEAN HARBORS, INC.、SUEZ、Trabebeは、マルチサイトロジスティクス、コンプライアンス能力、および確立された製薬顧客関係を活用して大型契約を競っています。TradebeのPurification部門は、グローバル製薬会社上位10社のうち8社にサービスを提供し、スペインで年間30,000メトリックトン、イタリアで年間20,000メトリックトンの処理能力を運営しています。Veoliaは、欧州15拠点のNovartisサイトで年間20,000メトリックトン以上の溶剤を再生しています。製薬顧客にとって、この統合サービスモデルは複数の廃棄物および材料サプライヤーを管理する必要性を軽減できます。また、コンプライアンス文書をサイト間で一貫して維持しなければならない場合に、確立されたプロバイダーをより魅力的にすることもできます。
Seqensは、顧客の廃棄物流を精製し、認定された回収溶剤を返却するトール回収サービスを提供しています。Sulzer LtdおよびKoch Separation Solutionsは、膜、分離、およびモジュール式回収技術を通じて競合しています。Sulzer Ltdのプラットフォームは、DistilCare、EXCELOT、OptimEXT液液抽出、およびVoltaSplit蒸留を組み合わせています。同社は、関連ケースにおいて目標溶剤の最大99%の回収と従来の熱回収に対して最大50%のエネルギー削減を報告しました。このような技術は、オンサイトまたはモジュール式システムに必要な量の閾値を下げることができます。これにより、管理プログラムを完全にサポートできない中規模の医薬品受託開発製造機関へのアクセスが広がります。
2026年6月、Trabebeはアイルランドのマリンガーを拠点とする移送ステーション業務および溶剤蒸留リサイクルの専門企業であるSoltec (Ireland) Ltdの過半数株式を取得しました。2026年5月、SUEZは重慶で30年間のサービス契約の下、フェーズ1で年間30,000メトリックトンの処理能力を持つ有機溶剤リサイクルプロジェクトを開始しました。OFRU Recyclingの国際電気標準会議の爆発性雰囲気で使用する機器に関する規格への適合認証システムは、厳格な電気安全要件を持つ施設への展開を支援します。競合機会は、オリゴヌクレオチドおよびバイオロジクス溶剤の高純度回収と中規模サイト向けのモジュール式システムで最も強く残っています。これらの分野は、純度の証明、検証サポート、および信頼できる地域サービスに依存しています。また、回収能力だけでなく操業信頼性に焦点を当て続けています。
リサイクル医薬品溶剤業界リーダー
-
Veolia
-
CLEAN HARBORS, INC.
-
Tradebe
-
SUEZ
-
Maratek
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Trabebeは、アイルランドのマリンガーを拠点とする移送ステーションおよび溶剤リサイクル事業の専門企業であるSoltec (Ireland) Ltd.の過半数株式を取得しました。この買収により、Trabebeの溶剤回収・リサイクル能力が強化され、産業用溶剤の回収・再処理インフラを拡大することでリサイクル医薬品溶剤市場を支援します。
- 2026年4月:ChemTechPro Globalは、原薬メーカー向けに現行医薬品製造管理基準(cGMP)準拠の連続分留蒸留システムを完成させ、99.8%の回収溶剤純度と85%の溶剤回収率を達成しました。このプロジェクトは、医薬品グレード溶剤の回収と原薬製造における新鮮な溶剤消費量削減のための高度な蒸留システムの採用拡大を実証しました。
グローバルリサイクル医薬品溶剤市場レポートの調査範囲
リサイクル医薬品溶剤とは、医薬品およびバイオ医薬品製造活動での再利用のために精製・処理された回収溶剤流です。新鮮な溶剤消費量、廃棄物発生量、および資源使用量の削減を支援しながら、より効率的な化学処理を支援します。
リサイクル医薬品溶剤市場は、溶剤タイプ、純度グレード、回収方法、最終用途、および地域別にセグメント化されています。溶剤タイプ別では、市場はアルコール類、ケトン類、アセトニトリル、およびその他の溶剤タイプにセグメント化されています。純度グレード別では、市場はテクニカルグレード、インダストリアルグレード、医薬品グレード、高純度グレード、およびその他のグレードにセグメント化されています。回収方法別では、市場は分留蒸留、モレキュラーシーブ乾燥、吸着、膜分離、およびその他の回収方法にセグメント化されています。最終用途別では、市場は原薬製造、医薬品製造、バイオ医薬品研究所、医薬品受託開発製造機関、およびその他の最終用途にセグメント化されています。レポートはまた、15カ国のリサイクル医薬品溶剤の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| アルコール類 |
| ケトン類 |
| アセトニトリル |
| その他の溶剤タイプ |
| テクニカルグレード |
| インダストリアルグレード |
| 医薬品グレード |
| 高純度グレード |
| その他のグレード |
| 分留蒸留 |
| モレキュラーシーブ乾燥 |
| 吸着 |
| 膜分離 |
| その他の回収方 |
| 原薬製造 |
| 医薬品製造 |
| バイオ医薬品研究所 |
| 医薬品受託開発製造機関 |
| その他の最終用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 溶剤タイプ別 | アルコール類 | |
| ケトン類 | ||
| アセトニトリル | ||
| その他の溶剤タイプ | ||
| 純度グレード別 | テクニカルグレード | |
| インダストリアルグレード | ||
| 医薬品グレード | ||
| 高純度グレード | ||
| その他のグレード | ||
| 回収方法別 | 分留蒸留 | |
| モレキュラーシーブ乾燥 | ||
| 吸着 | ||
| 膜分離 | ||
| その他の回収方 | ||
| 最終用途別 | 原薬製造 | |
| 医薬品製造 | ||
| バイオ医薬品研究所 | ||
| 医薬品受託開発製造機関 | ||
| その他の最終用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
リサイクル医薬品溶剤市場の規模はどのくらいですか?
リサイクル医薬品溶剤市場は2026年に1.49 ビリオン 米ドルであり、2031年までに2.23 ビリオン 米ドルに達する見込みです。
リサイクル医薬品溶剤の需要を促進しているものは何ですか?
原薬およびCDMOの拡大、廃棄規制、企業の循環利用目標、および溶剤コスト圧力が需要を支援しています。
2025年に最大のシェアを持った溶剤タイプはどれですか?
アルコール類は2025年の市場収益の33.56%を占め、合成、精製、および洗浄におけるエタノールおよびイソプロパノールの広範な使用によって支えられています。
2031年にかけて最も速く成長すると予想される回収方法はどれですか?
モレキュラーシーブ乾燥は2031年にかけてCAGR 10.38%で成長する見込みであり、低水分アルコールおよびアセトニトリル流への需要を反映しています。