
北米プロフェッショナル・インデムニティ保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 14.80 十億米ドル |
| 市場規模 (2026) | 15.40 十億米ドル |
| 市場規模 (2031) | 19 十億米ドル |
| 成長率 (2026 - 2031) | 4.30 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米プロフェッショナル・インデムニティ保険市場分析
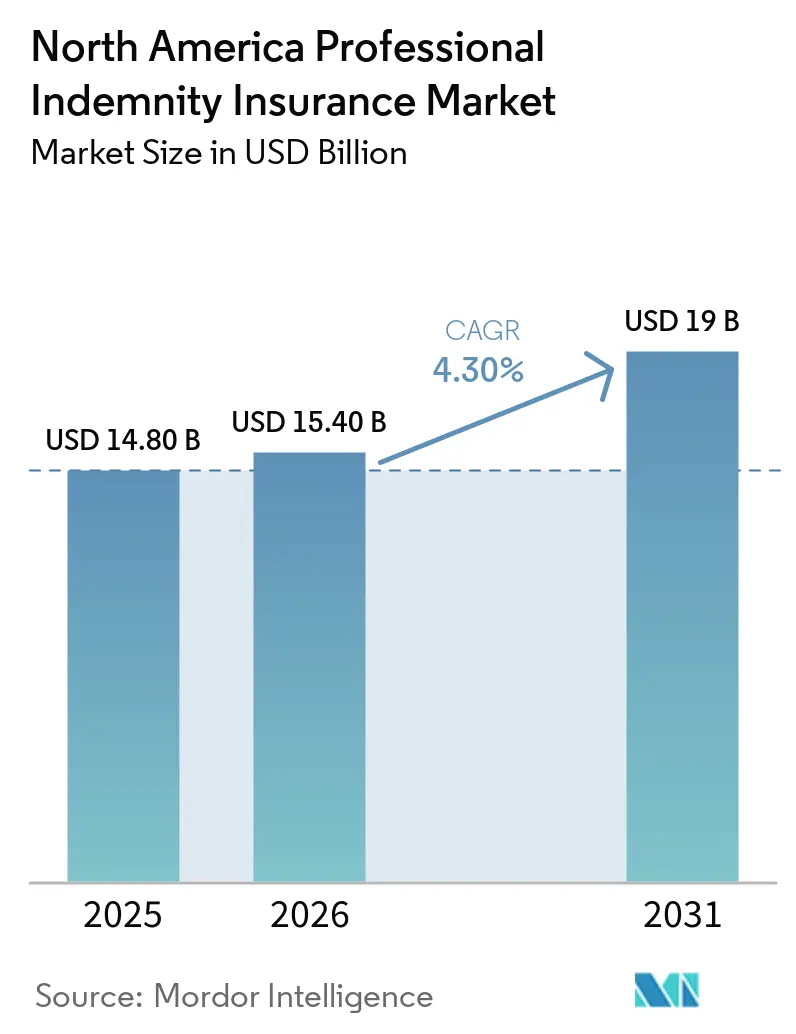
北米プロフェッショナル・インデムニティ保険市場規模は2025年に14.8 ビリオン 米ドルと評価され、2026年の15.4 ビリオン 米ドルから2031年には19 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.3%です。
需要は、法律、テクノロジー、ファイナンシャルアドバイザリー、エンジニアリング、コンサルティング業務におけるプロフェッショナルサービスの幅広い活用によって支えられています。契約条件においてベンダーやアドバイザーに対してエラーズ・アンド・オミッションズ補償の維持が求められるケースが増加しており、これが継続的な保険料需要を支えています。米国は、大規模なプロフェッショナルサービス基盤、訴訟環境、および職業別の保険要件を背景に、地域の保険料収入の主要な源泉であり続けています。標準的な保険種目では価格競争が依然として激しい一方、引受業者は複雑なリスクに対してより選択的な条件を適用し続けています。北米プロフェッショナル・インデムニティ保険市場はまた、テクノロジー、サイバー、およびプロフェッショナル賠償責任の保護を一つの保険証券で明確に提供できる保険会社にとっての成長余地も提供しています。
主要レポートのポイント
- 製品タイプ別では、その他・一般プロフェッショナル・インデムニティ保険が2025年の北米プロフェッショナル・インデムニティ保険市場シェアの38.8%を占め、テクノロジー・プロフェッショナル・インデムニティは2031年までに6.6%のCAGRで成長すると予測されています。
- 被保険者の職業別では、法律サービス専門家が2025年の北米プロフェッショナル・インデムニティ保険市場シェアの22.3%を占め、情報技術、ソフトウェア、サービスとしてのソフトウェア、およびマネージドサービスは2031年までに6.8%のCAGRで成長すると予測されています。
- 被保険企業規模別では、中小企業が2025年の北米プロフェッショナル・インデムニティ保険市場シェアの46.1%を占め、個人開業者は2031年までに5.9%のCAGRで成長すると予測されています。
- 販売チャネル別では、保険ブローカーが2025年の北米プロフェッショナル・インデムニティ保険市場シェアの67.2%を占め、保険会社直接販売は2031年までに7%のCAGRで成長すると予測されています。
- 保険証券構造別では、年次実務クレームメイド保険証券が2025年の北米プロフェッショナル・インデムニティ保険市場シェアの74.6%を占め、プロジェクト特定型プロフェッショナル・インデムニティは2031年までに6.1%のCAGRで成長すると予測されています。
- 地域別では、米国が2025年の北米プロフェッショナル・インデムニティ保険市場シェアの85.7%をめ、メキシコは2031年までに6.4%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 複雑な業務および訴訟による 賠償責任エクスポージャーの増大 | +0.9% | 米国が主導、カナダで顕著、メキシコで新興 | 中期 (2~4年) |
| プロフェッショナルサービスの拡大と中小企業による保険採用 | +0.7% | 米国およびカナダ | 中期 (2~4年) |
| 人工知能、テクノロジーコンサルティング、およびデジタルトランスフォーメーション賠償責任 | +0.8% | 主に米国、カナダおよびメキシコへの初期拡大 | 長期 (4年以上) |
| 義務的および契約上のプロフェッショナル賠償責任補償 | +0.5% | 北米全域、カナダでは州レベルの強度 | 短期 (2年以内) |
| 統合型サイバー、プライバシー、およびプロフェッショナル賠償責任需要 | +0.6% | 北米全域、米国が採用をリード | 中期 (2~4年) |
| マネージング・ジェネラル・エージェント、デジタルブローカレッジ、および専門販売チャネルの拡大 | +0.5% | 主に米国、カナダで新興 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
複雑なクライアント業務および訴訟によるプロフェッショナル賠償責任エクスポージャーの増大
より複雑なクライアント業務が、北米全域でプロフェッショナル賠償責任クレームの頻度とコストの両方を増加させています。2026年の調査では、保険会社の60%が2025年中にクレームの重大性が高まったと報告しており、2024年の53%、2023年の41%から増加しています[1]。調査対象の保険会社の中で重大性が低下したと報告したものはありませんでした。同調査では、回答者の82%が2025年に数百万ドル規模のクレームを支払ったことが判明し、そのうち13%は1,000万米ドルから1,990万米ドルの間のクレームを支払っています。訴訟資金調達は、原告が単独では追求困難なクレームを支援できるため、さらなる圧力を加えています。潜在的損失の増大は、プロフェッショナル企業に対して補償限度額と補償条件の再評価を促し、北米プロフェッショナル・インデムニティ保険市場を支えています。
プロフェッショナルサービスの拡大と中小企業による保険採用
プロフェッショナルサービス企業がクライアントからの補償要件に直面する中、中小企業における保険加入が増加しました。中小企業におけるプロフェッショナル賠償責任保険の採用率は、2023年の20%から2025年には31%に上昇しました[2]。米国中小企業庁は、米国に3,330万社の中小企業が存在すると報告しており、プロフェッショナル・インデムニティ保護を持たない企業が大規模に残存しています。大企業のバイヤーや政府機関は、契約を締結する前にサプライヤーやアドバイザーに対して補償証明の提出を求めるケースが増えています。NEXT Insuranceは2025年10月にNEXT Pro+を発売し、プロフェッショナルサービス企業向けに幅広い補償、高い補償限度額、および簡素化された見積もり提供しています。引受プロセスの簡素化とデジタル販売により、保険会社やマネージング・ジェネラル・エージェントにとって小規模な契約の取り扱いがより実用的になっています。
人工知能、テクノロジーコンサルティング、およびデジタルトランスフォーメーション賠償責任の増大
プロフェッショナル業務における人工知能の活用は、テクノロジーコンサルタント、ソフトウェアプロバイダー、およびマネージドサービスプロバイダーが直面するエクスポージャーを変化させています。不正確なアウトプットは、テクノロジープロバイダーではなくプロフェッショナルサービス企業が責任を負うクライアント損失を生じさせる可能性があります。CFC Underwritingは人工知能を2026年の主要なプロフェッショナル賠償責任問題として特定し、既存の文言がこれを明確に対処していない可能性があると指摘しました[3]。CFC Underwritingはその後、モデルのハルシネーション、人工知能生成コンテンツ、およびモデルドリフトを7つの製品ラインにわたる補償対象エクスポージャーとして指定しました。この明確化により、テクノロジー企業は自社の保護を評価できるようになる一方、補償文言が競争上の問題となっています。北米プロフェッショナル・インデムニティ保険市場では、テクノロジーE&Oがより中心的な引受カテゴリーとなりつつあります。
義務的および契約上のプロフェッショナル賠償責任補償
義務的な保険制度は、補償が業務許可や入札資格と連動しているため、継続的な需要を生み出しています。法律、エンジニアリング、会計、および金融サービスの専門家は、専門団体の規則またはクライアント契約要件に直面する場合があります。オンタリオ州のLAWPROプログラムは、2026年に個人開業中の3万2,000人以上の弁護士および法律補助者に義務的な補償を提供しています。Engineers Canadaはまた、参加管轄区域の適格な会員エンジニアが利用できるプログラムを通じて、二次的なプロフェッショナル賠償責任保険を提供しています[4]。これらの制度は、自発的なリスク認識への依存を低減し、更新ベースの保険料フローを支えています。また、確立された適格性規則を持つ職業別プログラムへの保険会社のアクセスを提供しています。
抑制要因の影響分析*
| 抑制要因 | (~) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 豊富なキャパシティと競争的な価格圧力 | -1.5% | 北米全域、米国の標準市場で最も顕著 | 短期 (2年以内) |
| 防御コスト、クレームの重大性、およびソーシャルインフレの上昇 | -0.8% | 主に米国、カナダで新興、メキシコで初期シグナル | 中期 (2~4年) |
| 生成的人工知能リスクに関する損失データの不足と補償の不確実性 | -0.5% | 北米全域 | 中期 (2~4年) |
| サイバー、テクノロジー、およびプロフェッショナル賠償責任エスポージャーの重複 | -0.5% | 北米全域 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
豊富なキャパシティと競争的な価格圧力
保険会社が基礎的な損失コストの上昇に直面する中でも、利用可能なキャパシティが料率の勢いを制限しています。Ryan Specialtyは2026年5月に、その他プロフェッショナル賠償責任およびエラーズ・アンド・オミッションズ事業が極めて競争的であると述べました。新たなマネージング・ジェネラル・エージェントが、主要な損失懸念のない契約に対して価格と補償条件を合わせるよう既存の保険会社への圧力を高めています。金融・プロフェッショナルラインの料率は2026年第1四半期に世界全体で5%低下しました。複雑または損失の影響を受けた契約では依然として堅調な価格設定が可能であるため、リスクタイプによって状況は異なります。この分断は、標準的な契約のマージンが圧力を受ける中でも、北米プロフェッショナル・インデムニティ保険市場が安定した保険料成長を示す可能性があることを意味しています。
防御コスト、クレームの重大性、およびソーシャルインフレの上昇
防御コストは複数のプロフェッショナル賠償責任クラスで上昇しており、クレームが和解に至る前に重大性を高める可能性があります。2026年には、Ames & Goughが調査した保険会社の93%が防御コストがクレームの重大性に実質的な影響を与えていると回答しました。回答者はコスト増加の要因として、より積極的な原告戦術、eディスカバリーおよび専門家証人の活用拡大、紛争の長期化、およびパネル弁護士費用の増加を挙げました。全米保険監督官協会は、プロフェッショナル賠償責任を、陪審員の態度の変化や訴訟資金調達を含むソーシャルインフレの影響を受ける保険種目として特定しています。これらのコストは、保険料率がコスト増加に追いつかない場合、引受結果を悪化させる可能性があります。また、北米プロフェッショナル・インデムニティ保険市場内での規律ある損害管理とリスク選択の必要性を強化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
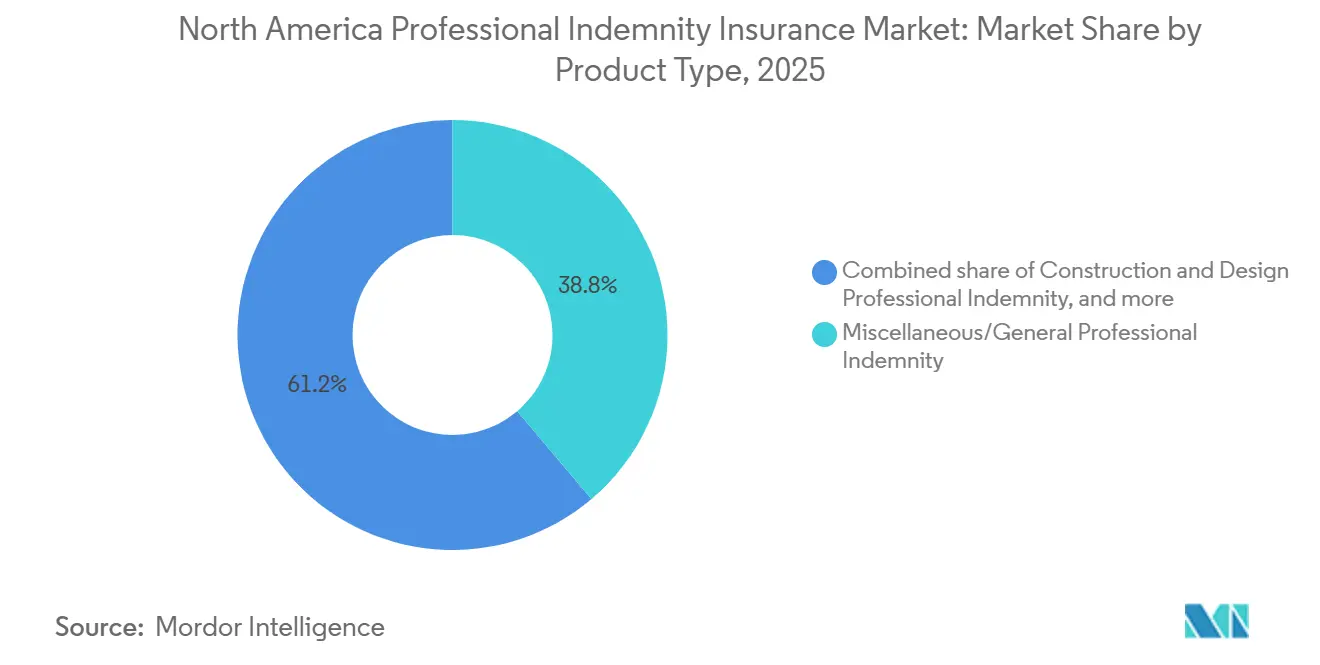
テクノロジーE&Oが製品ミックスを再形成その他・一般保険証券は2025年の北米プロフェッショナル・インデムニティ保険市場規模の38.8%を占めました。その幅広い設計は、専門的な保険種目を持たない経営コンサルタント、人事アドバイザー、メディア専門家、およびその他の職業に対応しています。建設・設計補償は、インフラおよび商業プロジェクトにおける貸し手および契約要件と結びついたままです。金融専門家のE&Oは、実質的なコンプライアンス義務を持つアドバイザーおよびファンドマネージャーを引き続き支援しています。テクノロジー・プロフェッショナル・インデムニティは最も成長の速い製品タイプであり、2031年までに6.6%のCAGRで拡大すると予測されています。このセグメントは、サービスとしてのソフトウェア開発者、マネージドサービスプロバイダー、およびクライアントへのサービス提供に人工知能を活用する企業からの需要の高まりを反映しています。
テクノロジーE&Oの保険会社は、クライアントが人工知能関連損失に対するより明確な対応を求める中で条件を調整しています。CFC Underwritingの2026年の更新では、選択された製品ラインにおける補償対象エクスポージャーとして、モデルのハルシネーション、人工知能生成コンテンツ、およびモデルドリフトが明示されました。このアプローチにより、人工知能について沈黙している保険証券よりも購入者への可視性が高まります。Ryan Specialtyは、2026年に特定の契約においてテクノロジーE&Oがその他E&Oおよびサイバーよりも困難であったと指摘しました。主要な人工知能プラットフォームに関わる著作権訴訟は、高リスクの大規模言語モデル契約に対する引受業者の慎重さを高めています。したがって、製品ミックスは、幅広いその他ラインでのアクセスしやすい価格設定と、テクノロジーリスクにおけるより選択的な条件を組み合わせています。


被保険者の職業別:
法律サービスがリードし、ITが最速で拡大法律サービス専門家は2025年の北米プロフェッショナル・インデムニティ保険市場シェアの22.3%を占めました。その地位は、義務的な補償制度と法律過誤クレームの潜在的な重大性を反映しています。LAWPROは2026年に、個人開業中のオンタリオ州の弁護士および法律補助者3万2,000人以上に保険を提供しており、基本保険料はカナダドル3,250(2,385米ドル)です。建築、エンジニアリング、測量、会計、ファイナンシャルアドバイザリー、および経営コンサルティングが他の重要な職業グループを形成しています。不動産、プロパティマネジメント、メディア、広告、教育、研修、旅行、および採用サービスは、規模は小さいながらも関連性のあるグループとして残っています。規制上および契約上の要件は、小規模なプロフェッショナル企業における補償採用への重要な経路であり続けています。
情報技術、ソフトウェア、サービスとしてのソフトウェア、およびマネージドサービスは、2031年までに6.8%のCAGRで成長すると予測されています。これは法律サービスよりも速い成長であり、テクノロジー依存のクライアント業務によって生じる賠償責任に対してテクノロジー補償がまだ発展途上にあるためです。保険会社は2025年以降、不明確な人工知能の立場から肯定的な条件または除外条項へと移行しています。文書化された人工知能ガバナンスを持たない企業は、補償を求める際に更新時の厳しい協議に直面する可能性があります。北米プロフェッショナル・インデムニティ保険業界は、テクノロジーサービス、コンテンツ、およびモデルパフォーマンスの問題に対応する製品文言で応答しています。このプロセスにより、テクノロジー企業における審査活動と新規保険証券の締結の両方が増加する可能性があります。
被保険企業規模別:
中小企業がリードし、個人開業者がアクセスを拡大中小企業は2025年の北米プロフェッショナル・インデムニティ保険市場規模の46.1%を占めました。その規模は、プロフェッショナルサービス企業の多さと、顧客契約における保険要件の幅広い活用を反映しています。大企業は、高い補償限度額を購入し、複数の保険会社にわたる積層型補償を利用するため、次の主要な保険料グループとして残っています。Ames & Goughは、プロフェッョナル賠償責任保険会社の80%が500万米ドルを超える補償限度額を提供でき、40%が最大1,000万米ドルまで提供できることを発見しました。中小企業におけるプロフェッショナル賠償責任の採用率は、2023年の20%から2025年には31%に上昇しました。デジタル引受は、保険会社がこれらの小規模な契約をより効率的に処理するのに役立っています。
個人開業者は2031年までに5.9%のCAGRで成長すると予測されています。デジタルプログラムにより、フリーランサーや独立した専門家が補償を取得しやすくなっています。Pliableは2026年4月に全米でフリーランサーおよびコンサルタント向けに展開し、月額49米ドルからのパッケージ型保護を提供しています。この提供は、低い参入価格と簡素化された購入プロセスが、従来の年次企業更新以外の購入者にリーチできることを示しています。個人のアドバイザー、コンサルタント、およびデザイン専門家向けに設計された補償は、従来の手配プロセスが過度に煩雑であった場合のアクセスを改善できます。この機会は、独立したプロフェッショナル業務が拡大する中で北米プロフェッショナル・インデムニティ保険市場を支えています。
販売チャネル別:
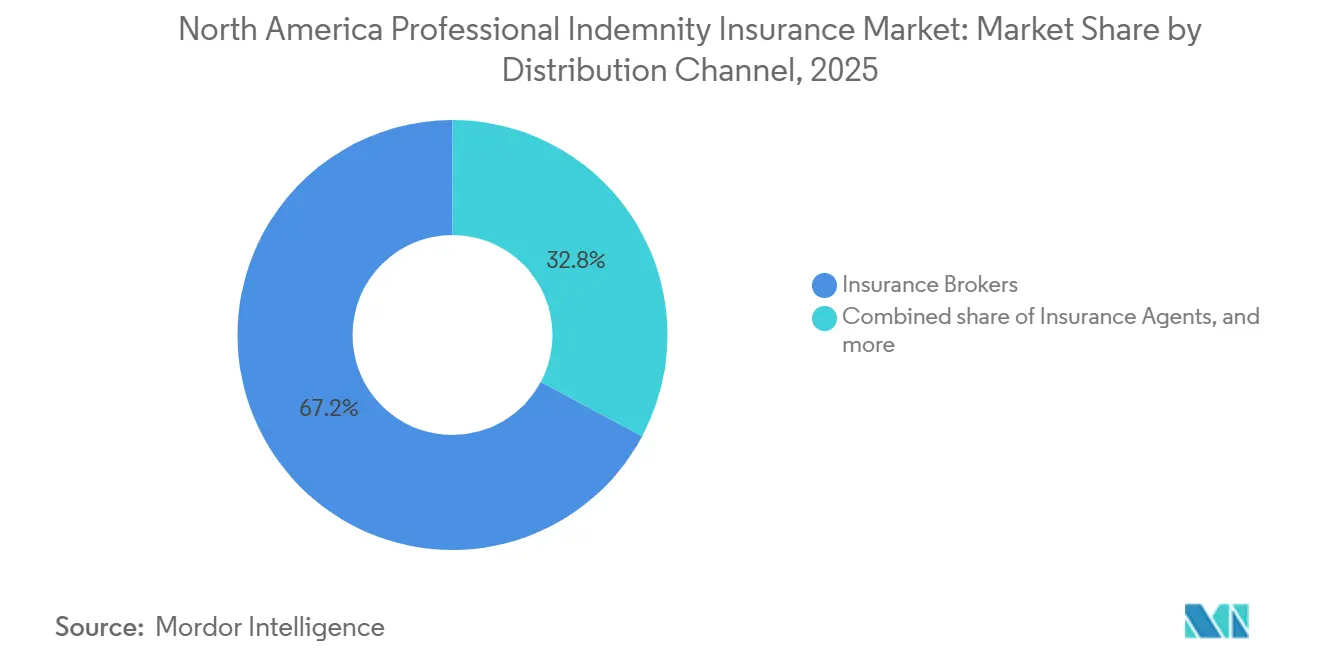
ブローカーが中心的役割を維持しながら直接販売プラットフォームが拡大保険ブローカーは2025年の北米プロフェッショナル・インデムニティ保険市場シェアの67.2%を占めました。カスタマイズされた文言、適切な補償限度額、および遡及日の管理を必要とする複雑な手配において、その役割は引き続き重要です。ブローカーはまた、クレーム時のサポートを提供し、大規模なクライアントのプライマリーおよびエクセス層を調整することができます。保険代理店は、キャプティブ、アフィニティ、および専門団体プログラムにおいて引き続き関連性を持っています。Engineers Canadaの二次的プロフェッショナル賠償責任保険プログラムは、参加管轄区域の適格な会員エンジニア向けにHub Internationalを通じて運営されています。プログラム管理者およびマネージング・ジェネラル・エージェント主導のプラットフォームも専門的な職業グループにサービスを提供しています。
保険会社直接販売は2031年までに7%のCAGRで成長すると予測されています。オンラインプラットフォームは、定型的なプロフェッショナル賠償責任リスクの見積もりから締結までの時間を短縮できます。AdvisorCovered.comは2026年4月に開設され、登録投資アドバイザー、ファイナンシャルプランナー、および保険代理店がE&O保険をオンライン見積もり、申請、締結、および管理できるようにしました。ALPSは2026年8月にOneShield Market SolutionsでLawyerCareプログラムを稼働させました。これらの変化は、既存のプロバイダーが直接販売とブローカー支援モデルを同時に運営できることを示しています。北米プロフェッショナル・インデムニティ保険市場は、複雑な業務にはブローカーを維持しながら、より標準化された手配には直接ツールを活用する可能性が高いです。

保険証券構造別:
クレームメイド保険証券が主流を維持しながらプロジェクト補償が成長年次実務クレームメイド保険証券は2025年の北米プロフェッショナル・インデムニティ保険市場規模の74.6%を占めました。この構造は、行為が発生した日付ではなく、保険期間中に報告されたクレームに対応します。これにより、保険会社はテール・エクスポージャーの価格設定と長い報告期間の管理が可能になります。ランオフおよび延長報告期間保険証券は、合併、閉鎖、または業務を離れる企業にサービスを提供します。LAWPROは、退職する弁護士向けのプログラム運営の関連部分として延長報告期間の管理を特定しています。これらの保険証券は、プロフェッショナルサービス企業が統合し、開業者コホートが退職するにつれてより関連性が高まる可能性があります。
プロジェクト特定型プロフェッショナル・インデムニティは2031年までに6.1%のCAGRで成長すると予測されています。この補償は、設計、建設、および合意された完成後の報告期間中に、一つの指定プロジェクトに補償限度額を充てます。これにより、無関係な業務に必要な補償限度額を使用することなく、プロジェクトオーナーと設計チームを保護できます。全米プロフェッショナルエンジニア協会は、積極的なデザインビルドおよび官民パートナーシップ契約においてプロジェクト特定型クレームが増加していることを指摘しました。Victor Insuranceは、建設価値が最大3億米ドルのプロジェクト向けにプロジェクト特定型プロフェッショナル賠償責任を提供しています。インフラおよび複雑な建設業務がこの保険証券構造の活用を拡大しています。
地域分析
米国プロフェッショナル・インデムニティ保険市場
米国は2025年における北米プロフェッショナル・インデムニティ保険市場規模の85.7%を占めた。その規模は、専門職サービス経済の大きさ、訴訟環境、および州ごとに異なる保険規制を反映している。米国の損害保険料率は、超過層における保険金支払いの深刻化が続いたことにより、2026年第1四半期に9%上昇した。州保険局は保険証券の様式、料率申請、および保険会社のライセンスを監督している。弁護士、エンジニア、会計士、ファイナンシャルアドバイザーに対する専門職要件は、50の州制度にわたって多様な需要を生み出している。カリフォルニア州、ニューヨーク州、フロリダ州は、訴訟頻度およびソーシャルインフレーションが深刻であるため、引き続き重要なリスク集中地域となっている。
カナダ プロフェッショナル・インデムニティ保険市場
カナダでは、職種別保険プログラムから継続的な保険料需要が生じている。LAWPROは2026年において、オンタリオ州で個人開業する32,000名超の弁護士および法律補助職員に対して強制的な補償を提供している。同プログラムの基本保険料はCAD 3,250(USD 2,385)で、3年連続して据え置かれた。州のエンジニアリング規制当局は、適格会員に対して免責金額なしで自動的に補償を提供する二次的な専門職賠償責任保険プログラムに参加している。ケベック州は2024年11月に強制的な枠組みを拡大し、エンジニアに対して雇用主が所定の基準を満たす補償を維持していることを証明するよう義務付けた。
メキシコ プロフェッショナル・インデムニティ保険市場
メキシコは2031年までに6.4%のCAGRで成長すると予測されており、同地域において最も成長の速い国別セグメントとなっている。裁判所は、より深刻な民事損害賠償を認め、企業関係者に個人的な責任を負わせることに対して、より積極的な姿勢を示している。2025年6月以降に実施された司法改革により、紛争解決制度の一部において専門的な技術的知識が低下する可能性がある。これにより、企業向けサービス会社にとって法的結果の予測可能性が低下しうる。越境活動の増加および北米の専門職サービス会社の存在が、現地に適合したE&O(エラーズ・アンド・オミッションズ)商品への需要を支えている。北米プロフェッショナル・インデムニティ保険市場におけるメキシコの基盤は米国およびカナダと比較して小規模であるが、潜在的な賠償責任環境はより重要性を増しつつある。
競争環境
市場集中度
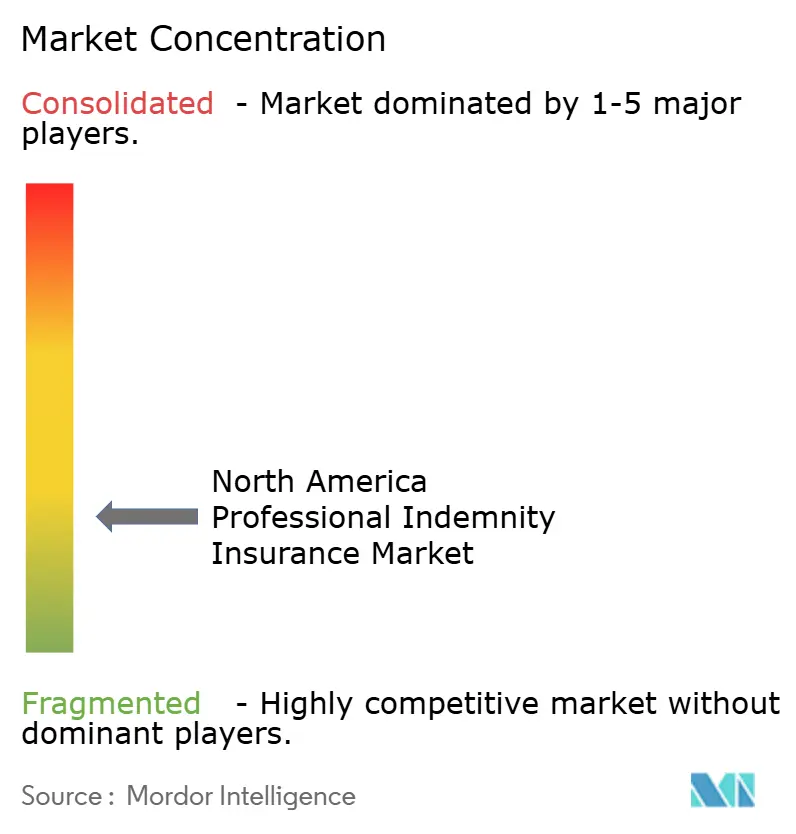
北米プロフェッショナル・インデムニティ保険市場には、Chubb、AIG/Lexington、AXA XL、Berkshire Hathaway Specialty Insurance、CNA Financial、The Travelers Companiesなどの確立された参加者が存在する。これらの保険会社は、標準的および専門的な職業賠償責任ラインにわたって競争している。保険引受代理店(MGA)は、その他のE&O、建築家・エンジニア向け、およびテクノロジー・プロフェッショナル・インデムニティ分野における競争を激化させている。Ryan Specialtyは2026年に、中小企業を対象とする既存の保険会社に対する価格競争圧力を報告した。Markelは、強固なデータ品質とリスク管理能力を持つ保険会社にとって、中堅市場が大きな機会であると指摘した。したがって、補償内容を標準化し効率的に販売できる分野において競争が最も激しくなっている。
大手保険会社は、関連する職業リスク、テクノロジーリスク、およびサイバーリスクに対応するため、商品設計を見直している。ChubbのPro ERMは、職業賠償責任、テクノロジーサービス、メディア、およびサイバー補償を一つのポリシーに統合している。CFCは2026年6月にテクノロジーE&Oの約款を改定し、モデルのハルシネーション、人工知能が生成したコンテンツ、およびモデルドリフトを補償対象のエクスポージャーとして明示した。ALPSは2026年8月にOneShield Market SolutionsをLawyerCare向けに導入し、直販およびブローカーチャネルの運営モデルを支援している。これらの取り組みは、約款の明確性と販売テクノロジーが重要な競争手段であることを示している。保険会社は、複雑なクレームによってロス・ディベロップメントが長期化・高コスト化する局面においても、引き続き規律を維持しなければならない。
デジタル系新規参入者は、個人開業者、小規模テクノロジー企業、および従来の保険会社から十分な注目を受けにくいその他の購買者を対象としている。Hiscoxは2025年8月にCorix Insurance ServicesおよびVouch Insurance Companyの買収に合意し、専門顧客層およびデジタルブローカーテクノロジーへのアクセスを拡大した。米国全土にわたる規制要件は、保険会社が各州の保険制度ごとに認可を取得する必要があるため、参入障壁となっている。これらの要件はスケールアップを遅らせるが、十分な資本を持つインシュアテックやロイズ支援プログラムが全国規模の顧基盤に到達することを妨げるものではない。北米プロフェッショナル・インデムニティ保険業界は引き続き競争が激しく、専門的な知見と販売能力が業績を左右している。
北米プロフェッショナル・インデムニティ保険業界リーダー
-
Chubb Limited
-
The Travelers Companies, Inc.
-
AIG / Lexington
-
Berkshire Hathaway Specialty Insurance (BHSI)
-
CNA Financial
- 注:主要企業の掲載順は順位を示すものではありません。
北米プロフェッショナル・インデムニティ保険市場 このレポートでカバーされる企業
- Chubb Limited
- AIG / Lexington
- AXA XL
- Berkshire Hathaway Specialty Insurance (BHSI)
- CNA Financial
- The Travelers Companies
- Zurich Insurance Group
- Beazley
- W. R. Berkley / Berkley Professional
- The Hartford
- Liberty Mutual
- Arch Insurance
- AXIS Capital
- Hiscox
- Markel
- Everest Insurance
- Tokio Marine HCC
- Sompo International
- QBE Insurance Group
- CFC Underwriting
最近の産業開発事情 北米プロフェッショナル・インデムニティ保険市場
- 2026年8月:ALPS Property & Casualty Insurance Companyは、LawyerCare弁護士職業賠償責任プログラム向けにOneShield Market Solutionsを稼働させた。この導入は、ALPSが2025年にProAssuranceからLawyerCareを買収した後のデュアル・ディストリビューション戦略を支援するものであり、米国最大の弁護士過誤保険直販会社が、従来の直販モデルと新たに取得したブローカーチャネルの契約を統一プラットフォーム上で運営することを可能にする。
- 2026年6月:CFC Underwritingは、テクノロジーE&Oポリシーの約款を改定し、7つの商品ラインにわたってモデルのハルシネーション、AI生成コンテンツ、およびモデルドリフトを補償対象のエクスポージャーとして明示的に規定した。これは、AIに対してサイレントまたは除外の立場をとる保険会社とCFCを差別化する重要な商業的約款の進展であり、ガバナンス文書化をベストプラクティスにとどまらず補償対応の件とするものである。
- 2026年4月:DOXAの一部門であるRVNAが管理するロイズ支援のE&OプログラムであるPliableが、フリーランサーおよびコンサルタントを対象として米国全50州で全国展開を開始した。同プログラムは、30の職業・専門補償を月額49米ドルからの単一ポリシーにパッケージ化しており、従来の北米プロフェッショナル・インデムニティ販売において前例のないエントリー価格モデルを提供している。
- 2025年10月:NEXT Insuranceは、小規模事業者向けE&Oクライアントを対象に、より広範な補償、市場に即した価格設定、高い補償限度額、および簡素化された見積もりを特徴とする強化版プロフェッショナルサービス商品「NEXT Pro+」を発表した。このローンチは、NEXT InsuranceがMunich ReのERGO Groupに買収された後に行われたものであり、大手グローバル再保険会社の財務的支援のもとでインシュアテックのデジタルファースト販売モデルを強化するものである。
北米プロフェッショナル・インデムニティ保険市場レポートの範囲
セグメンテーション概要
| その他・一般プロフェッショナル・インデムニティ |
| 建設・設計プロフェッショナル・インデムニティ |
| 金融専門家および仲介業者E&O |
| テクノロジー・プロフェッショナル・インデムニティ |
| 法律サービス |
| 建築、エンジニアリング、および測量 |
| 会計および企業秘書サービス |
| ファイナンシャルアドバイザリー、ファンドマネジメント、および保険ブローキング |
| 経営、戦略、および人事コンサルティング |
| 情報技術、ソフトウェア、サービスとしてのソフトウェア、およびマネージドサービス |
| 不動産およびプロパティマネジメント |
| メディア、広告、広報、およびイベント |
| 教育、研修、および教育機関 |
| 旅行、採用、および雇用サービス |
| その他のプロフェッショナルサービス |
| 個人開業者 |
| 中小企業 |
| 大企業 |
| 保険ブローカー |
| 保険代理店 |
| 保険会社直接販売 |
| その他のチャネル |
| 年次実務クレームメイド保険証券 |
| プロジェクト特定型プロフェッショナル・インデムニティ |
| ランオフおよび延長報告期間 |
| 米国 |
| カナダ |
| メキシコ |
| 製品タイプ別 | その他・一般プロフェッショナル・インデムニティ |
| 建設・設計プロフェッショナル・インデムニティ | |
| 金融専門家および仲介業者E&O | |
| テクノロジー・プロフェッショナル・インデムニティ | |
| 被保険者の職業別 | 法律サービス |
| 建築、エンジニアリング、および測量 | |
| 会計および企業秘書サービス | |
| ファイナンシャルアドバイザリー、ファンドマネジメント、および保険ブローキング | |
| 経営、戦略、および人事コンサルティング | |
| 情報技術、ソフトウェア、サービスとしてのソフトウェア、およびマネージドサービス | |
| 不動産およびプロパティマネジメント | |
| メディア、広告、広報、およびイベント | |
| 教育、研修、および教育機関 | |
| 旅行、採用、および雇用サービス | |
| その他のプロフェッショナルサービス | |
| 被保険企業規模別 | 個人開業者 |
| 中小企業 | |
| 大企業 | |
| 販売チャネル別 | 保険ブローカー |
| 保険代理店 | |
| 保険会社直接販売 | |
| その他のチャネル | |
| 保険証券構造別 | 年次実務クレームメイド保険証券 |
| プロジェクト特定型プロフェッショナル・インデムニティ | |
| ランオフおよび延長報告期間 | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米でプロフェッショナル・インデムニティ保険の需要を促進しているものは何ですか?
プロフェッショナルサービス活動の拡大、契約上の補償要件、クレームの重大性の高まり、およびテクノロジー関連の賠償責任が需要を支えています。
北米プロフェッショナル・インデムニティ保険市場の規模はどのくらいですか?
市場規模は2026年に15.4 ビリオン 米ドルと推定され、4.3%のCAGRで2031年までに19 ビリオン 米ドルに達すると予測されています。
北米でプロフェッショナル・インデムニティ補償をリードしている製品タイプはどれですか?
その他・一般保険証券は、専門的な製品ラインを持たない幅広い職業グループにサービスを提供しているため、2025年に38.8%のシェアでリードしました。
この保険で最も成長が速い顧客グループはどれですか?
デジタルプログラムにより補償へのアクセスが容易になる中、個人開業者は2031年までに5.9%のCAGRで成長すると予測されています。
テクノロジー企業がより多くのE&O保護を求めているのはなぜですか?
テクノロジー企業は、ソフトウェア提供、人工知能のアウトプット、コンテンツ、およびモデルパフォーマンスの問題からより大きなエクスポージャーに直面しています。
地域でプロフェッショナル・インデムニティ保険が最も成長している国はどこですか?
賠償責任環境とクロスボーダーのプロフェッショナル活動が発展する中、メキシコは2031年までに6.4%のCAGRで成長すると予測されています。