
アジア太平洋地域プロフェッショナル・インデムニティ保険市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 5.90 十億米ドル |
| 市場規模 (2026) | 6.20 十億米ドル |
| 市場規模 (2031) | 8.20 十億米ドル |
| 成長率 (2026 - 2031) | 5.80 % |
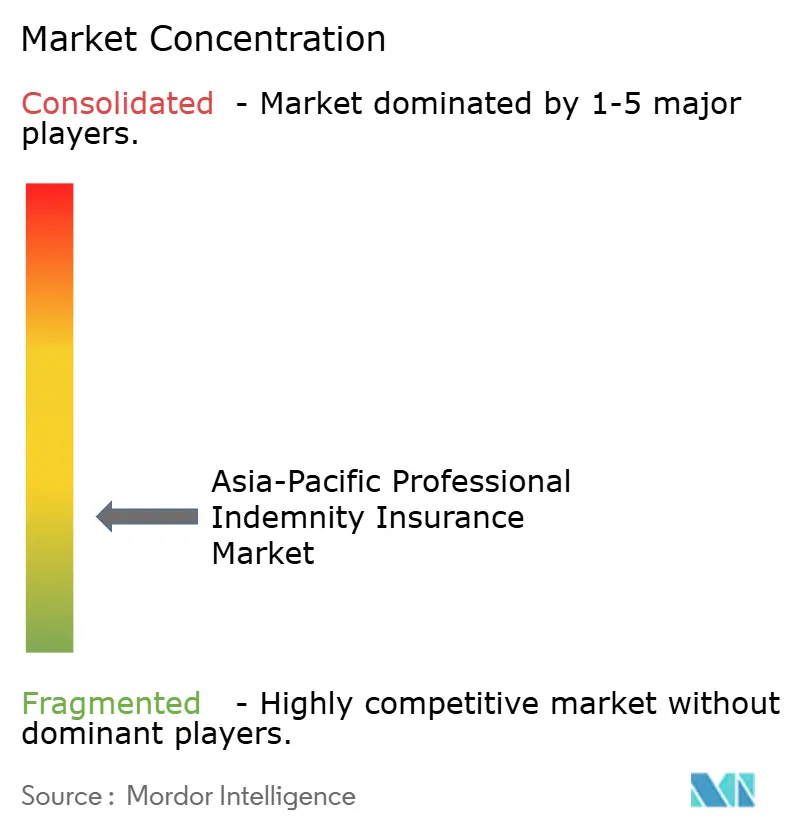
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域プロフェッショナル・インデムニティ保険市場分析
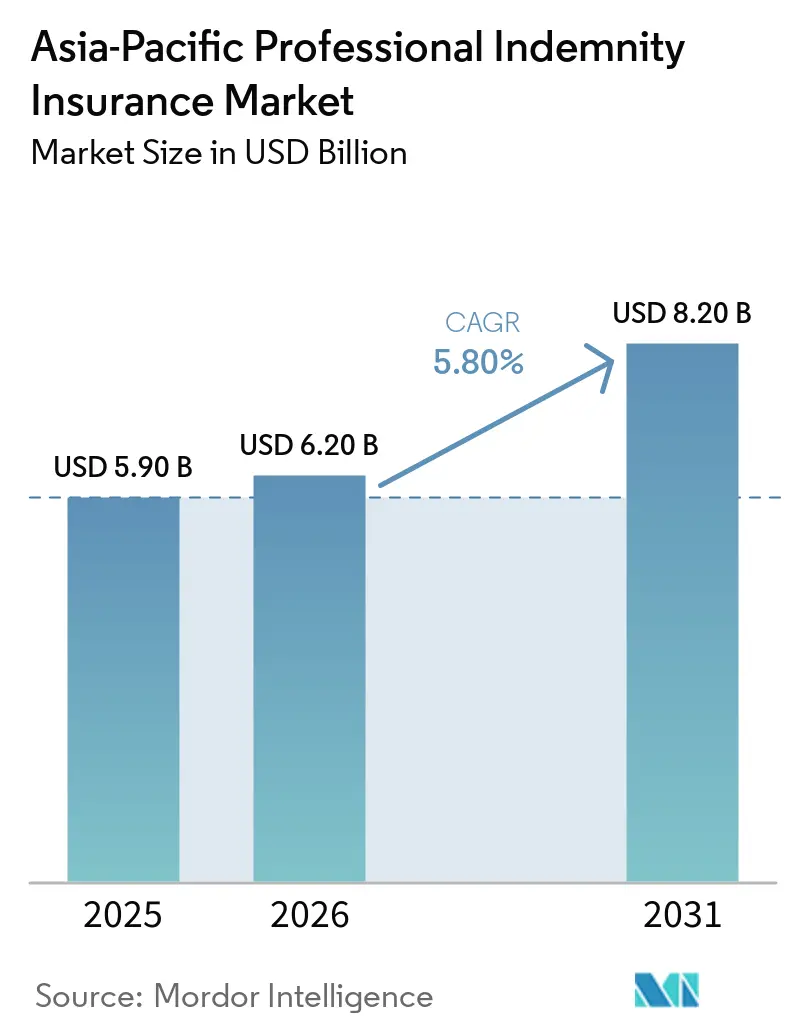
アジア太平洋地域プロフェッショナル・インデムニティ保険市場規模は、2025年の5.90 ビリオン 米ドルから2026年には6.20 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 5.80%で2031年までに8.20 ビリオン 米ドルに達すると予測されています。
アジア太平洋地域のプロフェッショナル・インデムニティ保険市場は、サービス主導型経済の拡大によって支えられており、規制要件や大規模インフラプロジェクトの増加とともに専門職賠償責任リスクが高まっています。新たな専門職義務付け、クレーム意識の向上、デジタル流通の拡大により、複数の国で被保険者人口が増加しています。これは、引受レートサイクルが保険料の動向に対してより確立された影響力を持つ成熟した米国および英国市場とは異なります。国境を越えたサービス提供も、テクノロジー、コンサルティング、エンジニアリング、金融サービス企業に対する契約上の保険要件を増加させています。保険会社は、職業別の専門流通、中小企業向けデジタルアクセス、プロフェッショナル・インデムニティとテクノロジーおよびサイバー補償を組み合わせた商品を通じて対応しています。
レポートの主要ポイント
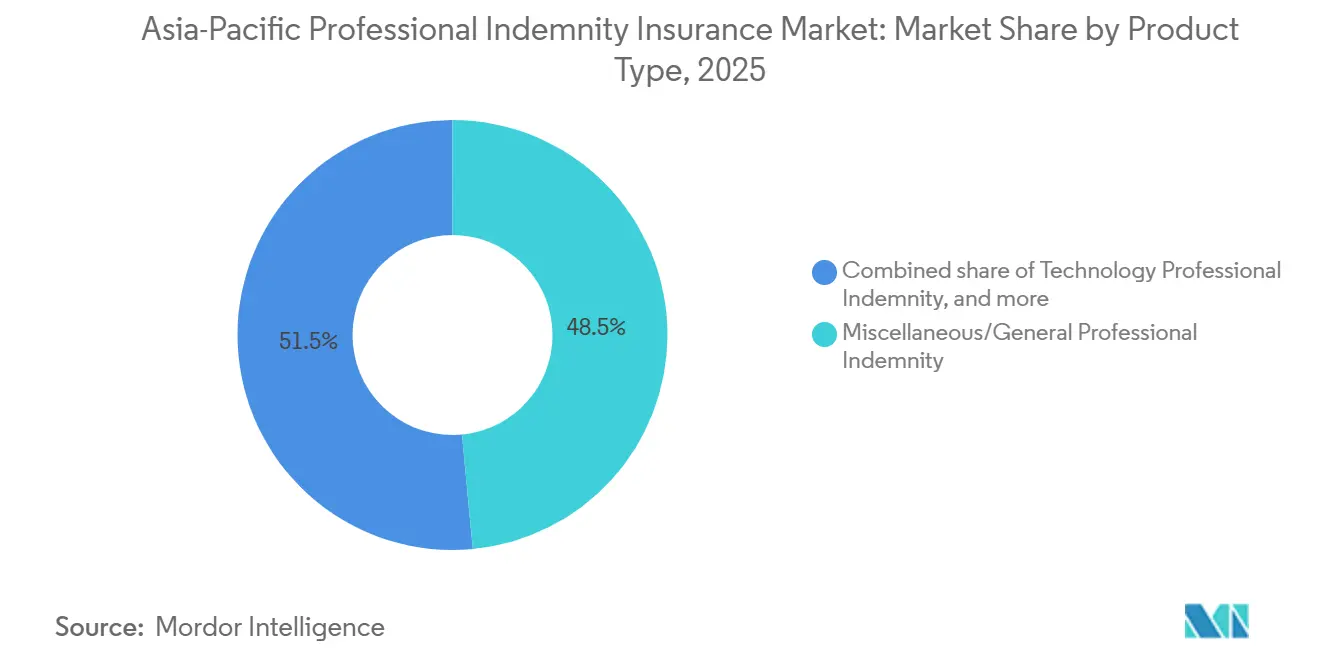
- 製品タイプ別では、その他・一般プロフェッショナル・インデムニティが2025年のアジア太平洋地域プロフェッショナル・インデムニティ保険市場シェアの48.5%を占め、テクノロジー・プロフェッショナル・インデムニティは2031年までに7.6%のCAGRで成長すると予測されています。
- 被保険者の職業別では、法律サービスが2025年のアジア太平洋地域プロフェショナル・インデムニティ保険市場シェアの22.3%を占め、IT・ソフトウェア・SaaS・マネージドサービスは2031年までに7.8%のCAGRで拡大すると予測されています。
- 被保険企業規模別では、中小企業が2025年のアジア太平洋地域プロフェッショナル・インデムニティ保険市場シェアの46.4%を占め、個人開業者は2031年までに6.9%のCAGRで成長すると予測されています。
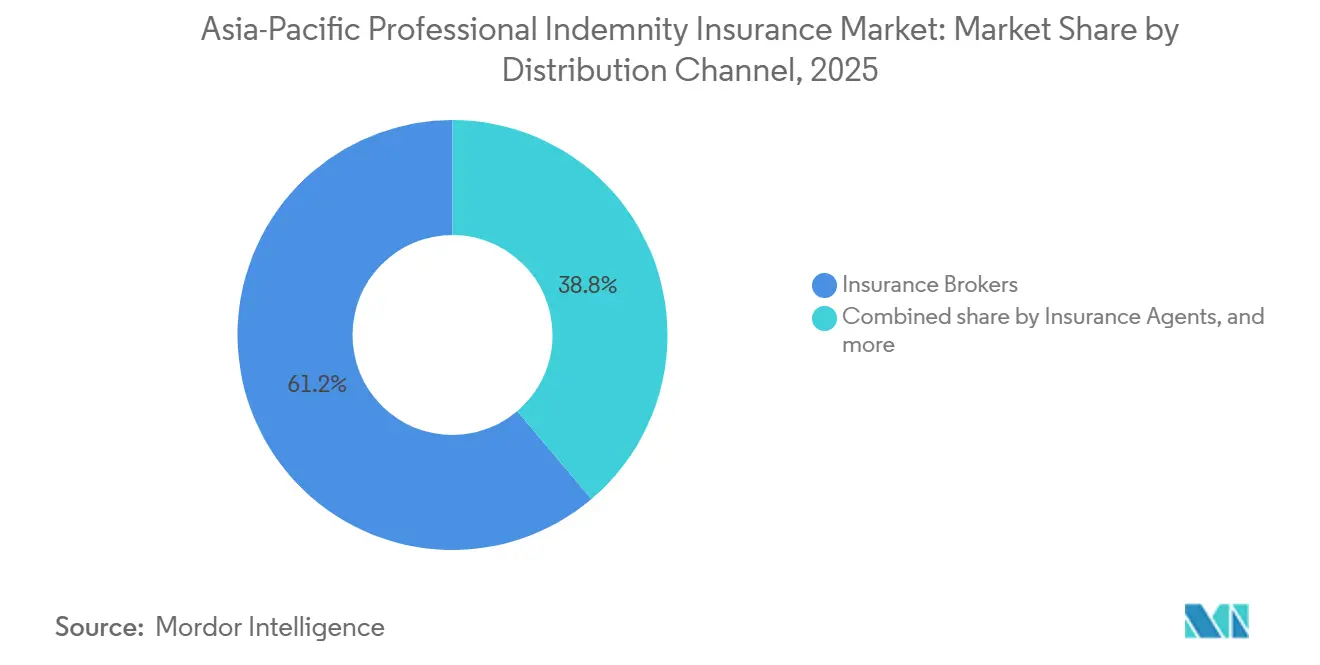
- 販売チャネル別では、保険ブローカーが2025年のアジア太平洋地域プロフェッショナル・インデムニティ保険市場シェアの61.2%を保持し、保険会社直接販売は2031年までに7.0%のCAGRで成長すると予測されています。
- 保険証券構造別では、年次業務クレームズメイド保険証券が2025年のアジア太平洋地域プロフェッショナル・インデムニティ保険市場シェアの78.5%を占め、プロジェクト特定型プロフェッショナル・インデムニティは2031年までに7.3%のCAGRで成長すると予測されています。
- 地域別では、中国が2025年のアジア太平洋地域プロフェッショナル・インデムニティ保険市場シェアの27.4%を占め、ベトナムは2031年までに8.2%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
アジア太平洋地域プロフェッショナル・インデムニティ保険市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 義務的 および契約上のプロフェッショナル・インデムニティ要件 | +1.8% | オーストラリア、シンガポール、マレーシア、中国、インド、 ベトナムで最も高い強度を持つグローバル | 短期 (2年以内) |
| テクノロジー、ITコンサルティング、デジタル専門サービスの拡大 | +1.2% | インド、韓国、オーストラリア、シンガポールに集中する アジア太平洋地域 | 中期 (2〜4年) |
| インフラ、エンジニアリング、建設プロジェクトの成長 | +0.7% | 中国、インド、ベトナム、インドネシア、オーストラリア、マレーシア | 中期 (2〜4年) |
| アウトソーシングおよびサードパーティサービスからの賠償責任リスクの増大 | +0.5% | インド、フィリピン、シンガポール、マレーシア、およびアジア太平洋地域の国境を越えたプロバイダー | 中期 (2〜4年) |
| 専門職、テクノロジー、サイバー賠償責任の融合 | +0.5% | オーストラリア、シンガポール、韓国、日本 | 長期 (4年以上) |
| 国境を越えた専門サービスと地域事業展開 | +0.3% | 東南アジア諸国連合回廊、インド・アジア太平洋リンク、および多国籍サービス企業 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
規制対象および案件ベースの職業における義務的および契約上のプロフェッショナル・インデムニティ要件
職業レベルの保険義務付けはアジア太平洋地域全体で増加しており、保険料レートサイクルへの依存度が低い需要を生み出しています。オーストラリア証券投資委員会は2024年11月に規制ガイド126を改訂し、オーストラリア金融サービスライセンシーに対する義務的なFS70年次プロフェッショナル・インデムニティ開示フォームを導入しました。歯科法2018に基づくマレーシアの歯科医師に対するプロフェッショナル・インデムニティ要件は2025年1月1日に発効しました。ベトナム財務省は達76/2026/TT-BTCを発行し、監査法人に対して2026年9月1日から継続的な補償の維持を義務付けました[1]。シンガポールの法律専門職規則は法人弁護士事務所に対してクレームあたり200万シンガポールドル(150万米ドル)の維持を義務付け、CPA Australiaの附則9.8はサービスおよび報酬に応じて200万オーストラリアドル(130万米ドル)から7,500万オーストラリアドル(4,880万米ドル)の要件を設定しています。新たな義務付けはそれぞれ初回需要を生み出す可能性があり、規制対象職業において確立された関係を持つ保険会社およびブローカーに有利に働きます。
テクノロジー、ITコンサルティング、デジタル提供専門サービスの拡大
テクノロジーコンサルティングおよびデジタル提供サービスは、購入者が確保しなければならない専門職リスクを拡大しています。大企業および政府の購入者は、テクノロジーサービス契約においてプロフェッショナル・インデムニティ保護を一般的に要求しており、補償はサプライヤーのオンボーディングプロセスの一部となっています。シンガポールのテクノロジーリスク要件は、規制対象企業におけるベンダー管理への注目を高めています。この義務は、以前は専用補償を手配していなかったITサブコントラクターにまで及ぶ可能性があります。AI支援による成果物の使用は、誤った推奨、偏ったアウトプット、クライアント向けシステムに組み込まれたエラーに対する潜在的な賠償責任をもたらします。したがって、アジア太平洋地域のプロフェッショナル・インデムニティ保険市場では、被保険企業に不確実性をもたらすことなくテクノロジーリスクに対応する保険証券文言への需要が高まっています。
アジア太平洋地域全体におけるインフラ、エンジニアリング、建設プロジェクトの成長
インフラ活動は、地域全体でより大規模かつ専門化されたプロフェッショナル・インデムニティリスクを生み出しています。データセンター、バッテリー施設、半導体工場は、複雑な設計、エンジニアリング、建設リスクを抱えています。政府の発注者および開発金融機関は、プロジェクト特定型補償を融資要件として指定するケースが増えています。Liberty Specialty Marketsは、シンガポールで最長15年、最大1,500万米ドルの補償限度額の建設プロジェクト・プロフェッショナル・インデムニティ補償を提供しています[2]。プロジェクト特定型保険証券は、年次業務補償に影響を与えるより広範なポートフォリオ条件ではなく、定められた期間と明確なリスクプロファイルに基づいて価格設定することができます。これにより、インフラ関連ビジネスはアジア太平洋地域のプロフェッショナル・インデムニティ保険市場においてスペシャルティ保険会社にとって重要な機会となっいます。
専門職、テクノロジー、サイバー賠償責任の融合
プロフェッショナル・インデムニティは、サイバー賠償責任、テクノロジーエラーズ・アンド・オミッションズ、犯罪保護との組み合わせが増えています。組み合わせ商品は保険クラス間のギャップを縮小し、購入者の補償決定を簡素化することができます。CFCは2026年1月に、専門職賠償責任クライアントの3人に1人がサイバー補償も購入していると報告しました。Beazleyは2026年2月にアジア太平洋地域向けに金融機関とサイバーを組み合わせた保険証券を発売し、犯罪、詐欺、民事賠償責任、サイバー保護を統合しました。AI関連の損失は、専門サービスとテクノロジー障害が同一クレームの一部である場合にも不確実性をもたらします。除外条項のみに依存する保険会社は、義務的保険手配が規制上の期待を満たすかどうかについて購入者に不確実性を残す可能性があります。
制約要因の影響分析*
| 制約要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 競争的な スペシャルティキャパシティと保険料レートへの圧力 | -1.1% | 低複雑性リスクにおけるオーストラリア、シンガポール、日本、アジア太平洋地域 | 短期 (2年以内) |
| 長期テール賠償責任クレームにおけるクレーム重大度と防御費用の上昇 | -0.7% | オーストラリア、シンガポール、香港、アジア太平洋地域の国境を越えた案件 | 中期 (2〜4年) |
| AIが生成したエラーおよびテクノロジー障害に対する賠償責任の不確実性 | -0.4% | オーストラリア、シンガポール、韓国、AI先進採用市場 | 長期 (4年以上) |
| 規制の断片化と限られた過去のクレームデータ | -0.3% | ベトナム、インドネシア、タイ、フィリピン、フロンティアのアジア太平洋市場 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
競争的なスペシャルティキャパシティの拡大とプロフェッショナル・インデムニティ保険料レートへの圧力
追加のスペシャルティキャパシティは、アジア太平洋地域のいくつかの先進市場においてプロフェッショナル・インデムニティ保険料レートに圧力をかけています。会計、コンサルティング、低複雑性エンジニアリング業務などの標準化されたリスクが最大の圧力に直面しています。この影響は、国内保険会社とロイズのキャパシティが既存ビジネスを競い合う場所で最も顕著です。レート圧力により、新たな義務付け主導のビジネスがより重要になります。なぜなら、更新価格が弱い場合でも被保険企業を追加できるからです。保険会社は、既存ポートフォリオのマージンを守るために、より詳細な職業レベルの引受が必要です。したがって、アジア太平洋地域のプロフェッショナル・インデムニティ保険市場は、競争的な価格設定によって引受結果が制約される中でも、保険料ボリュームで成長することができます。
長期テール専門職賠償責任クレームにおけるクレーム重大度と防御費用の上昇
クレームズメイド型プロフェッショナル・インデムニティ保険証券は数年にわたって展開する可能性があり、準備金の不確実性が増大します。複雑なエンジニアリングおよびファイナンシャルアドバイスのクレームは、補償結果に達する前に相当な法的・防御費用を生み出す可能性があります。規制ガイド126は、オーストラリア金融サービスライセンシーの防御費用が必要な補償限度額の内側ではなく、上側に位置することを要求しています。この要件は、防御費用が被保険者に利用可能な保護を実質的に減少させる可能性があることを認識しています。シンガポール、香港、オーストラリアには、複雑な紛争が長期にわたる手続きを伴う可能性のある確立された法制度があります。保険会社は、クレームが複数年の訴訟サイクルを経て成熟するにつれて、これらの費用を価格設定と準備金に反映させなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:テクノロジー・プロフェッショナル・インデムニティが戦略的重要性を増す
その他・一般プロフェッショナル・インデムニティは2025年の保険料の48.5%を占め、幅広い専門サービス企業にとってデフォルトの補償形態であり続けました。その地位は、専用スペシャリスト商品カテゴリーに適合しない企業の数を反映しています。建設・設計プロフェッショナル・インデムニティは、インフラおよび産業プロジェクトにサービスを提供する企業にとって引き続き関連性があります。金融専門家のエラーズ・アンド・オミッションズも、アドバイザリー活動のより広範な規制から恩恵を受けています。テクノロジー・プロフェッショナル・インデムニティは2031年までに7.6%のCAGRで成長すると予測されており、製品タイプの中で最高の成長率です。この成長率は、デジタルサービスの利用拡大と企業クライアントが求める契約上の保護を反映しています。
テクノロジー補償に関するアジア太平洋地域のプロフェッショナル・インデムニティ保険市場規模は、システム、アドバイス、クライアント向け成果物のエラーに対応する必要性に影響されています。QBEは2026年2月に、香港、マレーシア、シンガポール、ベトナムにおけるテクノロジーおよびICT賠償責任向けに最大5,000万米ドルのプロフェッショナル・インデムニティキャパシティを提供していることを確認しました。ChubbのシンガポールにおけるPremierTech商品は、テクノロジー企業向けにプロフェッショナル・インデムニティ、サイバー、一般賠償責任補償を組み合わせています。これらの商品は、テクノロジー関連のクレームが専門的なアドバイスとサイバーイベントを同時に伴う可能性があることを認識しています。パッケージ補償は、複数のリスクエクスポージャーを持つテクノロジー企業にとって保護を取得しやすくすることができます。商品開発は、保険会社がAI関連のエラーおよびテクノロジー障害に対する明確な条件を設定することに依存します。


被保険者の職業別:法律サービスが保険料ボリュームを支える
法律サービスは2025年の保険料の22.3%を占め、アジア太平洋地域のプロフェッショナル・インデムニティ保険市場において最大の職業レベルシェアを提供しました。義務的な手配がいくつかの確立された法律サービス管轄区域においてこの地位を支えています。シンガポールの法律専門職規則は、法人弁護士事務所に対してクレームあたり最低200万シンガポールドル(150万米ドル)の要件を設定しています。建築、エンジニアリング、測量、会計も、ライセンスおよび契約更新に補償の証明が必要な場合があるため、確立された被保険職業です。ファイナンシャルアドバイザリー、ファンド管理、保険ブローキングは、規制報告がより正式になるにつれて追加要件を持っています。
IT・ソフトウェア・SaaS・マネージドサービスは2031年までに7.8%のCAGRで成長すると予測されており、被保険職業の中で最速の成長率です。このカテゴリーは、デジタルシステム、アウトソーシングサービス、継続的なマネージドサポートを提供する企業の基盤が拡大しています。テクノロジーの購入者は、エラー、オミッション、契約上の賠償責任に対する補償をベンダーに維持するよう求めることが多いです。経営コンサルティング、不動産、メディア、教育は、より広範な保険参加の余地がある小規模な専門グループです。デジタルブローカープラットフォームおよび職業協会プログラムは、初回購入者に必要な労力を削減することができます。したがって、アジア太平洋地域のプロフェッショナル・インデムニティ保険業界は、従来の法律・会計ポートフォリオを超えて、より多様なサービス職業へと拡大しています。
被保険企業規模別:中小企業が保険料ボリュームをリード
中小企業は2025年の保険料の46.4%を占め、アジア太平洋地域のプロフェッショナル・インデムニティ保険市場の最大シェアを獲得しました。その地位は、地域の専門サービス労働力における中小企業の多さを反映しています。政府調達および企業契約は、これらの企業にプロフェッショナル・インデムニティ補償の証明を求めるケースが増えています。大企業は、主要な会計事務所、エンジニアリングコンサルタント、国際法律事務所向けに高限度額かつカスタマイズされたプログラムを引き続き手配しています。複雑な業務には多くの場合、より高い限度額と詳細な保険証券条件が必要なため、これらの案件は重要です。しかし、中小企業は潜在的な初回保険購入者のより大きなプールを提供しています。
個人開業者は2031年までに6.9%のCAGRで成長すると予測されており、被保険企業規模の中で最速の成長率です。マレーシアの歯科医師要件は、2025年1月から個人開業者への義務的補償を拡大しました。デジタル流通は、社内保険専門家を持たない小規模事務所の購入プロセスを簡素化することもできます。Zurichは2026年3月にBizCoverのオーストラリアデジタルSMEプラットフォームを通じてプロフェッショナル・インデムニティ補償を提供し、収益が750万オーストラリアドル(490万米ドル)未満の適格な中小企業および個人事業主に対して最大1,000万オーストラリアドル(650万米ドル)の限度額を提供しました。直接アクセスと簡素化された引受は、アジア太平洋地域のプロフェッショナル・インデムニティ保険市場が歴史的に未保険のままであった企業にリーチするのに役立ちます。
販売チャネル別:ブローカーがリーダーシップを維持しながら直接アクセスが拡大
保険ブローカーは2025年の保険料配置の61.2%を保持し、販売チャネル別でリーディングポジションを維持しました。プロフェッショナル・インデムニティ保険証券は、遡及日の継続性、ランオフ条件、防御費用条項を伴う場合があります。多くの購入者は、これらの保険証券の特徴を比較するために専門的なアドバイスを必要としています。ブローカーはまた、専門企業がクライアント契約および規制要件に対して補償限度額を評価するのを支援します。彼らの役割は、複雑、高限度額、国境を越えた案件において特に重要です。したがって、確立されたブローカーネットワークは、先進地域市場全体の流通において引き続き中心的な役割を果たしています。
保険会社直接販売は2031年までに7.0%のCAGRで成長すると予測されています。保険会社は低複雑性リスクにデジタルポータルと自動価格設定を使用しています。このチャネルは、中小専門企業が補償を手配するのに必要な時間を短縮することができます。保険代理店および協会スキームも、確立された流通関係が専門グループ補償を支える中国において引き続き関連性があります。デジタルシステムは、複雑な保険証券においてブローカー主導の案件を排除するのではなく、補完する可能性が高いです。アジア太平洋地域のプロフェッショナル・インデムニティ保険市場は、購入者のニーズが企業規模、職業、保険証券限度額によって異なるため、複数のチャネルを引き続き使用します。
保険証券構造別:プロジェクト特定型補償が最速の成長を記録
年次業務クレームズメイド保険証券は2025年の保険料の78.5%を占め、アジア太平洋地域のプロフェッショナル・インデムニティ保険市場において最大の保険証券構造を代表しました。これらは、専門活動に対する継続的な保護を必要とする企業にとって標準的な形態であり続けています。クレームズメイドトリガーは、オーストラリア、シンガポール、マレーシア、インドのプロフェッショナル・インデムニティ手配において受け入れられているか、または要求されています。ランオフおよび延長報告期間補償は、企業が合併・閉鎖する場合や開業者が引退する場合に引き続き重要です。これらの延長は、専門サービス企業が成熟し、所有権の変更がより頻繁になるにつれてより関連性が高まります。したがって、年次業務補償は保険料ボリュームの中核であり続けるべきです。
プロジェクト特定型プロフェッショナル・インデムニティは2031年までに7.3%のCAGRで成長すると予測されています。この商品は、長い建設・報告期間を持つ定義されたインフラプロジェクトをサポートします。Liberty Specialty Marketsは、シンガポールで最長15年、最大1,500万米ドルの限度額の建設プロジェクト補償を提供しています。プロジェクト融資条件は、特に複雑なエンジニアリングおよび建設案件において専用補償を要求する場合があります。この構造は、保険会社にプロジェクト期間と技術的リスクに関するより明確な情報を提供することができます。また、インフラ投資が専門的な保護の必要性を高める中で、アジア太平洋地域のプロフェッショナル・インデムニティ保険業界を支援します。
地域分析
中国は2025年の保険料の27.4%を占め、アジア太平洋地域のプロフェッショナル・インデムニティ保険市場において最大の国別シェアを代表しました。その規模は、会計、法律、ファイナンシャルアドバイザリー職業全体で義務付け補償の可能性を反映しています。中国の2026年製品分類規則は、規制対象業務全体でプロフェッショナル・インデムニティニーズのより広範な認識を支援します。医療賠償責任保険はすでに中国で12,000以上の医療機関と3億件の患者受診をカバーしており、規制執行が活発な場合に可能な保険普及レベルを示しています。日本は、国内規制と巨大災害リスクがキャパシティ決定に影響を与えるため、地域全体とは異なる価格条件を持っています。オーストラリアは引き続きプロフェッショナル・インデムニティのソフトサイクルに直面しており、被保険者基盤が拡大しても保険料成長が制限される可能性があります。
インドは、大規模なテクノロジーおよび専門サービス基盤を持つため、アジア太平洋地域のプロフェッショナル・インデムニティ保険市場にとって重要な機会を提供しています。グローバルクライアントからの契約要件は、正式な義務付けが適用されない場合でも、企業が補償を維持するよう促すことができます。韓国は2025年11月までに4,087億ウォン(3億3,000万米ドル)のプロフェッショナル・インデムニティ保険料を記録し、新規契約件数は295,000件に達しました。シンガポールとマレーシアは、法律、会計、医療、ファイナンシャルアドバイザリー職業が広範な義務的要件の下で運営されているため、専門人口に対して高い保険参加率を持っています。シンガポールの法律専門職フレームワークは、規制基準が継続的な需要をどのように支援できるかの明確な例を提供しています。これらの市場はまた、金融セクターのコンプライアンス期待と確立された保険流通ネットワークから恩恵を受けています。
ベトナムは2031年までに8.2%のCAGRで成長すると予測されており、アジア太平洋地域のプロフェッショナル・インデムニティ保険市場において最速の国別成長率です。通達76/2026/TT-BTCは、外国企業の支店を含むベトナムの独立監査法人の公認会計士に対して2026年9月1日から専門職賠償責任補償の保持を義務付けています。外国投資専門サービス企業は、ベトナムにおける対象購入者基盤を拡大します。QBEの2026年引受方針声明には、香港、マレーシア、シンガポールとともにベトナムが含まれています。インドネシア、タイ、アジア太平洋地域のその他の国々はプロフェッショナル・インデムニティの普及率が低いです。インフラ要件と多国籍プロジェクト基準が、これらの国々で初期の構造化された需要を生み出しています。
競合環境
アジア太平洋地域のプロフェッショナル・インデムニティ保険市場は断片化しています。AIG、Chubb、QBE、Zurich、Beazley、Hiscoxは、地域の先進市場全体で商業案件を競い合っています。Tokio Marine、MSIG、Sompo Holdingsは、日本および東南アジアにおける国内流通の強みを活用しています。競争は、中小企業向けデジタルアクセス、テクノロジーリスクの組み合わせ補償、成長の速い国々への拡大によって形成されています。規制要件も、現地ライセンスと認可キャパシティを確立した保険会社に有利に働きます。これは、購入者が現地の専門職または調達規則を満たす補償を必要とする場合に優位性をもたらす可能性があります。
QBEは2026年中に香港、マレーシア、シンガポール、ベトナムにおけるテクノロジーおよびICTプロフェッショナル・インデムニティキャパシティが最大5,000万米ドルであることを確認しました。Chubbは、PremierTechを通じてシンガポールのテクノロジー企業向けにプロフェッショナル・インデムニティ、サイバー、一般賠償責任補償を組み合わせています。Beazleyは2026年2月にアジア太平洋地域で金融機関とサイバーを組み合わせた保険証券を導入しました。これらの動きは、商品設計が重要な競争ツールになりつつあることを示しています。保険会社は、専門職、サイバー、詐欺、テクノロジーリスクを持つ購入者の補償の重複を削減しようとしています。アジア太平洋地域のプロフェッショナル・インデムニティ保険市場はまた、保険会社がAI支援サービスに対する明確な文言を開発する理由を提供しています。
機会は、AI関連賠償責任、中小企業向けデジタル流通、新興専門職カテゴリーに集中しています。法律、会計、コンサルティング、テクノロジーサービスでAIを使用する購入者は、支援されたアウトプットのエラーに対して保険証券がどのように対応するかについての明確さを必要としています。保険会社は、ガバナンスおよび引受要件を使用して、異なる管理環境を持つ企業を区別することができます。スペシャルティ保険会社は、複雑な案件に対するブローカーサポートを維持しながら、ブローカープラットフォームを通じて拡大することもできます。地域の既存プレイヤーは、現地の関係とライセンスが流通の中心である場合に優位性を保持しています。
アジア太平洋地域プロフェッショナル・インデムニティ保険業界リーダー
-
Chubb
-
AIG
-
QBE Insurance Group
-
Allianz
-
Tokio Marine Holdings
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年6月:ベトナム財務省は通達76/2026/TT-BTCを発行し、2026年9月1日から発効し、外国企業の支店を含むベトナムの独立監査法人のすべての公認会計士に対して専門職賠償責任保険を義務付けました。この規制は、地域で最も成長の速い国のプロフェッショナル・インデムニティ保険市場において構造的な新規需要コホートを生み出します。
- 2026年5月:Chubbは、オーストラリア最大の一般保険ブローカーネットワークであるSteadfast Client Trading Platformにプロフェッショナル・インデムニティを第3の商品ラインとして追加し、ネットワークの500社のメンバーブローカー企業全体でデジタルクォート・アンド・バインドによるプロフェッショナル・インデムニティ案件を可能にしました。
- 2026年3月:Zurich Insuranceは、BizCoverのデジタルSMEプラットフォームでプロフェッショナル・インデムニティ商品を提供し、収益が750万オーストラリアドル(500万米ドル)未満のオーストラリアの中小企業および個人事業主に対して最大1,000万オーストラリアドル(660万米ドル)の補償限度額と全世界クレーム保護を提供しました。
- 2026年2月:Beazleyはアジア太平洋地域全体で金融機関とサイバーを組み合わせた保険証券を発売し、地域の金融機関の重複補償コストを排除するために犯罪、詐欺、民事賠償責任、サイバー保護を単一の保険証券形式に統合しました。


アジア太平洋地域プロフェッショナル・インデムニティ保険市場レポートの範囲
| その他・一般プロフェッショナル・インデムニティ |
| 建設・設計プロフェッショナル・インデムニティ |
| 金融専門家・仲介業者エラーズ・アンド・オミッションズ |
| テクノロジー・プロフェッショナル・インデムニティ |
| 法律サービス |
| 建築、エンジニアリング、測量 |
| 会計および企業秘書サービス |
| ファイナンシャルアドバイザリー、ファンド管理、保険ブローキング |
| 経営、戦略、人事コンサルティング |
| 情報テクノロジー、ソフトウェア、SaaS、マネージドサービス |
| 不動産および物件管理 |
| メディア、広告、広報、イベント |
| 教育、研修、教育機関 |
| 旅行、採用、雇用サービス |
| その他の専門サービス |
| 個人開業者 |
| 中小企業 |
| 大企業 |
| 保険ブローカー |
| 保険代理店 |
| 保険会社直接販売 |
| その他のチャネル |
| 年次業務クレームズメイド保険証券 |
| プロジェクト特定型プロフェッショナル・インデムニティ |
| ランオフおよび延長報告期間 |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| オーストラリア |
| インドネシア |
| タイ |
| マレーシア |
| シンガポール |
| ベトナム |
| アジア太平洋地域のその他 |
| 製品タイプ別 | その他・一般プロフェッショナル・インデムニティ |
| 建設・設計プロフェッショナル・インデムニティ | |
| 金融専門家・仲介業者エラーズ・アンド・オミッションズ | |
| テクノロジー・プロフェッショナル・インデムニティ | |
| 被保険者の職業別 | 法律サービス |
| 建築、エンジニアリング、測量 | |
| 会計および企業秘書サービス | |
| ファイナンシャルアドバイザリー、ファンド管理、保険ブローキング | |
| 経営、戦略、人事コンサルティング | |
| 情報テクノロジー、ソフトウェア、SaaS、マネージドサービス | |
| 不動産および物件管理 | |
| メディア、広告、広報、イベント | |
| 教育、研修、教育機関 | |
| 旅行、採用、雇用サービス | |
| その他の専門サービス | |
| 被保険企業規模別 | 個人開業者 |
| 中小企業 | |
| 大企業 | |
| 販売チャネル別 | 保険ブローカー |
| 保険代理店 | |
| 保険会社直接販売 | |
| その他のチャネル | |
| 保険証券構造別 | 年次業務クレームズメイド保険証券 |
| プロジェクト特定型プロフェッショナル・インデムニティ | |
| ランオフおよび延長報告期間 | |
| 国別 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| アジア太平洋地域のその他 |


レポートで回答される主要な質問
アジア太平洋地域全体でプロフェッショナル・インデムニティ保険の成長を促進しているものは何ですか?
規制義務付け、契約要件、デジタル専門サービス、インフラプロジェクトが、2026年の62億米ドルから2031年までに82億米ドルへの成長を支えています。
アジア太平洋地域で最も成長の速い製品カテゴリーはどれですか?
テクノロジー・プロフェッショナル・インデムニティは、テクノロジーサービスと契約上の保険要件の拡大に伴い、2031年までに7.6%のCAGRで成長すると予測されています。
最も成長の速い被保険職業はどれですか?
IT・ソフトウェア・SaaS・マネージドサービスは2031年までに7.8%のCAGRで成長すると予測されています。
専門企業がクレームズメイド保険証券を使用する理由は何ですか?
年次業務クレームズメイド保険証券は、専門活動に対する継続的な保護を提供するため、2025年の保険料の78.5%を占めました。
2031年までに最も成長が期待される国はどこですか?
ベトナムは、公認会計士に対する専門職賠償責任要件に支えられ、2031年までに8.2%のCAGRで成長すると予測されています。
保険会社はアジア太平洋地域のプロフェッショナル・インデムニティ保険においてどのように競争していますか?
保険会社は、専門引受、ブローカー関係、デジタル流通、専門職、テクノロジー、サイバー、詐欺、犯罪リスクの組み合わせ補償を通じて競争しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

