
半導体セラミックパッケージング材料市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.17 十億米ドル |
| 市場規模 (2032) | 3.26 十億米ドル |
| 成長率 (2027 - 2032) | 8.46 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる半導体セラミックパッケージング材料市場分析
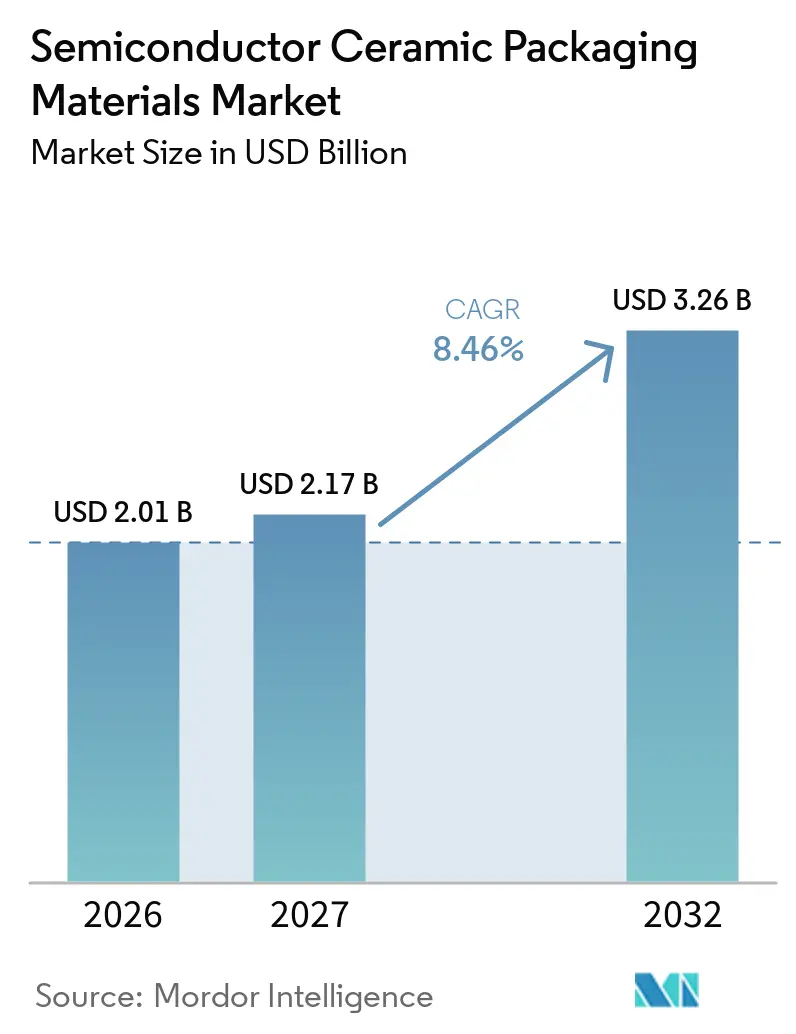
半導体セラミックパッケージング材料市場規模は2026年に2.01 ビリオン 米ドルと評価され、2027年の2.17 ビリオン 米ドルから2032年には3.26 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは8.46%です。セラミックパッケージングは、半導体デバイスが電気絶縁、気密封止、および効果的な熱伝達を同時に必要とする用途において引き続き重要な役割を果たしています。人工知能アクセラレーター、無線周波数モジュール、および車両用パワーエレクトロニクスにおけるパワー密度の上昇により、熱性能は二次的な特性ではなく材料選における必須要件となっています。半導体セラミックパッケージング材料市場は、先進パッケージング、高周波通信、および電気自動車からの需要に支えられている一方、高い加工コストが要求水準の低い用途での使用を制限しています。サプライヤーは、データセンターおよびパワーモジュールにおける反りと熱管理のニーズに対応するため、生産能力の増強、小型パッケージフォーマット、および基板設計で対応しています。
主要レポートのポイント
- 材料別では、アルミナが2026年の半導体セラミックパッケージング材料市場シェアの45.34%を占め、窒化アルミニウムは2032年までにCAGR 8.85%で成長すると予測されています。
- パッケージング技術別では、表面実装パッケージ - リードレスが2026年の半導体セラミックパッケージング材料市場シェアの34.12%を占め、2032年までにCAGR 9.23%で成長すると予測されています。
- 最終用途産業別では、コンシューマーエレクトロニクスが2026年の半導体セラミックパッケージング材料市場シェアの31.75%を占め、自動車は2032年までにCAGR 9.67%で長すると予測されています。
- 地域別では、アジア太平洋が2026年の半導体セラミックパッケージング材料市場シェアの42.58%を占め、2032年までにCAGR 9.41%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の半導体セラミックパッケージング材料市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体デバイスの複雑性の増大 | +2.1% | グローバル | 短期(2年以内) |
| 5Gインフラおよび無線周波数デバイスの成長 | +1.7% | アジア太平洋中心、北米・欧州への波及 | 中期(2~4年) |
| 電気自動車パワーモジュールおよびワイドバンドギャップ半導体の採用 | +1.5% | 北米、欧州、アジア太平洋中心 | 中期(2~4年) |
| 人工知能データセンターおよびハイパフォーマンスコンピューティングの熱負荷 | +1.3% | 北米・欧州、アジア太平洋中心 | 短期(2年以内) |
| ヘテロジニアスインテグレーションによるセラミックパッケージ需要 | +1.1% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
半導体デバイスの複雑性の増大
トランジスタ密度の向上と三次元ダイスタッキングにより、コンパクトなパッケージ内での熱流量が増加しています。アルミナ、窒化アルミニウム、および窒化ケイ素は、電気絶縁性、熱伝導性、および気密性を兼ね備えているため、先進設計においても引き続き重要な役割を果たしています。KYOCERA Corporationは2026年に、xPUおよびスイッチ用特定用途向け集積回路パッケージ向けに、200 µmピッチで75 µmビアを持つ多層セラミックコア基板を発表しました。このような寸法は、有機基板が反りの制約に直面するパッケージ構造において、より高密度な配線を可能にします。高温同時焼成セラミックおよび低温同時焼成セラミックプロセスも、セラミック本体内での多層配線と埋め込み機能を可能にし、半導体セラミックパッケージング材料市場を強化しています。
5Gインフラおよび無線周波数デバイスの成長
第5世代ネットワーク機器は、高温動作環境においても安定したアンプおよびフィルターアセンブリを必要とします。2025年のレビューでは、第5世代および第6世代通信ハードウェアに使用されるマイクロ波誘電体セラミックの要な特性として、低誘電損失と共振周波数の温度係数がほぼゼロであることが挙げられました。これらの特性は、無線周波数性能と熱制御の両方が重要な半導体セラミックパッケージング材料市場を支えています。セラミックパッケージは、ネットワークインフラおよびポータブルエレクトロニクスにおけるパワーアンプ、フィルター、および関連コンポーネントに関連しています。これにより、インフラ機器とコンシューマーデバイスの両方にわたって需要が生まれ、セラミック材料の顧客基盤が拡大しています。
電気自動車パワーモジュールおよびワイドバンドギャップ半導体の採用
800 Vアーキテクチャを使用する電気自動車トラクションインバーターは、繰り返しの熱サイクルに耐えられる基板を必要とします。2025年の電気電子学会(IEEE)の研究では、炭化ケイ素金属酸化膜半導体電界効果トランジスタモジュールの信頼性が基板の熱サイクル寿命と関連していることが明らかになりました。同研究では、窒化ケイ素基板が標準化試験においてアルミナより少なくとも3.5倍長持ちすることが報告されました。ワイドバンドギャップデバイスは、半導体と基板の熱特性および熱膨張係数特性を一致させる必要性を高めています。車両プラットフォームが高電圧パワートレインへと移行するにつれ、認定基準により材料の信頼性が半導体セラミックパッケージング材料市場においてより重要な影響を持つようになっています。
人工知能データセンターおよびハイパフォーマンスコンピューティングの熱負荷
人工知能アクセラレーターはデバイスあたり700 Wから1,000 Wを消費する可能性があり、パッケージレベルの熱管理の重要性が高まっています。2025年6月、Coherent Corp.は直接液体冷却およびマイクロチャンネルコールドプレート向けに設計されたダイヤモンド充填炭化ケイ素セラミック複合材料を発売しました。2025年の研究では、ハイパフォーマンスコンピューティングプロセッサ向けの低温同時焼成セラミック液体コールドプレートも評価されました。KYOCERA Corporationは、大型有機基板が反りを生じる可能性がある人工知能パッケージ向けに、2026年の多層セラミックコア基板を位置付けました。したって、熱制御がパッケージ設計に不可欠な要素となることで、半導体セラミックパッケージング材料市場は恩恵を受けています。
阻害要因の影響分析*
| 阻害要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い加工コストおよび精密機械加工コスト | -0.9% | グローバル | 短期(2年以内) |
| 有機基板およびポリマー基板との競合 | -0.7% | 北米・欧州 | 中期(2~4年) |
| セラミック・金属界面における熱膨張係数の不一致 | -0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い加工コストおよび精密機械加工コスト
セラミックパッケージは、高温焼結、グリーンシート積層、および制御された同時焼成プロセスを必要とします。これらの製造工程により、標準的な有機基板と比較してコストが増加し、セラミックソリューションはすべての電子機器設計に適しているわけではありません。コストの差は、コンシューマーエレクトロニクスにおいて最も重要であり、高い生産量がコンポーネント価格に強い圧力をかけています。セラミック・金属界面は、過酷な熱サイクル中に熱膨張係数の不一致直面することもあります。半導体セラミックパッケージング材料市場のメーカーは、基板構成を選択する際に、パッケージの信頼性、機械加工歩留まり、および材料コストのバランスを取る必要があります。
有機基板およびポリマー基板との競合
有機基板は、既存のプリント回路基板ラインが大量生産できるため、主流の半導体パッケージングで引き続き一般的に使用されています。Onto Innovationは2025年に、先進有機基板技術が2 µm未満のライン・スペース再配線層に向かっていると報告しました。これらの改善により、中程度の熱要件を持つ用途における性能差が縮小しています。ガラスコア設計も、一部のパッケージング要件に対応できる平坦性と誘電特性を提供するため、先進パッケージ向けに評価されています。半導体セラミックパッケージング材料市場は、高い熱性能、堅牢な絶縁性、または気密封止を必要とする設計において最も明確な優位性を保持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別:アルミナが収益需要を支え、窒化アルミニウムが高熱用途に対応
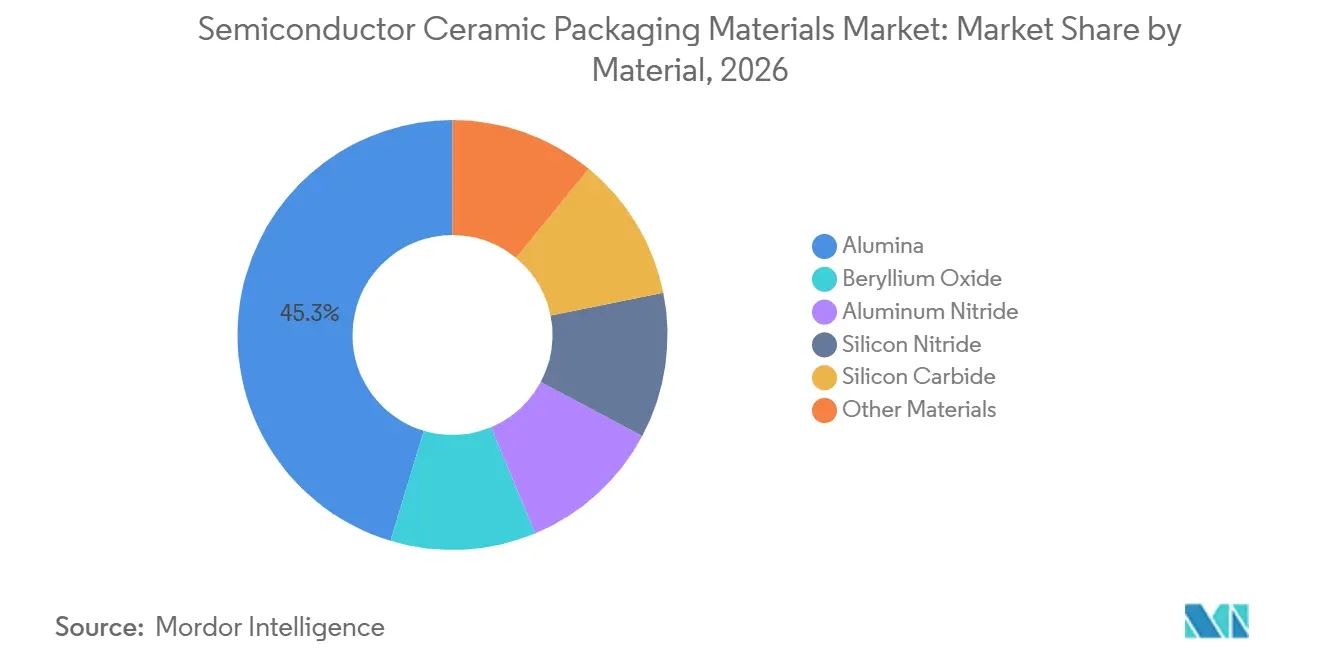
アルミナは2026年の半体セラミックパッケージング材料市場規模の45.34%を占めました。確立されたサプライチェーンとコストパフォーマンスプロファイルにより、半導体セラミックパッケージング材料市場内のコンシューマーエレクトロニクス、標準的な集積回路パッケージ、および無線周波数フィルターでの使用を支えています。2025年のレビューでは、アルミナベースの電子パッケージング複合材料におけるフィラー形態と表面改質に関する継続的な研究が紹介されました。これらの開発により、サプライヤーがより高コストの材料に移行することなく段階的な性能改善を必要とする場合に、アルミナの関連性が維持されます。窒化ケイ素および炭化ケイ素は、パワーモジュールおよび過酷な動作条件においてより専門的な要件に対応しています。
窒化アルミニウムは2032年までにCAGR 8.85%で成長すると予測されています。半導体セラミックパッケージング材料市場において、熱性能がこれらの用途の中心的な要件であるため、電気自動車インバーター、第5世代基地局アンプ、および液体冷却サーバーアセンブリに適しています。2025年に発表された研究では、熱伝導率191 W m⁻¹ K⁻¹の窒化アルミニウム膜が報告されました。NGK Corporationは2025年11月に、HICERAM Carrier透光性アルミナウェーハの生産能力を2027年度までに3倍にすると発表しました。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
パッケージング技術別:表面実装パッケージ – リードレスが規模と成長を両立
表面実装パッケージ - リードレスは2026年の半導体セラミックパッケージング材料市場規模の34.12%を占め、2032年までにCAGR 9.23%で成長すると予測されています。コンパクト設計により寄生インダクタンスが低減され、より小さな基板フットプリントが実現されます。これらの特性は、第5世代無線周波数モジュール、微小電気機械システムセンサー、およびモノのインターネットデバイスにおいて重要です。KYOCERA Corporationは2025年の欧州マイクロエレクトロニクス・パッケージング会議において、微小電気機械システム用途向けの小型リードレスセラミックパッケージを展示しました。同社は、自動車の先進運転支援システムおよびウェアラブルを関連用途として挙げました。
リード付き表面実装パッケージは、リードの成形性が修理プロセスを支援する中電力コンシューマーおよび産業機器に引き続き対応しています。スルーホールパッケージも、過酷環境の防衛および高電力設計において引き続き関連性を持っています。先進小型化パッケージは、新興のイメージングおよびセンサー用途と関連しています。その他のフォーマットには、シリコンフォトニクスおよびコパッケージドオプティクス向けのウェーハレベルセラミックパッケージングおよびチップインセラミック埋め込みアーキテクチャが含まれます。2026年3月、KYOCERA Corporationは光ファイバー通信会議においてコパッケージドオプティクスおよびシリコンフォトニクス向けセラミックソリューションを展示し、半導体セラミックパッケージング材料市場における地位を拡大しました。
最終用途産業別:コンシューマーエレクトロニクスが規模を提供し、自動車が信頼性への需要を高める
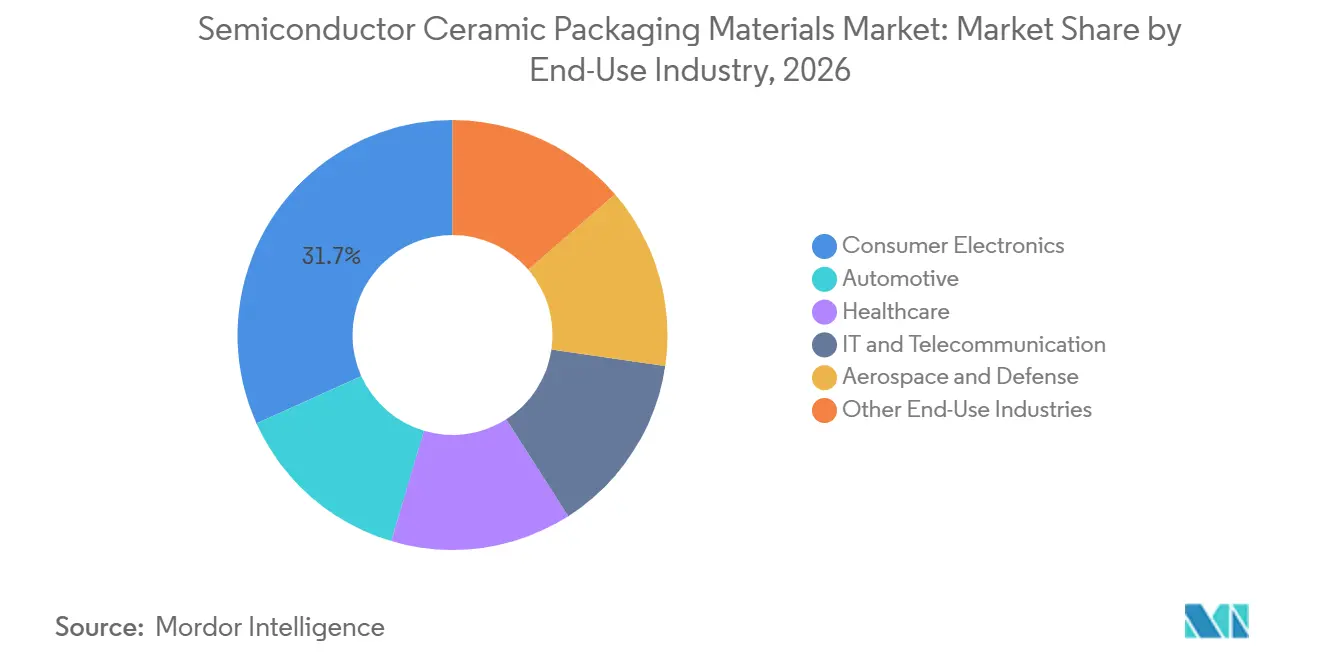
コンシューマーエレクトロニクスは2026年の半導体セラミックパッケージング材料市場規模の31.75%を占めました。スマートフォン、ウェアラブル、および拡張現実・拡張現実ヘッドセットは、微小電気機械システム、マイクロフォン、発振器、無線周波数フィルター、およびイメージセンサーにセラミックパッケージを使用しています。2025年7月、Murata Manufacturing Co., Ltd.は0402インチサイズで47 µFの積層セラミックコンデンサの量産を開始しました。同社は、このコンポーネントが従来の0603インチ相当品と比較して実装面積を60%削減したと述べました。これにより、ポータブルエレクトロニクスにおけるコンポーネントの継続的な小型化が支えられています。
自動車は2032年までにCAGR 9.67%で成長すると予測されています。バッテリー電気自動車およびプラグインハイブリッド車における炭化ケイ素金属酸化膜半導体電界効果トランジスタインバーターは、150 °C以上での繰り返し動作に耐えられる基板を必要とします。Murata Manufacturing Co., Ltd.は2025年6月に、自動車用途向けの0805インチサイズで10 µF、50 V DCの積層セラミックコンデンサの量産を開始しました。同社は、53%小型化されたパッケージで前世代の2.1倍の静電容量を達成したと報告しました。ヘルスケア、航空宇宙・防衛、産業オートメーション、およびグリッドエッジエネルギー変換が、高信頼性セラミックパッケージへの需要を追加しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
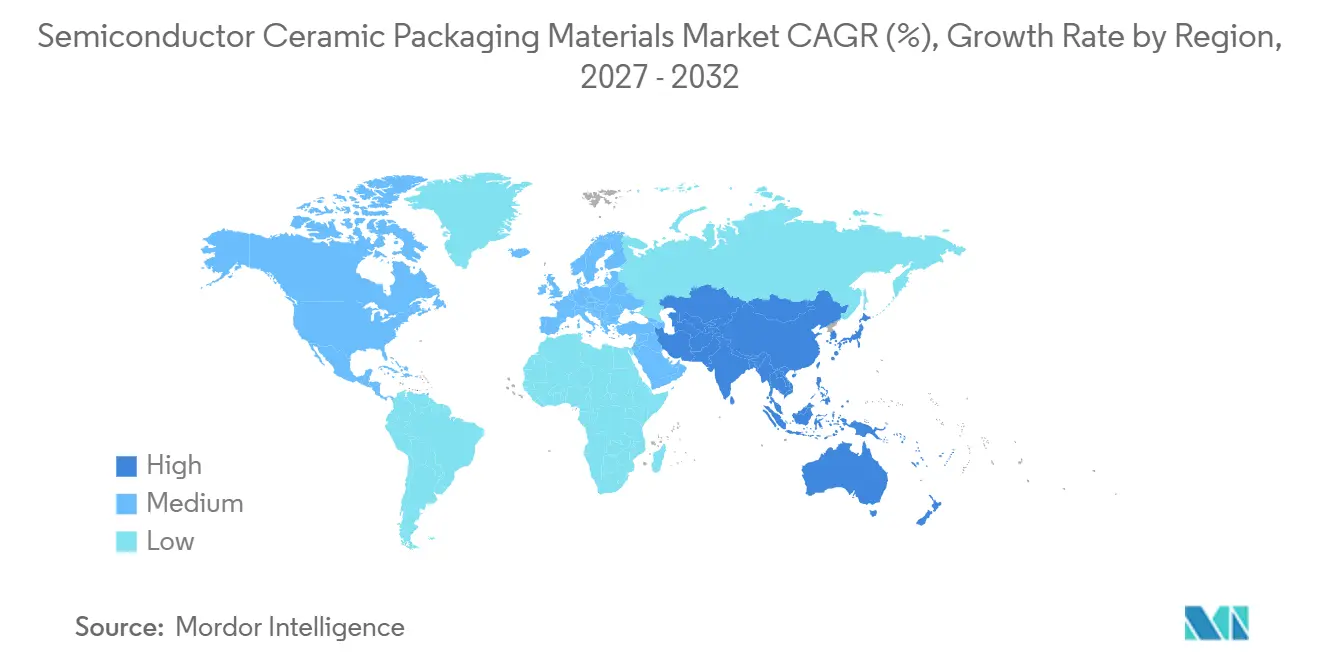
アジア太平洋は2026年の半導体セラミックパッケージング材料市場シェアの42.58%を占め、2032年までにCAGR 9.41%で成長すると予測されています。日本、中国、韓国、および台湾は、先進パッケージング能力、集積回路設計活動、およびセラミック材料生産を組み合わせています。2026年9月、KYOCERA Corporationは680 億円(約453 ミリオン 米ドル)の投資により長崎諫早工場を完成させました。同工場は人工知能データセンターおよび電気自動車用途向けの半導体パッケージを生産することを目的としており、2030年度から年間250 億円(約167 ミリオン 米ドル)の生産を計画しています。Murata Manufacturing Co., Ltd.も2025年8月に積層セラミックコンデンサのパッケージングおよび出荷のため、チェンナイにインド初の製造工場を開設しました。
北米は、防衛グレードの気密パッケージ、人工知能データセンター基板、および国内チップ製造投資を通じて、需要の相当なシェアを占めています。2025年の大規模チップレット統合向けセラミック基板の研究では、セラミックインターポーザープラットフォームの寸法安定性の優位性が確認されました。Ferrotec Corporationは2025年4月にマレーシアのクダ州クリムで第2の高技術製造施設の建設を開始しました[1]。この投資は、中国以外での生産を求める欧州および米国の顧客向けの供給を支えています。このサプライチェーンのシフトも、より広い生産基盤を通じて半導体セラミックパッケージング材料市場を支えています。
欧州の需要は、Tier 1メーカーに供給される活性金属ろう付け窒化ケイ素基板を含む自動車パワーモジュールに集中しています。欧州の半導体セラミックパッケージング材料市場は、車両の電動化および産業用パワーエレクトロニクス用途に支えられています。南米は、特にブラジルとアルゼンチンにおける電子機器組立に引き続き注力しています。中東・アフリカは初期段階の市場にとどまっていますが、サウジアラビアにおける電子機器製造投資が将来の需要を支える可能性があります。
競合状況
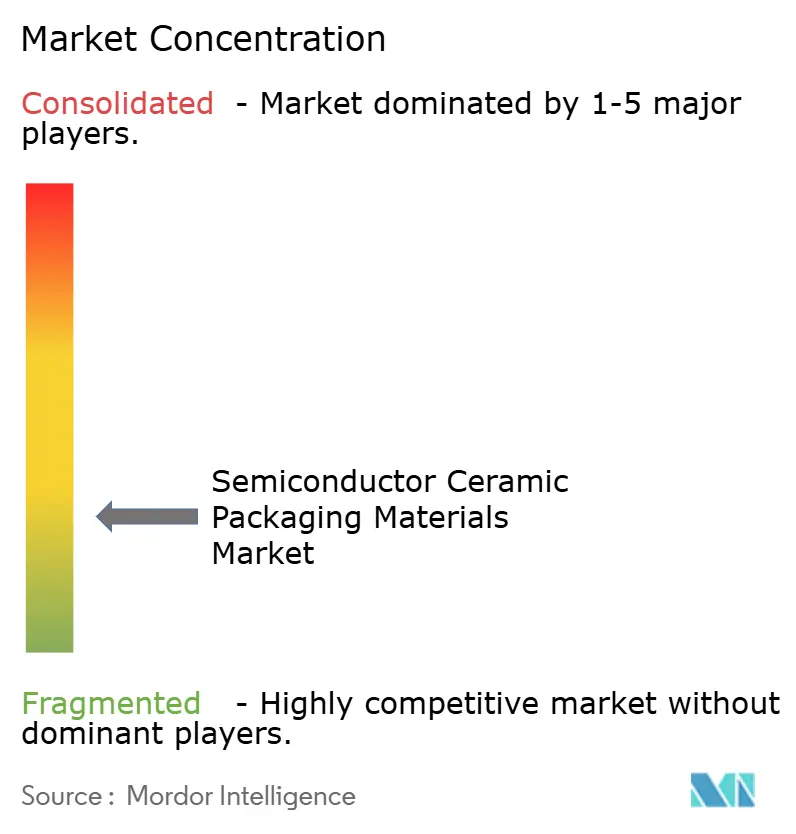
半導体セラミックパッケージング材料市場は高度に断片化されており、上位5社はKYOCERA Corporation、NGK Corporation、Murata Manufacturing Co., Ltd.、MARUWA CO., LTD.、CeramTec GmbHです。KYOCERA Corporationは2026年9月に680 億円(約453 ミリオン 米ドル)の投資を経て長崎諫早工場を完成させました[2]。同施設は人工知能データセンターおよび電気自動車用途向けの半導体パッケージを供給するよう設計されています。KYOCERA Corporationはまた、2026年4月にxPUおよびスイッチ用特定用途向け集積回路パッケージ向けの多層セラミックコア基板を商業化しました。
Rogers Corporationは2025年の10-K報告書において、curamik先進エレクトロニクスソリューション事業が電気自動車、無線インフラ、およびエネルギー用途の製造業者および相手先ブランド製造業者にサービスを提供していると述べました。同社はまた、コスト競争力を向上させるためのエッシェンバッハ施設での再編についても開示しました。Ferrotec Corporationは日本とマレーシアでセラミック製造拠点を拡大しています。マレーシアの施設は、中国以外での生産を求める顧客に対応しています。
NGK CorporationのHICERAM Carrier生産能力の増強計画は、チップレット統合および高性能半導体用途への需要を反映しています。Resonac Holdings Corporationは2025年9月にJOINT3コンソーシアムを設立し、パネルレベル有機インターポーザープロセスの開発に取り組んでいます。AGC Inc.はガラスキャリアおよびインターポーザーガラス開発に取り組むためにこのイニシアチブに参加しました。中国のサプライヤーは汎用アルミナパッケージで拡大しており、標準パッケージに価格圧力をかける一方、大手サプライヤーは高付加価値用途に注力しています。
半導体セラミックパッケージング材料産業のリーダー企業
-
KYOCERA Corporation
-
NGK Corporation
-
Murata Manufacturing Co., Ltd.
-
MARUWA CO.,LTD.
-
CeramTec GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Tokuyama Corporationは、日本に新たな製造施設を建設することで窒化アルミニウム(AlN)粉末の生産能力を約30%拡大する計画を発表し、商業運転は2028年4月に予定されています。この拡張は、半導体製造部品および放熱用途に使用される高熱伝導性セラミック材料の供給を強化することで、半導体セラミックパッケージング材料市場を支えています。
- 2026年4月:Kyocera Corporationは、人工知能(AI)プロセッサおよびスイッチ用特定用途向け集積回路を含む先進半導体パッケージ向けの多層セラミックコア基板の商業化を発表しました。この基板はパッケージの反りを低減し、高密度配線を可能にするよう設計されており、AIインフラが先進半導体パッケージングへの需要を牽引する中で半導体セラミックパッケージング材料市場を支えています。
世界の半導体セラミックパッケージング材料市場レポートの範囲
半導体セラミックパッケージング材料は、半導体デバイスを封止・保護するために使用される特殊セラミック材料であり、電気絶縁性、熱管理、および機械的安定性を提供します。その特性は、過酷な熱的、電気的、および環境的条件にさらされる電子パッケージにおける信頼性の高い動作を支えています。
半導体セラミックパッケージング材料市場は、材料別、パッケージング技術別、最終用途産業別、および地域別にセグメント化されています。材料別では、市場はアルミナ、窒化アルミニウム、窒化ケイ素、炭化ケイ素、酸化ベリリウム、およびその他の材料にセグメント化されています。パッケージング技術別では、市場はスルーホールパッケージ、表面実装パッケージ - リード付き、表面実装パッケージ - リードレス、先進小型化パッケージ、およびその他のパッケージング技術にセグメント化されています。最終用途産業別では、市場はコンシューマーエレクトロニクス、自動車、ヘルスケア、ITおよび通信、航空宇宙・防衛、およびその他の最終用途産業にセグメント化されています。レポートはまた、15カ国における半導体セラミックパッケージング材料の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| アルミナ |
| 窒化アルミニウム |
| 窒化ケイ素 |
| 炭化ケイ素 |
| 酸化ベリリウム |
| その他の材料 |
| スルーホールパッケージ |
| 表面実装パッケージ - リード付き |
| 表面実装パッケージ - リードレス |
| 先進小型化パッケージ |
| その他のパッケージング技術 |
| コンシューマーエレクトロニクス |
| 自動車 |
| ヘルスケア |
| ITおよび通信 |
| 航空宇宙・防衛 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料別 | アルミナ | |
| 窒化アルミニウム | ||
| 窒化ケイ素 | ||
| 炭化ケイ素 | ||
| 酸化ベリリウム | ||
| その他の材料 | ||
| パッケージング技術別 | スルーホールパッケージ | |
| 表面実装パッケージ - リード付き | ||
| 表面実装パッケージ - リードレス | ||
| 先進小型化パッケージ | ||
| その他のパッケージング技術 | ||
| 最終用途産業別 | コンシューマーエレクトロニクス | |
| 自動車 | ||
| ヘルスケア | ||
| ITおよび通信 | ||
| 航空宇宙・防衛 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
半導体セラミックパッケージング材料市場の規模はどのくらいですか?
半導体セラミックパッケージング材料市場規模は2026年に2.01 ビリオン 米ドルと評価され、2027年の2.17 ビリオン 米ドルから2032年には3.26 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは8.46%です。
2026年に最大のシェアを占めた材料は何ですか?
アルミナが2026年に45.34%のシェアでトップでした。
なぜセラミック材料が半導体パッケージに使用されるのですか?
セラミックは、高電力、高周波、および信頼性が重視されるデバイスにとって重要な電気絶縁性、気密性、および熱性能を提供します。
2032年までに最も速く成長すると予測されている用途はどれですか?
自動車は電気自動車のパワーエレクトロニクスに牽引され、2032年までにCAGR 9.67%で成長すると予測されています。