
サウジアラビアコンテナボード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
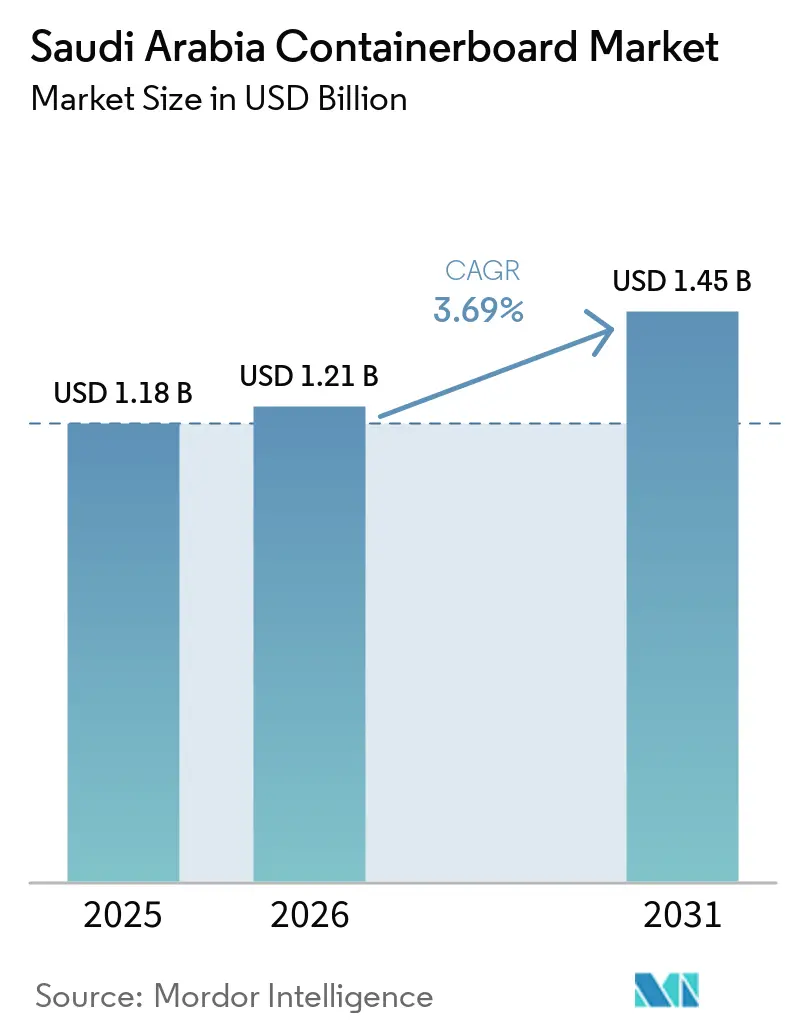
| 基準年の市場規模 (2025) | 1.18 十億米ドル |
| 市場規模 (2026) | 1.21 十億米ドル |
| 市場規模 (2031) | 1.45 十億米ドル |
| 成長率 (2026 - 2031) | 3.69 % |
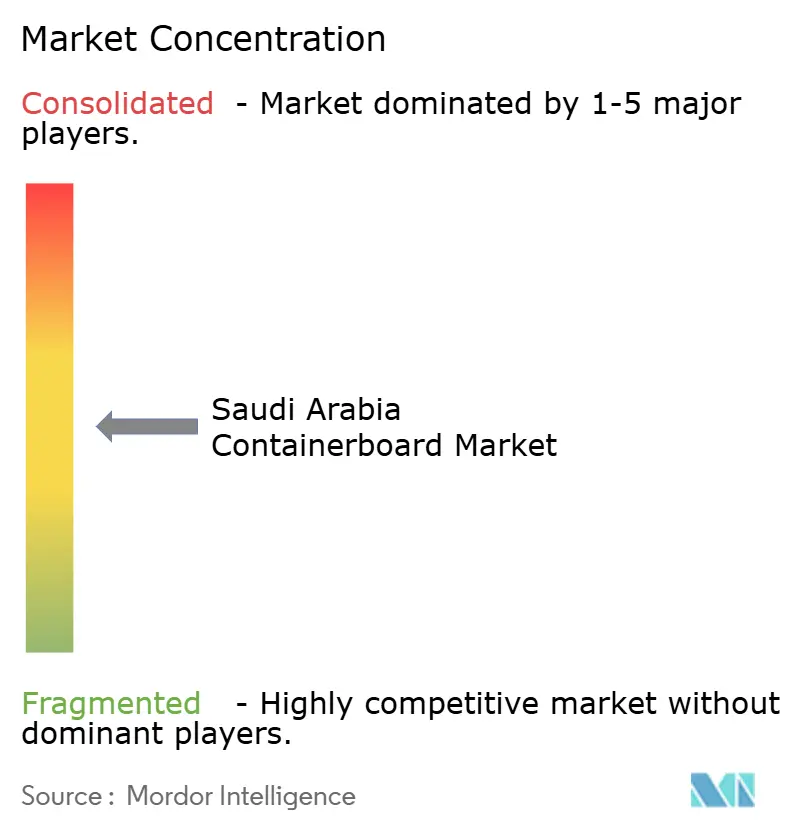
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビアコンテナボード市場分析
サウジアラビアコンテナボード市場規模は2025年に11.8億米ドルと評価され、2026年の12.1億米ドルから2031年には14.5億米ドルに達すると予測されており、予測期間(2026年~2031年)のCAGRは3.69%です。サウジアラビアコンテナボード市場は、食品加工、eコマース物流からの安定した需要、およびビジョン2030のもとでの製造業の国産化推進によって支えられています。サウジアラビア製品がより長い国内流通チェーンや厳格な輸出包装チャネルを経由するようになったことで、需要は品質面でも敏感になっています。輸入依存度は依然として重要であり、国内生産能力の増強は供給安全保障だけでなく、コルゲーター向けの価格安定にも影響を与えます。2026年3月のガルフ海運ルートの混乱は、輸入ボードの調達が困難になった際に国内製紙工場が迅速に振り替え注文を取り込めることを示しました。したがって、競争は依然として集中した一次生産基盤と分散したコンバーター層によって形成されており、信頼性の高いボードへのアクセスはコンバージョン能力と同様に重要です。
主要レポートのポイント
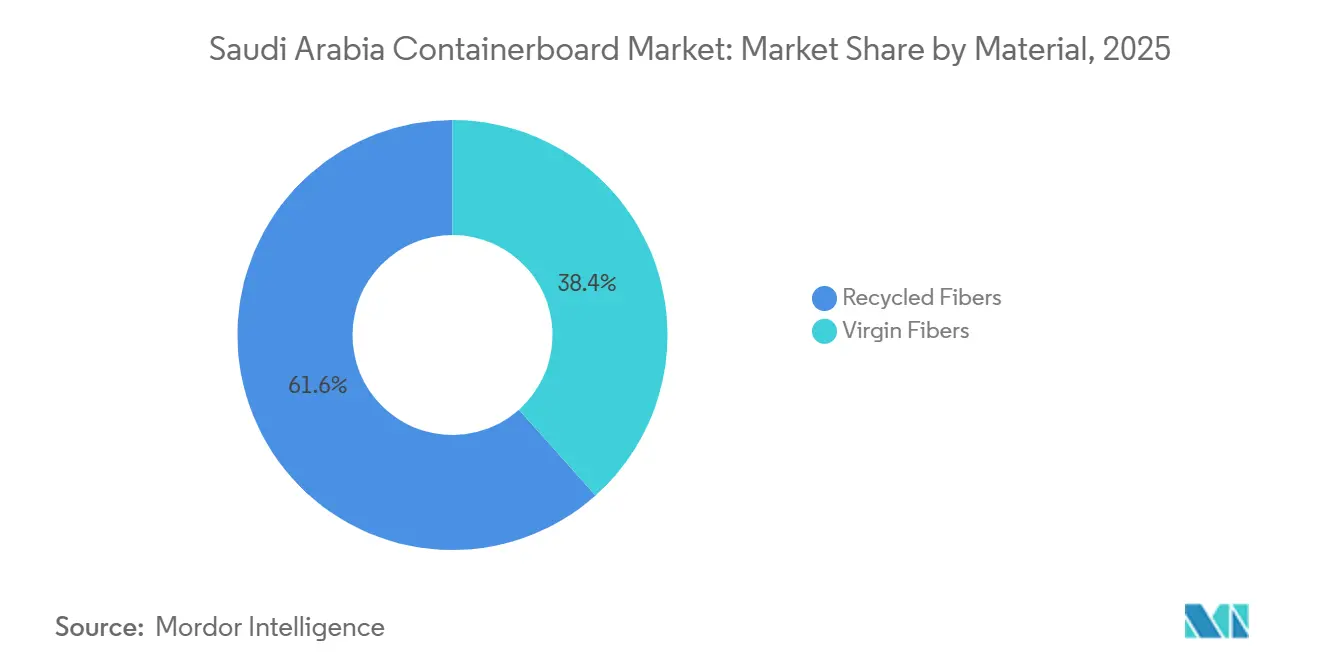
- 素材別では、リサイクルファイバーが2025年のサウジアラビアコンテナボード市場シェアの61.59%を占めました。
- 製品タイプ別では、クラフトライナーセグメントのサウジアラビアコンテナボード市場規模は2031年までに4.16%のCAGRで拡大する見込みです。
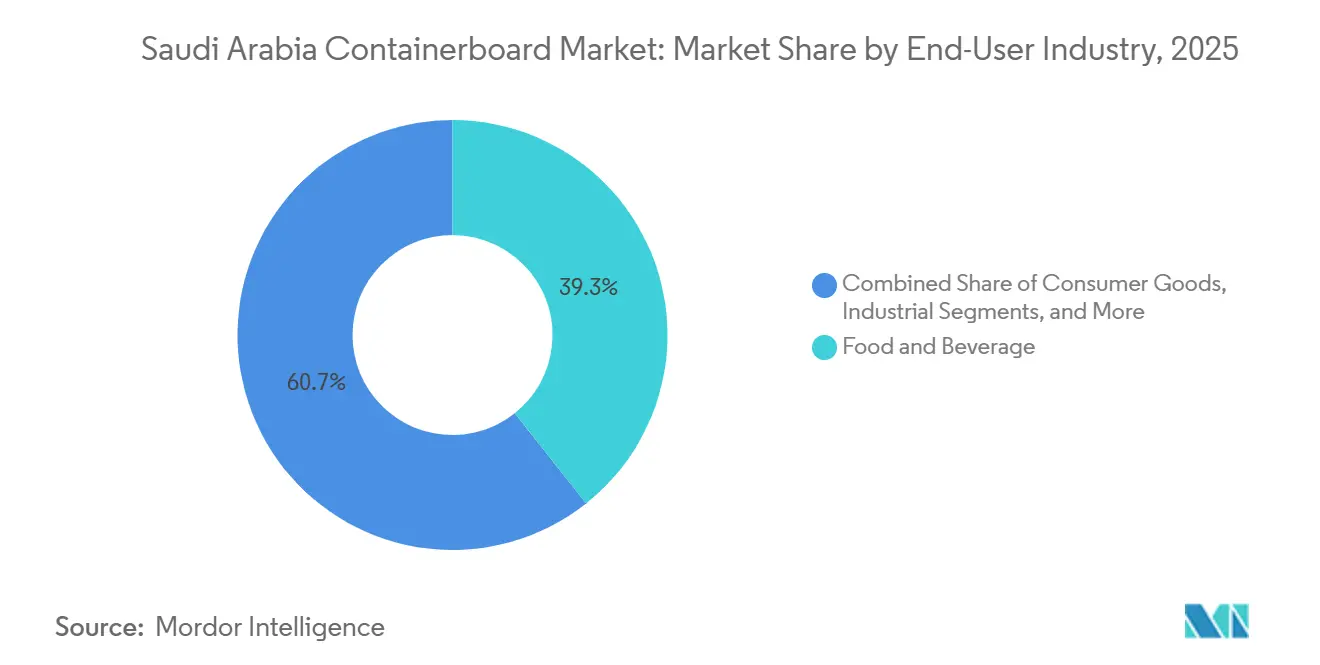
- エンドユーザー産業別では、食品・飲料が2025年のサウジアラビアコンテナボード市場シェアの39.32%を占めました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
サウジアラビアコンテナボード市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品加工の国産化と包装済み食品スループットの成長 | +1.0% | リヤドとジェッダの食品産業クラスターに需要が集中する全国規模 | 短期(2年以内) |
| eコマースフルフィルメントとオムニチャネル輸送包装需要 | +0.8% | リヤドとジェッダのラストマイル配送ハブで初期利益が見込まれる全国規模 | 短期(2年以内) |
| ビジョン2030の製造業国産化と輸出包装ニーズ | +0.7% | リヤド、ダンマーム、ヤンブーにまたがるMODON工業都市で最も活発な全国規模 | 中期(2年~4年) |
| リサイクルコンテナボードへの持続可能性シフト | +0.5% | MWAN廃棄物ガバナンスフレームワークおよびEPR規定に沿った全国規模 | 中期(2年~4年) |
| ハッジおよびウムラのピークシーズンにおける飲料・食品輸送の急増 | +0.3% | マッカおよびマディーナ地域、ジェッダおよびリヤドの流通ネットワークへの物流波及あり | 短期(2年以内) |
| ナツメヤシおよび生鮮農産物の輸出における耐湿コルゲートフォーマットへのアップグレード | +0.2% | アル=カシーム、マディーナ、アル=アフサーのナツメヤシ生産州 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
食品加工の国産化と包装済み食品スループットの成長
食品加工の国産化は、政策支援と安定した包装量を組み合わせることで、サウジアラビアコンテナボード市場における最も明確な需要エンジンであり続けています。サウジアラビアの食品加工基盤は2025年に1,300社以上の登録企業を含み、国内外のチャネルにわたるコルゲート輸送ケースおよび二次包装への幅い需要を維持しました。このセクターは600億米ドルと推定される投資規模を持ち、食品加工の売上高はセクター総収益の75%以上を占めていました。ビジョン2030および国家産業開発・物流プログラムは、食品輸入依存度を低減し国内生産能力を拡大するために設計されており、コルゲートボードおよびボックスの顧客基盤を拡大しています。[1] このシフトはまた、ダブルウォールおよびヘビーデューティーフォーマットの必要性を強調しています。より多くの国内加工食品が小売棚や輸出パレットに到達する前に王国内を移動するようになり、サウジアラビアコンテナボード市場におけるベースラインのボックス需要を堅調に保っています。
eコマースフルフィルメントとオムニチャネル輸包装需要
eコマースフルフィルメントは、より多くの注文が大量卸売出荷ではなく個別小包として移動するようになったため、サウジアラビアコンテナボード市場における包装強度を高めています。これにより、ボックス需要は適切なサイズのコルゲートパック、より短い生産ロット、およびラストマイル配送の経済性に旧来の大量輸送ケースよりも適したダイカットフォーマットの使用増加へとシフトしています。単一の在庫管理単位が大幅な単位販売の増加を経験しない場合でも、出荷の断片化が高まることでコルゲーターの再注文頻度が増加するため、この運用上の影響は重要です。季節的な小売ピークもこのパターンを強化します。主要都市ハブにサービスを提供するコンバーターは、圧縮された注文ウィンドウ中により迅速なターンアラウンドとより柔軟なボードの可用性を必要とするためです。これは、より強力な印刷、在庫計画、および供給関係を持つコンバーターを優遇し、eコマースがサウジアラビアコンテナボード市場における競争行動を変えながら数量成長を支援していることを意味しす。
ビジョン2030の製造業国産化と輸出包装ニーズ
ビジョン2030は、より多くの生産活動を王国内に引き込むことで、サウジアラビアコンテナボード市場のアドレス可能な製造基盤を拡大しています。サウジアラビアの地域コンテンツスコアは2020年の約33%から2025年には約50%に上昇しており、インバウンド材料および完成品のアウトバウンドに包装を必要とする産業の国内フットプリントが拡大していることを示しています。これは、最終小売出荷段階だけでなく、生産サイクルのすべての段階で包装需要が増加するため重要です。また、バースト強度、印刷品質、寸法安定性が純粋な国内コモディティ用途よりも重視される輸出準拠コルゲートフォーマットに結びついた需要のシェアも高まります。その結果、サウジアラビアコンテナボード市場では、国産化による数量増加だけでなく、規制対応および輸出志向のサプライチェーンに適した高仕様テストライナーおよびクラフトフェイスコルゲートへの段階的なシフトが見られます。
リサイクルコンテナボードへの持続可能性シフト
リサイクルボードへの持続可能性シフトは、サウジアラビアコンテナボード市場において既存の生産経済を一から変えるのではなく、強化しています。MEPCOのリサイクルプラットフォームは、その子会社を通じて2025年時点で年間約50万トンの回収紙を処理しており、テストライナーおよびフルーティング生産のための原料確保を支援し、すでに整備されている国内循環モデルの規模を確認しています。[2] サウジアラビアはまた、廃棄物管理と生産者責任のためのより強固な政策フレームワークを構築しており、リサイクルコンテンツ包装の採用と時間をかけたより良い正式回収システムの開発を支援しています。アル=カシームにおけるAl-Jawdah Paperのリサイクルコンテナボード製紙工場への新規投資は、国内の小規模プレイヤーもリサイクルボードおよび組織化されたOCC調達ネットワークに資本を投入していることを示しています。認証もこのトレンドに別の層を加えています。FSCチェーン・オブ・カストディおよび環境管理の認証を持つ製紙工場は、サウジアラビアコンテナボード市場においてトレーサブルで環境負荷の低い包装を求める多国籍企業のアカウントにサービスを提供するのに有利な立場にあります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 回収ファイバーの品質と供給の制約 | -0.9% | ジェッダ、ダンマーム、ヤンブーの製紙工場クラスター周辺に集中する全国規模 | 短期(2年以内) |
| 製紙工場における水・エネルギーコストの圧力 | -0.6% | エネルギー集約型のジェッダおよびヤンブー製紙工場施設で最も高いエクスポージャーを持つ全国規模 | 中期(2年~4年) |
| 国内リサイクル生産とプレミアムバージンクラフト要件の間のグレードミックスの不一致 | -0.5% | 全産業地域にわたる輸出志向メーカー全国規模 | 中期(2年~4年) |
| 包装コンプライアンスと廃棄物トレーサビリティのための循環規制移行リスク | -0.3% | リヤドおよびジェッダ工業地帯に早期コンプライアンス負担が集中する全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
回収ファイバーの品質と供給の制約
回収ファイバーの品質は、ほとんどの国内製紙工場がリサイクル原料を中心に構築されているため、サウジアラビアコンテナボード市場における主要な構造的制約要因であり続けています。そのモデルは数量規模では機能しますが、複数の製紙工場が同じOCCプールを競い合う場合や、輸入回収紙の適時調達が困難になる場合には脆弱性が高まります。2026年3月から4月にかけてのガルフ海運ルートの混乱は、コンバーターが国内供給へと注文を振り替えるにつれて、PIXテストライナーGCCインデックスが1ヶ月で4.38%上昇したことで、この圧力がいかに迅速に価格に波及するかを示しました。品質も重要です。なぜなら、国内で回収されたOCCの汚染や不均一な水分レベルが、特に強度の高いライナーや優れた印刷面において、安定した歩留まりでプレミアムリサイクルグレードを生産することを困難にする可能性があるためです。Al-Jawdah Paper、Red Sea Paper PM2、MEPCO PM5がすべて2025年から2027年にかけてファイバー調達への圧力を高めていることから、需要がサウジアラビアコンテナボード市場で健全に保たれていても、原材料競争はマージンの制約要因であり続ける可能性が高いです。
製紙工場における水・エネルギーコストの圧力
水・エネルギー投入コストの圧力は、補助金改革と効率要件が成熟するにつれて、サウジアラビアコンテナボード市場においてより重要になっています。大規模製紙工場の運営者は、過去のコスト優位性が変わらず継続すると仮定するのではなく、すでに内部効率化プログラムを通じて対応しています。MEPCOは2024年に29%の内部水リサイクル率を報告しており、資源管理が二次的な持続可能性指標ではなく、国内生産者にとって中核的な運営課題となっていることを示しています。リサイクルシステムが弱いか、エネルギー管理の統合が不十分な製紙工場は、燃料・公共料金コストが販売価格よりも速く上昇した場合、特に競争の激しいリサイクルグレードにおいてより大きなリスクにさらされます。これは長期的な需要基盤を変えるものではありませんが、マージン拡大を制限し、小規模事業者の投資計画を遅らせ、サウジアラビアコンテナボード市場において国内ボード供給が拡大するにつれて主要サプライヤーと規模の小さいサプライヤーのコスト格差を拡大させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:リサイクルファイバーがリードし、バージングレードがプレミアム需要を獲得
リサイクルファイバーは2025年のサウジアラビアコンテナボード市場シェアの61.59%を占め、バージンファイバーは2031年までに4.08%のCAGRで拡大する見込みです。このリードは、国内製紙工場が回収ファイバー技術を中心に構築されており、競争力のあるコストでコモディティテストライナーおよびフルーティングを供給できるという国内生産の構造を反映しています。このセグメントの地位はまた、サウジアラビアに国内木材パルプ生産がないことによっても強化されており、バージンコンテナボードが輸入パルプ、外部フレート、およびグローバルファイバー価格サイクルに結びついたままとなっています。このコストと調達の構造は、サウジアラビアコンテナボード市場全体にわたる幅広い食品、消費財、および産業用輸送包装においてリサイクルグレードが自然な選択であり続けることを意味します。また、バリューチェーンの一部で需要が品質志向になっているにもかかわらず、リサイクルボードが引き続き支配的である理由も説明しています。
バージンファイバーは、リサイクルグレードが一貫して満たすことができない需要の部分にサービスを提供するため、依然として最も成長の速い素材クラスです。輸出志向の食品出荷、医薬品包装、電子機器用途、および多国籍食品加工業者の要件はすべて、より強い耐湿性とより一貫した表面品質を持つクラフトフェイスコルゲートへの需要を牽引しています。MEPCOのPM5プロジェクトは70~140g/m²の範囲で45万TPAのリサイクルコンテナボード生産能力を追加し、リサイクルセグメントの数量シェアを強化しながら効率性とグレード能力も向上させます。[3] それでも、バージングレードのより速い成長は、特に包装の失敗がより高いコンプライアンスまたは輸出コストを招く場合に、一部の顧客が価格だけでなくパフォーマンスを購入していることを示しています。これにより、サウジアラビアコンテナボード産業は、規模主導のリサイクル基盤と、需要のより高い価値部分から成長している小規模なプレミアムクラフトニッチに分かれています。
製品タイプ別:テストライナーがベースを維持し、クラフトライナーが上位市場へ移行
テストライナーは2025年のサウジアラビアコンテナボード市場規模の41.88%のシェアを占め、クラフトライナーは2031年までに4.16%のCAGRで成長する見込みです。テストライナーは、国のリサイクルファイバー生産基盤と一致し、幅広い食品、消費財、および産業用途に実用的なコストでサービスを提供するため、サウジアラビアコンテナボード市場の数量の中核であり続けています。国内製紙工場は長らくこのグレードファミリーとより良く一致しており、選択されたエンドユースで購買者の期待が高まっているにもかかわらず、テストライナーが最大のシェアを維持している理由です。クラフトライナーは、輸出グレード包装、より強い圧縮性能、およびより良い耐湿性がサウジアラビア需要の一部においてより重要になっているため、より速く成長しています。このシフトは、リサイクルコモディティグレードで品質リスクを負うことなく、より厳格な小売業者または輸送要件を満たす必要があるコンバーターにとって特に重要です。
したがって、製品ミックスは単純な代替ストーリーではなく、同時に2つの方向に動いています。テストライナーは、国内供給、コンバーターの習熟度、およびコスト規律が日常的な輸送用途においてリサイクルライナーを依然として優遇しているため、最も幅広い数量グレードであり続ける可能性が高いです。同時に、国内生産者はホワイトトップおよびより機能的なリサイクルグレードへと移行しており、輸入材料との品質ギャップを縮小し、サウジアラビアコンテナボード市場内での付加価値製品差別化の余地を生み出しています。フルーティングは、寸法効率が重要な高速回転配送用途において軽量・高剛性ボード構造が有用であるため、数量において補完的な役割を果たし続けています。その結果、製品ポートフォリオは規模のためにコモディティグレードに依存しながら、パフォーマンス主導のフォーマットにおいてより多くの国内能力をゆっくりと構築しています。
エンドユーザー産業別:食品・飲料が規模を維持し、消費財が速度を獲得
食品・飲料は2025年のサウジアラビアコンテナボード市場の39.32%を占め、消費財は2031年までに4.24%の最速CAGRを記録する見込みです。食品・飲料がリードを維持したのは、その包装ニーズが一時的なものではなく構造的であり、加工工場、流通センター、小売チャネル、および輸出物流にまたがっているためです。[4] 1,300社以上の登録食品企業の存在が、2025年に王国全体でコルゲート需要を幅広く維持しました。注文パターンはまた、繰り返される季節サイクルによっても押し上げられており、Fastmarketsは2026年のハッジ前にコルゲーターによる強い在庫積み増しを報告しており、巡礼に関連した食品・飲料物流がいかに購買を短い期間に圧縮できるかを示しています。この安定した繰り返しの需要が、成長が他の場所でより速い場合でも、サウジアラビアコンテナボード市場における食品・飲料をアンカーエンドユースにしています。
消費財は、より多くの製品が個別化された二次包装を必要とする直接消費者向け、組織化された小売、およびより高いサービスの流通モデルを通じて移動するようになったため、より速く成長しています。ビジョン2030は、より多くの国内製造とブランドプレゼンスを奨励することでそのアドレス可能な需要を拡大しており、パーソナルケア、電子機器、および家庭用品にわたる追加の包装ニーズを支援しています。産業ユーザーも、建設資材、機械、化学品、およびプロジェクトサプライチェーンが多段階輸送および保管のためにより強いコルゲートフォーマットを必要とするため、依然として重要です。この組み合わせにより、サウジアラビアコンテナボード産業は安定した食品主導の需要基盤と、時間をかけてフォーマット要件を変えているより速い消費財レーンの両方を持っています。また、サウジアラビアコンテナボード市場の将来の成長が、一つのエンドユースグループだけでなく、消費に関連した包装と製造に関連した物流需要の両方に依存することを意味します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
地理的分析
サウジアラビアは2025年に中東・アフリカ合計の35.7%を占め、国内市場価値は11.8億米ドルでした。サウジアラビアコンテナボード市場規模は2031年までに3.69%のCAGRで拡大する見込みであり、これは広域地域ペースの3.31%をわずかに上回っています。この差は、国内生産能力、製造業の国産化、およびコンバーター需要が王国内で拡大するにつれて、地域的な比重が徐々に増加することを意味します。UAEは物流プラットフォームとして重要であり、トルコは地域へのバージンファイバー供給源として引き続き関連性を持ちますが、サウジアラビアは需要規模と高まる国内生産能力を兼ね備えています。2026年3月のホルムズ海峡の部分閉鎖により、輸入RCCMの確保に苦労したコンバーターがサウジアラビアの製紙工場に注文を振り替えたため、この立場が強化され、混乱した地域貿易環境における国内供給の価値が浮き彫りになりました。
サウジアラビアコンテナボード市場は、産業密度と物流スループットがこれらの地域で最も高いため、リヤド、ジェッダ、ダンマームの回廊に集中しています。リヤドは食品製造、消費財流通、および大規模な国産化された産業基盤を組み合わせているため、最も強い国内需要ハブです。ジェッダおよびより広い西部回廊は、港湾活動、コンバーター能力、および巡礼関連の食品・飲料物が同じ地理に位置するため、追加の重要性を持っています。ダンマームは、東部州の産業活動と輸入取り扱いがボードの移動と下流のコンバージョン需要の両方を支援するため、戦略的に重要であり続けています。したがって、サウジアラビアコンテナボード市場では、需要は人口分布だけでなく、産業クラスター密度と物流強度により密接に従っています。
サウジアラビアの地域合計の35.7%のシェアはまた、一つの生産センターではなく、複数拠点の供給フットプリントによっても支えられています。MEPCOのジェッダ拠点、WARAQのダンマームプレゼンス、およびRed Sea Paperのヤンブー立地により、サウジアラビアコンテナボード市場は多くの近隣市場よりも広い港湾アクセスと優れた供給レジリエンスを持っています。アル=カシームは、リサイクルコンテナボード投資と農業包装需要および組織化されたOCC回収ネットワークを組み合わせているため、二次ノードとしてより重要になっています。PM5が2027年に商業生産を開始すれば、王国はこの分散した生産拠点から国内コンバーターおよび近隣輸出市場にサービスを提供するより強い立場に立つことになります。
競争環境
サウジアラビアコンテナボード市場は、適度に集中した一次生産と分散したコンバーター層という二層構造で運営されています。MEPCOとArab Paper Manufacturing Co.(WARAQ)は2025年に国内製造コンテナボードロールのほとんどを供給し、リヤド、ジェッダ、ダンマームにわたって100社以上のコルゲーターが下流で活動していました。これにより、ボードへのアクセス、ファイバー調達、および物流の信頼性が競合他社の単純な数よりも製紙工場レベルで重要な市場が生まれています。コンバーターレベルでは、地域および用途にわたって価格とサービス競争を活発に保つのに十分なほど断片化が高いままです。したがって、サウジアラビアコンテナボード市場は上流では集中し下流では分散しているように見え、これが統合の動きが戦略的に大きな価値を持つ理由です。
UCICは2025年に、ジェッダとリヤドにわたる5施設と規模の経済とデジタル印刷能力を中心に構築されたモデルに支えられ、サウジアラビアのコルゲートカートン市場の37~40%のシェアで際立っていました。この立場は、十分にカバーされたコンバーターが価格だけでなく、サービス速度、印刷の柔軟性、および全国的なリーチでもビジネスを獲得できることを示しています。供給側では、MEPCOのPM5は、Voith製の45万TPAリサイクルコンテナボードラインが2027年第4四半期に稼働した際に同社の年間生産能力を42.5万トンから87.5万トンに倍増させると予想されるため、依然として最も重要な単一の戦略的拡張です。MEPCOはまた、PM5がコルゲートボックス製造への下流移行を支援することを示しており、これにより上流生産者がコンバータースペースに直接参入し、サウジアラビアコンテナボード市場内の交渉ダイナミクスを変えることになります。この戦略は、信頼性の高いボード供給がコンバージョン能力と同様に決定的となりうる、統合された規模に支えられたコンバーターによってすでに実証された優位性を反映しています。
サウジアラビアが2025年にコンテナボードニーズの約30%を輸入していたため、輸入依存度は新規参入者と特殊グレードの余地を残しています。最も明確なホワイトスペースは、依然として輸入供給に大きく依存している耐湿フルーティング、コーテングされたホワイトトップテストライナー、および高仕様の食品・医薬品コルゲートフォーマットです。認証もより重要になっています。FSCチェーン・オブ・カストディおよびISO 14001:2015の認証は、より厳格なサプライチェーン監査を実施する多国籍食品・消費財企業のアカウントへのアクセスを向上させます。Gulf Carton Factory Company、Theeb Pack、CADIS Packaging Solutionsなどの小規模コンバーターは依然として地域および用途固有のニーズにサービスを提供していますが、サウジアラビアコンテナボード市場は国内ボード供給が拡大するにつれて、基本的なボックス製造能力よりも規模、供給安全保障、および認証をより多く報いる可能性が高いです。
サウジアラビアコンテナボード産業リーダー
-
Middle East Paper Company
-
United Carton Industries Company
-
National Paper Products Company Ltd.
-
Gulf Carton Factory Company
-
Etihad Gate Industrial Company
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年4月:サウジアラビアを拠点とするコルゲーターが、2026年5月下旬と推定されるハッジに向けた強い在庫積み増しを報告し、Fastmarketsは巡礼シーズンの準備が2024年以来王国で最も強い4月のコルゲート需要の一つを牽引したことを記録しました。小規模コルゲーターは輸入RCCMの不足に直面し、大規模国内参加者にビジネスを移転し、GCCコンテナボード生産者はハッジ主導の需要と中東紛争による供給混乱を背景に5月を通じた価格上昇継続を見込みました。
- 2026年4月:軍事行動に続くホルムズ海峡の部分閉鎖により、PIXテストライナーGCCインデックスが3月3日の462.20米ドルから4.38%上昇し482.44米ドル/トンに達し、PIXフルーティングGCCインデックスが457.33米ドル/トンに達しました。サウジアラビアを拠点とするコルゲーターは輸入注文を国内製紙工場に振り替え、国内コンテナボード生産者に直接恩恵をもたらす大幅な需要急増を生み出しました。
- 2026年1月:Red Sea Paper Manufacturing Companyがヤンブーでそのpm2の試験生産を正式に開始し、75~150g/m²の範囲でホワイトトップテストライナー、石膏ボード、コルゲーティングメディアム合計約17.8万TPAを追加しました。これはサウジアラビアにおける機能性コーティングコンテナボードの規模での初の国内生産であり、小売棚向けコルゲートのプレミアム輸入サプライチェーンに直接挑戦するものです。
- 2026年1月:Saudi Paper Manufacturing Companyがクウェート・ファイナンス・ハウス(バーレーン)とシャリア準拠のクレジットファシリティ契約を締結しました。金額は4,000万米ドルで、12ヶ月更新可能な運転資金ファシリティと6ヶ月の据置期間付き48ヶ月の中期融資を含み、原材料調達、運営流動性、および中期債務再編を支援するために構成されています。
サウジアラビアコンテナボード市場レポートの範囲
サウジアラビアコンテナボード市場は、コルゲート包装ソリューションの製造に使用されるコンテナボード材料の生産、流通、および消費を包含しています。バージンおよびリサイクルファイバーから製造されたコンテナボードを含み、クラフトライナー、テストライナー、フルーティングなどの主要製品タイプをカバーしています。これらの材料は主に、食品・飲料、消費財、産業用、医薬品、農業を含むさまざまなエンドユーザー産業にわたる保護および輸送包装用途に使用されています。市場は、持続可能で軽量かつ耐久性のある包装ソリューションへの需要増加によって牽引されています。
サウジアラビアコンテナボード市場レポートは、素材別(バージンファイバー、リサイクルファイバー)、製品タイプ別(クラフトライナー、テストライナー、フルーティング)、エンドユーザー産業別(食品・飲料、消費財、産業用、その他のエンドユーザー産業)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
| バージンファイバー |
| リサイクルファイバー |
| クラフトライナー |
| テストライナー |
| フルーティング |
| 食品・飲料 |
| 消費財 |
| 産業用 |
| その他のエンドユーザー産業 |
| 素材別 | バージンファイバー |
| リサイクルファイバー | |
| 製品タイプ別 | クラフトライナー |
| テストライナー | |
| フルーティング | |
| エンドユーザー産業別 | 食品・飲料 |
| 消費財 | |
| 産業用 | |
| その他のエンドユーザー産業 |
レポートで回答される主要な質問
2026年のサウジアラビアコンテナボード市場の規模はどのくらいですか?
サウジアラビアコンテナボード市場は2026年に12.1億米ドルであり、3.69%のCAGRで2031年までに14.5億米ドルに達する見込みです。
サウジアラビアコンテナボードにおいてどの素材タイプが需要をリードしていますか?
リサイクルファイバーは2025年に61.59%のシェアで需要をリードしています。これは国内製紙工場が主に回収ファイバー技術とコモディティボード供給を中心に構築されているためです。
サウジアラビアでバージンファイバーがリサイクルファイバーよりも速く成長しているのはなぜですか?
バージンファイバーは2031年までに4.08%のCAGRで成長する見込みです。これは輸出包装、医薬品、電子機器、およびプレミアム食品用途がより強く一貫したクラフト性能を必要とするためです。
最大の製品カテゴリーと最も速く成長しているカテゴリーはどれですか?
テストライナーは2025年に41.88%で最大のシェアを占め、クラフトライナーは2031年までに4.16%で最も速い成長を記録する見込みです。
王国においてボックス需要を最も強く牽引しているエンドユーザーグループはどれですか?
食品・飲料は2025年に39.32%のシェアで最大のエンドユーザーであり、1,300社以上の登録食品企業と安定した国内流通ニーズに支えられています。
ビジョン2030はサウジアラビアのコンテナボード需要にどのような影響を与えていますか?
ビジョン2030は国内製造基盤を拡大し、地域コンテンツを高め、インバウンド材料、国内流通、および輸出対応完成品に使用される包装への需要を増加させています。
競争環境において最も重要な企業はどれですか?
MEPCOとWARAQは一次生産において最も重要であり、UCICは2025年にサウジアラビアのコルゲートカートン市場の37~40%のシェアで下流において際立っています。