
Marktgröße und Marktanteil für Kfz-Schmierstoffe in Saudi-Arabien
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 402.79 Millionen Liter |
| Marktvolumen (2026) | 420.56 Millionen Liter |
| Marktvolumen (2031) | 521.83 Millionen Liter |
| Wachstumsrate (2026 - 2031) | 4.41 % |
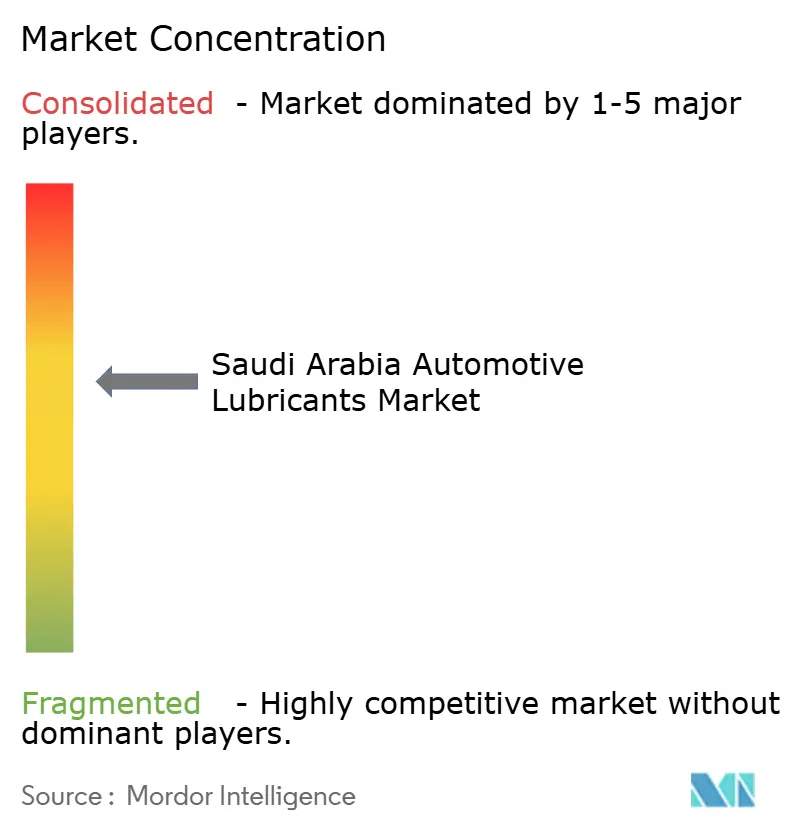
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Kfz-Schmierstoffe in Saudi-Arabien von Mordor Intelligence
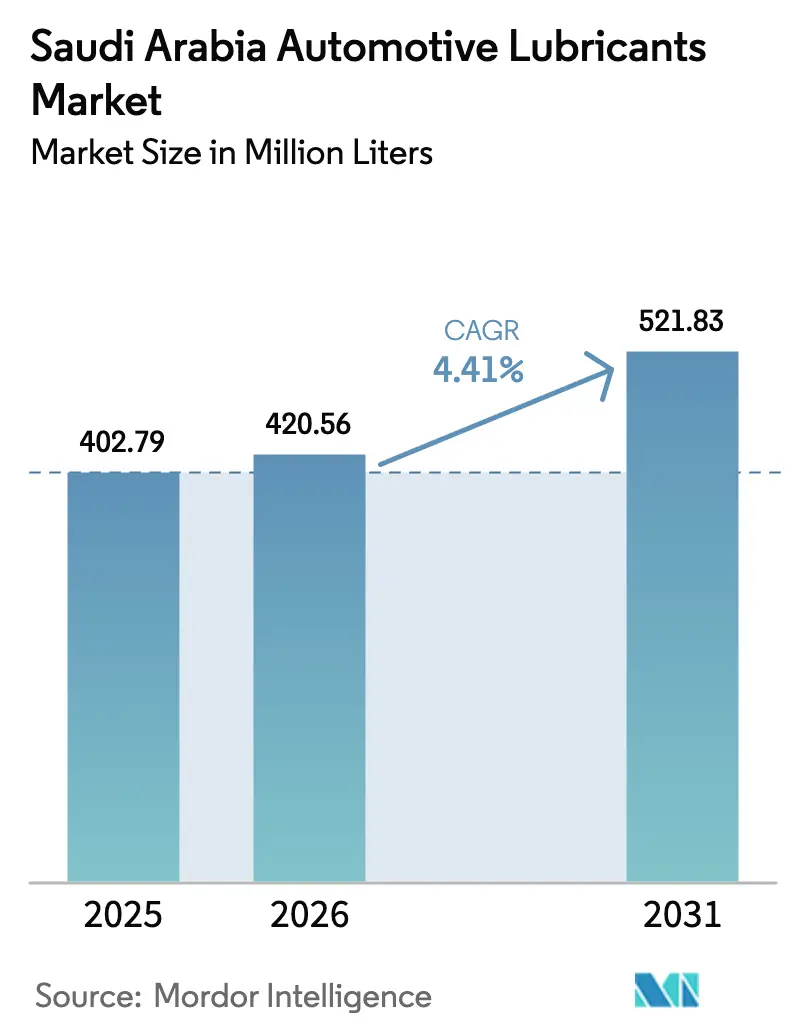
Die Marktgröße für Kfz-Schmierstoffe in Saudi-Arabien wurde im Jahr 2025 auf 402,79 Millionen Liter geschätzt und soll von 420,56 Millionen Litern im Jahr 2026 auf 521,83 Millionen Liter bis 2031 wachsen, bei einer CAGR von 4,41 % während des Prognosezeitraums (2026–2031). Diese Entwicklung spiegelt einen stetigen Zuwachs des Fahrzeugbestands, die konsequente Durchsetzung von 10.000-Kilometer-Wartungsintervallen sowie eine schrittweise Verlagerung hin zu synthetischen und ascheärmeren Formulierungen wider, die den Gegenwind durch die Elektrifizierung abschwächen, aber nicht vollständig aufheben. Marktführer vertiefen die vertikale Integration – Aramcos Vorstoß in die Downstream-Verarbeitung und ein mögliches Castrol-Gebot verdeutlichen die Einschätzung, dass der Markt für Kfz-Schmierstoffe in Saudi-Arabien ein Wachstumsmarkt und kein Auslaufmarkt ist. E-Commerce-Kanäle, Same-Day-Lieferung und OEM-zugelassene Mehrfahrzeugflüssigkeiten erweitern den Zugang und erhöhen den Wettbewerbsdruck, während die entstehende Wiederaufbereitungskapazität mittelfristig eine Substitutionsbedrohung darstellt. Vor diesem Hintergrund sorgen die Abhängigkeit vom Privatfahrzeug, die Nachfrage aus dem Megaprojekt-Bausektor und strenge Garantieklauseln für ein solides Basisvolumenwachstum und unterstützen die Premiumisierung.
Wesentliche Erkenntnisse des Berichts
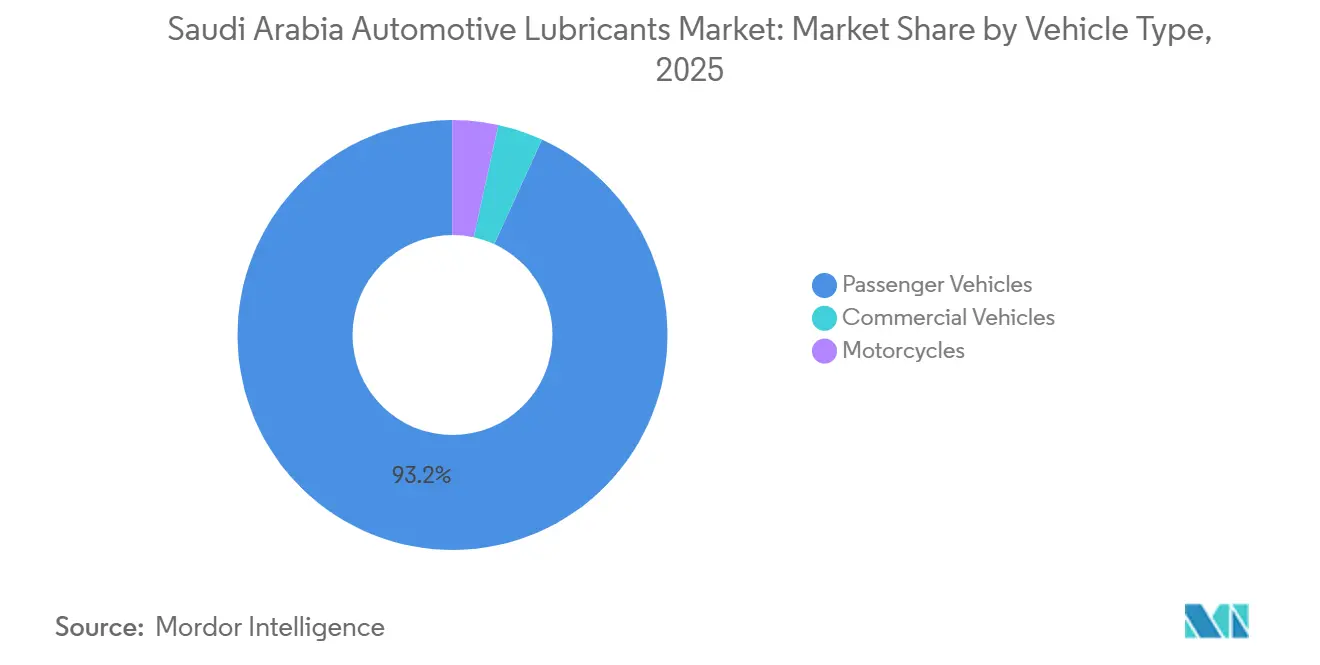
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2025 einen Marktanteil von 93,17 % am Markt für Kfz-Schmierstoffe in Saudi-Arabien. Nutzfahrzeuge werden bis 2031 voraussichtlich eine CAGR von 6,89 % beim Marktvolumen für Kfz-Schmierstoffe in Saudi-Arabien verzeichnen – der höchste Wert unter allen Fahrzeugtypen.
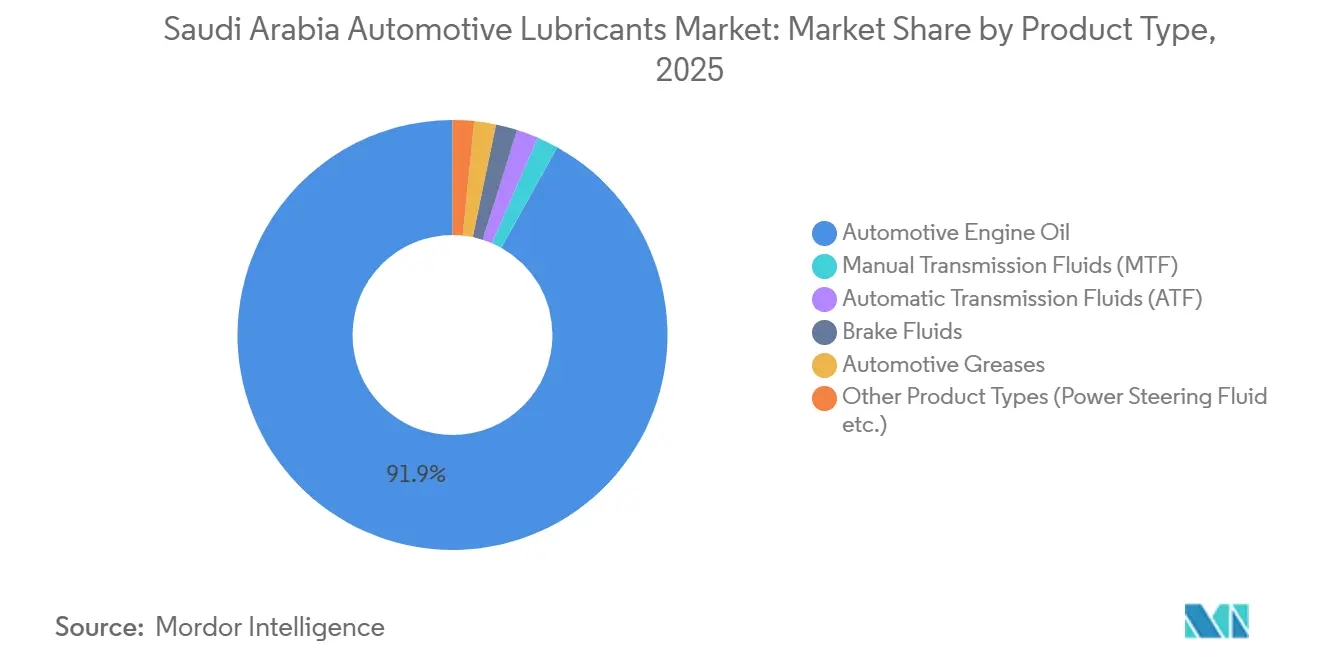
- Nach Produkttyp entfielen auf Kfz-Motorenöle 91,88 % des Volumens im Jahr 2025, der größte Produkttypanteil am Markt für Kfz-Schmierstoffe in Saudi-Arabien. Automatikgetriebeöle sollen mit einer CAGR von 6,30 % wachsen und damit das stärkste Wachstum unter den Produkttypen beim Marktvolumen für Kfz-Schmierstoffe in Saudi-Arabien anführen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Wachstumstreibern*
| Wachstumstreiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Wachsender Bestand an leichten Nutzfahrzeugen | +1.2% | National, konzentriert in Riad, Dschidda, Dammam | Mittelfristig (2–4 Jahre) |
| Verpflichtendes Ölwechsel-Erinnerungsprogramm bei 10.000 km | +0.6% | National, durchgesetzt über technische SASO-Vorschriften | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Verbreitung von Synthetikölen in Flotten unter extremen Klimabedingungen | +0.8% | National, besonders ausgeprägt im Wüstenbetrieb der Östlichen Provinz | Langfristig (≥ 4 Jahre) |
| E-Commerce-Plattformen mit Same-Day-Lieferung von Schmierstoffen | +0.4% | Städtische Zentren – Riad, Dschidda, Khobar | Kurzfristig (≤ 2 Jahre) |
| Modernisierung von Militärflotten mit Anforderung ascheärmerer Flüssigkeiten | +0.3% | National, Beschaffungszentren der Verteidigung | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsender Bestand an leichten Nutzfahrzeugen
Im Jahr 2024 stieg die Fahrzeuganzahl in Saudi-Arabien stark an und verzeichnete einen erheblichen Zuwachs gegenüber dem Vorjahr. Dieses Wachstum wird durch eine wachsende Bevölkerung, steigende verfügbare Einkommen und ein begrenztes öffentliches Nahverkehrssystem angetrieben. Mit den geltenden Euro-5-Vorschriften sind OEMs verpflichtet, schwefelarme API-SP- oder ILSAC-GF-6A-Öle zu verwenden, was Käufer bereits beim ersten Ölwechsel zu Premiumprodukten lenkt.[1] Fahrdienstvermittler-Flotten, die oft hohe Kilometerleistungen erzielen, verkürzen ihre Ölwechselintervalle auf bis zu 30 Tage, was zu einem pro Fahrzeug deutlich höheren Verbrauch als beim durchschnittlichen Privatwagen führt. Darüber hinaus begünstigt die Vorliebe des Marktes für Benzinmotoren nicht nur Motorenöle für Personenkraftwagen, sondern steigert auch die Rentabilität für Mischbetriebe aufgrund der höheren Margen im Vergleich zu Dieselformulierungen.
Verpflichtendes Ölwechsel-Erinnerungsprogramm bei 10.000 Kilometern
Die technische Verordnung der SASO verknüpft Armaturenbrett-Warnmeldungen mit Wechselintervallen für Mineral- und Synthetikölprodukte, standardisiert den Verbrauch und schließt die Lücke, die kostenbewusste Fahrer bisher durch das Strecken der Intervalle ausgenutzt haben. OEM-Garantieklauseln machen die Einhaltung unumgänglich und setzen die Compliance indirekt durch, ohne dass eine intensive staatliche Kontrolle erforderlich ist. Schnellwechsel-Ketten und Händlerwerkstätten verzeichnen einen stabilen Kundenstrom, wie das wachsende Netzwerk von Petromin zeigt, das mittlerweile sowohl Verbrennungsmotor- als auch Elektrofahrzeugkunden bedient. Die 10.000-Kilometer-Schwelle lenkt Flotten zu mittelpreisigen Halbsynthetikprodukten, die die Intervallvorgaben zu moderaten Aufpreisen erfüllen und Kosten und Schutz in Einklang bringen.
Zunehmende Verbreitung von Synthetikölprodukten in Flotten unter extremen Klimabedingungen
In der Östlichen Provinz, wo die Sommertemperaturen über 50 °C steigen, degradieren Mineralöle schnell und begrenzen die praktischen Wechselintervalle unter extremen Betriebsbedingungen[2]. Im Gegensatz dazu widerstehen vollsynthetische PAO- oder Gruppe-III+-Öle oxidativem Stress und ermöglichen verlängerte Wechselintervalle. Dies reduziert nicht nur Ausfallzeiten, sondern ist auch mit einem Preisaufschlag verbunden. Große Automobilhersteller wie Audi, Volkswagen und Jaguar Land Rover haben eine klare Haltung eingenommen und erlöschen Antriebsstranggarantien, wenn keine Synthetikölprodukte verwendet werden, was den Trend zur Synthetikölnutzung in Premiumfahrzeugsegmenten weiter festigt. In der Praxis setzen Bau- und Logistikflotten auf Synthetikölprodukte, um kostspielige Motorschäden zu vermeiden, insbesondere auf hochrangigen Megaprojektbaustellen. Unterdessen versorgt Aramco strategisch lokale Mischbetriebe mit Basisölen der Gruppe II/III und sichert sich dabei eine integrierte Marge.
E-Commerce-Plattformen mit Same-Day-Lieferung von Schmierstoffen
Noon.com bietet mit seinem Sortiment mehrerer API-zugelassener Marken schnelle Lieferungen nach Riad und Dschidda innerhalb weniger Stunden. Dieser Service erspart Heimwerkern den Aufwand von Werkstattbesuchen. Obwohl Versandkosten anfallen, verlagern die Vorteile der Zeitersparnis und klarer Spezifikationen die Preismacht zugunsten der Verbraucher. Traditionelle Händler stehen nun unter Druck, entweder ihre Preise an das Online-Niveau anzupassen oder ihr Angebot zu erweitern, beispielsweise durch die Einführung von Altölentsorgungsdiensten. Darüber hinaus ebnet das Marktplatzmodell den Weg für Nischenmarken, was zu einem fragmentierten Marktanteil und einem verstärkten Wettbewerb führt.
Analyse der Auswirkungen von Markthemmnissen*
| Markthemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Steigender Elektrofahrzeuganteil in Regierungsflotten | -0.7% | NEOM, städtische Kernbereiche von Riad und Dschidda | Mittelfristig (2–4 Jahre) |
| Bekämpfung von Schmierstoff-Fälschungen verkleinert den Graumarkt | -0.4% | National, besonders ausgeprägt in Grenzregionen und im informellen Einzelhandel | Kurzfristig (≤ 2 Jahre) |
| Industrielle Wiederaufbereitungskapazität verdrängt Nachfrage nach Frischöl | -0.5% | Industriezonen Yanbu und Dschidda | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigender Elektrofahrzeuganteil in Regierungsflotten
Lucid hat einen Vertrag zur Lieferung von Elektrofahrzeugen abgeschlossen, während der Public Investment Fund erhebliche Mittel für batteriebetriebene Mobilität bereitgestellt hat. Diese Schritte deuten auf einen bedeutenden Wandel in der Flottenlandschaft hin. NEOM testet mit seinen Ladestationen und einer wegweisenden Robotaxi-Initiative aktiv den Betrieb ohne herkömmliche Schmierstoffe. Riad strebt bis 2030 eine erhöhte Durchdringung von Elektrofahrzeugen an. Dieses Ziel bedeutet den Wegfall von Motor- und Getriebeölen aus Fahrzeugen, was den Schmierstoffverbrauch pro Fahrzeug gegen null treibt. Während Mischbetriebe E-Achsen-Schmierfette und Wärmemanagementflüssigkeiten einführen, bleiben die Volumina bescheiden. Da OEMs diese Flüssigkeiten zunehmend in Serviceverträge einbinden, verringert sich das Potenzial für Aftermarket-Verkäufe.
Bekämpfung von Schmierstoff-Fälschungen verkleinert den Graumarkt
Die SAIP und das Handelsministerium haben gefälschte Waren beschlagnahmt. Die Strafen wurden verschärft und können mit möglicher Haftstrafe verbunden sein. Einzelhändler in Grenzgebieten, die zuvor unmarkierte Öle mit erheblichen Rabatten verkauften, ziehen sich nun aus dem Markt zurück. Diese Verschiebung verringert das Gesamtvolumen, verbessert aber die Gesamtqualität. Die von der SASO eingeführte SABER-Plattform schreibt Viskositäts- und Flammpunktberichte vor der Zollabfertigung vor. Diese Anforderung erhöht nicht nur die Compliance-Kosten, sondern begünstigt auch etablierte Marken, die die erforderlichen Zertifizierungen problemlos erhalten können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Dominanz der Personenkraftwagen bleibt bestehen, Wachstum bei Nutzfahrzeugen beschleunigt sichPersonenkraftwagen generierten 93,17 % des Volumens im Jahr 2025 und unterstreichen damit die Abhängigkeit vom Privatfahrzeug, die den Markt für Kfz-Schmierstoffe in Saudi-Arabien prägt. Fahrdienstvermittler-Flotten verstärken die Schmierstoffintensität und durchlaufen Ölwechsel alle 30 bis 45 Tage. Ein alternder Personenkraftwagenbestand tendiert zu Mineral- und Halbsynthetikölprodukten, doch Garantievorschriften für neuere Modelle halten die Nachfrage nach Synthetikölprodukten aufrecht.
Nutzfahrzeuge tragen ein geringeres absolutes Volumen bei, sollen jedoch mit einer CAGR von 6,89 % wachsen und damit die Gesamtmarktgröße für Kfz-Schmierstoffe in Saudi-Arabien übertreffen, da NEOM, das Rote-Meer-Projekt und der König-Abdullah-Hafen den Bedarf an Fracht- und Geländefahrzeugen ankurbeln. OEM-zugelassene Schwerlastformulierungen und verlängerte Wechselintervalle machen die Nutzfahrzeugnachfrage stärker vom Servicekanal abhängig und weniger anfällig für Fälschungsangebote.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
Automatikgetriebeöle führen das Wachstum anKfz-Motorenöle hielten 91,88 % des Volumens im Jahr 2025 und spiegeln damit die universelle Nutzung im gesamten Fahrzeugbestand wider. Die hohe Verbreitung von Automatikgetrieben treibt eine CAGR von 6,30 % für Automatikgetriebeöle an, die engere OEM-spezifische Flüssigkeitstoleranzen erfordern. Die Marktgröße für Kfz-Schmierstoffe in Saudi-Arabien im Bereich Getriebeöle profitiert von höheren Preispunkten und häufigeren Wechseln, die durch thermische Belastung im Stop-and-go-Stadtverkehr ausgelöst werden.
Schmierfette und sonstige Produkttypen bedienen Nischen in der Industrie und im Bausektor, wo die Volumina bescheiden, die Margen jedoch attraktiv sind. Als Reaktion auf die Verdrängung durch wiederaufbereitete Produkte im Hydraulikbereich verlagern sich Mischbetriebe auf höherwertige Getriebeöle, bei denen OEM-Zulassungen die Preismacht erhalten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Riad, Dschidda und die Östliche Provinz, die zusammen den Großteil des nationalen Verbrauchs ausmachen, bilden das Fundament des Marktes für Kfz-Schmierstoffe in Saudi-Arabien. Während Riad ein Elektrofahrzeugziel für 2030 verfolgt, was eine lokale Herausforderung darstellt, sorgt der umfangreiche Überlandverkehr der Stadt dafür, dass Fahrzeuge mit Verbrennungsmotor in Unternehmensflotten weiterhin vorherrschend bleiben.
Während Hadsch und Umra verzeichnet Dschidda einen Anstieg der Schmierstoffnachfrage. Mietflotten und Reisebusse, die den Zustrom von Pilgern bewältigen wollen, verkürzen ihre Wartungsintervalle. Um Engpässe zu vermeiden, wird Händlern empfohlen, Vorräte anzulegen, insbesondere bei 5W-30-schwefelarmen Ölen, die von neueren Benzinlimousinen bevorzugt werden.
In der Östlichen Provinz treibt ein florierender Petrochemie-Hub die Nachfrage nach hochviskosen Hydraulik- und Getriebeölen an. Darüber hinaus entscheiden sich Flotten aufgrund der extremen Wüstenhitze zunehmend für synthetische Formulierungen, die auch bei hohen Temperaturen ihre Viskosität behalten.
Mit dem laufenden Bau von NEOM besteht eine ausgeprägte Nachfrage nach Geländefahrzeug-Schmierstoffen. Diese Nachfrage ist stärker an Gerätebetriebsstunden als an traditionellen Kilometermetriken geknüpft. Darüber hinaus erhält der Umsatz mit Nutzfahrzeug-Schmierstoffen durch das Rote-Meer-Projekt und die Frachtkorridore des König-Abdullah-Hafens einen Schub.
Während in ländlichen Gebieten noch informelle Werkstätten tätig sind, überbrückt die Bekämpfung von Fälschungen durch die Saudi-Arabische Behörde für geistiges Eigentum (SAIP) die Qualitätslücke. Infolgedessen tendieren selbst budgetbewusste Verbraucher zu zertifizierten Halbsynthetikprodukten.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Kraftfahrzeugschmierstoffe in Saudi-Arabien basiert auf der heimischen Grundölproduktion und einer zunehmend lokalisierten nachgelagerten Fertigung. Die Saudi Aramco Base Oil Company (Luberef) ist ein zentraler vorgelagerter Knotenpunkt, der Grundöle aus Yanbu an lokale und landesinterne Mischökosysteme liefert, zu denen die Al Jomaih & Shell Lubricating Oil Company (JOSLOC), die Petromin Corporation sowie internationale Marken über lokale Niederlassungen und Vertriebspartner gehören. Zuverlässigkeit und Integration der Rohstoffversorgung stehen im Mittelpunkt, wobei Luberef Ende 2025 eine planmäßige Revision in Yanbu durchführte und den Betrieb im Januar 2026 nach einer 45-tägigen Abschaltung, die auch erweiterungsbezogene Arbeiten umfasste, wieder aufnahm.
Das Mischen, Verpacken und Verteilen im Mittelstrom hängt von markengebundenen Servicenetzwerken (Autohäuser, Schnellölwechseldienste und Servicecenter) sowie von der wachsenden E-Commerce-Abwicklung in Großstädten ab, was die Margen traditioneller Vertriebshändler unter Druck setzt, während sich das SKU-Angebot ausweitet. Nachgelagert gewinnen Partnerschaften an Sichtbarkeit, die OEM- oder flottengebundene Nachfrage mit lokaler Produktion und Servicestandorten verknüpfen, wie das Abkommen von JOSLOC mit Abdul Latif Jameel for Oils zur Herstellung und Lieferung von Toyota Genuine Oils in Saudi-Arabien zeigt. Grenzüberschreitende Importe unterstützen weiterhin bestimmte Hochleistungsflüssigkeiten und Additivkomponenten, doch die Konformitäts- und Zollabfertigungsanforderungen gemäß den technischen Vorschriften der SASO (einschließlich CoC-Dokumentation) bringen zusätzliche Compliance-Schritte mit sich, die tendenziell etablierte Lieferanten und formelle Vertriebskanäle begünstigen.
Wettbewerbslandschaft
Der Markt für Kfz-Schmierstoffe in Saudi-Arabien ist mäßig konsolidiert. Globale Großkonzerne konkurrieren mit regionalen Marktführern und nutzen OEM-Empfehlungen sowie eine breite Einzelhandelspräsenz, um Marktanteile zu halten. E-Commerce-Akteure wie noon.com erodieren die Händlermargen, erweitern jedoch die Verbraucherauswahl und zwingen etablierte Anbieter dazu, Installations- und Entsorgungsdienstleistungen zu bündeln. Samrefs petrochemisches Upgrade im Jahr 2025 unterstreicht die Kapitalintensität und die strategische Bedeutung der Rohstoffautarkie. Das Fehlen von Vorschriften für Recyclinginhaltsstoffe schützt Frischölanbieter vorerst, doch ein politischer Kurswechsel könnte die Kostendynamik schnell verändern.
Marktführer der Kfz-Schmierstoffbranche in Saudi-Arabien
-
Shell plc
-
Exxon Mobil Corporation
-
BP plc (Castrol)
-
Petromin Corporation
-
TotalEnergies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Saudi-Arabien Markt für Kfz-Schmierstoffe Unternehmen in diesem Bericht
- AMSOIL Inc.
- BP plc (Castrol)
- Chevron Corporation
- Eni SpA
- Exxon Mobil Corporation
- FUCHS
- Gulf Oil International
- Petromin Corporation
- Petron Corporation
- PETRONAS Lubricants International
- Phillips 66 Company
- Shell plc
- TotalEnergies
- Valvoline Inc.
Marktchancen und Zukunftsaussichten
Premiumisierungschancen zeigen sich am deutlichsten dort, wo OEM-Garantieklauseln, raue Betriebsbedingungen und strengere Spezifikationen aufeinandertreffen, was die Nachfrage nach leistungsstärkeren Motorölen und OEM-spezifischen Flüssigkeiten stützt, insbesondere für Automatikgetriebe. Da sich die an die SASO gekoppelten Konformitätsanforderungen verschärfen, einschließlich der Notwendigkeit eines Konformitätszertifikats für die Zollabfertigung, verlagert sich das Volumen weiterhin zugunsten markengebundener und zertifizierter Schmierstoffe und weg von informeller Belieferung. Dies schafft Spielraum für Akteure, die dokumentierte Qualität, Rückverfolgbarkeit und eine konsistente Verfügbarkeit gewährleisten können.
Auf der Angebotsseite unterstützen Industrialisierungsinitiativen im Königreich und neue nachgelagerte Bausteine eine weitere Lokalisierung der Schmierstoff-Stückliste über das reine Mischen hinaus. Luberef treibt den Ausbau der Kapazitäten und der Ökosystem-Enablement in Yanbu voran, einschließlich seines LubeHUB-Wertparks mit leitungsgebundenem Grundölzugang für ansässige Hersteller, während neue Vereinbarungen – etwa der Abschluss eines Grundöl-Liefervertrags zwischen Apar Industries Middle East Limited und Luberef (Juni 2026) – Yanbu als Rohstoff- und Fertigungsdrehscheibe positionieren. Im Bereich Additive signalisiert das Projekt von Farabi Downstream Petrochemical Company und Xinxiang Richful Lube Additive Co. in Yanbu zur Lokalisierung der Produktion von Detergenzien, Dispergiermitteln und ZDDP einen Weg zur Verringerung der Abhängigkeit von importierten Additivpaketen, was die Lieferzeiten verbessern und die schnellere Einführung neuerer API- und ILSAC-konformer Formulierungen im saudi-arabischen Aftermarket- und Servicekanal-Umfeld unterstützen kann.
Neueste Industrielle Entwicklungen in Saudi-Arabien Markt für Kfz-Schmierstoffe
- Juni 2026: Die Al Jomaih & Shell Lubricating Oil Company (JOSLOC) erweiterte ihr gemeinsam mit Leader Express markiertes Servicecenter-Netzwerk in ganz Saudi-Arabien. Dieser Schritt stärkt die Kontrolle über den Vertriebsweg, indem die Schmierstoffversorgung mit der installierten Servicekapazität verknüpft wird, was wiederkehrende Ölwechsel-Umsätze und die Markenpräferenz am Servicepunkt unterstützt.
- Februar 2026: Die Al Jomaih & Shell Lubricating Oil Company (JOSLOC) unterzeichnete eine strategische Schmierstoff-Liefervereinbarung mit der Al Nakhlah National Company (NANCO) zur Unterstützung von Flottenbetrieben. Flottengebundene Lieferabkommen bündeln Volumina in formellen Kanälen und erhöhen die Bedeutung OEM-gerechter Spezifikationen sowie einer konsistenten Verfügbarkeit über mehrere Standorte hinweg.
- Januar 2025: Die Al Jomaih & Shell Lubricating Oil Company (JOSLOC) vereinbarte mit Abdul Latif Jameel for Oils die Herstellung und Lieferung von Toyota Genuine Oils in Saudi-Arabien. Die Lokalisierung eines OEM-markengebundenen Schmierstoffprogramms verstärkt die Verbindung zwischen garantiegetriebenem Serviceverhalten und im Inland geliefertem Produkt und erhöht den Wettbewerbsdruck auf Motoröl-Fremdmarken in autohausnahen Kanälen.
Saudi-Arabien Markt für Kfz-Schmierstoffe Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Dieser Markt umfasst Schmierstoffe, die in straßengebundenen Fahrzeugen in Saudi-Arabien verbraucht werden, gemessen als Produktvolumen, das während Wartungs- und Reparaturzyklen bei Personenkraftwagen, Nutzfahrzeugen und Motorrädern eingesetzt wird.
Ausschlüsse aus dem Umfang: Diese Größenschätzung schließt Industrieschmierstoffe, Marine- und Luftfahrtschmierstoffe sowie Schmierstoffe aus, die in Offroad-Geräten verwendet werden, sofern deren Einsatz nicht mit Straßenfahrzeugen verbunden ist.
Segmentierungsübersicht
- Nach Fahrzeugtyp
- Personenkraftwagen
- Nutzfahrzeuge
- Motorräder
- Nach Produkttyp
- Kfz-Motorenöle
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- Einbereichsöle
- Sonstige Viskositätsklassen
- Schaltgetriebeöle (MTF)
- Automatikgetriebeöle (ATF)
- Bremsflüssigkeiten
- Kfz-Schmierfette
- Sonstige Produkttypen (Servolenkungsflüssigkeit usw.)
- Kfz-Motorenöle
Datenquellen, Marktgrößenschätzung und Validierung
Desk-Research
Die Desk-Arbeit beginnt mit der Schaffung eines klaren Nachfragekontexts. Dazu wurden öffentliche Fahrzeug- und Mobilitätsindikatoren gesichtet und anschließend dem Schmierstoffverbrauch im Land zugeordnet. Zu den häufig genutzten Quellen zählen offizielle Statistiken und politische Verlautbarungen wie die General Authority for Statistics (GASTAT), die Makro-Datenreihen der Saudi Central Bank (SAMA) sowie Verkehrs- und Straßensicherheitsupdates des Ministeriums für Verkehr und der nationalen Verkehrsbehörde.
Um die Produktseite zu fundieren, wurden zudem Handels- und Flusssignale ausgewertet, darunter UN Comtrade für schmierstoffbezogene Import- und Exportmuster sowie technische Referenzen von SAE und API zu Viskositätsklassen und Servicekategorien, die die Ölwechselintervalle beeinflussen. Jahresberichte von Unternehmen, Investorenpräsentationen, Verbandswebseiten und seriöse Presseberichterstattung halfen dabei, den Kanalmix und den Portfolioschwerpunkt zu bestätigen, ergänzt durch den selektiven Einsatz kostenpflichtiger Abonnements für Unternehmensfinanzdaten und -informationen, Patentabdeckung sowie import-/exportseitige Sendungsansichten zur Gegenprüfung. Die hier aufgeführten Desk-Quellen sind illustrativ und nicht abschließend; für die Datenerhebung, Validierung und Klärung wurden zahlreiche weitere öffentliche Referenzen herangezogen.
Primärinterviews und Umfragen
Primärgespräche wurden genutzt, um das Nachfragemodell anhand realer Serviceverhalten zu überprüfen, insbesondere hinsichtlich der Ölwechselhäufigkeit, der durchschnittlichen Füllmenge und der Unterschiede zwischen Einzel- und Werkstatteinkäufen. Es wurden Gesprche mit einem Mix aus Schmierstofflieferanten, Distributoren, Werkstattbetreibern, Flotten- und Wartungsverantwortlichen sowie sachkundigen Branchenexperten in den wichtigsten Nachfragezentren des Landes geführt; größere Abweichungen bei den Annahmen wurden anschließend durch Folgegespräche überprüft.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten |
|---|---|
| Obere Ebene: 38 % | CXOs: 18 % |
| Mittlere Ebene: 43 % | Funktions-/Bereichsleiter: 23 % |
| Kleinere Marktteilnehmer: 19 % | Manager: 59 % |
Marktgrößenschätzung und Prognose
Die Größenschätzung basiert hauptsächlich auf einem Top-down-Nachfragepool, bei dem der nationale Fahrzeugbestand und die jährlichen Nutzungsmuster in den Schmierstoffverbrauch in Litern umgerechnet und anschließend auf die wichtigsten Kfz-Produktfamilien aufgeteilt werden. Um die Ergebnisse realistisch zu halten, werden die Gesamtwerte durch selektive Bottom-up-Prüfungen plausibilisiert, beispielsweise durch Stichproben zum Werkstattdurchsatz, Kanalprüfungen zu Packungsgrößen und zur Richtung der Lieferantenlieferungen; das Modell wird angepasst, wenn beide Perspektiven nicht übereinstimmen.
Zu den wichtigsten Modelleingaben zählen der im Betrieb befindliche Fahrzeugbestand nach Fahrzeugtyp, jährliche Fahrleistungs- und Auslastungstrends (insbesondere für Flotten), typische Ölwechselintervalle nach Motorölservicekategorie, durchschnittliches Füll- und Nachfüllverhalten sowie der Anteil synthetischer gegenüber mineralischen Mischungen, der die Wechselhäufigkeit und das Volumen pro Service beeinflusst. Getriebeöl- und Fettvolumina werden anhand von Austauschzyklen und Wartungsintensität geschätzt; Datenlücken werden durch Bandbreiten aus Interviews geschlossen und anschließend auf Basis der Konsistenz über mehrere Befragtengruppen hinweg eingegrenzt.
Für die Prognose wurde eine Szenarioanalyse eingesetzt, unterstützt durch einfache Zeitreihenglättung der Kerntreiber, da die Schmierstoffnachfrage sowohl vom Fahrzeugwachstum als auch von Wartungsnormen beeinflusst wird. Die Szenarien wurden an den erwarteten Veränderungen beim Fahrzeugbestandswachstum, der Fahrzeugnutzung und der Entwicklung der Serviceintervalle ausgerichtet und anschließend mit den Einschätzungen der Befragten zur Plausibilität in den nächsten fünf Jahren abgeglichen.
Datenvalidierung und Aktualisierungszyklus
Modellergebnisse werden anhand unabhängiger Signale überprüft, darunter die Entwicklung des Fahrzeugbestands, die Handelsrichtung bei Schmierstoffen und implizite Verbrauchsniveaus je Fahrzeug, sodass extreme Ergebnisse frühzeitig erkannt werden. Tritt eine Abweichung auf, werden die Treiberannahmen überprüft, die Einheitenkonsistenz kontrolliert und relevante Teilnehmer erneut kontaktiert, um festzustellen, ob die Änderung real ist oder auf einem Eingabefehler beruht.
Vor der Freigabe durchläuft die Arbeit eine schrittweise Analystenprüfung, einschließlich Abweichungskontrollen gegenüber historischen Mustern und segmentübergreifenden Gesamtsummen. Berichte werden jährlich aktualisiert; Zwischenaktualisierungen erfolgen, wenn wesentliche Ereignisse die Nachfrage verschieben können, etwa Gesetzesänderungen, starke Importschwankungen oder erhebliche Veränderungen bei Fahrzeugverkäufen und -nutzung. Vor der Auslieferung wird ein abschließender Analystencheck durchgeführt, damit die Kunden eine aktuelle Einschätzung erhalten.
Schätzung von Mordor Intelligence für den saudi-arabischen Markt für Kfz-Schmierstoffe im Vergleich mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen können selbst bei ähnlichen Bezeichnungen variieren, da einige Quellen nur Motorenöle erfassen, andere Gesamtschmierstoffe ausweisen und mehrere den Werkstattverbrauch mit dem Einzelhandelsabsatz vermischen, ohne dies klar anzugeben. Unterschiede entstehen auch dadurch, ob die Zahl als Volumen oder Umsatz dargestellt wird und wie der Währungszeitpunkt bei volatilen Preisen gehandhabt wird.
Durch die Verfolgung von Ölwechselintervallen, durchschnittlichen Füllmengen und jährlichen Fahrzeugbestandsaktualisierungen hält Mordor Intelligence den Gesamtwert für saudi-arabische Kfz-Schmierstoffe an den tatsächlich verbrauchten Litern bei Motorenölen, Getriebeölen, Bremsflüssigkeiten, Fetten und anderen fahrzeuginternen Flüssigkeiten fest, anstatt kleinere Produkttypen auszuschließen.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 402,79 Mio. Liter (2025) | |
| Branchenverband A | 365,00 Millionen USD (2025) | Spiegelt häufig einen engeren Warenkorb wider, der sich auf Motorenöle konzentriert und kleinere Kfz-Produkttypen wie Bremsflüssigkeiten und Fette ausschließen kann, was den Gesamtwert bei Darstellung als einzelne Marktzahl senkt. |
| Fachzeitschrift B | 455,00 Millionen USD (2026) | Verwendet üblicherweise Umsatzproxys oder Distributor-Abverkaufssignale und rechnet diese dann in ein implizites Volumen um, was die Nachfrage überschätzen kann, wenn Preisannahmen, Währungszeitpunkt oder Kanalbestandseffekte nicht getrennt ausgewiesen werden. |
Die Streuung in der Tabelle erklärt sich hauptsächlich dadurch, was als Kfz-Schmierstoff gezählt wird und ob die Schätzung dem tatsächlichen Verbrauch oder einem umsatzbasierten Proxy folgt. Unser Ansatz bleibt nachvollziehbar, da jeder Schritt auf Fahrzeugaktivität, Wartungszyklen und Produktaustauschverhalten zurückgeführt werden kann, was den Endwert leichter replizierbar und aktualisierbar macht.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Kfz-Schmierstoffe in Saudi-Arabien?
Das Volumen erreichte im Jahr 2026 420,56 Millionen Liter und soll bis 2031 521,83 Millionen Liter erreichen, was einer CAGR von 4,41 % entspricht.
Wie schnell wird die Nachfrage nach Schmierstoffen für Nutzfahrzeuge wachsen?
Der Verbrauch von Nutzfahrzeugen soll bis 2031 eine CAGR von 6,89 % verzeichnen.
Warum gewinnen Synthetikölprodukte Marktanteile?
OEM-Garantiepflichten und Hochtemperaturstabilität treiben eine prognostizierte CAGR von 6,49 % für vollsynthetische Öle an.
Wie beeinflusst der E-Commerce den Schmierstoffabsatz?
Same-Day-Lieferung von Plattformen wie noon.com erweitert den Zugang und komprimiert die Händlermargen.