
プロテクティブDNSサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
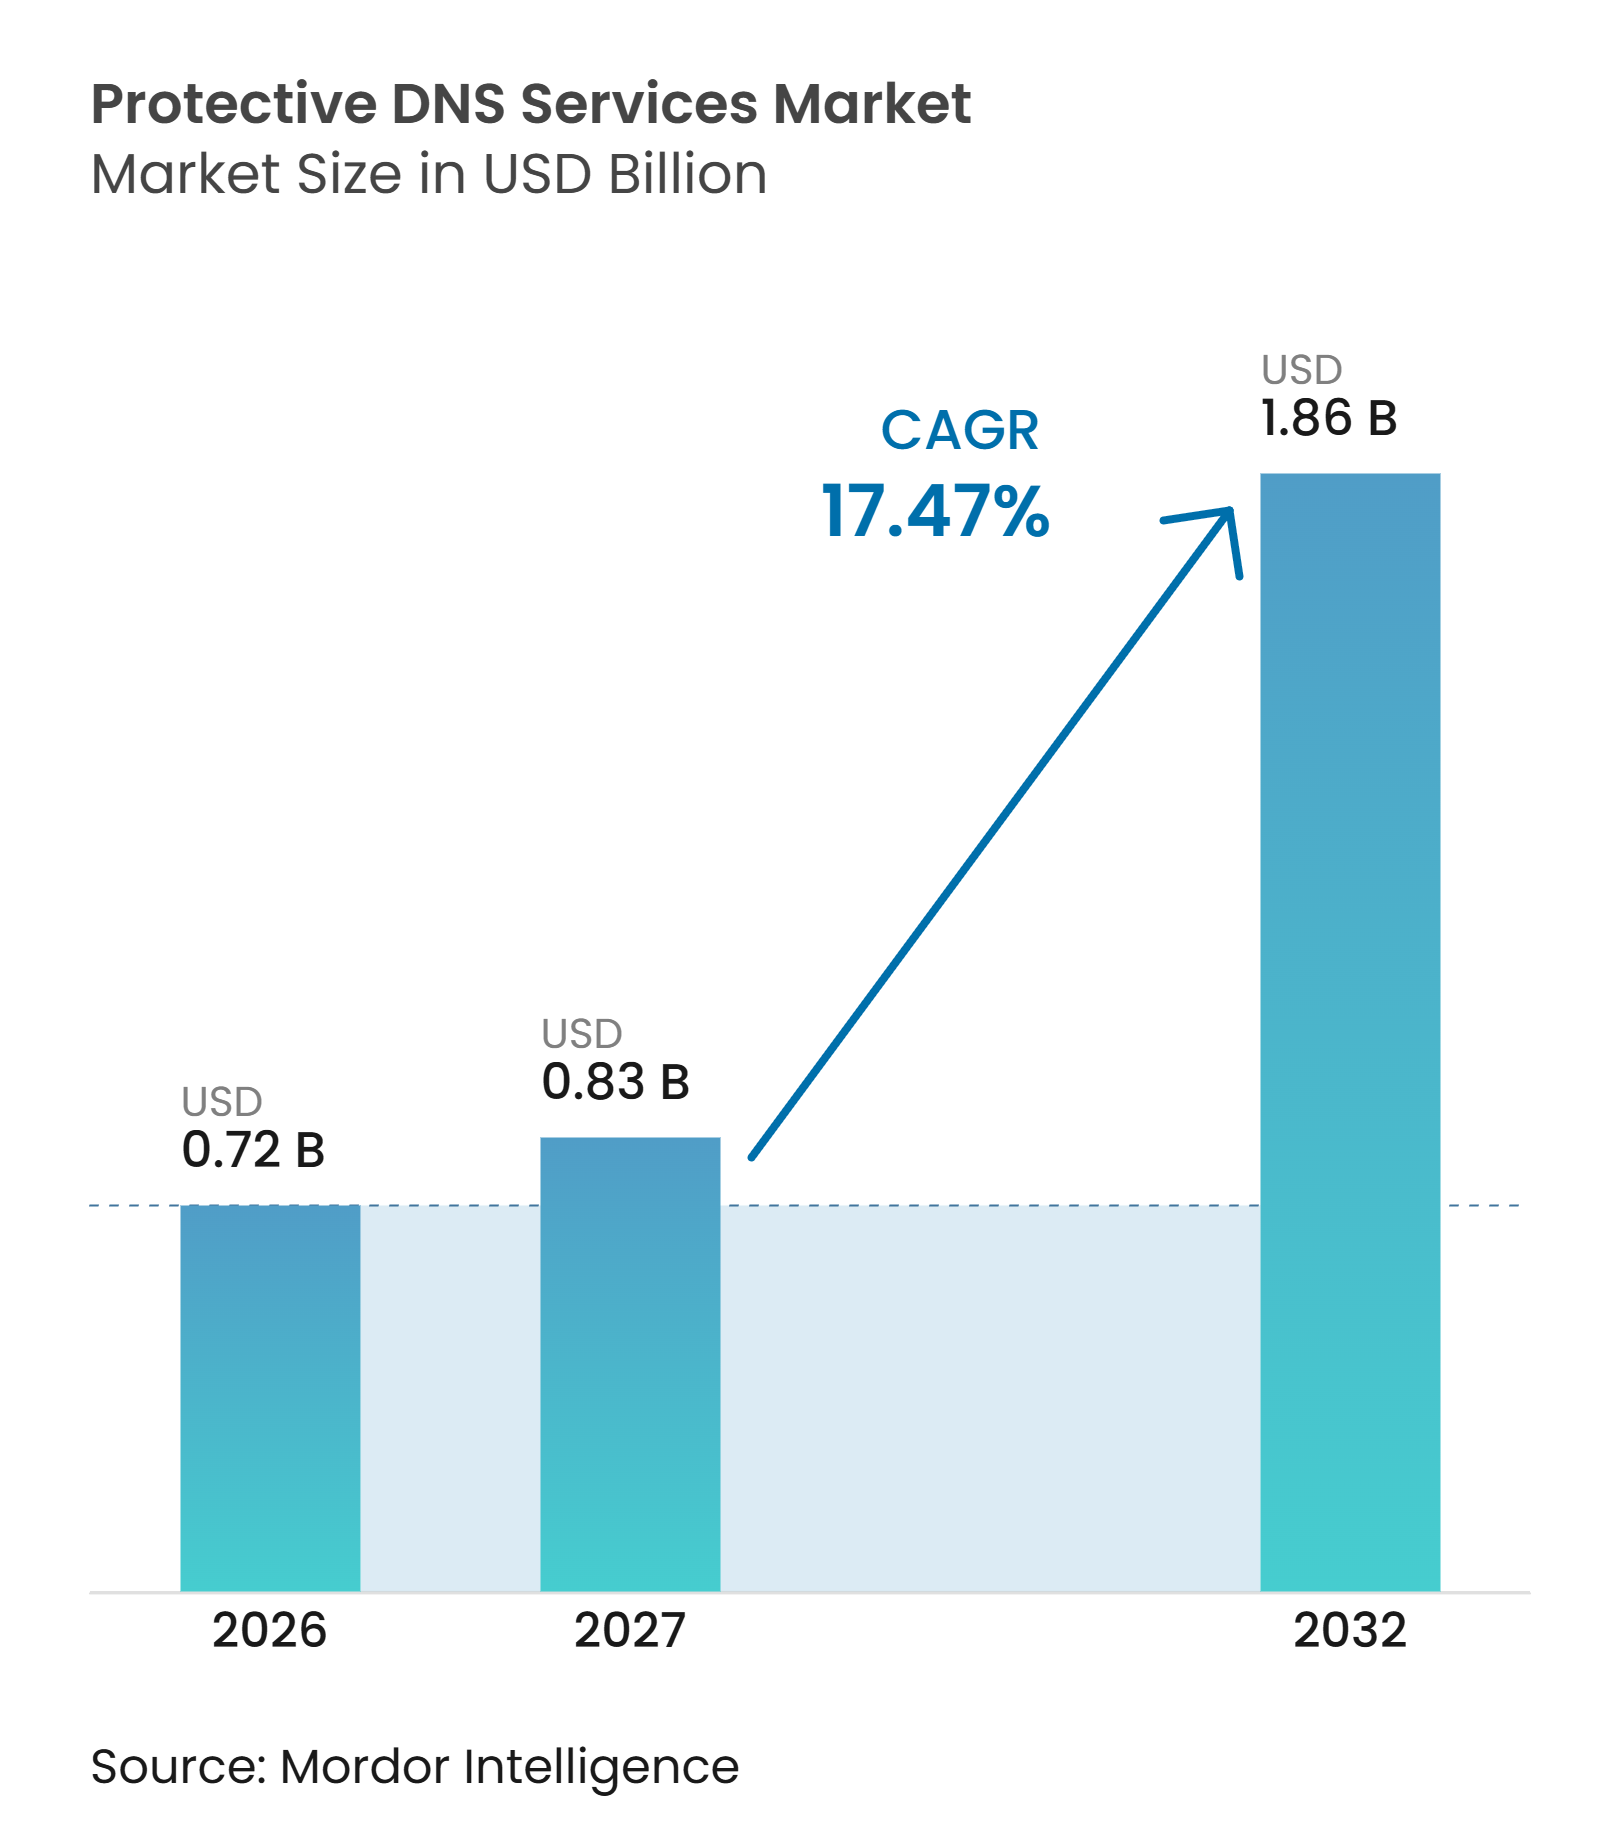
| 市場規模 (2027) | 0.83 十億米ドル |
| 市場規模 (2032) | 1.86 十億米ドル |
| 成長率 (2027 - 2032) | 17.47 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプロテクティブ DNSサービス市場分析
プロテクティブDNSサービス市場規模は、2026年の0.72 ビリオン 米ドルから2027年には0.83 ビリオン 米ドルに増加し、2032年までに1.86 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 17.47%で成長します。プロテクティブDNSサービス市場は、ネットワクルーティングにおける従来の役割を超えて進化しており、組織は現在、DNSコントロールを活用して悪意のある接続を早期に特定・遮断しています。クラウドワークロード、リモートユーザー、モバイルデバイス、および接続機器の増加により、セキュリティチームが保護すべきDNSパスの数が拡大しています。政府の要件や広く普及しているサイバーセキュリティ標準も、DNS保護をセキュリティ調達のより一般的な要素にしています。ベンダーはDNSインテリジェンスをゼロトラスト、セキュアアクセスサービスエッジ、およびアイデンティティシステムと組み合わせることで対応しており、統合プラットフォームの価値を高めています。プロテクティブDNSサービス市場には、マネージドサービスプロバイダー、インターネットサービスプロバイダー、およびデバイスパートナーシップを通じて中小規模の組織にリーチする専門プロバイダーの余地もあります。
主要レポートのポイント
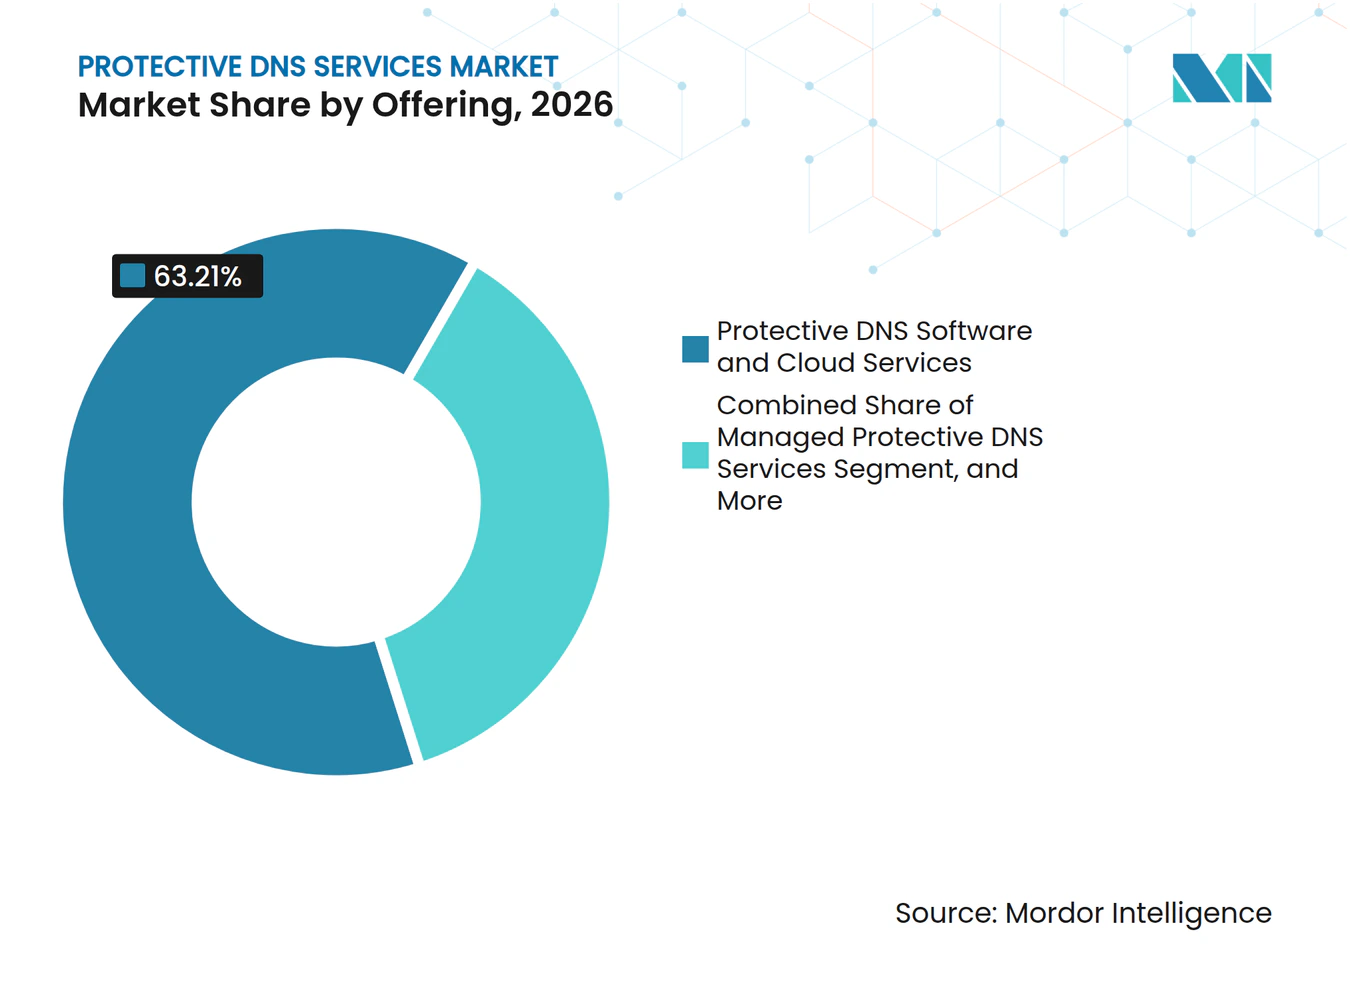
- 提供形態別では、プロテクティブDNSソフトウェアおよびクラウドサービスが2026年のプロテクティDNSサービス市場シェアの63.21%を占め、マネージドプロテクティブDNSサービスは2032年にかけてCAGR 20.84%で拡大すると予測されています。
- 展開モード別では、クラウドベースソリューションが2026年のプロテクティブDNSサービス市場規模の64.89%を占め、2032年にかけてCAGR 22.63%で成長すると予測されています。
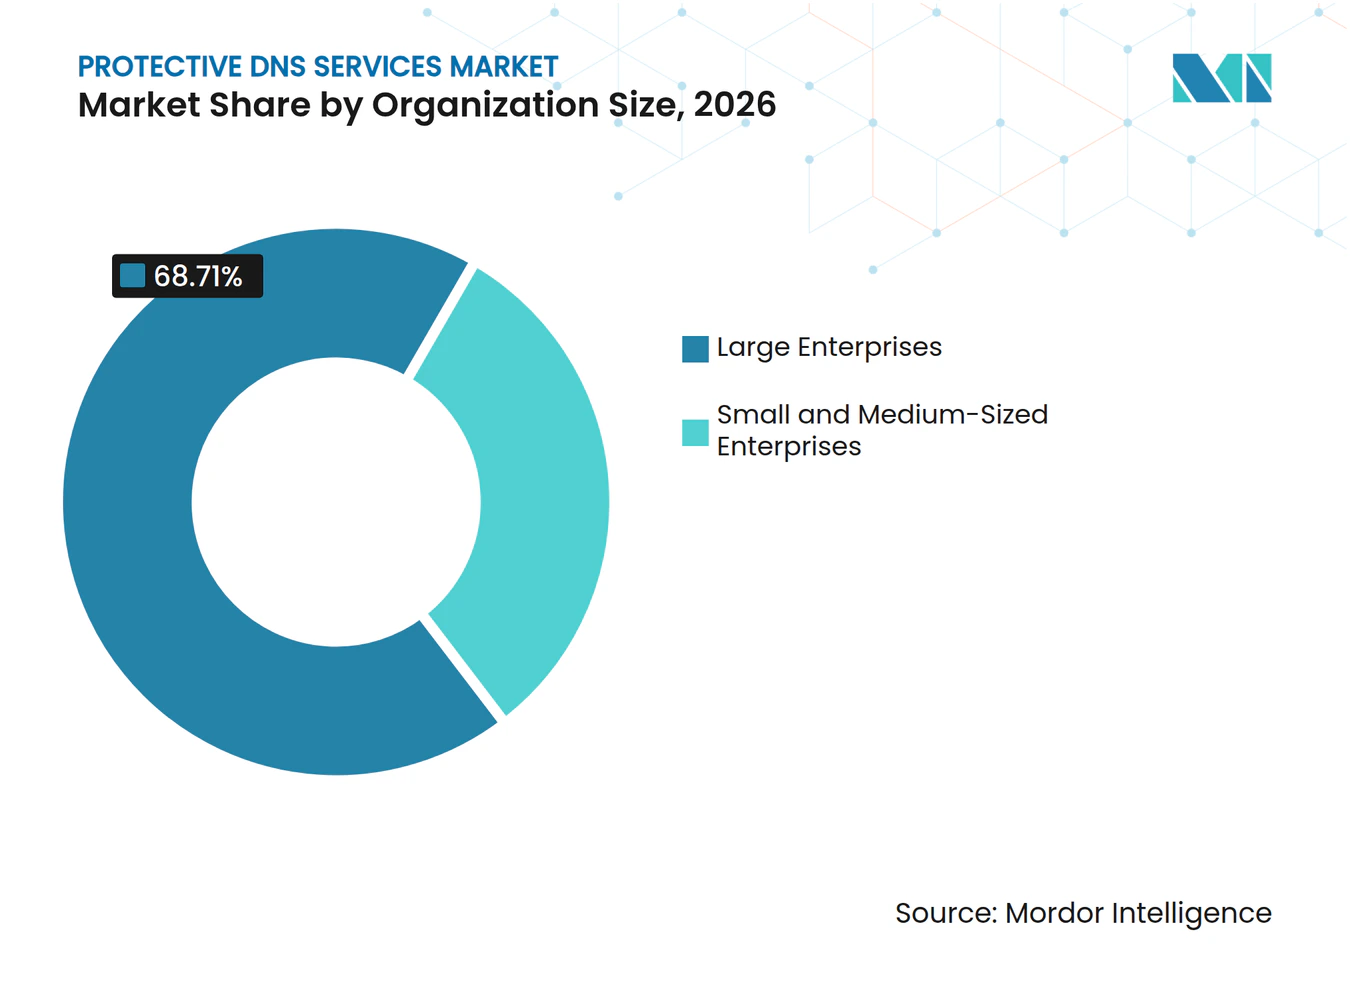
- 組織規模別では、大企業が2026年に68.71%の収益シェアを占め、中小企業は2032年にかけてCAGR 21.97%で拡大すると予測されています。
- 業種別では、ITおよび通信が2026年の収益の38.26%を占め、ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 23.58%で成長すると予測されています。
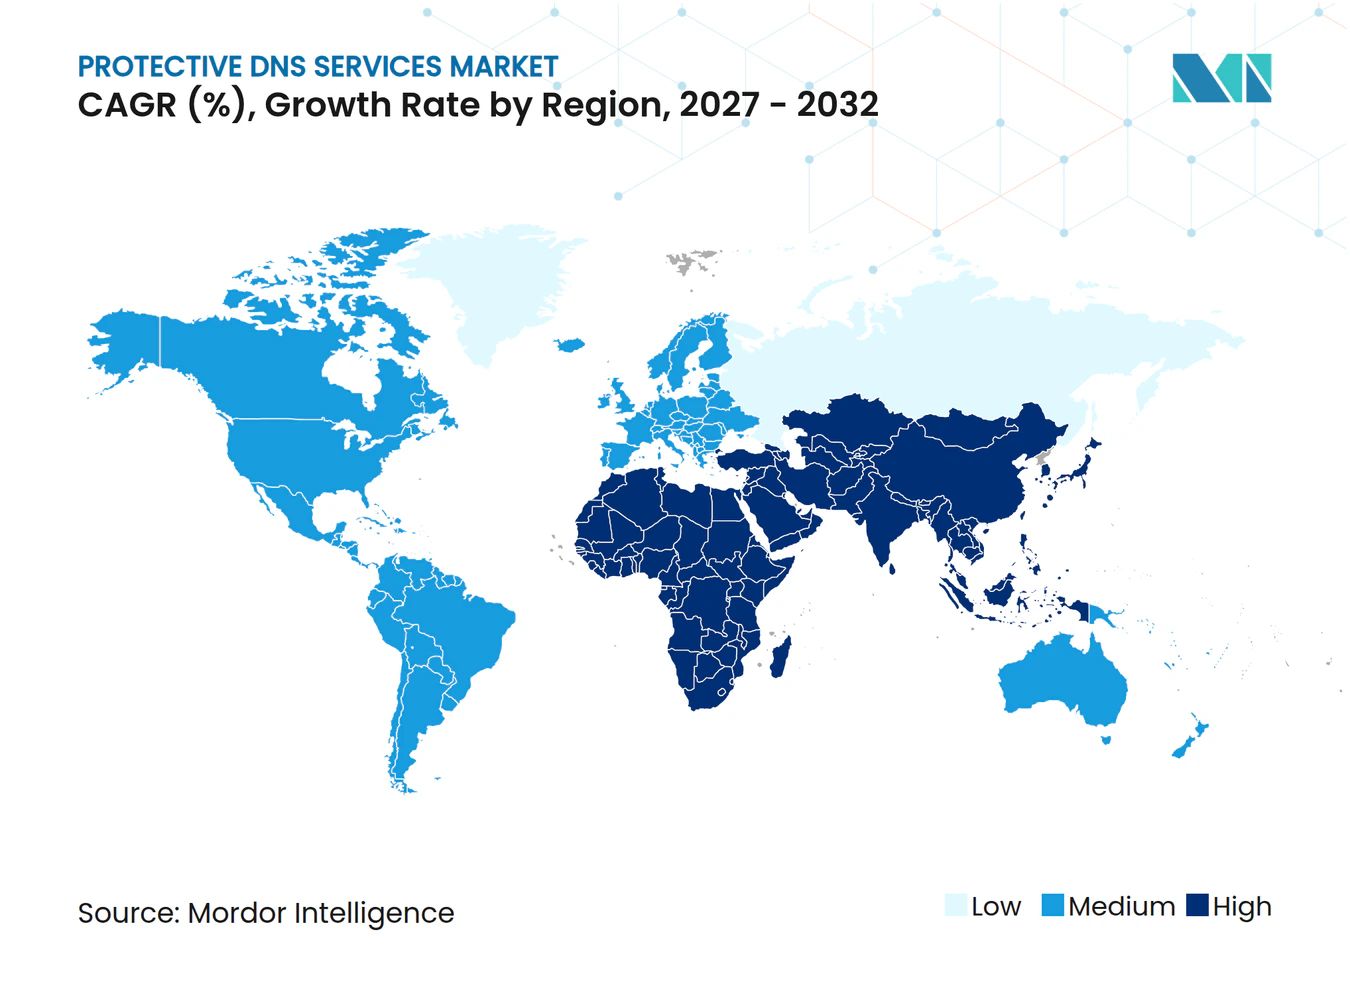
- 地域別では、北米が2026年のプロテクティブDNSサービス市場において34.76%の収益シェアを占め、アジア太平洋地域は2032年にかけてCAGR 22.73%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルプロテクティブDNSサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| DNSレイヤーの脅威量の増加と回避的なドメインインフラ | +4.2% | グローバル | 短期(2年以内) |
| クラウド、モバイル、ローミング、ハイブリッドワーク資産の拡大 | +3.5% | グローバル(北米およびヨーロッパに集中) | 中期(2〜4年) |
| 政府および重要インフラのプロテクティブDNS義務化 | +3.0% | 北米およびEUが中心、アジア太平洋および中東への波及 | 中期(2〜4年) |
| DNS脅威インテリジェンスとゼロトラスト実施の融合 | +2.5% | 北米および西ヨーロッパ、アジア太平洋へ拡大 | 長期(4年以上) |
| フロンティアAIによる使い捨てドメインおよび悪意のあるアドテック | +1.8% | グローバル | 短期(2年以内) |
| 消費者およびIoTセキュリティへのプロテクティブDNSの通信事業者バンドル | +1.2% | アジア太平洋およびヨーロッパ、中東・アフリカへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
DNSレイヤーの脅威量の増加と回避的なドメインインフラ
プロテクティブDNSサービス市場は、DNSが正規のネットワークトラフィックを悪用する攻撃のステージングレイヤーとして機能することから恩恵を受けています。EfficientIPは、マルウェア関連のDNSヒット数が2026年上半期に38.4 ビリオン件にほぼ倍増し、4月には1日あたり3,260万件のヒットに達したと報告しています。[1] 同レポートでは、脅威シグナルの総量が138.5 ビリオン件に達し、2025年下半期の111.8 ビリオン件から24%増加したことも記録されています。ドメイン生成アルゴリズムの活動は2026年2月に強化され、新たに観測されたドメインは3月に増加しており、DNSテレメトリがペイロード配信前の準備活動を明らかにできることを示しています。この早期シグナルは、攻撃がユーザーやワークロードに到達する前に不審な宛先をブロックする時間を必要とするセキュリティチームを支援します。EfficientIPはまた、調査対象のセキュリティ意思決定者の95%が前年にDNS関連のインシデントを経験したと報告しており、報告された攻撃コストは500,000 米ドルから5 ミリオン 米ドルの範囲に及んでいます。
クラウドモバイル、ローミング、ハイブリッドワーク資産の拡大
クラウドアプリケーション、リモートワーク、モバイルブロードバンド、およびハイブリッドネットワークは、必ずしも企業ネットワークを経由しないDNSトラフィックを生成します。オンプレミスのDNSコントロールはローカルネットワークを経由するトラフィックを保護しますが、クラウド配信型リゾルバーは他のネットワークに接続するデバイスにも同じポリシーを適用できます。Cloudflareは、2026年上半期にDNSベースの攻撃がネットワークレイヤー攻撃活動の34.3%を占めたと報告しています。[2] 同社はまた、DNSフラッド攻撃が四半期ごとにネットワークレイヤー攻撃の25.7%から40.0%に増加したと報告しています。医療機器、産業用コントローラー、スマートファシリティ機器はエンドポイントエージェントを実行できないことが多いためネットワークレベルのドメインブロッキングがこれらのシステムに実用的なコントロールを提供できます。プロテクティブDNSサービス市場は、組織がオフィス、クラウド、ローミング環境にわたる単一のポリシーレイヤーを求める際に恩恵を受けます。
政府および重要インフラのプロテクティブDNS義務化
政府の政策により、プロテクティブDNSは対象組織にとって任意の購入からベースラインコントロールへと移行しています。CISAは、連邦民間行政府機関が6 U.S.C. § 663およびOMB M-22-09に基づき、外向きDNSクエリにプロテクティブDNSリゾルバーサービスを使用しなければならないと規定しています。2025年1月のサイバーセキュリティに関する大統領令も、連邦環境向けに暗号化されたDNS対策の採用を機関に指示しました。NISTは2026年3月にSP 800-81r3を公表し、13年ぶりとなる連邦DNSセキュリティガイダンスの主要な更新を行い、プロテクティブDNSをゼロトラストプログラム内のアクティブコントロールとして位置づけました。NSAとCISAは2025年3月にプロテクティブDNSサービス選定に関するガイダンスを更新し、連請負業者および重要インフラ事業者に認知されたベンダー評価の参考資料を提供しました。これらの要件は、サプライヤーや事業者が契約および監査要件を満たすために同様の保護措置を示す必要があることが多いため、政府以外の調達にも影響を与える可能性があります。
DNS脅威インテリジェンスとゼロトラスト実施の融合
ゼロトラストプログラムは組織に継続的なアクセス検証を要求するため、DNSはポリシー実施においてより大きな役割を担います。MicrosoftのWindows 11 Enterprise向けゼロトラストDNS機能は、信頼できるポリシー対応リゾルバーによって解決されなかった宛先へのIPトラフィックをブロックします。このアプローチにより、リゾルバーはパッシブなディレクトリサービスではなく、ネットワーク宛先の許可または拒否のポイントとなります。クラウドセキュリティアライアンスも、名前解決の前に動作できるアイデンティティ対応のポリシー決定ポイントとしてDNSを説明しています。これらのコントロールがアクセスおよびアイデンティティのワークフローの一部となると、リゾルバーの置き換えには接続されたポリシーの再設計が必要になる場合があるため、プロテクティブDNSサービス市場はその恩恵を受けます。暗号化プロトコル、監査ログ、およびアイデンティティプラットフォームとの統合をサポートするベンダーは、確立されたゼロトラストプログラムを持つ購入者にとってより関連性が高くなります。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーDNS、DoH、DoT、IPv6にわたる統合の複雑さ | -1.5% | グローバル(南米、中東、アフリカで最も深刻) | 中期(2〜4年) |
| プライバシー、主権、および企業の可視性のトレードオフ | -1.2% | EUが中心、アジア太平洋の国内市場へ拡大 | 長期(4年以上) |
| 暗号化トンネル、アプリケーション、代替リゾルバーによるリゾルバーバイパス | -0.9% | グローバル | 中期(2〜4年) |
| DNSセキュリティスキルの不足と回避損失ROIの証明困難 | -0.7% | グローバル(新興市場で最も深刻) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーDNS、DoH、DoT、IPv6にわたる統合の複雑さ
多くの組織は、従来のDNS、DNS-over-HTTPS、DNS-over-TLS、およびIPv6を同時にサポートしなければなりません。また、オンプレミスのBINDサーバー、Windows DNS、クラウド管理ゾーン、およびサードパーティのサービスとしてのソフトウェアプラットフォームを管理する場合もあります。これらの個別ツール間で同一のフィルタリングルールを維持することは、運用負荷を増大させ、展開を遅延させる可能性があります。NISTは、継続性のためにクラウド配信型フィルタリングとローカルDNSファイアウォールまたはレスポンスポリシーゾーン機能を組み合わせたハイブリッド設計を推奨しています。[3] 規制対象の組織は、関連するすべての解決パスにわたるフィルタリングカバレッジを示す記録も必要です。プロテクティブDNSサービス市場は、購入者が古いインフラと新しいインフラの両方に単一のポリシーを容易に適用できない場合、実際の採用障壁に直面します。
プライバシー、主権、および企業の可視性のトレードオフ
プロテクティブDNSはリゾルバーがDNSクエリを検査することを必要とするため、プライバシーおよびデータガバナンスに関する懸念が生じる可能性があります。クラウド配信型製品はプロバイダーのインフラ上にクエリログを保持する場合があり、組織は居住地および主権に関する義務を考慮する必要があります。暗号化されたDNSは個人のプライバシーを向上させる一方、ブラウザやアプリケーションが別のリゾルバーを使用する場合、企業リゾルバーが承認されたフィルタリングを適用する能力を制限する可能性があります。CISAの暗号化DNSガイダンスは、互換性のあるブラウザとアプリケーションを承認されたリゾルバーを使用するよう設定することを組織に助言しています。ポリシーはブラウザ設定、アプリケーション、およびネットワーク設定に対応する必要があるため、ガバナンス作業は重要です。これらのトレードオフは、セキュリティ監視とプライバシー義務のバランスを取る必要がある組織の採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:ソフトウェアおよびクラウドサービスがリードし、マネージドサービスが拡大
プロテクティブDNSソフトウェアおよびクラウドサービスは2026年の収益の63.21%を占めました。大企業および政府の購入者は、DNSコントロールをセキュリティ情報・イベント管理システム、セキュアアクセスサービスエッジプラットフォーム、およびアイデンティティプロバイダーと接続するため、これらの提供形態を選択することが多いです。プロテクティブDNSサービス市場は、購入者がブロッキングポリシーをカスタマイズし、自社環境内にクエリログを保持できるため、これらのプラットフォームに依存しています。統合とポリシールールがより広範なセキュリティオペレーションに組み込まれると、プラットフォーム契約は耐久性を維持できます。
マネージドプロテクティブDNSサービスは2032年にかけてCAGR 20.84%で拡大すると予測されています。プロテクティブDNSサービス市場は、DNS脅威コントロールを代行して運用するプロバイダーを通じて、中堅市場および公共部門の購入者にリーチできます。英国国家サイバーセキュリティセンターは民間部門の組織に商業的なプロテクティブDNSサービスを調達するよう指示しており、マネージドサービスチャネルを支援しています。[4] DNSFilterは2025年に6,000社以上のマネージドサービスプロバイダーパートナーと、パートナー経由の収益が前年比40%成長したと報告しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モード別:クラウドベース配信が幅広いエンドポイントカバレッジを支援
クラウドベース展開は2026年のプロテクティブDNSサービス市場規模の64.89%を占めました。また、2032年にかけてCAGR 22.63%で成長すると予測されています。プロテクティブDNSサービス市場はクラウド配信を優先しており、単一の管理プレーンからオフィスネットワーク、リモート従業員、モバイルデバイス、およびクラウドワークロード全体にポリシーを適用できます。ローカルインストールは通常、物理的な企業ネットワーク上に留まるトラフィックのみを保護します。
オンプレミス展開は、機密または隔離されたネットワークが外部リゾルバーにクエリを転送できない防衛、政府、および重要インフラ環境での役割を維持しています。NISTの2026年ガイダンスは、クラウドフィルタリングとローカルDNSファイアウォールまたはレスポンスポリシーゾーンコントロールを組み合わせたハイブリッドアーキテクチャをサポートしています。プロテクティブDNSサービス市場には、古いDNSインフラを運用しながらクラウドプラットフォームに移行する組織向けのハイブリッドオプションも含まれています。F-SecureとHutchison Telecommunications Hong Kongは、2026年の5Gブロードバンドサービスにネットワークレベルの配信を使用しました。[5]
組織規模別:大企業が支出を牽引し、中小企業がアクセスを獲得
大企業は2026年の収益の68.71%を占めました。高いDNSクエリ量、コンプライアンス要件、および分散した作業環境により、高度な脅威インテリジェンスおよびポリシー管理ツールへの投資が正当化されます。Infobloxは、生成AIが欺瞞的なDNSインフラの作成に必要な労力を削減していると報告しています。プロテクティブDNSサービス市場は、アクセス、アイデンティティ、ネットワーク、およびクラウド環境にわたる緊密に統合されたコントロールを通じてこれらの購入者にサービスを提供します。
中小企業は2032年にかけてCAGR 21.97%で拡大すると予測されています。クラウドネイティブ製品は、かつて中小規模の組織のDNSフィルタリングを制限していたインフラ要件を削減します。プロテクティブDNSサービス市場は、個別の調達プロセスの必要性を減らすマネージドサービスおよびブロードバンドパッケージを通じてこれらの購入者にリーチします。規制対象のバリューチェーンのサプライヤーも、サードパーティ評価中にサイバーセキュリティコントロールを示すよう求められる場合があります。

業種別:通信がリードし、ヘルスケアがリスクに対処
ITおよび通信は2026年の収益の38.26%を占めました。同セクターは大規模な加入者基盤にサービスを提供するリゾルバーインフラを管理しており、プロバイダーはプレミアムブロードバンドおよびマネージドセキュリティサービスを通じてDNS保護を提供できます。プロテクティブDNSサービス市場は、プロバイダーが各加入者にソフトウェアのインストールを要求せずに適用できるネットワークレベルのポリシーから恩恵を受けます。銀行、金融サービス、保険、および政府ユーザーも、重大な認証情報の盗難、コンプライアンス、およびサイバーセキュリティ義務に直面しています。
ヘルスケアおよびライフイエンス業界は2032年にかけてCAGR 23.58%で加速すると予測されています。プロテクティブDNSサービス市場は、エンドポイントセキュリティエージェントをサポートできない可能性のある医療機器、画像システム、およびその他の接続機器に実用的なブロッキングレイヤーを提供します。Health-ISACは、AIを活用した攻撃を2026年の主要なセクター懸念として特定し、2025年に1,200件以上の標的型脅威アラートを配信したと述べています。ヘルスケアの購入者は、機密記録を保護し、ケア提供の継続性を確保する必要もあります。
地域分析
北米は2026年の収益の34.76%を占めました。CISAが連邦民間行政府の使用のためにリゾルバーサービスを提供しているため、米国の連邦政策によりプロテクティブDNSは対象機関にとって定義された調達カテゴリとなっています。[6] NISTの2026年3月の展開ガイダンスは、連邦、請負業者、および民間部門のセキュリティプログラムに関連する評価フレームワークを提供しています。Cisco、Infoblox、Cloudflare、およびAkamaiは同地域に主要な製品およびエンジニアリング拠点を持っています。その存在は頻繁な製品更新とクラウドサービスオプションを支援します。
アジア太平洋地域は2032年にかけてCAGR 22.73%で拡大すると予測されています。プロテクティブDNSサービス市場は、クラウドインフラへの投資、金融およびヘルスケア組織におけるサイバー犯罪へのエクスポージャー、ならびにインド、日本、韓国、オーストラリア、および東南アジアにわたる進化する国家サイバーセキュリティ規制によって支援されています。インドのインシデント報告要件、日本のプライバシーフレームワーク、およびオーストラリアのサイバーセキュリティ戦略はそれぞれ、DNSおよび重要インフラコントロールへの注目を高めています。F-SecureとHTHKは2026年5月にAI Net Protectを開始し、エンドユーザーのソフトウェアインストールなしにHTHKの5Gブロードバンドプロサービスにセキュリティを組み込みました。このアプローチは、プロバイダー主導のネットワークレベル配信が同地域で重要である理由を示しています。
ヨーロッパは、英国とドイツが成熟したサイバーセキュリティプログラムと幅広い企業需要を持つため、重要な地位を占めています。EU NIS2指令はサイバーセキュリティ義務の対象となる組織のグループを拡大し、DNSの保護措置をより多くの規制対象事業体に関連させました。英国の国家サイバーセキュリティセンターは政府向けのプロテクティブDNSサービスを運営し、商業ユーザー向けのガイダンスも提供しています。南米、中東、およびアフリカは、ブラジルのデータ保護フレームワーク、UAEおよびサウジアラビアのデジタルトランスフォーメーションプログラム、ならびにナイジェリア、南アフリカ、ケニアにおけるモバイルブロードバンドの普及に支えられ、デジタルインフラの拡大に伴いクラウド配信サービスの余地があります。
競合環境
市場集中度
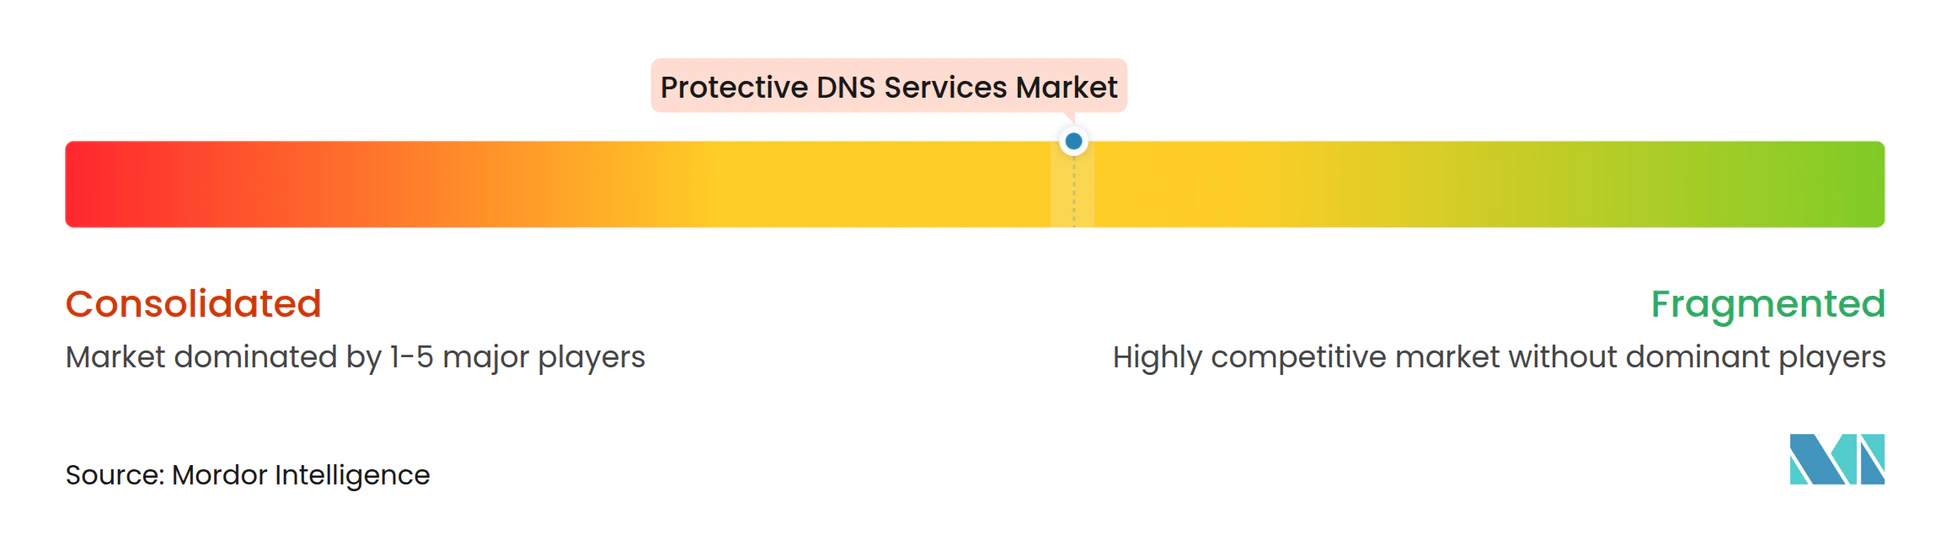
プロテクティブDNSサービス市場は、Cisco、Infoblox、Cloudflare、およびAkamaiがより大きなセキュリティポートフォリオの一部としてDNS機能を販売するエンタープライズプラットフォームの間で適度に集中しています。これらの製品は、DNSフィルタリングをセキュアアクセスサービスエッジ、ゼロトラスト、クラウドセキュリティ、およびネットワークコントロールと接続します。NISTの2026年ガイダンスは、公共部門の要件に対して暗号化DNSプロトコル、DNSSEC検証、および監査ログをサポートするプラットフォームを優先しています。したがって、プロテクティブDNSサービス市場は、ドメインブロッキングだけでなく、技術的統合、ガバナンス機能、および運用適合性で競争します。
Infobloxは2025年8月に脅威防御機能を拡張し、Google CloudのDNS Armorサービスを強化すると発表しました。Akamaiは2025年6月にAWS、Azure、Google Cloud Platform、およびAkamai Cloud DNS向けのエージェントレスマルチクラウドDNSポスチャー管理製品を導入しました。Ciscoは2025年5月にセキュアアクセスDNS防御をユニバーサルゼロトラストネットワークアクセスサービスへのエントリーポイントとして導入しました。これらの動きにより、DNSセキュリティはより広範なクラウドおよびアクセスアーキテクチャに組み込まれています。プロテクティブDNSサービス市場は、リゾルバーをアイデンティティ対応のポリシーコントロールに結びつけるベンダーに報いることができます。
チャネル重視の競合他社は異なる市場参入ルートを持っています。Whaleboneは通信事業者に注力し、TitanHQはマネージドサービス経由で配信するためのMSP向けWebTitan製品を提供しています。DNSFilterは2026年7月に、自社ブランドで保護機能を組み込みたいISP、デバイスメーカー、およびアプリケーション開発者向けのOEMパートナープログラムを開始しました。Quad9の非営利リゾルバーは、ユーザーのIPアドレスをログに記録せずに既知の悪意のあるドメインをブロックし、一部の小規模ユーザーケースに低コストの代替手段を提供しています。
プロテクティブDNSサービス業界リーダー
-
Cisco Systems, Inc.
-
Infoblox Inc.
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
Open Text Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:DNSFilterはOEMパートナープログラムを開始し、ISP、デバイスメーカー、およびアプリ開発者が自社ブランドでプロテクティブDNSおよびVPN機能を組み込めるようにしました。同プラットフォームは85カ国以上の225台以上のサーバーで1日あたり2,000億件のクエリを処理し、6,500万人以上の日次ユーザーをサポートしており、AmazonのeeroおよびBraveブラウザが既存の統合として挙げられます。
- 2026年7月:Cloudflareは、エンタープライズ顧客向けにCloudflare内部DNSを一般提供として公開し、ゼロトラストおよびネットワークサービスに使用されるのと同じグローバルコントロールプレーン上でプライベートネットワーク向けの権威DNSおよび再帰DNSを提供し、個別の内部DNSインフラの必要性を排除しました。
- 2026年6月:DNSFilterは3段階のMSPパートナープログラム(セレクト、アクセラレーター、ストラテジック)を開始し、ブランドキャンペーン資産、自己ペース型トレーニング、および6,000社以上のすべてのMSPパートナー向けのボリュームベース価格設定でチャネルを再構築しました。
- 2026年5月:F-SecureとHutchison Telecommunications Hong Kongは「AI Net Protect」を開始しました。これはHTHKの5Gブロードバンドプロサービスに組み込まれたDNSセキュリティサービスで、エンドユーザーのソフトウェアインストールなしにネットワークレベルで悪意のある接続をブロックするためにAIを使用します。
- 2026年3月:NISTはSP 800-81r3を公表しました。これは13年ぶりとなる主要な連邦DNSセキュリティガイダンスの更新であり、プロテクティブDNSをDoT、DoH、およびDoQプロトコルをカバーするアクティブなセキュリティコントロールおよびゼロトラストポリシー実施ポイントとして明示的に位置づけました。この公表は直ちにグローバルなエンタープライズ調達フレームワークおよびベンダー評価基準に影響を与えました。
グローバルプロテクティブDNSサービス市場レポートの範囲
プロテクティブDNSサービス市場は、DNSリクエストを脅威インテリジェンスフィードおよび組織のポリシーと照合して検査し、悪意のある、フィッシング、マルウェアホスティング、コマンド&コントロール、またはその他の制限されたドメインへのアクセスをブロックまたはリダイレクトするクラウドベースまたはマネージドDNSセキュリティソリューションで構成されています。これらのサービスは、デバイスが宛先への接続を確立する前に、ドメイン解決段階でリスクのある接続をブロックすることにより、早期のネットワークセキュリティコントロールを提供します。
プロテクティブDNSサービス市場レポートは、提供形態(プロテクティブDNSソフトウェアおよびクラウドサービス、マネージドプロテクティブDNSサービス、ロフェッショナルおよびインテグレーションサービス、サポートおよびメンテナンスサービス)、展開モード(クラウドベース、オンプレミス、ハイブリッド)、組織規模(大企業、中小企業)、業種(銀行・金融サービス・保険(BFSI)、ITおよび通信、ヘルスケアおよびライフサイエンス、政府および公共行政、小売およびeコマース、製造および産業、エネルギーおよびユーティリティ、メディアおよびエンターテインメント、その他の業種)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| プロテクティブDNSソフトウェアおよびクラウドサービス |
| マネージドプロテクティブDNSサービス |
| プロフェッショナルおよびインテグレーションサービス |
| サポートおよびメンテナンスサービス |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険(BFSI) |
| ITおよび通信 |
| ヘルスケアおよびライフサイエンス |
| 政府および公共行政 |
| 小売およびeコマース |
| 製造および産業 |
| エネルギーおよびユーティリティ |
| メディアおよびエンターテインメント |
| その他の業種 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| その他の南米 | |
| ヨーロッパ | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| 東南アジア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| ケニア | |
| その他のアフリカ |
| 提供形態別 | プロテクティブDNSソフトウェアおよびクラウドサービス | |
| マネージドプロテクティブDNSサービス | ||
| プロフェッショナルおよびインテグレーションサービス | ||
| サポートおよびメンテナンスサービス | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| 業種別 | 銀行・金融サービス・保険(BFSI) | |
| ITおよび通信 | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共行政 | ||
| 小売およびeコマース | ||
| 製造および産業 | ||
| エネルギーおよびユーティリティ | ||
| メディアおよびエンターテインメント | ||
| その他の業種 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| ヨーロッパ | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| ケニア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
プロテクティブDNSサービス市場の2026年の規模は?
プロテクティブDNSサービス市場規模は、2026年の0.72 ビリオン 米ドルから2027年には0.83 ビリオン 米ドルに増加し、2032年までに1.86 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 17.47%で成長します。
2032年までに予測されるCAGRは?
同セクターは2027年から2032年にかけてCAGR 17.47%を記録すると予測されています。
収益をリードする提供形態は?
プロテクティブDNSソフトウェアおよびクラウドサービスが2026年に63.21%のシェアでリードしました。
クラウド配信型DNSコントロールが採用される理由は?
クラウド配信は、オフィス、リモートユーザー、モバイルデバイス、およびクラウドワークロード全体に一貫したDNSポリシーを適用できます。
最も急速に拡大すると予測されるエンドユーザーグループは?
ヘルスケアおよびライフサイエンスは2032年にかけてCAGR 23.58%で拡大すると予測されています。
最も急速に成長すると予測される地域は?
アジア太平洋地域はCAGR 22.73%で2032年にかけて加速すると予測されています。