
マネージド・プロテクティブDNSサービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
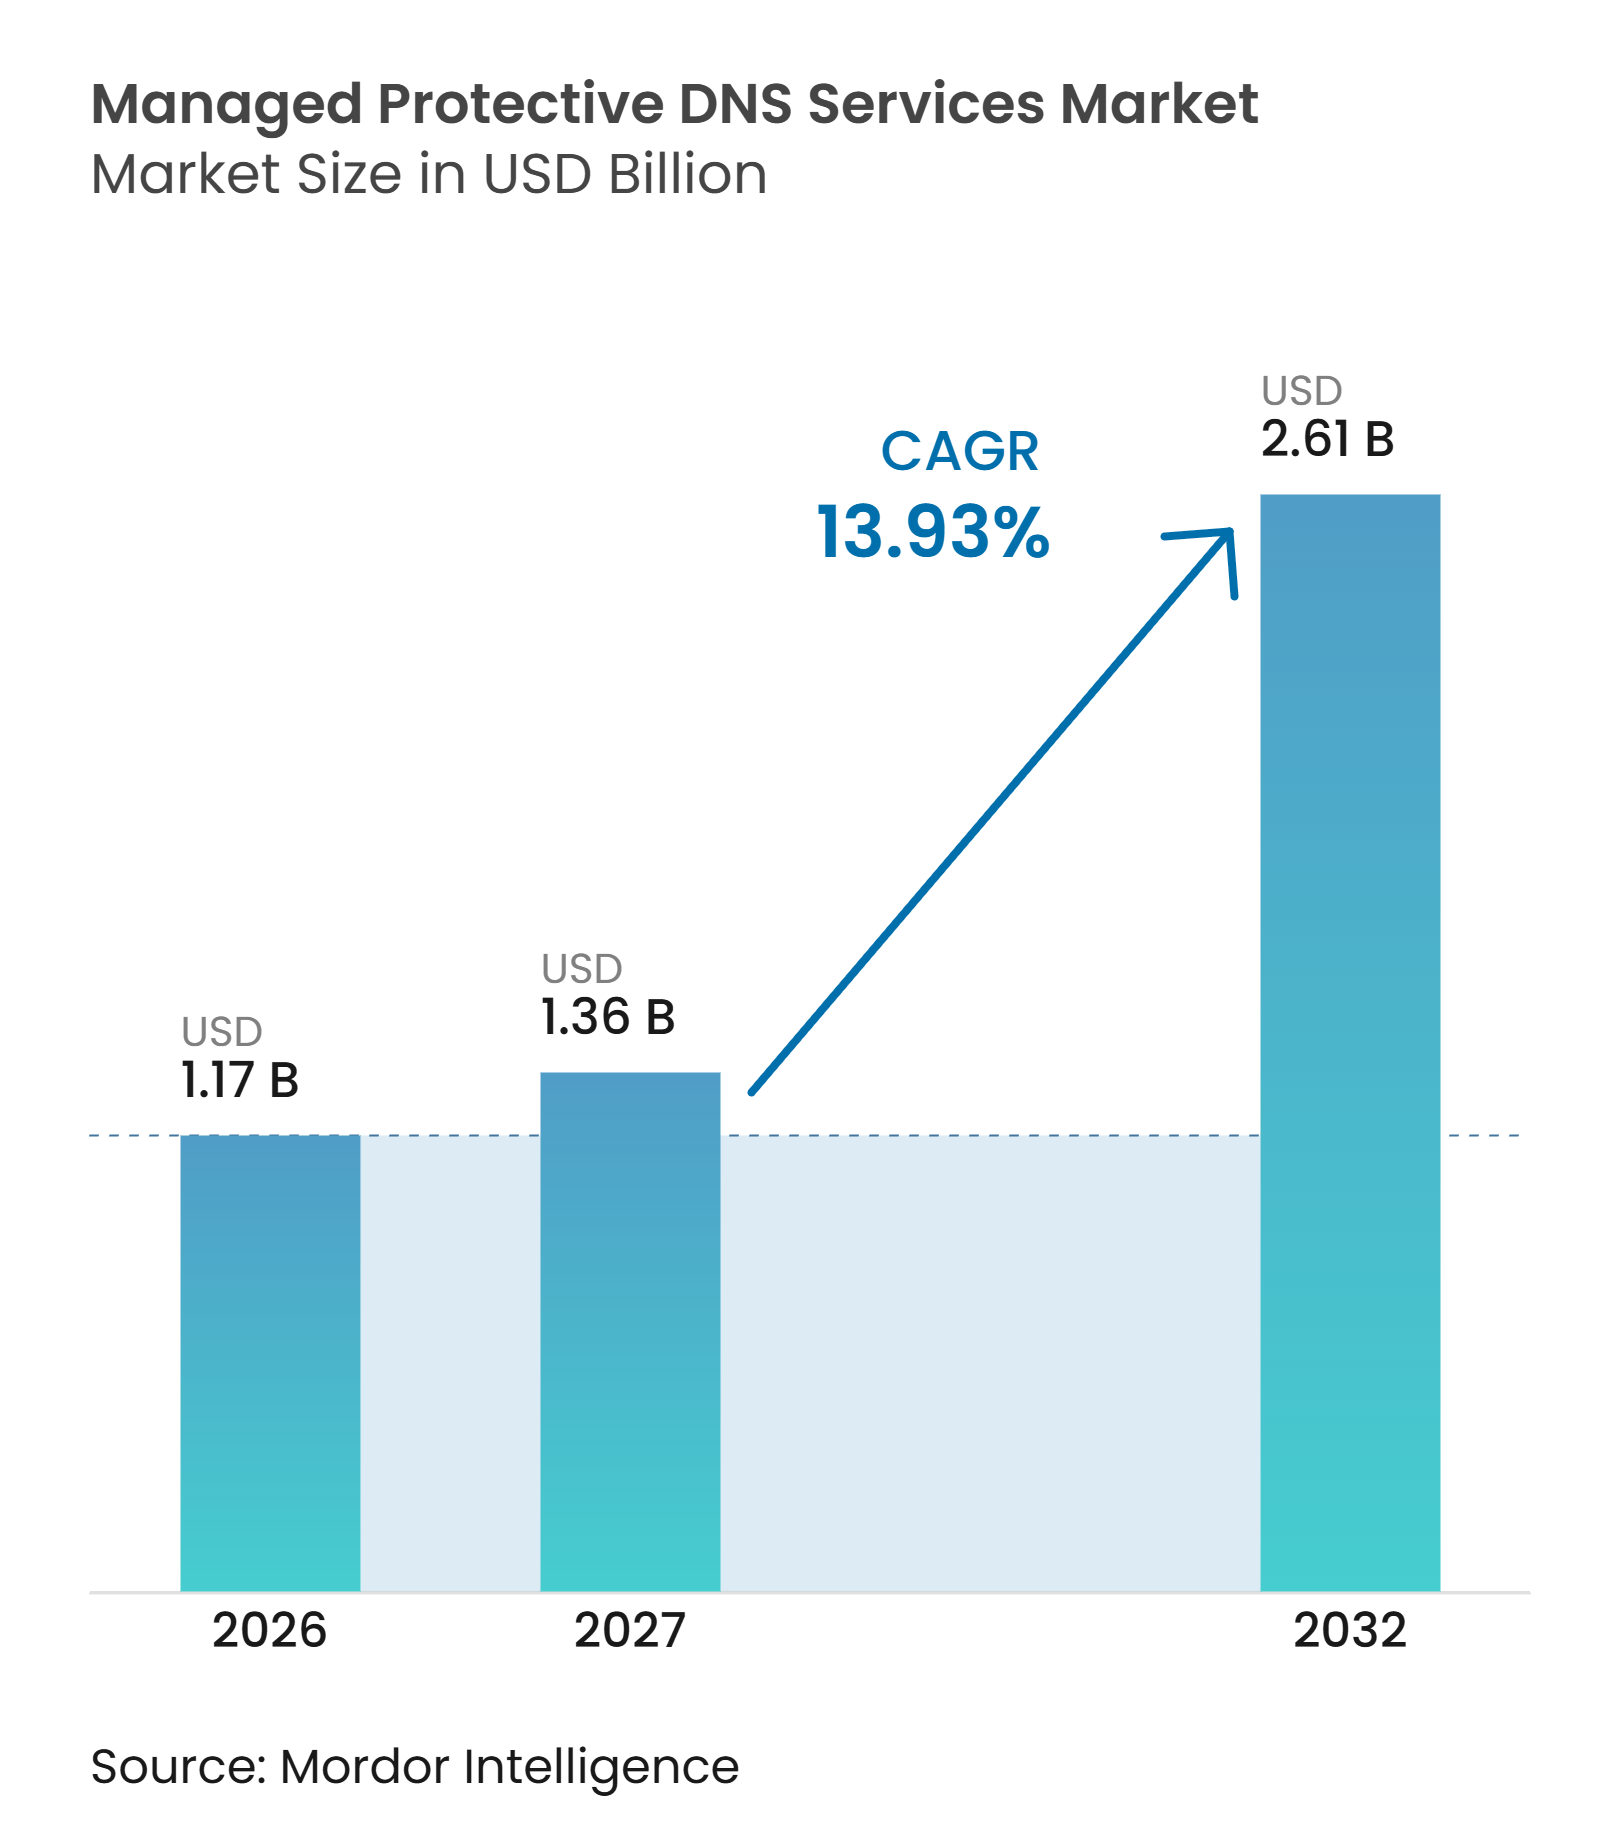
| 市場規模 (2027) | 1.36 十億米ドル |
| 市場規模 (2032) | 2.61 十億米ドル |
| 成長率 (2027 - 2032) | 13.93 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージド・プロテクティブDNSサービス市場分析
マネージド・プロテクティブDNSサービス市場規模は、2026年の1.17 ビリオン 米ドルから2032年までに2.61 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 13.93%を記録する見込みです。企業がDNSをネットワークの他の層に接続が到達する前に悪意のある活動を特定できる早期セキュリティコントロールとして位置づけるにつれ、需要が増加しています。脅威活動もより多様化しており、専門的なDNSインテリジェンスと対応能力を社内で維持できない組織にとってマネージドカバレッジが有用となっています。クラウドデリバリーは、リモートユーザー、分散サイト、および複数のクラウド環境で稼働するワークロードに対して一貫したポリシーを提供します。政府プログラムおよびコンプライアンス要件により、暗号化されたプロテクティブDNSが複数の規制環境におけるベースラインセキュリティ計画の一部となっています。ベンダーはリゾルバー保護をDNS、DHCP、およびIPアドレス管理ツールと組み合わせることで対応しており、これによりマネージド・プロテクティブDNSサービス市場は顧客のセキュリティおよびネットワーク運用においてより深く組み込まれています。
主要レポートのポイント
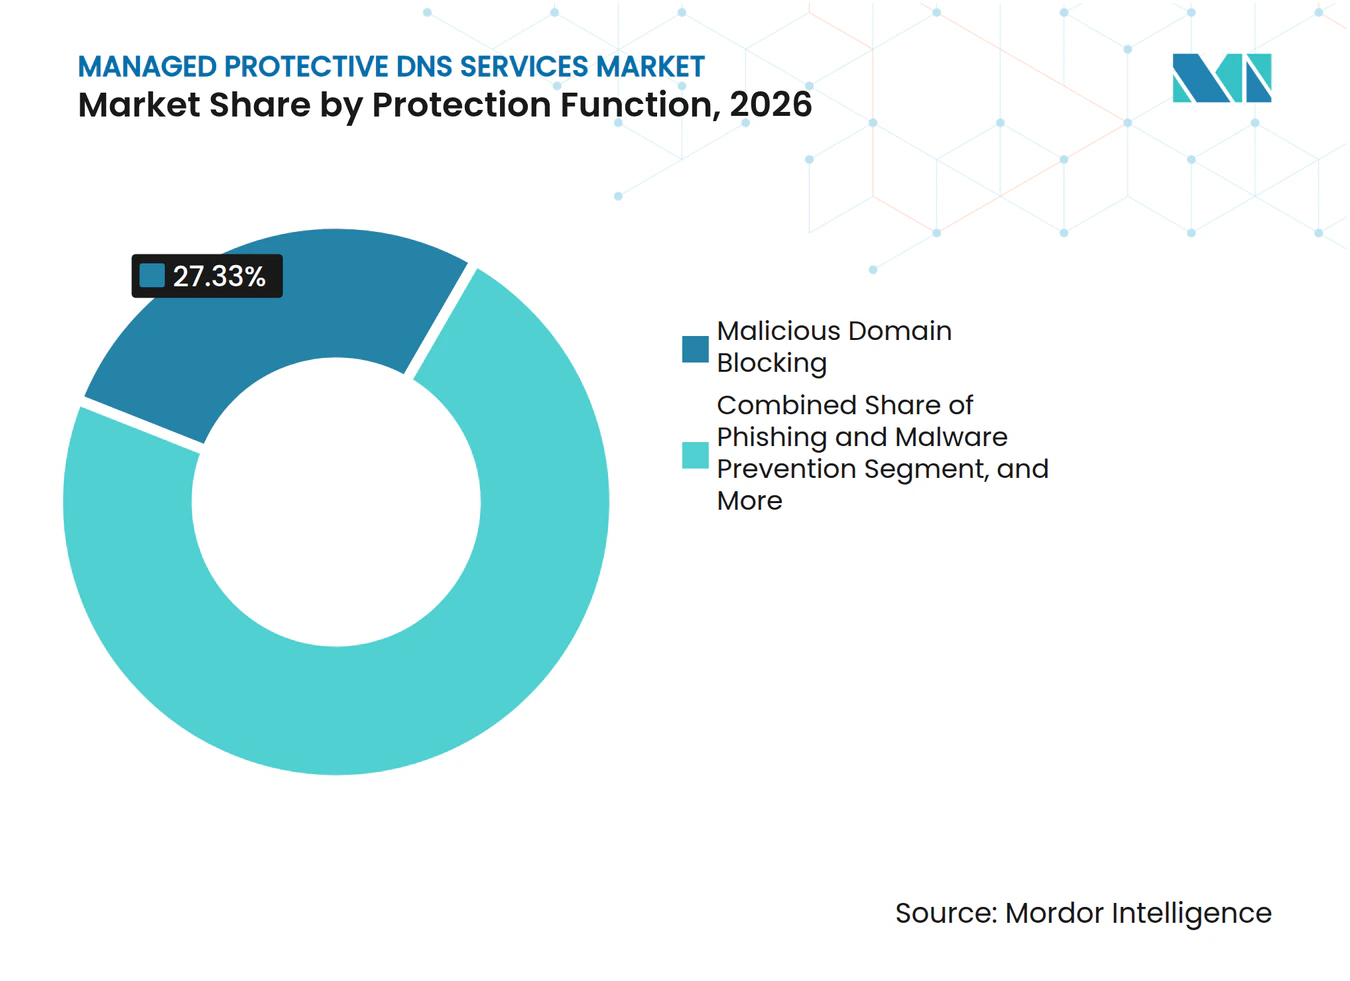
- 保護機能別では、悪意のあるドメインブロッキングが2026年のマネージド・プロテクティブDNSサービス市場シェアの27.33%を占め、ファストフラックスおよび新規登録ドメイン検出は2032年までCAGR 14.16%で拡大すると予測されています。
- 展開モデル別では、クラウドベースの展開が2026年の収益の65.44%を占め、ハイブリッド展開は2032年までCAGR 14.22%で拡大すると測されています。
- 組織規模別では、大企業が2026年の収益の43.88%を占め、中小企業は2032年までCAGR 14.11%で拡大すると予測されています。
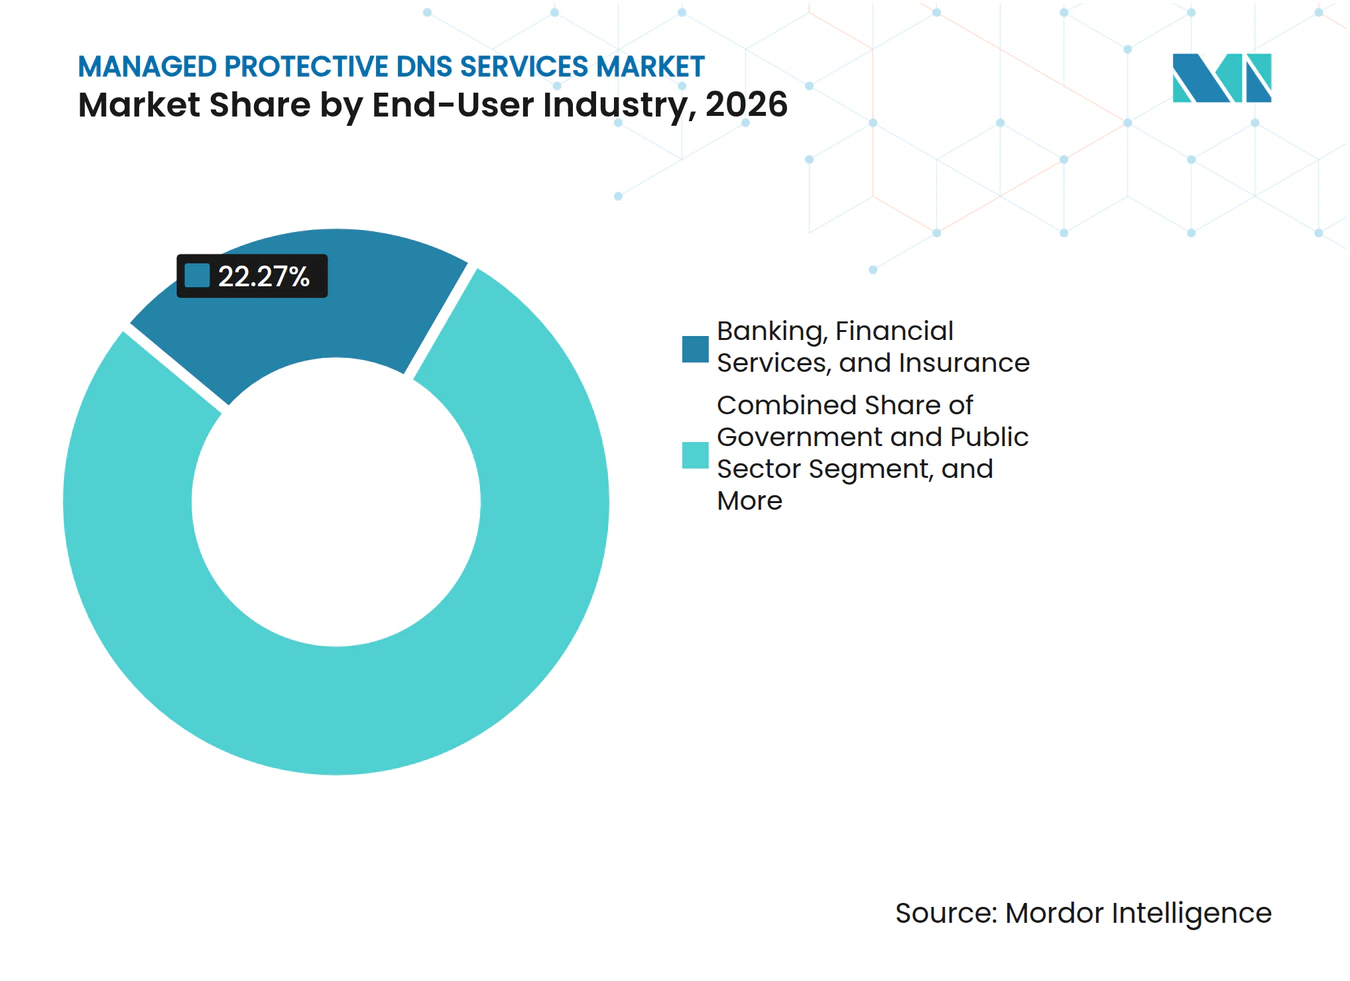
- エンドユーザー産業別では、銀行・金融サービス・保険が2026年の収益の22.27%を占め、政府および公共部門は2032年までCAGR 14.28%で拡大すると予測されています。
- デリバリーおよびアクセスポイント別では、ネットワークリゾルバーおよびフォワーダーが2026年の収益の33.21%を占め、クラウドワークロードおよびVPCリゾルバーは2032年までCAGR 14.33%で拡大すると予測されています。
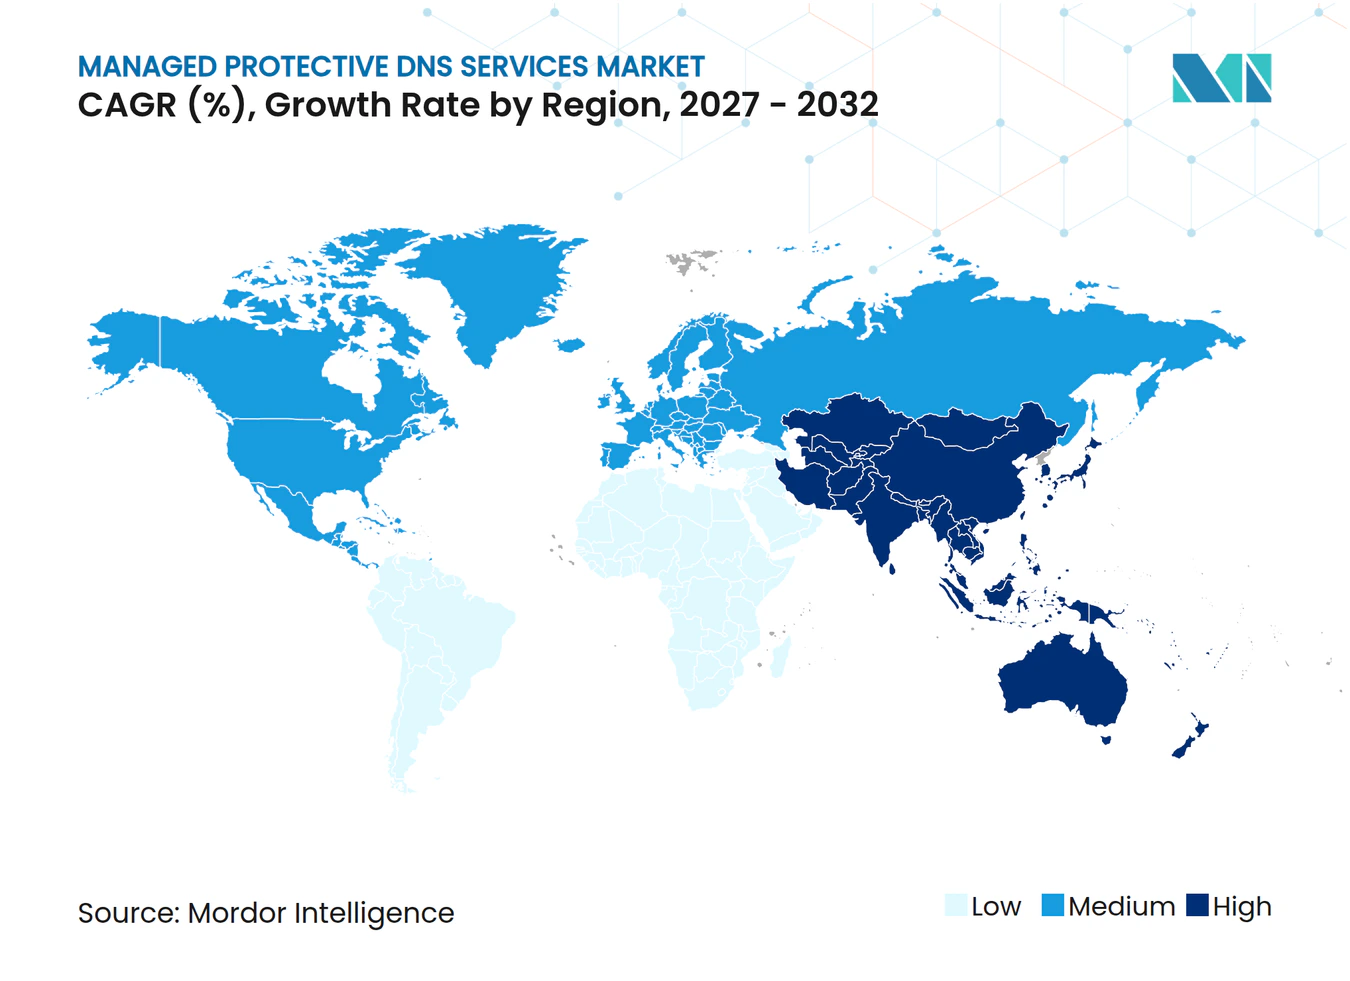
- 地域別では、北米が2026年の収益の35.44%を占め、アジア太平洋地域は2032年までCAGR 14.57%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルマネージド・プロテクティブDNSサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| DNSベースのフィッシング、マルウェア、C2活動の激化 | +3.5% | グローバル | 短期(2年以内) |
| 政府主導のプロテクティブDNS義務化と共有サービ | +2.9% | 北米およびヨーロッパ | 中期(2〜4年) |
| クラウド、ハイブリッドワーク、およびローミングデバイスの拡大 | +2.5% | グローバル | 中期(2〜4年) |
| 新規登録ドメインおよびファストフラックスドメインのAI対応検出 | +2.2% | グローバル(北米およびアジア太平洋地域での早期成果を含む) | 中期(2〜4年) |
| 低摩擦SOCおよびゼロトラストコントロールポイントとしてのDNSテレメトリー | +1.9% | 北米およびヨーロッパ | 中期(2〜4年) |
| IoT、オペレーショナルテクノロジー、および非管理デバイスに対するプロテクティブDNS要件 | +1.6% | グローバル(製造業が集中するアジア太平洋地域およびエネルギーセクターでの早期展開を含む) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
DNSベースのフィッシング、マルウェア、C2活動の激化
Zscaler ThreatLabzの分析によると、DNSは観測された非ウェブ脅威の83.8%を占めています。EfficientIPは2026年上半期に138.5 ビリオン件のDNS脅威シグナルを報告しており、これは2025年下半期比で24%増加しています。[1] 同レポートによると、マルウェアが主要なDNS脅威カテゴリーとなり、日次活動は2026年1月の800万ヒットから4月には3,260万ヒットへと増加しました。また、2月にはDGA活動が前月比24.2%増加し、3月には新規観測ドメインが56.8%増加した後、両シグナルは4月にピークに達しました。この一連の流れにより、セキュリティチームは後段階の接続がより広範に広がる前にドメインおよび関連する動作を調査する機会を得ることができます。Infobloxは、新規観測された1億80万件のドメインのうち25.1%が悪意のあるまたは疑わしいものであり、脅威関連ドメインの95%は1つの顧客環境にのみ出現したことを確認しました。
政府主導のプロテクティブDNS義務化と共有サービス
政府プログラムは、プロテクティブDNSをパイロットプロジェクトから通常の民間セキュリティインフラへと移行させています。2025年1月の大統領令は、連邦民間政機関に対して180日以内に暗号化DNSを有効化するよう指示し、連邦DNSリゾルバーが暗号化プロトコルをサポートすることを義務付けました。[2] 国土安全保障省は、2025年までに連邦民間行政機関の92%がCISAのプロテクティブDNSリゾルバーに参加したと報告しました。[3] これらの機関は連邦外部DNSトラフィックの99%以上を占めています。英国の国家サイバーセキュリティセンターも民間部門織向けにプロテクティブDNSガイダンスを提供しています。これらのプログラムは、暗号化DNSとリゾルバーセキュリティが標準要件となるにつれ、規制された商業バイヤーにも波及する可能性のある調達基準を確立しています。
クラウド、ハイブリッドワーク、およびローミングデバイスの拡大
ハイブリッドワークは、エンドポイントデバイスがオンプレミスリゾルバーを経由せずに自宅や公共ネットワークからDNSクエリを送信する場合にDNSセキュリティのギャップを生じさせます。クラウドデリバリーのプロテクティブDNSはリゾルバーレベルでポリシーを適用し、物理的な場所に依存することなくユーザーに保護を提供します。Eurostatは、欧州連合の企業の間で有料クラウドコンピューティングサービスを利用する割合が増加していると報告しています。複数のクラウド環境は別々のネームスペースと一貫性のない解決パスを生み出す可能性があり、集中型DNSポリシーの価値を高めています。マネージド・プロテクティブDNSサービス市場は、リモートワーク、ブランチロケーション、クラウドワークロドにわたって統一されたセキュリティコントロールを必要とする組織によって支えられています。クラウドネイティブサービスはまた、個々のサイトで別々のDNSセキュリティアプライアンスを運用・更新する必要性を低減します。
新規登録ドメインおよびファストフラックスドメインのAI対応検出
静的な脅威インテリジェンスフィードは、ブロックリストが更新されるよりも速くドメイン登録やDNSレコードを変更する攻撃者インフラに遅れをとる可能性があります。CISA、NSA、FBIおよび国際パートナーは、最近の勧告においてファストフラックスを国家安全保障上の脅威として特定しました。同勧告は、急速なDNSレコードの変更が悪意のあるサーバーの場所を隠蔽し、ネットワーク防御のギャップを悪用する方法を説明しています。Infobloxは、同社のThreat Defenseプロダクトが従来の脅威インテリジェンスフィードよりも大幅に早くハイリスクドメインをブロックしながら、非常に低い誤検知率を維持していると述べています。Palo Alto Networksは、同社のPrecision AIシステムが毎日膨大な量の新規DNSイベントを分析していると述べています。これらの機能により、ベンダー間の競争はスケジュールされたフィード更新ではなく、ドメイン動作の継続的な分類へと移行しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 直接IP接続および代替リゾルバーによる回避 | -1.2% | グローバル | 短期(2年以内) |
| プライバシー、データレジデンシー、およびDNSクエリガバナンスに関する懸念 | -0.9% | ヨーロッパおよびアジア太平洋地域 | 中期(2〜4年) |
| CDN、ファストフラックス、および新規登録ドメインの動作による誤検知 | -0.6% | グローバル | 中期(2〜4年) |
| バイヤーの認知度の低さとアラート対応能力の不足 | -0.4% | 南米、アフリカ、およびアジア太平洋地域の一部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
直接IP接続および代替リゾルバーによる回避
直接IP通信により、マルウェアはドメイン名ではなく生のIPアドレスを通じてコマンド&コントロールサーバーに接続することができます。この方法はDNS層のコントロールを回避し、攻撃者インフラを変更することなくコモディティマルウェアキットで利用可能です。アプリケーション、ブラウザ、またはIoTデバイスは、企業のプロテクティブDNS境界の外にある1.1.1.1や8.8.8.8などのパブリックリゾルバーにDNS-over-HTTPSリクエストを送信することもできます。UCLおよびInriaがInfobloxと共同で行った調査では、複数の家庭用IoTデバイスがDHCPで割り当てられたDNS設定を上書きするハードコードされたリゾルバー設定を持っていることが判明しました。効果的なカバレッジには、整合されたDNSポリシー、次世代ファイアウォール、およびエンドポイント管理が必要です。このクロスチームの実装要件はカバレッジを遅延させ、マネージドサービスから得られる即時の価値を低下させる可能性があります。
プライバシー、データレジデンシー、およびDNSクエリガバナンスに関する懸念
DNSクエリログには、プロファイリングや位置情報の推測をサポートするIPアドレスとタイムスタンプが含まれる場合があります。ENISAは、プライバシーとデータ保護に関する考慮事項をパブリックDNSリゾルバーサービスの中心的な問題として説明しています。DNS4EUプログラムは、IPベースのクエリログの保持を6ヶ月に制限し、欧州連合のインフラ内でのDNSデータ処理を義務付けています。これらの要件は、マネージドプロバイダーがログ保持、データアクセス、および地域ホスティングの取り決めを設計する方法に影響します。多国籍バイヤーは管轄区域ごとに別々のリゾルバー展開が必要になる場合があり、これにより運用上の作業が増加し、集中型ポリシーが分断される可能性があります。マネージド・プロテクティブDNSサービス市場は、セキュリティ上の成果と法的およびデータ処理要件の両方に対応する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
保護機能別:脅威ブロッキングが既知の悪意あるドメインを超えて拡大
悪意のあるドメインブロッキングは2026年のマネージド・プロテクティブDNSサービス市場シェアの27.33%を占め、確立された脅威インテリジェンスインフラとブロックリストベースのコントロールへの広範な親しみを反映しています。この機能は、エンドポイント接続が完了する前に既知の悪意のある宛先を阻止する直接的な方法を組織に提供します。フィッシングおよびマルウェア防止、ならびにコマンド&コントロールおよびボットネット妨害も、ランサムウェアのステージングおよびラテラルムーブメント中に使用されるチャネルに対処するため、重要な機能です。DNSトンネリングおよびデータ流出防止は、隠蔽されたトラフィックに関わる限定的ではあるが深刻なユースケースに対応します。Infobloxは、Cobalt Strikeやカスタム流出フレームワークを含むツールからのトンネリングおよびコマンド&コントロール活動の日次検出を記録しています。マネージド・プロテクティブDNSサービス市場では、このニーズが既知のドメインリストのみに依存するのではなく、動作とトラフィックパターンを検査する機能を優先させています。
ファストフラックスおよび新規登録ドメイン検出は、2027年から2032年にかけてCAGR 14.16%で拡大すると予測されています。この機能は、初めて出現した時点では未知であり、急速に変化する可能性のある攻撃者インフラに対応します。2025年4月のファストフラックス勧告は、政府および重要インフラオペレーターの間で急速に回転するDNSレコードへのカバレッジの優先度を高めました。プロバイダーは予測インテリジェンスと行動モデルを使用して、登録パターン、DNS変更、およびドメイン関係を評価しています。これらの方法は、シグネチャと共有リストがドメインをブロックするのに十分な証拠をまだ持っていない場合に必要です。マネージド・プロテクティブDNSサービス産業は、既知の悪意ある宛先を認識するだけでなく、進化するインフラを特定できる検出へとシフトしています。マネージド・プロテクティブDNSサービス市場は、この保護を顧客の既存の再帰的DNSインフラを置き換えることなく提供できる場合に恩恵を受けます。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
展開モデル別:クラウドがリードしハイブリッドアーキテクチャが拡大
クラウドベースの展開は2026年の収益の65.44%を占め、マネージド・プロテクティブDNSサービス市場において最大の展開モデルポジションを持っています。クラウドネイティブサービスは、データセンター、リモートワークフォース、および複数のクラウドリージョンにわたって同じリゾルバーポリシーを適用できます。また、個々の場所でのハードウェアメンテナンスを削減し、SASEおよびセキュリティサービスエッジの展開に自然に適合します。オンプレミス展開は、DNSデータが内部境界内に留まる必要があるエアギャップ、機密、および特定の金融サービス環境において引き続き関連性があります。このモデルは、厳格なコントロール要件と確立された内部リゾルバーインフラを持つバイヤーに引き続き対応しています。マネージド・プロテクティブDNSサービス市場において、これらのユースケースは、クラウドデリバリーが主要なオプションであり続ける中でも、ローカルで制御された展開の役割を維持しています。
ハイブリッド展開は、2027年から2032年にかけてCAGR 14.22%で拡大すると予測されています。これにより、組織はオンプレミスへの投資を維持しながら、クラウドソースのインテリジェンスとポリシーを内部リゾルバーに拡張することができます。Infobloxは、2025年11月までにUniversal DDIプラットフォームが金融サービス、ヘルスケア、小売のFortune 500顧客を含む200社以上の企業顧客を超えたと述べています。Universal DDIは、オンプレミス、クラウド、ハイブリッド環境にわたってDNS、DHCP、およびIPアドレス管理を統合します。Ciscoは2026年5月にInfobloxをCisco WorkflowsのネイティブターゲットとしてUniversal DDIおよびThreat Defenseワークフローのオーケストレーションを可能にしました。このタイプの統合により、複数の展開層にわたってDNSポリシーの変更を伝播させることが容易になります。また、マネージド・プロテクティブDNSサービス市場が混合環境にわたってネットワークポリシー脅威対応、およびアセット可視性を接続きることを反映しています。
組織規模別:大企業がリードしSMEが採用を拡大
大企業は2026年の収益の43.88%を占めています。DNSトラフィック量、マルチクラウド環境、および脅威インテリジェンス統合を管理する能力が、より広範なプロテクティブDNS展開を支えています。ヘルスケア、金融サービス、および重要インフラ組織は、複数年のマネージドサービス契約の下で複数の保護機能を必要とすることが多いため、重要な大企業バイヤーです。これらの組織はまた、保護すべきリモートアクセス、ブランチ、およびアプリケーション環境がより複雑です。購買決定は多くの場合、集中型コントロールと既存のネットワークおよびセキュリティ運用との統合を優先します。この傾向は、複雑な組織に適したサービス管理と広範なポリシーカバレッジを組み合わせたマネージド・プロテクティブDNSサービス市場のオファリングを支えています。
中小企業は2032年までCAGR 14.11%で拡大すると予測されています。マネージドサービスプロバイダーは、内部セキュリティスペシャリストの必要性を低減すシートあたりのセキュリティオファリングにプロテクティブDNSをパッケージ化することができます。DNSFilterは、2025年に1日あたり1,800億件のDNSクエリを処理し、主にマネージドサービスプロバイダーの仲介を通じて43,000社以上の組織にサービスを提供したと報告しています。2025年4月のZorusの買収により、DNS脅威検出オファーにエンドポイントウェブフィルタリングとユーザー行動分析が追加されました。クラウドデリバリーはサイトごとのハードウェアコストも削減し、ITチームが2〜5名の組織でも高度なDNSインテリジェンスをより利用しやすくします。マネージドサービスプロバイダーがDNSセキュリティを使い慣れたエンドポイントおよびウェブコントロールとパッケージ化する場合、マネージド・プロテクティブDNSサービス市場はこのグループにリーチできます。
エンドユーザー産業別:金融サービスと政府が重要な展開を支援
銀行・金融サービス・保険は2026年の収益の22.27%を占め、マネージド・プロテクティブDNSサービス市場において最大のエンドユーザーポジションを持っています。金サービス企業は、大量のフィッシング、不正ドメイン、および顧客向けサービスへの攻撃にさらされています。EfficientIPは、2025年の分析において金融サービスドメインがフィッシングターゲットセクターの10.9%を占めていることを確認しました。暗号通貨プラットフォームは2番目に多くターゲットにされたセクターであり、DNSフィッシングトラフィックの18.1%を占めています。PCI DSSおよびDORAコンプライアンスフレームワークは、より広範なネットワーク防御アプローチの一部としてDNS層のセキュリティを支持しており、複数年の展開と契約更新に貢献する可能性があります。マネージド・プロテクティブDNSサービス市場は、高価値の顧客および決済システムにわたって一貫したセキュリティポリシーを実証する必要がある組織に関連しています。
政府および公共部門は2032年までCAGR 14.28%で拡大すると予測されています。CISAのプログラムは、連邦民間行政機関のカバレッジから、電力グリッド、水道事業、および輸送オペレーターを含む重要インフラを対象としたパイロットへと拡大しています。ヘルスケアおよびライフサイエンスも、ランサムウェア活動がDNSコントロールで観察できるコマンド&コントロールおよびステージングトラフィックを使用する可能性があるため、需要に貢献しています。エネルギー、公益事業、および重要インフラは、オペレーショナルテクノロジーネットワークセグメンテーションのニーズに関連して採用を拡大しています。ITおよび通信は、キャリアおよびDNSインフラオペレーターが大規模な保護を必要とするため、引き続き主要なユーザーグループです。小売およびEコマースの需要は季節的なフィッシング活動中に増加する可能性があり、物流およびクーリエをテーマにしたDNSフィッシングは2026年上半期に3.4倍に増加しました。これらのパターンにより、マネージド・プロテクティブDNSサービス市場は、キャンペーンや顧客向け活動の変化に応じてモニタリングを調整する必要がある組織に関連しています。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
デリバリーおよびアクセスポイント別:ネットワークリゾルバーがカバレッジを固定しクラウドワークロードが加速
ネットワークリゾルバーおよびフォワーダーは2026年の収益の33.21%を占めています。このアクセスパスは、個々のデバイスにエージェントを必要とせず、既存の企業DNSインフラと統合されます。すでに再帰リゾルバーフリートを運用している組織にとって、低い混乱を伴うエントリールートを提供します。また、すべてのエンドポイントの上流でコントロールを適用するインターネットサービスプロバイダーの展開もサポートします。エンドポイントおよびローミングクライアントのデリバリーは、企業ネットワークから離れてDNSクエリを送信するリモートワーカーへの保護を拡張します。このデリバリー方法は、従来の企業ネットワークがDNSリクエストのルートでなくなった場合でもポリシーカバレッジを維持することで、マネージド・プロテクティブDNSサービス市場を補完します。
クラウドワークロードおよびVPCリゾルバーは、2027年から2032年にかけてCAGR 14.33%で拡大すると予測されています。マルチクラウドアプリケーションは、仮想プライベートクラウド環境内の東西および送信ワークロードトラフィックのDNSフィルタリングを必要とします。Palo Alto Networksは2026年8月にAWS MarketplaceでAmazon Route 53 Resolver DNS FirewallとAdvanced DNS Securityを統合し、VPCネットワークアーキテクチャを変更することなく9つのカテゴリにわたる脅威インテリジェンスをAWS VPC環境に提供しました。セキュアウェブゲートウェイおよびゼロトラストプラットフォームの統合はプロテクティブDNSをSASE環境内に位置づけ、ISP、キャリア、および公共部門リゾルバーの展開はCISAおよびNCSCが運営するプログラムをサポートします。このデリバリーオプションの範囲により、マネージド・プロテクティブDNSサービス市場は集中型インフラとリモートエンドポイントの両方の要件に対応できます。
地域分析
北米は2026年のグローバル収益の35.44%を占め、マネージド・プロテクティブDNSサービス市場において最大の地理的ポジションを持っています。米国連邦プロテクティブDNS義務化は確立された展開基盤を支えています。国土安全保障省は、2025年までに連邦民間行政機関の92%がCISAのサービスに参加し、連邦外部DNSトラフィックの99%以上を占めていることを確認しました。この規模は成熟したベンダーエコシステムとより親しみやすい商業調達慣行を支えています。カナダの重要インフラセクターは、2025年4月のファストフラックス勧告に参加したカナダサイバーセキュリティセンターと連携しています。メキシコの金融セクターは国家銀行規制当局のフレームワークの下でDNSセキュリティコントロールを拡張しています。
アジア太平洋地域は2027年から2032年にかけてCAGR 14.57%で拡大すると予測されており、マネージド・プロテクィブDNSサービス市場において最も速い地域成長率です。インド、韓国、中国、オーストラリアにおけるクラウド採用が、スケーラブルなセキュリティコントロールの必要性を広げています。AkamaiはAI駆動の脅威と分散AIワークロードを地域のクラウドおよびセキュリティリスク環境の重要な要素として特定しました。その環境は、更新サイクルを必要とするアプライアンスベースのアプローチよりもクラウドデリバリーのDNS保護を優先させます。ヨーロッパはDNS4EUがデータレジデンシーのニーズに対応するために欧州連合ベースのデータセンターを使用するため、異なる運用要件を持っています。商業プロバイダーはヨーロッパの企業クライアントにサービスを提供する際にこれらの要件に対応する必要があります。
南米はブラジルの金融セクターとアルゼンチンのテクノロジー産業が牽引する着実な普及を示しています。中小企業の認知度の低さは依然として地域の制約となっています。中東はサウジアラビアとアラブ首長国連邦のスマートシティおよび重要インフラプログラムを通じて需要を開発しています。これらのプログラムはネットワーク層の保護を必要とするIoTおよびオペレーショナルテクノロジーのDNSトラフィックを増加させています。Palo Alto Networksは2026年8月にスペイン、イタリア、スイスにプレゼンスポイントを追加し、ヨーロッパおよび中東の企業顧客のDNS解決レイテンシーを低減しました。アフリカは2026年において最小の地域ポジションを占めていましたが、南アフリカ、ナイジェリア、エジプトはモバイルファーストのインターネット利用と拡大するfintechエコシステムからの継続的な需要を示しています。
競合環境
市場集中度
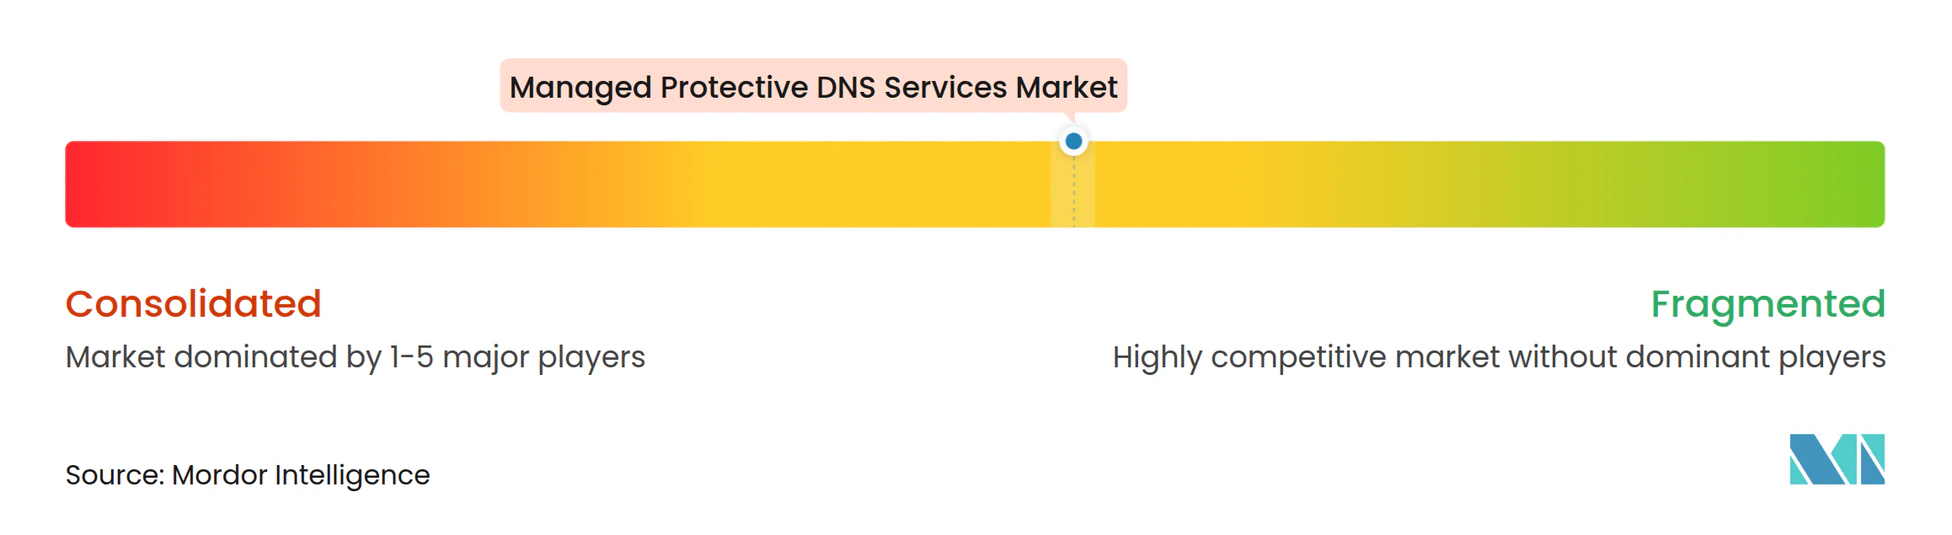
マネージド・プロテクティブDNSサービス市場は中程度に集中しており、専門的なDNSセキュリティベンダーと大規模なサイバーセキュリティプラットフォームが企業およびマネージドサービスプロバイダーチャネルで競合しています。Cisco、Cloudflare、Infobloxは目立つ競合の中核であり、DNSFilter、TitanHQ、SafeDNS、DNSSense、Heimdal Securityはミッドマーケットおよびマネージドサービスプロバイダーアカウントで競合しています。マネージドサービスプロバイダーチャネルにおけるプロバイダー選択は、シートあたりの経済性とAPIインテグレーションの幅に依存します。ベンダーはプロテクティブDNSをDDI管理およびSASEフレームワークとバンドルする傾向を強めています。このアプローチはDNS保護を顧客のネットワーク運用と結びつけ、スイッチングコストを高める可能性があります。競合フィールドには、プロテクティブDNSをより広範なクラウドセキュリティポートフォリオ内に位置づけるクラウド隣接オファリングも含まれています。
Infobloxは2026年5月にAxurの買収を完了し、デジタルリスク保護サービスおよび継続的脅威エクスポージャー管理機能を導入ました。この買収により、外部脅威の発見、ブランド悪用モニタリング、および認証情報流出へのポジションが拡大しました。Ciscoの2026年5月のInfobloxとのワークフロー統合は、プロテクティブDNSがセキュリティオーケストレーションおよびネットワークプロビジョニングに接続されるもう一つの例を提供しています。Palo Alto Networksの2026年8月のAmazon Route 53 Resolver DNS Firewall統合は、クラウドネイティブパートナーシップの重要性を示しています。ベンダーの差別化は、リゾルバーパフォーマンスだけでなく、分類速度、行動分析、および脅威インテリジェンスの深さに基づくようになっています。プロバイダーはまた、グラフベースおよび自然言語手法を適用して、登録動作とドメイン関係を通じて悪意のあるインフラを特定しています。
IoTおよびオペレーショナルテクノロジー環境には未対応の機会が残っており、ハードコードされたリゾルバーと非エージェントデバイスはネットワーク層での保護を必要としています。UCLおよびInriaがInfobloxと共同で行った調査では、テストした30台の家庭用IoTデバイスのずれも暗号化DNSをサポートしていないことが判明しました。マネージド・プロテクティブDNSサービス市場のプロバイダーは、セキュリティサービスの採用が脅威エクスポージャーのレベルを下回っている南米、アフリカ、東南アジアのマネージドサービスプロバイダー需要にも対応できます。ソブリンクラウド展開は、ローカルリゾルバーインフラがデータレジデンシーのニーズに対応できる中東およびヨーロッパにおけるもう一つの機会です。ハイパースケーラーとのリンクされた統合は、プロテクティブDNSがより広範なクラウドセキュリティの一部として購入できるため、独立系ベンダーへの圧力を高めています。新興プロバイダーは、プリンター、カメラ、産業用コントローラーからのDNSクエリをリアルタイムで分類するエージェントレスのネットワーク層サービスでIoTおよびオペレーショナルテクノロジーのギャップをターゲットにしています。
マネージド・プロテクティブDNSサービス産業リーダー
-
Cisco Systems, Inc.
-
Cloudflare, Inc.
-
Infoblox Inc.
-
Zscaler, Inc.
-
Akamai Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:EfficientIPは2026年上半期DNS脅威インテリジェンスレポートを発表し、DNS脅威シグナルの総数が138.5 ビリオン件と24%増加し、マルウアが初めてフィッシングを抜いて主要なDNS脅威カテゴリーとなり、日次マルウェア活動が1月の低水準から4月のピーク(1日あたり3,260万件)まで4倍に増加したことを記録しました。
- 2026年10月:Palo Alto NetworksはAdvanced DNS Securityリゾルバーを更新し、Prisma Browserを接続ソースとしてサポートし、トラフィックの復号化を必要とせずにすべてのブラウザベースのDNS活動に対してDNS-over-HTTPSを有効化し、管理対象および非管理対象デバイスにわたるブラウザセッションへのゼロトラストDNSポリシー適用を拡張しました。
- 2026年9月:Palo Alto NetworksはTCPポート853経由でAdvanced DNS SecurityリゾルバーにDNS-over-TLSサポートを追加し、既存のDNS-over-HTTPSインフラと並行して追加の暗号化DNSトランスポートオプションを提供し、完全なIPv4およびIPv6互換性を実現しました。
- 2026年8月:Palo Alto Networks Advanced DNS SecurityがAmazon Route 53 Resolver DNS Firewallと統合し、VPCネットワークアーキテクチャを変更することなくAWS MarketplaceでAWS VPC環境に9つの脅威カテゴリーをカバーするDNS脅威インテリジェンスを提供しました。
グローバルマネージド・プロテクティブDNSサービス市場レポートの範囲
マネージド・プロテクティブDNS(DNS)サービス市場は、サードパーティプロバイダーがポリシーを適用する再帰DNSリゾルバーを運用し、DNSクエリをリアルタイムで検査・フィルタリングして、接続が確立される前に既知または疑わしい悪意のあるドメイン、フィッシングサイト、マルウェアのコマンド&コントロール(C2)インフラ、およびドメイン生成アルゴリズム(DGA)ドメインへの解決をブロックするアウトソーシングされた24時間365日のセキュリティサービスで構成されています。
マネージド・プロテクティブDNSサービス市場レポートは、保護機能別(悪意のあるドメインブロッキング、フィッシングおよびマルウェア防止、コマンド&コントロールおよびボットネット妨害、DNSトンネリングおよびデータ流出防止、コンテンツおよび許容使用フィルタリング、ファストフラックスおよび新規登録ドメイン検出)、展開モデル別(クラウドベース、オンプレミス、ハイブリッド)、組織規模別(大企業および中小企業)、エンドユーザー産業別(銀行・金融サービス・保険、ITおよび通信、政府および公共部門、ヘルスケアおよびライフサイエンス、エネルギー・公益事業・重要インフラ、小売およびEコマース、その他のエンドユーザー産業)、デリバリーおよびアクセスポイント別(ネットワークリゾルバーおよびフォワーダー、エンドポイントおよびローミングクライアント、セキュアウェブゲートウェイおよびゼロトラストプラットフォーム、クラウドワークロードおよびVPCリゾルバー、ISP・キャリア・公共部門リゾルバー)、地域別(北米、南米、ヨーロッパ、アジア太平洋地域、中東およびアフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 悪意のあるドメインブロッキング |
| フィッシングおよびマルウェア防止 |
| コマンド&コントロールおよびボットネット妨害 |
| DNSトンネリングおよびデータ流出防止 |
| コンテンツおよび許容使用フィルタリング |
| ファストフラックスおよび新規登録ドメイン検出 |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 銀行・金融サービス・保険 |
| ITおよび通信 |
| 政府および公共部門 |
| ヘルスケアおよびライフサイエンス |
| エネルギー・公益事業・重要インフラ |
| 小売およびEコマース |
| その他のエンドユーザー産業 |
| ネットワークリゾルバーおよびフォワーダー |
| エンドポイントおよびローミングクライアント |
| セキュアウェブゲートウェイおよびゼロトラストプラットフォーム |
| クラウドワークロードおよびVPCリゾルバー |
| ISP・キャリア・公共部門リルバー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋地域 | |
| 中東およびアフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東およびアフリカ |
| 保護機能別 | 悪意のあるドメインブロッキング | |
| フィッシングおよびマルウェア防止 | ||
| コマンド&コントロールおよびボットネット妨害 | ||
| DNSトンネリングおよびデータ流出防止 | ||
| コンテンツおよび許容使用フィルタリング | ||
| ファストフラックスおよび新規登録ドメイン検出 | ||
| 展開モデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 銀行・金融サービス・保険 | |
| ITおよび通信 | ||
| 政府および公共部門 | ||
| ヘルスケアおよびライフサイエンス | ||
| エネルギー・公益事業・重要インフラ | ||
| 小売およびEコマース | ||
| その他のエンドユーザー産業 | ||
| デリバリーおよびアクセスポイント別 | ネットワークリゾルバーおよびフォワーダー | |
| エンドポイントおよびローミングクライアント | ||
| セキュアウェブゲートウェイおよびゼロトラストプラットフォーム | ||
| クラウドワークロードおよびVPCリゾルバー | ||
| ISP・キャリア・公共部門リルバー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他のヨーロッパ | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋地域 | ||
| 中東およびアフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
マネージド・プロテクティブDNSサービス市場の規模はどのくらいですか?
マネージド・プロテクティブDNSサービス市場は、2026年の1.17 ビリオン 米ドルから2032年までに2.61 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 13.93%で拡大すると予測されています。
マネージド・プロテクティブDNSサービスの需要を牽引しているものは何ですか?
DNSベースのマルウェア、フィッシング、コマンド&コントロール活動の増加、クラウド採用、ハイブリッドワーク、および公共部門のプロテクティブDNSプログラムが需要を支えています。
最も速く拡大している保護機能はどれですか?
ファストフラックスおよび新規登録ドメイン検出は、攻撃者がDNSレコードとドメインを迅速に回転させることができるため、2032年までCAGR 14.16%で拡大すると予測されています。
プロテクティブDNS採用をリードしている展開モデルはどれですか?
クラウドベースの展開は2026年の収益の65.44%を占めており、リモートユーザー、分散サイト、クラウド環境にわたっ共通のポリシーを適用できるためです。
最大のプロテクティブDNS要件を持つエンドユーザーグループはどれですか?
銀行・金融サービス・保険は2026年の収益の22.27%を占めており、フィッシングおよび不正ドメインへのエクスポージャーを反映しています。
マネージド・プロテクティブDNSサービスで最も速く拡大している地域はどこですか?
アジア太平洋地域は、インド、韓国、中国、オーストラリアにわたってクラウドセキュリティ需要が増加するにつれ、2032年までCAGR 14.57%で拡大すると予測されています。