
マネージドDNSセキュリティサービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
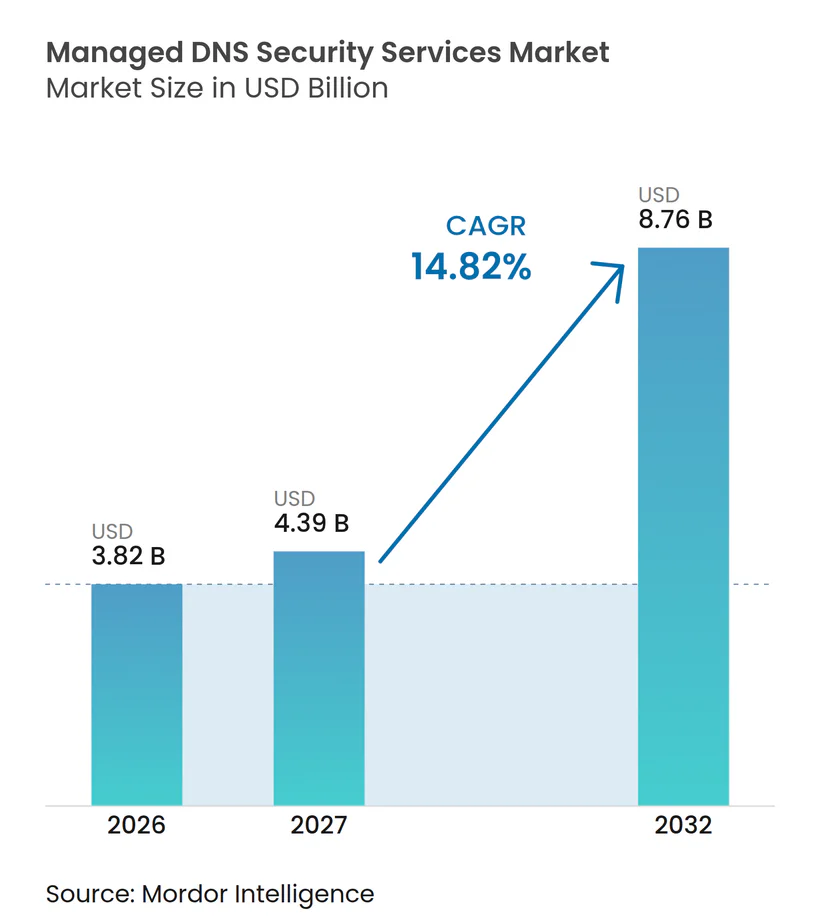
| 市場規模 (2027) | 4.39 十億米ドル |
| 市場規模 (2032) | 8.76 十億米ドル |
| 成長率 (2027 - 2032) | 14.82 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマネージドセキュリティサービス市場分析
マネージドDNSセキュリティサービス市場規模は、2026年の3.82 ビリオン 米ドルおよび2027年の4.39 ビリオン 米ドルから、2032年までに8.76 ビリオン 米ドルへと拡大し、2027年から2032年の間にCAGR 14.82%を記録すると予測されています。マネージドDNSセキュリティサービス市場は、組織がDNSをセキュリティ制御、トラフィック管理、および規制コンプライアンスに活用するようになるにつれ、通常の名前解決を超えた領域へと移行しています。クラウドおよびハイブリッド展開は攻撃対象領域を拡大させており、DNSインシデントはアプリケーション、トランザクション、および顧客アクセスを中断させる可能性があります。DNS関連インシデントの財務的影響とデータレジデンシー義務を満たす必要性が、マネージドサービスをエンタープライズリスク計画においてより重要なのにしています。プロバイダーは、DNS保護をクラウドプラットフォーム、コンテンツデリバリーネットワーク、脅威インテリジェンス、および自動化ポリシーツールと組み合わせることで対応しています。これにより、ローカルデータおよびコンプライアンス要件を満たしながら、グローバルな回復力のあるカバレッジをサポートできるプロバイダーに機会が生まれています。
レポートの主要ポイント
- 展開モデル別では、クラウドベースサービスが2026年のマネージドDNSセキュリティサービス市場シェアの64.72%を占め、2032年までCAGR 15.24%で拡大すると予測されています。
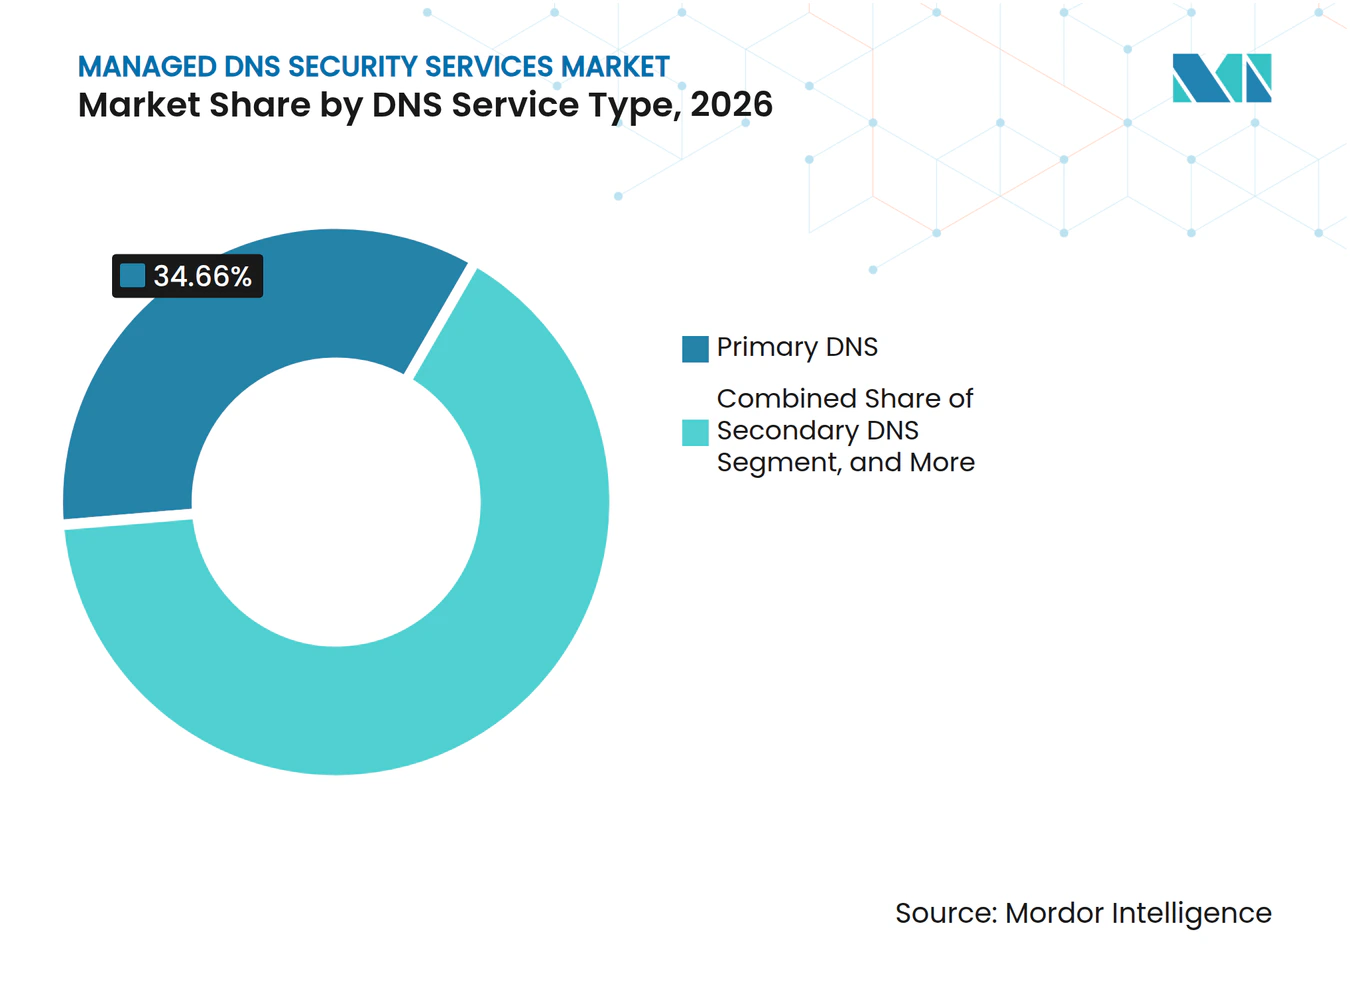
- DNSサービスタイプ別では、プライマリDNSが2026年の収益の34.66%を占め、セカンダリDNSは2032年までCAGR 15.16%で拡大すると予測されています。
- 組織規模別では、大企業が2026年の収益の74.33%を占め、中小企業は2032年までCAGR 15.18%で拡大すると予測されています。
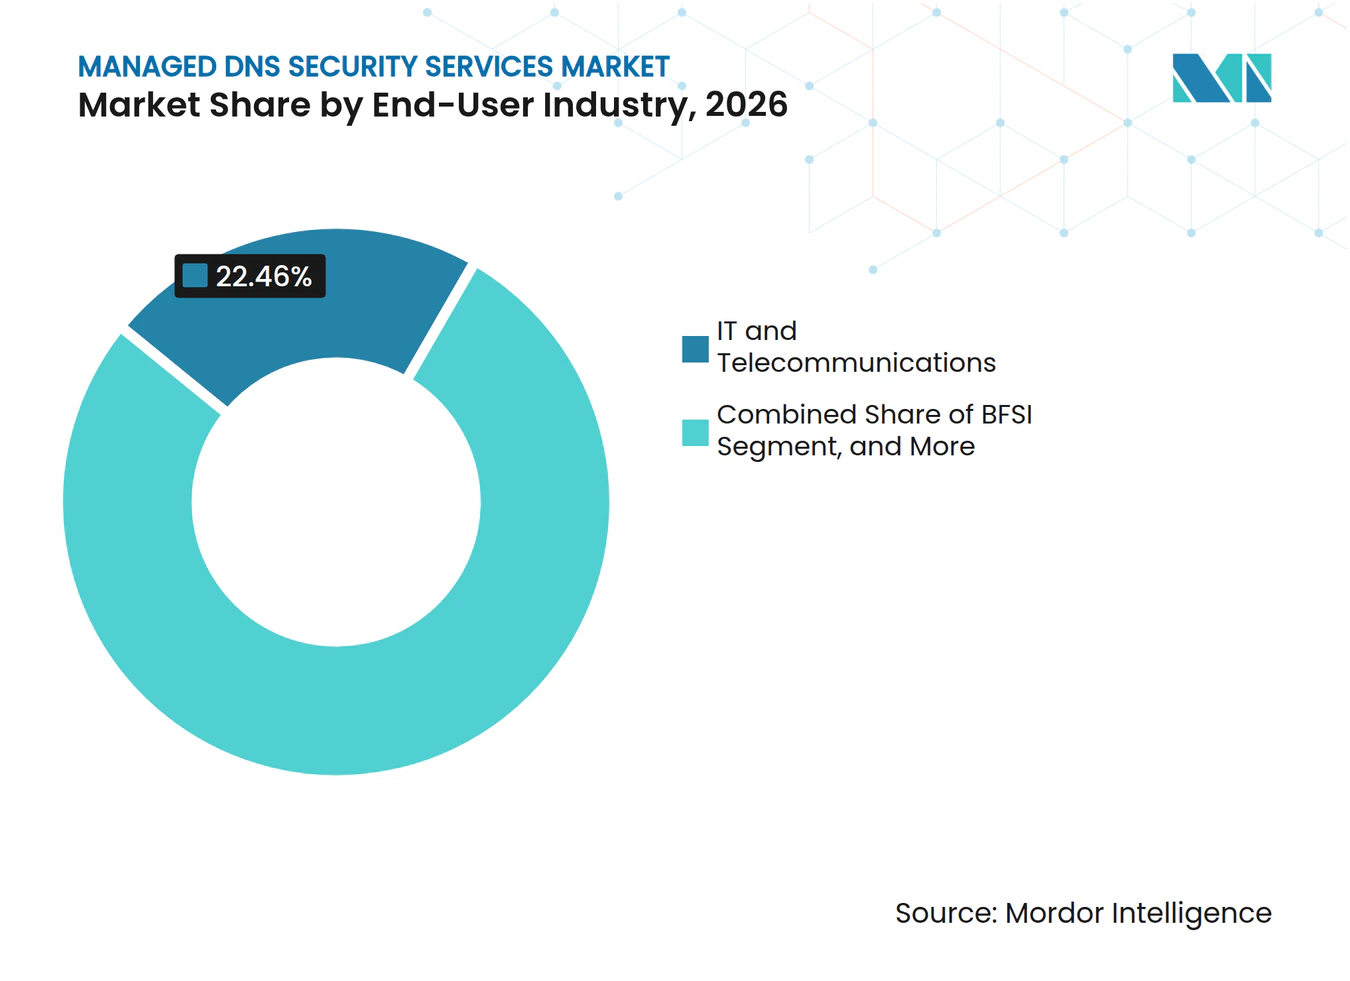
- エンドユーザー産業別では、ITおよび通信が2026年の収益の22.46%を占め、BFSIは2032年までCAGR 15.29%で拡大すると予測されています。
- アプリケーション別では、クラウドおよびSaaSアプリケーションが2026年の収益の28.71%を占め、IoTアプリケーションは2032年までCAGR 15.22%で拡大すると予測されています。
- 地域別では、北米が2026年の収益の41.88%を占め、アジア太平洋地域は2032年までCAGR 15.49%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| DNSベースのサイバー攻撃およびDDoS露出の増大 | +4.2% | グローバル、北米およびヨーロッパに集中 | 短期(2年以内) |
| クラウドネイティブアプリケーションの普及 | +3.5% | 北米およびアジア太平洋地域が中心、ヨーロッパへの波及 | 短期(2年以内) |
| IoTおよび5Gクエリの拡大 | +2.8% | アジア太平洋地域が中心、中国、インド、韓国、北米への波及 | 中期(2〜4年) |
| CDNおよびマルチCDNの採用 | +1.9% | グローバル、北米およびヨーロッパで最も強い | 中期(2〜4年) |
| コードとしてのインフラストラクチャを通じたDNSポリシー自動化 | +1.4% | 北米およびヨーロッパ | 中期(2〜4年) |
| データレジデンシー要件とローカライズされたDNSノード | +0.8% | EU、中国、インド、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
DNSベースのサイバー攻撃およびDDoS露出の増大
北米およびヨーロッパの218名のシニアセキュリティ意思決定者を対象とした調査では、過去12ヶ月間に組織のセキュリティインシデントの95%にDNSインフラストラクチャが関与していました。EfficientIPは、1日あたり1,500億件以上のDNSトランザクションを分析した結果、2025年下半期から2026年上半期にかけて脅威シグナルの総数が24%増加したと報告しています。マルウェアは2026年1月から4月にかけて日次の悪意ある活動が4倍に増加し、主要カテゴリとなりました。ドメイン生成アルゴリズムの活動はマルウェア活動が増加する数週間前に現れる可能性があり、マネージドDNSの可視性を持つ組織にキャンペーンインフラストラクチャを特定する時間を与えます。金融機関は2025年にDNSクエリフラッド攻撃が272%増加し、平均インシデントコストは110万 米ドルであったため、DNSセキュリティはシニアマネジメントにとっての調達課題となっています。[1]
クラウドネイティブアプリケーションの普及
コンテナ化されたマイクロサービスアプリケーションは、サービス間の呼び出しに名前解決が必要なため、DNSへの依存度を高めます。Infobloxは、2025年に700億件以上の日次クエリを分析した結果、新たに観測された1億80万件のドメインのうち25.1%が悪意のあるまたは疑わしいものであったことを発見しました。頻繁なデプロイサイクルは、サービスが変更または削除された後に宙吊りのCNAMEレコードを残す可能性もあります。Infobloxは、約40の早期アクセス組織のうち31でダングリングレコードを特定し、そのほぼ3分の1がフィッシングおよび認証情報窃取に対して容易または些細な方法で悪用可能でした。[2] NSAおよびCISAのガイダンスは、DNS over HTTPSまたはDNS over TLSをサポートするエンタープライズリゾルバーを推奨しており、暗号化リゾルバーインフラストラクチャを持つプロバイダーの重要性を高めています。ISO/IEC 27001の要件はさらにDNS制御をクラウドガバナンスプログラム内に位置づけています。これらの条件により、マネージドDNSセキュリティサービス市場の意思決定はネットワーク運用からエンタープライズセキュリティリーダーシップへと移行しています。
IoTおよび5Gクエリの拡大
IoTデバイスは、一部のデバイスが生存時間値に従わず同じドメインを繰り返しリクエストするため、DNSリゾルバーに高い負荷をかける可能性があります。5Gの大規模マシンタイプ通信も高速なDNS解決を必要とし、エッジベースのノードおよび分散エニーキャストネットワークへの需要を支えています。2025年のRIPE 90で発表された研究では、テストされたIoTデバイスのいずれもDNSSECまたは暗号化DNSを使用していないことが判明しました。これにより、IoTフリートはキャッシュポイズニングおよび操作にさらされており、マネージドDNSセキュリティレイヤーがその検出またはブロックを支援できます。中国には500以上のスマートシティパイロット都市が指定されており、インドのデジタル決済インフラストラクチャは信頼性の高い国内サービスとデータ処理を必要としています。この複合的な効果により、マネージドDNSセキュリティサービス市場において、製造、物流、およびユーティリティ運用にとってDNS保護がますます重要になっています。
CDNおよびマルチCDNの採用
DNSはマルチCDN設計においてルーティング決定を導きます。なぜなら、どのエッジネットワークがリクエストを受け取るかを決定するからです。2025年には上位1,000ウェブサイトの71%がCDNを利用しており、CDNが配信するDNSレスポンスはデスクトップ接続においてオリジンサーバーのレスポンスより2.5倍高速でした。[3] 複数のCDNプロバイダーを使用する組織は、基本的なDNSサービスでは提供されないトラフィックポリシー、リアルユーザー測定、ヘルスチェック、およびフェイルオーバープロセスを必要とします。マルチCDN環境は、ルーティングとモニタリングを1つのポリシーレイヤーに統合するマネージドDNSサービスの価値を高めます。ストリーミングサービスおよび金融トランザクションプラットフォームは、ネットワーク障害時にアプリケーションを利用可能に保つ強い理由を持っています。トラフィックステアリングと脅威インテリジェンスを組み合わせるプロバイダーは、スタンドアロンのCDN契約よりも広い役割を果たすことができます。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーオンプレミスDNSの持続 | -1.8% | グローバル、政府およびBFSIセクターで最も強い | 長期(4年以上) |
| 新興市場における中小企業のスト感度 | -1.2% | 南米、中東・アフリカ、東南アジア | 中期(2〜4年) |
| IPv6およびデュアルスタック運用の複雑性 | -0.7% | アジア太平洋地域が中心、ヨーロッパへの波及 | 中期(2〜4年) |
| グローバルDNSプロバイダーへの集中リスク | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーオンプレミスDNSの持続
BIND、Unbound、およびPowerDNSのインストールは規制されたセクターに組み込まれており、DNSの移行は高リスクのインフラストラクチャ変更と見なされています。セキュリティ意思決定者は、オンプレミスとクラウドのDNS環境を並行して管理する際に課題に直面することが多くあります。ハードウェア投資およびファイアウォールルール、Active Directoryゾーン、チケッティングワークフローとの統合により、これらのシステムの置き換えコストが増加します。EU政府および重要インフラ事業者は、ローカル制御を優先する主権要件と、マネージドエニーキャスト容量を支持する回復力要件のバランスを取る必要があります。このダイナミクスはハイブリッド環境を維持させ、マネージドサービスの完全な採用を遅らせる可能性があります。この影響は、調達および予算サイクルが複数年にわたる場合に最も顕著です。
新興市場における中小企業のコスト感度
南米、サブサハラアフリカ、および東南アジアの中小企業は、限られたITバジェットで運営されることが多く、マネージドDNSセキュリティサービスの採用を制約する可能性があります。EfficientIPの調査によると、セキュリティリーダーはDNS脅威検出の専門知識へのアクセスに課題を抱えており、このギャップは新興経済圏でより顕著になることが多いとされています。手頃な価格のサービスとしてのDDoS(DDoS-as-a-Service)サブスクリプションにより、小規模組織への攻撃の障壁が低下しています。地域のITパートナーも、サービスポートフォリオにマネージドDNSセキュリティサービスを欠いている場合があります。マネージドサービスプロバイダーチャネルはこのギャップに対処するのに役立ちますが、小規模顧客に適したマルチテナントツールと価格モデルが必要です。補助金付きまたはフリーミアムの保護DNSオプションがなければ、高成長地域での中小企業の採用は限定的にとどまる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開モデル別:
クラウドアーキテクチャが収益と成長をリードクラウドベースのマネージドDNSは2026年のマネージドDNSセキュリティサービス市場シェアの64.72%を占め、2032年までCAGR 15.24%で拡大すると予測されています。エニーキャスト配信により、クラウドプロバイダーはトラフィックを分散し、障害時にワークロードを切り替え、大規模なDDoSイベントを軽減する能力を持ちます。Cloudflareは120カ国以上の335以上の都市で運営されており、マネージドDNSセキュリティサービス市場において分散ネットワークから利用可能な地理的スケールを示しています。エンタープライズのクラウド移行も、コードとしてのインフラストラクチャワークフローと連携するDNSサービスを優先します。Infobloxは2025年4月に、オンプレミスおよびマルチクラウドシステム全体でのDNSレコードプロビジョニングを1つのワークフローから自動化するTerraformプロバイダープラグインをリリースしました。
AWSは2025年11月にRoute 53グローバルリゾルバーおよびアクセラレーテッドリカバリーでクラウドモデルを強化し、自動フェイルオーバー、集中ログ、クロスクラドトラフィック管理を追加しました。オンプレミス展開は、リゾルバートラフィックが国境を越えられない場合、特に中国およびEUの重要インフラ設定において重要であり続けます。ハイブリッドシステムは、クラウドネイティブワークロードと並行してレガシーBINDインフラストラクチャを管理する大規模組織を引き続きサポートします。Infobloxは、ユニバーサルDDI管理プラットフォームが2026年に200社以上のエンタープライズ顧客を突破し、Cloudflare、Akamai、AWS、Azure、Google Cloudへの統合管理を拡張したと報告しました。このアプローチにより、組織はワークロードを段階的に移行しながら一貫したポリシーを適用できるため、マネージドDNSセキュリティサービス市場にはクラウド変換と長期にわたるハイブリッド管理ニーズの両方が含まれます。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
DNSサービスタイプ別:
セカンダリDNSが回復力設計をサポートプライマリDNSは2026年の収益の34.66%を占め、セカンダリDNSは2032年までCAGR 15.16%で拡大すると予測されています。プライマリDNSは権威レコードの基盤サービスとして残り、ほとんどの企業のコアDNSインフラストラクチャをサポートします。セカンダリDNSは、可用性インシデントおよびボリューメトリック攻撃後に冗長性を求める組織の間で、マネージドDNSセキュリティサービス市場において注目を集めています。2025年下半期から2026年上半期にかけてのDNS脅威シグナルの24%増加は、権威サービスをプロバイダー間で分散させる必要性を強調しています。マルチプロバイダー設計は攻撃トラフィックを分散させ、単一の権威サービスへの依存を低減できます。
Akamaiは2026年3月にEdge DNSにマルチサイナーDNSSECサポートを追加し、RFC 8901モデル2に基づいて複数のプロバイダーがゾーンに共同署名できるようにしました。これにより、セカンダリDNS採用の運用上の障壁を低減できます。ダイナミックDNSは、コンテナオーケストレーションサイクル中に頻繁なレコード変更を必要とするクラウドワークロードにも関連しています。リバースDNSは規制された設定においてDMARCおよびSPF設定を通じたメール認証をサポートし、ゼロトラストプログラムはマイクロセグメンテーションが安定したサービスディスカバリーに依存するため、回復力のある権威DNSのもう一つの理由を追加します。これらのニーズにより、セカンダリDNSは単なる技術的バックアップではなく、回復力とコンプライアンスの購入となっています。
組織規模別:
エンタープライズ収益が集中する一方で中小企業が拡大大企業は2026年の収益の74.33%を占め、中小企業は2032年までCAGR 15.18%で拡大すると予測されています。大規模組織は大量のDNSクエリを管理するリソースを持ち、フィッシングおよびコマンド&コントロール活動の頻繁な標的となっています。その投資は、顧客向けアプリケーションおよびグロール運用のダウンタイムコストも反映しています。CISAが主導した2025年4月のファストフラックスDNSに関する勧告では、組織が効果的なDNSフィルタリングを欠く場合、急速なIPローテーションがブロックリストを回避できることが指摘されました。この脅威は、小規模組織が複雑なフィルタリングを自ら管理する代わりに保護DNSサービスを使用するよう促す可能性があります。
マネージドDNSセキュリティサービス市場における中小企業の採用は、マネージドサービスプロバイダーチャネルと、1つのプラットフォームから複数の顧客をサポートするツールに大きく依存します。Infobloxは2026年9月に、これらのチャネルを通じたスケーラブルなクライアント展開をサポートするため、脅威防御のマルチテナンシー強化を導入しました。NECも2026年3月に日本の中小企業向けVPNルーターに統合DNSセキュリティを導入しました。DNSFilterおよびTitanHQは、北米およびヨーロッパのサブエンタープライズ顧客にリーチするためにMSP流通を活用しています。低コストバンドルはアクセスを拡大しながら専用セキュリティアプライアンスの必要性を低減し、中小企業がリスクの増大に伴いマネージドDNSセキュリティを採用するための実践的な道筋を提供します。
エンドユーザー産業別:
BFSIの脅威露出が需要を牽引ITおよび通信は2026年の収益の22.46%を占め、BFSIは2032年までCAGR 15.29%で拡大すると予測されています。ITおよび通信セクターは大量のDNSトラフィックを生成し、マネージドDNSセキュリティサービス市場内の他のセクターに接続性を提供します。金融機関はデジタルサービスを中断させる可能性のあるDNSクエリフラッド、フィッシング、およびその他の脅威に直接さらされています。Radwareは2025年に金融機関に対するDNSクエリフラッド攻撃がグローバルで272%増加したと報告しました。これにより、シニアリスク管理レベルでのDNSモニタリングおよびフィルタリングの重要性が高まっています。
デジタル運用回復力法(DORA)は、DNS運用に関連するインシデント検出および報告を含むICT回復力を実証することを金融機関に求めています。脅威インテリジェンスプログラムもDNSシグナルを使用して、より広範な攻撃が始まる前に悪意のあるインフラストラクチャを特定します。ヘルスケアおよびライフサイエンス、政府および公共セクター組織、ならびに小売およびeコマース企業も同様のコンプライアンスおよびサービス可用性ニーズを持っています。HIPAA、FISMA、およびPCI-DSSは、それぞれの設定においてDNSデータガバナンスおよびトランザクション保護要件を形成しています。製造業およびユーティリティは、運用技術とITネットワークの接続が進むにつれて関連性が高まり、マネージドDNSセキュリティサービス市場を従来のテクノロジーバイヤーを超えて拡大させています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
クラウドおよびSaaSがリードし、IoTが加速クラウドおよびSaaSアプリケーションは2026年の収益の28.71%を占め、IoTアプリケーションは2032年までCAGR 15.22%で拡大すると予測されています。分散した労働力は、ユーザーがSaaSドメインに繰り返しアクセスする際に高いクエリ量を生成する可能性があります。これにより、マネージドDNSセキュリティサービス市場規模においてクラウドおよびSaaSアプリケーションが先頭の位置を維持しています。IoTの成長は、DNSSECおよび暗号化DNSの使用を上回るデバイスの普及を反映しています。2025年のRIPE 90で発表された研究では、テストされたIoTデバイスのいずれもDNSSECまたは暗号化DNSを実装しておらず、多くのデバイスフリートがDNSレイヤーの操作にさらされていることが判明しました。
DNS関係はマネージドDNSセキュリティサービス市場においてエンタープライズクラウド調達の中心にとどまっています。Edge Footprintの2026年10月のデータは、AWS Route 53、Akamai Edge DNS、およびCloudflareがFortune 500企業が使用する権威DNSの多くを管理していることを示しました。CDNサービスおよびエンタープライズネットワークは、レイテンシー、ヘルスチェック、および地理的コンプライアンスルールに基づくインテリジェントルーティングを必要とします。eコマースプラットフォームは高価値トランザクション期間中に信頼性の高いDNSを必要とし、ウェブサイトホスティングはClouDNS、Constellix、およびDNSimpleが低い契約価値で中小企業および開発者にサービスを提供するエントリーレベルのアプリケーションとして残っています。このミックスは、大量のエンタープライズ契約と、より広い小規模ユーザーベースの両方をサポートします。
地域分析
南北アメリカのマネージドDNSセキュリティサービス市場
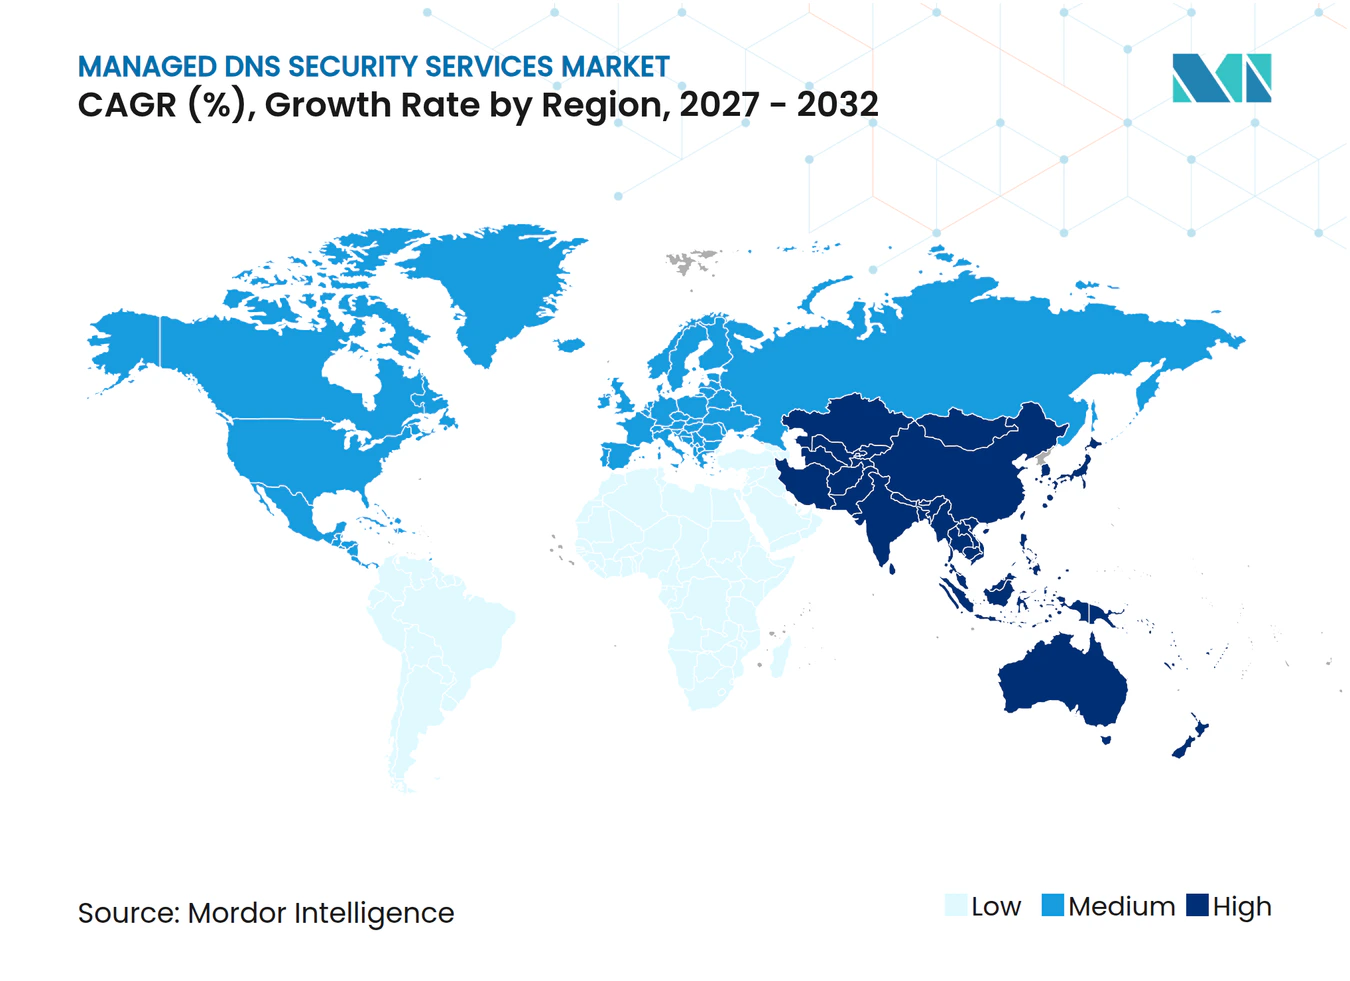
北米は2026年のマネージドDNSセキュリティサービス市場シェアの41.88%を占めました。ハイパースケールクラウドの密度、成熟した規制、および高いエンタープライズ攻撃露出が地域のリーディングポジションを支えています。米国は連邦調達および大規模な金融、ヘルスケア、テクノロジー組織を通じてこの需要の多くを占めており、CISAの保護DNSイニシアチブおよびNSAの暗号化DNSガイダンスが保護リゾルバーサービスの使用を支援しています。南米は、ブラジルがデータ保護および金融セクターのサイバーセキュリティ要件に支えられ、クラウド移行および通信の近代化を通じてマネージドDNSセキュリティサービス市場で発展しています。
ヨーロッパのマネージドDNSセキュリティサービス市場
ヨーロッパは独自のプロファイルを持っており、NIS 2指令がICTリスク管理の中でDNSトラフィックの監査、文書化、およびセキュリティ確保を重要インフラ事業者に求めています。ドイツは地域支出をリードしており、BSI IT-Grundschutz NET.1.1が連邦サイバーセキュリティ認証を求める組織にDNSレイヤー制御を要求しています。英国の保護DNSプログラムは、1,400以上の中央政府、地方政府、およびNHS組織をカバーしています。GDPRのデータ処理契約は、EU居住者のクエリログの処理方法をプロバイダーが文書化することを要求しており、地域内エニーキャストノードと文書化されたデータ境界を持つプロバイダーが優位に立ちます。
アジア太平洋地域および中東・アフリカのマネージドDNSセキュリティサービス市場
アジア太平洋地域は2032年までCAGR 15.49%で拡大すると予測されてお、マネージドDNSセキュリティサービス市場において最も速い地理的成長率となっています。5G展開、スマートシティ支出、およびIPv6採用における地域の役割がこの見通しを支えています。APNICは2025年にアジア太平洋地域がグローバルIPv6ユーザーの64%以上を占めたと報告しました。中国の国内プロバイダーはローカルセキュリティおよび個人情報規則の下で運営されており、インドのデジタル決済および政府のデジタル化は金融機関およびプラットフォームからの需要を増加させています。中東およびアフリカは依然として初期段階の市場ですが、サウジアラビアのビジョン2030およびUAEの通信投資が地域需要を支えています。
競合環境
市場集中度
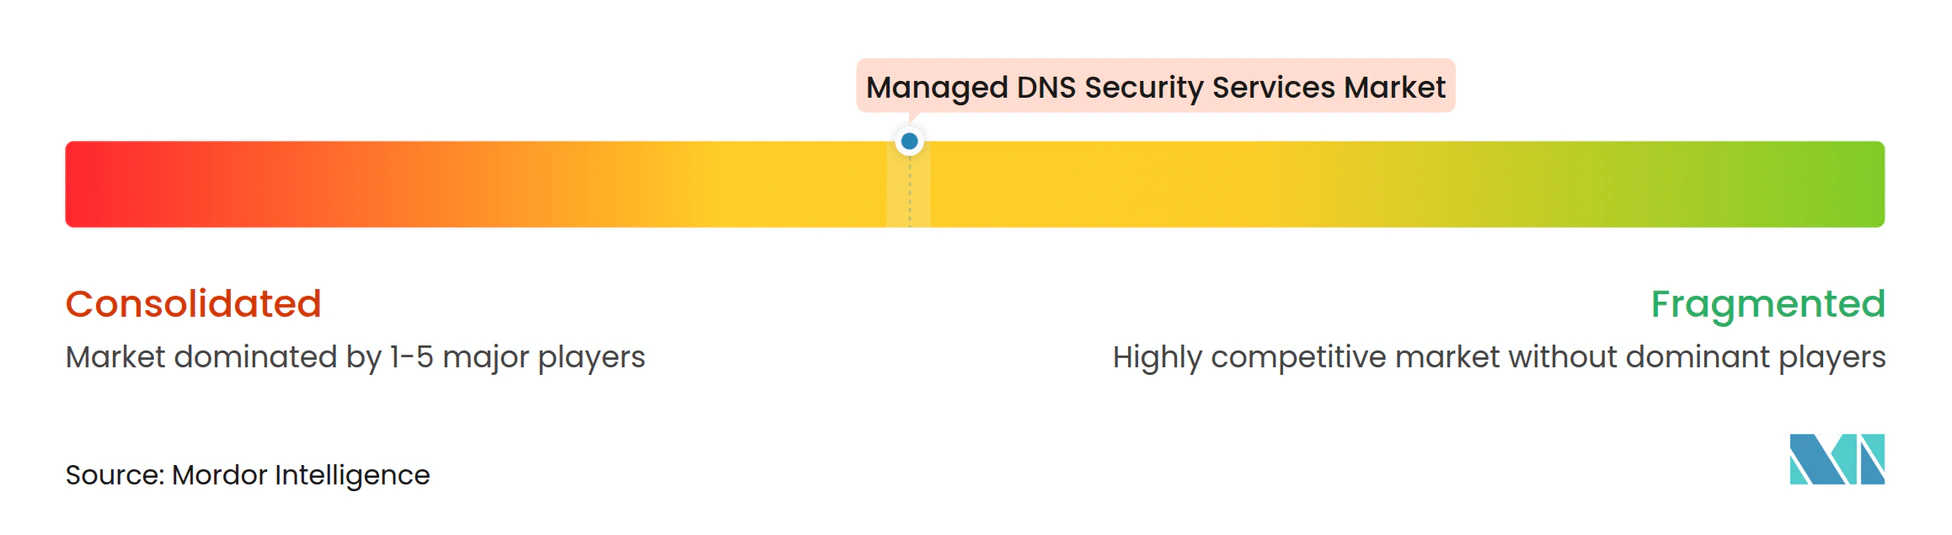
マネージドDNSセキュリティサービス市場は、プラットフォーム層において中程度の集中度を示しており、AWS、Cloudflare、Akamai Technologies、Microsoft、およびGoogleがクラウド、CDN、およびセキュリティ統合を通じて大企業にサービスを提供しています。AWS Route 53はAWSサービスと緊密に統合されているため、ハイパースケールワークロードにおいて重要な地位を占めており、Palo Alto NetworksのAdvanced DNS Securityは2026年10月にRoute 53リゾルバーDNSファイアウォールで一般提供が開始されました。このサービスは、Route 53ポリシー内でファストフラックス保護、ドメイン生成アルゴリズム検出、およびDNSトンネリング制御を追加します。これにより、AWSの顧客は個別のVPCレベルのアプライアンスなしにこれらの保護機能を使用できます。
Akamaiは権威DNSフットプリントおよびDNSセキュリティ機能を通じてマネージドDNSセキュリティサービス市場で競合しています。2026年3月の更新では、Edge DNSにマルチサイナーDNSSEC、インフラストラクチャセキュリティアナリティクス、およびダングリングCNAME検出が追加されました。Cloudflareは2026年7月にInternal DNSの一般提供をリリースし、パブリックおよびプライベートDNSを1つのコントロールプレーンに統合しました。これにより、ゼロトラストアーキテクチャにおけるスプリットホライズンDNSの複雑性に対処します。これらの動きは、主要プロバイダーがDNSを独立したネットワークサービスから、より広いセキュリティおよびクラウド運用モデルへと拡張している様子を示しています。
DDIに特化したプロバイダーも、マネージドDNSセキュリティサービス市場において外部脅威インテリジェンスおよびアタックサーフェス管理へとポジションを拡大しています。Infobloxは2026年5月にAxurの買収を完了し、外部脅威ディスカバリー、デジタルリスク保護、4,000万以上のURLの日次スキャン、98.9%のテイクダウン成功率、および従来のツールより平均68.4日早い脅威ブロックを追加しました。BlueCat NetworksおよびEfficientIPは、DORA、GDPR、およびデータレジデンシー要件が重要な規制されたハイブリッド展開において引き続き関連性を持っています。Linux Foundationは2026年5月に、Cloudflare、GoDaddy、Infoblox、ISC、Equinix、およびその他のメンバーとともにDNS-AIDを立ちげ、DNSを通じた分散型AIエージェントディスカバリーを推進しました。このプロジェクトは、信頼されたAIエージェントトランザクションにおけるDNSの戦略的役割を高め、グローバルエニーキャストネットワークを持つプロバイダーに追加の機会を創出する可能性があります。
マネージドDNSセキュリティサービス産業のリーダー
-
Amazon Web Services, Inc.
-
Cloudflare, Inc.
-
Akamai Technologies, Inc.
-
Microsoft Corporation
-
Google LLC
- 注:主要企業の掲載順は順位を示すものではありません。
マネージドDNSセキュリティサービス市場 このレポートでカバーされる企業
- Amazon Web Services, Inc.
- Cloudflare, Inc.
- Akamai Technologies, Inc.
- Microsoft Corporation
- Google LLC
- International Business Machines Corporation
- Oracle Corporation
- Infoblox Inc.
- GoDaddy Inc.
- VeriSign, Inc.
- Vercara, LLC
- DigiCert, Inc.
- Cisco Systems, Inc.
- BlueCat Networks Inc.
- EfficientIP SAS
- DNSFilter, Inc.
- TitanHQ
- DNS Made Easy
- Tiggee LLC
- No-IP, Inc.
- Open-Xchange AG
- Constellix LLC
- ClouDNS Ltd.
- DNSimple Corporation
最近の産業開発事情 マネージドDNSセキュリティサービス市場
- 2026年10月:Palo Alto NetworksのAdvanced DNS SecurityがAmazon Route 53リゾルバーDNSファイアウォールで一般提供に達し、AWSおよびハイブリッドクラウド環境全体でRoute 53ポリシー内にファストフラックス保護、DGA検出、およびDNSトンネリングブロッキングをネイティブに提供し、個別のVPCレベルのアプライアンス展開の必要性を排除しました。
- 2026年10月:GoDaddy、Infoblox、Google、およびCloudflareは、シンガポールのIMDAと共同開発し、シンガポール国際サイバーウィーク中のGovWare 2026でセキュアなAIエージェントトランザクションのための「信頼の連鎖」リファレンスアーキテクチャを実演しました。このアーキテクチャはDNSをエージェントディスカバリーおよびアイデンティティ検証レイヤーとして使用し、DNSオペレーターをMcKinseyが2030年までに3 トリリオン 米ドルから5 トリリオン 米ドルの消費者購買を促進すると推定するエージェンティックコマースネットワークの基盤的信頼インフラストラクチャとして位置づけています。
- 2026年10月:AWSはネイティブのAmazon CloudWatch統合を通じてRoute 53グローバルリゾルバーおよびDNSファイアウォールのDNSアナリティクスとインサイトをリリースし、セキュリティチームにハイブリッドクラウドDNS環境全体でのクエリパターンの可観測性、異常検出、および自動アラーム機能を提供しました。
- 2026年10月:VeriSignは、高可用性DNSインフラストラクチャを通じた使用時点での検証を提供する高保証証明書ステータスサービスであるVerisign Informedの限定ベータを開始し、一般提供は2027年上半期を目標としています。
グローバルマネージドDNSセキュリティサービス市場レポートの範囲
マネージドDNSセキュリティサービス市場は、DDoS攻撃、DNSハイジャック、キャッシュポイズニング、DNSトンネリング、およびマルウェアのコマンド&コントロール(C2)通信を含むサイバー脅威から組織のDNSインフラストラクチャおよびDNSトラフィックを保護する、アウトソーシングされた24時間365日のセキュリティサービスで構成されています。
マネージドDNSセキュリティサービス市場レポートは、展開モデル(クラウドベース、オンプレミス、ハイブリッド)、DNSサービスタイプ(プライマリDNS、セカンダリDNS、ダイナミックDNS、リバースDNS)、組織規模(大企業および中小企業)、エンドユーザー産業(ITおよび通信、銀行・金融サービス・保険、メディアおよびエンターテインメント、小売およびeコマース、ヘルスケアおよびライフサイエンス、政府および公共セクター、その他のエンドユーザー産業)、アプリケーション(ウェブサイトホスティング、クラウドおよびSaaSアプリケーション、eコマースプラットフォーム、CDNサービス、エンタープライズネットワーク、モバイルアプリケーション、IoTアプリケーション)、地域(北米、南米、ヨーロッパ、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| プライマリDNS |
| セカンダリDNS |
| ダイナミックDNS |
| リバースDNS |
| 大企業 |
| 中小企業 |
| ITおよび通信 |
| 銀行・金融サービス・保険 |
| メディアおよびエンターテインメント |
| 小売およびeコマース |
| ヘルスケアおよびライフサイエンス |
| 政府および公共セクター |
| その他のエンドユーザー産業 |
| ウェブサイトホスティング |
| クラウドおよびSaaSアプリケーション |
| eコマースプラットフォーム |
| CDNサービス |
| エンタープライズネットワーク |
| モバイルアプリケーション |
| IoTアプリケーション |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 展開モデル別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| DNSサービスタイプ別 | プライマリDNS | |
| セカンダリDNS | ||
| ダイナミックDNS | ||
| リバースDNS | ||
| 組織規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | ITおよび通信 | |
| 銀行・金融サービス・保険 | ||
| メディアおよびエンターテインメント | ||
| 小売およびeコマース | ||
| ヘルスケアおよびライフサイエンス | ||
| 政府および公共セクター | ||
| その他のエンドユーザー産業 | ||
| アプリケーション別 | ウェブサイトホスティング | |
| クラウドおよびSaaSアプリケーション | ||
| eコマースプラットフォーム | ||
| CDNサービス | ||
| エンタープライズネットワーク | ||
| モバイルアプリケーション | ||
| IoTアプリケーション | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
マネージドDNSセキュリティサービスの市場規模はどのくらいですか?
マネージドDNSセキュリティサービス市場規模は、2026年の3.82 ビリオン 米ドルおよび2027年の4.39 ビリオン 米ドルから、2032年までに8.76 ビリオン 米ドルへと、CAGR 14.82%で拡大すると予測されていますこの見通しは、クラウドおよびハイブリッド環境全体での保護DNS、トラフィック管理、およびコンプライアンスサポートに対する需要の高まりを反映しています。
マネージドDNSセキュリティサービスへの需要を牽引しているものは何ですか?
DNSベースの攻撃の増加、クラウドネイティブアプリケーションの展開、IoTおよび5Gの拡大、マルチCDNの使用、およびデータレジデンシー要件が需要を支えています。組織はまた、悪意のあるドメインへの可視性、攻撃時の冗長サービス、およびクラウドとローカルインフラストラクチャ全体でより一貫したポリシーを必要としています。
マネージドDNSセキュリティサービスをリードする展開モデルはどれですか?
クラウドベースの展開が2026年に64.72%のシェアでリードし、2032年までCAGR 15.24%で拡大すると予測されています。分散エニーキャストインフラストラクチャ、自動フェイルオーバー、およびクラウド展開ツールとの統合がその地位を支えていますが、ハイブリッドシステムは規制された設定において引き続き重要です。
最も速く拡大すると予想されるエンドユーザーセクターはどれですか?
BFSIは2032年までCAGR 15.29%で拡大すると予測されており、金融セクターの脅威露出および運用回復力要件に支えられています。このセクターはDNS制御を使用してトランザクションサービスの保護、悪意のあるインフラストラクチャの特定、および文書化されたインシデント検出・報告プロセスのサポートを支援しています。
最も速い拡大を記録すると予想される地域はどこですか?
アジア太平洋地域は2032年までCAGR 15.49%で拡大すると予測されており、5G展開、スマートシティ投資、およびIPv6採用に支えられています。需要はまた、中国の国内DNSニーズおよびインドのデジタル決済と公共デジタル化インフラストラクチャの成長を反映しています。
企業はセカンダリDNSサービスをどのように活用していますか?
企業は冗長性、マルチプロバイダーの回復力、DNSSECサポート、およびDNSレイヤー攻撃時の継続性向上のためにセカンダリDNSを採用しています。プロバイダー間で権威ワークロードを分散させ、障害の影響を低減し、DNSセキュリティがより広い回復力計画の一部となったアーキテクチャをサポートできます。