
Tamaño y Participación del Mercado de Servicios DNS Protectores
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
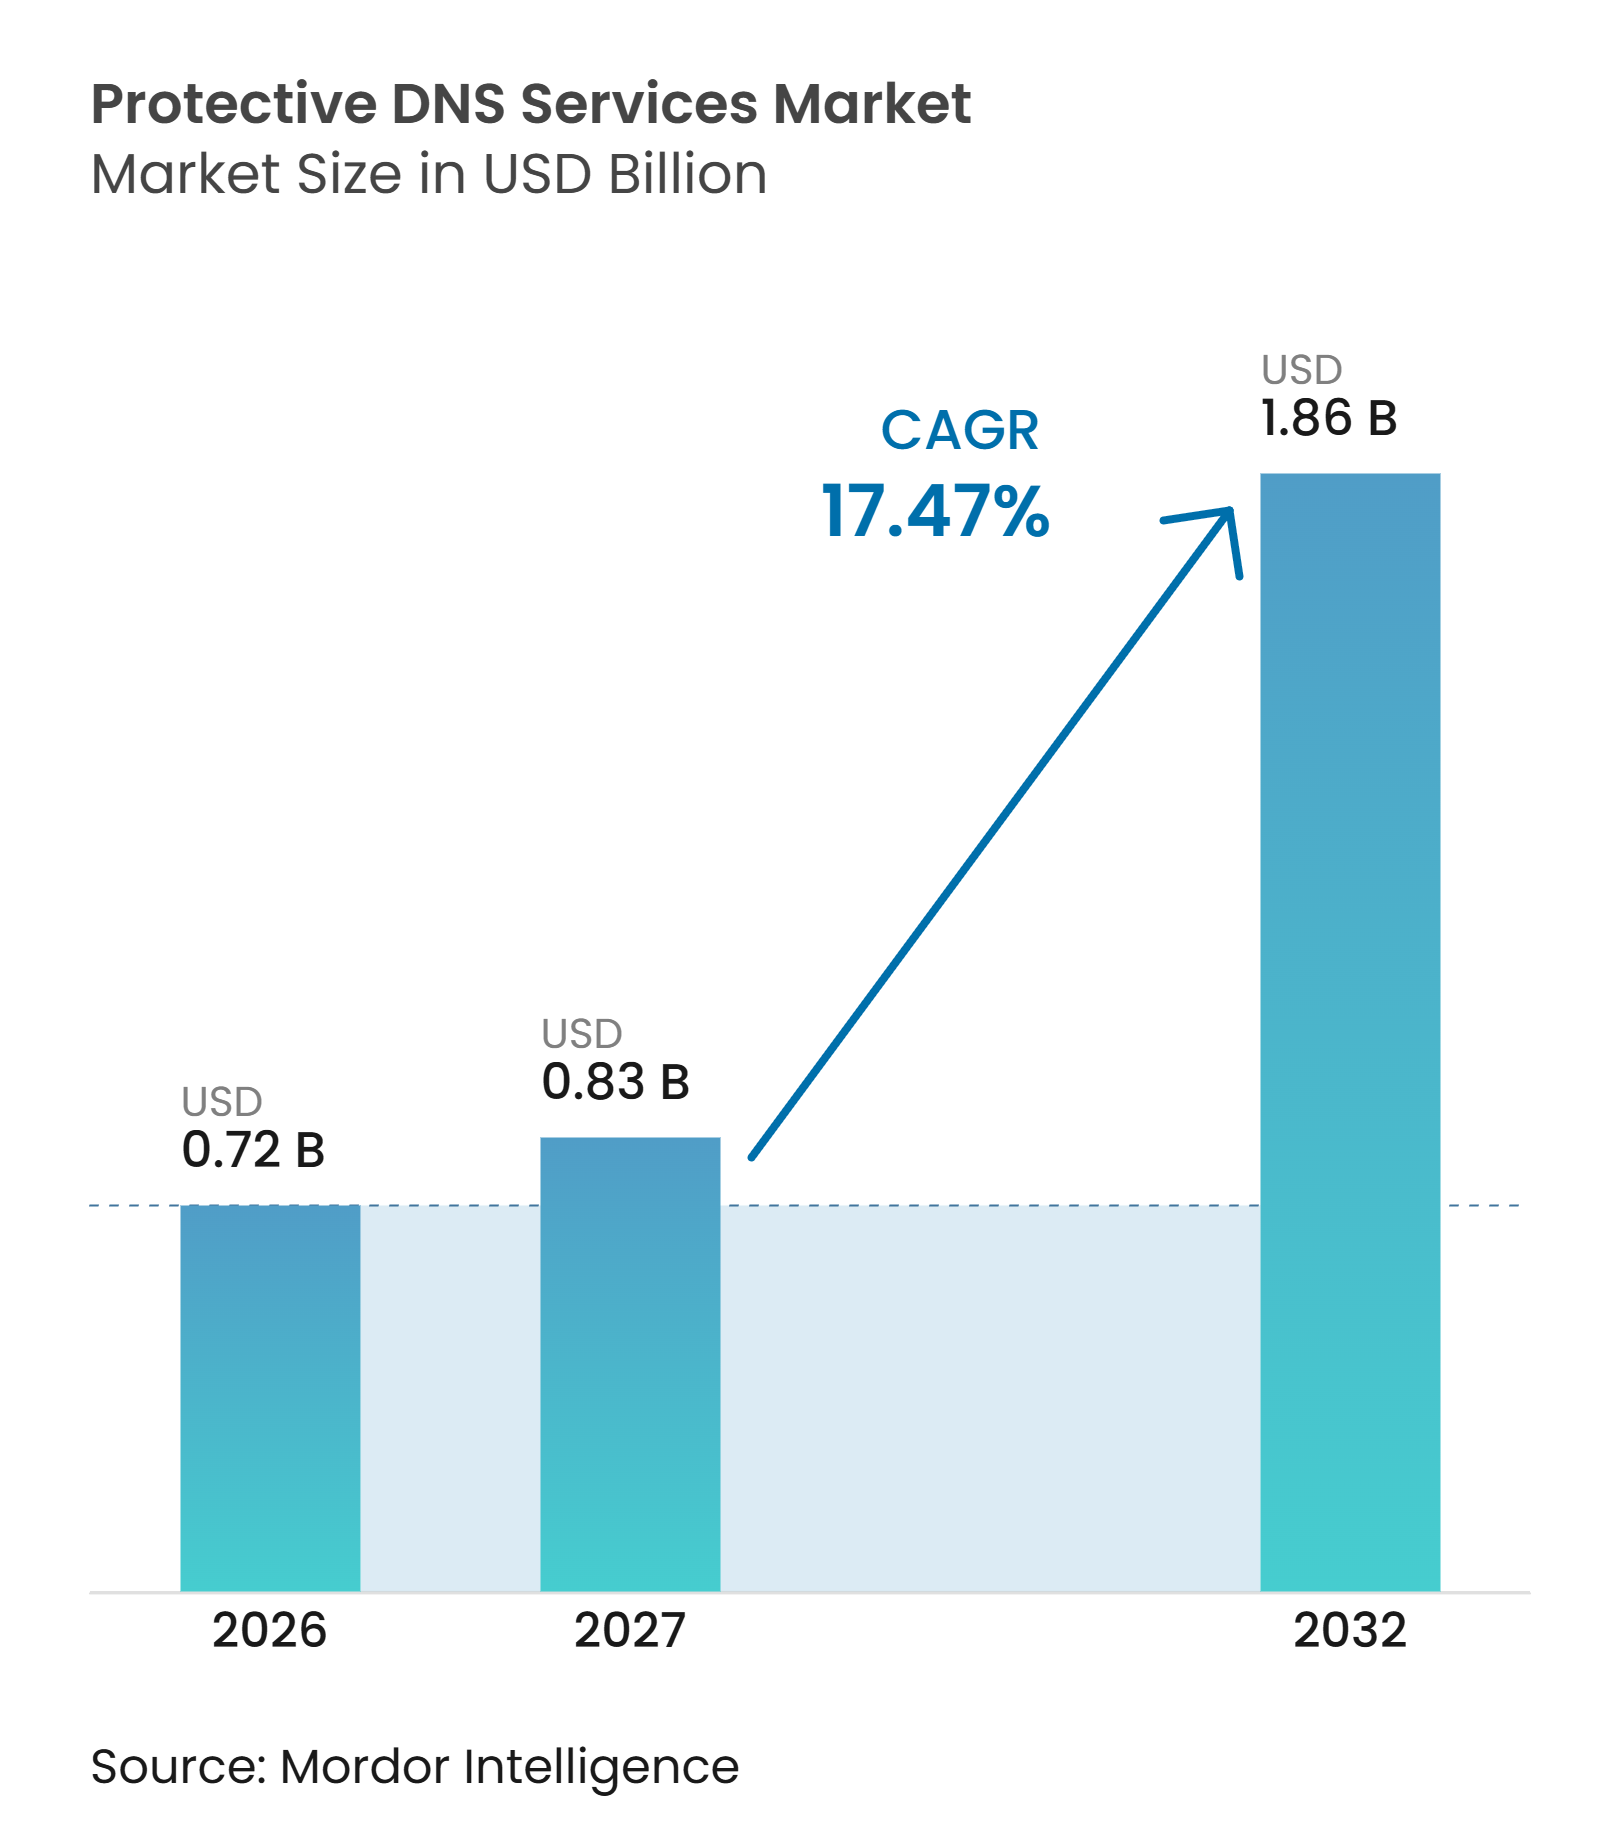
| Tamaño del Mercado (2027) | 0.83 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.86 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 17.47 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios DNS Protectores por Mordor Intelligence
Se espera que el tamaño del mercado de servicios DNS protectores aumente de 0,72 mil millones de USD en 2026 a 0,83 mil millones de USD en 2027 y alcance 1,86 mil millones de USD para 2032, creciendo a una CAGR del 17,47% durante 2027-2032. El mercado de servicios DNS protectores está evolucionando más allá de su función tradicional en el enrutamiento de redes, ya que las organizaciones ahora utilizan controles DNS para identificar y bloquear conexiones maliciosas de forma temprana. Un mayor número de cargas de trabajo en la nube, usuarios remotos, dispositivos móviles y equipos conectados ha ampliado la cantidad de rutas DNS que los equipos de seguridad deben proteger. Los requisitos gubernamentales y los estándares de ciberseguridad ampliamente utilizados también están convirtiendo la protección DNS en una parte más habitual de la adquisición de seguridad. Los proveedores están respondiendo combinando la inteligencia DNS con sistemas de confianza cero, perímetro de servicio de acceso seguro e identidad, lo que aumenta el valor de las plataformas integradas. El mercado de servicios DNS protectores también tiene espacio para proveedores especializados que llegan a organizaciones más pequeñas a través de proveedores de servicios gestionados, proveedores de servicios de internet y asociaciones con fabricantes de dispositivos.
Conclusiones Clave del Informe
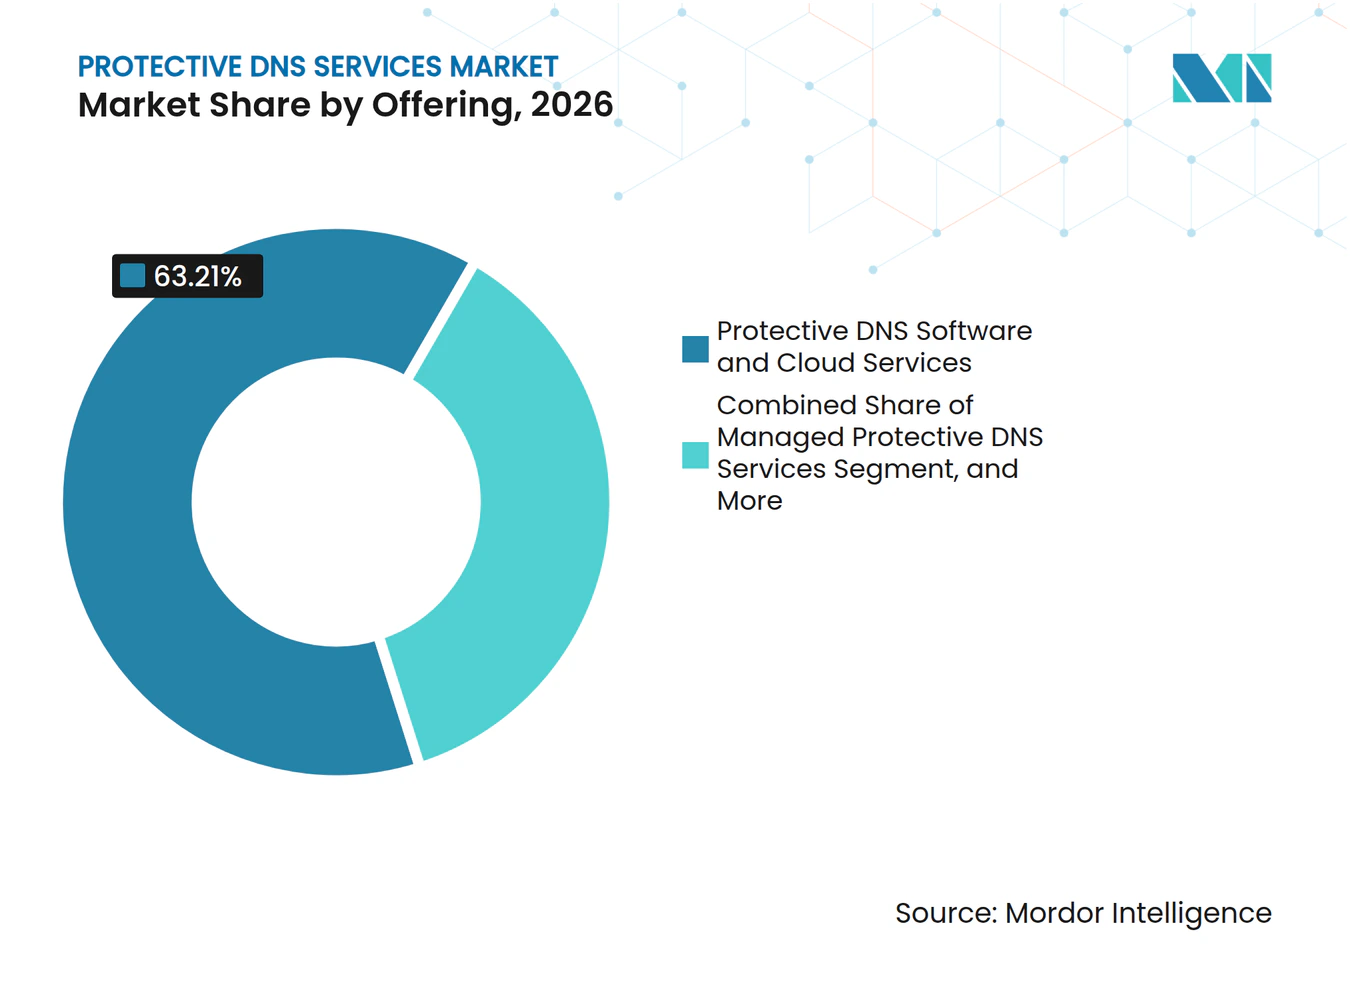
- Por oferta, el software de DNS protector y los servicios en la nube representaron el 63,21% de la participación del mercado de servicios DNS protectores en 2026, mientras que se proyecta que los servicios DNS protectores gestionados se expandan a una CAGR del 20,84% hasta 2032.
- Por modo de implementación, las soluciones basadas en la nube representaron el 64,89% del tamaño del mercado de servicios DNS protectores en 2026 y se espera que avancen a una CAGR del 22,63% hasta 2032.
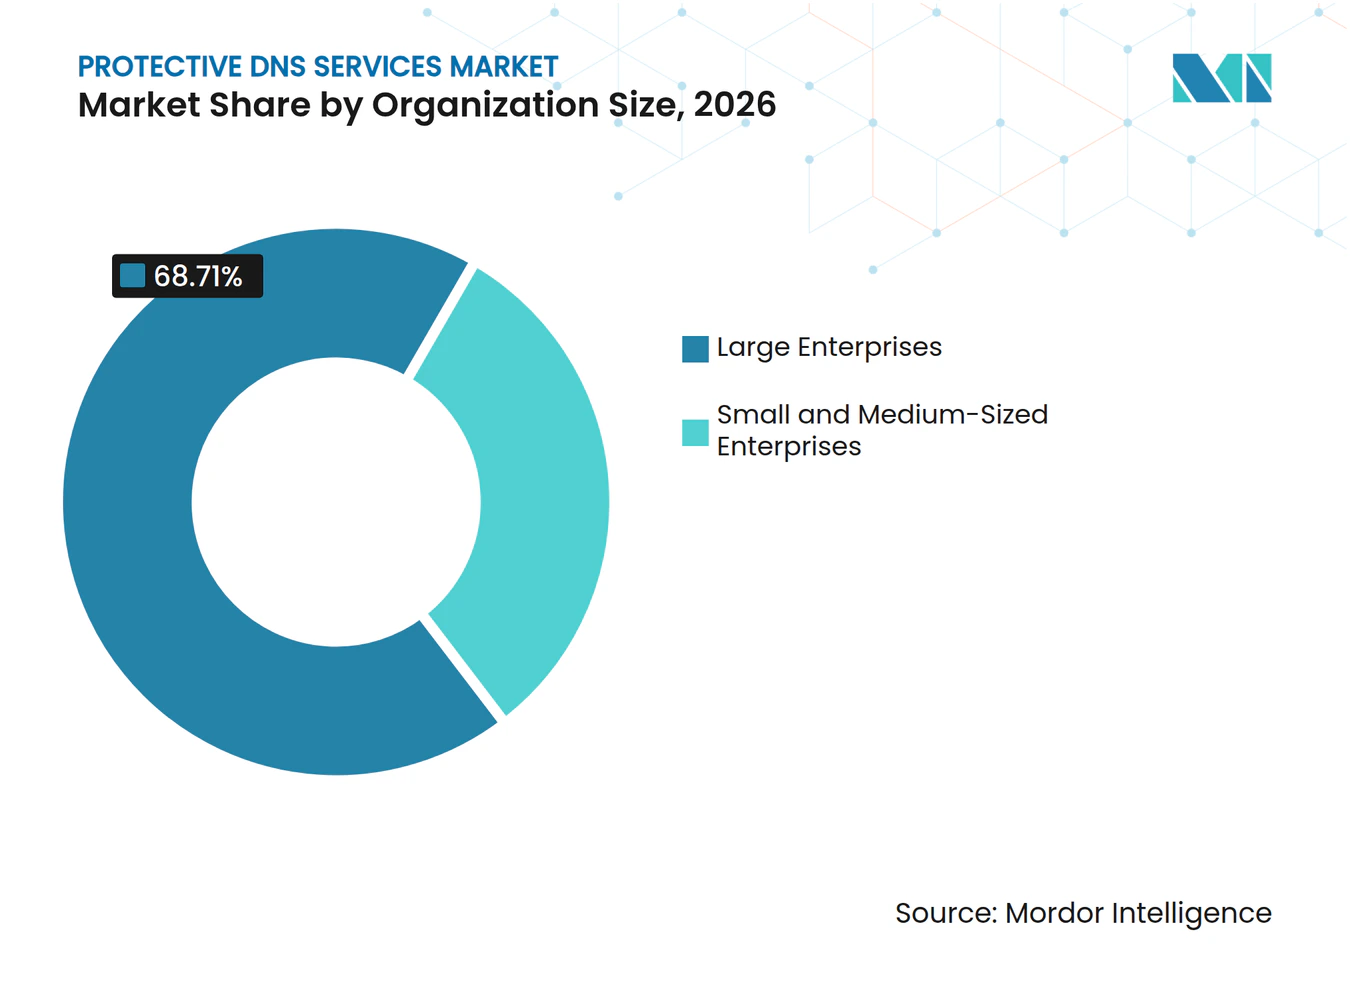
- Por tamaño de organización, las grandes empresas mantuvieron una participación de ingresos del 68,71% en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 21,97% hasta 2032.
- Por vertical industrial, TI y Telecomunicaciones representaron el 38,26% de los ingresos en 2026, mientras que se prevé que Salud y Ciencias de la Vida crezcan a una CAGR del 23,58% hasta 2032.
- Por geografía, América del Norte mantuvo una participación de ingresos del 34,76% en el mercado de servicios DNS protectores en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 22,73% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Servicios DNS Protectores
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Creciente Volumen de Amenazas en la Capa DNS e Infraestructura de Dominios Evasivos | +4.2% | Global | Corto plazo (≤ 2 años) |
| Expansión de Activos en la Nube, Móviles, en Itinerancia y de Trabajo Híbrido | +3.5% | Global, con concentración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Mandatos Gubernamentales y de Infraestructura Crítica para DNS Protector | +3.0% | América del Norte y núcleo de la UE, con extensión a Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Convergencia de la Inteligencia de Amenazas DNS con la Aplicación de Confianza Cero | +2.5% | América del Norte y Europa Occidental, con expansión a Asia-Pacífico | Largo plazo (≥ 4 años) |
| Dominios de Uso Único Habilitados por IA de Frontera y Tecnología Publicitaria Maliciosa | +1.8% | Global | Corto plazo (≤ 2 años) |
| Integración de DNS Protector por Parte de Operadoras de Telecomunicaciones en Seguridad para Consumidores e IoT | +1.2% | Asia-Pacífico y Europa, con extensión a Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Volumen de Amenazas en la Capa DNS e Infraestructura de Dominios Evasivos
El mercado de servicios DNS protectores se beneficia de que el DNS actúa como una capa de preparación para ataques que explotan el tráfico de red legítimo. EfficientIP informó que los impactos DNS relacionados con malware casi se duplicaron hasta alcanzar 3,84 mil millones en el primer semestre de 2026, llegando a 32,6 millones de impactos diarios en abril.[1] El mismo informe registró un volumen total de señales de amenaza de 13,85 mil millones de impactos, un aumento del 24% respecto a los 11,18 mil millones del segundo semestre de 2025. La actividad del Algoritmo de Generación de Dominios se intensificó en febrero de 2026, y los dominios recién observados aumentaron en marzo, lo que demuestra que la telemetría DNS puede revelar actividad de preparación antes de la entrega de la carga maliciosa. Esta señal temprana apoya a los equipos de seguridad que necesitan tiempo para bloquear destinos sospechosos antes de que un ataque llegue a los usuarios o las cargas de trabajo. EfficientIP también encontró que el 95% de los responsables de decisiones de seguridad encuestados reportaron un incidente relacionado con DNS en el año anterior, con costos de ataque reportados que oscilaron entre 500.000 USD y 5 millones de USD.
Expansión de Activos en la Nube, Móviles, en Itinerancia y de Trabajo Híbrido
Las aplicaciones en la nube, el trabajo remoto, la banda ancha móvil y las redes híbridas generan tráfico DNS que no siempre pasa por una red corporativa. Los controles DNS en instalaciones propias protegen el tráfico enrutado a través de la red local, pero un resolvedor entregado en la nube puede aplicar la misma política a los dispositivos que se conectan a otras redes. Cloudflare informó que los ataques basados en DNS representaron el 34,3% de la actividad de ataques en la capa de red en el primer semestre de 2026.[2] La empresa también informó que los ataques de inundación DNS aumentaron del 25,7% al 40,0% de los ataques en la capa de red de un trimestre a otro. Los dispositivos médicos, los controladores industriales y los equipos de instalaciones inteligentes a menudo no pueden ejecutar agentes de punto final, por lo que el bloqueo de dominios a nivel de red puede proporcionar un control práctico para estos sistemas. El mercado de servicios DNS protectores se beneficia, por tanto, cuando las organizaciones buscan una única capa de políticas que abarque entornos de oficina, nube e itinerancia.
Mandatos Gubernamentales y de Infraestructura Crítica para DNS Protector
Las políticas gubernamentales están convirtiendo el DNS protector de una adquisición discrecional en un control de referencia para las organizaciones cubiertas. CISA establece que las agencias de la Rama Ejecutiva Civil Federal deben utilizar el servicio de Resolvedor DNS Protector para las consultas DNS de salida bajo 6 U.S.C. § 663 y OMB M-22-09. La orden ejecutiva de enero de 2025 sobre ciberseguridad también dirigió a las agencias a adoptar medidas de DNS cifrado para entornos federales. NIST publicó SP 800-81r3 en marzo de 2026, su primera actualización importante de la guía de seguridad DNS federal en 13 años, y describió el DNS protector como un control activo dentro de los programas de confianza cero. NSA y CISA actualizaron su guía sobre la selección de un servicio DNS protector en marzo de 2025, proporcionando a los contratistas federales y operadores de infraestructura crítica una referencia reconocida para la evaluación de proveedores. Estos requisitos pueden influir en la adquisición más allá del gobierno, ya que los proveedores y operadores a menudo necesitan demostrar salvaguardas similares para cumplir con las expectativas de contratos y auditorías.
Convergencia de la Inteligencia de Amenazas DNS con la Aplicación de Confianza Cero
Los programas de confianza cero requieren que las organizaciones verifiquen el acceso de forma continua, lo que otorga al DNS un papel más importante en la aplicación de políticas. La función DNS de Confianza Cero de Microsoft para Windows 11 Enterprise bloquea el tráfico IP hacia destinos que no fueron resueltos por un resolvedor de confianza y consciente de las políticas. Este enfoque convierte al resolvedor en un punto para permitir o denegar destinos de red, en lugar de ser un servicio de directorio pasivo. La Alianza de Seguridad en la Nube también ha descrito el DNS como un punto de decisión de políticas con reconocimiento de identidad que puede operar antes de la resolución de nombres. El mercado de servicios DNS protectores se ve respaldado cuando estos controles se integran en los flujos de trabajo de acceso e identidad, ya que reemplazar el resolvedor puede entonces requerir el rediseño de las políticas conectadas. Los proveedores que admiten protocolos cifrados, registro de auditoría e integración con plataformas de identidad pueden ser más relevantes para los compradores con programas de confianza cero establecidos.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Complejidad de Integración en DNS Heredado, DoH, DoT e IPv6 | -1.5% | Global, más aguda en América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Compensaciones entre Privacidad, Soberanía y Visibilidad Empresarial | -1.2% | Núcleo de la UE, con expansión a los mercados nacionales de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Elusión del Resolvedor Mediante Túneles Cifrados, Aplicaciones y Resolvedores Alternativos | -0.9% | Global | Mediano plazo (2-4 años) |
| Escasez de Habilidades en Seguridad DNS y Dificultad para Demostrar el ROI de Pérdidas Evitadas | -0.7% | Global, más aguda en mercados emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad de Integración en DNS Heredado, DoH, DoT e IPv6
Muchas organizaciones deben admitir simultáneamente DNS tradicional, DNS sobre HTTPS, DNS sobre TLS e IPv6. También pueden gestionar servidores BIND en instalaciones propias, DNS de Windows, zonas gestionadas en la nube y plataformas de software como servicio de terceros. Mantener reglas de filtrado idénticas en estas herramientas separadas puede aumentar el esfuerzo operativo y retrasar la implementación. NIST recomienda un diseño híbrido que combine el filtrado entregado en la nube con capacidades de cortafuegos DNS local o de Zona de Política de Respuesta para garantizar la continuidad.[3] Las organizaciones reguladas también necesitan registros que demuestren la cobertura de filtrado en todas las rutas de resolución relevantes. El mercado de servicios DNS protectores enfrenta una barrera práctica de adopción cuando los compradores no pueden aplicar fácilmente una única política tanto en infraestructuras antiguas como nuevas.
Compensaciones entre Privacidad, Soberanía y Visibilidad Empresarial
El DNS protector requiere que un resolvedor inspeccione las consultas DNS, lo que puede generar preocupaciones sobre privacidad y gobernanza de datos. Los productos entregados en la nube pueden retener registros de consultas en la infraestructura del proveedor, lo que obliga a las organizaciones a considerar las obligaciones de residencia y soberanía. El DNS cifrado puede mejorar la privacidad individual al tiempo que limita la capacidad de un resolvedor corporativo para aplicar el filtrado autorizado si los navegadores o las aplicaciones utilizan otro resolvedor. La guía de DNS cifrado de CISA aconseja a las organizaciones configurar los navegadores y aplicaciones compatibles para que utilicen resolvedores aprobados. El trabajo de gobernanza es significativo porque la política debe abordar la configuración del navegador, las aplicaciones y las configuraciones de red. Estas compensaciones pueden ralentizar la adopción en organizaciones que deben equilibrar el monitoreo de seguridad con las obligaciones de privacidad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: El Software y los Servicios en la Nube Lideran Mientras los Servicios Gestionados se Expanden
El Software de DNS Protector y los Servicios en la Nube representaron el 63,21% de los ingresos en 2026. Las grandes empresas y los compradores gubernamentales a menudo seleccionan estas ofertas porque conectan los controles DNS con los sistemas de gestión de información y eventos de seguridad, las plataformas de perímetro de servicio de acceso seguro y los proveedores de identidad. El mercado de servicios DNS protectores depende de estas plataformas porque los compradores pueden personalizar las políticas de bloqueo y retener los registros de consultas dentro de su propio entorno. Los contratos de plataforma pueden mantenerse duraderos cuando las integraciones y las reglas de políticas se incorporan a operaciones de seguridad más amplias.
Se proyecta que los servicios DNS protectores gestionados se expandan a una CAGR del 20,84% hasta 2032. El mercado de servicios DNS protectores puede llegar a compradores del mercado medio y del sector público a través de proveedores que operan controles de amenazas DNS en su nombre. El Centro Nacional de Ciberseguridad del Reino Unido dirige a las organizaciones del sector privado a adquirir servicios DNS protectores comerciales, apoyando así el canal de servicios gestionados.[4] DNSFilter reportó más de 6.000 socios proveedores de servicios gestionados y un crecimiento del 40% interanual en ingresos procedentes de socios en 2025.



Por Modo de Implementación: La Entrega Basada en la Nube Respalda una Amplia Cobertura de Puntos Finales
La implementación basada en la nube representó el 64,89% del tamaño del mercado de servicios DNS protectores en 2026. También se espera que avance a una CAGR del 22,63% hasta 2032. El mercado de servicios DNS protectores favorece la entrega en la nube porque puede aplicar políticas en redes de oficinas, empleados remotos, dispositivos móviles y cargas de trabajo en la nube desde un único plano de gestión. Las instalaciones locales generalmente solo protegen el tráfico que permanece en la red corporativa física.
Las implementaciones en instalaciones propias mantienen un papel en entornos de defensa, gobierno e infraestructura crítica donde las redes clasificadas o con separación física no pueden dirigir las consultas a un resolvedor externo. La guía de NIST de 2026 respalda arquitecturas híbridas que combinan el filtrado en la nube con controles de cortafuegos DNS local o de Zona de Política de Respuesta. El mercado de servicios DNS protectores también incluye opciones híbridas para organizaciones que migran a plataformas en la nube mientras operan infraestructura DNS más antigua. F-Secure y Hutchison Telecommunications Hong Kong utilizaron la entrega a nivel de red en su oferta de banda ancha 5G de 2026.[5]
Por Tamaño de Organización: Las Grandes Empresas Anclan el Gasto Mientras las Pymes Ganan Acceso
Las grandes empresas mantuvieron el 68,71% de los ingresos en 2026. Sus altos volúmenes de consultas DNS, los requisitos de cumplimiento normativo y los entornos de trabajo distribuidos pueden justificar inversiones en inteligencia de amenazas avanzada y herramientas de gestión de políticas. Infoblox informó que la inteligencia artificial generativa está reduciendo el esfuerzo necesario para crear infraestructura DNS engañosa. El mercado de servicios DNS protectores sirve a estos compradores a través de controles estrechamente integrados en entornos de acceso, identidad, red y nube.
Se prevé que las pequeñas y medianas empresas se expandan a una CAGR del 21,97% hasta 2032. Los productos nativos de la nube reducen los requisitos de infraestructura que antes limitaban el filtrado DNS para las organizaciones más pequeñas. El mercado de servicios DNS protectores llega a estos compradores a través de paquetes de servicios gestionados y banda ancha que reducen la necesidad de un proceso de adquisición independiente. También se puede pedir a los proveedores en cadenas de valor reguladas que demuestren sus controles de ciberseguridad durante las evaluaciones de terceros.

Por Vertical Industrial: Las Telecomunicaciones Lideran Mientras la Salud Aborda su Exposición
TI y Telecomunicaciones representaron el 38,26% de los ingresos en 2026. El sector controla la infraestructura de resolvedores que sirve a grandes bases de suscriptores, lo que permite a los proveedores ofrecer protección DNS a través de servicios de banda ancha premium y seguridad gestionada. El mercado de servicios DNS protectores se beneficia de las políticas a nivel de red que los proveedores pueden aplicar sin requerir que cada suscriptor instale software. Los usuarios de banca, servicios financieros, seguros y gobierno también enfrentan importantes obligaciones de robo de credenciales, cumplimiento normativo y ciberseguridad.
Se proyecta que la industria de salud y ciencias de la vida se acelere a una CAGR del 23,58% hasta 2032. El mercado de servicios DNS protectores proporciona una capa de bloqueo práctica para dispositivos médicos, sistemas de imágenes y otros equipos conectados que pueden no admitir agentes de seguridad de punto final. Health-ISAC identificó los ataques habilitados por IA como una de las principales preocupaciones del sector para 2026 y declaró que distribuyó más de 1.200 alertas de amenazas específicas en 2025. Los compradores del sector salud también deben proteger registros sensibles y garantizar la continuidad de la prestación de atención.
Análisis Geográfico
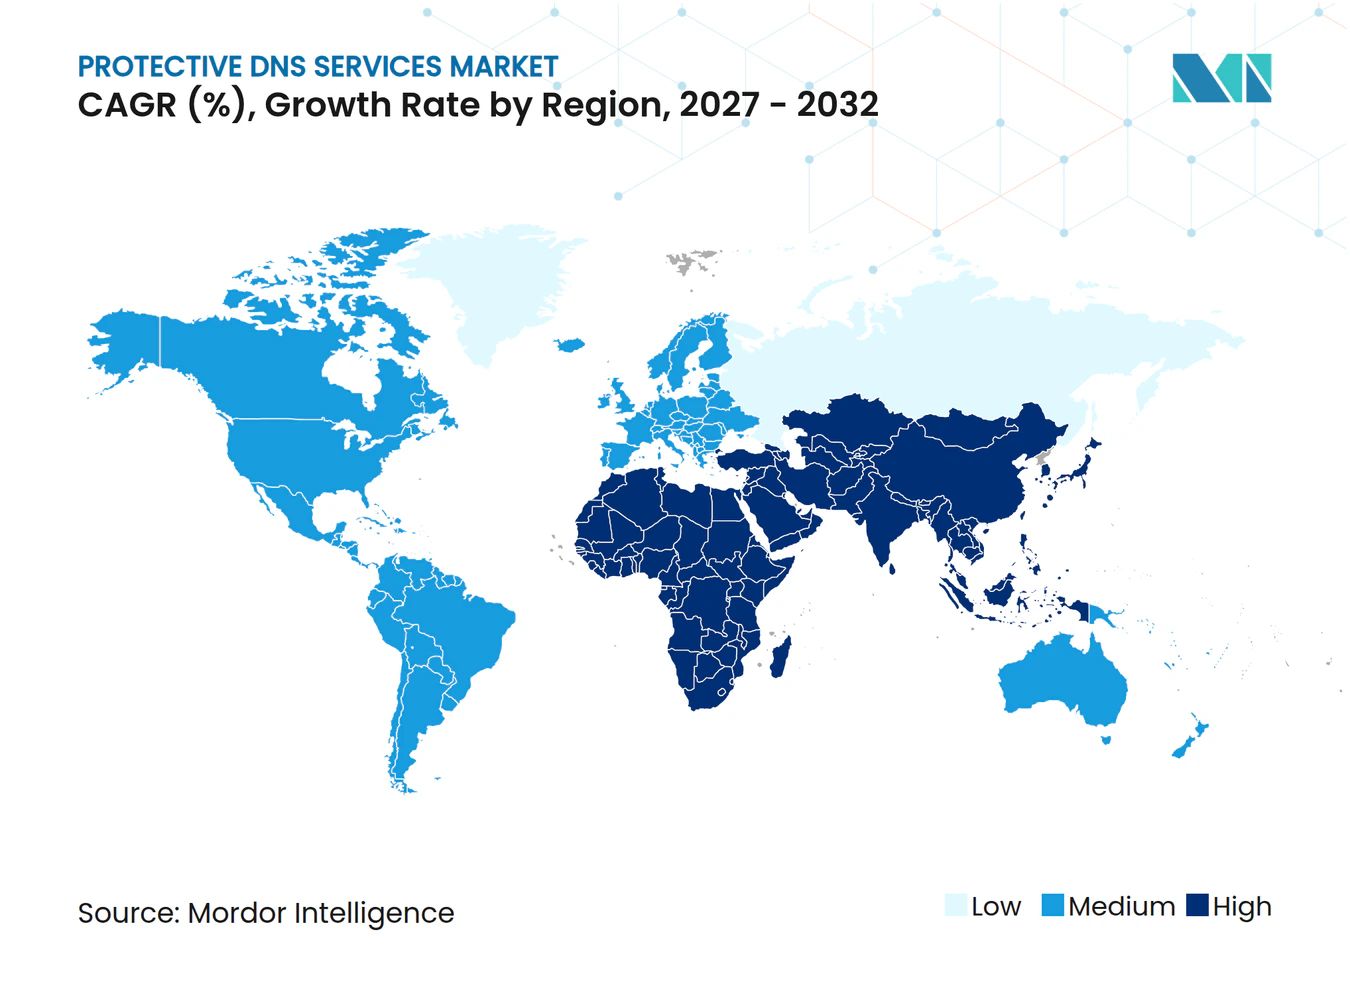
América del Norte representó el 34,76% de los ingresos en 2026. La política federal de los Estados Unidos ha convertido el DNS protector en una categoría de adquisición definida para las agencias cubiertas, ya que CISA proporciona un servicio de resolvedor para uso de la Rama Ejecutiva Civil Federal.[6] La guía de implementación de NIST de marzo de 2026 proporciona un marco de evaluación relevante para los programas de seguridad federales, de contratistas y del sector privado. Cisco, Infoblox, Cloudflare y Akamai tienen importantes operaciones de productos e ingeniería en la región. Su presencia respalda actualizaciones frecuentes de productos y opciones de servicios en la nube.
Se prevé que Asia-Pacífico se expanda a una CAGR del 22,73% hasta 2032. El mercado de servicios DNS protectores está respaldado por la inversión en infraestructura en la nube, la exposición al cibercrimen en organizaciones financieras y de salud, y la evolución de las regulaciones nacionales de ciberseguridad en India, Japón, Corea del Sur, Australia y el Sudeste Asiático. Los requisitos de notificación de incidentes de India, el marco de privacidad de Japón y la estrategia de ciberseguridad de Australia han aumentado la atención a los controles de DNS e infraestructura crítica. F-Secure y HTHK lanzaron AI Net Protect en mayo de 2026, integrando la seguridad DNS en el servicio 5G Broadband PRO de HTHK sin necesidad de instalación de software por parte del usuario final. Ese enfoque muestra por qué la entrega a nivel de red liderada por proveedores es importante en la región.
Europa tiene una posición significativa porque el Reino Unido y Alemania cuentan con programas de ciberseguridad maduros y una amplia demanda empresarial. La Directiva NIS2 de la UE amplió el grupo de organizaciones sujetas a obligaciones de ciberseguridad, haciendo que las salvaguardas DNS sean relevantes para más entidades reguladas. El Centro Nacional de Ciberseguridad del Reino Unido opera un servicio de DNS Protector para el gobierno y también proporciona orientación para usuarios comerciales. América del Sur, Oriente Medio y África ofrecen espacio para servicios entregados en la nube a medida que se expande la infraestructura digital, respaldados por el marco de protección de datos de Brasil, los programas de transformación digital de los Emiratos Árabes Unidos y Arabia Saudita, y la adopción de banda ancha móvil en Nigeria, Sudáfrica y Kenia.
Panorama Competitivo
Concentración del Mercado
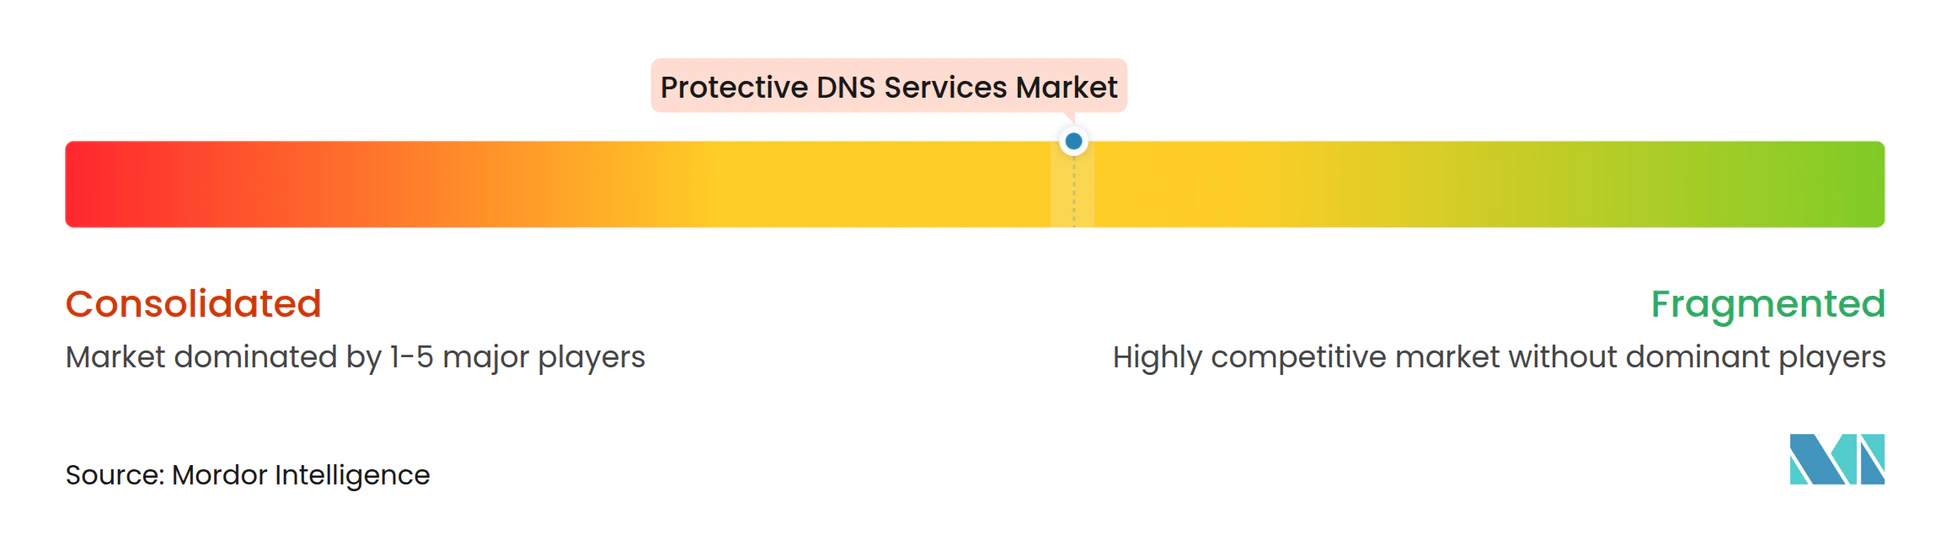
El mercado de servicios DNS protectores está moderadamente concentrado entre las plataformas empresariales, donde Cisco, Infoblox, Cloudflare y Akamai venden capacidades DNS como parte de carteras de seguridad más amplias. Sus productos conectan el filtrado DNS con el perímetro de servicio de acceso seguro, la confianza cero, la seguridad en la nube y los controles de red. La guía de NIST de 2026 favorece las plataformas que admiten protocolos DNS cifrados, validación DNSSEC y registro de auditoría para los requisitos del sector público. El mercado de servicios DNS protectores, por tanto, compite en integración técnica, características de gobernanza y adecuación operativa, más que únicamente en el bloqueo de dominios.
Infoblox amplió sus capacidades de Defensa contra Amenazas en agosto de 2025 y declaró que impulsaría el servicio DNS Armor de Google Cloud. Akamai introdujo un producto de Gestión de Postura DNS multinube sin agente en junio de 2025 para AWS, Azure, Google Cloud Platform y Akamai Cloud DNS. Cisco introdujo Secure Access DNS Defense en mayo de 2025 como punto de entrada a su oferta de acceso a red de confianza cero universal. Estos movimientos integran la seguridad DNS dentro de arquitecturas más amplias de nube y acceso. El mercado de servicios DNS protectores puede recompensar a los proveedores que vinculan los resolvedores con controles de políticas con reconocimiento de identidad.
Los competidores centrados en el canal tienen una ruta diferente al mercado. Whalebone se enfoca en operadores de telecomunicaciones, mientras que TitanHQ ofrece un producto WebTitan orientado a proveedores de servicios gestionados para su distribución a través de servicios gestionados. DNSFilter lanzó un Programa de Socios OEM en julio de 2026 para proveedores de servicios de internet, fabricantes de dispositivos y desarrolladores de aplicaciones que deseen integrar su protección bajo sus propias marcas. El resolvedor sin fines de lucro de Quad9 bloquea dominios maliciosos conocidos sin registrar las direcciones IP de los usuarios, proporcionando una alternativa de menor costo para algunos casos de uso de menor escala.
Líderes de la Industria de Servicios DNS Protectores
-
Cisco Systems, Inc.
-
Infoblox Inc.
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
Open Text Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Julio de 2026: DNSFilter lanzó su Programa de Socios OEM, permitiendo a los proveedores de servicios de internet, fabricantes de dispositivos y desarrolladores de aplicaciones integrar sus capacidades de DNS protector y VPN bajo su propia marca. La plataforma procesa 200 mil millones de consultas por día en más de 225 servidores en más de 85 países y da soporte a más de 65 millones de usuarios diarios, con eero de Amazon y el navegador Brave como integraciones existentes.
- Julio de 2026: Cloudflare lanzó Cloudflare Internal DNS como disponible de forma general para clientes Enterprise, proporcionando DNS autoritativo y recursivo para redes privadas en el mismo plano de control global utilizado para los servicios de Confianza Cero y redes, eliminando la necesidad de una infraestructura DNS interna separada.
- Junio de 2026: DNSFilter lanzó un Programa de Socios para Proveedores de Servicios Gestionados de tres niveles, Select, Accelerator y Strategic, reestructurando su canal con activos de campaña de marca, formación a ritmo propio y precios basados en volumen para todos sus más de 6.000 socios proveedores de servicios gestionados.
- Mayo de 2026: F-Secure y Hutchison Telecommunications Hong Kong lanzaron
AI Net Protect,
un servicio de seguridad DNS integrado en la oferta 5G Broadband PRO de HTHK. El servicio utiliza inteligencia artificial para bloquear conexiones maliciosas a nivel de red sin necesidad de instalación de software por parte del usuario final. - Marzo de 2026: NIST publicó SP 800-81r3, la primera actualización importante de la guía federal de seguridad DNS en 13 años, posicionando explícitamente el DNS protector como un control de seguridad activo y un punto de aplicación de políticas de Confianza Cero que cubre los protocolos DoT, DoH y DoQ. La publicación influyó de inmediato en los marcos de adquisición empresarial y en los criterios de evaluación de proveedores a nivel mundial.
Alcance del Informe del Mercado Global de Servicios DNS Protectores
El mercado de servicios DNS protectores comprende soluciones de seguridad DNS basadas en la nube o gestionadas que inspeccionan las solicitudes DNS contra fuentes de inteligencia de amenazas y políticas organizacionales para bloquear o redirigir el acceso a dominios maliciosos, de phishing, que alojan malware, de comando y control u otros dominios restringidos. Estos servicios proporcionan un control de seguridad de red temprano al bloquear las conexiones de riesgo en la etapa de resolución de dominios, antes de que un dispositivo establezca una conexión con el destino.
El Informe del Mercado de Servicios DNS Protectores está Segmentado por Oferta (Software de DNS Protector y Servicios en la Nube, Servicios DNS Protectores Gestionados, Servicios Profesionales y de Integración, y Servicios de Soporte y Mantenimiento), Modo de Implementación (Basado en la Nube, En Instalaciones Propias e Híbrido), Tamaño de Organización (Grandes Empresas y Pequeñas y Medianas Empresas), Vertical Industrial (Banca, Servicios Financieros y Seguros (BFSI), TI y Telecomunicaciones, Salud y Ciencias de la Vida, Gobierno y Administración Pública, Comercio Minorista y Comercio Electrónico, Manufactura e Industrial, Energía y Servicios Públicos, Medios de Comunicación y Entretenimiento, y Otros Verticales Industriales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Software de DNS Protector y Servicios en la Nube |
| Servicios DNS Protectores Gestionados |
| Servicios Profesionales y de Integración |
| Servicios de Soporte y Mantenimiento |
| Basado en la Nube |
| En Instalaciones Propias |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Banca, Servicios Financieros y Seguros (BFSI) |
| TI y Telecomunicaciones |
| Salud y Ciencias de la Vida |
| Gobierno y Administración Pública |
| Comercio Minorista y Comercio Electrónico |
| Manufactura e Industrial |
| Energía y Servicios Públicos |
| Medios de Comunicación y Entretenimiento |
| Otros Verticales Industriales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia y Nueva Zelanda | |
| Sudeste Asiático | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Kenia | |
| Resto de África |
| Por Oferta | Software de DNS Protector y Servicios en la Nube | |
| Servicios DNS Protectores Gestionados | ||
| Servicios Profesionales y de Integración | ||
| Servicios de Soporte y Mantenimiento | ||
| Por Modo de Implementación | Basado en la Nube | |
| En Instalaciones Propias | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Vertical Industrial | Banca, Servicios Financieros y Seguros (BFSI) | |
| TI y Telecomunicaciones | ||
| Salud y Ciencias de la Vida | ||
| Gobierno y Administración Pública | ||
| Comercio Minorista y Comercio Electrónico | ||
| Manufactura e Industrial | ||
| Energía y Servicios Públicos | ||
| Medios de Comunicación y Entretenimiento | ||
| Otros Verticales Industriales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia y Nueva Zelanda | ||
| Sudeste Asiático | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Kenia | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios DNS protectores en 2026?
Se espera que el tamaño del mercado de servicios DNS protectores aumente de 0,72 mil millones de USD en 2026 a 0,83 mil millones de USD en 2027 y alcance 1,86 mil millones de USD para 2032, creciendo a una CAGR del 17,47% durante 2027-2032.
¿Qué CAGR se espera hasta 2032?
Se proyecta que el sector registre una CAGR del 17,47% de 2027 a 2032.
¿Qué oferta lidera los ingresos?
El Software de DNS Protector y los Servicios en la Nube lideraron con una participación del 63,21% en 2026.
¿Por qué se están adoptando los controles DNS entregados en la nube?
La entrega en la nube puede aplicar políticas DNS coherentes en oficinas, usuarios remotos, dispositivos móviles y cargas de trabajo en la nube.
¿Qué grupo de usuarios finales se espera que se expanda más rápido?
Se proyecta que Salud y Ciencias de la Vida se expanda a una CAGR del 23,58% hasta 2032.
¿Qué región se prevé que avance más rápido?
Se proyecta que Asia-Pacífico se acelere a una CAGR del 22,73% hasta 2032.