
ポリビニルアミン紙乾燥強度剤市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
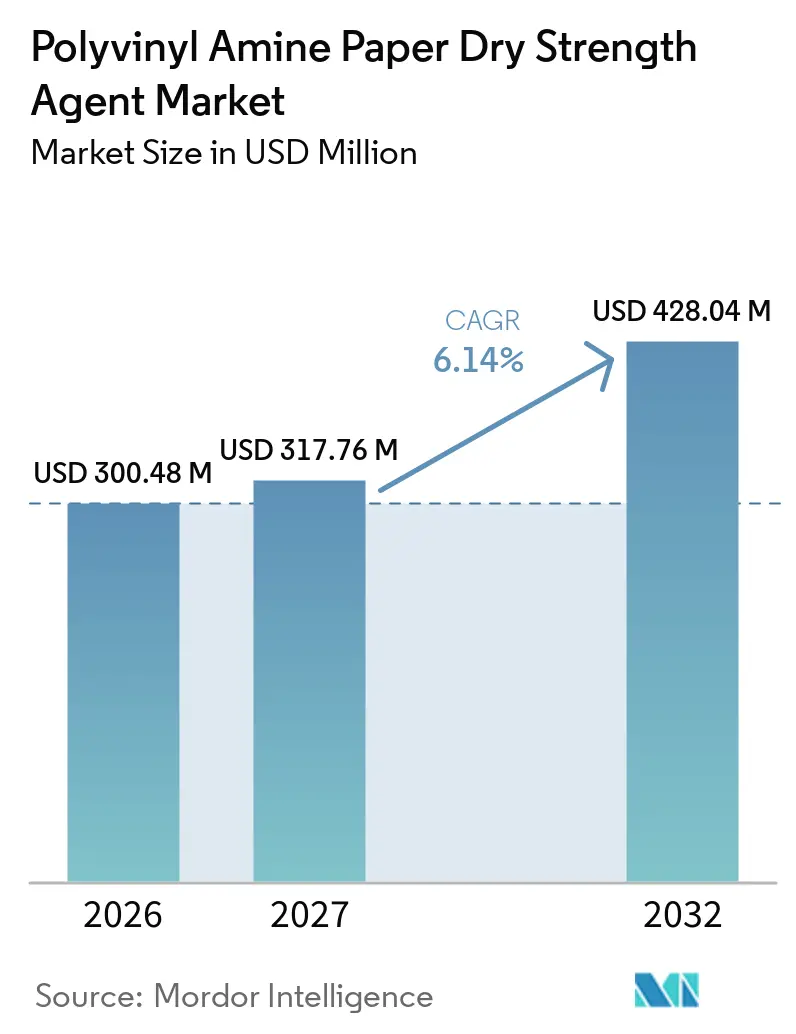
| 市場規模 (2027) | 317.76 百万米ドル |
| 市場規模 (2032) | 428.04 百万米ドル |
| 成長率 (2027 - 2032) | 6.14 % |
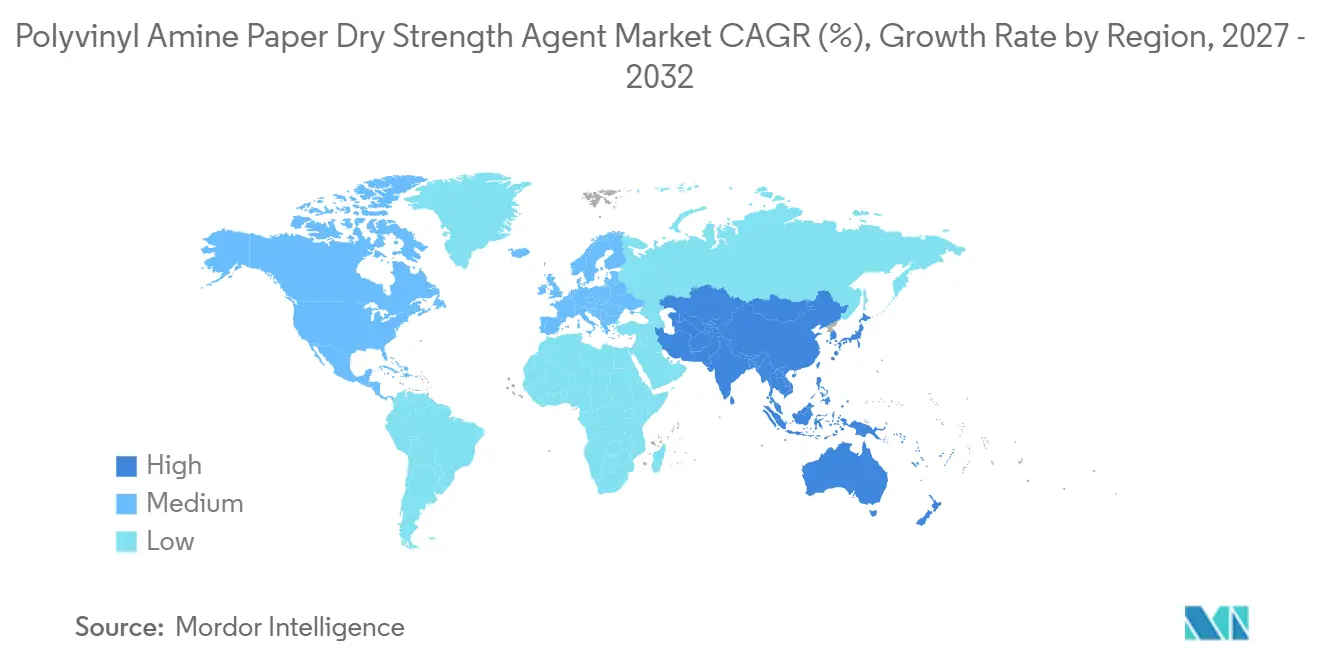
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
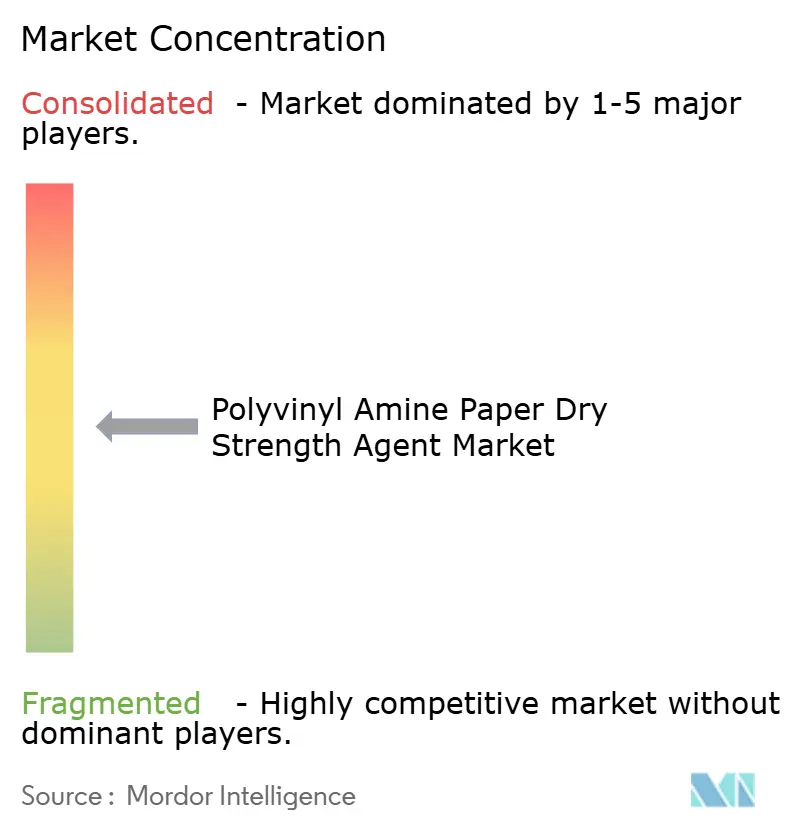
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリビニルアミン紙乾燥強度剤市場分析
ポリビニルアミン紙乾燥強度剤市場規模は2026年に300.48 ミリオン 米ドルと評価され、2027年の317.76 ミリオン 米ドルから2032年には428.04 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.14%です。ポリビニルアミン紙乾燥強度剤市場は、特に生産者が坪量を削減し古紙繊維の使用を増やす中で、より強固な繊維系包装材への需要に支えられています。ポリビニルアミンは静電的および水素結合相互作用を通じてセルロースと結合し、ウェットエンドにおける乾燥引張強度、脱水性、および歩留まりを向上させることができます。この組み合わせにより、サプライヤーは一つの薬品を別々の歩留まり、脱水、強度プログラムに対して位置づける機会を得ます。包装仕様、循環性要件、および水管理慣行は、紙の原料に課される技術的要件を高めています。ポリビニルアミン紙乾燥強度剤市場はまた、製紙工場が広範な操業性能よりも初期コストを優先する場合に、変性デンプンおよびポリアクリルアミド製品との競争激化に直面しています。
主要レポートのポイント
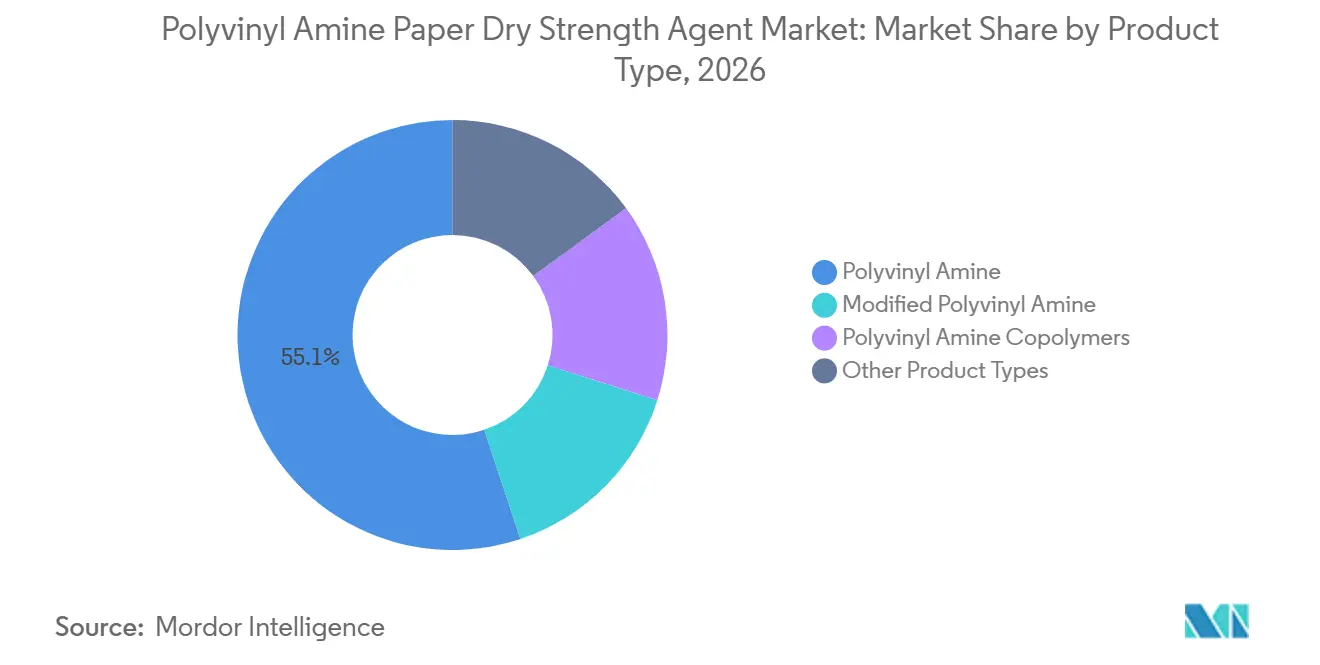
- 製品タイプ別では、ポリビニルアミンが2026年のポリビニルアミン紙乾燥強度剤市場シェアの55.13%を占め、変性ポリビニルアミンは2032年にかけて7.06%のCAGRで成長すると予測されています。
- 形態別では、液体が2026年のポリビニルアミン紙乾燥強度剤市場シェアの70.64%を占め、2032年にかけて7.17%のCAGRで成長すると予測されています。
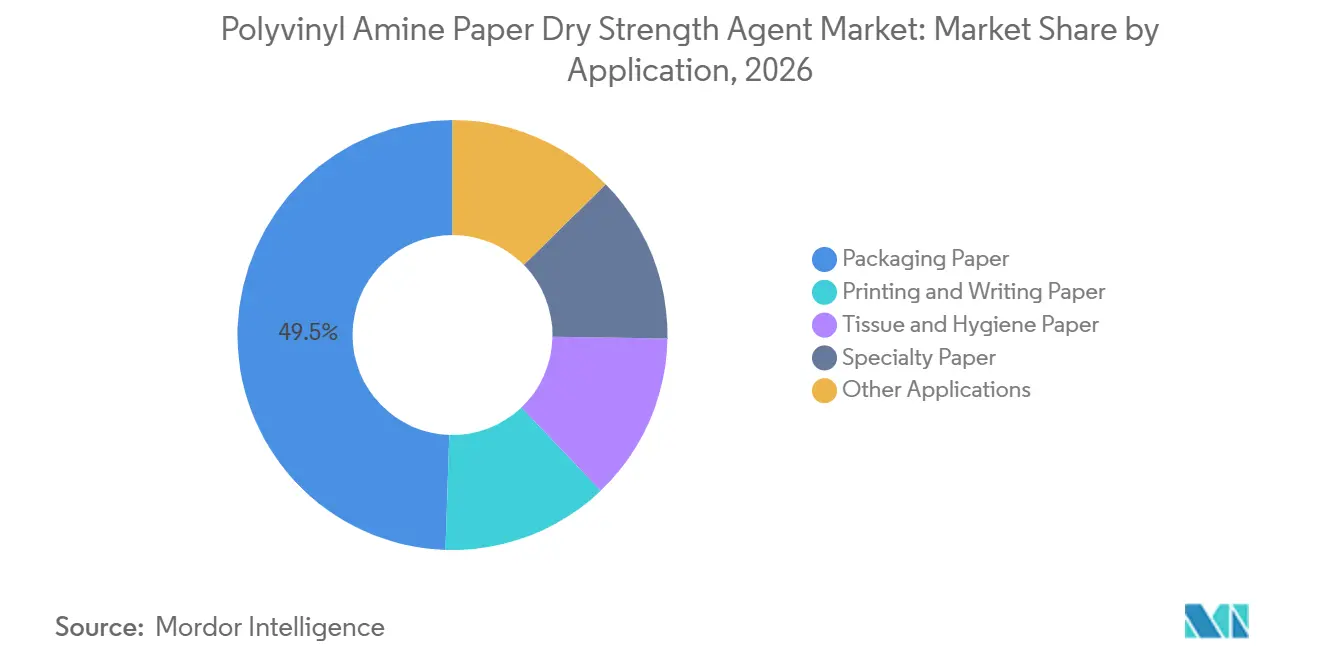
- 用途別では、包装紙が2026年のポリビニルアミン紙乾燥強度剤市場シェアの49.48%を占め、特殊紙は2032年にけて7.41%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年のポリビニルアミン紙乾燥強度剤市場シェアの42.92%を占め、2032年にかけて7.38%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界のポリビニルアミン紙乾燥強度剤市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 繊維系包装材の成長とeコマースフルフィルメント | +2.0% | アジア太平洋および北米が牽引するグローバル | 短期(2年以内) |
| 古紙繊維利用の増加と繊維強度補償 | +1.5% | 欧州および北米で最も強いグローバル | 短期(2年以内) |
| 紙および板紙グレードの軽量化 | +0.9% | 北欧および日本での早期採用を伴うグローバル | 中期(2~4年) |
| 高性能特殊紙用途の拡大 | +0.7% | 欧州、北米、APACコア | 中期(2~4年) |
| 高性能ポリマーを必要とするクローズドループ水系および高填料製紙 | +0.4% | アジア太平洋、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
繊維系包装材の成長とeコマースフルフィルメント
eコマースの小包需要は、段ボールおよびクラフト紙への要件を引き続き再形成しています。メーラーや棚対応パックをより軽量な段ボール形式に転換することで、性能要件の多くがウェットエンド薬品に移行します。ポリビニルアミン紙乾燥強度剤市場は、製紙工場が坪量を増やさずに強度を維持する必要がある場合に恩恵を受けます。ポリビニルアミンは同一プログラム内で強度、脱水性、歩留まりをサポートでき、別々の添加剤ラインの必要性を低減できます。Amazonはその包装決定エンジンを使用して段ボール材料を削減しながら包装性能を維持しており、これは材料使用量削減に対するより広範な選好を反映しています。
古紙繊維利用の増加と繊維強度補償
回収繊維は2024年の米国製紙工場における総繊維投入量の44.4%を占め、2005年の36.6%から増加しました[1]。古紙繊維は繰り返し処理されることで短くなり、結合能力を失います。これにより、古紙含有率が高い包装原料において乾燥強度性能がより重要になります。ポリビニルアミンは、より短く汚染された繊維混合物においてもセルロース表面サイトに付着することができます。2025年の研究では、カチオン性ポリ電解質が古紙繊維原料における歩留まり、脱水性、シート特性を改善できることが示されましたが、添加量の制御が依然として重要です。したがって、ポリビニルアミン紙乾燥強度剤市場は、製紙工場が混合回収繊維の使用を増やし、より大きな強度補償を必要とするにつれて需要を獲得できます。
紙および板紙グレードの軽量化
紙および板紙の軽量化により、より低い坪量で強度を維持する必要性が高まっています。包装コンバーターは繊維使用量と輸送重量を削減するために軽量フォーマットを使用します。このアプローチにより、引張性能、破裂強度、シートの均一性の重要性が増します。ポリビニルアミン紙乾燥強度剤市場は、乾燥強度添加剤が低い繊維質量を補うのに役立つため、恩恵を受ける位置にあります。生産は、高速抄紙機での化学処理が操業性能を維持できることを実証しなければなりません。この需要は、原材料消費を増やさずに正確な性能限界を満たさなければならない紙グレードにおいて特に関連性があります。
高性能特殊紙用途の拡大
特殊紙用途は、一貫した引張性能、表面品質、および地合いを必要とします。剥離ライナー、ろ過メディア、感圧基材は、多くの場合、より低い坪量とより厳しい品質閾値で操業します。ポリビニルアミン紙乾燥強度剤市場は、紙生産者が繊維質量を増やす代わりに薬品を使用する場合に恩恵を受けます。クラフトグレードは、工業用袋、キャリアバッグ、eコマースメーラーが信頼性の高い強度を必要とするため、特殊紙需要の重要な部分を占めています。欧州連合の包装・包装廃棄物規制は、プラスチックラミネート構造からバリアコート紙フォーマットへの移行を支援しています。この転換により、紙基材に課される性能要件が高まり、高性能強度剤への需要が支えられます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビニルアミン前駆体、エネルギー、特殊ポリマーコストの変動性 | -1.2% | グローバル;西欧および東アジアにおける集中リスク | 短期(2年以内) |
| 変性デンプン、ポリアクリルアミド、その他の強度添加剤との競争 | -0.9% | グローバル;価格感応度の高いアジア太平洋およびラテンアメリカで最も激しい | 中期(2~4年) |
| 古紙および汚染原料における電荷需要の変動性 | -0.5% | アジア太平洋、北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ビニルアミン前駆体、エネルギー、特殊ポリマーコストの変動性
N-ビニルホルムアミドはポリビニルアミンの製造に使用される直接前駆体です。その製造にはアセチレンとホルムアミドが使用され、サプライヤーを原料およびエネルギーコストの変動にさらします。アセチレンへのカルシウムカーバイドルートはエネルギー集約的であり、ポリマー経済性を電力および天然ガス価格に対して敏感にする可能性があります。重合後の加水分解、品質保証、および液体形態の物流がサプライヤーにさらなるコストを加えます。SNF Groupは2024年12月にフランスのダンケルクにあるN-ビニルホルムアミド施設での本格操業を開始し、同施設は2025年第2四半期までに立ち上げを完了しました。このプロジェクトは欧州の供給を多様化しますが、集中した上流生産は依然として購買者を供給中断とコスト転嫁にさらしています。
変性デンプン、ポリアクリルアミド、その他の強度添加剤との競争
デンプン系乾燥強度製品は、そのコスト、入手可能性、および製紙工場での長年の使用実績から確立された地位を維持しています。高アミロペクチン、酵素変性、およびカチオン性デンプン製品は、中程度の用途での性能を向上させています。グリオキサール化ポリアクリルアミドも、脱水性と乾燥強度をサポートするために古紙ボード生産に使用されています。2025年の研究では、5%のセルロースナノファイバーと0.2%のカチオン性ポリアクリルアミドの組み合わせから、古紙包装用フルーティングにおいて最高の密度と引張強度が報告されました。短期調達契約を持つコモディティ段ボール製紙工場は、これらの代替品にさらされやすい状態が続いています。したがって、ポリビニルアミン紙乾燥強度剤市場の生産者は、特殊紙、ティッシュ、および付加価値包装グレードにおける性能の一貫を通じて差別化を図らなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ポリビニルアミンが確立された需要を支え、変性ポリビニルアミンが拡大
ポリビニルアミンは2026年のポリビニルアミン紙乾燥強度剤市場シェアの55.13%を占めました。製紙工場のオペレーターが化学的適合性に精通している確立された段ボールおよびグラフィック紙原料に広く使用されています。その一次アミン基はセルロースとの静電的および水素結合相互作用を生み出すことができます。このメカニズムは、高速機械においてデンプンプログラムが対応困難な添加量レベルでシート強度をサポートします。標準グレードは、製紙工場が予測可能な性能と簡単なプロセス制御を重視する場合に引き続き関連性があります。その導入実績により、製紙工場が従来のウェットエンドシステムを使用し続ける間、サプライヤーは需要を守る機会を得ます。
変性ポリビニルアミンは、ポリビニルアミン紙乾燥強度剤市場において2032年にかけて7.06%のCAGRで成長すると予測されています。これらの製品は、混合、短繊維、または汚染された原料が標準グレードの性能を低下させる場合に使用されます。サプライヤーは電荷密度を調整したり、困難なプロセス条件での性能を改善するために疎水性基を導入したりすることができます。この柔軟性により、製紙工場はすべての紙グレードに一つの標準薬品を適用するのではなく、原料条件にポリマープログラムを合わせることができます。また、溶解物質が予測可能な繊維結合を妨げる場合にも重要性が増します。コポリマー製品は、強度とサイジング機能が同時に必要とされる高填料特殊紙においてより小さな役割を担っています。食品接触要件も、食品サービスおよび生鮮食品包装における製品選択を支援します。ポリビニルアミンは、米国食品医薬品局21連邦規則集(CFR)および欧州連合の食品接触材料要件の下で、アクリルアミド含有代替品よりもクリーンなプロファイルを持っています。これにより、コンプライアンスレビューが材料選択プロセスの一部である食品隣接紙用途での採用が支援されます。したがって、変性製品レンジはサプライヤーに、薬品の基本的なウェットエンド機能を変えることなく、より要求の高い用途に参入する道を提供します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
形態別:液体形態がシェアと成長の両方をリード
液体は2026年のポリビニルアミン紙乾燥強度剤市場シェアの70.64%を占めました。液体製品はまた、2032年にかけて7.17%のCAGRで成長すると予測されています。その地位は、製紙工場におけるポンプ・投与式ウェットエンドシステムの導入実績を反映しています。すぐに使用できる濃縮液は溶解工程を不要にし、原料変更にわたって一貫した投与を提供できます。これは高速機械において重要であり、薬品の中断がシート切れや生産失を引き起こす可能性があります。アジア太平洋における新しい製紙設備は、引き続き従来の液体投与システムを採用しています。
粉末製品は、水分を多く含む液体製品の輸送コストが魅力を低下させる輸出および中規模製紙工場用途に関連しています。現地での調製により輸送量を削減し、遠隔地への供給をより実用的にすることができます。この形態は、製紙工場が保管スペースと補充間隔をより厳密に管理する必要がある場合に有用です。また、輸送効率が納品製品コストに大きな影響を与えるサイトにサプライヤーがサービスを提供するのにも役立ちます。顆粒は、少量投与と長い保存安定性を必要とする、より狭い特殊紙およびティッシュ用途に対応します。製紙工場が継続的な大量化学品供給を必要とする場合、その役割は限定的なままです。持続可能性調達基準も、活性ポリマー単位あたりの輸送重量への注目を高める可能性があります。ポリビニルアミン紙乾燥強度剤市場は、物流経済性が改善するにつれて粉末採用が徐々に増加する可能性があります。液体システムはすでに日常的な製紙工場操業に統合されているため、導入実績は依然として重要な制約です。ほとんどの製紙工場がすでに計量ポンプインフラを持っているため、液体製品は近い将来も主要なフォーマットであり続ける可能性が高いです。これは、形態の選択が輸送および保管の考慮事項だけでなく、操業上の利便性を引き続き反映することを意味します。
用途別:包装紙が収益需要を提供し、特殊紙が高付加価値要件を構築
包装紙は2026年のポリビニルアミン紙乾燥強度剤市場シェアの49.48%を占めました。段ボール箱、クラフトライナー、フルーティング生産がこの用途の主要な需要基盤を形成しています。米国の包装紙生産は2025年に1.7%成長した一方、紙の総生産量は3.7%減少しました。この差は、包装需要が広範な紙需要よりも回復力を維持できることを示しています。古紙含有率要件により、段ボール原料の強度を回復させる添加剤の必要性が高まっています。印刷・筆記用紙は、先進国経済でのデジタル代替により消費が減少しているため、より小さな使用分野にとどまっています。
特殊紙は、ポリビニルアミン紙乾燥強度剤市場において2032年にかけて7.41%のCAGRで成長すると予測されています。剥離ライナー、ろ過メディア、食品グレードのグリースプルーフ紙は、一貫した引張強度、表面平滑性、および地合いを必要とします。これらの製品は多くの場合、性能問題を解決するために坪量を増やすことができません。乾燥強度薬品は、生産者が低い坪量を維持しながら要件を満たすのに役立ちます。その結果として得られる利点はシート強度に限定されず、安定した地合いは下流のコンバーティング性能もサポートできます。したがって、生産者は添加剤の選択を使用して、コア紙基材を変更することなく要求の厳しい仕様をサポートできます。ティッシュおよび衛生用紙も、製紙工場がより短い広葉樹繊維を使用する場合に引張強度と地合いを改善するためにポリビニルアミンを使用します。短い繊維は強度を低下させる可能性があり、紙の特性を維持するために一貫したウェットエンド処理が重要になります。インド、ベトナム、インドネシアにおけるティッシュ設備への需要は、これらの用途での乾燥強度プログラムのさらなる使用を支援します。特殊紙とティッシュの要件が合わさることで段ボール包装を超えた用途基盤が広がります。このミックスにより、サプライヤーは大量の包装需要と、一貫した技術性能により大きな価値を置く用途のバランスを取ることができます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2026年のポリビニルアミン紙乾燥強度剤市場シェアの42.92%を占め、2032年にかけて7.38%のCAGRで成長すると予測されています。包装需要、抄紙機への投資、および古紙繊維使用の増加が地域消費を支えています。中国、インド、東南アジアは、新しい製紙工場が一般的に従来のウェットエンド投与設備を設置するため重要です。輸出志向の中国製紙工場は、より一貫した紙および板紙品質に対する顧客要件に直面しています。インドネシアとインドの環境基準も、よりクローズドループな水管理を促進しています。これらの条件により、より高い導電率の原料で性能を発揮できる添加剤の価値が高まります。
Kemira Oyjは2025年3月に、東南アジアおよびインドの顧客にサービスを提供するため、タイのウェルグローにおける強度薬品設備を拡張すると発表しました[2]。拡張されたサイトは2026年8月に総強度薬品設備能力約100,000メトリックトンに達しました。北米は、その製紙工場が大量の古紙繊維を使用するため、ポリビニルアミン紙乾燥強度剤市場にとって引き続き重要な地域です。包装紙生産は、米国の紙総生産量が減少したにもかかわらず2025年に成長しました。フッ素化合物コート紙への規制が影響を与えるにつれて、機能性紙フォーマットの重要性が高まる可能性があります。これにより、従来のバリアシステムに依存せずに強度性能を必要とする紙基材が有利になります。
欧州は、特に北欧および中央欧州の製紙工場において、ポリビニルアミン薬品の技術的に先進した地域であり続けています。循環性規則および包装・包装廃棄物規制は、段ボール包装における古紙含有率の増加を支援しています。ポリビニルアミン紙乾燥強度剤市場は、古紙含有率の増加が乾燥強度補償の必要性を高める場合に恩恵を受けます。南米および中東・アフリカは、採用の余地がある小規模な需要地域を代表しています。ブラジルは、統合されたパルプ・製紙セクターと拡大する包装設備を通じて南米の需要を支えています。サウジアラビアと南アフリカは、食品、飲料、小売用途のコンバーティング投資を通じて中東・アフリカの需要を支えています。これらの地域は採用の初期段階にありますが、その包装要件は同様の方向に向かっています。
競合ランドスケープ
ポリビニルアミン紙乾燥強度剤市場は中程度に集中しており、上位5社にはBASF、Kemira Oyj、Solenis、SNF Group、Harima Chemicals Group, Inc.が含まれます。Kemira Oyj、Solenis、SNF Groupは、統合されたN-ビニルホルムアミドからポリビニルアミンへの能力とデジタル投与サービスを通じて製品開発に影響を与えています。SolenisはそのXelorexプラットフォームを使用して、添加剤供給とリアルタイムのドライエンド強度情報を連携させています。このサービスモデルは、サプライヤーとの関係が薬品自体を超えて拡張されるため、切り替えをより困難にする可能性があります。Kemira Oyjは2025年1月に事業を3つの集中ユニットに再編し、包装・衛生ソリューションおよびファイバーエッセンシャルズが含まれます。この変更により、紙および板紙強度薬品への商業的焦点が鮮明になりました。
SNF Groupは2024年12月に三菱ケミカル株式会社とのライセンス契約の下、ダンケルク施設を稼働させました。このプロジェクトは、N-ビニルホルムアミド系ポリマーおよび関連するポリビニルアミン製品への欧州のアクセスを支援します。BASFは2026年9月に、Together for Sustainabilityの方法論を使用して従来グレードより20%~45%低い製品カーボンフットプリントを持つ紙コーティング分散液を発売しました。BASFとUPMはまた、2026年5月にバリア紙と水性樹脂を組み合わせてリサイクル可能な繊維系包装材を実現するコラボレーションを発表しました。これらの行動は、サプライヤーが乾燥強度性能だけでなく、低炭素紙薬品とリサイクル可能な包装用途を通じて競争していることを示しています。
Shandong Tiancheng Chemical Co., Ltd.とWuxi Lansen Chemicals Co., Ltd.は、特に中国のコモディティ段ボール用途向けの標準液体グレードで競争しています。変性およびコポリマー製品への参入は、厳密な加水分解制御とより高度な分析能力の必要性によって制限されています。Arakawa Chemical Industries, Ltd.、Harima Chemicals Group, Inc.、Nitto Boseki Co., Ltd.、Seiko PMC Corporationは、高填料および中性pH原料に合わせた製品で特殊紙要件に対応しています。Applied Chemicals International Group、Buckman、KURARAY CO., LTD.、Nouryon、Solenisは、より広い紙薬品競合分野に貢献しています。SNF GroupとBASFも隣接するポリマーおよびプロセス薬品カテゴリーにわたるポジションを持っています。ポリビニルアミン紙乾燥強度剤市場におけるサプライヤーの差別化は、技術サービス、供給信頼性、プロセス知識、およびより要求の高い原料をサポートする能力に依存しています。
ポリビニルアミン紙乾燥強度剤業界リーダー
-
BASF
-
Kemira Oyj
-
Solenis
-
SNF Group
-
Harima Chemicals Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:Solenisは中国広西省北海市に6万メトリックトンの新生産施設を着工し、2億5,000万人民元(約3,500万米ドル)を投資しました。2027年第2四半期に操業開始予定のこの施設は、ポリマー、消泡剤、シリカ、およびプロセス薬品を生産し、紙の強度向上に使用されるソリューションを含む製紙薬品の地域供給を強化します。
- 2026年3月:Kemira Oyjはタイのウェルグロー生産サイトを年間総強度薬品設備能力約10万メトリックトンに拡張しました。この拡張により、東南アジアおよびインド市場向けの紙・板紙強度剤の供給が強化され、製紙における乾燥強度添加剤への需要が支援されます。
世界のポリビニルアミン紙乾燥強度剤市場レポートの範囲
ポリビニルアミン紙乾燥強度剤は、乾燥条件下での紙の強度と耐久性を向上させるために製紙に使用される化学添加剤です。繊維間の結合を強化し、紙製品がコンバーティング、取り扱い、および最終使用時に機械的完全性を維持するのに役立ます。
ポリビニルアミン紙乾燥強度剤市場は、製品タイプ、形態、用途、および地域別にセグメント化されています。製品タイプ別では、市場はポリビニルアミン、変性ポリビニルアミン、ポリビニルアミンコポリマー、およびその他の製品タイプにセグメント化されています。形態別では、市場は液体、粉末、および顆粒にセグメント化されています。用途別では、市場は包装紙、印刷・筆記用紙、ティッシュ・衛生用紙、特殊紙、およびその他の用途にセグメント化されています。レポートはまた、15カ国にわたるポリビニルアミン紙乾燥強度剤の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| ポリビニルアミン |
| 変性ポリビニルアミン |
| ポリビニルアミンコポリマー |
| その他の製品タイプ |
| 液体 |
| 粉末 |
| 顆粒 |
| 包装紙 |
| 印刷・筆記用紙 |
| ティッシュ・衛生用紙 |
| 特殊紙 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | ポリビニルアミン | |
| 変性ポリビニルアミン | ||
| ポリビニルアミンコポリマー | ||
| その他の製品タイプ | ||
| 形態別 | 液体 | |
| 粉末 | ||
| 顆粒 | ||
| 用途別 | 包装紙 | |
| 印刷・筆記用紙 | ||
| ティッシュ・衛生用紙 | ||
| 特殊紙 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ポリビニルアミン紙乾燥強度剤市場の規模はどのくらいですか?
ポリビニルアミン紙乾燥強度剤市場規模は2026年に300.48 ミリオン 米ドルと評価され、2027年の317.76 ミリオン 米ドルから2032年には428.04 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.14%です。
ポリビニルアミン紙乾燥強度剤への需要を牽引しているものは何ですか?
包装の成長、古紙繊維の使用、軽量化、特殊紙需要、およびクローズドループ水系が、高性能乾燥強度薬品の使用を支援しています。
2026年に最大のシェアを保持した製品タイプはどれですか?
ポリビニルアミンは2026年に市場シェアの55.13%を占め、段ボールおよびグラフィック紙原料での確立された使用に支えられています。
2032年にかけて最も速く成長すると予測されている用途はどれですか?
特殊紙は、要求の高い紙グレードが信頼性の高い強度と表面特性を必要とするため、2032年にかけて7.41%のCAGRで成長すると予測されています。