
Marktgröße und Marktanteil für Polyvinylamin Papier-Trockenfestigkeitsmittel
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 317.76 Millionen US-Dollar |
| Marktgröße (2032) | 428.04 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.14 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Polyvinylamin Papier-Trockenfestigkeitsmittel von Mordor Intelligence
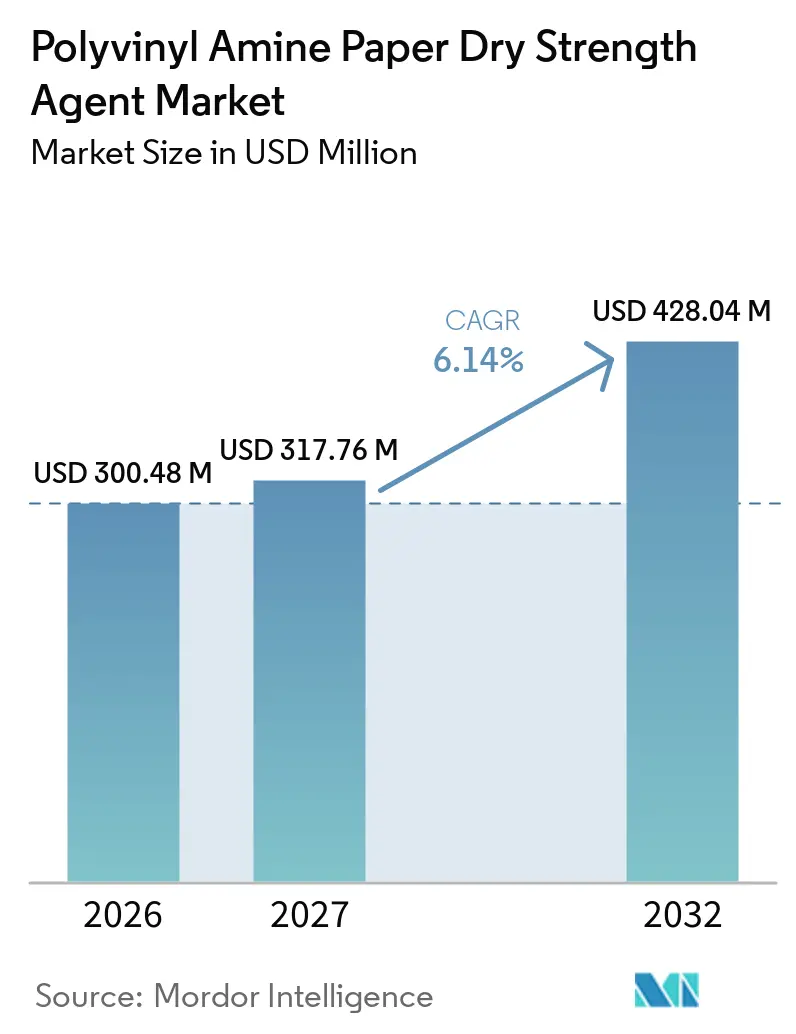
Die Marktgröße für Polyvinylamin Papier-Trockenfestigkeitsmittel wurde im Jahr 2026 auf 300,48 Millionen USD geschätzt und soll von 317,76 Millionen USD im Jahr 2027 auf 428,04 Millionen USD bis 2032 wachsen, bei einem CAGR von 6,14 % während des Prognosezeitraums (2027–2032). Der Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel wird durch die Nachfrage nach festeren faserbasierenden Verpackungen gestützt, insbesondere dort, wo Hersteller das Flächengewicht reduzieren und den Einsatz von Recyclingfasern erhöhen. Polyvinylamin bindet sich über elektrostatische und Wasserstoffbrückenbindungen an Zellulose, was die Trockenreißfestigkeit, Entwässerung und Retention im Nassbereich verbessern kann. Diese Kombination bietet Lieferanten die Möglichkeit, eine Chemikalie gegenüber separaten Retention-, Entwässerungs- und Festigkeitsprogrammen zu positionieren. Verpackungsspezifikationen, Kreislaufwirtschaftsanforderungen und Wassermanagementpraktiken erhöhen die technischen Anforderungen an den Papierstoff. Der Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel sieht sich auch einem stärkeren Wettbewerb durch modifizierte Stärke- und Polyacrylamidprodukte gegenüber, wenn Papierfabriken die Anfangskosten gegenüber einer breiteren Betriebsleistung priorisieren.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Polyvinylamin im Jahr 2026 einen Marktanteil von 55,13 % am Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel, während modifiziertes Polyvinylamin bis 2032 voraussichtlich mit einem CAGR von 7,06 % wachsen wird.
- Nach Form hielt Flüssig im Jahr 2026 einen Marktanteil von 70,64 % am Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel und soll bis 2032 mit einem CAGR von 7,17 % wachsen.
- Nach Anwendung hielt Verpackungspapier im Jahr 2026 einen Marktanteil von 49,48 % am Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel, während Spezialpapier bis 2032 voraussichtlich mit einem CAGR von 7,41 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 42,92 % am Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel und soll bis 2032 mit einem CAGR von 7,38 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Markttrends und Erkenntnisse für Polyvinylamin Papier-Trockenfestigkeitsmittel
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum faserbasierter Verpackungen und E-Commerce-Fulfillment | +2.0% | Global, angeführt von Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Nutzung von Recyclingfasern und Faserfestigkeitskompensation | +1.5% | Global, am stärksten in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Gewichtsreduzierung von Papier- und Kartonqualitäten | +0.9% | Global, frühe Einführung in Nordeuropa und Japan | Mittelfristig (2–4 Jahre) |
| Ausweitung von Hochleistungs-Spezialpapieranwendungen | +0.7% | Europa, Nordamerika, APAC-Kernregion | Mittelfristig (2–4 Jahre) |
| Geschlossene Wasserkreisläufe und Hochfüllstoff-Papierherstellung mit Bedarf an leistungsstärkeren Polymeren | +0.4% | Asien-Pazifik, Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum faserbasierter Verpackungen und E-Commerce-Fulfillment
Die Nachfrage nach E-Commerce-Paketen verändert weiterhin die Anforderungen an Wellpappe und Kraftpapier. Die Umstellung von Versandtaschen und regalfertigen Verpackungen auf leichtere Wellpappformate verlagert einen größeren Teil der Leistungsanforderungen auf die Nassbereichschemie. Der Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel profitiert, wenn Papierfabriken die Festigkeit beibehalten müssen, ohne das Flächengewicht zu erhöhen. Polyvinylamin kann Festigkeit, Entwässerung und Retention im selben Programm unterstützen, was den Bedarf an separaten Additivlinien reduzieren kann. Amazon nutzt seine Package Decision Engine, um Wellpappematerial zu reduzieren und gleichzeitig die Verpackungsleistung zu erhalten, was eine breitere Präferenz für geringeren Materialeinsatz widerspiegelt.
Zunehmende Nutzung von Recyclingfasern und Faserfestigkeitskompensation
Altpapier machte im Jahr 2024 44,4 % der gesamten Fasereinsätze in Papierfabriken der Vereinigten Staaten aus, verglichen mit 36,6 % im Jahr 2005[1]. Recyclingfasern werden durch wiederholte Verarbeitung kürzer und verlieren ihr Bindungspotenzial. Dies macht die Trockenreißfestigkeit in Verpackungsstoffen mit höherem Recyclinganteil wichtiger. Polyvinylamin kann sich an Zellulose-Oberflächenstellen in kürzeren und stärker verunreinigten Fasermischungen binden. Eine Studie aus dem Jahr 2025 ergab, dass kationische Polyelektrolyte die Retention, Entwässerung und Blatteigenschaften in Recyclingfaserstoffen verbessern können, wobei die Dosierkontrolle weiterhin wichtig bleibt. Der Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel kann daher an Nachfrage gewinnen, wenn Papierfabriken den Einsatz gemischter Altfasern erhöhen und eine stärkere Festigkeitskompensation benötigen.
Gewichtsreduzierung von Papier- und Kartonqualitäten
Die Gewichtsreduzierung von Papier und Karton erhöht den Bedarf, die Festigkeit bei geringerem Flächengewicht aufrechtzuerhalten. Verpackungsverarbeiter verwenden leichtere Formate, um den Fasereinsatz und das Transportgewicht zu reduzieren. Dieser Ansatz erhöht die Bedeutung von Zugfestigkeit, Berstfestigkeit und Blattkonsistenz. Der Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel ist gut positioniert, um davon zu profitieren, da Trockenfestigkeitsadditive helfen, die geringere Fasermasse zu kompensieren. Hersteller müssen nachweisen, dass die chemische Behandlung die Betriebsleistung auf schnellen Papiermaschinen erhalten kann. Die Nachfrage ist besonders relevant, wenn Papierqualitäten genaue Leistungsgrenzen einhalten müssen, ohne den Rohstoffverbrauch zu erhöhen.
Ausweitung von Hochleistungs-Spezialpapieranwendungen
Spezialpapieranwendungen erfordern konsistente Zugfestigkeit, Oberflächenqualität und Formation. Trennpapiere, Filtermedien und druckempfindliche Substrate arbeiten oft bei geringerem Flächengewicht und engeren Qualitätsschwellen. Der Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel profitiert, wenn Papierhersteller Chemie anstelle von zusätzlicher Fasermasse einsetzen. Kraftqualitäten machen einen wesentlichen Teil der Spezialpapier-Nachfrage aus, da Industriesäcke, Tragetaschen und E-Commerce-Versandtaschen zuverlässige Festigkeit benötigen. Die Verpackungs- und Verpackungsabfallverordnung der Europäischen Union unterstützt den Übergang von Kunststofflaminatstrukturen zu barrierebeschichteten Papierformaten. Dieser Wandel erhöht die Leistungsanforderungen an das Papiersubstrat und stützt die Nachfrage nach Hochleistungsfestigkeitsmitteln.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Vinylamin-Vorprodukten, Energie- und Spezialpolymerkosten | -1.2% | Global; Konzentrationsrisiko in Westeuropa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Wettbewerb durch modifizierte Stärke, Polyacrylamid und andere Festigkeitsadditive | -0.9% | Global; am intensivsten in preissensiblen Märkten in Asien-Pazifik und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Variabilität des Ladungsbedarfs in Recycling- und verunreinigten Faserstoffen | -0.5% | Asien-Pazifik, Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Vinylamin-Vorprodukten, Energie- und Spezialpolymerkosten
N-Vinylformamid ist das direkte Vorprodukt zur Herstellung von Polyvinylamin. Seine Herstellung verwendet Acetylen und Formamid, was Lieferanten Rohstoff- und Energiekostenschwankungen aussetzt. Der Calciumcarbid-Weg zu Acetylen ist energieintensiv, was die Polymerökonomie empfindlich gegenüber Strom- und Erdgaspreisen machen kann. Nachpolymerisationshydrolyse, Qualitätssicherung und Logistik in flüssiger Form verursachen weitere Kosten für Lieferanten. SNF Group nahm im Dezember 2024 den Vollbetrieb seiner N-Vinylformamid-Anlage in Dünkirchen, Frankreich, auf, und die Anlage schloss die Hochlaufphase bis zum zweiten Quartal 2025 ab. Das Projekt diversifiziert die europäische Versorgung, aber die konzentrierte vorgelagerte Produktion setzt Käufer weiterhin Versorgungsunterbrechungen und Kostenübertragungen aus.
Wettbewerb durch modifizierte Stärke, Polyacrylamid und andere Festigkeitsadditive
Stärkebasierte Trockenfestigkeitsprodukte behalten eine etablierte Position aufgrund ihrer Kosten, Verfügbarkeit und langen Verwendung in Papierfabriken. Hochamylopektin-, enzymmodifizierte und kationische Stärkeprodukte haben die Leistung in mittleren Anwendungen verbessert. Glyoxaliertes Polyacrylamid wird auch in der Recyclingkartonproduktion eingesetzt, um Entwässerung und Trockenreißfestigkeit zu unterstützen. Eine Studie aus dem Jahr 2025 berichtete von der höchsten Dichte und Zugfestigkeit in recycelter Verpackungswellpappe aus einer Kombination von 5 % Zellulose-Nanofasern und 0,2 % kationischem Polyacrylamid. Rohstoff-Wellpappenfabriken mit kurzen Beschaffungsverträgen bleiben diesen Substituten stärker ausgesetzt. Hersteller im Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel müssen sich daher durch Leistungskonsistenz in Spezial-, Tissue- und hochwertigen Verpackungsqualitäten differenzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Polyvinylamin unterstützt etablierte Nachfrage, während modifiziertes Polyvinylamin expandiert
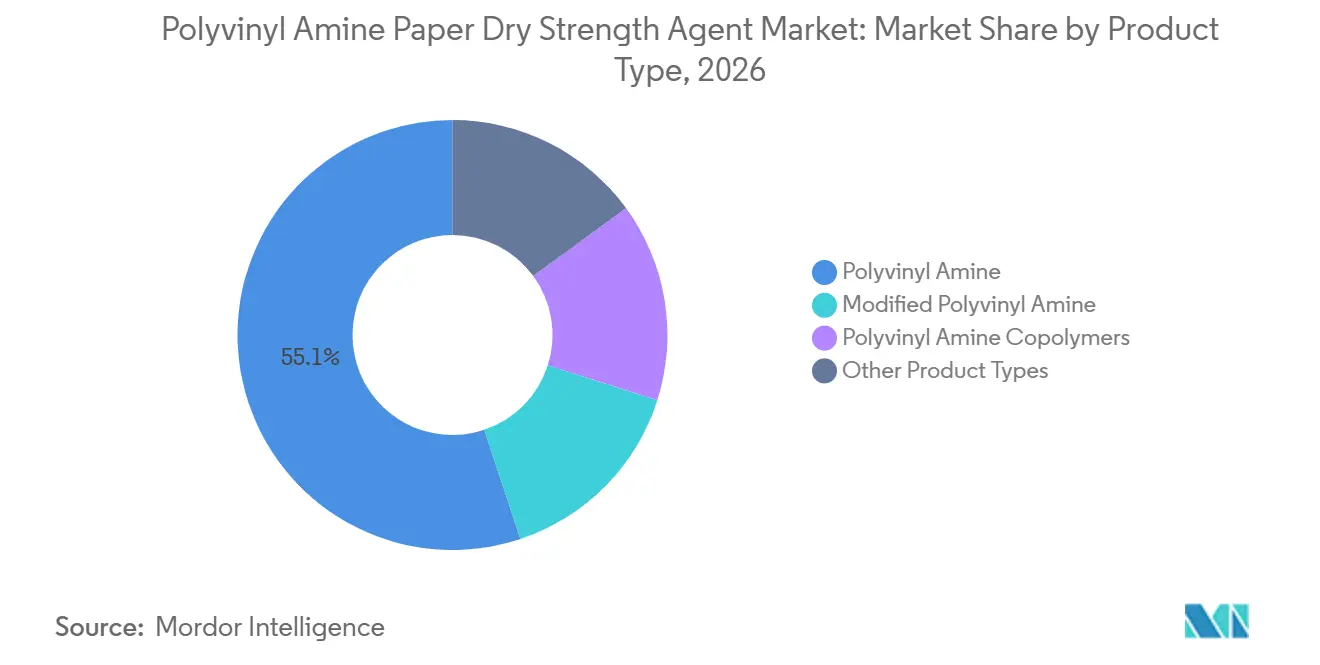
Polyvinylamin hielt im Jahr 2026 einen Marktanteil von 55,13 % am Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel. Es wird häufig in etablierten Wellpappe- und Grafikpapierstoffen eingesetzt, wo die chemische Kompatibilität den Fabrikbetreibern vertraut ist. Seine primären Amingruppen können elektrostatische und Wasserstoffbrückenbindungsinteraktionen mit Zellulose erzeugen. Dieser Mechanismus unterstützt die Blattfestigkeit bei Dosierniveaus, die Stärkeprogramme in Hochgeschwindigkeitsmaschinen nur schwer erreichen können. Standardqualitäten bleiben relevant, wenn Papierfabriken vorhersehbare Leistung und unkomplizierte Prozesskontrolle schätzen. Ihre installierte Position gibt Lieferanten die Möglichkeit, die Nachfrage zu schützen, während Papierfabriken weiterhin konventionelle Nassbereichssysteme verwenden.
Modifiziertes Polyvinylamin soll bis 2032 im Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel mit einem CAGR von 7,06 % wachsen. Diese Produkte werden eingesetzt, wenn gemischte, kurzfaserige oder verunreinigte Faserstoffe die Leistung von Standardqualitäten verringern. Lieferanten können die Ladungsdichte anpassen oder hydrophobe Gruppen einführen, um die Leistung unter schwierigen Prozessbedingungen zu verbessern. Diese Flexibilität hilft Papierfabriken, das Polymerprogramm an den Faserstoffzustand anzupassen, anstatt eine Standardchemie auf jede Papierqualität anzuwenden. Sie wird auch wichtiger, wenn gelöste Substanzen die vorhersehbare Faserbindung beeinträchtigen. Copolymerprodukte haben eine kleinere Rolle in Hochfüllstoff-Spezialpapieren, wo Festigkeits- und Leimungsfunktionen gemeinsam erforderlich sein können. Lebensmittelkontaktanforderungen unterstützen auch die Produktauswahl in Lebensmittelservice- und Frischproduktverpackungen. Polyvinylamin hat ein saubereres Profil als acrylamidhaltige Alternativen gemäß den Anforderungen der US-amerikanischen Food and Drug Administration 21 Code of Federal Regulations (CFR) und den Lebensmittelkontaktmaterialanforderungen der Europäischen Union. Dies kann die Einführung in lebensmittelnahen Papieranwendungen unterstützen, bei denen Compliance-Prüfungen Teil des Materialauswahlprozesses sind. Das modifizierte Produktsortiment gibt Lieferanten daher einen Weg, an anspruchsvolleren Anwendungen teilzunehmen, ohne die grundlegende Nassbereichsfunktion der Chemie zu ändern.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Form: Flüssigform führt sowohl bei Marktanteil als auch beim Wachstum
Flüssig hielt im Jahr 2026 einen Marktanteil von 70,64 % am Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel. Flüssigprodukte sollen bis 2032 ebenfalls mit einem CAGR von 7,17 % wachsen. Ihre Position spiegelt die installierte Basis von Pump-und-Dosier-Nassbereichssystemen in Papierfabriken wider. Gebrauchsfertige Konzentrate vermeiden Auflösungsschritte und können eine konsistente Dosierung bei Faserstoffwechseln gewährleisten. Dies ist wichtig auf Hochgeschwindigkeitsmaschinen, wo eine Chemieunterbrechung zu Blattbrüchen und Produktionsverlusten führen kann. Neue Papierkapazitäten in Asien-Pazifik bevorzugen weiterhin konventionelle Flüssigdosiersysteme.
Pulverprodukte sind für Export- und mittelgroße Fabrikationsanwendungen relevant, bei denen Frachtkosten wasserhaltige Flüssigprodukte weniger attraktiv machen. Die Vor-Ort-Zubereitung kann das Transportvolumen reduzieren und die Versorgung für entfernte Standorte praktischer gestalten. Diese Form kann nützlich sein, wenn Papierfabriken Lagerraum und Nachfüllintervalle enger verwalten müssen. Sie kann Lieferanten auch dabei helfen, Standorte zu bedienen, an denen die Frachtkosten einen größeren Einfluss auf die gelieferten Produktkosten haben. Granulate dienen engeren Spezialpapier- und Tissueanwendungen, die eine Kleinstmengendosierung und längere Lagerstabilität benötigen. Ihre Rolle bleibt begrenzt, wo Papierfabriken eine kontinuierliche Hochvolumen-Chemikalienlieferung benötigen. Nachhaltigkeitsbeschaffungskriterien können auch die Aufmerksamkeit auf das Versandgewicht pro Einheit aktiven Polymers erhöhen. Der Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel könnte schrittweise mehr Pulveradoption sehen, wenn sich die Logistikökonomie verbessert. Die installierte Basis bleibt eine wichtige Einschränkung, da Flüssigsysteme bereits in den routinemäßigen Fabrikbetrieb integriert sind. Flüssigprodukte werden wahrscheinlich das primäre Format in der nahen Zukunft bleiben, da die meisten Papierfabriken bereits über Dosierpumpeninfrastruktur verfügen. Dies bedeutet, dass die Formauswahl weiterhin sowohl die betriebliche Bequemlichkeit als auch Transport- und Lagerüberlegungen widerspiegeln wird.
Nach Anwendung: Verpackungspapier liefert Umsatznachfrage, während Spezialpapier höherwertige Anforderungen aufbaut
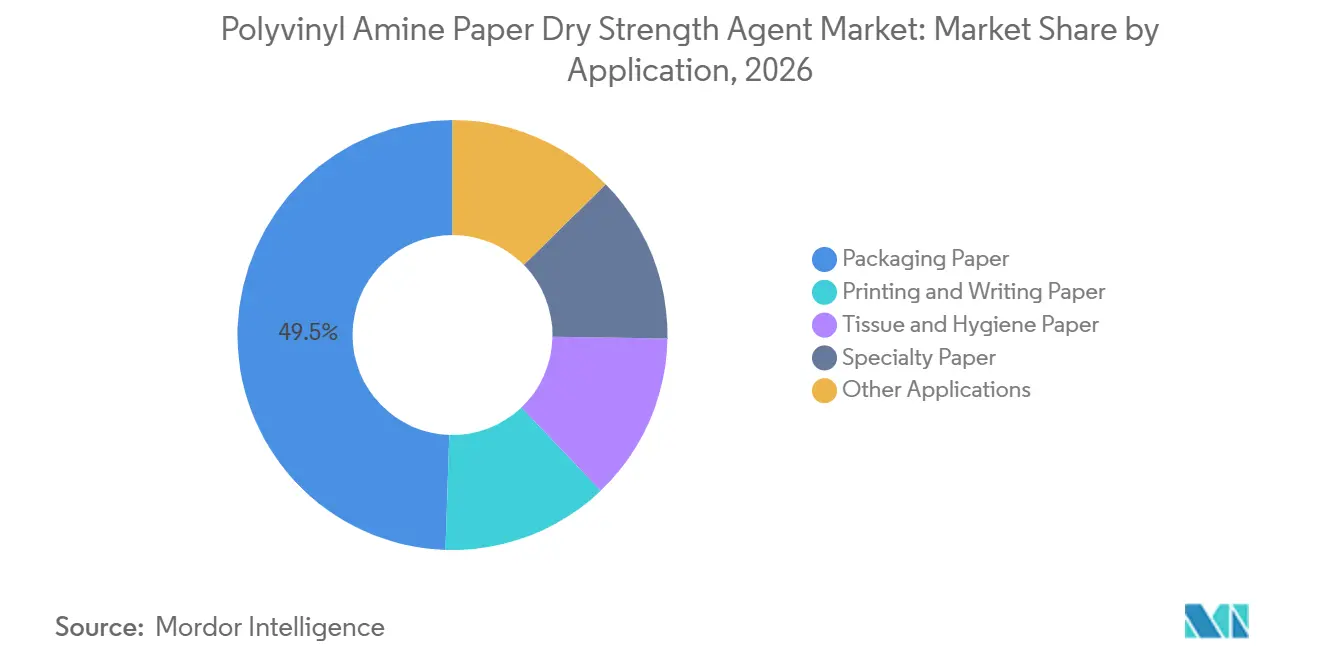
Verpackungspapier hielt im Jahr 2026 einen Marktanteil von 49,48 % am Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel. Wellpappeschachtel-, Kraftliner- und Wellenstoffproduktion bilden die Hauptnachfragebasis für diese Anwendung. Die Verpackungspapierproduktion in den Vereinigten Staaten wuchs im Jahr 2025 um 1,7 %, während die gesamte Papierproduktion um 3,7 % zurückging. Dieser Unterschied zeigt, dass die Verpackungsnachfrage widerstandsfähiger bleiben kann als die breitere Papiernachfrage. Recyclinganteilanforderungen erhöhen den Bedarf an Additiven, die die Festigkeit in Wellpappestoffen wiederherstellen. Druck- und Schreibpapier bleibt ein kleineres Anwendungsgebiet, da die digitale Substitution den Verbrauch in entwickelten Volkswirtschaften reduziert.
Spezialpapier soll bis 2032 im Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel mit einem CAGR von 7,41 % wachsen. Trennpapiere, Filtermedien und lebensmittelechte fettdichte Papiere benötigen konsistente Zugfestigkeit, Oberflächenglätte und Formation. Diese Produkte können das Flächengewicht oft nicht erhöhen, um Leistungsprobleme zu lösen. Trockenfestigkeitschemie kann Herstellern helfen, Anforderungen zu erfüllen und gleichzeitig ein geringeres Flächengewicht beizubehalten. Der resultierende Nutzen beschränkt sich nicht auf die Blattfestigkeit, da eine stabile Formation auch die nachgelagerte Verarbeitungsleistung unterstützen kann. Hersteller können daher die Additivauswahl nutzen, um anspruchsvolle Spezifikationen zu erfüllen, ohne das Kernpapiersubstrat zu ändern. Tissue- und Hygienepapier verwendet ebenfalls Polyvinylamin, um Zugfestigkeit und Formation zu verbessern, wenn Papierfabriken kürzere Laubholzfasern verwenden. Kürzere Fasern können die Festigkeit reduzieren, was eine konsistente Nassbereichsbehandlung wichtig macht, um die Papiereigenschaften aufrechtzuerhalten. Die Nachfrage nach Tissuekapazitäten in Indien, Vietnam und Indonesien unterstützt die weitere Verwendung von Trockenfestigkeitsprogrammen in diesen Anwendungen. Spezial- und Tissueanforderungen zusammen erweitern die Anwendungsbasis über Wellpappeverpackungen hinaus. Diese Mischung hilft Lieferanten, die Hochvolumen-Verpackungsnachfrage mit Anwendungen auszubalancieren, die einen größeren Wert auf konsistente technische Leistung legen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
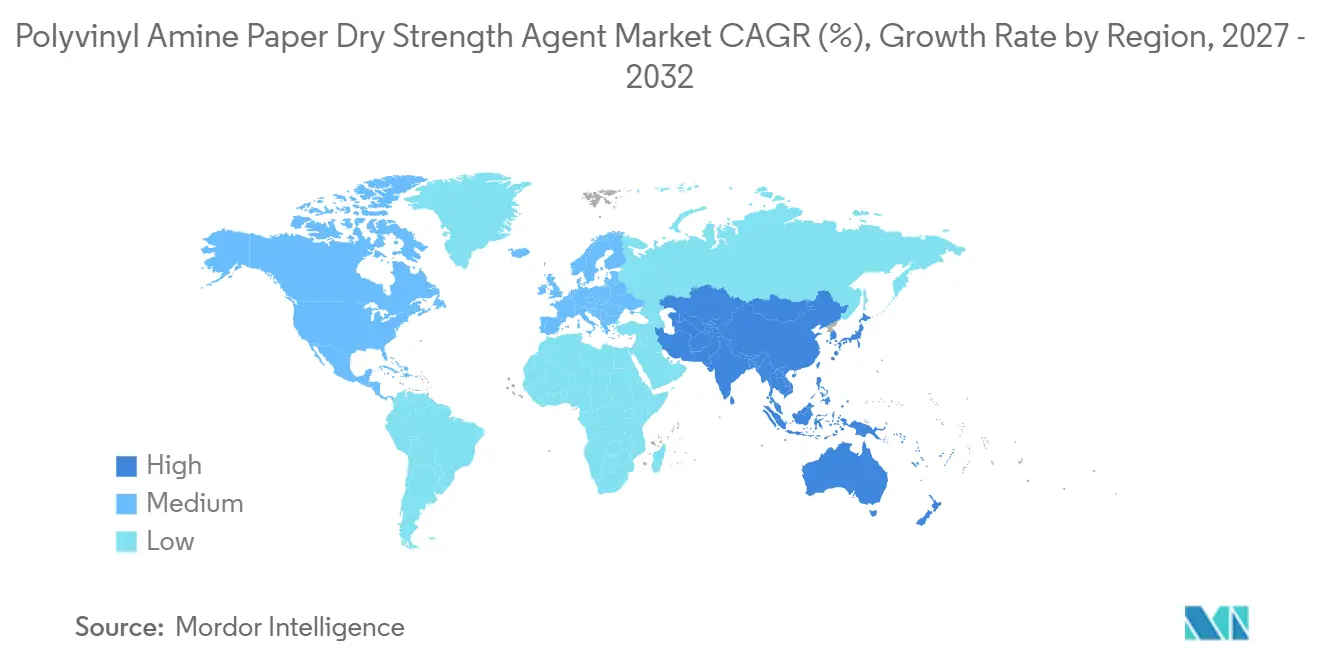
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 42,92 % am Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel und soll bis 2032 mit einem CAGR von 7,38 % wachsen. Verpackungsnachfrage, Papiermaschineninvestitionen und ein höherer Recyclingfasereinsatz stützen den regionalen Verbrauch. China, Indien und Südostasien sind wichtig, da neue Papierfabriken üblicherweise konventionelle Nassbereichsdosiersysteme installieren. Exportorientierte chinesische Papierfabriken sehen sich Kundenanforderungen nach konsistenterer Papier- und Kartonqualität gegenüber. Umweltstandards in Indonesien und Indien fördern auch ein stärkeres geschlossenes Wassermanagement. Diese Bedingungen erhöhen den Wert von Additiven, die in Faserstoffen mit höherer Leitfähigkeit leistungsfähig sind.
Kemira Oyj gab im März 2025 bekannt, dass es die Kapazität für Festigkeitschemikalien in Wellgrow, Thailand, ausbauen würde, um südostasiatische und indische Kunden zu bedienen[2]. Der erweiterte Standort erreichte im August 2026 eine Gesamtkapazität für Festigkeitschemikalien von etwa 100.000 Tonnen. Nordamerika bleibt ein wichtiger Bereich für den Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel, da seine Papierfabriken erhebliche Mengen an Recyclingfasern verwenden. Die Verpackungspapierproduktion wuchs im Jahr 2025 trotz eines Rückgangs der gesamten Papierproduktion in den Vereinigten Staaten. Funktionale Papierformate können an Bedeutung gewinnen, wenn Beschränkungen fluorchemisch beschichtete Papiere betreffen. Dies begünstigt Papiersubstrate, die Festigkeitsleistung benötigen, ohne auf konventionelle Barrieresysteme angewiesen zu sein.
Europa bleibt eine technisch fortgeschrittene Region für Polyvinylaminchemie, insbesondere in nordischen und mitteleuropäischen Papierfabriken. Kreislaufwirtschaftsregeln und die Verpackungs- und Verpackungsabfallverordnung unterstützen einen höheren Recyclinganteil in Wellpappeverpackungen. Der Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel profitiert, wenn ein höherer Recyclinganteil den Bedarf an Trockenfestigkeitskompensation erhöht. Südamerika sowie der Nahe Osten und Afrika stellen kleinere Nachfragebereiche mit Einführungspotenzial dar. Brasilien unterstützt die südamerikanische Nachfrage durch seinen integrierten Zellstoff- und Papiersektor und die expandierende Verpackungskapazität. Saudi-Arabien und Südafrika unterstützen die Nachfrage im Nahen Osten und Afrika durch Verarbeitungsinvestitionen für Lebensmittel-, Getränke- und Einzelhandelsanwendungen. Diese Regionen befinden sich in einem früheren Stadium der Einführung, aber ihre Verpackungsanforderungen entwickeln sich in eine ähnliche Richtung.
Wettbewerbslandschaft
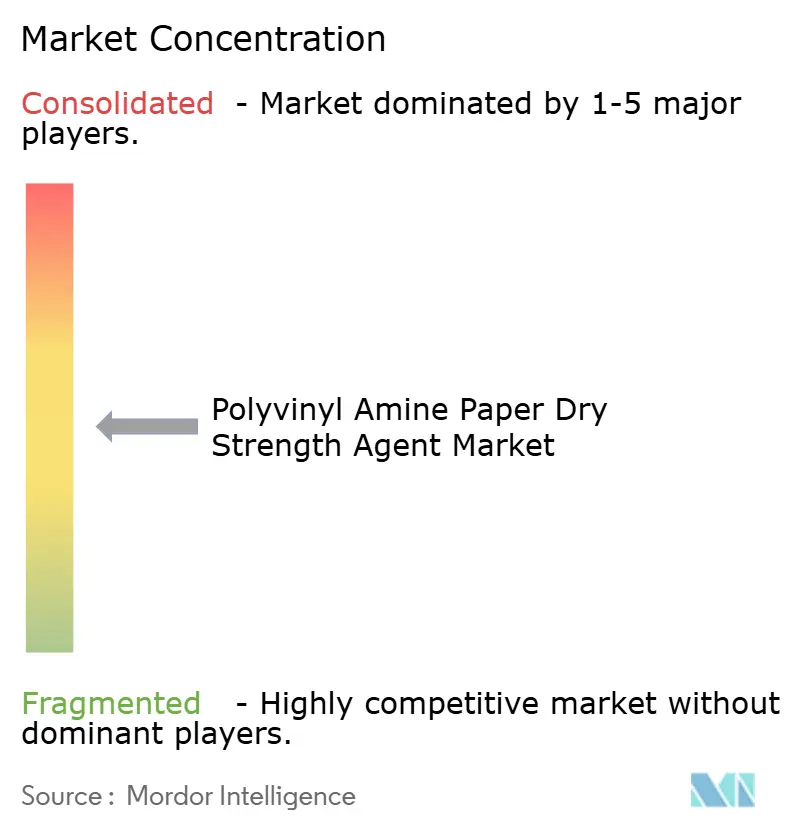
Der Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel ist mäßig konzentriert, wobei die fünf größten Akteure BASF, Kemira Oyj, Solenis, SNF Group und Harima Chemicals Group, Inc. umfassen. Kemira Oyj, Solenis und SNF Group beeinflussen die Produktentwicklung durch integrierte N-Vinylformamid-zu-Polyvinylamin-Fähigkeiten und digitale Dosierdienste. Solenis nutzt seine Xelorex-Plattform, um die Additivlieferung mit Echtzeit-Trockenend-Festigkeitsinformationen zu verknüpfen. Dieses Servicemodell kann den Wechsel erschweren, da die Lieferantenbeziehung über die Chemikalie selbst hinausgeht. Kemira Oyj reorganisierte sein Geschäft im Januar 2025 in 3 fokussierte Einheiten, darunter Packaging & Hygiene Solutions und Fiber Essentials. Die Änderung schärfte seinen kommerziellen Fokus auf Papier- und Kartonfestigkeitschemie.
SNF Group nahm seine Dünkirchen-Anlage im Dezember 2024 im Rahmen einer Lizenzvereinbarung mit Mitsubishi Chemical Corporation in Betrieb. Das Projekt unterstützt den europäischen Zugang zu N-Vinylformamid-basierten Polymeren und verwandten Polyvinylaminprodukten. BASF brachte im September 2026 Papierbeschichtungsdispersionen mit Produkt-CO₂-Fußabdrücken auf den Markt, die 20 %–45 % niedriger sind als konventionelle Qualitäten, unter Verwendung der Together for Sustainability-Methodik. BASF und UPM gaben im Mai 2026 auch eine Zusammenarbeit bekannt, die Barrierepapiere mit wasserbasierenden Harzen für recycelbare faserbasierte Verpackungen kombiniert. Diese Maßnahmen zeigen, dass Lieferanten durch kohlenstoffärmere Papierchemie und recycelbare Verpackungsanwendungen sowie durch Trockenfestigkeitsleistung konkurrieren.
Shandong Tiancheng Chemical Co., Ltd. und Wuxi Lansen Chemicals Co., Ltd. konkurrieren in Standard-Flüssigqualitäten, insbesondere für Rohstoff-Wellpappeanwendungen in China. Ihre Bewegung in modifizierte und Copolymerprodukte ist durch den Bedarf an enger Hydrolysesteuerung und fortgeschritteneren analytischen Fähigkeiten begrenzt. Arakawa Chemical Industries, Ltd., Harima Chemicals Group, Inc., Nitto Boseki Co., Ltd. und Seiko PMC Corporation bedienen Spezialpapieranforderungen mit Produkten, die auf Hochfüllstoff- und Neutral-pH-Faserstoffe zugeschnitten sind. Applied Chemicals International Group, Buckman, KURARAY CO., LTD., Nouryon und Solenis tragen zum breiteren Wettbewerbsfeld für Papierchemikalien bei. SNF Group und BASF haben auch Positionen in angrenzenden Polymer- und Prozesschemiekategorien. Die Lieferantendifferenzierung im Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel hängt von technischem Service, Versorgungszuverlässigkeit, Prozesskenntnissen und der Fähigkeit ab, anspruchsvollere Faserstoffe zu unterstützen.
Branchenführer im Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel
-
BASF
-
Kemira Oyj
-
Solenis
-
SNF Group
-
Harima Chemicals Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- April 2026: Solenis begann mit dem Bau einer neuen Produktionsanlage mit einer Kapazität von 60.000 Tonnen in Beihai, Guangxi, China, mit einer Investition von 250 Millionen RMB (ca. 35 Millionen USD). Die Anlage, die im zweiten Quartal 2027 den Betrieb aufnehmen soll, wird Polymere, Entschäumer, Kieselsäure und Prozesschemikalien produzieren und die regionale Versorgung mit Papierherstellungschemikalien stärken, einschließlich Lösungen zur Verbesserung der Papierfestigkeit.
- März 2026: Kemira Oyj erweiterte seinen Produktionsstandort in Wellgrow, Thailand, auf eine Gesamtkapazität für Festigkeitschemikalien von etwa 100.000 Tonnen pro Jahr. Die Erweiterung stärkt die Versorgung mit Papier- und Kartonfestigkeitsmitteln für südostasiatische und indische Märkte und unterstützt die Nachfrage nach Trockenfestigkeitsadditiven in der Papierherstellung.
Umfang des globalen Berichts zum Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel
Polyvinylamin Papier-Trockenfestigkeitsmittel sind chemische Additive, die in der Papierherstellung eingesetzt werden, um die Festigkeit und Haltbarkeit von Papier unter trockenen Bedingungen zu verbessern. Sie verbessern die Faser-zu-Faser-Bindung und helfen Papierprodukten, ihre mechanische Integrität beim Verarbeiten, Handhaben und bei der Endverwendung aufrechtzuerhalten.
Der Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel ist nach Produkttyp, Form, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Polyvinylamin, modifiziertes Polyvinylamin, Polyvinylamin-Copolymere und andere Produkttypen segmentiert. Nach Form ist der Markt in Flüssig, Pulver und Granulat segmentiert. Nach Anwendung ist der Markt in Verpackungspapier, Druck- und Schreibpapier, Tissue- und Hygienepapier, Spezialpapier und andere Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Polyvinylamin Papier-Trockenfestigkeitsmittel in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Polyvinylamin |
| Modifiziertes Polyvinylamin |
| Polyvinylamin-Copolymere |
| Andere Produkttypen |
| Flüssig |
| Pulver |
| Granulat |
| Verpackungspapier |
| Druck- und Schreibpapier |
| Tissue- und Hygienepapier |
| Spezialpapier |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Rest von Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Rest von Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Rest von Naher Osten und Afrika |
| Nach Produkttyp | Polyvinylamin | |
| Modifiziertes Polyvinylamin | ||
| Polyvinylamin-Copolymere | ||
| Andere Produkttypen | ||
| Nach Form | Flüssig | |
| Pulver | ||
| Granulat | ||
| Nach Anwendung | Verpackungspapier | |
| Druck- und Schreibpapier | ||
| Tissue- und Hygienepapier | ||
| Spezialpapier | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Rest von Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Rest von Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Polyvinylamin Papier-Trockenfestigkeitsmittel?
Die Marktgröße für Polyvinylamin Papier-Trockenfestigkeitsmittel wurde im Jahr 2026 auf 300,48 Millionen USD geschätzt und soll von 317,76 Millionen USD im Jahr 2027 auf 428,04 Millionen USD bis 2032 wachsen, bei einem CAGR von 6,14 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Polyvinylamin Papier-Trockenfestigkeitsmitteln an?
Verpackungswachstum, Recyclingfasereinsatz, Gewichtsreduzierung, Spezialpapier-Nachfrage und geschlossene Wasserkreislaufsysteme unterstützen den Einsatz leistungsstärkerer Trockenfestigkeitschemie.
Welcher Produkttyp hielt im Jahr 2026 den größten Marktanteil?
Polyvinylamin hielt im Jahr 2026 einen Marktanteil von 55,13 %, gestützt durch den etablierten Einsatz in Wellpappe- und Grafikpapierstoffen.
Welche Anwendung soll bis 2032 am schnellsten wachsen?
Spezialpapier soll bis 2032 mit einem CAGR von 7,41 % wachsen, da anspruchsvolle Papierqualitäten zuverlässige Festigkeits- und Oberflächeneigenschaften benötigen.