
Taille et part du marché des agents de résistance à sec au polyvinylamine pour le papier
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 317.76 Millions de dollars américains |
| Taille du Marché (2032) | 428.04 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.14 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des agents de résistance à sec au polyvinylamine pour le papier par Mordor Intelligence
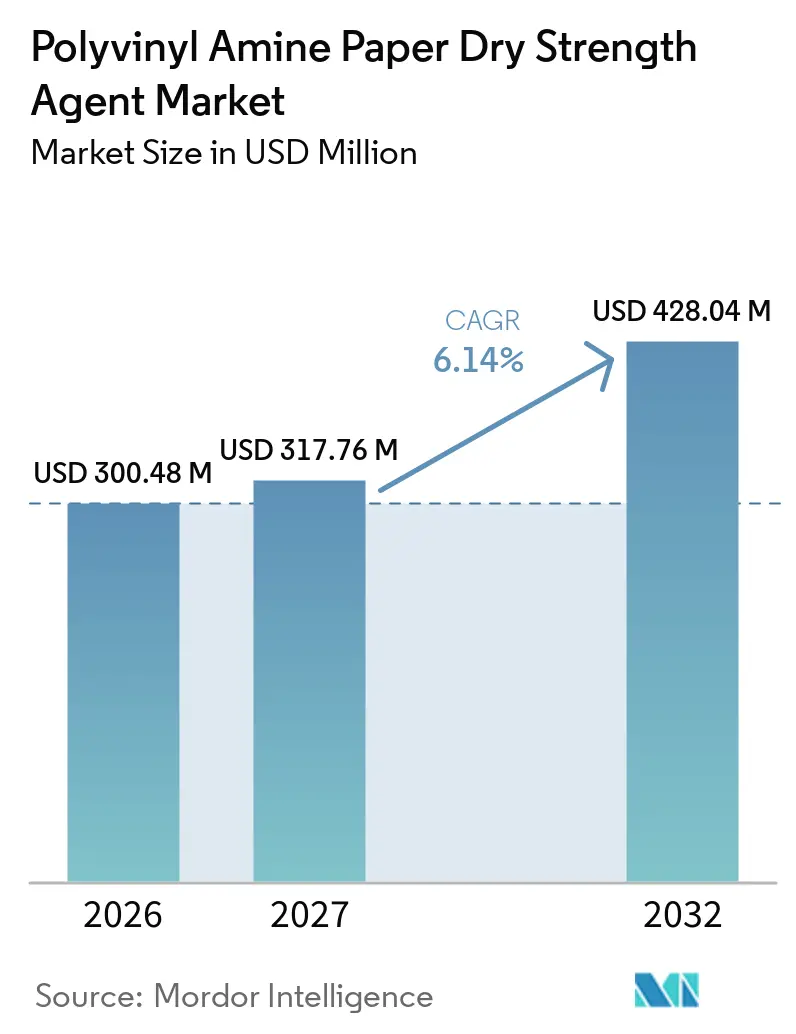
La taille du marché des agents de résistance à sec au polyvinylamine pour le papier était évaluée à 300,48 millions USD en 2026 et devrait croître de 317,76 millions USD en 2027 pour atteindre 428,04 millions USD d'ici 2032, à un CAGR de 6,14 % durant la période de prévision (2027-2032). Le marché des agents de résistance à sec au polyvinylamine pour le papier est soutenu par la demande d'emballages à base de fibres plus résistants, notamment lorsque les producteurs réduisent le grammage de base et augmentent l'utilisation de fibres recyclées. Le polyvinylamine se lie à la cellulose par des interactions électrostatiques et des liaisons hydrogène, ce qui peut améliorer la résistance à la traction à sec, le drainage et la rétention en partie humide. Cette combinaison offre aux fournisseurs la possibilité de positionner une seule chimie face à des programmes distincts de rétention, de drainage et de résistance. Les spécifications d'emballage, les exigences de circularité et les pratiques de gestion de l'eau élèvent les exigences techniques imposées à la composition du papier. Le marché des agents de résistance à sec au polyvinylamine pour le papier fait également face à une concurrence accrue de la part des produits à base d'amidon modifié et de polyacrylamide, lorsque les papeteries privilégient le coût initial à la performance opérationnelle globale.
Principaux enseignements du rapport
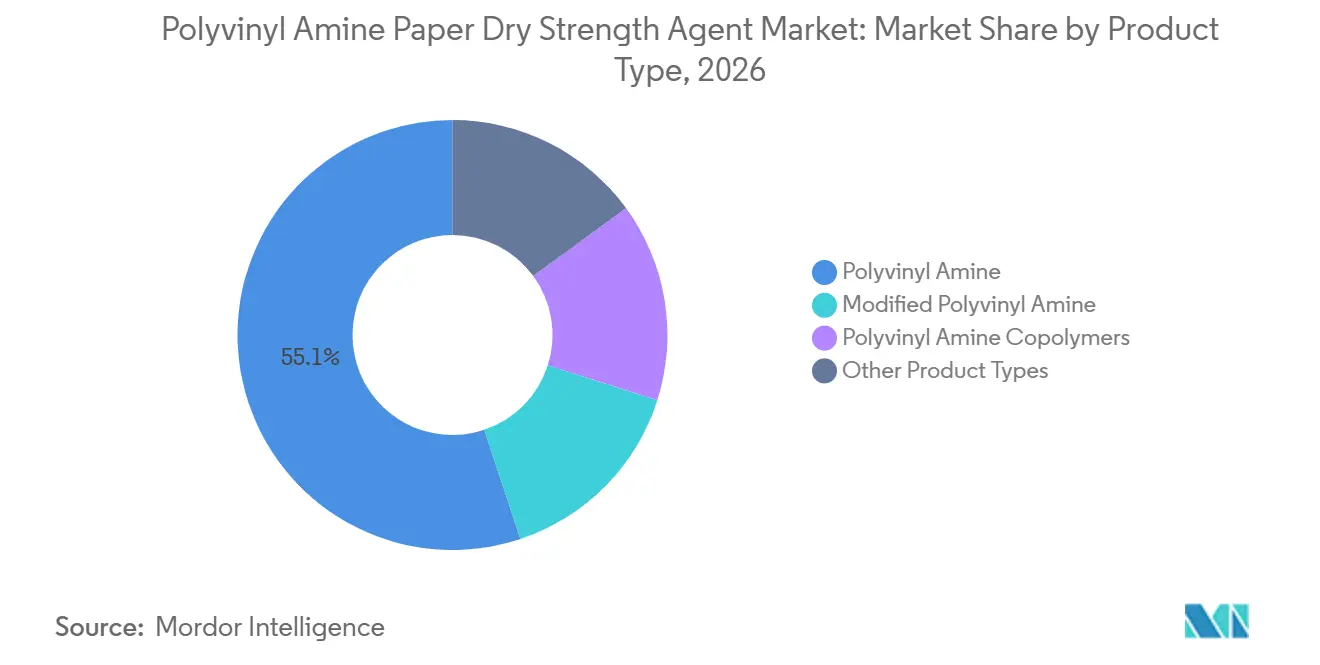
- Par type de produit, le polyvinylamine détenait 55,13 % de la part du marché des agents de résistance à sec au polyvinylamine pour le papier en 2026, tandis que le polyvinylamine modifié devrait progresser à un CAGR de 7,06 % jusqu'en 2032.
- Par forme, le liquide détenait 70,64 % de la part du marché des agents de résistance à sec au polyvinylamine pour le papier en 2026 et devrait progresser à un CAGR de 7,17 % jusqu'en 2032.
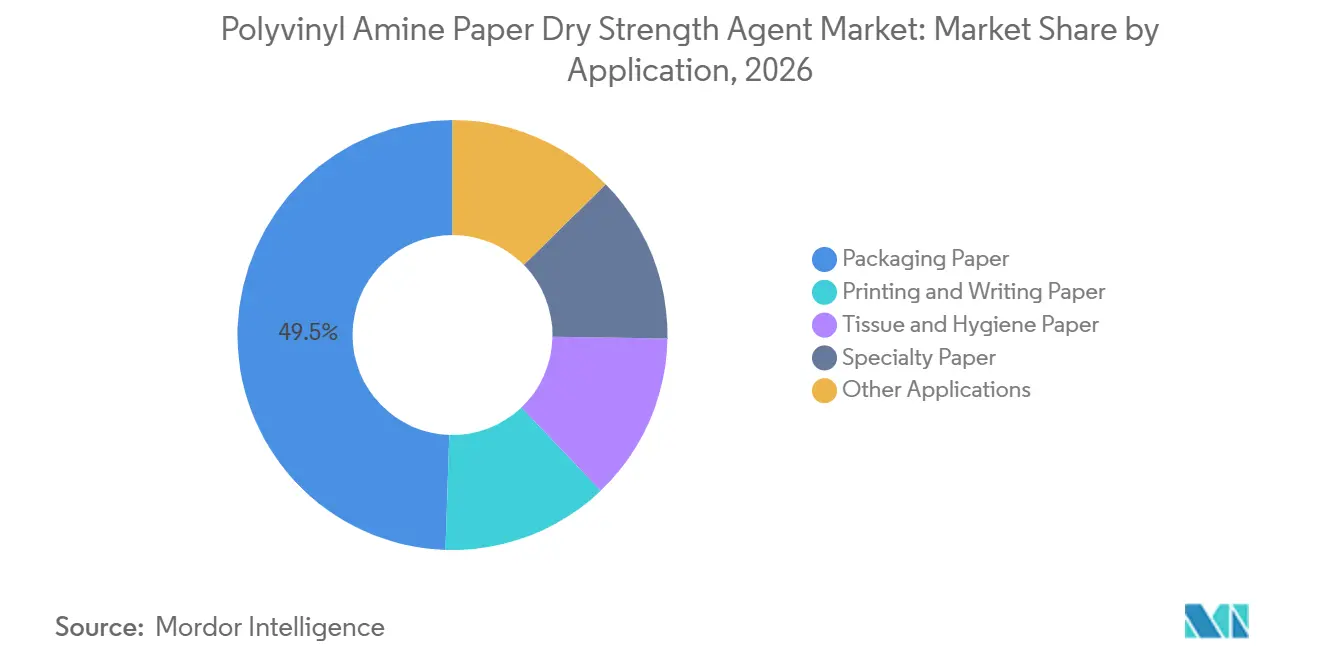
- Par application, le papier d'emballage détenait 49,48 % de la part du marché des agents de résistance à sec au polyvinylamine pour le papier en 2026, tandis que le papier spécial devrait progresser à un CAGR de 7,41 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 42,92 % de la part du marché des agents de résistance à sec au polyvinylamine pour le papier en 2026 et devrait progresser à un CAGR de 7,38 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives mondiales du marché des agents de résistance à sec au polyvinylamine pour le papier
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de l'emballage à base de fibres et de l'exécution du commerce électronique | +2.0% | Mondial, porté par l'Asie-Pacifique et l'Amérique du Nord | Court terme (≤ 2 ans) |
| Augmentation de l'utilisation de fibres recyclées et compensation de la résistance des fibres | +1.5% | Mondial, plus marqué en Europe et en Amérique du Nord | Court terme (≤ 2 ans) |
| Allègement des grades de papier et de carton | +0.9% | Mondial, adoption précoce en Europe du Nord et au Japon | Moyen terme (2–4 ans) |
| Expansion des applications de papier spécial haute performance | +0.7% | Europe, Amérique du Nord, cœur de l'APAC | Moyen terme (2–4 ans) |
| Fabrication de papier en circuit fermé et à haute teneur en charges nécessitant des polymères plus performants | +0.4% | Asie-Pacifique, Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de l'emballage à base de fibres et de l'exécution du commerce électronique
La demande de colis pour le commerce électronique continue de remodeler les exigences en matière de carton ondulé et de papier kraft. La conversion des enveloppes et des emballages prêts à la vente vers des formats ondulés plus légers transfère davantage d'exigences de performance vers la chimie de la partie humide. Le marché des agents de résistance à sec au polyvinylamine pour le papier bénéficie lorsque les papeteries doivent maintenir la résistance sans augmenter le grammage de base. Le polyvinylamine peut soutenir la résistance, le drainage et la rétention dans le même programme, ce qui peut réduire le besoin de lignes d'additifs séparées. Amazon utilise son moteur de décision d'emballage pour réduire les matériaux ondulés tout en préservant les performances de l'emballage, reflétant une préférence plus large pour une utilisation moindre de matériaux.
Augmentation de l'utilisation de fibres recyclées et compensation de la résistance des fibres
Les fibres récupérées représentaient 44,4 % du total des intrants en fibres dans les papeteries des États-Unis en 2024, contre 36,6 % en 2005[1]. Les fibres recyclées deviennent plus courtes et perdent leur potentiel de liaison au fil des traitements répétés. Cela rend la performance de résistance à sec plus importante dans les compositions d'emballage à teneur plus élevée en fibres recyclées. Le polyvinylamine peut se fixer aux sites de surface de la cellulose dans des mélanges de fibres plus courtes et plus contaminées. Une étude de 2025 a révélé que les polyélectrolytes cationiques peuvent améliorer la rétention, le drainage et les propriétés de la feuille dans les compositions à base de fibres recyclées, tandis que le contrôle du dosage reste important. Le marché des agents de résistance à sec au polyvinylamine pour le papier peut donc bénéficier d'une demande accrue à mesure que les papeteries augmentent l'utilisation de fibres récupérées mixtes et nécessitent une compensation de résistance plus importante.
Allègement des grades de papier et de carton
L'allègement du papier et du carton accroît la nécessité de maintenir la résistance à un grammage inférieur. Les transformateurs d'emballages utilisent des formats plus légers pour réduire la consommation de fibres et le poids de transport. Cette approche accroît l'importance de la performance en traction, de la résistance à l'éclatement et de la régularité de la feuille. Le marché des agents de résistance à sec au polyvinylamine pour le papier est bien positionné pour en bénéficier, car les additifs de résistance à sec aident à compenser la masse de fibres plus faible. Les producteurs doivent démontrer que le traitement chimique peut préserver les performances opérationnelles sur des machines à papier rapides. La demande est particulièrement pertinente là où les grades de papier doivent respecter des limites de performance précises sans augmenter la consommation de matières premières.
Expansion des applications de papier spécial haute performance
Les applications de papier spécial nécessitent des performances de traction constantes, une qualité de surface et une formation régulière. Les papiers antiadhésifs, les médias de filtration et les substrats autocollants fonctionnent souvent à un grammage inférieur et avec des seuils de qualité plus stricts. Le marché des agents de résistance à sec au polyvinylamine pour le papier bénéficie lorsque les producteurs de papier utilisent la chimie plutôt que d'ajouter de la masse de fibres. Les grades kraft représentent une part importante de la demande de papier spécial, car les sacs industriels, les sacs porteurs et les enveloppes pour le commerce électronique nécessitent une résistance fiable. Le règlement de l'Union européenne sur les emballages et les déchets d'emballages soutient la transition des structures à stratification plastique vers des formats de papier à revêtement barrière. Ce changement élève les exigences de performance imposées au substrat papier et soutient la demande d'agents de résistance haute performance.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des précurseurs de vinylamine, de l'énergie et des coûts des polymères spéciaux | -1.2% | Mondial ; risque de concentration en Europe occidentale et en Asie de l'Est | Court terme (≤ 2 ans) |
| Concurrence de l'amidon modifié, du polyacrylamide et d'autres additifs de résistance | -0.9% | Mondial ; plus intense dans les régions APAC et Amérique latine sensibles aux prix | Moyen terme (2–4 ans) |
| Variabilité de la demande en charge dans les compositions recyclées et contaminées | -0.5% | Asie-Pacifique, Amérique du Nord | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des précurseurs de vinylamine, de l'énergie et des coûts des polymères spéciaux
Le N-vinylformamide est le précurseur direct utilisé pour produire le polyvinylamine. Sa fabrication utilise de l'acétylène et du formamide, ce qui expose les fournisseurs aux fluctuations des coûts des matières premières et de l'énergie. La voie du carbure de calcium vers l'acétylène est énergivore, ce qui peut rendre l'économie des polymères sensible aux prix de l'électricité et du gaz naturel. L'hydrolyse post-polymérisation, l'assurance qualité et la logistique sous forme liquide ajoutent des coûts supplémentaires pour les fournisseurs. SNF Group a démarré la pleine exploitation de son installation de N-vinylformamide à Dunkerque, en France, en décembre 2024, et l'installation a achevé sa montée en puissance au deuxième trimestre 2025. Le projet diversifie l'approvisionnement européen, mais la production en amont concentrée expose toujours les acheteurs à des interruptions d'approvisionnement et à la transmission des coûts.
Concurrence de l'amidon modifié, du polyacrylamide et d'autres additifs de résistance
Les produits de résistance à sec à base d'amidon conservent une position établie en raison de leur coût, de leur disponibilité et de leur longue utilisation dans les papeteries. Les produits à base d'amidon à haute teneur en amylopectine, modifiés par des enzymes et cationiques ont amélioré leurs performances dans les applications de gamme intermédiaire. Le polyacrylamide glyoxalé est également utilisé dans la production de carton recyclé pour soutenir la déshydratation et la résistance à sec. Une étude de 2025 a rapporté la densité et la résistance à la traction les plus élevées dans le cannelure d'emballage recyclé à partir d'une combinaison de 5 % de nanofibres de cellulose et de 0,2 % de polyacrylamide cationique. Les papeteries de carton d'emballage de base avec des contrats d'approvisionnement courts restent plus exposées à ces substituts. Les producteurs sur le marché des agents de résistance à sec au polyvinylamine pour le papier doivent donc se différencier par la constance des performances dans les grades spéciaux, tissu et d'emballage à valeur ajoutée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le polyvinylamine soutient la demande établie tandis que le polyvinylamine modifié se développe
Le polyvinylamine détenait 55,13 % de la part du marché des agents de résistance à sec au polyvinylamine pour le papier en 2026. Il est largement utilisé dans les compositions de carton d'emballage et de papier graphique établies, où la compatibilité chimique est familière aux opérateurs de papeteries. Ses groupes amine primaires peuvent créer des interactions électrostatiques et des liaisons hydrogène avec la cellulose. Ce mécanisme soutient la résistance de la feuille à des niveaux de dosage difficiles à égaler pour les programmes à base d'amidon sur les machines à grande vitesse. Les grades standard restent pertinents là où les papeteries valorisent des performances prévisibles et un contrôle de processus simple. Leur position installée offre aux fournisseurs la possibilité de protéger la demande pendant que les papeteries continuent d'utiliser des systèmes conventionnels de partie humide.
Le polyvinylamine modifié devrait progresser à un CAGR de 7,06 % jusqu'en 2032 sur le marché des agents de résistance à sec au polyvinylamine pour le papier. Ces produits sont utilisés lorsque des compositions mixtes, à fibres courtes ou contaminées réduisent les performances des grades standard. Les fournisseurs peuvent ajuster la densité de charge ou introduire des groupes hydrophobes pour améliorer les performances dans des conditions de processus difficiles. Cette flexibilité aide les papeteries à adapter le programme polymère à la condition de la composition plutôt que d'appliquer une chimie standard unique à chaque grade de papier. Elle devient également plus importante lorsque des substances dissoutes interfèrent avec la liaison prévisible des fibres. Les produits copolymères jouent un rôle plus restreint dans les papiers spéciaux à haute teneur en charges, où des fonctions de résistance et d'encollage peuvent être requises ensemble. Les exigences de contact alimentaire soutiennent également la sélection des produits dans les emballages pour la restauration et les produits frais. Le polyvinylamine présente un profil plus propre que les alternatives contenant de l'acrylamide au regard du 21 Code of Federal Regulations (CFR) de la Food and Drug Administration des États-Unis et des exigences de l'Union européenne en matière de matériaux en contact avec les aliments. Cela peut soutenir l'adoption dans les applications papier adjacentes à l'alimentaire, où les examens de conformité font partie du processus de sélection des matériaux. La gamme de produits modifiés offre donc aux fournisseurs un moyen de participer à des applications plus exigeantes sans modifier la fonction de base de la chimie en partie humide.

Par forme : la forme liquide domine à la fois en part et en croissance
Le liquide détenait 70,64 % de la part du marché des agents de résistance à sec au polyvinylamine pour le papier en 2026. Les produits liquides devraient également progresser à un CAGR de 7,17 % jusqu'en 2032. Leur position reflète la base installée de systèmes de dosage par pompe en partie humide dans les papeteries. Les concentrés prêts à l'emploi évitent les étapes de dissolution et peuvent assurer un dosage constant lors des changements de composition. Cela est important sur les machines à grande vitesse, où une interruption de la chimie peut provoquer des cassures de feuille et des pertes de production. Les nouvelles capacités papetières en Asie-Pacifique continuent de favoriser les systèmes conventionnels de dosage liquide.
Les produits en poudre sont pertinents pour les applications d'exportation et les papeteries de taille moyenne où les coûts de fret rendent les produits liquides à forte teneur en eau moins attractifs. La préparation sur site peut réduire le volume de transport et rendre l'approvisionnement plus pratique pour les sites éloignés. Cette forme peut être utile lorsque les papeteries doivent gérer plus étroitement l'espace de stockage et les intervalles de réapprovisionnement. Elle peut également aider les fournisseurs à desservir des sites où l'efficacité du fret a un effet plus important sur le coût du produit livré. Les granulés servent des applications de papier spécial et de tissu plus étroites qui nécessitent un dosage en faible volume et une stabilité de conservation plus longue. Leur rôle reste limité là où les papeteries nécessitent une livraison chimique continue en grand volume. Les critères d'approvisionnement en matière de durabilité peuvent également accroître l'attention portée au poids d'expédition par unité de polymère actif. Le marché des agents de résistance à sec au polyvinylamine pour le papier pourrait progressivement voir une adoption plus importante de la poudre à mesure que l'économie logistique s'améliore. La base installée reste une contrainte importante car les systèmes liquides sont déjà intégrés dans les opérations courantes des papeteries. Les produits liquides devraient rester le format principal à court terme car la plupart des papeteries disposent déjà d'une infrastructure de pompes doseuses. Cela signifie que le choix de la forme continuera de refléter la commodité opérationnelle ainsi que les considérations de transport et de stockage.
Par application : le papier d'emballage génère la demande en revenus tandis que le papier spécial développe des exigences à plus haute valeur ajoutée
Le papier d'emballage détenait 49,48 % de la part du marché des agents de résistance à sec au polyvinylamine pour le papier en 2026. La production de boîtes en carton ondulé, de liner kraft et de cannelure constitue la base de demande principale pour cette application. La production de papier d'emballage aux États-Unis a augmenté de 1,7 % en 2025, tandis que la production totale de papier a diminué de 3,7 %. Cette différence montre que la demande d'emballages peut rester plus résiliente que la demande papetière globale. Les exigences en matière de contenu recyclé accroissent le besoin d'additifs qui restaurent la résistance dans les compositions de carton d'emballage. Le papier d'impression et d'écriture reste un domaine d'utilisation plus restreint, la substitution numérique réduisant la consommation dans les économies développées.
Le papier spécial devrait progresser à un CAGR de 7,41 % jusqu'en 2032 sur le marché des agents de résistance à sec au polyvinylamine pour le papier. Les papiers antiadhésifs, les médias de filtration et les papiers alimentaires résistants aux graisses nécessitent une résistance à la traction constante, une surface lisse et une formation régulière. Ces produits ne peuvent souvent pas augmenter le grammage de base pour résoudre les problèmes de performance. La chimie de résistance à sec peut aider les producteurs à satisfaire les exigences tout en maintenant un grammage inférieur. L'avantage qui en résulte ne se limite pas à la résistance de la feuille, car une formation stable peut également soutenir les performances de transformation en aval. Les producteurs peuvent donc utiliser la sélection d'additifs pour répondre à des spécifications exigeantes sans modifier le substrat papier de base. Le papier tissu et hygiénique utilise également le polyvinylamine pour améliorer la résistance à la traction et la formation lorsque les papeteries utilisent des fibres de feuillus plus courtes. Les fibres plus courtes peuvent réduire la résistance, ce qui rend le traitement constant en partie humide important pour maintenir les propriétés du papier. La demande de capacité tissu en Inde, au Vietnam et en Indonésie soutient une utilisation accrue des programmes de résistance à sec dans ces applications. Les exigences du papier spécial et du tissu élargissent ensemble la base d'application au-delà de l'emballage ondulé. Ce mix aide les fournisseurs à équilibrer la demande d'emballage en grand volume avec des applications qui accordent une plus grande valeur à la performance technique constante.
Analyse géographique
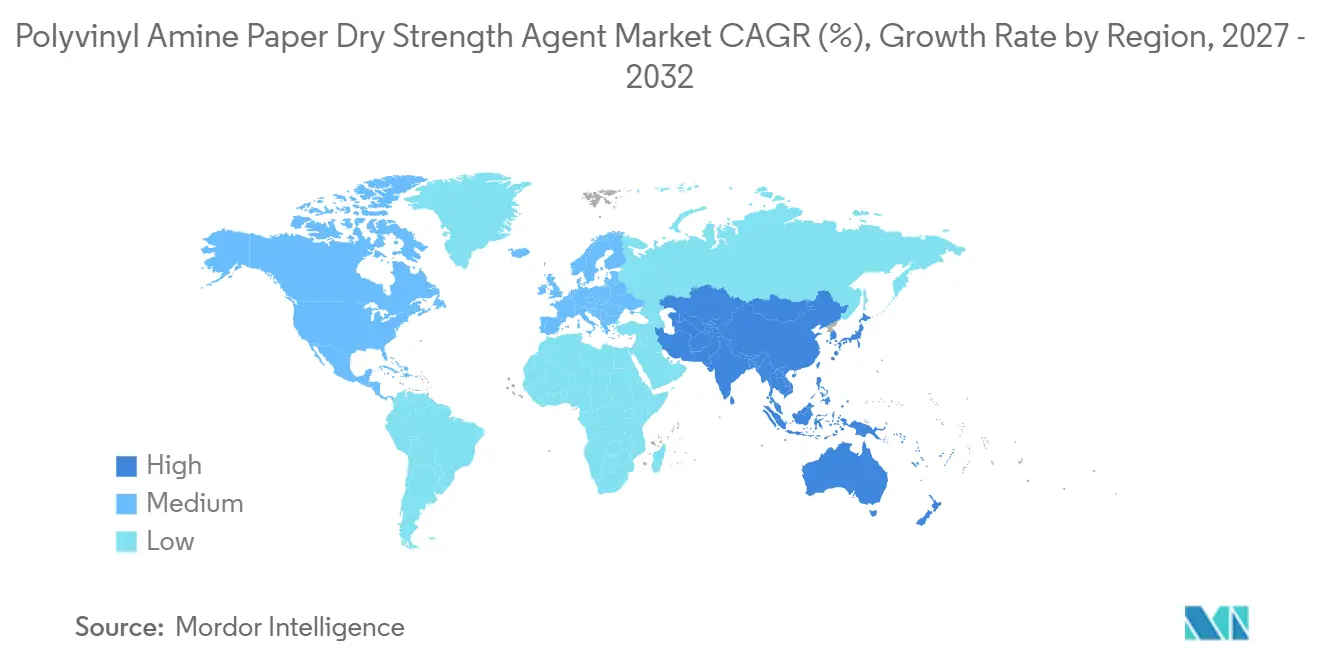
L'Asie-Pacifique détenait 42,92 % de la part du marché des agents de résistance à sec au polyvinylamine pour le papier en 2026 et devrait progresser à un CAGR de 7,38 % jusqu'en 2032. La demande d'emballages, les investissements dans les machines à papier et l'utilisation accrue de fibres recyclées sous-tendent la consommation régionale. La Chine, l'Inde et l'Asie du Sud-Est sont importantes car les nouvelles papeteries installent généralement des équipements de dosage conventionnels en partie humide. Les papeteries chinoises orientées vers l'exportation font face à des exigences clients pour une qualité de papier et de carton plus constante. Les normes environnementales en Indonésie et en Inde encouragent également une gestion de l'eau en circuit plus fermé. Ces conditions accroissent la valeur des additifs capables de performer dans des compositions à conductivité plus élevée.
Kemira Oyj a annoncé en mars 2025 qu'elle allait étendre sa capacité de produits chimiques de résistance à Wellgrow, en Thaïlande, pour servir les clients d'Asie du Sud-Est et d'Inde[2]. Le site étendu a atteint environ 100 000 tonnes métriques de capacité totale en produits chimiques de résistance en août 2026. L'Amérique du Nord reste un domaine important pour le marché des agents de résistance à sec au polyvinylamine pour le papier, car ses papeteries utilisent une quantité substantielle de fibres recyclées. La production de papier d'emballage a augmenté en 2025 malgré une baisse de la production totale de papier aux États-Unis. Les formats de papier fonctionnel peuvent gagner en importance à mesure que des restrictions affectent les papiers revêtus de produits fluorochimiques. Cela favorise les substrats papier qui nécessitent des performances de résistance sans recourir aux systèmes barrières conventionnels.
L'Europe reste une région techniquement avancée pour la chimie du polyvinylamine, notamment dans les papeteries nordiques et d'Europe centrale. Les règles de circularité et le règlement sur les emballages et les déchets d'emballages soutiennent une teneur plus élevée en matières recyclées dans les emballages ondulés. Le marché des agents de résistance à sec au polyvinylamine pour le papier bénéficie lorsque la teneur en matières recyclées accroît le besoin de compensation de résistance à sec. L'Amérique du Sud et le Moyen-Orient et l'Afrique représentent des zones de demande plus modestes avec des possibilités d'adoption. Le Brésil soutient la demande sud-américaine grâce à son secteur intégré de pâte et papier et à l'expansion de ses capacités d'emballage. L'Arabie saoudite et l'Afrique du Sud soutiennent la demande au Moyen-Orient et en Afrique grâce aux investissements dans la transformation pour les usages alimentaires, des boissons et de la distribution. Ces régions en sont à un stade d'adoption plus précoce, mais leurs exigences en matière d'emballage évoluent dans une direction similaire.
Paysage concurrentiel
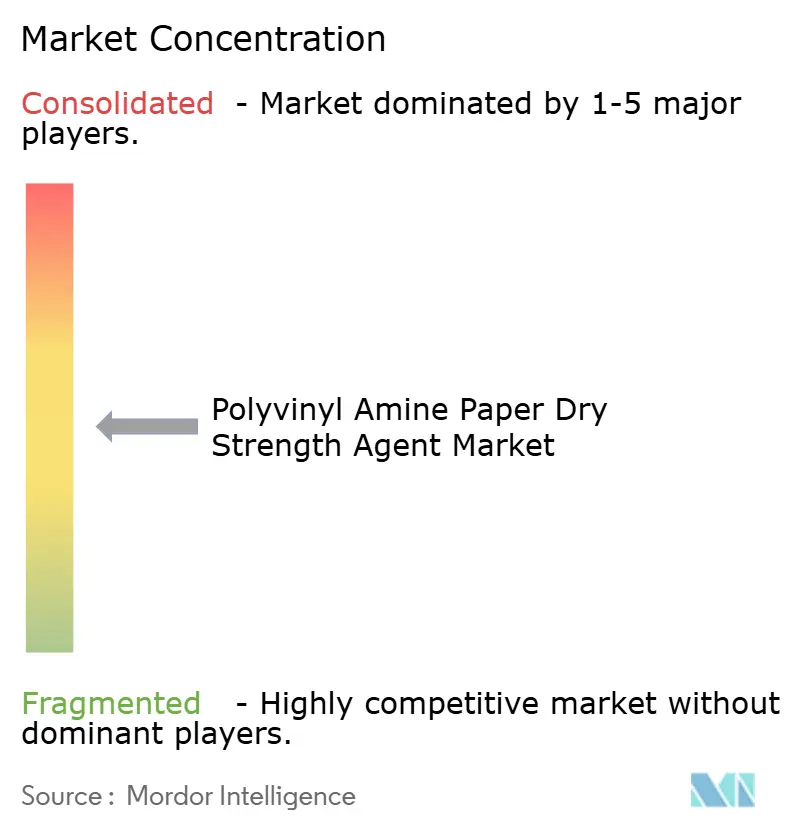
Le marché des agents de résistance à sec au polyvinylamine pour le papier est modérément concentré, les cinq premiers acteurs étant BASF, Kemira Oyj, Solenis, SNF Group et Harima Chemicals Group, Inc. Kemira Oyj, Solenis et SNF Group influencent le développement des produits grâce à des capacités intégrées allant du N-vinylformamide au polyvinylamine et à des services de dosage numérique. Solenis utilise sa plateforme Xelorex pour relier la livraison d'additifs aux informations de résistance en bout de machine en temps réel. Ce modèle de service peut rendre le changement de fournisseur plus difficile car la relation fournisseur s'étend au-delà du produit chimique lui-même. Kemira Oyj a réorganisé ses activités en 3 unités ciblées en janvier 2025, notamment Packaging & Hygiene Solutions et Fiber Essentials. Ce changement a affiné son orientation commerciale sur la chimie de résistance du papier et du carton.
SNF Group a mis en service son installation de Dunkerque en décembre 2024 dans le cadre d'un accord de licence avec Mitsubishi Chemical Corporation. Le projet soutient l'accès européen aux polymères à base de N-vinylformamide et aux produits polyvinylamine associés. BASF a lancé des dispersions de couchage papier en septembre 2026 avec des empreintes carbone produit inférieures de 20 % à 45 % aux grades conventionnels, en utilisant la méthodologie Together for Sustainability. BASF et UPM ont également annoncé une collaboration en mai 2026 combinant des papiers barrières avec des résines à base aqueuse pour des emballages à base de fibres recyclables. Ces actions montrent que les fournisseurs se font concurrence à travers une chimie papier à faible empreinte carbone et des applications d'emballage recyclable, ainsi que par les performances de résistance à sec.
Shandong Tiancheng Chemical Co., Ltd. et Wuxi Lansen Chemicals Co., Ltd. sont en concurrence sur les grades liquides standard, notamment pour les utilisations de carton d'emballage de base en Chine. Leur évolution vers des produits modifiés et copolymères est limitée par la nécessité d'un contrôle strict de l'hydrolyse et d'une capacité analytique plus avancée. Arakawa Chemical Industries, Ltd., Harima Chemicals Group, Inc., Nitto Boseki Co., Ltd. et Seiko PMC Corporation servent les exigences du papier spécial avec des produits adaptés aux compositions à haute teneur en charges et à pH neutre. Applied Chemicals International Group, Buckman, KURARAY CO., LTD., Nouryon et Solenis contribuent au champ concurrentiel plus large des produits chimiques pour le papier. SNF Group et BASF ont également des positions dans les catégories adjacentes de polymères et de chimie de processus. La différenciation des fournisseurs sur le marché des agents de résistance à sec au polyvinylamine pour le papier dépend du service technique, de la fiabilité de l'approvisionnement, de la connaissance des processus et de la capacité à soutenir des compositions plus exigeantes.
Leaders du secteur des agents de résistance à sec au polyvinylamine pour le papier
-
BASF
-
Kemira Oyj
-
Solenis
-
SNF Group
-
Harima Chemicals Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Avril 2026 : Solenis a posé la première pierre d'une nouvelle installation de production de 60 000 tonnes métriques à Beihai, Guangxi, Chine, avec un investissement de 250 millions RMB (environ 35 millions USD). Prévue pour démarrer ses opérations au deuxième trimestre 2027, l'installation produira des polymères, des antimousses, de la silice et des produits chimiques de processus, renforçant l'approvisionnement régional en produits chimiques pour la fabrication du papier, y compris les solutions utilisées pour améliorer la résistance du papier.
- Mars 2026 : Kemira Oyj a étendu son site de production de Wellgrow, en Thaïlande, à environ 100 000 tonnes métriques par an de capacité totale en produits chimiques de résistance. L'expansion renforce l'approvisionnement en agents de résistance pour le papier et le carton sur les marchés d'Asie du Sud-Est et d'Inde, soutenant la demande d'additifs de résistance à sec dans la fabrication du papier.
Périmètre du rapport mondial sur le marché des agents de résistance à sec au polyvinylamine pour le papier
Les agents de résistance à sec au polyvinylamine pour le papier sont des additifs chimiques utilisés dans la fabrication du papier pour améliorer la résistance et la durabilité du papier dans des conditions sèches. Ils améliorent la liaison fibre à fibre, aidant les produits papetiers à maintenir leur intégrité mécanique lors de la transformation, de la manutention et de l'utilisation finale.
Le marché des agents de résistance à sec au polyvinylamine pour le papier est segmenté par type de produit, forme, application et géographie. Par type de produit, le marché est segmenté en polyvinylamine, polyvinylamine modifiée, copolymères de polyvinylamine et autres types de produits. Par forme, le marché est segmenté en liquide, poudre et granulés. Par application, le marché est segmenté en papier d'emballage, papier d'impression et d'écriture, papier tissu et hygiénique, papier spécial et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les agents de résistance à sec au polyvinylamine pour le papier dans 15 pays. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
| Polyvinylamine |
| Polyvinylamine modifiée |
| Copolymères de polyvinylamine |
| Autres types de produits |
| Liquide |
| Poudre |
| Granulés |
| Papier d'emballage |
| Papier d'impression et d'écriture |
| Papier tissu et hygiénique |
| Papier spécial |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Polyvinylamine | |
| Polyvinylamine modifiée | ||
| Copolymères de polyvinylamine | ||
| Autres types de produits | ||
| Par forme | Liquide | |
| Poudre | ||
| Granulés | ||
| Par application | Papier d'emballage | |
| Papier d'impression et d'écriture | ||
| Papier tissu et hygiénique | ||
| Papier spécial | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des agents de résistance à sec au polyvinylamine pour le papier ?
La taille du marché des agents de résistance à sec au polyvinylamine pour le papier était évaluée à 300,48 millions USD en 2026 et devrait croître de 317,76 millions USD en 2027 pour atteindre 428,04 millions USD d'ici 2032, à un CAGR de 6,14 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande d'agents de résistance à sec au polyvinylamine pour le papier ?
La croissance de l'emballage, l'utilisation de fibres recyclées, l'allègement, la demande de papier spécial et les systèmes d'eau en circuit fermé soutiennent l'utilisation d'une chimie de résistance à sec plus performante.
Quel type de produit détenait la plus grande part en 2026 ?
Le polyvinylamine détenait 55,13 % de la part de marché en 2026, soutenu par son utilisation établie dans les compositions de carton d'emballage et de papier graphique.
Quelle application devrait progresser le plus rapidement jusqu'en 2032 ?
Le papier spécial devrait progresser à un CAGR de 7,41 % jusqu'en 2032, car les grades de papier exigeants nécessitent des propriétés de résistance et de surface fiables.