
N-ビニルホルムアミド市場規模・シェア
市場概要
| 調査期間 | 2026 - 2031 |
|---|---|
| 市場規模 (2026) | 458.39 百万米ドル |
| 市場規模 (2031) | 620.12 百万米ドル |
| 成長率 (2026 - 2031) | 6.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
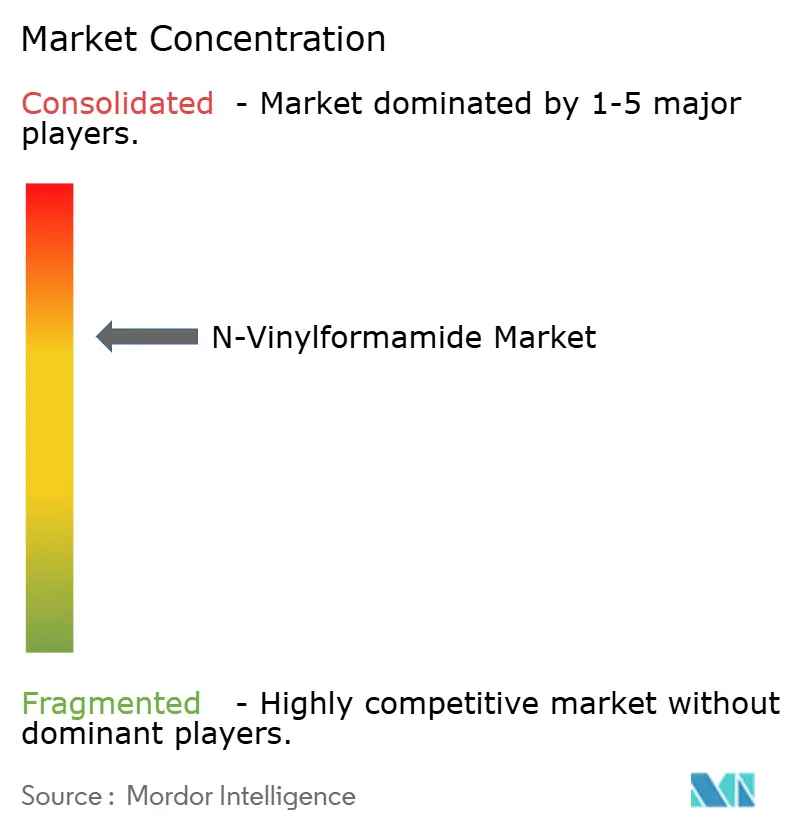
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるN-ビニルホルムアミド市場分析
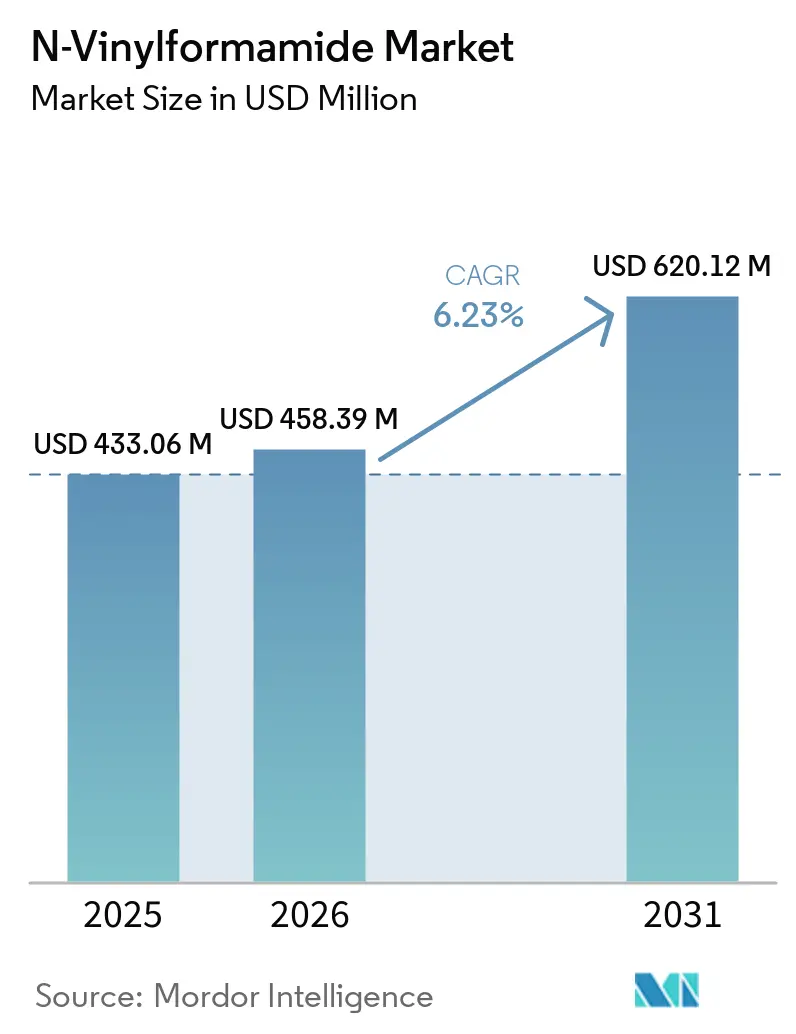
N-ビニルホルムアミド市場規模は、2025年の433.06 ミリオン 米ドルから2026年には458.39 ミリオン 米ドルへと拡大し、2026年~2031年のCAGR 6.23%で2031年までに620.12 ミリオン 米ドルに達する見込みです。N-ビニルホルムアミド市場は、高い一次アミン密度を持つポリ(N-ビニルホルムアミド)および選択的加水分解ポリビニルアミン(PVAm)を使用する用途に対応しています。水処理、特殊接着剤、コーティング、機能性膜が特定の電荷特性を持つ水溶性ポリマーを必要とするにつれ、需要は確立された紙用途を超えて拡大しています。生産者は、高付加価値の高純度グレードとモノマーのコストおよびハンドリング要件のバランスを取っています。新たな欧州設備が稼働を開始したことで、供給はアジアからの輸入への依存度が低下しつつある一方、原料エクスポージャーと保管管理が引き続き操業経済性に影響を与えています。N-ビニルホルムアミド市場は、炭素回収膜やレドックスフロー電池においても機会を有していますが、これらの用途は商業化の初期段階にとどまっています。
主要レポートのポイント
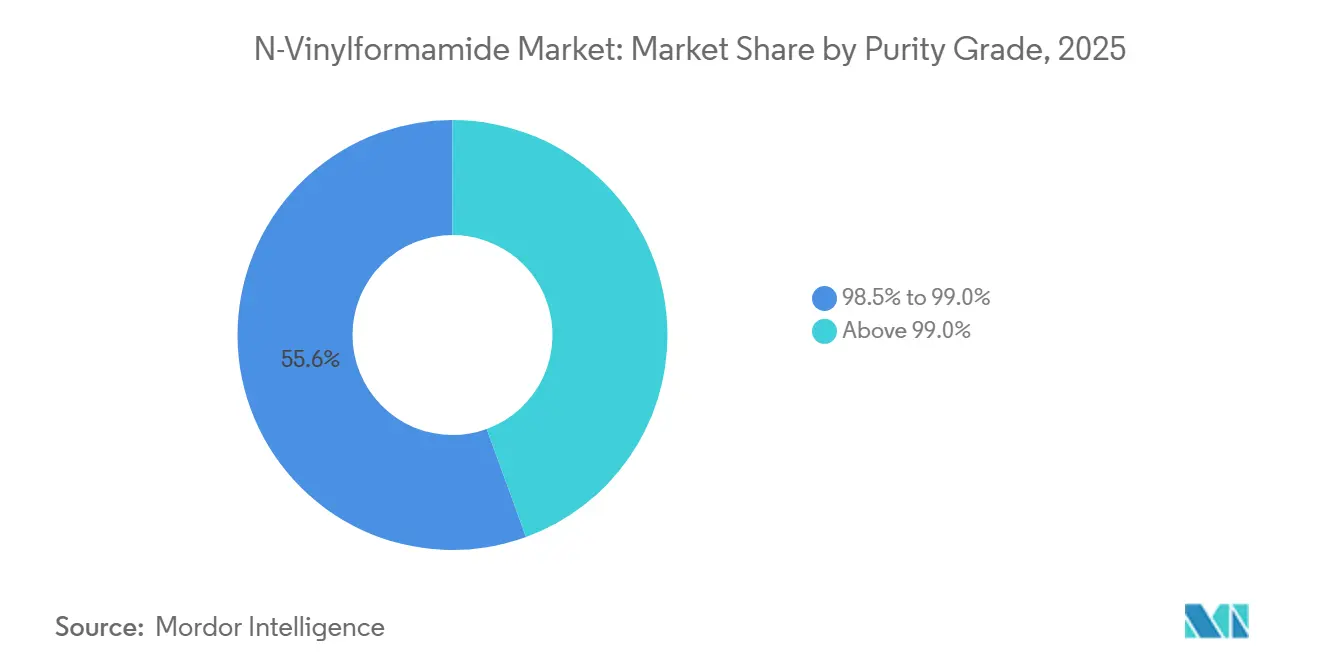
- 純度グレード別では、98.5%~99.0%グレードが2025年のN-ビニルホルムアミド市場シェアの55.56%を占め、99.0%超グレードは2031年にかけてCAGR 6.97%で成長する見込みです。
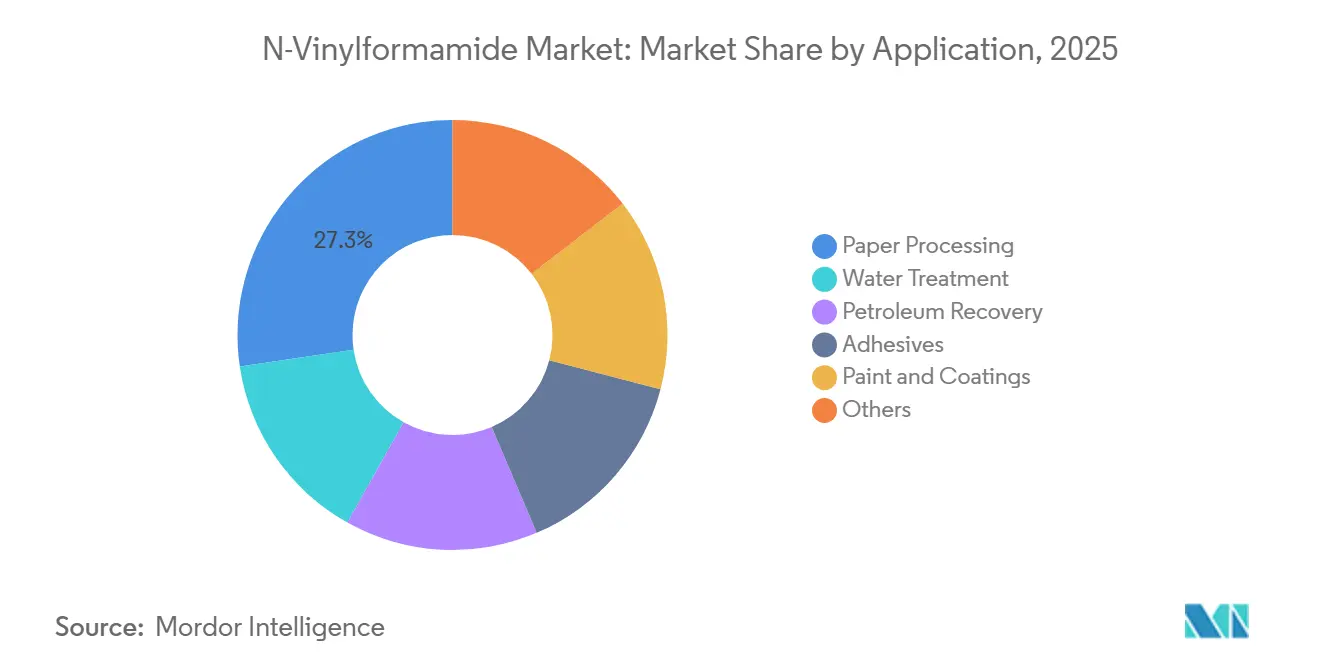
- 用途別では、紙加工が2025年のN-ビニルホルムアミド市場規模の27.34%を占め、水処理は2031年にかけてCAGR 7.35%で成長する見込みです。
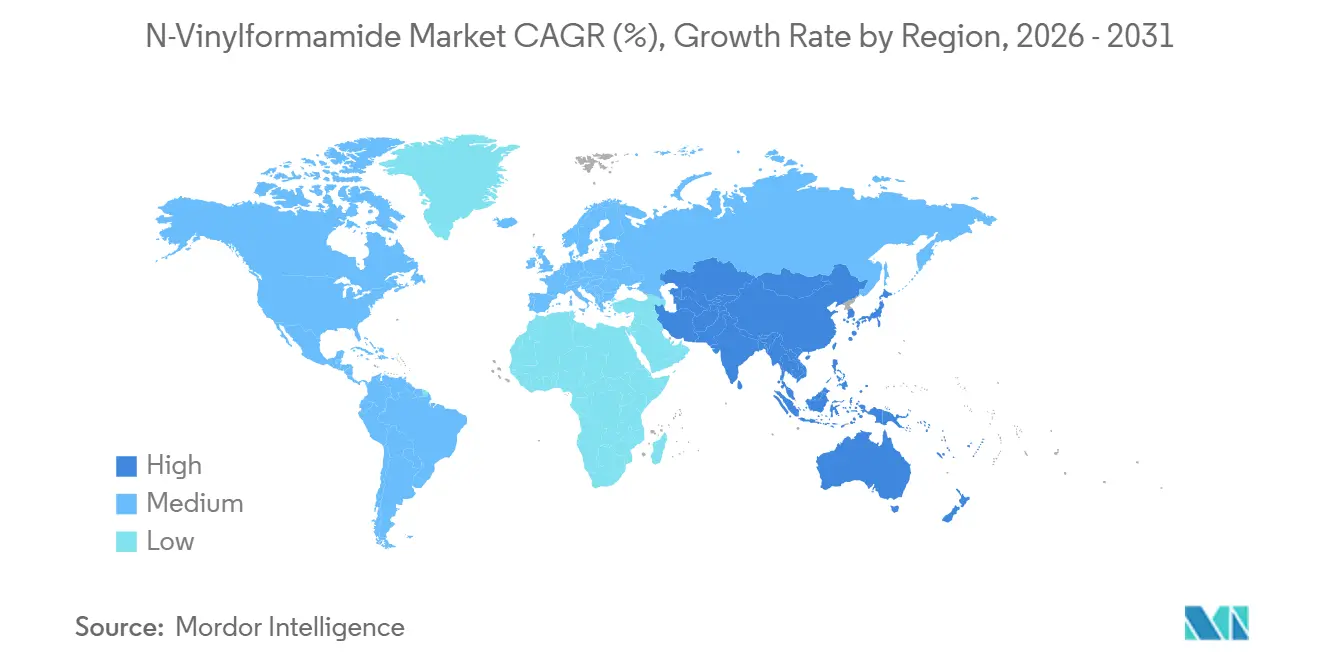
- 地域別では、アジア太平洋が2025年のN-ビニルホルムアミド市場シェアの32.42%を占め、2031年にかけてCAGR 7.22%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業用および都市用水処理の拡大 | +1.8% | アジア太平洋が中心で、中東・アフリカへの波及あり | 中期(2~4年) |
| 製紙におけるNVF由来ポリマー | +1.6% | グローバル、アジア太平洋と欧州に集中 | 短期(2年以内) |
| 高性能接着剤・コーティングの需要 | +1.0% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 再生繊維と循環型紙システム | +0.9% | 欧州と北米、アジア太平洋へ拡大中 | 中期(2~4年) |
| 電池、生体材料、膜向け機能性ポリマー | +0.7% | 北米、欧州、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
産業用および都市用水処理の拡大
PVAm由来の凝集剤および凝結剤は、その電荷密度が懸濁固形物、コロイド、重金属錯体の除去を支援するため、N-ビニルホルムアミド市場に関連しています。この化学は、同等の分子量を持つ従来のポリアクリルアミド代替品よりも低い投与量でこの機能達成できます。この性能は、困難な廃水流を処理する都市処理施設および産業施設での使用を支援します。入力草稿は、この需要をアジア主要経済圏の公共水インフラプログラムに関連付けていましたが、関連する投資数値は適格外のソースから得られたものであり、ここでは繰り返しません。PVAmはまた、コロイドファウリングを低減し膜の耐用年数を延長することで、膜型バイオリアクターの前処理を支援することができます。これにより、N-ビニルホルムアミド市場は東南アジア全域の廃水処理設備投資と間接的に結びついています。
製紙におけるNVF由来ポリマーの利用拡大
PVAmは、抄紙機のウェットエンドにおいて歩留まり向上剤、強度向上剤、電荷制御ポリマーとして機能することができます。この組み合わせにより、製紙工場はプロセスで使用する添加剤の数を削減でき、薬品の調達と操業を簡素化できます。SNFは2025年にダンケルク施設の立ち上げを完了し、欧州の製紙および水処理顧客にNVFおよびPVAm誘導体を供給しています[1]。同施設はMitsubishi Chemicalの技術を使用しており、より安定した供給ルートを求める製紙工場にとってのローカル供給の可用性を強化しています。米国特許第12331147号に記載されたPVAm製剤は、再生繊維および原生繊維の紙料に対するカチオン性回復特性を改善するために設計されました。Solenisもまた、乾燥粉末形態のXelorex Plusを導入し、製紙工場がオンサイトでカスタマイズされた液体PVAm溶液を調製できるようにしました。
高性能接着剤・コーティングの需要
NVF由来コポリマーは、金属、プラスチック、紙、フィルムなどの異種材料間の接着を支援することができます。この特性は、長期間にわたって繰り返しの機械的応力にさらされる接合アセンブリに関連しています。建設需要は、建築プログラムにおいて機械的締結具を代替できる接着剤集約型プレハブパネルシステムに関連しています。水系および低VOCコーティングも、VOC負荷を製剤に加えないため、水溶性PVAm誘導体を好みます。自動車の軽量化プログラムは、ボディ構造や内装トリムにより多くの異種材料アセンブリを使用しており、特殊接着剤の別の潜在的用途を生み出しています。したがって、N-ビニルホルムアミド市場は、性能要件がコモディティ接着剤の価格よりも重要な場面で恩恵を受けることができます。
電池、生体材料、膜向け機能性ポリマーの開発
PVAmは一次アミン基の密度が高く、複数の機能性ポリマー用途向けに改質することができます。炭素回収膜において、2024年の研究では、PVAm-PEGDGEコンポジット膜のCO₂/N₂選択性が230、CO₂透過率が100 GPUであることが報告されました[2]。報告された選択性は、同研究にける未改質PVAmの4.6倍でした。レドックスフロー電池において、PVAmはバナジウムイオンのクロスオーバーを制限するよう設計されたアニオン交換膜システムのポリカチオン層を形成することができます。2025年のLangmuir誌の論文も、DNA複合体形成性能を維持した低細胞毒性PVAm変異体を検討しました。これらの用途は、需要ドライバーが紙の生産だけでなくエネルギー、炭素管理、ヘルスケア投資に結びついているため、N-ビニルホルムアミド市場を多様化させます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハザード分類と製品取り扱い要件 | -0.8% | グローバル、欧州と北米でより強い影響 | 短期(2年以内) |
| 原材料・原料価格の変動 | -1.0% | グローバル | 短期(2年以内) |
| 加水分解・保管プロセス管理 | -0.6% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ハザード分類と製品取り扱い要件
NVFは複数の化学安全フレームワークにおいて急性毒性物質として扱われています。これにより、生産者、輸入業者、流通業者、使用者は文書管理、ラベリング、作業者訓練システムを維持することが求められます。入力草稿は米国および欧州の化学規制の変更に言及していましたが、適格外の規制アドバイザリーソースに依拠しており、それらの主張は再現しません。コンプライアンス要件は、大規模サプライヤーよりも小ロット生産者や特殊流通業者にとって吸収が困難な場合があります。また、一部の川下ユーザーが生のNVFモノマーではなく、あらかじめ加水分解されたPVAm溶液を購入するよう促す可能性もあります。これにより、付加価値が上流にシフトし、N-ビニルホルムアミド市場内の生モノマー需要の対象範囲が制限される可能性があります。
原材料・原料価格の変動
NVFの合成はホルムアミドとアセチレンに依存しており、これらはエネルギー関連の生産コスト変動にさらされています。ホルムアミドはアンモニアとギ酸から生成され、アセチレンはカーバイドカルシウムから製造できます。サプライヤーが高コストを顧客に転嫁できない場合、インプットコストの変動はマージンを圧迫する可能性があります。入力草稿における原料および輸入価格に関する数値的主張は、適格外の商業またはカンパニーソースから得られたものであるため、除外されています。主要原料の生産集中は、契約保有者にとって供給の多様化を困難にする可能性があります。この圧力は、N-ビニルホルムアミド市場が価格競争にさらされる標準グレード用途において最も重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
純度グレード別:
高純度グレードが特殊最終用途へ拡大98.5%~99.0%グレードは2025年のN-ビニルホルムアミド市場シェアの55.56%を占めました。これは大量の紙加工、都市用水処理、標準接着剤製剤向けの主要グレードです。これらの用途は一般に、特殊最終用途のより厳格な要件ではなく、産業用残留モノマー仕様の範囲内で運用されます。その幅広い使用可能性は、成熟した用途全体にわたる継続的な量需要を支援します。このセグメントはまた、確立された加工方法と供給体制の恩恵を受けています。小規模生産者はこの層でも競争できますが、原料および物流コストへのエクスポージャーは残ります。
99.0%超グレードは2031年にかけてCAGR 6.97%で成長する見込みであり、N-ビニルホルムアミド市場において最も成長の速い純度セグメントとなっています。接着剤・コーティグ製剤業者、電池膜開発者、生体医療研究者は、一貫したポリマー性能のためにより厳格な残留モノマー管理を求めています。高純度は、後の化学的改質に向けたアミン基の利用可能性の制御を改善することができます。炭素回収およびレドックスフロー膜の研究は、機能的性能が材料仕様を決定する場面での需要をさらに支援します。Solenisの乾燥粉末デリバリーモデルも、オンサイトでのPVAm品質を支援するために一貫したポリマー前駆体を必要とします。これにより、N-ビニルホルムアミド産業の一部は、量重視のモノマー販売ではなく差別化されたグレードへとシフトしています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
用途別:
紙加工が需要を支え、水処理が加速紙加工は2025年のN-ビニルホルムアミド市場規模の27.34%を占め、最大の用途となりました。PVAmは歩留まり、脱水、強度向上、電荷制御を含む複数の抄紙機機能を発揮します。これらの機能を組み合わせることで、ウェットエンドにおける個別の添加剤製品の必要性を低減できます。このセグメントは、包装グレードにおける再生繊維の利用増加によっても支援されています。再生紙の研究では、PVAmクラスの歩留まり向上剤が0.8%~1.0%の範囲で投与された場合に機能特性を改善したことが示されました。N-ビニルホルムアミド市場が他の用途へと拡大しても、紙加工は引き続き中核的な需要源であり続けます。
水処理は2031年にかけてCAGR 7.35%で拡大する見込みであり、最も成長の速い用途です。PVAm由来材料は、懸濁固形物、コロイド、金属含有錯体が効果的な電荷ベースの処理を必要とする場面で使用されます。このセグメントは都市廃水、産業排水、困難な高濁度流に関連しています。石油回収もまた、塩水および高温貯留層における粘度調整剤および移動度制御剤としてNVFポリマーを使用しています。接着剤、塗料、コーティングは水系製剤および異種材料接合の需要から恩恵を受けています。繊維サイジングおよびパーソナルケアは小規模な用途にとどまりますが、その繊維接着および洗濯耐性要件はN-ビニルホルムアミド市場内でプレミアム価格を支援することができます。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域 N-ビニルホルムアミド市場
アジア太平洋地域は2025年のN-ビニルホルムアミド市場シェアの32.42%を占め、2031年までに7.22%のCAGRで拡大すると予測されている。同地域は、大量の製紙生産、増大する水処理ニーズ、および新興の特殊ポリマー基盤を兼ね備えている。中国は製紙工場および廃水処理の導入を通じて貢献している。日本と韓国は、炭素回収およびエネルギー貯蔵膜プログラムにより、高純度需要においてより強い貢献を示している。ASEANの工業地帯も、廃水規制の強化に伴い需要を生み出している。こうした確立されたアプリケーションと新興アプリケーションの組み合わせにより、アジア太平洋地域はN-ビニルホルムアミド市場において最も幅広い需要基盤を有している。
北米および欧州 N-ビニルホルムアミド市場
北米および欧州は、確立された製紙化学品の調達、水インフラの更新、および機能性材料における研究活動を通じて需要を維持している。SNFは2025年第2四半期にフランス・ダンケルク工場の増産を完了し、製紙および水処理顧客向けの欧州供給を強化した。同工場により、再生繊維ブレンドを処理する欧州の製紙工場のアジアからの輸入依存度が低下する。ドイツのライン・ルール回廊は、化学・製薬排水流における廃水処理において引き続き重要な役割を担っている。米国は、特殊接着剤およびコーティング配合を通じて高純度消費を支えている。これらの地域は、N-ビニルホルムアミド市場において差別化グレードを優先する技術的要求の高いアプリケーションを提供している。
中東・アフリカおよび南米 N-ビニルホルムアミド市場
南米、中東、およびアフリカは、独自のアプリケーション基盤を持つ小規模な需要プールである。ブラジルのパルプ・製紙工場は、より高品質な輸出グレードの生産を追求する中で、PVAmクラスの歩留まり向上剤を活用できる。湾岸諸国は、海水淡水化の前処理および随伴水管理において凝集剤を使用している。南アフリカは、高濁度かつ金属を含む廃水に強力な処理性能が求められる鉱業関連排水処理からの需要がある。アルゼンチンの油田での使用は石油回収活動と関連している。産業廃水のコンプライアンス要件が整備され、N-ビニルホルムアミド市場が現地供給オプションを獲得するにつれ、同地域全体は引き続き機会を有している。
競合環境
N-ビニルホルムアミド市場は、モノマー生産において中程度に集中しており、川下のポリマー変換および製剤においてはより分散しています。Mitsubishi Chemicalは1993年にNVFの商業合成を先駆けて開発し、この分野における技術的地位を維持しています。2025年3月、Mitsubishi Chemicalは、SNFがMitsubishi Chemicalの独自プロセスを使用してダンケルク工場でNVFを生産する権利を付与するライセンス契約を締結しました。この契約により、Mitsubishi Chemicalは日本国外での設備を支援しながらプロセス技術を収益化することができます。SNFは欧州のローカル生産ルートを獲得し、水溶性ポリマーの流通能力を活用して製紙および水処理顧客にリーチすることができます。この取り決めは、確立された技術の価値を維持しながら、N-ビニルホルムアミド市場における供給の代替手段を増加させます。
SNFのダンケルク施設は2024年12月に操業を開始し、2025年第2四半期に完全立ち上げを完了しました。このプロジェクトは欧州にNVFからPVAmまでの一貫生産基盤を構築し、製紙および水処理ユーザーへのローカル供給を支援します。Solenisは、オンサイトでの液体製品調製を支援する乾燥粉末PVAmシステムであるXelorex Plusを通じてサービス層で差別化しています。BASFは2024年7月に、Magnafloc®、Rheomax®、Alclar®製品ラインを含む鉱業用凝剤事業をSolenisに売却することに合意しました。この取引は、より集中した特殊ポリマーポートフォリオへのシフトを反映しています。これらの動きにより、製剤サポート、信頼性の高い物流、アプリケーション知識がモノマー供給と並ぶ重要な競争ツールとなっています。
エネルギー貯蔵および炭素回収向け機能性ポリマーは、単一のサプライヤーが商業的優位性を確立していないため、引き続き開放的な領域です。米国特許第12269789号は、保護剤としてメタノールを使用するアルコキシプロセスによってバイオソース由来のN-ビニルホルムアミドを得るプロセスをカバーしています。分散型オンサイトPVAm加水分解は、適切な液体製品物流を持たない場所にとって潜在的な差別化のもう一つの領域です。特許活動および公開された膜研究は、合成ポリマー専門家が従来の水処理サプライヤーを超えて競争できることを示しています。中国の小規模生産者は、低コストの原料アクセスと主要需要センターへの近接性により、標準98.5%~99.0%グレードに価格圧力をかけることができます。したがって、N-ビニルホルムアミド市場は、価格敏感な標準グレードと、より要求の高い性能要件を持つ高付加価値の特殊材料に分かれています。
N-ビニルホルムアミド産業リーダー
-
Mitsubishi Chemical Group Corporation
-
BASF
-
SNF Group
-
Eastman Chemical Company
-
Evonik Industries AG
- 注:主要企業の掲載順は順位を示すものではありません。
N-ビニルホルムアミド市場
- Avantor, Inc.
- BASF
- Dia-Nitrix Co., Ltd.
- Eastman Chemical Company
- Evonik Industries AG
- Merck KGaA
- Mitsubishi Chemical Group Corporation
- NIPPON SHOKUBAI CO., LTD.
- SABIC
- Santa Cruz Biotechnology, Inc.
- SNF Group
- Solenis
- Thermo Fisher Scientific Inc.
- Tokyo Chemical Industry Co., Ltd.
- Wacker Chemie AG
Recent Industry Developments in N-ビニルホルムアミド市場
- 2025年3月:SNF Groupは、フランス・ダンケルクのFlocrylサイトにおけるN-ビニルホルムアミド生産施設の完全立ち上げを完了し、50の地元雇用を創出するとともに、NVFからPVAmまでの一貫生産が可能な数少ない西側生産者の一つとしての地位を確立しました。同施設はMitsubishi Chemicalの独自技術を使用して、製紙および水処理市場向けの高性能NVFモノマーおよびPVAm誘導体を生産し、欧州のNVF供給能力を大幅に拡大し、地域の輸入依存度を低減しました。
- 2025年3月:Mitsubishi Chemical Group CorporationはSNF Groupとの正式なライセンス契約を締結し、SNFがMitsubishi Chemicalの独自プロセスの下でダンケルク工場においてNVFを商業的に生産する権利を付与しました。このライセンスは、独自プロセスの独占を日本以外へのNVF設備多様化を可能にしながらロイヤルティを生み出す知的財産資産へと転換するものです。
グローバルN-ビニルホルムアミド市場レポートの範囲
N-ビニルホルムアミド(NVF)は、ポリビニルアミンなどの特殊ポリマーを製造するためのモノマーとして使用される、高反応性の水溶性有機化学物質です。
N-ビニルホルムアミド市場は、純度グレード、用途、地域によってセグメント化されています。純度グレード別では、市場は98.5%~99.0%と99.0%超にセグメント化されています。用途別では、市場は水処理、紙加工、石油回収、接着剤、塗料・コーティング、その他にセグメント化されています。地域別では、市場はアジア太平洋、北米、欧州、南米、中東・アフリカにセグメント化されています。レポートはまた、主要地域にわたる15カ国のN-ビニルホルムアミド市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
セグメンテーション概要
| 98.5%~99.0% |
| 99.0%超 |
| 水処理 |
| 紙加工 |
| 石油回収 |
| 接着剤 |
| 塗料・コーティング |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 純度グレード別 | 98.5%~99.0% | |
| 99.0%超 | ||
| 用途別 | 水処理 | |
| 紙加工 | ||
| 石油回収 | ||
| 接着剤 | ||
| 塗料・コーティング | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
N-ビニルホルムアミド市場の現在および予測市場規模は?
N-ビニルホルムアミド市場規模は2026年に458.39 ミリオン 米ドルであり、CAGR 6.23%で2031年までに620.12 ミリオン 米ドルに達する見込みです。成長は紙加工および水処理からの需要を反映しており、特殊ポリマー用途からの追加的な潜在性もあります。予測期間は2026年から2031年です。推計は金額ベースで提示されています。
N-ビニルホルムアミドの需要をリードする用途は何ですか?
紙加工が2025年に27.34%のシェアで需要をリードしました。PVAmは製紙において歩留まり、脱水、強度、電荷制御を支援し、製紙工場が複数のウェットエンド機能にわたって一つの化学品を使用できるようにします。再生繊維紙グレードはこれらの機能の重要な用途事例です。この用途は引き続き中心的な需要基盤です。
N-ビニルホルムアミドの需要が最も大きい地域はどこですか?
アジア太平洋が2025年に32.42%の収益シェアでリードし、2031年にかけてCAGR 7.22%で成長する見込みです。その地位は紙生産、廃水処理需要、電池および膜材料における活動を組み合わせています。中国、日本、韓国、ASEAN諸国はそれぞれこの需要基盤の異なる部分を支援しています。同地域は量と特殊用途の両方を組み合わせています。
高純度N-ビニルホルムアミドが重要な理由は何ですか?
99.0%超グレードは、より厳格な残留モノマー管理を必要とする接着剤、コーティング、電池膜、生体医療用途を支援します。機能要件がより重要になるにつれ、2031年にかけてCAGR 6.97%で成長する見込みです。98.5%~99.0%グレードは2025年においても量の主力でり続けました。高純度は一貫したポリマー性能を支援します。