
プラスチック解重合触媒市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
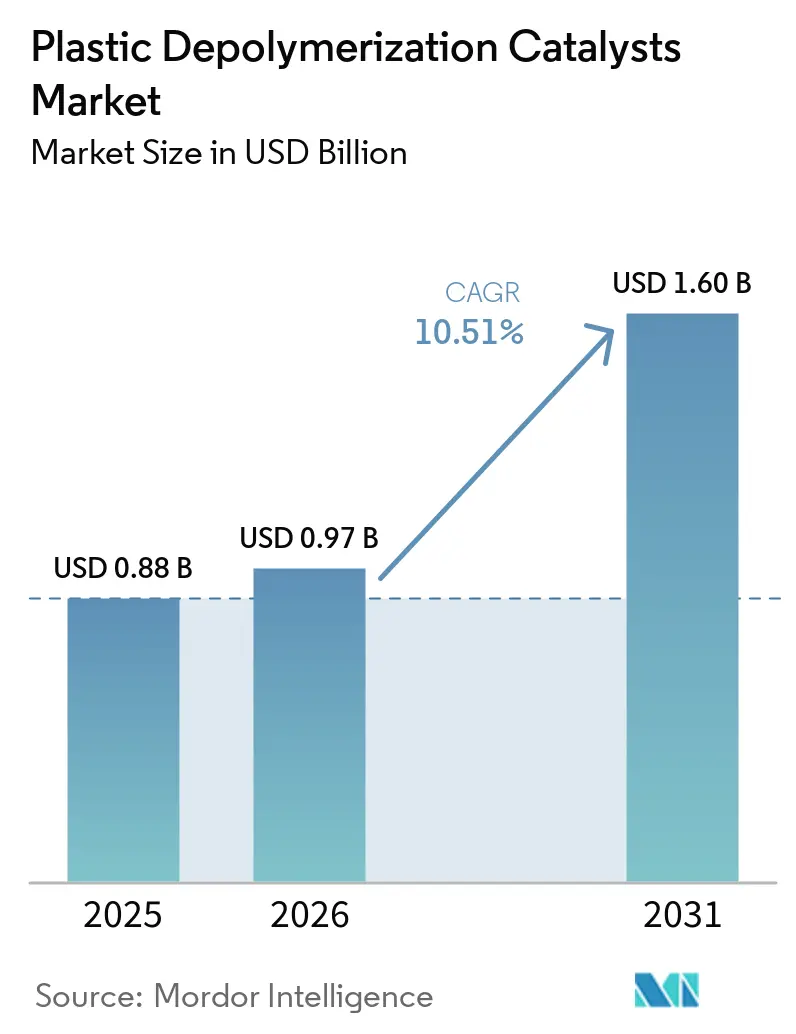
| 市場規模 (2026) | 0.97 十億米ドル |
| 市場規模 (2031) | 1.60 十億米ドル |
| 成長率 (2026 - 2031) | 10.51 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプラスチック解重合触媒市場分析
プラスチック解重合触媒市場の規模は2025年に0.88 ビリオン 米ドルと評価され、2026年の0.97 ビリオン 米ドルから2031年には1.60 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 10.51%で成長すると推定されています。プラスチック解重合触媒市場は、専門的な研究用途から商業的な化学リサイクルへと移行しており、触媒がポスト消費者ポリマーをバージングレードのモノマーに変換しています。欧州連合の包装規制およびインドのリサイクルコンテンツ義務化規定が、モノマーグレード材料の需要基盤を確立しています。プラント建設およびライセンス活動は、プロセス統合型触媒ソリューションへの調達シフトを促しています。Plastics Europeの会員企業は2030年までに化学リサイクルに80 ビリオン ユーロ(約91.1 ビリオン 米ドル)を投資する計画であり、リサイクルプラスチックの生産量を2025年の120 ミリオン トンから2030年には340 ミリオン トンに増加させる見通しです。この投資はプラスチック解重合触媒市場における調達ポテンシャルを支え、汚染原料での安定したパフォーマンスを実証できるサプライヤーが標準材料のサプライヤーよりも優位に立つ可能性があります。ただし、原料品質の不均一性と食品接触承認プロセスの長期化が近期の普及を制約しています。これらの制約により、需要はテキスタイル、エンジニアリングポリマー、および非食品包装用途へと向かっています。
主要レポートのポイント
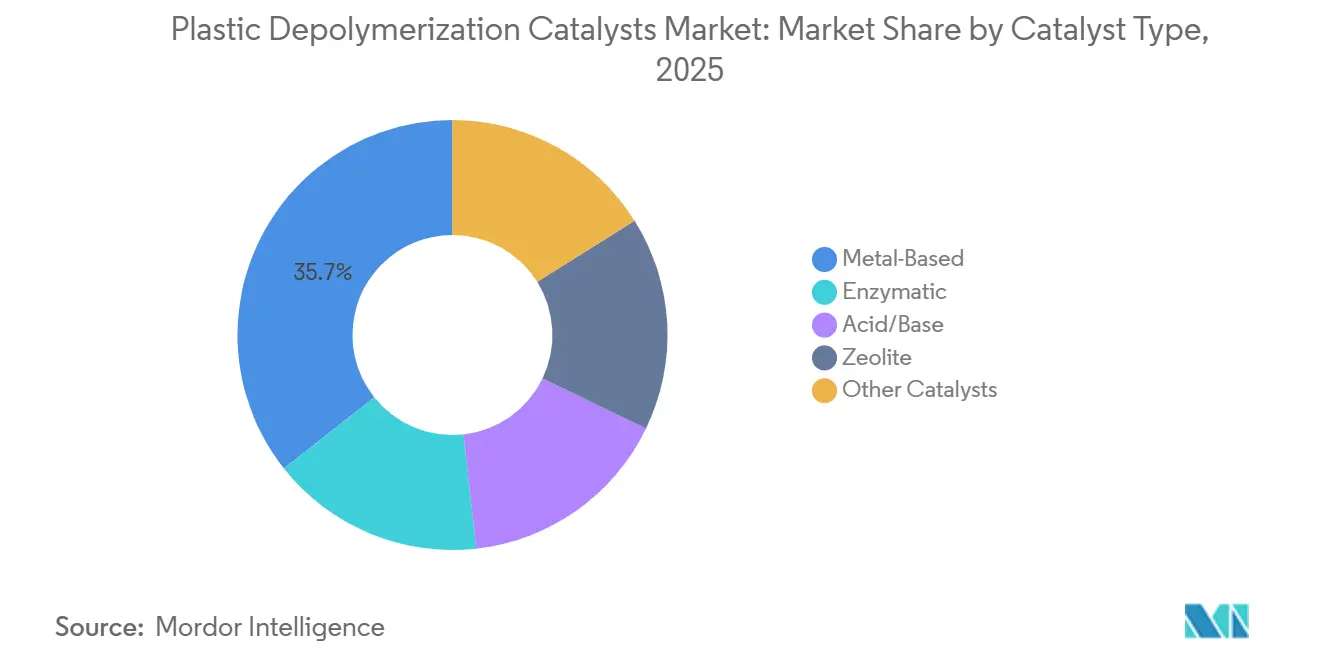
- 触媒タイプ別では、金属系触媒が2025年に35.67%の収益シェアを占め、酵素系システムは2031年にかけてCAGR 11.34%で拡大すると予測されています。
- ポリマー原料別では、ポリエチレンテレフタレート(PET)が2025年の需要の42.14%を占め、2031年にかけて最高のCAGR 11.76%で拡大すると予測されています。
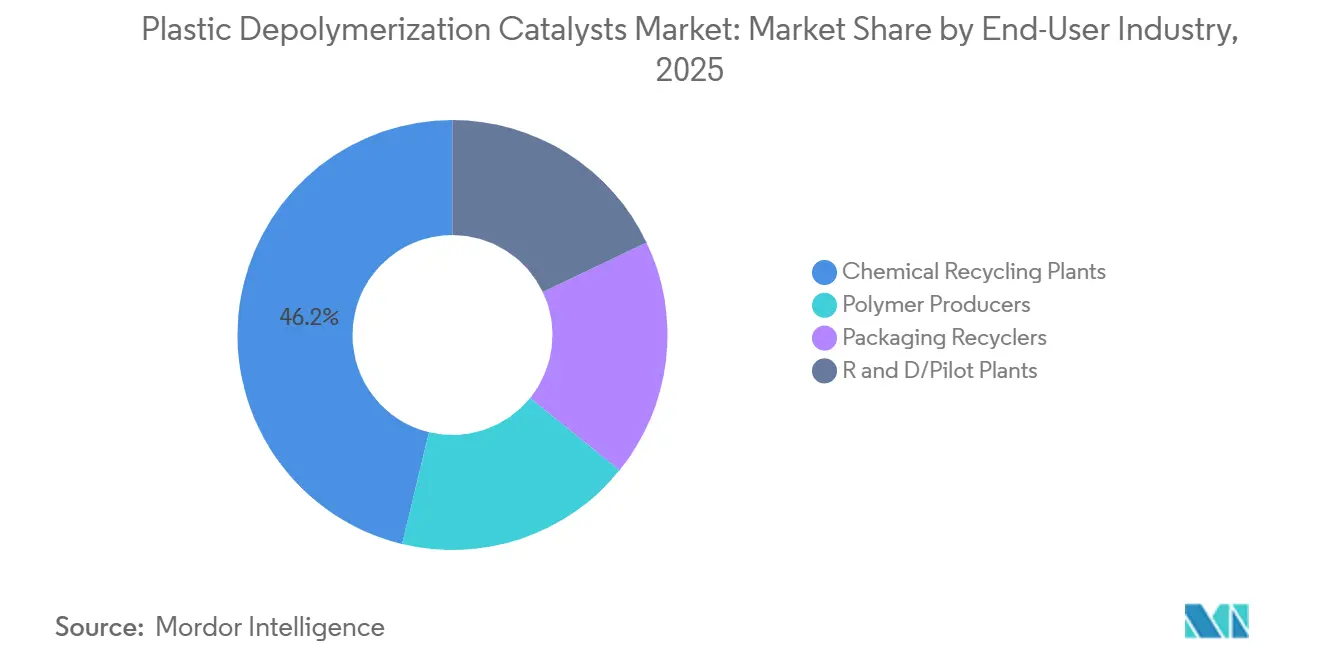
- エンドユーザー産業別では、化学リサイクルプラントが2025年の需要の46.23%を占め、研究開発・パイロットプラントは2031年にかけてCAGR 12.12%で成長すると予測されています。
- 地域別では、アジア太平洋がプラスチック解重合触媒市場の41.72%を2025年に占め、2031年にかけてCAGR 11.87%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のプラスチック解重合触媒市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モノマーグレード生産に向けたリサイクルコンテンツ義務化 | +2.4% | EUおよびインドに近期効果が集中したグローバル規模 | 中期(2〜4年) |
| 化学リサイクルプラントおよびライセンスパイプラインの成長 | +2.2% | アジア太平洋北米、欧州に集中したグローバル規模 | 短期(2年以内) |
| 難廃棄物からのバージン同等ポリエチレンテレフタレート(PET)需要 | +1.9% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| 酵素工学および触媒選択性の改善 | +1.7% | アジア太平洋および欧州(フランスおよびオーストラリアで早期商業化) | 長期(4年以上) |
| テキスタイルからテキスタイルへのポリエステル循環利用 | +1.3% | アジア太平洋(EUおよび北米への波及が拡大) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モノマーグレード生産を牽引するリサイクルコンテンツ義務化
リサイクルコンテンツ義務化は、定められた品質基準を満たす材料を要求することで、プラスチック解重合触媒市場の需要を直接的に促進しています。規則(EU)2025/40は2026年8月に完全適用となり、2030年までのプラスチック包装に対するリサイクルコンテンツ目標を設定しています。同規則はまた、2025年に65%、2030年に70%の包装廃棄物回収率を要求しています。これらの要件は包装タイプおよびプラントごとに適用されるため、ブランドオーナーがより広いポートフォリオ全体でコンプライアンスを調整する能力を制限しています。インドのプラスチック廃棄物管理改正規則2026は、カテゴリーI包装のリサイクルコンテンツをFY2025-26の30%からFY2028-29の60%に引き上げることを要求しています。この枠組みは解重合触媒の需要を支えており、化学リサイクルは機械的リサイクルでは一貫して処理できない廃棄物流から高純度材料を生産できます。
化学リサイクルプラントおよびライセンスパイプラインの拡大
化学リサイクルへの投資は、プラスチック解重合触媒市場における調達パイプラインを創出しています。Nesteはポルヴォーに年間処理能力15万トンの液化廃プラスチックアップグレード施設を稼働させ、2026年に生産立ち上げが進行中です。ExxonMobilはベイタウンおよびボーモント施設における先進リサイクル能力を年間5億ポンドに拡大するため、2026年に2億 米ドル超を投資することを約束しました。同社は2027年までにグローバル能力を10億ポンドに引き上げることを見込んでいます。WPUは2026年にロッテルダム港に8万トン施設を発表し、総能力を年間10万トンに引き上げる予定です。ライセンスモデルにより、技術プロバイダーは定められた操業条件内で触媒性能を認証し、後続プラントでこれらの構成を複製することができます[1]。
難リサイクル廃棄物からのバージン同等PET需要
バージン同等PETへの需要は、プラスチック解重合触媒の対象アプリケーション基盤を拡大しています。着色・汚染・多層PET材料は、機械的リサイクルのみでは食品接触グレードの出力を達成できないことが多くあります。これらの廃棄物流は、染料、添加剤、その他の残留物質を管理するための選択的変換プロセスを必要とします。Eastman Chemical Companyのキングスポートポリエステル再生施設は2024年初頭に規格適合の初期生産を達成し、ポスト消費者テキスタイルおよび包装廃棄物からバージン同等仕様を満たすジメチルテレフタレートおよびエチレングリコールを生産できることを実証しました。2025年の研究では、押出ベース基材前処理とフェッドバッチpH管理により、酵素系PETリサイクルの年間操業費用が74%削減されたと報告されています。同研究ではまた、リサイクルPETの生産コストが1.51米ドル/kgであり、国内バージン材料の1.87米ドル/kgと比較して、包装およびテキスタイル用途での使用を支持することが報告されています。
酵素工学および触媒選択性の改善
酵素工学は、特にPET処理においてプラスチック解重合触媒の商業的応用を支援しています。Carbiosは2026年7月にクレルモン=フェランのデモンストレーションプラントで100バッチ目を達成しました。同プラントは複雑なポスト消費者テキスタイル廃棄物を使用して24時間以内に95%超のPET変換率を達成しました。中国のT/CIET 1133-2025規格は2025年3月に廃PETの酵素リサイクルに関する技術仕様を確立しました。同規格は中国の産業オペレーターに対するパフォーマンスベンチマークを提供し、実証済みの結果を持つシステムを支援しています。再現可能な収率、改善されたプロセス経済性、および規格開発が酵素触媒の生産規模での展開を支援しています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 触媒統合および精製コスト | -1.5% | 新興市場の化学リサイクル事業において最も深刻なグローバル規模 | 中期(2〜4年) |
| 汚染および原料品質の変動性 | -1.1% | アジア太平洋および南米(回収・選別が未発達)に集中したグローバル規模 | 短期(2年以内) |
| 食品接触向けリサイクルモノマーの認定の遅れ | -0.9% | 欧州食品安全機関(EFSA)およびFDA承認プロセスが遅延を招くEUおよび北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い触媒統合および精製コスト
触媒統合および下流精製は、プラスチック解重合触媒市場における新規施設の操業コストを増加させます。一般的に一定の原料を使用する精製所用途とは異なり、化学リサイクル反応器は可変原料を処理します。汚染された原料は触媒活性、精製要件、および再生サイクルに影響を与える可能性があります。CLARIANTはClarit Pyrolyze触媒、Clarit Protect吸着剤、およびHDMax水素化触媒を別々の処理段階にわたって統合しています。同社はこのアプローチにより、3〜4段階の別々のプロセスを必要とする代替手段と比較して、設備投資コストとエネルギー消費を削減できると述べています。ただし、複数の触媒タイプの管理は、初期段階のプラントにとって調達の複雑さと運転資本要件を増加させる可能性があります[2]。
汚染および原料品質の変動性
原料品質の変動性は、プラスチック解重合触媒市場における短期的な制約として残っています。ポスト消費者廃棄物流には、プロセス選択性を低下させる有機残留物、顔料、安定剤、および混合ポリマーが含まれる場合があります。これらの材料は副生成物を生成し、触媒再生間隔を短縮する可能性があります。ポリエステル・コットン・スパンデックスのテキスタイルは、各成分が変換中に異なる挙動を示すため、カスタマイズされた処理を必要とします。2026年のGreen Chemistry誌の研究では、廃棄物中にすでに存在する亜鉛ピリチオン抗菌剤を使用した混合テキスタイルの自己触媒グリコリシスアプローチが実証されました。同研究は特定の汚染物質が触媒活性を支援できることを示しましたが、原料の変動性はスループットの一貫性とモノマー品質保証に引き続き影響を与えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
触媒タイプ別:酵素系システムが解重合経済性を再構築
金属系触媒は2025年にプラスチック解重合触媒市場の35.67%を占めました。これらはPETおよびポリアミド解重合のグリコリシスおよび加水分解プロセスに使用されています。その操業実績と化学プラント設備との適合性が、2025年までに稼働した設備での使用を支えました。酸・塩基触媒は選択性よりもスループットを優先するアプリケーションに使用され、ゼオライトシステムはポリオレフィン汚染流の熱分解連動処理を支援しています。金属系材料は多くの稼働施設において引き続き商業的な選択肢となっています。
酵素系システムは2026年〜2031年にかけて最高のCAGR 11.34%を記録すると予測されています。プラスチック解重合触媒市場は酵素ベースのPETリサイクルにおける低い操業コストから恩恵を受けています。2025年の研究では年間操業費用が74%削減され、リサイクルPETの生産コストが1.51米ドル/kgであり、国内バージン材料の1.87米ドル/kgと比較されたことが報告されています。イオン液体や金属錯体システムを含むその他の触媒タイプはより小さなシェアを占め、難原料向けに開発が進められています。2026年7月、東京大学および九州大学の研究者らは、混合ポリエステル・ポリウレタンテキスタイル中のポリウレタンを解重合しながらポリエステル繊維部分を保持する選択的イリジウム触媒を報告しました。

ポリマー原料別:PETが需要と成長を牽引
PETは2025年にプラスチック解重合触媒市場の42.14%のシェアを占めました。また、2031年にかけて原料の中で最高のCAGR 11.76%を記録すると予測されています。PETはグリコリシス、メタノリシス、加水分解、および酵素加水分解の確立された基材です。その供給基盤には包装、ポスト消費者テキスタイル、およびその他のポリエステル廃棄物が含まれます。汚染・着色・多層材料は、機械的リサイクルでは特定の用途に適した材料を一貫して生産できないため、解重合を必要とする場合があります。
テキスタイル回収はプラスチック解重合触媒市場のPET原料基盤を拡大する可能性があります。テキスタイル用途でのPET消費量は年間6,700万トンと推定されており、2025年には繊維形態のポリエステルの1%未満が繊維にリサイクルされていました。2026年4月、Axens、IFPEN、およびJEPLANは、ポスト消費者欧州ポリエステルテキスタイルから数十トンのビス(2-ヒドロキシエチル)テレフタレート(BHET)モノマーを生産する半工業的なテキスタイルからテキスタイルへのプロセスを検証しました。ポリアミドは自動車および運動用アパレル用途におけるナイロン6およびナイロン6,6のリサイクル需要に牽引され、2番目に速く成長する原料カテゴリーです。ポリエステル、ポリウレタン、および混合プラスチックは商業化の初期段階にあり、より高い触媒選択性を必要としています。
エンドユーザー産業別:化学リサイクルプラントが調達を牽引
化学リサイクルプラントは2025年の需要の46.23%を占め、プラスチック解重合触媒市場における主要な機関購入者を代表しています。プラントオペレーターはプロセス設計段階で触媒供給契約を締結することが多く、稼働後の切り替えコストが生じます。触媒の選定は操業条件および製品仕様に関連しており、アプリケーションエンジニアリングおよびテクニカルサービスを提供するサプライヤーが有利です。包装リサイクル業者は追加の需要チャネルを提供しており、特に包装形式によってリサイクルコンテンツ義務が異なる欧州において顕著です。
研究開発・パイロットプラントは2031年にかけて最高のCAGR 12.12%で成長すると予測されています。このセグメントには、国立研究機関、スタートアップ支援のパイロットライン、および日本の国立産業技術総合研究所(AIST)やRIKENが運営するものを含む企業開発施設が含まれます。プロジェクトがパイロット規模の活動から商業運転に移行するにつれ、購買は化学リサイクルプラントへとシフトすると予想されます。ポリマー生産者は引き続き関連性を持ちますが、食品接触認定が化学リサイクルモノマーの商業規模での使用を制限しています。この購買パターンはプラスチック解重合触媒市場におけるプロセス統合型製品への需要を支えています。
地域分析
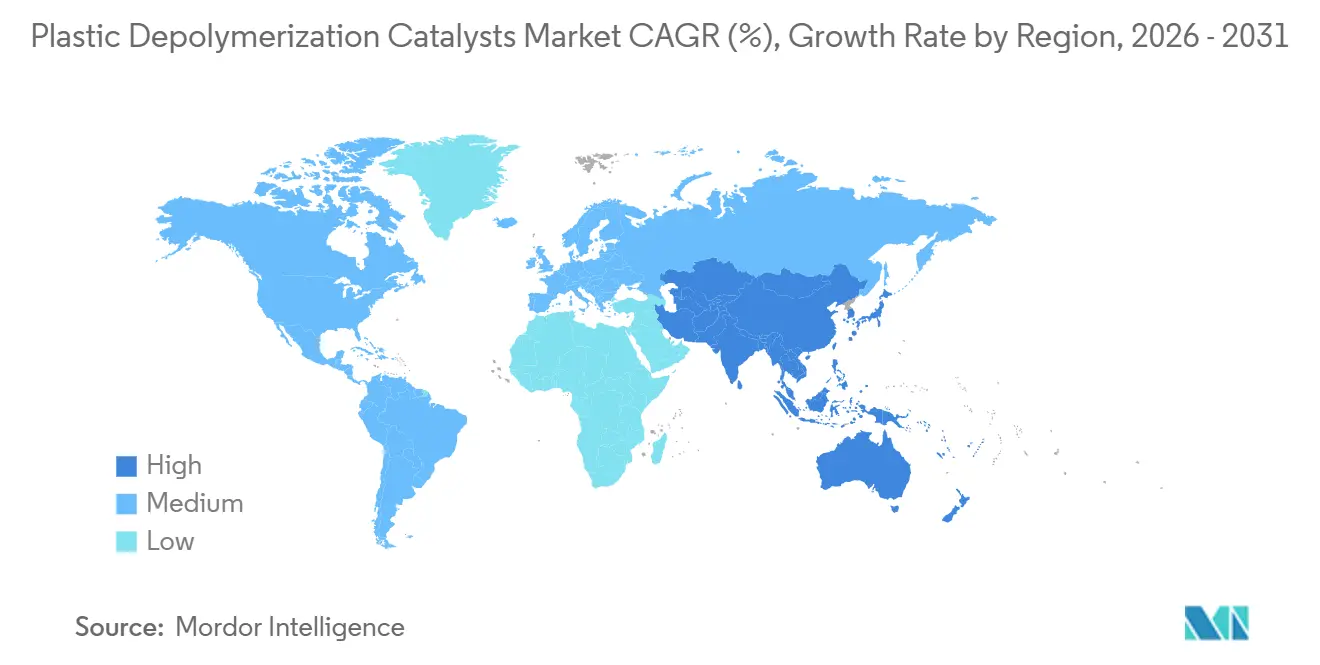
アジア太平洋は2025年の地域需要の41.72%を占め、2031年にかけてCAGR 11.87%を記録すると予測されています。同地域のPET製造基盤、リサイクルプラントへの投資、および政策枠組みがプラスチック解重合触媒市場を支えています。中国は2025年4月にT/CIET 1257-2025を通じてプラスチック包装廃棄物の化学リサイクルに関する技術仕様を正式化しました。国家発展改革委員会(NDRC)の2026年行動計画は、高付加価値用途向けの産業規模の化学リサイクルを支援しています。2025年12月、CarbiosとWankaiはKaibio Biotechnology Co., Ltd.を設立し、年間処理能力5万トンの中国におけるPETバイオリサイクルプラントの開発を進めています。
日本は生産規模のテストを通じてプラスチック解重合触媒市場に貢献しています。2026年9月、キリンホールディングスと日本製鋼所は、日本製鋼所のTEX二軸混練押出機を使用したPETアルカリ解重合を実証しました。このデモンストレーションは、高温への依存を低減しながら250 kg/hの安定したスループットで95%超の解重合率を達成しました。インドの2026年包装規則は、カテゴリーIのリサイクルコンテンツをFY2025-26の30%からFY2028-29の60%に引き上げることを要求しています。これらの要件は、モノマーグレードのリサイクルコンテンツおよび触媒システムへの需要に向けた構造的な経路を創出しています。
欧州および北米は、品質要件が触媒需要に影響を与える確立された規制環境を有しています。2026年3月、TotalEnergiesはGrandpuits先進プラスチックリサイクルプラントの単独オーナーとなりました。同プラントは年間処理能力1万5,000トンを有し、食品接触および医療グレード用途向けの合成油を生産しています。ExxonMobilのベイタウンおよびボーモント事業は2026年に年間5億ポンドの先進リサイクル能力を目標としています。南米、中東、アフリカはプラスチック解重合触媒市場においてより小さなシェアを占めており、ブラジルとサウジアラビアが地域の中核を担っています。ブラジルの拡大生産者責任(EPR)枠組みは欧州およびインドの要件よりも実施段階が早期にあります。一方、サウジアラビアの市場発展はSABICの規模と化学リサイクル合弁事業によって支えられています。
競合環境
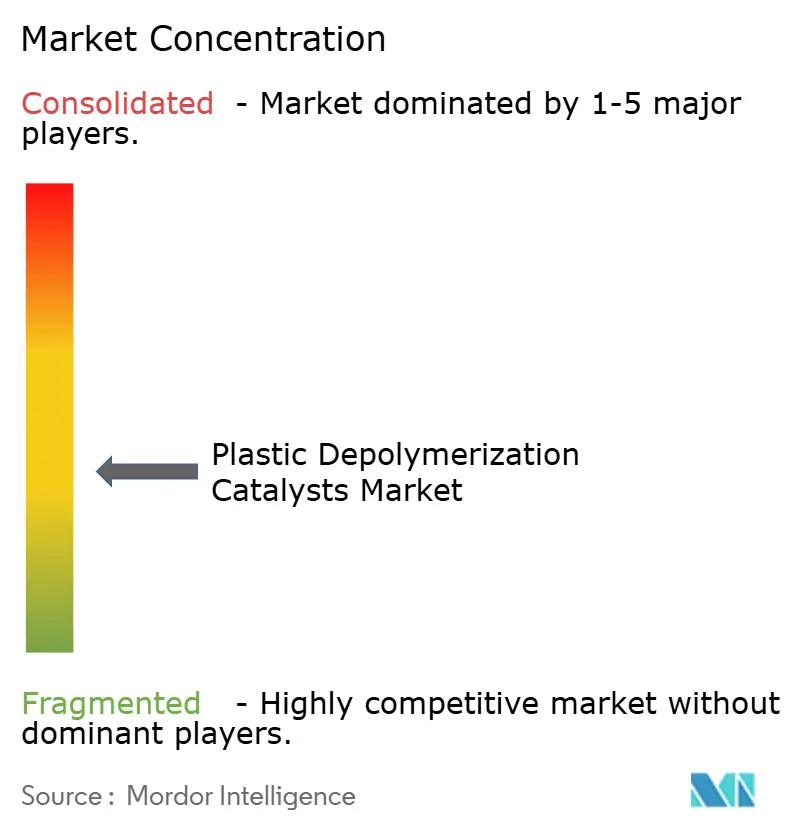
プラスチック解重合触媒市場は中程度に分散しており、スペシャルティケミカルサプライヤー、プロセスライセンサー、およびバイオテクノロジー企業がバリューチェーン全体で競合しています。BASF SE、Clariant AG、およびJohnson Mattheyは金属系およびゼオライト関連用途で事業を展開しています。製造規模、認定品質システム、ならびにポリマー生産者および精製所オペレーターとの関係がその存在感を支えています。BASFは担持金属触媒を供給し、CLARIANTは不均一原料を処理する熱分解オペレーター向けのゼオライト製剤を開発しています。
第2のグループは触媒供給のみではなく、統合プロセス設計を通じて競合しています。Carbios、Axens、IFP Énergies nouvelles(IFPEN)、Eastman Chemical Company、およびJEPLANは、解重合とモノマー回収を統合したシステムをライセンスまたは開発しています。このアプローチはプロジェクトあたりの収益を高める可能性がありますが、少数の大型プラント契約に収益が集中します。Carbiosは2026年7月にデモンストレーションプラントで100バッチを完了し、テキスタイル市場でのライセンス活動を支援しています。Eastmanのキングスポートプラントはポリエステルリニューアルプロセスを使用して2024年初頭に規格適合の初期生産を達成しました。
混合プラスチック用途は開発の初期段階にあり、パイロット規模での選択性とコスト効率を実証したサプライヤーはほとんどいません。AI支援開発プラットフォームは酵素バリアントおよび金属有機構造体の設計サイクルを短縮しています。Novonesisは産業条件下での酵素安定性に注力し、ポリマー1トンあたりの触媒使用量を削減しています。既存企業はプロセス知識と知的財産によってその地位を維持できます。したがって、プラスチック解重合触媒市場には変換ステップを制御する化学触媒サプライヤーとプロセスライセンサーが含まれています。
プラスチック解重合触媒産業のリーダー企業
-
BASF
-
CLARIANT
-
Johnson Matthey
-
Carbios
-
Eastman Chemical Company
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年9月:キリンホールディングスと日本製鋼所(JSW)は、日本製鋼所のTEX二軸混練押出機を使用したポリエチレンテレフタレート(PET)アルカリ解重合を実証しました。このプロセスは250 kg/hの安定したスループットで95%超の解重合率を達成しました。このメカノケミカル支援アプローチは、日本の飲料および包装セクターにおけるプラスチック解重合触媒と化学リサイクル用途の開発を支援しています。
- 2026年2月:Loop IndustriesはドイツのシュヴァルツハイデにあるBASF Industriepark Lausitzを、年間7万トンの処理を計画する欧州PET解重合施設の立地として選定しました。同施設はEUのリサイクルコンテンツ要件とプラスチック解重合触媒技術に支えられた商業的PETリサイクルを目標としています。
世界のプラスチック解重合触媒市場レポートの調査範囲
プラスチック解重合触媒は、プロセスで消費されることなく、廃プラスチックをモノマーや原料化学品を含む元の分子構成要素へと化学的に分解することを促進します。
プラスチック解重合触媒市場は、触媒タイプ、ポリマー原料、エンドユーザー産業、および地域によってセグメント化されています。触媒タイプ別では、市場は酵素系、金属系、酸・塩基、ゼオライト、およびその他の触媒にセグメント化されています。ポリマー原料別では、市場はPET、ポリアミド、ポリエステル/PU、および混合プラスチックにセグメント化されています。エンドユーザー産業別では、市場は化学リサイクルプラント、ポリマー生産者、包装リサイクル業者、および研究開発・パイロットプラントにセグメント化されています。本レポートはまた、主要地域の15カ国におけるプラスチック解重合触媒の市場規模と予測を網羅しています。市場規模と予測は金額(米ドル)ベースで提供されています。
| 酵素系 |
| 金属系 |
| 酸・塩基 |
| ゼオライト |
| その他の触媒 |
| PET |
| ポリアミド |
| ポリエステル/PU |
| 混合プラスチック |
| 化学リサイクルプラント |
| ポリマー生産者 |
| 包装リサイクル業者 |
| 研究開発・パイロットプラント |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 触媒タイプ別 | 酵素系 | |
| 金属系 | ||
| 酸・塩基 | ||
| ゼオライト | ||
| その他の触媒 | ||
| ポリマー原料別 | PET | |
| ポリアミド | ||
| ポリエステル/PU | ||
| 混合プラスチック | ||
| エンドユーザー産業別 | 化学リサイクルプラント | |
| ポリマー生産者 | ||
| 包装リサイクル業者 | ||
| 研究開発・パイロットプラント | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
プラスチック解重合触媒市場の現在の市場規模は?
プラスチック解重合触媒市場の規模は2025年に0.88 ビリオン 米ドルと評価され、2026年の0.97 ビリオン 米ドルから2031年には1.60 ビリオン 米ドルへと、予測期間(2026年〜2031年)においてCAGR 10.51%で成長すると推定されています。
最も速く成長している触媒タイプはどれですか?
酵素系システムは2031年にかけてCAGR 11.34%で成長すると予測されています。その可能性は、改善されたPET変換経済性、再現可能な産業的成果、およびリサイクルオペレーターによる幅広い使用を支援する技術規格に基づいています。
化学リサイクルにおいてPETが重要な理由は何ですか?
PETは2025年の触媒需要の42.14%を占め、包装およびテキスタイル原料として広く入手可能です。その変換経路にはグリコリシス、メタノリシス、加水分解、および酵素加水分解が含まれ、難しい包装およびテキスタイル流はより選択的な処理を必要とします。
解重合触媒の需要をリードしている地域はどこですか?
アジア太平洋は2025年の需要の41.72%を占め、2031年にかけてCAGR 11.87%で成長すると予測されています。中国の技術規格、インドのリサイクルコンテンツ要件、および日本の生産規模テストが地域のプロジェクトパイプラインを強化しています。