
Tamaño y Participación del Mercado de Catalizadores de Despolimerización de Plásticos
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
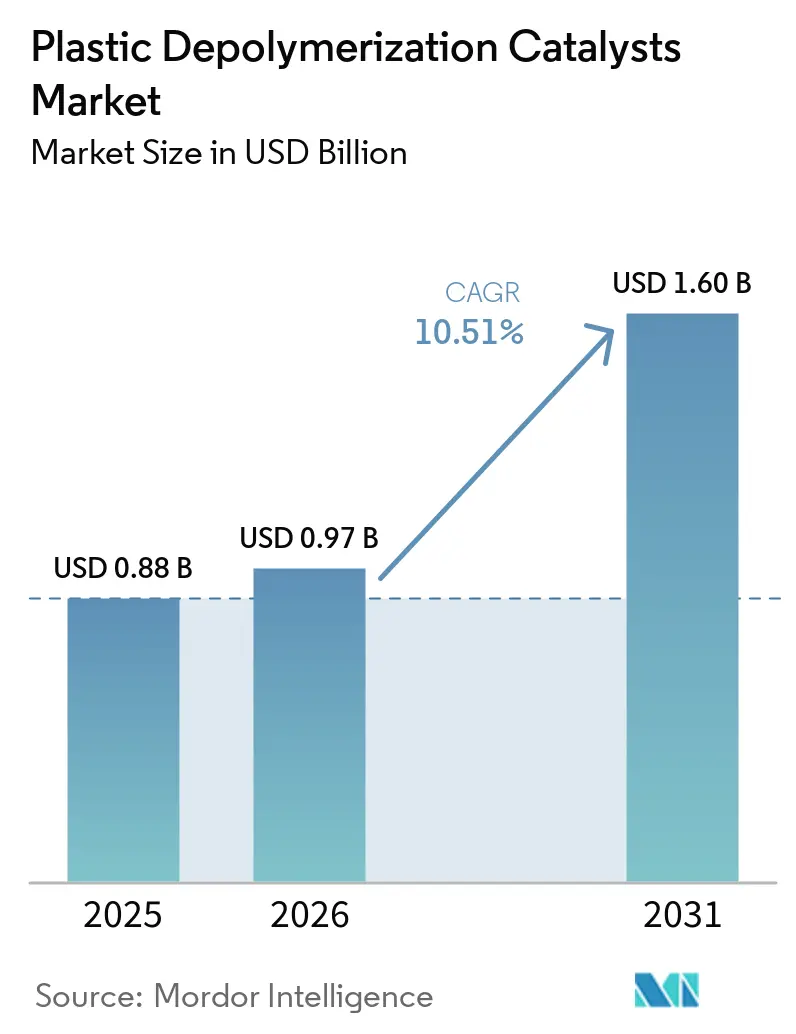
| Tamaño del Mercado (2026) | 0.97 Mil millones de dólares |
| Tamaño del Mercado (2031) | 1.60 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.51 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Catalizadores de Despolimerización de Plásticos por Mordor Intelligence
El tamaño del mercado de catalizadores de despolimerización de plásticos fue valorado en 0,88 mil millones de USD en 2025 y se estima que crecerá desde 0,97 mil millones de USD en 2026 hasta 1,60 mil millones de USD en 2031, a una CAGR del 10,51% durante el período de pronóstico (2026-2031). El mercado de catalizadores de despolimerización de plásticos está transitando de aplicaciones de investigación especializadas al reciclaje químico comercial, donde los catalizadores convierten polímeros posconsumo en monómeros de calidad virgen. Las regulaciones de envases de la Unión Europea y los mandatos de contenido reciclado en India están estableciendo una base de demanda para materiales de calidad de monómero. Las actividades de construcción de plantas y licencias están desplazando la adquisición hacia soluciones de catalizadores integradas en el proceso. Los miembros de Plastics Europe planean invertir 8 mil millones de EUR (~9,11 mil millones de USD) en reciclaje químico para 2030 y proyectan que la producción de plástico reciclado aumente de 1,2 millones de toneladas en 2025 a 3,4 millones de toneladas para 2030. Esta inversión respalda el potencial de adquisición en el mercado de catalizadores de despolimerización de plásticos y puede favorecer a los proveedores que demuestren un rendimiento estable con materias primas contaminadas sobre los proveedores de materiales estándar. Sin embargo, la calidad inconsistente de la materia prima y los prolongados procesos de aprobación para contacto con alimentos limitan la adopción a corto plazo. Estas restricciones están dirigiendo la demanda hacia aplicaciones textiles, de polímeros de ingeniería y de envases no alimentarios.
Conclusiones Clave del Informe
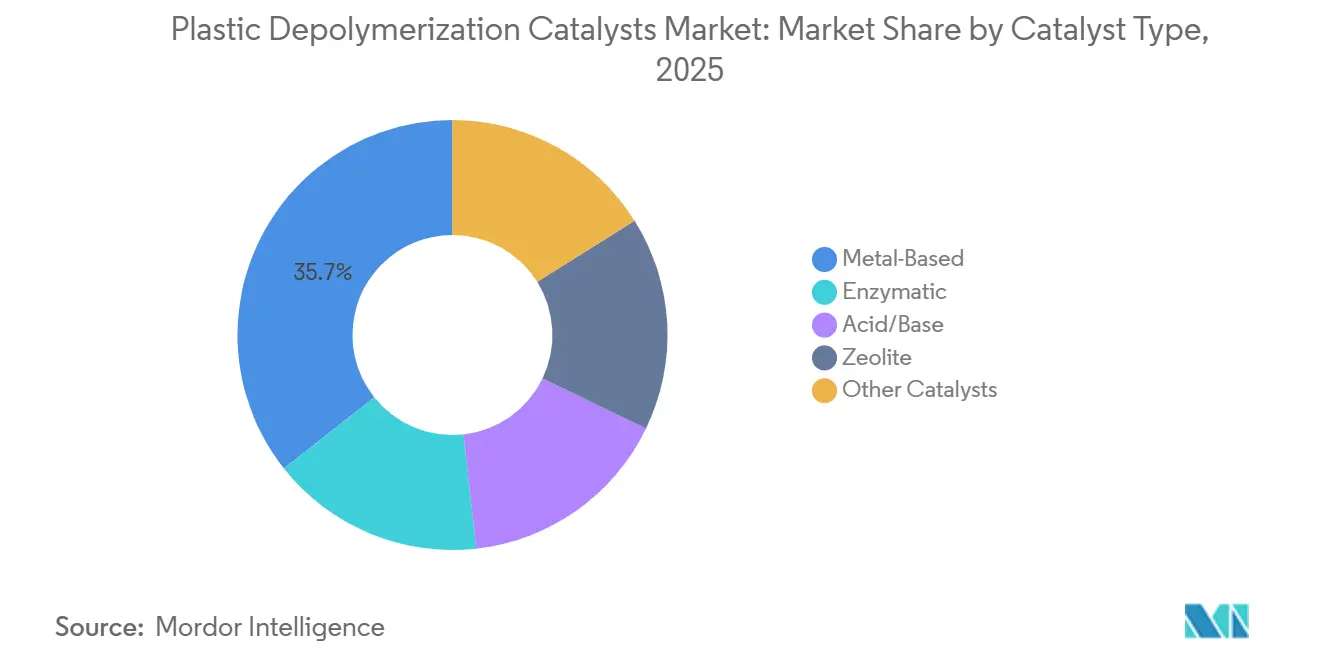
- Por tipo de catalizador, los catalizadores basados en metales tuvieron una participación de ingresos del 35,67% en 2025, mientras que se prevé que los sistemas enzimáticos se expandan a una CAGR del 11,34% hasta 2031.
- Por materia prima polimérica, el Tereftalato de Polietileno (PET) representó el 42,14% de la demanda en 2025 y se prevé que se expanda a la CAGR más alta del 11,76% hasta 2031.
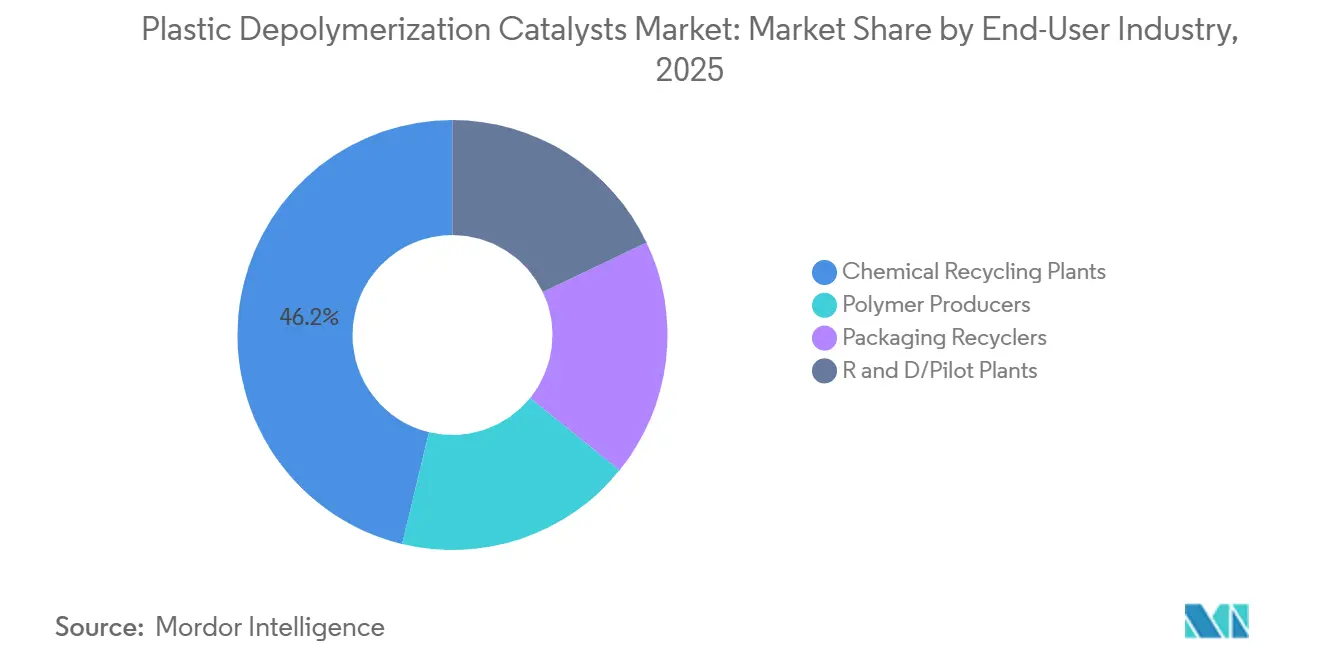
- Por industria de usuario final, las plantas de reciclaje químico captaron el 46,23% de la demanda en 2025, mientras que se prevé que las plantas de I+D y plantas piloto crezcan a una CAGR del 12,12% hasta 2031.
- Por geografía, Asia-Pacífico dominó el 41,72% del mercado de catalizadores de despolimerización de plásticos en 2025 y se prevé que crezca a una CAGR del 11,87% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Catalizadores de Despolimerización de Plásticos
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Contenido Reciclado para la Producción de Calidad de Monómero | +2.4% | Global, con un efecto a corto plazo concentrado en la UE e India | Mediano plazo (2-4 años) |
| Crecimiento del Oleoducto de Plantas de Reciclaje Químico y Licencias | +2.2% | Global, concentrado en Asia-Pacífico, América del Norte y Europa | Corto plazo (≤ 2 años) |
| Demanda de Tereftalato de Polietileno (PET) Equivalente a Virgen de Residuos Difíciles | +1.9% | Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Mejoras en la Ingeniería de Enzimas y la Selectividad de Catalizadores | +1.7% | Asia-Pacífico y Europa, con comercialización temprana en Francia y Australia | Largo plazo (≥ 4 años) |
| Circularidad del Poliéster Textil a Textil | +1.3% | Asia-Pacífico, con creciente expansión hacia la UE y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Contenido Reciclado que Impulsan la Producción de Calidad de Monómero
Los mandatos de contenido reciclado impulsan directamente la demanda en el mercado de catalizadores de despolimerización de plásticos al requerir materiales que cumplan con estándares de calidad definidos. El Reglamento (UE) 2025/40 se aplicó plenamente en agosto de 2026 y establece objetivos de contenido reciclado para envases plásticos para 2030. El reglamento también requiere una tasa de recogida de residuos de envases del 65% en 2025 y del 70% para 2030. Estos requisitos se aplican por tipo de envase y planta, lo que limita la capacidad de los propietarios de marcas para equilibrar el cumplimiento en una cartera más amplia. Las Normas de Enmienda para la Gestión de Residuos Plásticos de India de 2026 requieren que el envase de Categoría I aumente el contenido reciclado del 30% en el ejercicio fiscal 2025-26 al 60% en el ejercicio fiscal 2028-29. Este marco respalda la demanda de catalizadores de despolimerización, ya que el reciclaje químico puede producir materiales de alta pureza a partir de flujos de residuos que el reciclaje mecánico no puede procesar de manera consistente.
Escalado de Plantas de Reciclaje Químico y Canalizaciones de Licencias
La inversión en reciclaje químico está creando una canalización de adquisición para el mercado de catalizadores de despolimerización de plásticos. Neste puso en marcha una instalación de mejora de plásticos residuales licuados en Porvoo con una capacidad de 150.000 toneladas por año, y la aceleración de la producción está en marcha en 2026. ExxonMobil comprometió más de 200 millones de USD para expandir la capacidad de reciclaje avanzado en sus instalaciones de Baytown y Beaumont a 500 millones de libras por año en 2026. La empresa espera que su capacidad global alcance los 1.000 millones de libras para 2027. WPU anunció una instalación de 80.000 toneladas en el Puerto de Róterdam en 2026, lo que aumentaría su capacidad total a 100.000 toneladas por año. Los modelos de licencias permiten a los proveedores de tecnología certificar el rendimiento de los catalizadores dentro de condiciones operativas definidas y replicar estas configuraciones en plantas posteriores[1].
Demanda de PET Equivalente a Virgen a partir de Residuos Difíciles de Reciclar
La demanda de PET equivalente a virgen está ampliando la base de aplicaciones direccionables para los catalizadores de despolimerización de plásticos. Los materiales de PET coloreados, contaminados y multicapa a menudo no pueden alcanzar una producción de calidad para contacto con alimentos únicamente mediante reciclaje mecánico. Estos flujos de residuos requieren procesos de conversión selectivos para gestionar colorantes, aditivos y otros materiales residuales. La instalación de renovación de poliéster de Eastman Chemical Company en Kingsport logró una producción inicial conforme a las especificaciones a principios de 2024, demostrando que los residuos textiles y de envases posconsumo pueden producir tereftalato de dimetilo y etilenglicol que cumplen con las especificaciones equivalentes a las vírgenes. Un estudio de 2025 informó que la preparación de sustratos basada en extrusión y la gestión del pH en modo discontinuo alimentado redujeron los gastos operativos anuales para el reciclaje enzimático de PET en un 74%. El estudio también informó costos de producción de PET reciclado de 1,51 USD/kg, en comparación con 1,87 USD/kg para el material doméstico virgen, lo que respalda su uso en aplicaciones de envases y textiles.
Mejoras en la Ingeniería de Enzimas y la Selectividad de Catalizadores
La ingeniería de enzimas respalda la aplicación comercial de los catalizadores de despolimerización de plásticos, particularmente para el procesamiento de PET. Carbios alcanzó su lote número 100 en su planta de demostración de Clermont-Ferrand en julio de 2026. La planta logró más del 95% de conversión de PET en 24 horas utilizando residuos textiles posconsumo complejos. El estándar T/CIET 1133-2025 de China estableció especificaciones técnicas para el reciclaje enzimático de residuos de PET en marzo de 2025. El estándar proporciona puntos de referencia de rendimiento para los operadores industriales chinos y respalda sistemas con resultados demostrados. Los rendimientos reproducibles, la mejora de la economía del proceso y el desarrollo de estándares están respaldando el despliegue a escala de producción de catalizadores enzimáticos.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costos de Integración y Purificación de Catalizadores | -1.5% | Global, más agudo en operaciones de reciclaje químico en mercados emergentes | Mediano plazo (2-4 años) |
| Variabilidad de la Contaminación y la Calidad de la Materia Prima | -1.1% | Global, concentrado en Asia-Pacífico y América del Sur, donde la clasificación de la recogida está menos desarrollada | Corto plazo (≤ 2 años) |
| Lenta Calificación de Monómeros Reciclados para Contacto con Alimentos | -0.9% | UE y América del Norte, donde los procesos de aprobación de la Autoridad Europea de Seguridad Alimentaria (EFSA) y la FDA añaden demoras | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Integración y Purificación de Catalizadores
La integración de catalizadores y la purificación posterior aumentan los costos operativos para las nuevas instalaciones en el mercado de catalizadores de despolimerización de plásticos, a diferencia de las aplicaciones de refinería, que típicamente utilizan insumos consistentes; los reactores de reciclaje químico procesan materias primas variables. La materia prima contaminada puede afectar la actividad del catalizador, los requisitos de purificación y los ciclos de regeneración. Clariant integra catalizadores Clarit Pyrolyze, adsorbentes Clarit Protect y catalizadores de hidrogenación HDMax en etapas de procesamiento separadas. La empresa afirma que este enfoque puede reducir los costos de capital y el consumo de energía en comparación con las alternativas que requieren tres o cuatro etapas separadas. Sin embargo, la gestión de múltiples tipos de catalizadores puede aumentar la complejidad de adquisición y los requisitos de capital de trabajo para las plantas en etapa inicial[2].
Variabilidad de la Contaminación y la Calidad de la Materia Prima
La variabilidad de la calidad de la materia prima sigue siendo una restricción a corto plazo en el mercado de catalizadores de despolimerización de plásticos. Los flujos de residuos posconsumo pueden contener residuos orgánicos, pigmentos, estabilizadores y polímeros mixtos que reducen la selectividad del proceso. Estos materiales pueden generar subproductos y acortar los intervalos de regeneración del catalizador. Los textiles de poliéster-algodón-spandex requieren un procesamiento adaptado porque cada componente se comporta de manera diferente durante la conversin. Un estudio de Green Chemistry de 2026 demostró un enfoque de glicólisis autocatalítica para textiles mezclados que utilizó agentes antimicrobianos de piritionato de zinc ya presentes en el residuo. El estudio indicó que ciertos contaminantes pueden apoyar la actividad catalítica; sin embargo, la variabilidad de la materia prima continúa afectando la consistencia del rendimiento y el aseguramiento de la calidad del monómero.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Catalizador: Los Sistemas Enzimáticos Reconfiguran la Economía de la Despolimerización
Los catalizadores basados en metales representaron el 35,67% del mercado de catalizadores de despolimerización de plásticos en 2025. Se utilizan en procesos de glicólisis e hidrólisis para la despolimerización de PET y poliamidas. Su historial operativo y compatibilidad con los equipos de plantas químicas respaldaron su uso en instalaciones puestas en marcha hasta 2025. Los catalizadores ácidos y básicos se utilizan en aplicaciones donde el rendimiento tiene prioridad sobre la selectividad, mientras que los sistemas de zeolita apoyan el tratamiento vinculado a la pirólisis de flujos contaminados con poliolefinas. Los materiales basados en metales siguen siendo una opción comercial para muchas instalaciones en operación.
Se prevé que los sistemas enzimáticos registren la CAGR más alta del 11,34% durante 2026-2031. El mercado de catalizadores de despolimerización de plásticos se beneficia de menores costos operativos en el reciclaje de PET basado en enzimas. Un estudio de 2025 informó una reducción del 74% en los gastos operativos anuales, con costos de producción de PET reciclado de 1,51 USD por kg, en comparación con 1,87 USD por kg para el material doméstico virgen. Otros tipos de catalizadores, incluidos los líquidos iónicos y los sistemas de complejos metálicos, representan participaciones menores y están siendo desarrollados para materias primas difíciles. En julio de 2026, investigadores de la Universidad de Tokio y la Universidad de Kyushu informaron un catalizador selectivo de iridio que despolimerizó el poliuretano en textiles mixtos de poliéster-poliuretano mientras preservaba la fracción de fibra de poliéster.


Por Materia Prima Polimérica: El PET Ancla la Demanda y el Crecimiento
El PET representó una participación del 42,14% del mercado de catalizadores de despolimerización de plásticos en 2025. También se prevé que registre la CAGR más alta entre las materias primas, del 11,76% hasta 2031. El PET es un sustrato desarrollado para la glicólisis, la metanólisis, la hidrólisis y la hidrólisis enzimática. Su base de suministro incluye envases, textiles posconsumo y otros residuos de poliéster. Los materiales contaminados, coloreados y multicapa pueden requerir despolimerización, ya que el reciclaje mecánico no puede producir de manera consistente materiales adecuados para aplicaciones específicas.
La recuperación textil puede ampliar la base de materia prima de PET para el mercado de catalizadores de despolimerización de plásticos. El consumo de PET en aplicaciones textiles se estimó en 67 millones de toneladas anuales, mientras que menos del 1% del poliéster en forma de fibra fue reciclado en fibra en 2025. En abril de 2026, Axens, IFPEN y JEPLAN validaron un proceso semiindustrial de textil a textil que produjo decenas de toneladas de monómero de bis(2-hidroxietil) tereftalato (BHET) a partir de textiles de poliéster europeos posconsumo. La poliamida es la segunda categoría de materia prima de más rápido crecimiento, impulsada por la demanda de reciclaje de nylon 6 y nylon 6,6 en aplicaciones de automoción y ropa deportiva. Los poliésteres, el poliuretano y los plásticos mixtos se encuentran en etapas más tempranas de comercialización y requieren una mayor selectividad del catalizador.
Por Industria de Usuario Final: Las Plantas de Reciclaje Químico Anclan la Adquisición
Las plantas de reciclaje químico representaron el 46,23% de la demanda en 2025 y representan los principales compradores institucionales en el mercado de catalizadores de despolimerización de plásticos. Los operadores de plantas a menudo establecen acuerdos de suministro de catalizadores durante el diseño del proceso, creando costos de cambio después de la puesta en marcha. La selección del catalizador está vinculada a las condiciones operativas y las especificaciones del producto, lo que favorece a los proveedores que ofrecen ingeniería de aplicaciones y servicios técnicos. Los recicladores de envases proporcionan un canal adicional para la demanda, particularmente en Europa, donde las obligaciones de contenido reciclado varían según el formato de envase.
Se prevé que las plantas de I+D y plantas piloto crezcan a la CAGR más alta, del 12,12%, hasta 2031. Este segmento incluye institutos nacionales de investigación, líneas piloto respaldadas por startups e instalaciones de desarrollo corporativo, incluidas las operadas por el Instituto Nacional de Ciencia y Tecnología Industrial Avanzada (AIST) y RIKEN de Japón. A medida que los proyectos transiten de la actividad a escala piloto a las operaciones comerciales, se espera que las compras se desplacen hacia las plantas de reciclaje químico. Los productores de polímeros siguen siendo relevantes; sin embargo, la calificación para contacto con alimentos limita su uso a escala comercial de monómeros reciclados químicamente. Este patrón de compras respalda la demanda de ofertas integradas en el proceso en el mercado de catalizadores de despolimerización de plásticos.
Análisis Geográfico
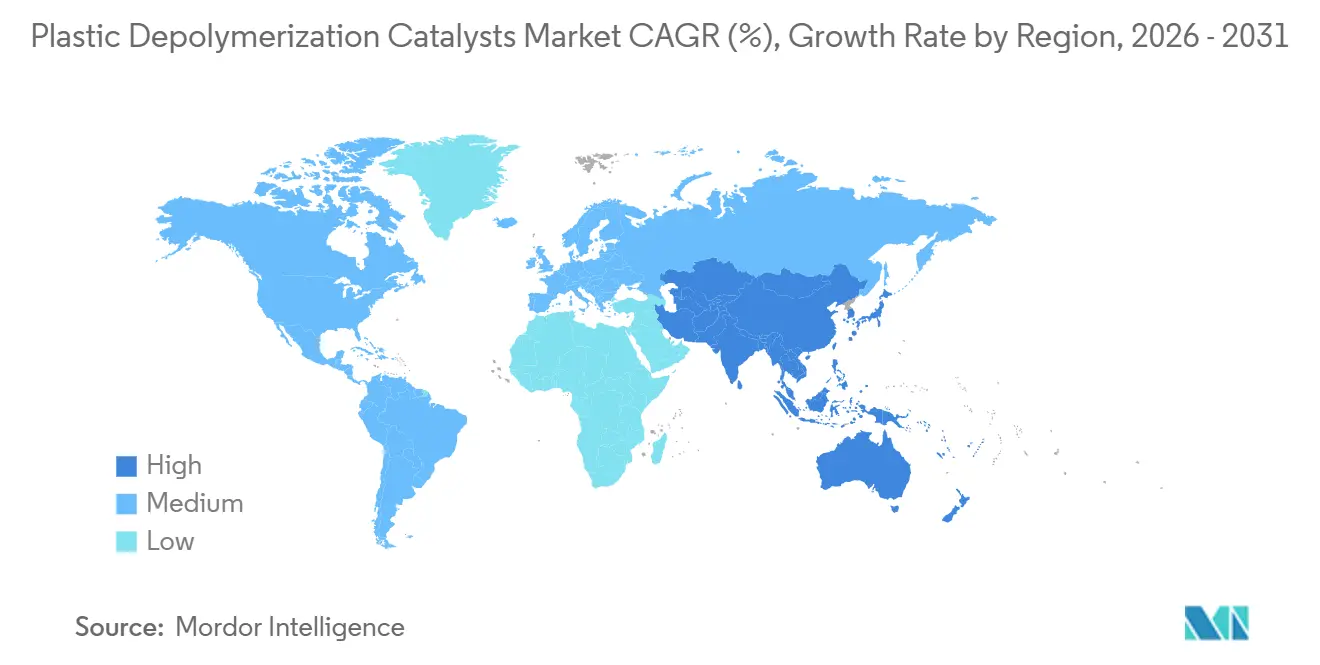
Asia-Pacífico representó el 41,72% de la demanda regional en 2025 y se proyecta que registre una CAGR del 11,87% hasta 2031. La base de fabricación de PET de la región, las inversiones en plantas de reciclaje y los marcos de política respaldan el mercado de catalizadores de despolimerización de plásticos. China formalizó las especificaciones técnicas para el reciclaje químico de residuos de envases plásticos a través de T/CIET 1257-2025 en abril de 2025. El plan de acción 2026 de la Comisión Nacional de Desarrollo y Reforma (NDRC) respalda el reciclaje químico a escala industrial para aplicaciones de alto valor. En diciembre de 2025, Carbios y Wankai establecieron Kaibio Biotechnology Co., Ltd. para desarrollar una planta de bioreciclaje de PET en China con una capacidad anual de 50.000 toneladas.
Japón contribuye al mercado de catalizadores de despolimerización de plásticos a través de pruebas a escala de producción. En septiembre de 2026, Kirin Holdings y Japan Steel Works demostraron la despolimerización alcalina de PET utilizando la extrusora de amasado de doble tornillo TEX de JSW. La demostración logró una tasa de despolimerización de más del 95% a un rendimiento estable de 250 kg/h mientras reducía la dependencia de temperaturas elevadas. Las normas de envases de India de 2026 requieren que el contenido reciclado de Categoría I aumente del 30% en el ejercicio fiscal 2025-26 al 60% en el ejercicio fiscal 2028-29. Estos requisitos crean una vía estructurada para la demanda de contenido reciclado de calidad de monómero y sistemas de catalizadores.
Europa y América del Norte tienen entornos regulatorios establecidos donde los requisitos de calidad influyen en la demanda de catalizadores. En marzo de 2026, TotalEnergies se convirtió en el único propietario de la planta de reciclaje avanzado de plásticos de Grandpuits, que tiene una capacidad anual de 15.000 toneladas y produce aceite sintético para aplicaciones de contacto con alimentos y grado médico. Las operaciones de ExxonMobil en Baytown y Beaumont apuntan a una capacidad de reciclaje avanzado de 500 millones de libras por año en 2026. América del Sur, Oriente Medio y África representan participaciones menores del mercado de catalizadores de despolimerización de plásticos, con Brasil y Arabia Saudita como anclas regionales. El marco de Responsabilidad Extendida del Productor (REP) de Brasil se encuentra en una etapa más temprana de implementación que los requisitos en Europa e India. Al mismo tiempo, el desarrollo del mercado de Arabia Saudita está respaldado por la escala de SABIC y sus empresas conjuntas de reciclaje químico.

Panorama Competitivo
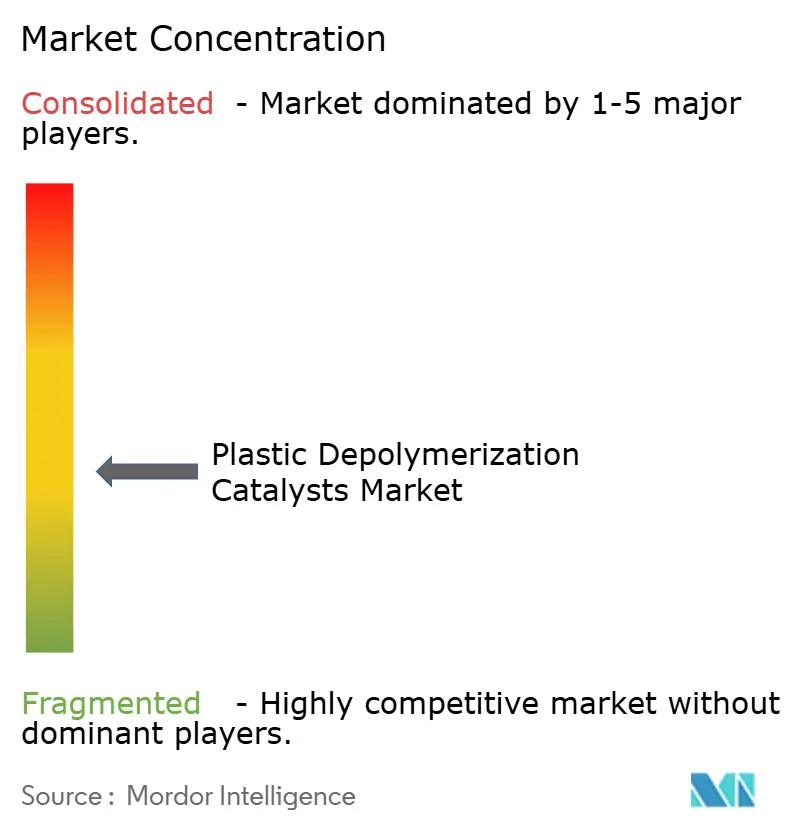
El mercado de catalizadores de despolimerización de plásticos está moderadamente fragmentado, con proveedores de productos químicos especializados, licenciantes de procesos y empresas de biotecnología compitiendo a lo largo de la cadena de valor. BASF SE, Clariant AG y Johnson Matthey operan en aplicaciones relacionadas con metales y zeolitas. La escala de fabricación, los sistemas de calidad certificados y las relaciones con los productores de polímeros y los operadores de refinerías respaldan su presencia. BASF suministra catalizadores metálicos soportados, mientras que Clariant desarrolla formulaciones de zeolita para operadores de pirólisis que procesan materias primas heterogéneas.
Un segundo grupo compite a través del diseño de procesos integrados en lugar del suministro de catalizadores únicamente. Carbios, Axens, IFP Énergies nouvelles (IFPEN), Eastman Chemical Company y JEPLAN licencian o desarrollan sistemas que integran la despolimerización con la recuperación de monómeros. Este enfoque puede generar mayores ingresos por proyecto, pero concentra los ingresos entre un número menor de grandes acuerdos de plantas. Carbios completó 100 lotes en su planta de demostración en julio de 2026, respaldando las actividades de licencia en el mercado textil. La instalación de Kingsport de Eastman logró la producción inicial conforme a las especificaciones a principios de 2024 utilizando su proceso de renovación de poliéster.
Las aplicaciones de plásticos mixtos se encuentran en una etapa más temprana de desarrollo, ya que pocos proveedores han demostrado selectividad y eficiencia de costos a escala piloto. Las plataformas de desarrollo asistidas por inteligencia artificial están acortando los ciclos de diseño para variantes de enzimas y marcos organometálicos. Novonesis se centra en la estabilidad de las enzimas bajo condiciones industriales para reducir la carga de catalizador por tonelada de polímero. Los actores establecidos pueden mantener sus posiciones a través del conocimiento del proceso y la propiedad intelectual. Por lo tanto, el mercado de catalizadores de despolimerización de plásticos incluye proveedores de catalizadores químicos y licenciantes de procesos que controlan los pasos de conversión.
Líderes de la Industria de Catalizadores de Despolimerización de Plásticos
-
BASF
-
CLARIANT
-
Johnson Matthey
-
Carbios
-
Eastman Chemical Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Kirin Holdings y Japan Steel Works (JSW) demostraron la despolimerización alcalina de tereftalato de polietileno (PET) utilizando la extrusora de amasado de doble tornillo TEX de JSW. El proceso logró una tasa de despolimerización superior al 95% a un rendimiento estable de 250 kg/h. Este enfoque asistido mecanoquímicamente respalda el desarrollo de catalizadores de despolimerización de plásticos y aplicaciones de reciclaje químico en los sectores de bebidas y envases de Japón.
- Febrero de 2026: Loop Industries seleccionó BASF Industriepark Lausitz en Schwarzheide, Alemania, para una instalación europea de despolimerización de PET planificada para procesar 70.000 toneladas anuales. La instalación apunta al reciclaje comercial de PET, respaldada por los requisitos de contenido reciclado de la UE y las tecnologías para catalizadores de despolimerización de plásticos.


Alcance del Informe Global del Mercado de Catalizadores de Despolimerización de Plásticos
Los catalizadores de despolimerización de plásticos aceleran la descomposición química de los plásticos residuales en sus bloques de construcción moleculares originales, incluidos monómeros y productos químicos básicos, sin ser consumidos en el proceso.
El mercado de catalizadores de despolimerización de plásticos está segmentado por tipo de catalizador, materia prima polimérica, industria de usuario final y geografía. Por tipo de catalizador, el mercado está segmentado en enzimático, basado en metales, ácido/base, zeolita y otros catalizadores. Por materia prima polimérica, el mercado está segmentado en PET, poliamidas, poliésteres/PU y plásticos mixtos. Por industria de usuario final, el mercado está segmentado en plantas de reciclaje químico, productores de polímeros, recicladores de envases y plantas de I+D/piloto. El informe también cubre el tamaño del mercado y los pronósticos para los catalizadores de despolimerización de plásticos en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
| Enzimático |
| Basado en Metales |
| Ácido/Base |
| Zeolita |
| Otros Catalizadores |
| PET |
| Poliamidas |
| Poliésteres/PU |
| Plásticos Mixtos |
| Plantas de Reciclaje Químico |
| Productores de Polímeros |
| Recicladores de Envases |
| Plantas de I+D/Piloto |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Catalizador | Enzimático | |
| Basado en Metales | ||
| Ácido/Base | ||
| Zeolita | ||
| Otros Catalizadores | ||
| Por Materia Prima Polimérica | PET | |
| Poliamidas | ||
| Poliésteres/PU | ||
| Plásticos Mixtos | ||
| Por Industria de Usuario Final | Plantas de Reciclaje Químico | |
| Productores de Polímeros | ||
| Recicladores de Envases | ||
| Plantas de I+D/Piloto | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Catalizadores de Despolimerización de Plásticos?
El tamaño del mercado de catalizadores de despolimerización de plásticos fue valorado en 0,88 mil millones de USD en 2025 y se estima que crecerá desde 0,97 mil millones de USD en 2026 hasta 1,60 mil millones de USD en 2031, a una CAGR del 10,51% durante el período de pronóstico (2026-2031).
¿Qué tipo de catalizador está creciendo más rápido?
Se prevé que los sistemas enzimáticos crezcan a una CAGR del 11,34% hasta 2031. Su potencial se basa en la mejora de la economía de conversión del PET, resultados industriales reproducibles y estándares técnicos que respaldan un uso más amplio por parte de los operadores de reciclaje.
¿Por qué es importante el PET en el reciclaje químico?
El PET representó el 42,14% de la demanda de catalizadores en 2025 y está ampliamente disponible como materia prima de envases y textiles. Sus vías de conversión incluyen glicólisis, metanólisis, hidrólisis e hidrólisis enzimática, mientras que los flujos desafiantes de envases y textiles requieren un procesamiento más selectivo.
¿Qué región lidera la demanda de catalizadores de despolimerización?
Asia-Pacífico tuvo el 41,72% de la demanda en 2025 y se prevé que crezca a una CAGR del 11,87% hasta 2031. Los estándares técnicos de China, los requisitos de contenido reciclado de India y las pruebas a escala de producción de Japón fortalecen la cartera de proyectos regional.


 Sus datos están seguros y nunca se venden ni se comparten.
