
ポリウレタンリサイクル触媒市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 28.72 百万米ドル |
| 市場規模 (2032) | 39.79 百万米ドル |
| 成長率 (2027 - 2032) | 6.74 % |
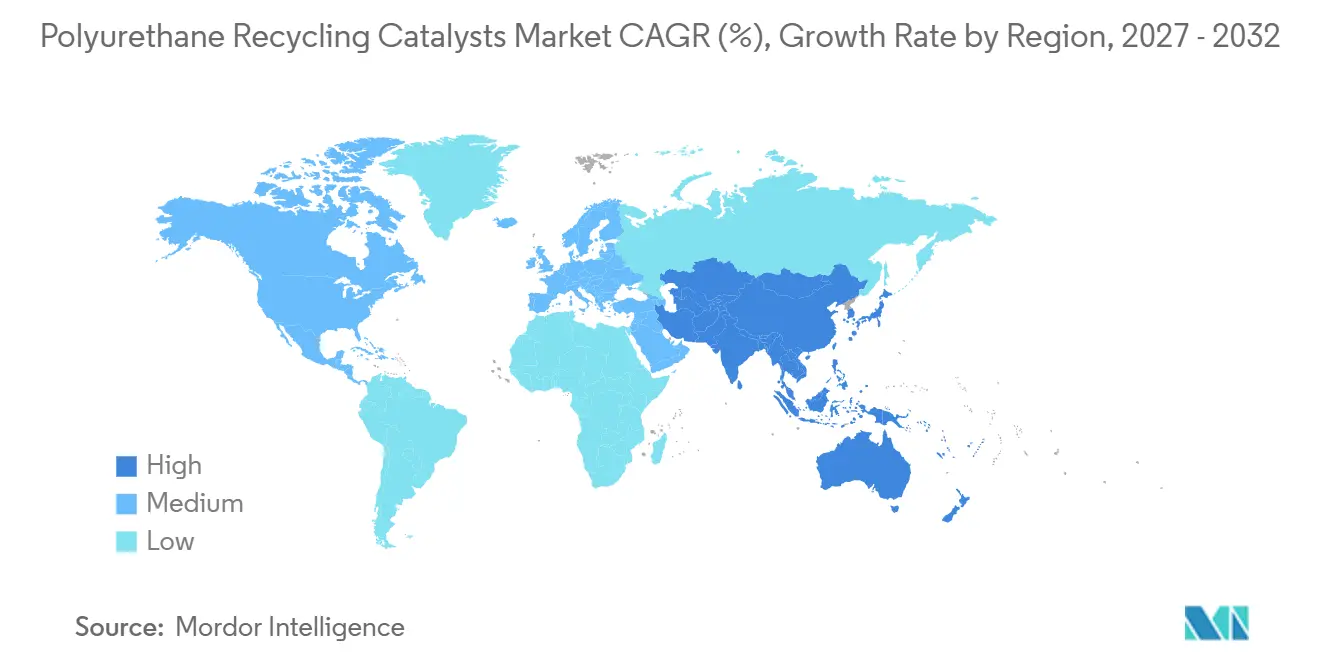
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
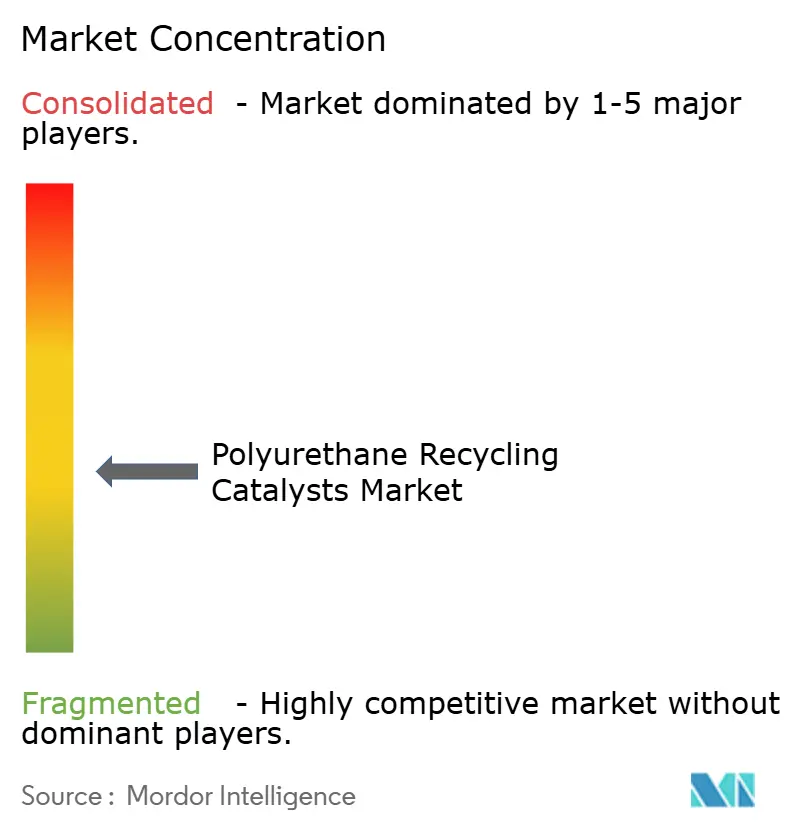
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリウレタンリサイクル触媒市場分析
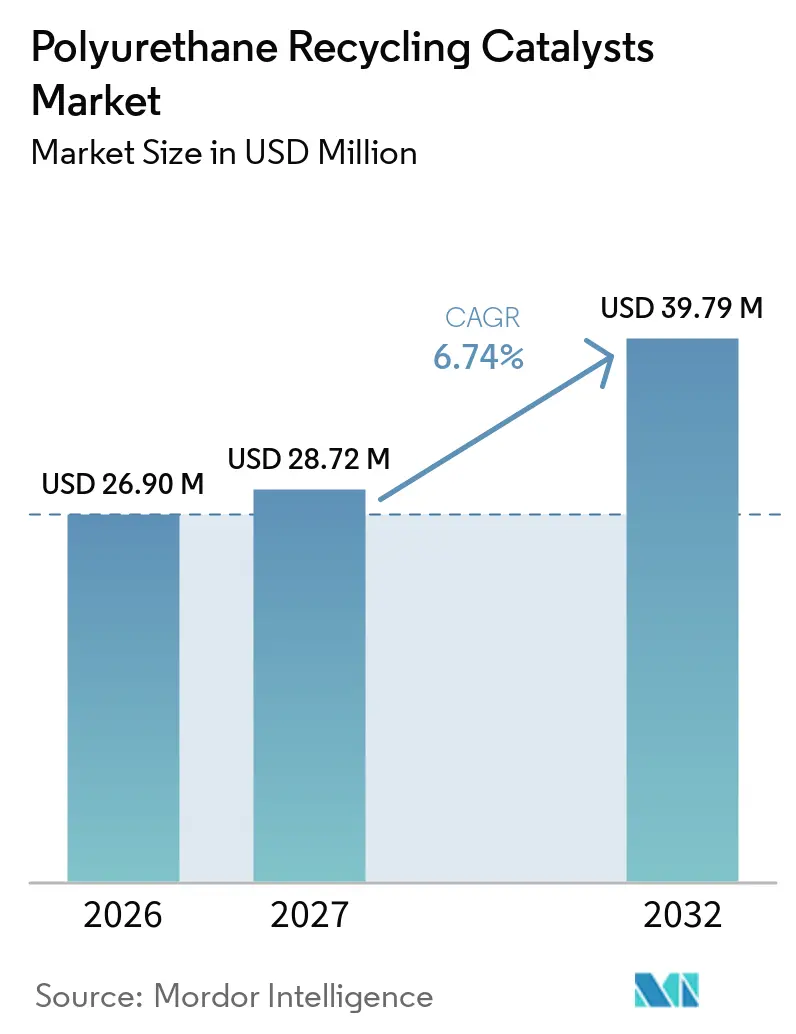
ポリウレタンリサイクル触媒市場規模は2026年に2,690万米ドルと評価され、2027年の2,872万米ドルから2032年には3,979万米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは6.74%となっています。規制要件により、ポリウレタンリサイクルは自主的な活動から文書化されたサプライチェーンコンプライアンスへと移行しつつあり、特に欧州においてその傾向が顕著です。包装および包装廃棄物規制は2025年2月に発効し、使用済み車両に関するEU政策枠組みは車両における再生材料への注目を強化しました。この変化により、フォームメーカー、自動車サプライヤー、リサイクル業者は詳細なコンプライアンス要件が発効する前に触媒システムを評価するよう促されています。ポリウレタンリサイクル触媒市場はまた、単なる材料回収にとどまらず、配合要件を満たす回収ポリオールを生産する能力によっても形成されています。触媒の専門知識とポリオールの引き取りおよび配合サポートを組み合わせるサプライヤーは、顧客の認定リスクを低減できます。アジア太平洋地域では、化学リサイクル能力の拡大と混合廃棄物処理への新たなアプローチが需要を支えている一方、高いエネルギー消費、原料汚染、長期にわたる認定サイクルが依然として重要な制約となっています。
レポートの主要ポイント
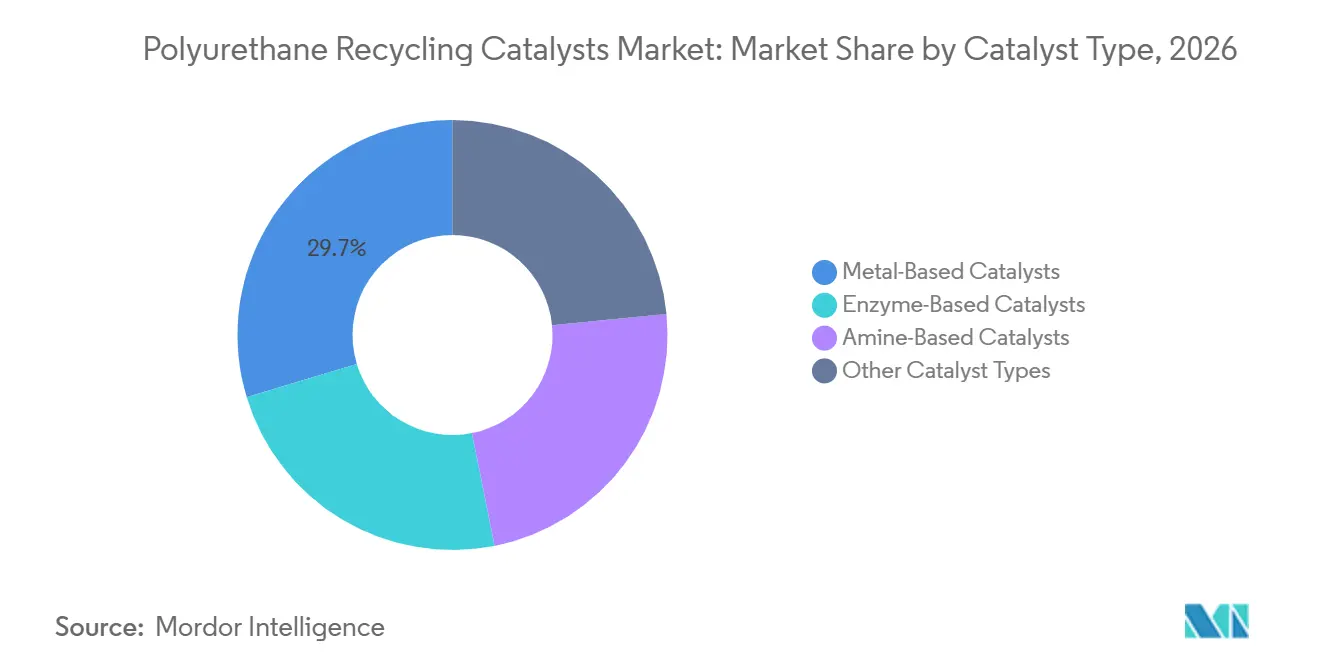
- 触媒タイプ別では、アミン系触媒が2026年のポリウレタンリサイクル触媒市場シェアの29.67%を占め、酵素系触媒は2032年にかけて8.13%のCAGRで成長すると予測されています。
- リサイクルプロセス別では、グリコリシスが2026年のポリウレタンリサイクル触媒市場シェアの31.53%を占め、アミノリシスは2032年にかけて7.67%のCAGRで成長すると予測されています。
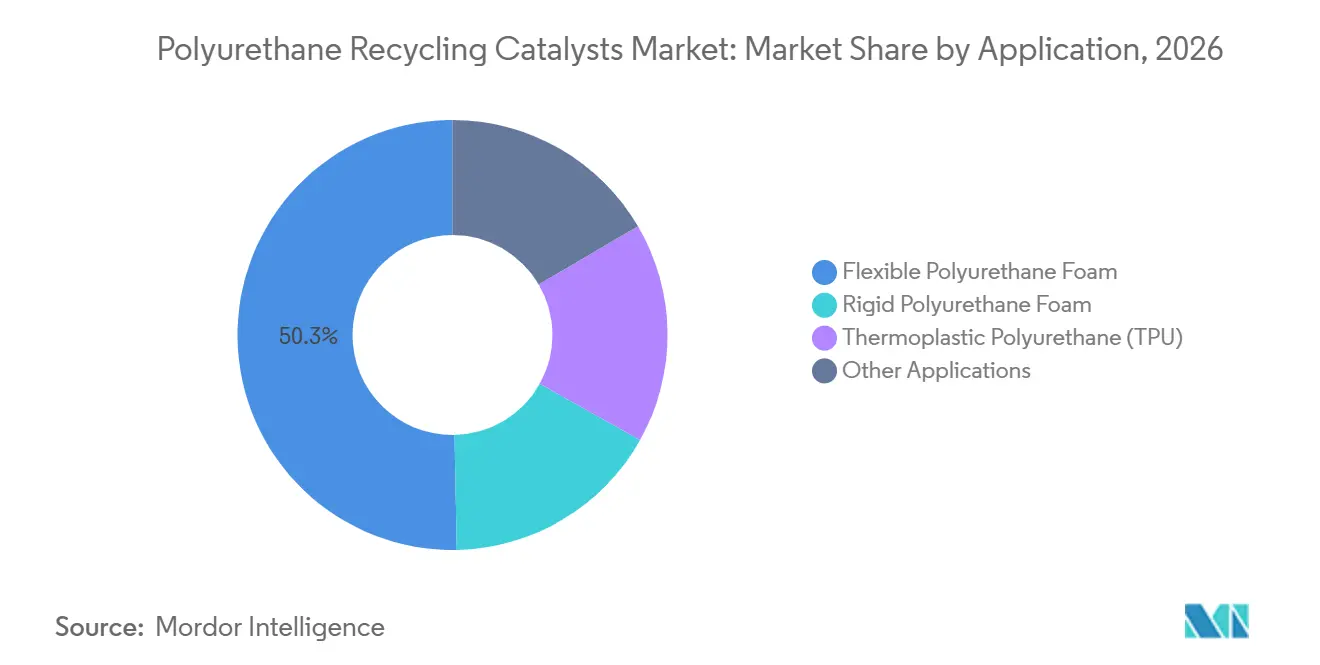
- 用途別では、軟質ポリウレタンフォームが2026年のポリウレタンリサイクル触媒市場シェアの50.32%を占め、熱可塑性ポリウレタンは2032年にかけて8.11%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年のポリウレタンリサイクル触媒市場シェアの40.25%を占め、アジア太平洋は2032年にかけて7.83%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界のポリウレタンリサイクル触媒市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生材料含有量および使用済みPU回収に向けた規制の推進 | +1.8% | 世界全体;EUが主要な規制標準設定者であり、アジア太平洋および北米への積極的な波及効果あり | 中期(2~4年) |
| 高品質再生ポリオールおよび化学原料への需要 | +1.5% | 世界全体;フォーム配合業者の仕様が確立されている北米および欧州で最も顕著 | 中期(2~4年) |
| 自動車クローズドループシーティングプログラム | +1.2% | 北米、欧州、東アジア(OEM製造拠点) | 短期(2年以内) |
| 触媒対応解重合の商業化 | +0.9% | 世界全体;欧州およびアジア太平洋でのファーストムーバー優位 | 長期(4年以上) |
| 低温触媒ルートおよび触媒回収 | +0.7% | 世界全体;コスト重視のスケールアップはアジア太平洋に集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
再生材料含有量および使用済みPU回収に向けた規制の推進
包装および包装廃棄物規制は2025年2月に発効し、関連製品システムにおける検証済み再生材料含有量の重要性を高めました[1]。使用済み車両に関するEU枠組みも、新車における再生プラスチック含有量への注目を促しています。自動車シートおよび断熱フォームは相当量の回収可能なポリウレタンストリームを生み出しており、フォームグレードの材料を生産に戻す必要がある場合には化学的ルートが重要です。欧州委員会は2025年8月に循環経済法に関する協議を開始し、この取り組みは二次材料市場の強化を目的としています。これらの政策措置により、完成車メーカーおよびフォーム配合業者は触媒認定を早期に開始するよう促されています。ポリウレタンリサイクル触媒市場は、早期パートナーシップによりサプライヤーが初期コンプライアンス期日を超えた契約を獲得できる場合に恩恵を受けます。
高品質再生ポリオールおよび化学原料への需要
回収ポリールの品質は、化学リサイクルの商業的根拠の中心であり続けています。グリコリシスおよびアミノリシスは、機械的リサイクルの産出物よりも再配合に適した特性を持つ材料を生産できます。BASFはSIMAC 2025において、最大100%の再生材料含有量を持つ熱可塑性ポリウレタングレードを含む循環型フットウェアソリューションを発表しました。東京大学および九州大学の研究者らは2026年7月、混合プラスチック廃棄物中のポリウレタンを選択的に解重合しながらポリエステルおよびポリアミド鎖を損傷しない触媒を報告しました。この研究は、混合廃棄物から回収されるポリオールの一貫性を制限する可能性のある汚染問題に対処するものです。2025年に発表された研究では、ヒドロキシル価および粘度がほぼ同一の状態で40%のバージンポリオール代替が示されました。ポリウレタンリサイクル触媒市場は、回収された原料が購買者が求めるより高い再生材料含有量の閾値を満たせる場合に利益を得ます。
自動車クローズドループシーティングプログラム
Dow、JLR、およびAdientは2025年初頭、DowのRENUVAテクノロジーによる20%の再ポリオールを含むクローズドループポリウレタンシートフォームの生産規模テストを開始しました[2]。JLRは2026年の生産車両にこの材料を導入する計画を立て、このプロジェクトはライフサイクルアセスメントにおいてシートあたり50%の二酸化炭素削減を報告しました。DowとGruppo Fioriは2025年9月、解体なしに使用済み車両からポリウレタンを回収するプロセスを発表しました。このプロセスは、一般的な車両に含まれる28kgのポリウレタンを対象としています。自動車仕様は、制御された芳香族アミン残留物、色、およびヒドロキシル値を要求するため、より高付加価値のユースケースを生み出します。検証済みの自動車システムは、サプライヤーが家電および建設用フォーム用途向けの性能を実証する際にも役立ちます。
触媒対応解重合の商業化
BASFは2025年3月のCHINAPLASにおいて、フットウェア、自動車、合成皮革用途向けのChemCyclingプログラムポリウレタンリサイクルプログラムを開始しました。このプログラムは、産業後および消費者後廃棄物に対して先進的な液化技術を使用しています。Evonik Industries AGの加水分解アプローチは最大100%の再生ポリオールを含むフォーム配合をサポートし、interzum Award 2025およびドイツデザイン評議会イノベーションアワード2026を通じて認定を受けました。これらのプロジェクトは、顧客が触媒供給以上のものをますます期待していることを示しています。顧客はまた、材料の引き取り、配合サポート、および信頼性の高いプロセスデータも必要としています。ポリイソシアヌレートフォームからのグリコリシスベースの再生ポリオール生産に関するBASFの2025年12月の特許出願は、確立されたサプライヤーがフォーム化学全体にわたって知的財産の適用範囲を拡大していることを示しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いエネルギー、試薬、および精製コスト | -1.8% | 世界全体;欧州および北米の一部を含む、補助金付き産業用エネルギーのない地域で最も深刻 | 短期(2年以内) |
| 汚染および不安定な原料品質 | -1.4% | 世界全体;廃棄物分別インフラが依然として整備途上にあるアジア太平洋および中東・アフリカで最も深刻 | 中期(2~4年) |
| 回収ポリオールの品質および認定リスク | -1.0% | フォーム配合業者の仕様が最も厳格な北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いエネルギー、試薬、および精製コスト
標準的なポリウレタンフォームのグリコリシスには、180~250℃の反応温度と過剰なグリコール試薬が必要です。そのため、エネルギーおよび試薬の使用はポリウレタンリサイクル触媒市場における主要なコスト変数であり続けています。複雑な原料の場合、芳香族アミン残留物、金属痕跡、および過剰なグリコールの除去が解重合総コストの30~50%を占める可能性があります。2025年のNature Communicationsの評価では、総プロセスコストが1kgあたり0.59米ドルと推定されました。2026年のACS Sustainable Chemistry & Engineering誌の研究では、低温ヒドロアルコール解重合を使用して100℃で1時間以内に85%のポリオール回収が報告されました。大量・低マージンの用途では、エネルギーコストと触媒回収が商業的要件を満たすまで、これらのルートの採用が遅れる可能性があります。
汚染および不安定な原料品質
消費者後ポリウレタン廃棄物には、接着剤、難燃剤、繊維状表面材、および異なるフォームグレードが含まれることが多くあります。これらの材料は触媒を劣化させたり、回収ポリオールの品質にばらつきを生じさせたりする可能性があります。分別および前処理はコストを増加させ、化学リサイクルのアクセス可能な原料基盤を制限します。2025年のJournal of Materials Chemistry A誌の研究では、制御されたアミノリシスがテキスタイル基材からポリウレタン層を分離し、50%のバージンポリオール代替による水性ポリウレタンエマルジョン用のオリゴマーを回収できることが示されました。この前処理は、多くの回収システムがまだ対応していない複雑さを加えます。回収品質が変動する地域では、混合ポリマー廃棄物向けの選択的触媒システムが緩和策を提供できますが、その商業的採用には時間がかかります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
触媒タイプ別:アミン系触媒が収益をリード、酵素系触媒が成長を牽引
アミン系触媒は2026年のポリウレタンリサイクル触媒市場シェアの29.67%を占めました。その地位は、グリコリシスにおける確立された使用実績を反映しており、第三級アミンがウレタン結合の開裂を促進し、従来の反応器システムと連携して機能します。金属系触媒には酢酸亜鉛、水酸化カリウム、およびビスマス系が含まれます。回収ポリオール中の金属残留物に関する懸念から、開発者は金属イオンフリーの代替品を検討するよう促されています。
酵素系触媒は2032年にかけて8.13%のCAGRで成長すると予測されており、触媒タイプ分析においてこのグループが最も高い成長率を示しています。2025年6月のACS Catalysis誌の論文では、ウレタナーゼ変異体P367A/L381Aが野生型の2.8倍の加水分解活性を持ち、市販のトルエンジイソシアネート(TDI)系ポリウレタンフォームから10.9倍多くのモノマーを生産したことが報告されました。2025年のScience誌の論文では、GRASEフレームワークを通じて特定されたAbPURaseが8時間以内にkgスケールで市販ポリウレタンのほぼ完全な解重合を可能にすることが説明されました。グリコリシス条件下で以前に知られていたウレタナーゼより2桁高い活性が報告されました。酵素系システムは芳香族アミンフリーのモノマーストリームを提供でき、自動車および医療用フォーム用途の精製ニーズを低減できます。
注記: 個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
リサイクルプロセス別:グリコリシスがリード、アミノリシスが拡大
グリコリシスは2026年のポリウレタンリサイクル触媒市場規模の31.53%を占めました。確立された産業基盤、広範な基材許容性、および蓄積されたプロセス知識を有しています。主要な発展は、回収ポリオールにゲル形成を引き起こす金属イオンを残す可能性があるアルカリ金属水酸化物触媒の代替です。金属イオンフリーのアミンおよびイオン液体系がこの問題に対処できます。2025年の英国王立化学会(RSC)Green Chemistry誌の研究では、再使用可能な触媒媒体系を用いて100℃以下で4~5時間以内にフォームの完全解重合が達成されました。
アミノリシスは2032年にかけて7.67%のCAGRで成長すると予測されています。1つのプロセスステップでポリオールと芳香族アミン(トルエンジアミンおよびメチレンジフェニルジアミンを含む)の両方を回収できます。このデュアルストリーム出力は、アミン価格が回収を支持する場合に経済性を向上させることができます。2025年のJournal of Materials Chemistry A誌の研究では、フォーム、エラスタンブレンド、コーティングテキスタイルを含む多層ポリウレタン複合材料全体にわたる制御されたアミノリシスが示されました。得られたオリゴマーは50%のバージンポリオール代替で水性ポリウレタンエマルジョンに使用されました。再生材料含有量の検証要件の下では、2つの出力ストリームを回収することで帰属可能なリサイクル収率を強化できます。
用途別:軟質ポリウレタンフォームが収益を提供、熱可塑性ポリウレタンがより速い需要を構築
軟質ポリウレタンフォームは2026年のポリウレタンリサイクル触媒市場シェアの50.32%を占めました。この用途は、マットレス、家具、自動車シートからの大量の消費者後ストリームから恩恵を受けています。これらのフォームソースのいくつかについては、すでに回収プログラムが存在しています。Dow、JLR、およびAdientは2025年初頭に生産規模で20%の再ポリオールを含むクローズドループシートフォームをテストしました。硬質ポリウレタンフォームは、より高いイソシアネート指数とポリイソシアヌレートハードセグメントのために適応されたアプローチが必要です。
熱可塑性ポリウレタンは2032年にかけて8.11%のCAGRで成長すると予測されています。繰り返しの機械的処理により分子量が最大80%低下する可能性があり、再生材料の触媒支援アップグレードの必要性が生じます。BASFはSIMAC 2025において大100%の再生材料含有量を持つElastollan RCを発表しました。Covestro AGのレーバークーゼンパイロットはVulkollanエラストマーの化学リサイクルをサポートし、熱可塑性ポリウレタンの循環型ソリューションを目指しています。フットウェア、電気自動車インテリア、ウェアラブル製品向けのモノマテリアル製品設計は、原料純度の重要性を高めています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋は2026年のポリウレタンリサイクル触媒市場規模の40.25%を占め、2032年にかけて7.83%のCAGRで成長すると予測されています。中国は主要なポリウレタン生産基盤と大量の消費者後ポリウレタン廃棄物を組み合わせています。中国の再生材料含有量要件と、フォーム含有製品に対する拡大された拡大生産者責任プログラムは、解重合能力への需要を支えています。日本は混合廃棄物のより選択的な処理のための触媒アプローチを開発しています。2026年7月、東京大学および九州大学は、ポリエステルおよびポリアミド鎖を保持しながらポリウレタンを処理する触媒を報告しました。
欧州および北米は、ポリウレタンリサイクル触媒市場の規制および商業的な拠点として機能しています。欧州の要件には、包装および包装廃棄物規制、使用済み車両政策、および循環経済法に関する取り組みが含まれます。ドイツは技術開発において引き続き重要であり、BASFはルートヴィヒスハーフェンでLupragenアミン触媒シリーズを製造し、2025年12月にLupragen N 208を発表しました。Covestro AGのレーバークーゼンおよびクレーフェルトの施設はエラストマーおよび硬質フォームの開発をサポートしています。Evonik Industries AGの循環型ポリウレタンプラットフォームも欧州の活動を強化しています。これらの取り組みは、規制要件と材料、プロセス、および配合サポートを提供できるサプライヤーを結びつけています。
南米および中東・アフリカはより小さなシェアを占め、近期の状況は異なります。ブラジルおよびアルゼンチンは、世界の完成車メーカーからの循環材料含有量要件に対応する自動車サプライチェーンから恩恵を受けることができます。Repsolの化学リサイクル投資は、能力が拡大するにつれて地域的な関連性を高める可能性があります。中東・アフリカは消費者後ポリウレタン回収インフラが限られています。サウジアラビアの産業多様化プログラムおよび南アフリカの製造基盤は、引き続き集中した需要の中心となっています。バージンメチレンジフェニルジイソシアネートおよびポリオール前駆体の生産における同地域の役割は、回収ポリオールの品質が向上するにつれて国内回収能力を開発するインセンティブを提供しています。
競合環境
ポリウレタンリサイクル触媒市場は中程度に集中しており、上位5社にはBASF、Evonik Industries AG、Covestro AG、Huntsman International LLC、およびRAMPF Holding GmbH & Co. KGが含まれます。サプライヤーは触媒技術、解重合の知的財産、再生ポリオール供給、および配合サポートの管理を目指しています。BASFはChemCyclingプログラムをLupragen製品ラインおよび再生ポリオールプロセス開発と組み合わせています。このアプローチにより、配合業者はリサイクルチェーンの複数の段階にわたって単一のプロバイダーに依存することになります。
BASFは2025年12月に、発泡中にポリウレタンネットワークに組み込まれる低揮発性有機化合物反応性アミン触媒としてLupragen N 208を発表しました。Covestro AGはVulkollanケモリシス、スマートパイロリシス、酵素リサイクルを含む複数のルートを使用しています。Covestro AGとFraunhofer UMSICHTは2026年3月、硬質ポリウレタンおよびポリイソシアヌレートフォームのスマートパイロリシスパイロットを構築することに合意しました。Evonik Industries AGの加水分解ルートは最大100%の再生ポリオールを含む配合をサポートしています。1つの触媒化学がすべてのフォーム基材に適合するわけではないため、幅広い技術カバレッジが重要です。
連続フロー反応器向けの回収可能な触媒、工業用酵素製剤、および汚染廃棄物向けに検証されたシステムには機会が残っています。Purtiso BV、RAMPF Holding GmbH & Co. KG、およびH&S Anlagentechnik GmbHは、新規リサイクル業者の実装リスクを低減できる機器および触媒パッケージを提供しています。Umicoreの貴金属触媒プラットフォームは、触媒回収経済性への注目を高めています。ポリウレタンリサイクル触媒産業は、AbPURaseで示された性能が工業的操業に移行した場合、バイオ触媒システムからのより強い競争を目にする可能性があります。これらのシステムは、予測期間内に軟質フォームおよび熱可塑性ポリウレタン用途において確立されたアミン触媒に挑戦する可能性があります。ポリウレタンリサイクル触媒市場はまた、接着剤を含む建設用フォームおよび難燃剤処理された自動車用フォームに対して引き続き機能するソリューションを必要としています。回収可能な触媒は、出力品質を損なうことなく再使用できる場合に経済性を向上させることができます。機器サプライヤーは、分離、反応、および回収ニーズを1つのプロセスパッケージに統合することで初期プロジェクトをサポートできます。商業リサイクル業者は原料の変動性と触媒性能の両方を管理しなければならないため、これらの能力は重要です。
ポリウレタンリサイクル触媒産業のリーダー企業
-
BASF
-
Evonik Industries AG
-
Covestro AG
-
Huntsman International LLC
-
RAMPF Holding GmbH & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年3月:Covestro AGとFraunhofer UMSICHTは、硬質ポリウレタンフォーム廃棄物を高純度アニリンにリサイクルするための年間2,000トン規模のスマートパイロリシスパイロットプラントの建設に関する協定を締結しました。このプロジェクトは、PU断熱廃棄物から原材料を回収するための触媒支援化学リサイクル技術を推進することで市場を支援します。
- 2025年9月:DowとGruppo Fioriは、解体なしに使用済み車両からポリウレタン廃棄物を回収し、化学的解重合に適したストリームを生産する共同プロセスを推進しました。このプロセスはPU原料へのアクセスを改善し、自動車ポリウレタン廃棄物のより効率的な化学リサイクルを可能にすることでポリウレタンリサイクル触媒市場を支援します。
世界のポリウレタンリサイクル触媒市場レポートの範囲
ポリウレタンリサイクル触媒とは、ポリウレタン材料を再利用可能な化学成分に分解・回収するために使用される化学的または生物学的触媒です。反応効率を向上させ、ポリウレタン廃棄物から新製品に使用するための材料回収を可能にします。
ポリウレタンリサイクル触媒市場は、触媒タイプ、リサイクルプロセス、用途、および地域別にセグメント化されています。触媒タイプ別では、市場は金属系触媒、アミン系触媒、酵素系触媒、およびその他の触媒タイプにセグメント化されています。リサイクルプロセス別では、市場はグリコリシス、加水分解、アミノリシス、およびその他のリサイクルプロセスにセグメント化されています。用途別では、市場は軟質ポリウレタンフォーム、硬質ポリウレタンフォーム、熱可塑性ポリウレタン(TPU)、およびその他の用途にセグメント化されています。レポートはまた、15カ国にわたるポリウレタンリサイクル触媒の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 金属系触媒 |
| アミン系触媒 |
| 酵素系触媒 |
| その他の触媒タイプ |
| グリコリシス |
| 加水分解 |
| アミノリシス |
| その他のリサイクルプロセス |
| 軟質ポリウレタンフォーム |
| 硬質ポリウレタンフォーム |
| 熱可塑性ポリウレタン(TPU) |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 触媒タイプ別 | 金属系触媒 | |
| アミン系触媒 | ||
| 酵素系触媒 | ||
| その他の触媒タイプ | ||
| リサイクルプロセス別 | グリコリシス | |
| 加水分解 | ||
| アミノリシス | ||
| その他のリサイクルプロセス | ||
| 用途別 | 軟質ポリウレタンフォーム | |
| 硬質ポリウレタンフォーム | ||
| 熱可塑性ポリウレタン(TPU) | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ポリウレタンリサイクル触媒市場の規模はどのくらいですか?
ポリウレタンリサイクル触媒市場規模は2026年に2,690万米ドルと評価され、2027年の2,872万米ドルから2032年には3,979万米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは6.74%となっています。
ポリウレタンリサイクル触媒への需要を牽引しているものは何ですか?
再生材料含有量要件、自動車クローズドループシーティングプログラム、および高品質回収ポリオールへの需要が採用を支えています。
2032年にかけて最も速く成長すると予測される触媒タイプはどれですか?
酵素系触媒は2032年にかけて8.13%のCAGRで成長すると予測されています。
2026年に最大のシェアを占めたリサイクルプロセスはどれですか?
グリコリシスは産業規模、基材許容性、および確立されたプロセス基盤により、2026年に31.53%のシェアを占めました。