
Taille et part du marché des catalyseurs de dépolymérisation des plastiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
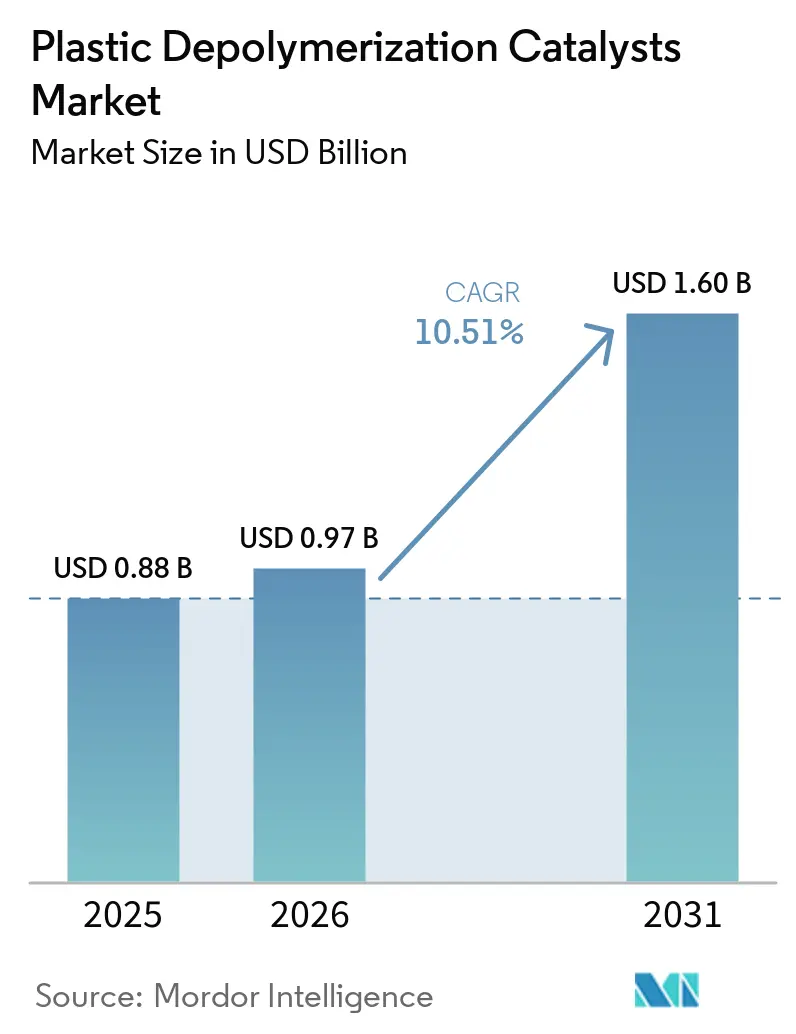
| Taille du Marché (2026) | 0.97 Milliards de dollars |
| Taille du Marché (2031) | 1.60 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.51 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des catalyseurs de dépolymérisation des plastiques par Mordor Intelligence
La taille du marché des catalyseurs de dépolymérisation des plastiques était évaluée à 0,88 milliard USD en 2025 et devrait croître de 0,97 milliard USD en 2026 à 1,60 milliard USD d'ici 2031, à un CAGR de 10,51 % durant la période de prévision (2026-2031). Le marché des catalyseurs de dépolymérisation des plastiques est en transition, passant d'applications de recherche spécialisées vers le recyclage chimique commercial, où les catalyseurs convertissent les polymères post-consommation en monomères de qualité vierge. Les réglementations de l'Union européenne sur les emballages et les mandats de contenu recyclé en Inde établissent une base de demande pour les matériaux de qualité monomère. Les activités de construction d'usines et d'octroi de licences font évoluer les achats vers des solutions catalytiques intégrées aux procédés. Les membres de Plastics Europe prévoient d'investir 8 milliards EUR (environ 9,11 milliards USD) dans le recyclage chimique d'ici 2030 et projettent une augmentation de la production de plastique recyclé de 1,2 million de tonnes en 2025 à 3,4 millions de tonnes d'ici 2030. Cet investissement soutient le potentiel d'approvisionnement sur le marché des catalyseurs de dépolymérisation des plastiques et pourrait favoriser les fournisseurs qui démontrent des performances stables avec des matières premières contaminées par rapport aux fournisseurs de matériaux standard. Cependant, la qualité incohérente des matières premières et les longs processus d'approbation pour le contact alimentaire freinent l'adoption à court terme. Ces contraintes orientent la demande vers les applications textiles, les polymères techniques et les emballages non alimentaires.
Principaux enseignements du rapport
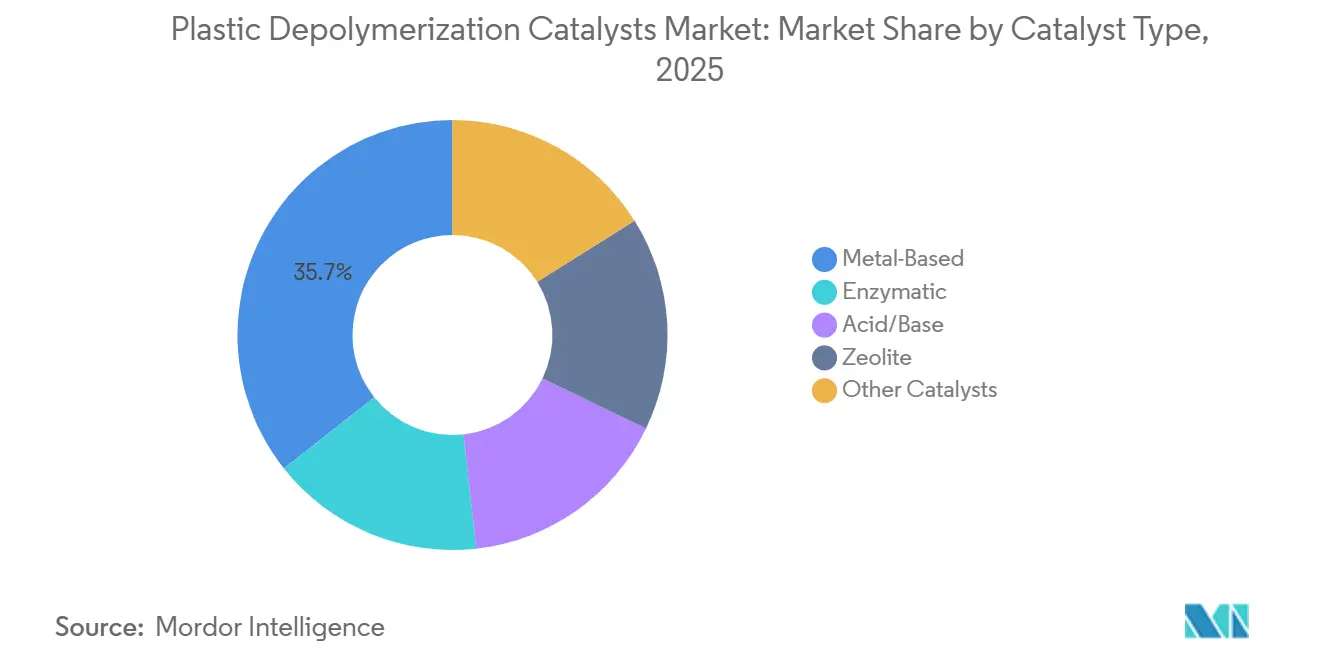
- Par type de catalyseur, les catalyseurs à base de métaux détenaient une part de revenus de 35,67 % en 2025, tandis que les systèmes enzymatiques devraient se développer à un CAGR de 11,34 % jusqu'en 2031.
- Par matière première polymère, le polyéthylène téréphtalate (PET) représentait 42,14 % de la demande en 2025 et devrait enregistrer le CAGR le plus élevé de 11,76 % jusqu'en 2031.
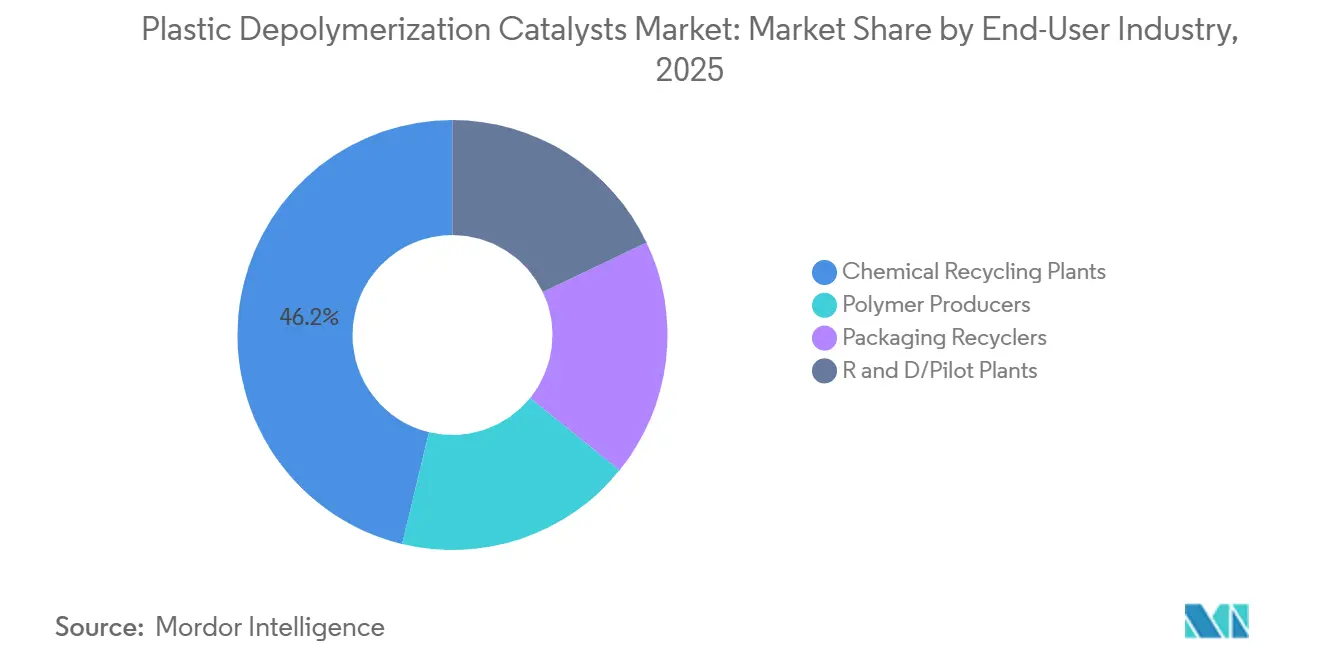
- Par secteur d'utilisation final, les usines de recyclage chimique ont capté 46,23 % de la demande en 2025, tandis que les unités de R&D et les usines pilotes devraient croître à un CAGR de 12,12 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique représentait 41,72 % du marché des catalyseurs de dépolymérisation des plastiques en 2025 et devrait croître à un CAGR de 11,87 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des catalyseurs de dépolymérisation des plastiques
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de contenu recyclé pour la production de monomères de qualité | +2.4% | Mondial, avec un effet concentré à court terme dans l'UE et en Inde | Moyen terme (2-4 ans) |
| Croissance du parc d'usines de recyclage chimique et des pipelines de licences | +2.2% | Mondial, concentré en Asie-Pacifique, en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Demande de polyéthylène téréphtalate (PET) équivalent vierge à partir de déchets difficiles à traiter | +1.9% | Asie-Pacifique, Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Améliorations de l'ingénierie enzymatique et de la sélectivité des catalyseurs | +1.7% | Asie-Pacifique et Europe, avec une commercialisation précoce en France et en Australie | Long terme (≥ 4 ans) |
| Circularité du polyester textile à textile | +1.3% | Asie-Pacifique, avec des retombées croissantes vers l'UE et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les mandats de contenu recyclé tirent la production de monomères de qualité
Les mandats de contenu recyclé stimulent directement la demande sur le marché des catalyseurs de dépolymérisation des plastiques en exigeant des matériaux répondant à des normes de qualité définies. Le règlement (UE) 2025/40 est devenu pleinement applicable en août 2026 et établit des objectifs de contenu recyclé pour les emballages plastiques d'ici 2030. Le règlement exige également un taux de collecte des déchets d'emballages de 65 % en 2025 et de 70 % d'ici 2030. Ces exigences s'appliquent par type d'emballage et par usine, limitant la capacité des propriétaires de marques à équilibrer la conformité sur un portefeuille plus large. Les règles indiennes d'amendement sur la gestion des déchets plastiques de 2026 exigent que les emballages de catégorie I augmentent leur contenu recyclé de 30 % en exercice 2025-26 à 60 % en exercice 2028-29. Ce cadre soutient la demande de catalyseurs de dépolymérisation, car le recyclage chimique peut produire des matériaux de haute pureté à partir de flux de déchets que le recyclage mécanique ne peut pas traiter de manière cohérente.
Développement du parc d'usines de recyclage chimique et des pipelines de licences
L'investissement dans le recyclage chimique crée un pipeline d'approvisionnement pour le marché des catalyseurs de dépolymérisation des plastiques. Neste a mis en service une installation de valorisation des déchets plastiques liquéfiés à Porvoo d'une capacité de 150 000 tonnes par an, et la montée en puissance de la production est en cours en 2026. ExxonMobil s'est engagé à investir plus de 200 millions USD pour étendre sa capacité de recyclage avancé dans ses installations de Baytown et Beaumont à 500 millions de livres par an en 2026. La société prévoit que sa capacité mondiale atteigne 1 milliard de livres d'ici 2027. WPU a annoncé une installation de 80 000 tonnes au port de Rotterdam en 2026, ce qui porterait sa capacité totale à 100 000 tonnes par an. Les modèles de licence permettent aux fournisseurs de technologie de certifier les performances des catalyseurs dans des conditions d'exploitation définies et de reproduire ces configurations dans les usines suivantes[1].
Demande de PET équivalent vierge à partir de déchets difficiles à recycler
La demande de PET équivalent vierge élargit la base d'applications adressables pour les catalyseurs de dépolymérisation des plastiques. Les matériaux PET colorés, contaminés et multicouches ne peuvent souvent pas atteindre une production de qualité contact alimentaire par le seul recyclage mécanique. Ces flux de déchets nécessitent des procédés de conversion sélectifs pour gérer les colorants, les additifs et autres matériaux résiduels. L'installation de renouvellement du polyester de Eastman Chemical Company à Kingsport a atteint une production initiale conforme aux spécifications début 2024, démontrant que les déchets textiles et d'emballages post-consommation peuvent produire du téréphtalate de diméthyle et de l'éthylène glycol répondant aux spécifications équivalentes au vierge. Une étude de 2025 a rapporté que la préparation de substrat par extrusion et la gestion du pH en mode fed-batch ont réduit les dépenses d'exploitation annuelles pour le recyclage enzymatique du PET de 74 %. L'étude a également rapporté des coûts de production de PET recyclé de 1,51 USD/kg, contre 1,87 USD/kg pour le matériau vierge domestique, soutenant son utilisation dans les applications d'emballage et textile.
Améliorations de l'ingénierie enzymatique et de la sélectivité des catalyseurs
L'ingénierie enzymatique soutient l'application commerciale des catalyseurs de dépolymérisation des plastiques, en particulier pour le traitement du PET. Carbios a atteint son 100e lot dans son usine de démonstration de Clermont-Ferrand en juillet 2026. L'usine a atteint plus de 95 % de conversion du PET en 24 heures en utilisant des déchets textiles post-consommation complexes. La norme chinoise T/CIET 1133-2025 a établi des spécifications techniques pour le recyclage enzymatique des déchets PET en mars 2025. La norme fournit des références de performance pour les opérateurs industriels chinois et soutient les systèmes ayant démontré des résultats probants. Des rendements reproductibles, une meilleure économie des procédés et le développement de normes soutiennent le déploiement à l'échelle de production des catalyseurs enzymatiques.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'intégration des catalyseurs et de purification | -1.5% | Mondial, le plus aigu dans les opérations de recyclage chimique des marchés émergents | Moyen terme (2-4 ans) |
| Contamination et variabilité de la qualité des matières premières | -1.1% | Mondial, concentré en Asie-Pacifique et en Amérique du Sud, où le tri de collecte est moins développé | Court terme (≤ 2 ans) |
| Qualification lente des monomères recyclés pour le contact alimentaire | -0.9% | UE et Amérique du Nord, où les processus d'approbation de l'Autorité européenne de sécurité des aliments (EFSA) et de la FDA ajoutent des délais | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'intégration des catalyseurs et de purification
L'intégration des catalyseurs et la purification en aval augmentent les coûts d'exploitation des nouvelles installations sur le marché des catalyseurs de dépolymérisation des plastiques. Contrairement aux applications de raffinage, qui utilisent généralement des intrants cohérents, les réacteurs de recyclage chimique traitent des matières premières variables. Les matières premières contaminées peuvent affecter l'activité des catalyseurs, les exigences de purification et les cycles de régénération. Clariant intègre les catalyseurs Clarit Pyrolyze, les adsorbants Clarit Protect et les catalyseurs d'hydrogénation HDMax dans des étapes de traitement distinctes. La société affirme que cette approche peut réduire les coûts d'investissement et la consommation d'énergie par rapport aux alternatives nécessitant trois ou quatre étapes distinctes. Cependant, la gestion de plusieurs types de catalyseurs peut augmenter la complexité des achats et les besoins en fonds de roulement pour les usines en phase de démarrage[2].
Contamination et variabilité de la qualité des matières premières
La variabilité de la qualité des matières premières reste une contrainte à court terme sur le marché des catalyseurs de dépolymérisation des plastiques. Les flux de déchets post-consommation peuvent contenir des résidus organiques, des pigments, des stabilisants et des polymères mélangés qui réduisent la sélectivité du procédé. Ces matériaux peuvent générer des sous-produits et raccourcir les intervalles de régénération des catalyseurs. Les textiles polyester-coton-spandex nécessitent un traitement adapté car chaque constituant se comporte différemment lors de la conversion. Une étude de Green Chemistry de 2026 a démontré une approche de glycolyse autocatalytique pour les textiles mélangés utilisant des agents antimicrobiens à base de pyrithione de zinc déjà présents dans les déchets. L'étude a indiqué que certains contaminants peuvent soutenir l'activité catalytique ; cependant, la variabilité des matières premières continue d'affecter la cohérence du débit et l'assurance qualité des monomères.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de catalyseur : les systèmes enzymatiques remodèlent l'économie de la dépolymérisation
Les catalyseurs à base de métaux représentaient 35,67 % du marché des catalyseurs de dépolymérisation des plastiques en 2025. Ils sont utilisés dans les procédés de glycolyse et d'hydrolyse pour la dépolymérisation du PET et du polyamide. Leur historique d'exploitation et leur compatibilité avec les équipements des usines chimiques ont soutenu leur utilisation dans les installations mises en service jusqu'en 2025. Les catalyseurs acides et basiques sont utilisés dans les applications où le débit est prioritaire sur la sélectivité, tandis que les systèmes à zéolithes soutiennent le traitement par pyrolyse des flux contaminés par des polyoléfines. Les matériaux à base de métaux restent une option commerciale pour de nombreuses installations en exploitation.
Les systèmes enzymatiques devraient enregistrer le CAGR le plus élevé de 11,34 % durant 2026-2031. Le marché des catalyseurs de dépolymérisation des plastiques bénéficie de coûts d'exploitation plus faibles dans le recyclage enzymatique du PET. Une étude de 2025 a rapporté une réduction de 74 % des dépenses d'exploitation annuelles, avec des coûts de production de PET recyclé de 1,51 USD par kg, contre 1,87 USD par kg pour le matériau vierge domestique. D'autres types de catalyseurs, notamment les liquides ioniques et les systèmes à complexes métalliques, représentent des parts plus faibles et sont en cours de développement pour les matières premières difficiles. En juillet 2026, des chercheurs de l'Université de Tokyo et de l'Université de Kyushu ont rapporté un catalyseur sélectif à l'iridium qui dépolymérisait le polyuréthane dans des textiles polyester-polyuréthane mélangés tout en préservant la fraction de fibres polyester.

Par matière première polymère : le PET ancre la demande et la croissance
Le PET représentait une part de 42,14 % du marché des catalyseurs de dépolymérisation des plastiques en 2025. Il devrait également enregistrer le CAGR le plus élevé parmi les matières premières, à 11,76 % jusqu'en 2031. Le PET est un substrat développé pour la glycolyse, la méthanolysis, l'hydrolyse et l'hydrolyse enzymatique. Sa base d'approvisionnement comprend les emballages, les textiles post-consommation et autres déchets polyester. Les matériaux contaminés, colorés et multicouches peuvent nécessiter une dépolymérisation, car le recyclage mécanique ne peut pas produire de manière cohérente des matériaux adaptés à des applications spécifiques.
La récupération textile pourrait élargir la base de matières premières PET pour le marché des catalyseurs de dépolymérisation des plastiques. La consommation de PET dans les applications textiles était estimée à 67 millions de tonnes par an, tandis que moins de 1 % du polyester sous forme de fibres était recyclé en fibres en 2025. En avril 2026, Axens, IFPEN et JEPLAN ont validé un procédé semi-industriel textile à textile qui a produit des dizaines de tonnes de monomère bis(2-hydroxyéthyl) téréphtalate (BHET) à partir de textiles polyester européens post-consommation. Le polyamide est la deuxième catégorie de matières premières à la croissance la plus rapide, portée par la demande de recyclage du nylon 6 et du nylon 6,6 dans les applications automobiles et de vêtements de sport. Les polyesters, le polyuréthane et les plastiques mélangés restent à des stades antérieurs de commercialisation et nécessitent une plus grande sélectivité des catalyseurs.
Par secteur d'utilisation final : les usines de recyclage chimique ancrent les achats
Les usines de recyclage chimique représentaient 46,23 % de la demande en 2025 et constituent les principaux acheteurs institutionnels sur le marché des catalyseurs de dépolymérisation des plastiques. Les exploitants d'usines établissent souvent des arrangements d'approvisionnement en catalyseurs lors de la conception des procédés, créant des coûts de changement après la mise en service. La sélection des catalyseurs est liée aux conditions d'exploitation et aux spécifications des produits, favorisant les fournisseurs qui offrent de l'ingénierie d'application et des services techniques. Les recycleurs d'emballages constituent un canal supplémentaire de demande, notamment en Europe, où les obligations de contenu recyclé varient selon le format d'emballage.
Les unités de R&D et les usines pilotes devraient croître au CAGR le plus élevé, soit 12,12 %, jusqu'en 2031. Ce segment comprend les instituts de recherche nationaux, les lignes pilotes soutenues par des startups et les installations de développement d'entreprises, notamment celles exploitées par l'Institut national japonais des sciences et technologies industrielles avancées (AIST) et le RIKEN. À mesure que les projets passent des activités à l'échelle pilote aux opérations commerciales, les achats devraient se déplacer vers les usines de recyclage chimique. Les producteurs de polymères restent pertinents ; cependant, la qualification pour le contact alimentaire limite leur utilisation commerciale à grande échelle des monomères chimiquement recyclés. Ce schéma d'achat soutient la demande d'offres intégrées aux procédés sur le marché des catalyseurs de dépolymérisation des plastiques.
Analyse géographique
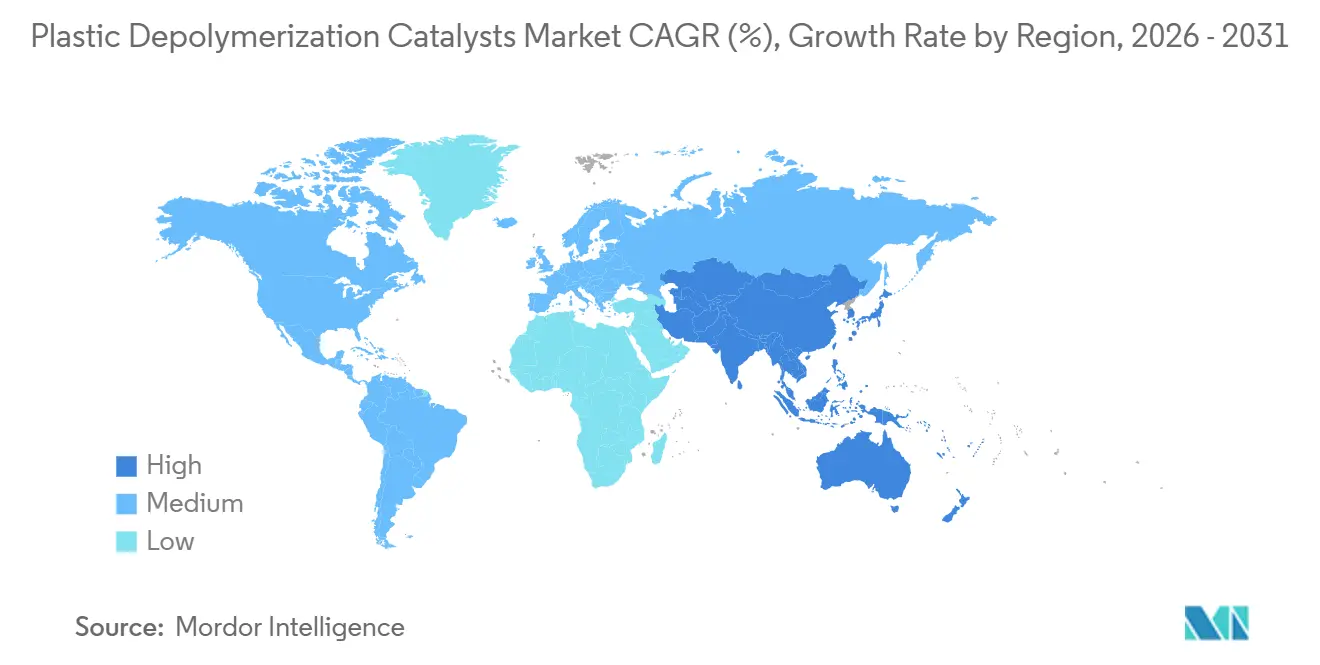
L'Asie-Pacifique représentait 41,72 % de la demande régionale en 2025 et devrait enregistrer un CAGR de 11,87 % jusqu'en 2031. La base de fabrication de PET de la région, les investissements dans les usines de recyclage et les cadres politiques soutiennent le marché des catalyseurs de dépolymérisation des plastiques. La Chine a formalisé les spécifications techniques pour le recyclage chimique des déchets d'emballages plastiques via la norme T/CIET 1257-2025 en avril 2025. Le plan d'action 2026 de la Commission nationale pour le développement et la réforme (NDRC) soutient le recyclage chimique à l'échelle industrielle pour les applications à haute valeur ajoutée. En décembre 2025, Carbios et Wankai ont créé Kaibio Biotechnology Co., Ltd. pour développer une usine de biorecyclage du PET en Chine d'une capacité annuelle de 50 000 tonnes.
Le Japon contribue au marché des catalyseurs de dépolymérisation des plastiques par des tests à l'échelle de production. En septembre 2026, Kirin Holdings et Japan Steel Works ont démontré la dépolymérisation alcaline du PET en utilisant l'extrudeuse-malaxeuse à double vis TEX de JSW. La démonstration a atteint un taux de dépolymérisation supérieur à 95 % à un débit stable de 250 kg/h tout en réduisant la dépendance aux températures élevées. Les règles indiennes d'emballage de 2026 exigent que le contenu recyclé de catégorie I augmente de 30 % en exercice 2025-26 à 60 % en exercice 2028-29. Ces exigences créent une voie structurée pour la demande de contenu recyclé de qualité monomère et de systèmes catalytiques.
L'Europe et l'Amérique du Nord disposent d'environnements réglementaires établis où les exigences de qualité influencent la demande de catalyseurs. En mars 2026, TotalEnergies est devenu le seul propriétaire de l'usine de recyclage avancé des plastiques de Grandpuits, d'une capacité annuelle de 15 000 tonnes, produisant de l'huile synthétique pour des applications de contact alimentaire et médicales. Les opérations de Baytown et Beaumont d'ExxonMobil visent une capacité de recyclage avancé de 500 millions de livres par an en 2026. L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des parts plus faibles du marché des catalyseurs de dépolymérisation des plastiques, avec le Brésil et l'Arabie saoudite comme ancres régionales. Le cadre de responsabilité élargie des producteurs (REP) du Brésil est à un stade de mise en œuvre plus précoce que les exigences en vigueur en Europe et en Inde. Dans le même temps, le développement du marché en Arabie saoudite est soutenu par l'envergure de SABIC et ses coentreprises de recyclage chimique.
Paysage concurrentiel
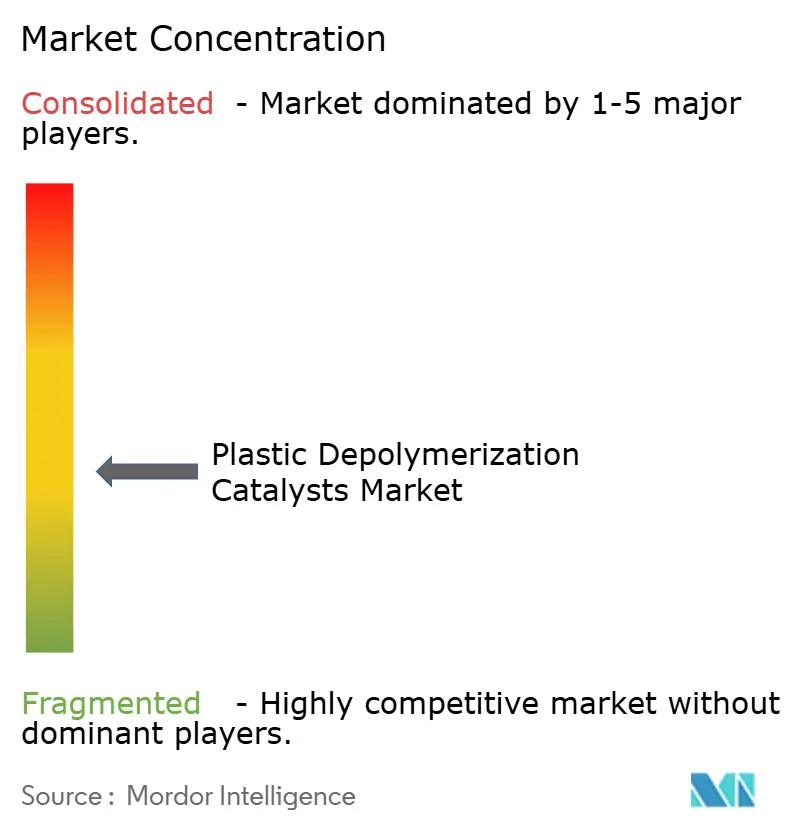
Le marché des catalyseurs de dépolymérisation des plastiques est modérément fragmenté, avec des fournisseurs de produits chimiques spécialisés, des concédants de licences de procédés et des entreprises de biotechnologie en concurrence tout au long de la chaîne de valeur. BASF SE, Clariant AG et Johnson Matthey opèrent dans les applications à base de métaux et liées aux zéolithes. L'envergure de fabrication, les systèmes de qualité certifiés et les relations avec les producteurs de polymères et les opérateurs de raffineries soutiennent leur présence. BASF fournit des catalyseurs métalliques supportés, tandis que Clariant développe des formulations à zéolithes pour les opérateurs de pyrolyse traitant des matières premières hétérogènes.
Un second groupe est en concurrence par la conception de procédés intégrés plutôt que par la seule fourniture de catalyseurs. Carbios, Axens, IFP Énergies nouvelles (IFPEN), Eastman Chemical Company et JEPLAN concèdent des licences ou développent des systèmes qui intègrent la dépolymérisation à la récupération des monomères. Cette approche peut générer des revenus plus élevés par projet, mais concentre les revenus parmi un plus petit nombre de grands accords d'usines. Carbios a complété 100 lots dans son usine de démonstration en juillet 2026, soutenant les activités de licence sur le marché textile. L'installation de Kingsport d'Eastman a atteint une production initiale conforme aux spécifications début 2024 grâce à son procédé de renouvellement du polyester.
Les applications pour les plastiques mélangés restent à un stade de développement plus précoce, car peu de fournisseurs ont démontré la sélectivité et l'efficacité des coûts à l'échelle pilote. Les plateformes de développement assistées par l'IA raccourcissent les cycles de conception pour les variants enzymatiques et les charpentes métallo-organiques. Novonesis se concentre sur la stabilité des enzymes dans les conditions industrielles pour réduire la charge en catalyseur par tonne de polymère. Les acteurs établis peuvent maintenir leurs positions grâce à la connaissance des procédés et à la propriété intellectuelle. Par conséquent, le marché des catalyseurs de dépolymérisation des plastiques comprend des fournisseurs de catalyseurs chimiques et des concédants de licences de procédés qui contrôlent les étapes de conversion.
Leaders du secteur des catalyseurs de dépolymérisation des plastiques
-
BASF
-
CLARIANT
-
Johnson Matthey
-
Carbios
-
Eastman Chemical Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Kirin Holdings et Japan Steel Works (JSW) ont démontré la dépolymérisation alcaline du polyéthylène téréphtalate (PET) en utilisant l'extrudeuse-malaxeuse à double vis TEX de JSW. Le procédé a atteint un taux de dépolymérisation supérieur à 95 % à un débit stable de 250 kg/h. Cette approche assistée par mécanochimie soutient le développement des catalyseurs de dépolymérisation des plastiques et des applications de recyclage chimique dans les secteurs des boissons et des emballages au Japon.
- Février 2026 : Loop Industries a sélectionné BASF Industriepark Lausitz à Schwarzheide, en Allemagne, pour une installation européenne de dépolymérisation du PET prévue pour traiter 70 000 tonnes par an. L'installation cible le recyclage commercial du PET, soutenu par les exigences de contenu recyclé de l'UE et les technologies pour les catalyseurs de dépolymérisation des plastiques.
Périmètre du rapport mondial sur le marché des catalyseurs de dépolymérisation des plastiques
Les catalyseurs de dépolymérisation des plastiques accélèrent la décomposition chimique des déchets plastiques en leurs blocs moléculaires d'origine, notamment les monomères et les produits chimiques bruts, sans être consommés dans le processus.
Le marché des catalyseurs de dépolymérisation des plastiques est segmenté par type de catalyseur, matière première polymère, secteur d'utilisation final et géographie. Par type de catalyseur, le marché est segmenté en enzymatique, à base de métaux, acide/base, zéolithe et autres catalyseurs. Par matière première polymère, le marché est segmenté en PET, polyamides, polyesters/PU et plastiques mélangés. Par secteur d'utilisation final, le marché est segmenté en usines de recyclage chimique, producteurs de polymères, recycleurs d'emballages et unités de R&D/usines pilotes. Le rapport couvre également la taille du marché et les prévisions pour les catalyseurs de dépolymérisation des plastiques dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Enzymatique |
| À base de métaux |
| Acide/Base |
| Zéolithe |
| Autres catalyseurs |
| PET |
| Polyamides |
| Polyesters/PU |
| Plastiques mélangés |
| Usines de recyclage chimique |
| Producteurs de polymères |
| Recycleurs d'emballages |
| Unités de R&D/usines pilotes |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de catalyseur | Enzymatique | |
| À base de métaux | ||
| Acide/Base | ||
| Zéolithe | ||
| Autres catalyseurs | ||
| Par matière première polymère | PET | |
| Polyamides | ||
| Polyesters/PU | ||
| Plastiques mélangés | ||
| Par secteur d'utilisation final | Usines de recyclage chimique | |
| Producteurs de polymères | ||
| Recycleurs d'emballages | ||
| Unités de R&D/usines pilotes | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des catalyseurs de dépolymérisation des plastiques ?
La taille du marché des catalyseurs de dépolymérisation des plastiques était évaluée à 0,88 milliard USD en 2025 et devrait croître de 0,97 milliard USD en 2026 à 1,60 milliard USD d'ici 2031, à un CAGR de 10,51 % durant la période de prévision (2026-2031).
Quel type de catalyseur connaît la croissance la plus rapide ?
Les systèmes enzymatiques devraient croître à un CAGR de 11,34 % jusqu'en 2031. Leur potentiel repose sur l'amélioration de l'économie de conversion du PET, des résultats industriels reproductibles et des normes techniques qui soutiennent une utilisation plus large par les opérateurs de recyclage.
Pourquoi le PET est-il important dans le recyclage chimique ?
Le PET représentait 42,14 % de la demande en catalyseurs en 2025 et est largement disponible comme matière première d'emballage et textile. Ses voies de conversion comprennent la glycolyse, la méthanolysis, l'hydrolyse et l'hydrolyse enzymatique, tandis que les flux d'emballages et textiles difficiles nécessitent un traitement plus sélectif.
Quelle région est en tête de la demande de catalyseurs de dépolymérisation ?
L'Asie-Pacifique détenait 41,72 % de la demande en 2025 et devrait croître à un CAGR de 11,87 % jusqu'en 2031. Les normes techniques de la Chine, les exigences de contenu recyclé de l'Inde et les tests à l'échelle de production du Japon renforcent le pipeline de projets régional.