
Marktgröße und Marktanteil für Katalysatoren zur Kunststoffdepolymerisation
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
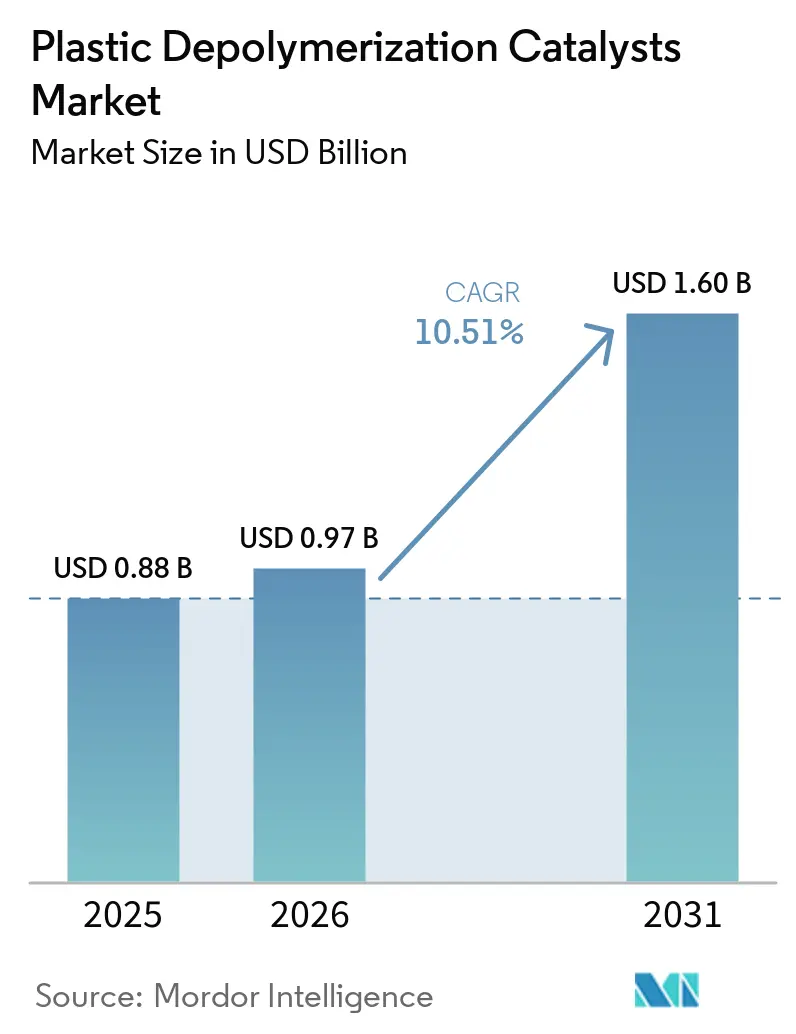
| Marktgröße (2026) | 0.97 Milliarden US-Dollar |
| Marktgröße (2031) | 1.60 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.51 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Katalysatoren zur Kunststoffdepolymerisation von Mordor Intelligence
Die Marktgröße für Katalysatoren zur Kunststoffdepolymerisation wurde im Jahr 2025 auf 0,88 Milliarden USD geschätzt und soll von 0,97 Milliarden USD im Jahr 2026 auf 1,60 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,51 % während des Prognosezeitraums (2026–2031). Der Markt für Katalysatoren zur Kunststoffdepolymerisation befindet sich im Übergang von spezialisierten Forschungsanwendungen hin zum kommerziellen chemischen Recycling, bei dem Katalysatoren Post-Consumer-Polymere in Monomere in Jungfaserqualität umwandeln. Die Verpackungsvorschriften der Europäischen Union und die Anforderungen an Recyclatanteile in Indien schaffen eine Nachfragebasis für Materialien in Monomerqualität. Anlagenbauprojekte und Lizenzierungsaktivitäten verlagern die Beschaffung hin zu prozessintegrierten Katalysatorlösungen. Die Mitglieder von Plastics Europe planen, bis 2030 8 Milliarden EUR (ca. 9,11 Milliarden USD) in das chemische Recycling zu investieren, und prognostizieren eine Steigerung der Recyclingkunststoffproduktion von 1,2 Millionen Tonnen im Jahr 2025 auf 3,4 Millionen Tonnen bis 2030. Diese Investition unterstützt das Beschaffungspotenzial im Markt für Katalysatoren zur Kunststoffdepolymerisation und könnte Lieferanten begünstigen, die eine stabile Leistung mit kontaminiertem Einsatzstoff nachweisen, gegenüber Lieferanten von Standardmaterialien. Inkonsistente Einsatzstoffqualität und langwierige Zulassungsverfahren für Lebensmittelkontakt schränken jedoch die kurzfristige Akzeptanz ein. Diese Einschränkungen lenken die Nachfrage auf Textil-, Technikpolymer- und Nicht-Lebensmittelverpackungsanwendungen.
Wesentliche Erkenntnisse des Berichts
- Nach Katalysatortyp hielten metallbasierte Katalysatoren im Jahr 2025 einen Umsatzanteil von 35,67 %, während enzymatische Systeme bis 2031 voraussichtlich mit einer CAGR von 11,34 % wachsen werden.
- Nach Polymereinsatzstoff entfiel auf Polyethylenterephthalat (PET) im Jahr 2025 ein Nachfrageanteil von 42,14 %, und es wird prognostiziert, dass es bis 2031 die höchste CAGR von 11,76 % erreichen wird.
- Nach Endverbraucherbranche entfielen auf chemische Recyclinganlagen im Jahr 2025 46,23 % der Nachfrage, während Forschungs- und Entwicklungs- sowie Pilotanlagen bis 2031 voraussichtlich mit einer CAGR von 12,12 % wachsen werden.
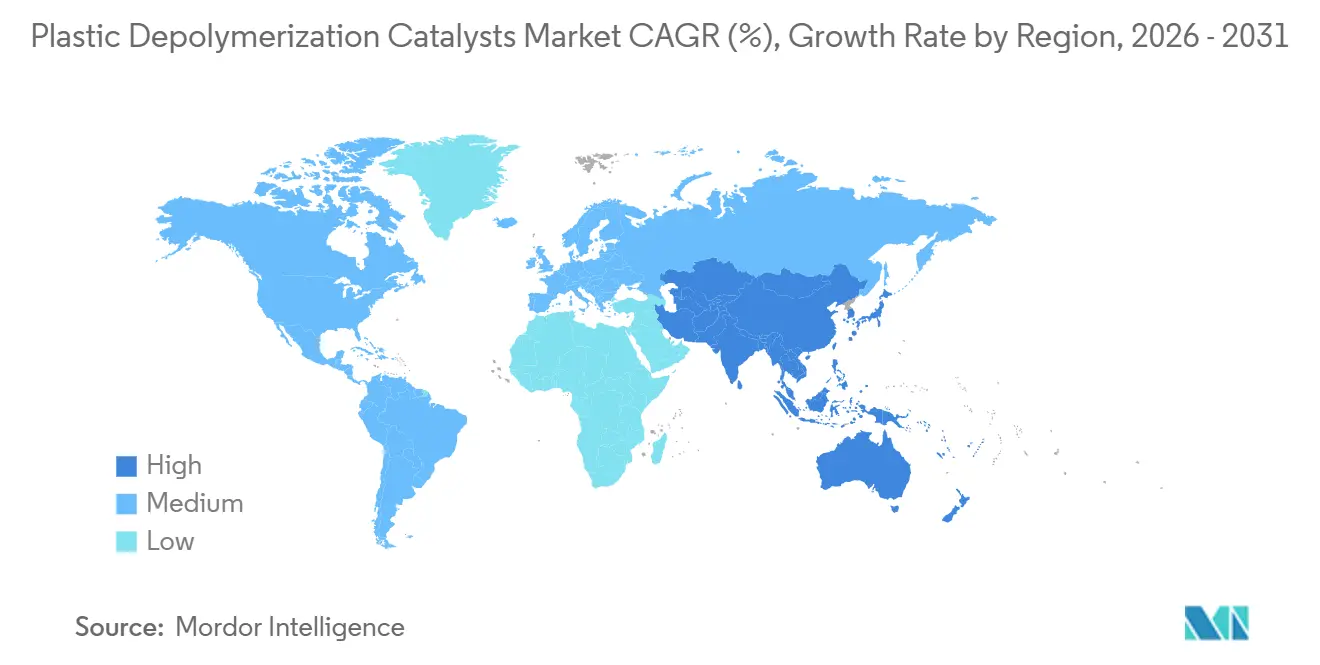
- Nach Geografie dominierte Asien-Pazifik im Jahr 2025 mit 41,72 % den Markt für Katalysatoren zur Kunststoffdepolymerisation und wird bis 2031 voraussichtlich mit einer CAGR von 11,87 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Markt für Katalysatoren zur Kunststoffdepolymerisation
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anforderungen an Recyclatanteile für Ausgaben in Monomerqualität | +2.4% | Global, mit konzentrierter kurzfristiger Wirkung in der EU und Indien | Mittelfristig (2–4 Jahre) |
| Wachstum der Pipeline für chemische Recyclinganlagen und Lizenzierungen | +2.2% | Global, konzentriert in Asien-Pazifik, Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach jungfasergleichem Polyethylenterephthalat (PET) aus schwer recycelbaren Abfällen | +1.9% | Asien-Pazifik, Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Enzymtechnik und Verbesserungen der Katalysatorselektivität | +1.7% | Asien-Pazifik und Europa, mit früher Kommerzialisierung in Frankreich und Australien | Langfristig (≥ 4 Jahre) |
| Textil-zu-Textil-Kreislaufwirtschaft für Polyester | +1.3% | Asien-Pazifik, mit wachsendem Übertragungseffekt auf die EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anforderungen an Recyclatanteile treiben Ausgaben in Monomerqualität an
Anforderungen an Recyclatanteile treiben die Nachfrage im Markt für Katalysatoren zur Kunststoffdepolymerisation direkt an, indem sie Materialien vorschreiben, die definierten Qualitätsstandards entsprechen. Die Verordnung (EU) 2025/40 wurde im August 2026 vollständig anwendbar und legt Recyclatanteilsziele für Kunststoffverpackungen bis 2030 fest. Die Verordnung schreibt außerdem eine Sammelquote für Verpackungsabfälle von 65 % im Jahr 2025 und 70 % bis 2030 vor. Diese Anforderungen gelten nach Verpackungstyp und Anlage und schränken die Möglichkeiten der Markenhersteller ein, die Einhaltung über ein breiteres Portfolio hinweg auszugleichen. Die indischen Änderungsregeln zur Kunststoffabfallbewirtschaftung 2026 verpflichten Verpackungen der Kategorie I, den Recyclatanteil von 30 % im Geschäftsjahr 2025–26 auf 60 % im Geschäftsjahr 2028–29 zu erhöhen. Dieser Rahmen unterstützt die Nachfrage nach Depolymerisationskatalysatoren, da das chemische Recycling hochreine Materialien aus Abfallströmen erzeugen kann, die das mechanische Recycling nicht konsistent verarbeiten kann.
Skalierung der Pipeline für chemische Recyclinganlagen und Lizenzierungen
Investitionen in das chemische Recycling schaffen eine Beschaffungspipeline für den Markt für Katalysatoren zur Kunststoffdepolymerisation. Neste hat in Porvoo eine Anlage zur Aufwertung verflüssigter Kunststoffabfälle mit einer Kapazität von 150.000 Tonnen pro Jahr in Betrieb genommen, und die Produktionshochlaufphase läuft im Jahr 2026. ExxonMobil hat sich verpflichtet, mehr als 200 Millionen USD zu investieren, um die Kapazität für fortschrittliches Recycling in seinen Anlagen in Baytown und Beaumont auf 500 Millionen Pfund pro Jahr im Jahr 2026 auszubauen. Das Unternehmen erwartet, dass seine globale Kapazität bis 2027 eine Milliarde Pfund erreichen wird. WPU kündigte 2026 eine Anlage mit 80.000 Tonnen im Hafen von Rotterdam an, die seine Gesamtkapazität auf 100.000 Tonnen pro Jahr erhöhen würde. Lizenzierungsmodelle ermöglichen es Technologieanbietern, die Katalysatorleistung innerhalb definierter Betriebsbedingungen zu zertifizieren und diese Konfigurationen in nachfolgenden Anlagen zu replizieren[1].
Nachfrage nach jungfasergleichem PET aus schwer recycelbaren Abfällen
Die Nachfrage nach jungfasergleichem PET erweitert die adressierbare Anwendungsbasis für Katalysatoren zur Kunststoffdepolymerisation. Gefärbte, kontaminierte und mehrschichtige PET-Materialien können durch mechanisches Recycling allein häufig keine Ausgaben in Lebensmittelkontaktqualität erzielen. Diese Abfallströme erfordern selektive Umwandlungsprozesse, um Farbstoffe, Additive und andere Reststoffe zu handhaben. Die Polyesterreneuerungsanlage von Eastman Chemical Company in Kingsport erzielte Anfang 2024 eine spezifikationsgerechte Erstproduktion und demonstrierte, dass Post-Consumer-Textil- und Verpackungsabfälle Dimethylterephthalat und Ethylenglykol liefern können, die jungfasergleichen Spezifikationen entsprechen. Eine Studie aus dem Jahr 2025 berichtete, dass die extrusionsbasierte Substratvorbereitung und das Fed-Batch-pH-Management die jährlichen Betriebskosten für das enzymatische PET-Recycling um 74 % reduzierten. Die Studie berichtete außerdem von Produktionskosten für recyceltes PET von 1,51 USD/kg, verglichen mit 1,87 USD/kg für inländisches Jungfasermaterial, was seinen Einsatz in Verpackungs- und Textilapplikationen unterstützt.
Enzymtechnik und Verbesserungen der Katalysatorselektivität
Die Enzymtechnik unterstützt die kommerzielle Anwendung von Katalysatoren zur Kunststoffdepolymerisation, insbesondere für die PET-Verarbeitung. Carbios erreichte im Juli 2026 seinen 100. Batch in seiner Demonstrationsanlage in Clermont-Ferrand. Die Anlage erzielte unter Verwendung komplexer Post-Consumer-Textilabfälle innerhalb von 24 Stunden eine PET-Umwandlung von mehr als 95 %. Chinas Standard T/CIET 1133-2025 legte im März 2025 technische Spezifikationen für das enzymatische Recycling von PET-Abfällen fest. Der Standard bietet Leistungsbenchmarks für chinesische Industriebetreiber und unterstützt Systeme mit nachgewiesenen Ergebnissen. Reproduzierbare Ausbeuten, verbesserte Prozessökonomie und die Entwicklung von Standards unterstützen den produktionsmaßstäblichen Einsatz enzymatischer Katalysatoren.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Katalysatorintegrations- und Reinigungskosten | -1.5% | Global, am stärksten ausgeprägt in chemischen Recyclingbetrieben in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Kontamination und Variabilität der Einsatzstoffqualität | -1.1% | Global, konzentriert in Asien-Pazifik und Südamerika, wo die Sammelsortierung weniger entwickelt ist | Kurzfristig (≤ 2 Jahre) |
| Langsame Qualifizierung recycelter Monomere für den Lebensmittelkontakt | -0.9% | EU und Nordamerika, wo die Zulassungsverfahren der Europäischen Behörde für Lebensmittelsicherheit (EFSA) und der FDA Verzögerungen verursachen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Katalysatorintegrations- und Reinigungskosten
Katalysatorintegration und nachgelagerte Reinigung erhöhen die Betriebskosten für neue Anlagen im Markt für Katalysatoren zur Kunststoffdepolymerisation. Im Gegensatz zu Raffinerieanwendungen, die typischerweise konsistente Einsatzstoffe verwenden, verarbeiten chemische Recyclingreaktoren variable Einsatzstoffe. Kontaminierte Einsatzstoffe können die Katalysatoraktivität, den Reinigungsbedarf und die Regenerationszyklen beeinflussen. Clariant integriert Clarit Pyrolyze-Katalysatoren, Clarit Protect-Adsorbentien und HDMax-Hydrierungskatalysatoren in separaten Verarbeitungsstufen. Das Unternehmen gibt an, dass dieser Ansatz im Vergleich zu Alternativen, die drei oder vier separate Stufen erfordern, die Investitionskosten und den Energieverbrauch senken kann. Die Verwaltung mehrerer Katalysatortypen kann jedoch die Beschaffungskomplexität und den Betriebskapitalbedarf für Anlagen in der Frühphase erhöhen[2].
Kontamination und Variabilität der Einsatzstoffqualität
Die Variabilität der Einsatzstoffqualität bleibt ein kurzfristiges Hemmnis im Markt für Katalysatoren zur Kunststoffdepolymerisation. Post-Consumer-Abfallströme können organische Rückstände, Pigmente, Stabilisatoren und gemischte Polymere enthalten, die die Prozessselektivität verringern. Diese Materialien können Nebenprodukte erzeugen und die Katalysatorregeneration verkürzen. Polyester-Baumwolle-Spandex-Textilien erfordern eine maßgeschneiderte Verarbeitung, da sich jeder Bestandteil während der Umwandlung unterschiedlich verhält. Eine Studie aus dem Jahr 2026 in Green Chemistry demonstrierte einen autokatalytischen Glykolyseansatz für gemischte Textilien, der in den Abfällen bereits vorhandene antimikrobielle Zinkpyrithion-Wirkstoffe nutzte. Die Studie zeigte, dass bestimmte Verunreinigungen die katalytische Aktivität unterstützen können; die Variabilität der Einsatzstoffe beeinträchtigt jedoch weiterhin die Durchsatzkonsistenz und die Qualitätssicherung der Monomere.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Katalysatortyp: Enzymatische Systeme gestalten die Depolymerisationsökonomie neu
Metallbasierte Katalysatoren machten im Jahr 2025 35,67 % des Marktes für Katalysatoren zur Kunststoffdepolymerisation aus. Sie werden in Glykolyse- und Hydrolyseprozessen für die PET- und Polyamiddepolymerisation eingesetzt. Ihre Betriebshistorie und Kompatibilität mit chemischen Anlagenausrüstungen unterstützten ihren Einsatz in bis 2025 in Betrieb genommenen Anlagen. Säure- und Basekatalysatoren werden in Anwendungen eingesetzt, bei denen der Durchsatz Vorrang vor der Selektivität hat, während Zeolithsysteme die pyrolysegebundene Behandlung polyolefinkontaminierter Ströme unterstützen. Metallbasierte Materialien bleiben eine kommerzielle Option für viele Betriebsanlagen.
Enzymatische Systeme werden voraussichtlich die höchste CAGR von 11,34 % im Zeitraum 2026–2031 verzeichnen. Der Markt für Katalysatoren zur Kunststoffdepolymerisation profitiert von niedrigeren Betriebskosten beim enzymbasierten PET-Recycling. Eine Studie aus dem Jahr 2025 berichtete von einer Reduzierung der jährlichen Betriebskosten um 74 %, mit Produktionskosten für recyceltes PET von 1,51 USD pro kg, verglichen mit 1,87 USD pro kg für inländisches Jungfasermaterial. Andere Katalysatortypen, darunter ionische Flüssigkeiten und Metallkomplexsysteme, haben kleinere Anteile und werden für schwierige Einsatzstoffe entwickelt. Im Juli 2026 berichteten Forscher der Universität Tokio und der Universität Kyushu über einen selektiven Iridiumkatalysator, der Polyurethan in gemischten Polyester-Polyurethan-Textilien depolymerisierte und dabei den Polyesterfaseranteil erhielt.
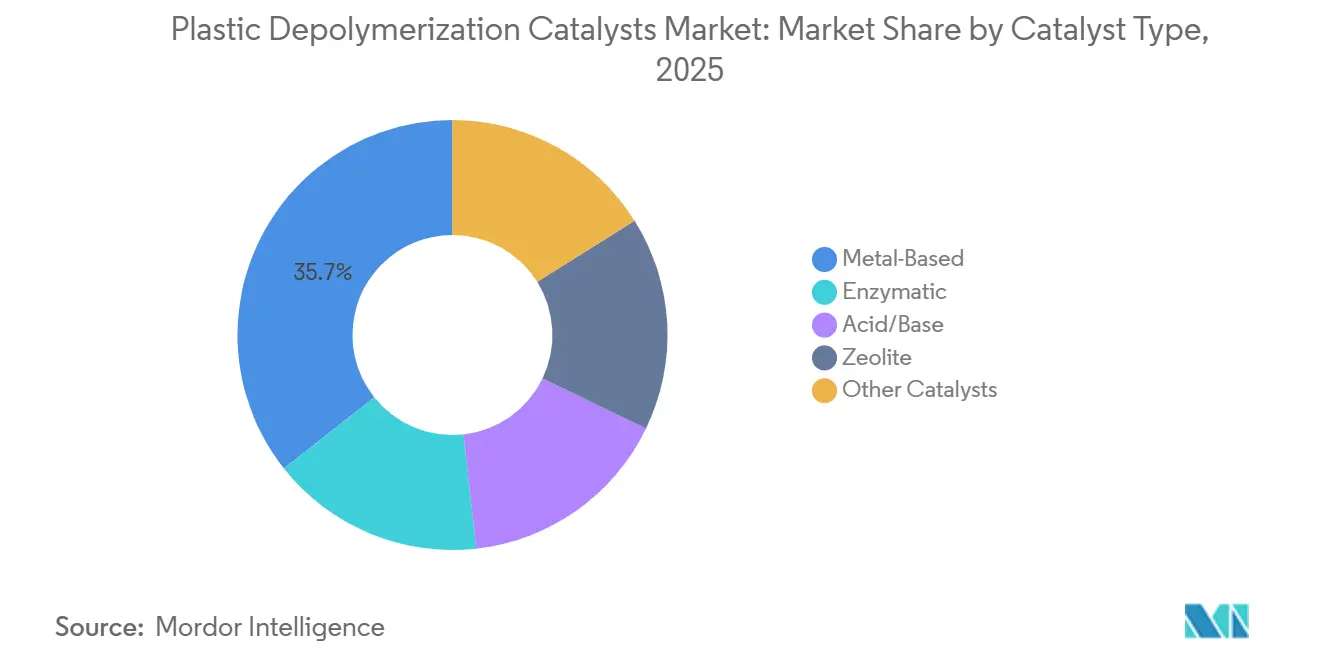
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Polymereinsatzstoff: PET verankert Nachfrage und Wachstum
PET hatte im Jahr 2025 einen Anteil von 42,14 % am Markt für Katalysatoren zur Kunststoffdepolymerisation. Es wird außerdem prognostiziert, dass es unter den Einsatzstoffen die höchste CAGR von 11,76 % bis 2031 verzeichnen wird. PET ist ein etabliertes Substrat für Glykolyse, Methanolysis, Hydrolyse und enzymatische Hydrolyse. Seine Versorgungsbasis umfasst Verpackungen, Post-Consumer-Textilien und andere Polyesterabfälle. Kontaminierte, gefärbte und mehrschichtige Materialien können eine Depolymerisation erfordern, da das mechanische Recycling nicht konsistent Materialien produzieren kann, die für spezifische Anwendungen geeignet sind.
Die Textilrückgewinnung könnte die PET-Einsatzstoffbasis für den Markt für Katalysatoren zur Kunststoffdepolymerisation erweitern. Der PET-Verbrauch in Textilapplikationen wurde auf jährlich 67 Millionen Tonnen geschätzt, während im Jahr 2025 weniger als 1 % des Polyesters in Faserform zu Fasern recycelt wurde. Im April 2026 validierten Axens, IFPEN und JEPLAN einen semi-industriellen Textil-zu-Textil-Prozess, der aus Post-Consumer-europäischen Polyestertextilien mehrere Dutzend Tonnen Bis(2-hydroxyethyl)terephthalat (BHET)-Monomer produzierte. Polyamid ist die am zweitschnellsten wachsende Einsatzstoffkategorie, angetrieben durch die Recyclingnachfrage nach Nylon 6 und Nylon 6,6 in Automobil- und Sportbekleidungsanwendungen. Polyester, Polyurethan und gemischte Kunststoffe befinden sich noch in früheren Phasen der Kommerzialisierung und erfordern eine höhere Katalysatorselektivität.
Nach Endverbraucherbranche: Chemische Recyclinganlagen verankern die Beschaffung
Chemische Recyclinganlagen machten im Jahr 2025 46,23 % der Nachfrage aus und stellen die primären institutionellen Käufer im Markt für Katalysatoren zur Kunststoffdepolymerisation dar. Anlagenbetreiber legen Katalysatorversorgungsvereinbarungen häufig während der Prozessplanung fest, was nach der Inbetriebnahme zu Wechselkosten führt. Die Katalysatorauswahl ist an Betriebsbedingungen und Produktspezifikationen geknüpft, was Lieferanten begünstigt, die Anwendungstechnik und technische Dienstleistungen anbieten. Verpackungsrecycler bieten einen zusätzlichen Nachfragekanal, insbesondere in Europa, wo die Anforderungen an Recyclatanteile je nach Verpackungsformat variieren.
Forschungs- und Entwicklungs- sowie Pilotanlagen werden voraussichtlich mit der höchsten CAGR von 12,12 % bis 2031 wachsen. Dieses Segment umfasst nationale Forschungsinstitute, von Startups unterstützte Pilotlinien und unternehmenseigene Entwicklungsanlagen, darunter solche, die vom Nationalen Institut für Fortgeschrittene Industriewissenschaft und Technologie (AIST) und RIKEN in Japan betrieben werden. Wenn Projekte von der Pilotmaßstabsaktivität zu kommerziellen Betrieben übergehen, wird erwartet, dass sich die Beschaffung in Richtung chemischer Recyclinganlagen verlagert. Polymerhersteller bleiben relevant; die Qualifizierung für den Lebensmittelkontakt schränkt jedoch ihren kommerziellen Einsatz chemisch recycelter Monomere ein. Dieses Beschaffungsmuster unterstützt die Nachfrage nach prozessintegrierten Angeboten im Markt für Katalysatoren zur Kunststoffdepolymerisation.
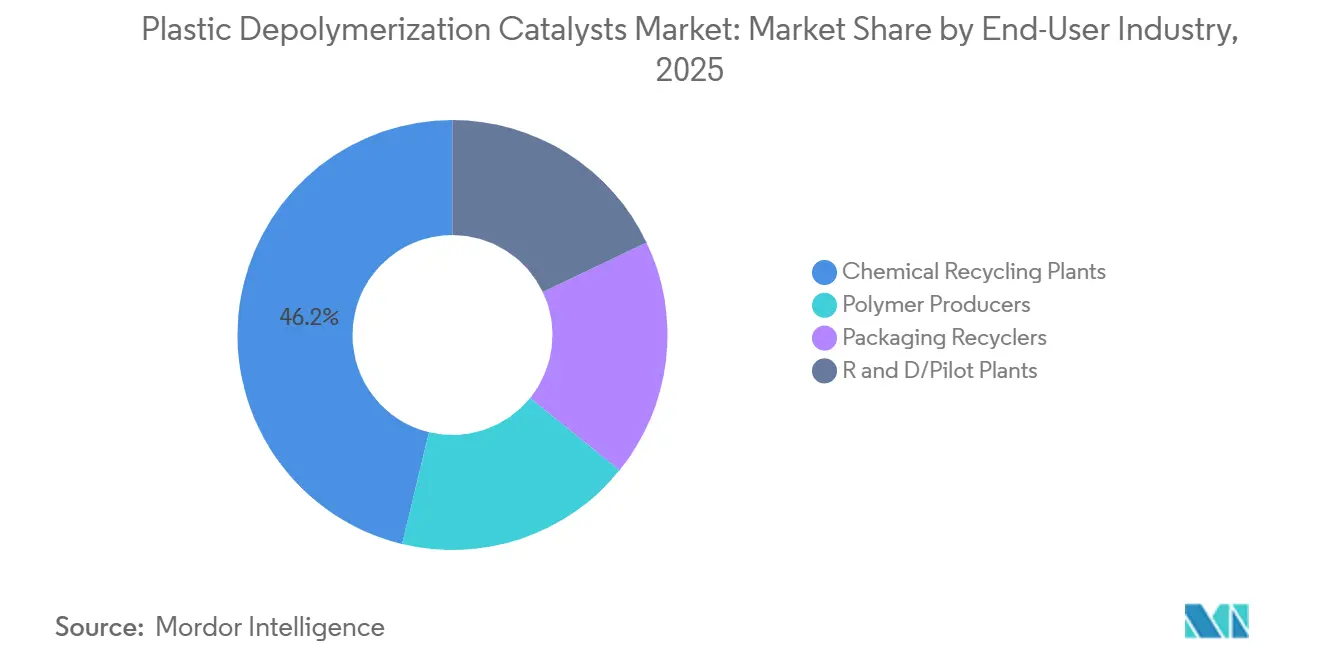
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik machte im Jahr 2025 41,72 % der regionalen Nachfrage aus und wird bis 2031 voraussichtlich eine CAGR von 11,87 % verzeichnen. Die PET-Fertigungsbasis der Region, Investitionen in Recyclinganlagen und politische Rahmenbedingungen unterstützen den Markt für Katalysatoren zur Kunststoffdepolymerisation. China formalisierte im April 2025 technische Spezifikationen für das chemische Recycling von Kunststoffverpackungsabfällen durch T/CIET 1257-2025. Der Aktionsplan 2026 der Nationalen Entwicklungs- und Reformkommission (NDRC) unterstützt das industrielle chemische Recycling für hochwertige Anwendungen. Im Dezember 2025 gründeten Carbios und Wankai die Kaibio Biotechnology Co., Ltd., um in China eine PET-Biorecyclinganlage mit einer Jahreskapazität von 50.000 Tonnen zu entwickeln.
Japan trägt durch Produktionsmaßstabstests zum Markt für Katalysatoren zur Kunststoffdepolymerisation bei. Im September 2026 demonstrierten Kirin Holdings und Japan Steel Works die alkalische PET-Depolymerisation unter Verwendung des TEX-Doppelschneckenkneter-Extruders von JSW. Die Demonstration erzielte eine Depolymerisationsrate von mehr als 95 % bei einem stabilen Durchsatz von 250 kg/h und reduzierte dabei die Abhängigkeit von erhöhten Temperaturen. Indiens Verpackungsregeln von 2026 verlangen, dass der Recyclatanteil für Verpackungen der Kategorie I von 30 % im Geschäftsjahr 2025–26 auf 60 % im Geschäftsjahr 2028–29 steigt. Diese Anforderungen schaffen einen strukturierten Weg für die Nachfrage nach recyceltem Inhalt in Monomerqualität und Katalysatorsystemen.
Europa und Nordamerika verfügen über etablierte regulatorische Umgebungen, in denen Qualitätsanforderungen die Katalysatornachfrage beeinflussen. Im März 2026 wurde TotalEnergies alleiniger Eigentümer der fortschrittlichen Kunststoffrecyclinganlage Grandpuits mit einer Jahreskapazität von 15.000 Tonnen, die synthetisches Öl für Lebensmittelkontakt- und medizinische Anwendungen produziert. Die Betriebe von ExxonMobil in Baytown und Beaumont zielen im Jahr 2026 auf eine Kapazität für fortschrittliches Recycling von 500 Millionen Pfund pro Jahr ab. Südamerika, der Nahe Osten und Afrika repräsentieren kleinere Anteile am Markt für Katalysatoren zur Kunststoffdepolymerisation, wobei Brasilien und Saudi-Arabien als regionale Ankerpunkte dienen. Brasiliens Rahmen für die erweiterte Herstellerverantwortung (EPR) befindet sich in einem früheren Umsetzungsstadium als die Anforderungen in Europa und Indien. Gleichzeitig wird die Marktentwicklung in Saudi-Arabien durch SABICs Größe und seine Joint Ventures im Bereich chemisches Recycling unterstützt.

Wettbewerbslandschaft
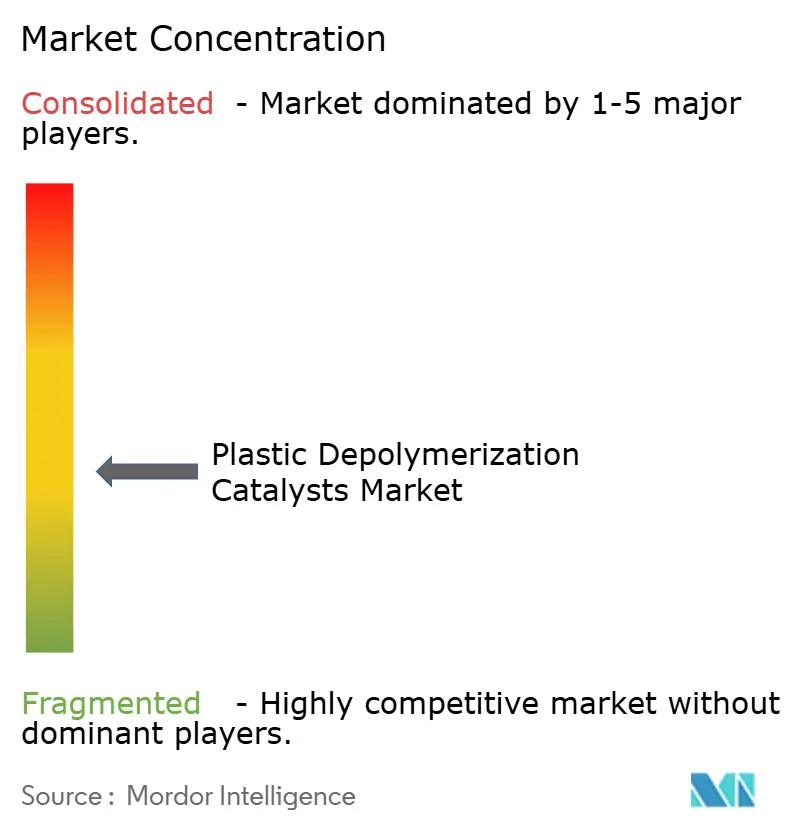
Der Markt für Katalysatoren zur Kunststoffdepolymerisation ist mäßig fragmentiert, wobei Spezialchemielieferanten, Prozesslizenzgeber und Biotechnologieunternehmen entlang der Wertschöpfungskette konkurrieren. BASF SE, Clariant AG und Johnson Matthey sind in metallbasierten und zeolithbezogenen Anwendungen tätig. Fertigungsmaßstab, zertifizierte Qualitätssysteme und Beziehungen zu Polymerherstellern und Raffinerieoperatoren unterstützen ihre Marktpräsenz. BASF liefert geträgerte Metallkatalysatoren, während Clariant Zeolithformulierungen für Pyrolysebetreiber entwickelt, die heterogene Einsatzstoffe verarbeiten.
Eine zweite Gruppe konkurriert durch integriertes Prozessdesign statt alleiniger Katalysatorlieferung. Carbios, Axens, IFP Énergies nouvelles (IFPEN), Eastman Chemical Company und JEPLAN lizenzieren oder entwickeln Systeme, die Depolymerisation mit Monomerrückgewinnung integrieren. Dieser Ansatz kann höhere Einnahmen pro Projekt generieren, konzentriert die Einnahmen jedoch auf eine kleinere Anzahl großer Anlagenvereinbarungen. Carbios schloss im Juli 2026 100 Batches in seiner Demonstrationsanlage ab und unterstützt damit Lizenzierungsaktivitäten im Textilmarkt. Die Anlage von Eastman in Kingsport erzielte Anfang 2024 eine erste spezifikationsgerechte Produktion unter Verwendung seines Polyesterreneuerungsverfahrens.
Anwendungen für gemischte Kunststoffe befinden sich noch in einem früheren Entwicklungsstadium, da nur wenige Lieferanten Selektivität und Kosteneffizienz im Pilotmaßstab nachgewiesen haben. KI-gestützte Entwicklungsplattformen verkürzen die Designzyklen für Enzymvarianten und metallorganische Gerüstverbindungen. Novonesis konzentriert sich auf die Enzymstabilität unter industriellen Bedingungen, um die Katalysatorbeladung pro Tonne Polymer zu reduzieren. Etablierte Unternehmen können ihre Positionen durch Prozesswissen und geistiges Eigentum behaupten. Daher umfasst der Markt für Katalysatoren zur Kunststoffdepolymerisation sowohl chemische Katalysatorlieferanten als auch Prozesslizenzgeber, die Umwandlungsschritte kontrollieren.
Branchenführer im Markt für Katalysatoren zur Kunststoffdepolymerisation
-
BASF
-
CLARIANT
-
Johnson Matthey
-
Carbios
-
Eastman Chemical Company
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Kirin Holdings und Japan Steel Works (JSW) demonstrierten die alkalische Depolymerisation von Polyethylenterephthalat (PET) unter Verwendung des TEX-Doppelschneckenkneter-Extruders von JSW. Der Prozess erzielte eine Depolymerisationsrate von über 95 % bei einem stabilen Durchsatz von 250 kg/h. Dieser mechanochemisch unterstützte Ansatz unterstützt die Entwicklung von Katalysatoren zur Kunststoffdepolymerisation und chemischen Recyclinganwendungen in Japans Getränke- und Verpackungssektor.
- Februar 2026: Loop Industries wählte BASF Industriepark Lausitz in Schwarzheide, Deutschland, für eine europäische PET-Depolymerisationsanlage aus, die geplant ist, jährlich 70.000 Tonnen zu verarbeiten. Die Anlage zielt auf kommerzielles PET-Recycling ab, unterstützt durch EU-Anforderungen an Recyclatanteile und Technologien für Katalysatoren zur Kunststoffdepolymerisation.


Umfang des globalen Marktberichts für Katalysatoren zur Kunststoffdepolymerisation
Katalysatoren zur Kunststoffdepolymerisation beschleunigen den chemischen Abbau von Kunststoffabfällen in ihre ursprünglichen molekularen Bausteine, einschließlich Monomere und Rohchemikalien, ohne dabei verbraucht zu werden.
Der Markt für Katalysatoren zur Kunststoffdepolymerisation ist nach Katalysatortyp, Polymereinsatzstoff, Endverbraucherbranche und Geografie segmentiert. Nach Katalysatortyp ist der Markt in enzymatisch, metallbasiert, Säure/Base, Zeolith und sonstige Katalysatoren segmentiert. Nach Polymereinsatzstoff ist der Markt in PET, Polyamide, Polyester/PU und gemischte Kunststoffe segmentiert. Nach Endverbraucherbranche ist der Markt in chemische Recyclinganlagen, Polymerhersteller, Verpackungsrecycler und Forschungs- und Entwicklungs-/Pilotanlagen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Katalysatoren zur Kunststoffdepolymerisation in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
| Enzymatisch |
| Metallbasiert |
| Säure/Base |
| Zeolith |
| Sonstige Katalysatoren |
| PET |
| Polyamide |
| Polyester/PU |
| Gemischte Kunststoffe |
| Chemische Recyclinganlagen |
| Polymerhersteller |
| Verpackungsrecycler |
| Forschungs- und Entwicklungs-/Pilotanlagen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Katalysatortyp | Enzymatisch | |
| Metallbasiert | ||
| Säure/Base | ||
| Zeolith | ||
| Sonstige Katalysatoren | ||
| Nach Polymereinsatzstoff | PET | |
| Polyamide | ||
| Polyester/PU | ||
| Gemischte Kunststoffe | ||
| Nach Endverbraucherbranche | Chemische Recyclinganlagen | |
| Polymerhersteller | ||
| Verpackungsrecycler | ||
| Forschungs- und Entwicklungs-/Pilotanlagen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Katalysatoren zur Kunststoffdepolymerisation?
Die Marktgröße für Katalysatoren zur Kunststoffdepolymerisation wurde im Jahr 2025 auf 0,88 Milliarden USD geschätzt und soll von 0,97 Milliarden USD im Jahr 2026 auf 1,60 Milliarden USD bis 2031 wachsen, bei einer CAGR von 10,51 % während des Prognosezeitraums (2026–2031).
Welcher Katalysatortyp wächst am schnellsten?
Enzymatische Systeme werden bis 2031 voraussichtlich mit einer CAGR von 11,34 % wachsen. Ihr Potenzial beruht auf verbesserten PET-Umwandlungsökonomien, reproduzierbaren industriellen Ergebnissen und technischen Standards, die eine breitere Nutzung durch Recyclingbetreiber unterstützen.
Warum ist PET im chemischen Recycling wichtig?
PET machte im Jahr 2025 42,14 % der Katalysatornachfrage aus und ist als Verpackungs- und Textileinsatzstoff weit verbreitet. Seine Umwandlungswege umfassen Glykolyse, Methanolysis, Hydrolyse und enzymatische Hydrolyse, während anspruchsvolle Verpackungs- und Textilströme eine selektivere Verarbeitung erfordern.
Welche Region führt die Nachfrage nach Depolymerisationskatalysatoren an?
Asien-Pazifik hielt im Jahr 2025 41,72 % der Nachfrage und wird bis 2031 voraussichtlich mit einer CAGR von 11,87 % wachsen. Chinas technische Standards, Indiens Anforderungen an Recyclatanteile und Japans Produktionsmaßstabstests stärken die regionale Projektpipeline.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
